
Liquidations and Reorganizations by Jeanne M David Ph
Liquidations and Reorganizations by Jeanne M. David, Ph. D. , Univ. of Detroit Mercy to accompany Advanced Accounting, 10 th edition by Floyd A. Beams, Robin P. Clement, Joseph H. Anthony, and Suzanne Lowensohn © Pearson Education, Inc. publishing as Prentice Hall 17 -1
Corporate Liquidations: Objectives 1. Memahami perbedaan antara jenis pengajuan kebangkrutan. 2. Memahami tanggung jawab wali amanat dan akuntansi selama likuidasi. 3. Memahami pelaporan keuangan selama reorganisasi. 4. Memahami pelaporan keuangan setelah muncul dari reorganisasi, termasuk memulai penggunaan akuntansi. © Pearson Education, Inc. publishing as Prentice Hall 17 -2
Corporate Liquidations and Reorganizations 1: Types of Bankruptcies © Pearson Education, Inc. publishing as Prentice Hall 17 -3
Keadaan Bangkrut • Kepailitan Modal Ketidakmampuan untuk membayar hutang tepat waktu Dapat menghindari proses kebangkrutan Bernegosiasi langsung dengan kreditur • Keadaan Bangkrut Memiliki jumlah utang lebih dari nilai aset wajar Dapat dilikuidasi, atau direorganisas © Pearson Education, Inc. publishing as Prentice Hall 17 -4
Types of Bankruptcies 1. Likuidasi Wali menunjuk untuk menjual aset bisnis 2. Penyesuaian Hutang Perusahaan Kodya sebuah 3. Reorganisasi Debitur diharapkan akan direhabilitasi 4. Penyesuaian Hutang dari Individu dengan Pendapatan Reguler © Pearson Education, Inc. publishing as Prentice Hall 17 -5
Characteristics • Proses kebangkrutan sukarela Yang diajukan oleh debitur • Proses kebangkrutan paksa Yang diajukan oleh kreditur atau kelompok kreditor • tindakan pengadilan - Memberhentikan kasus - Terima permohonan - Perubahan bentuk reorganization © Pearson Education, Inc. publishing as Prentice Hall liquidation 17 -6
Tugas Wali dalam kasus likuidasi - Menyelidiki urusan keuangan debitur - Memberikan informasi - Memeriksa, mungkin keberatan, klaim kreditur - Laporan File pada perwalian - Jika berwenang untuk menjalankan bisnis debitur, laporan periode lainnya yang diperlukan Dalam kasus reorganisasi, selain di atas - Pengajuan rencana reorganisasi atau pernyataan mengapa seseorang tidak dapat diajukan © Pearson Education, Inc. publishing as Prentice Hall 17 -7
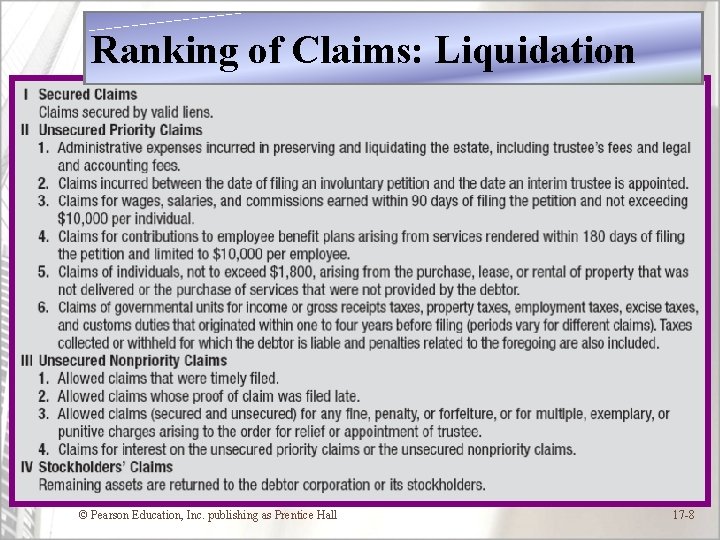
Ranking of Claims: Liquidation © Pearson Education, Inc. publishing as Prentice Hall 17 -8
Corporate Liquidations and Reorganizations 2: Likuidasi perusahaan © Pearson Education, Inc. publishing as Prentice Hall 17 -9
Statement of Affairs • Dokumen hukum yang disiapkan untuk pengadilan kebangkrutan - Aset sebesar nilai realisasi bersih yang diharapkan - Diklasifikasikan atas dasar ketersediaan untuk kelas kreditor - Kewajiban diklasifikasikan Prioritas, sepenuhnya dijamin, sebagian dijamin, tanpa jaminan - Nilai-nilai historis termasuk untuk referensi © Pearson Education, Inc. publishing as Prentice Hall 17 -10
© Pearson Education, Inc. publishing as Prentice Hall 17 -11
© Pearson Education, Inc. publishing as Prentice Hall 17 -12
Wali Akuntansi • Pada awal kasus • Melalui kasus - Transaksi catatan - Pernyataan penerimaan dan pengeluaran kas - Laporan perubahan ekuitas real - Neraca keuangan - Pernyataan realisasi dan likuidasi - Pada penutupan kasus - Penyelesaian akhir klaim - Wali diberhentikan © Pearson Education, Inc. publishing as Prentice Hall 17 -13
Corporate Liquidations and Reorganizations 3: Corporate Reorganization © Pearson Education, Inc. publishing as Prentice Hall 17 -14
Laporan Posisi Keuangan (Balance Sheet) • Kewajiban sebelum diumumkan dilakukan kompromi yang dilaporkan sebagai pos tersendiri dalam kewajiban - Muncul sebelum pengajuan - Termasuk Kewajiban tanpa jaminan di bawah-dijamin • Kewajiban sebelum diumumkan dijamin dan kewajiban pasca pengumuman dilaporkan dalam model yang normal • Klaim sebelum diumumkan dilakukan setelah pengajuan - Termasuk yang diizinkan oleh pengadilan © Pearson Education, Inc. publishing as Prentice Hall 17 -15

Other Statements • Biaya Reorganisasi ditampilkan secara terpisah • Bunga yang harus dibayar atau jumlah kemungkinan • Perbedaan dari nilai kontrak harus dicatat • Diharapkan saham atau saham setara emisi harus diungkapkan • Item arus kas yang terkait dengan reorganisasi ditampilkan secara terpisah © Pearson Education, Inc. publishing as Prentice Hall 17 -16
Laporan Keuangan Gabungan • Publikasi Laporan keuangan gabungan disusun untuk semua entitas dalam proses reorganisasi sebagai informasi tambahan - Antar Piutang dan hutang - Dicatat jika perlu © Pearson Education, Inc. publishing as Prentice Hall 17 -17
Corporate Liquidations and Reorganizations Timbul dari Reorganization © Pearson Education, Inc. publishing as Prentice Hall 17 -18
Nilai Reorganization -Mendekati nilai wajar dari badan tanpa mempertimbangkan kewajiban - Diskon arus kas masa depan reorganisasi bisnis -Mempertimbangkan bisnis dan risiko keuangan -Nilai reorganisasi menentukan berapa banyak kreditur yang dipulihkan Bisnis baru akan baik menggunakan -Pelaporan dimulai dari awal - Laporan kewajiban pada nilai sekarang dan pengampunan utang sebagai pos luar biasa 17 -19 © Pearson Education, Inc. publishing as Prentice Hall
Kualifikasi untuk Pelaporan Dimulai dari Awal • Sesaat sebelum dikonfirmasi dari rencana, - Nilai revaluasi harus kurang dari kewajiban sesudah diumumkan dan klaim diperbolehkan, dan - Voting Pemegang saham yang ada menerima kurang dari 50% dari entitas yang baru © Pearson Education, Inc. publishing as Prentice Hall 17 -20
Apply Fresh Start Reporting • Nilai reorganisasi dialokasikan untuk mengidentifikasi aset • Jumlah yang tidak terisi adalah tidak berwujud • Nilai Reorganisasi lebih dari jumlah yang dialokasikan untuk aset yang teridentifikasi • Kewajiban pada nilai saat pada tanggal konfirmasi • Pajak tangguhan mengikuti FASB No. 109 • Menyiapkan laporan akhir dari entitas yang sudah lama © Pearson Education, Inc. publishing as Prentice Hall 17 -21
Reorganization Example • Tiger melakukan reorganisasi pada 1/5/08. Dengan demikian, kewajiban diklasifikasi sebelum diumumkan. • Ini memperoleh pembiayaan jangka pendek, memperoleh peralatan tambahan dan terus operasi melalui 6/31/09 ketika rencana itu disetujui. • Pertama, kita akan melihat laporan pra dan pasca reorganisasi. Kemudian kita akan melanjutkan melalui entri dan penyesuaian yang terjadi. © Pearson Education, Inc. publishing as Prentice Hall 17 -22
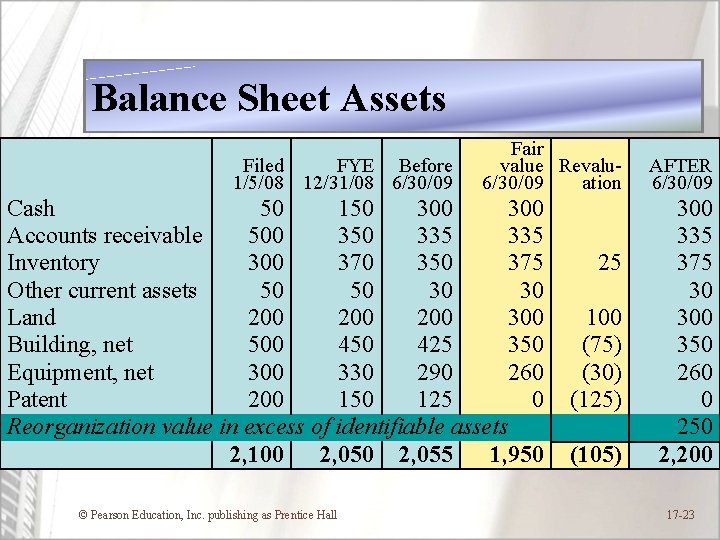
Balance Sheet Assets Filed FYE Before 1/5/08 12/31/08 6/30/09 Fair value Revalu 6/30/09 ation Cash 50 150 300 Accounts receivable 500 350 335 Inventory 300 370 350 375 Other current assets 50 50 30 30 Land 200 200 300 Building, net 500 450 425 350 Equipment, net 300 330 290 260 Patent 200 150 125 0 Reorganization value in excess of identifiable assets 2, 100 2, 055 1, 950 © Pearson Education, Inc. publishing as Prentice Hall 25 100 (75) (30) (125) (105) AFTER 6/30/09 300 335 375 30 300 350 260 0 250 2, 200 17 -23
Changes to Assets Fair values and revaluation amounts are shown on 6/30/09 for comparison. • Tiger meneruskan operasional, mencatat penyusutan dan bahkan memperoleh peralatan dari pengajuan pada 1/5/08 untuk reorganisasi pada 6/30/09. • Reorganisasi merevaluasi aset dengan nilai wajarnya pada tanggal tersebut. Paten-benar dihapuskan. • Tiger mencatat sebuah "nilai Reorganisasi lebih dari aset teridentifikasi" berwujud sebesar $ 250. Tidak semua reorganisasi menghasilkan intangible ini. © Pearson Education, Inc. publishing as Prentice Hall 17 -24
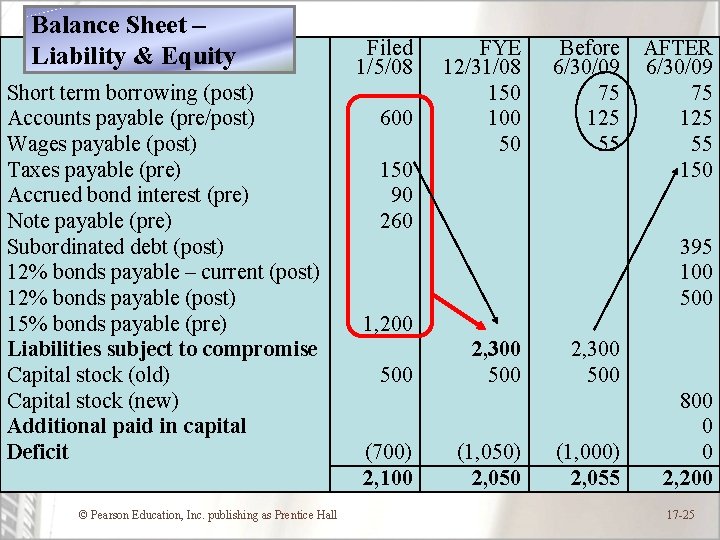
Balance Sheet – Liability & Equity Short term borrowing (post) Accounts payable (pre/post) Wages payable (post) Taxes payable (pre) Accrued bond interest (pre) Note payable (pre) Subordinated debt (post) 12% bonds payable – current (post) 12% bonds payable (post) 15% bonds payable (pre) Liabilities subject to compromise Capital stock (old) Capital stock (new) Additional paid in capital Deficit Filed 1/5/08 FYE 12/31/08 150 100 50 600 150 90 260 1, 200 2, 300 500 © Pearson Education, Inc. publishing as Prentice Hall (700) 2, 100 (1, 050) 2, 050 Before AFTER 6/30/09 75 75 125 55 55 150 395 100 500 2, 300 500 800 0 (1, 000) 0 2, 055 2, 200 17 -25
Apa yang Terjadi dengan Kewajiban? • Setelah pengajuan pada 1/5/08, Tiger mengklasifikasi kewajiban tanpa jaminan dan sebagian dijamin pada saat itu sebagai kewajiban sebelum diumumkan dilakukan kompromi. • Kewajiban sebelum diumumkan tergantung kompromi direklasifikasi atau diselesaikan sesuai dengan rencana. • Dibayarkan pada 12/31/08 rekening tidak termasuk dari $ 600 karena sebelum pengajuan. • Hutang pajak masih harus dibayar, dan akhirnya dicatat kembali secara penuh. © Pearson Education, Inc. publishing as Prentice Hall 17 -26
Perubahan Ekuitas • Beberapa kreditor menerima saham dari reorganisasi perusahaan. Pemilik lama juga menerima saham, tetapi sekarang hanya $100 dari $800 sesuai nilai buku. . • Penurunan dihapus: mulai baru! © Pearson Education, Inc. publishing as Prentice Hall 17 -27
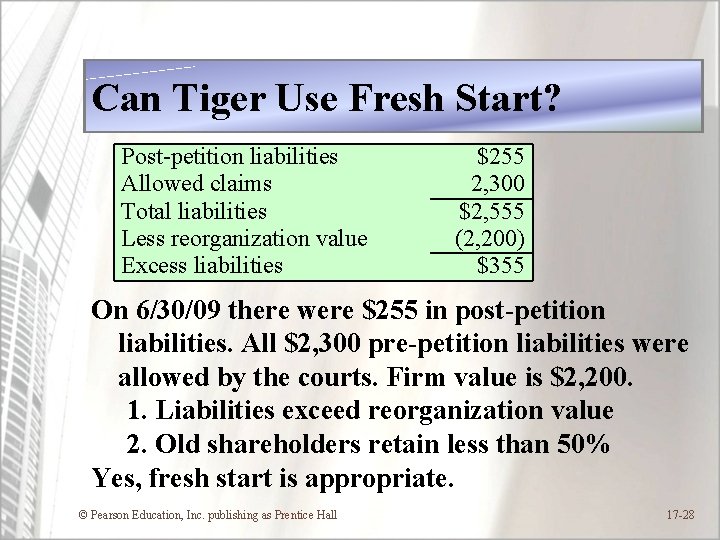
Can Tiger Use Fresh Start? Post-petition liabilities Allowed claims Total liabilities Less reorganization value Excess liabilities $255 2, 300 $2, 555 (2, 200) $355 On 6/30/09 there were $255 in post-petition liabilities. All $2, 300 pre-petition liabilities were allowed by the courts. Firm value is $2, 200. 1. Liabilities exceed reorganization value 2. Old shareholders retain less than 50% Yes, fresh start is appropriate. © Pearson Education, Inc. publishing as Prentice Hall 17 -28
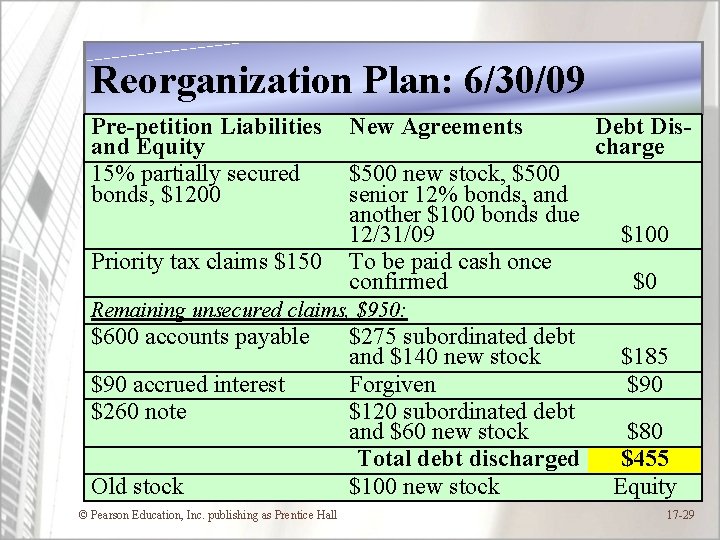
Reorganization Plan: 6/30/09 Pre-petition Liabilities New Agreements Debt Disand Equity charge 15% partially secured $500 new stock, $500 bonds, $1200 senior 12% bonds, and another $100 bonds due 12/31/09 $100 Priority tax claims $150 To be paid cash once confirmed $0 Remaining unsecured claims, $950: $600 accounts payable $90 accrued interest $260 note Old stock © Pearson Education, Inc. publishing as Prentice Hall $275 subordinated debt and $140 new stock Forgiven $120 subordinated debt and $60 new stock Total debt discharged $100 new stock $185 $90 $80 $455 Equity 17 -29
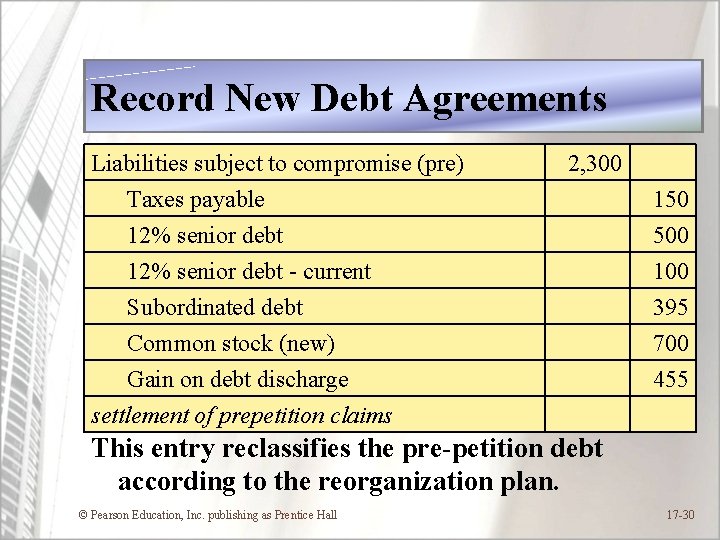
Record New Debt Agreements 2, 300 Liabilities subject to compromise (pre) Taxes payable 12% senior debt - current 150 500 100 Subordinated debt Common stock (new) Gain on debt discharge settlement of prepetition claims 395 700 455 This entry reclassifies the pre-petition debt according to the reorganization plan. © Pearson Education, Inc. publishing as Prentice Hall 17 -30
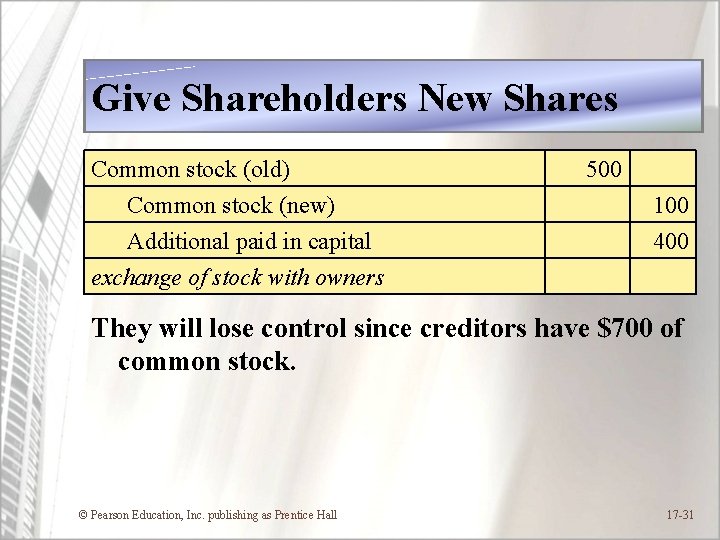
Give Shareholders New Shares Common stock (old) Common stock (new) Additional paid in capital exchange of stock with owners 500 100 400 They will lose control since creditors have $700 of common stock. © Pearson Education, Inc. publishing as Prentice Hall 17 -31
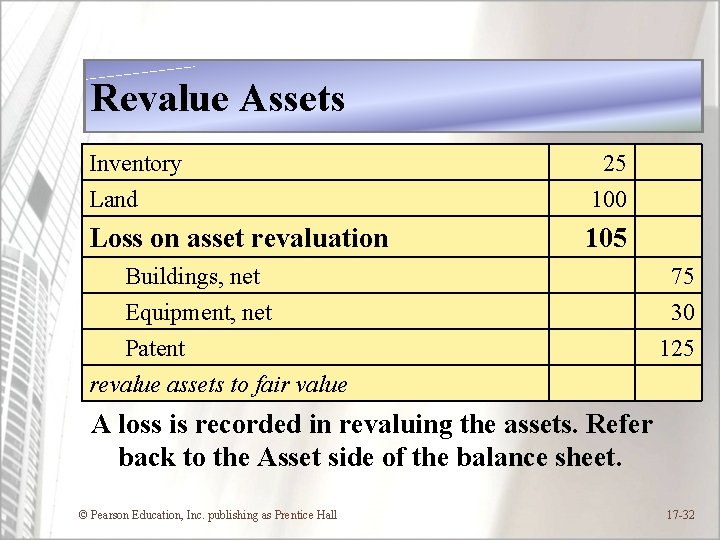
Revalue Assets Inventory Land 25 100 Loss on asset revaluation 105 Buildings, net Equipment, net Patent revalue assets to fair value 75 30 125 A loss is recorded in revaluing the assets. Refer back to the Asset side of the balance sheet. © Pearson Education, Inc. publishing as Prentice Hall 17 -32
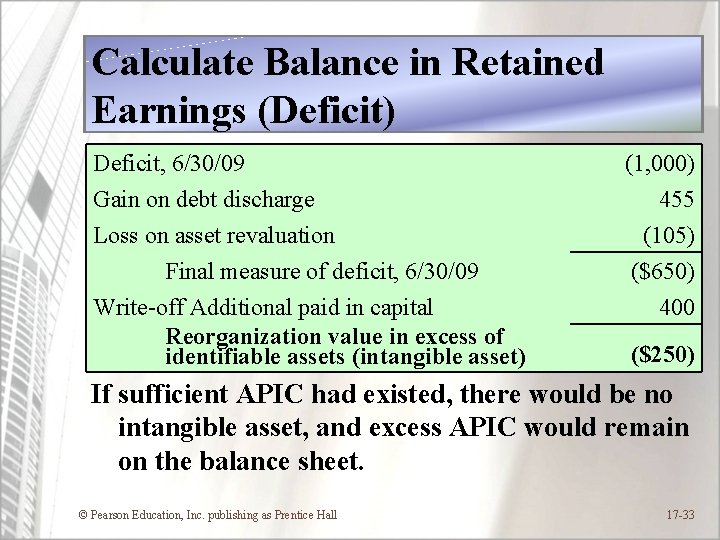
Calculate Balance in Retained Earnings (Deficit) Deficit, 6/30/09 Gain on debt discharge Loss on asset revaluation Final measure of deficit, 6/30/09 Write-off Additional paid in capital Reorganization value in excess of identifiable assets (intangible asset) (1, 000) 455 (105) ($650) 400 ($250) If sufficient APIC had existed, there would be no intangible asset, and excess APIC would remain on the balance sheet. © Pearson Education, Inc. publishing as Prentice Hall 17 -33
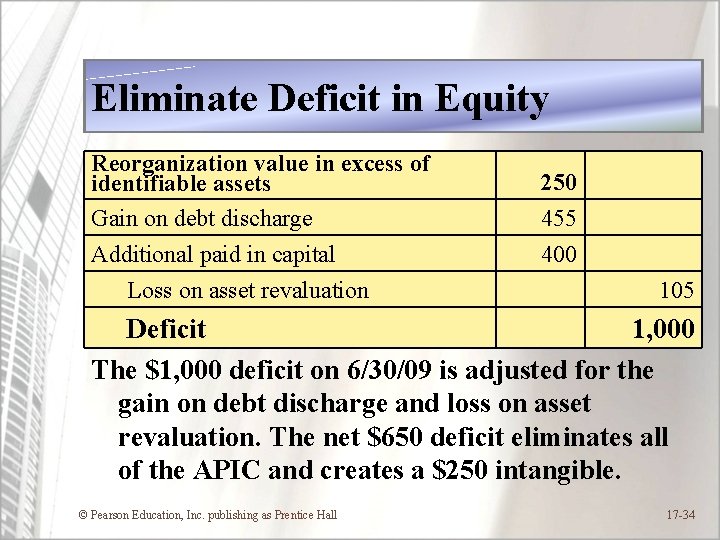
Eliminate Deficit in Equity Reorganization value in excess of identifiable assets Gain on debt discharge Additional paid in capital Loss on asset revaluation 250 455 400 105 Deficit 1, 000 The $1, 000 deficit on 6/30/09 is adjusted for the gain on debt discharge and loss on asset revaluation. The net $650 deficit eliminates all of the APIC and creates a $250 intangible. © Pearson Education, Inc. publishing as Prentice Hall 17 -34
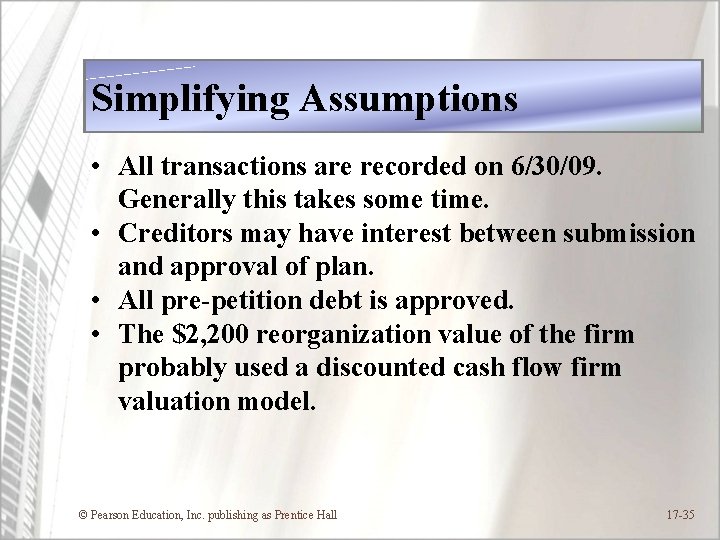
Simplifying Assumptions • All transactions are recorded on 6/30/09. Generally this takes some time. • Creditors may have interest between submission and approval of plan. • All pre-petition debt is approved. • The $2, 200 reorganization value of the firm probably used a discounted cash flow firm valuation model. © Pearson Education, Inc. publishing as Prentice Hall 17 -35
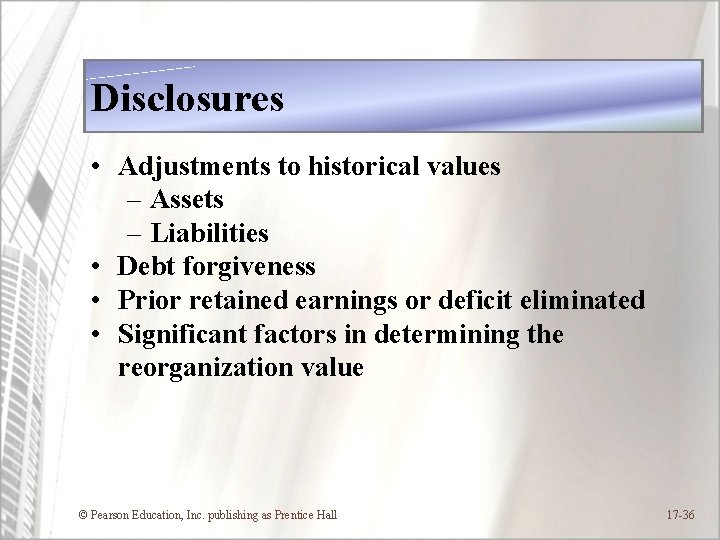
Disclosures • Adjustments to historical values – Assets – Liabilities • Debt forgiveness • Prior retained earnings or deficit eliminated • Significant factors in determining the reorganization value © Pearson Education, Inc. publishing as Prentice Hall 17 -36
All rights reserved. No part of this publication may be reproduced, stored in a retrieval system, or transmitted, in any form or by any means, electronic, mechanical, photocopying, recording, or otherwise, without the prior written permission of the publisher. Printed in the United States of America. Copyright © 2009 Pearson Education, Inc. Publishing as Prentice Hall © Pearson Education, Inc. publishing as Prentice Hall 17 -37
- Slides: 37