La televisione Etimologia della parola televisione vedere a

- Slides: 29
La televisione (Etimologia della parola tele-visione: “vedere a distanza”)
L’attività televisiva è un’attività imprenditoriale che consiste nell’offerta continuata di programmi rivolta al pubblico; il numero dei telespettatori determina, in modo diretto o indiretto, l’ammontare dei ricavi dell’impresa televisiva. L’obiettivo della competizione televisiva è la conquista del maggior numero possibile di ascoltatori. Il mercato della televisione è quindi l’incontro fra l’offerta di comunicazione audiovisiva da parte dei mezzi televisivi e la domanda dei programmi da parte del pubblico. Cambia, secondo il modello Tv, lo scambio economico: il canone per il servizio pubblico, la pubblicità per la tv commerciale, gli abbonamenti per la pay.
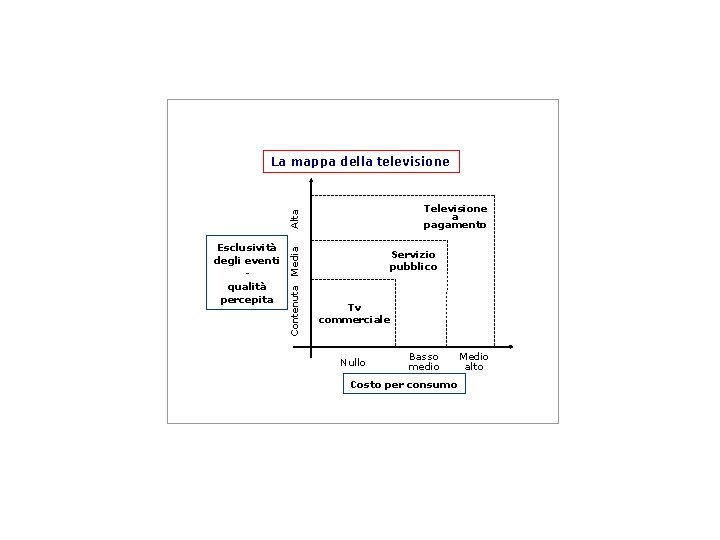
La mappa della televisione Esclusività degli eventi qualità percepita Contenuta Media Alta Televisione a pagamento Servizio pubblico Tv commerciale Nullo Basso medio Costo per consumo Medio alto
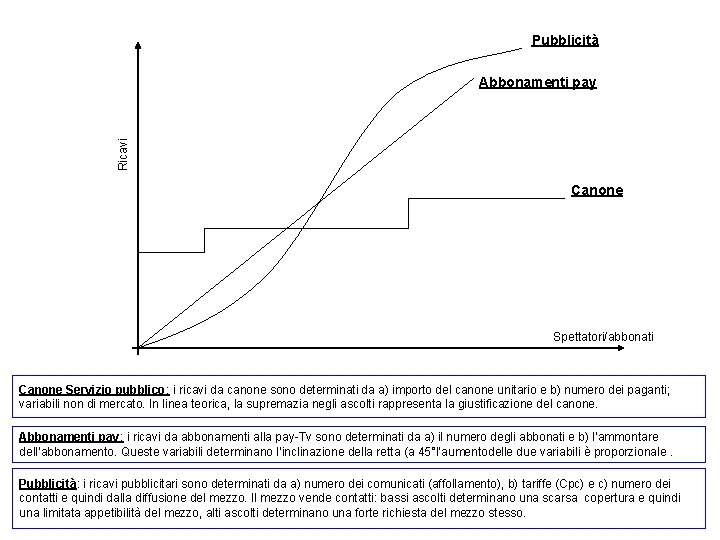
Pubblicità Ricavi Abbonamenti pay Canone Spettatori/abbonati Canone Servizio pubblico: i ricavi da canone sono determinati da a) importo del canone unitario e b) numero dei paganti; variabili non di mercato. In linea teorica, la supremazia negli ascolti rappresenta la giustificazione del canone. Abbonamenti pay: i ricavi da abbonamenti alla pay-Tv sono determinati da a) il numero degli abbonati e b) l’ammontare dell’abbonamento. Queste variabili determinano l’inclinazione della retta (a 45°l’aumentodelle due variabili è proporzionale. Pubblicità: i ricavi pubblicitari sono determinati da a) numero dei comunicati (affollamento), b) tariffe (Cpc) e c) numero dei contatti e quindi dalla diffusione del mezzo. Il mezzo vende contatti: bassi ascolti determinano una scarsa copertura e quindi una limitata appetibilità del mezzo, alti ascolti determinano una forte richiesta del mezzo stesso.
FEDERICO DI CHIO - Direttore Marketing strategico di Mediaset e direttore editoriale di Link. Idee per la televisione. Insegna Strategie delle imprese audiovisive all’Università Cattolica di Milano. GIÀ E NON ANCORA (2018) Si confermano i seguenti movimenti tendenziali: – l’affermazione del paradigma d’offerta e di consumo anytime (in qualsiasi momento), anywhere (dovunque), any-device (qualsiasi dispositivo), che mette sempre più al centro dei giochi lo spettatoreutente; – la costituzione, per aggregazione di comparti diversi e per consolidamento di imprese dello stesso settore, di giganti integrati che operano nel settore convergente dei media, della produzione e distribuzione dei contenuti, delle telecomunicazioni, dell’elettronica di consumo, della tecnologia digitale; – la globalizzazione del mercato dei contenuti, e la correlata inflazione dei costi di realizzazione e di marketing; – la perdita di rilevanza dei vecchi intermediari (sia i broadcaster sia gli operatori pay); e di contro la nascita e il rapido consolidamento di nuovi intermediari: indicizzatori e motori di ricerca (Google/You. Tube), aggregatori di contenuti (Netflix, Amazon), aggregatori di audience (Facebook, Snapchat, Instagram) che sempre più assumono una funzione neo-editoriale; – la crescente compatibilità tra protocolli trasmissivi (televisivi/broadband, fisso/mobile), che porta alla fungibilità dei device d’accesso, tutti oramai dotati di schermo e servizi applicativi.
FEDERICO DI CHIO - Direttore Marketing strategico di Mediaset e direttore editoriale di Link. Idee per la televisione. Insegna Strategie delle imprese audiovisive all’Università Cattolica di Milano. GIÀ E NON ANCORA (2018) Si registrano aree di resistenza. 1) La visione di contenuti televisivi è largamente preponderante rispetto a ogni altra forma di fruizione di contenuti video. Anche in un mercato evoluto come quello americano, la visione della tv pesa per l’ 81% del totale; mentre il consumo di contenuti video che transita attraverso device multimediali, Dvd e Blu-ray, pc, smartphone e console (i videogame) vale il 19% (elaborazione su dati Nielsen – Total Audience Report, 1 Q 2017). È vero che presso le fasce più giovani il peso della Tv si ridimensiona molto, ma di qui a parlare di perdita di centralità della televisione ce ne corre, anche perché una bella fetta dei contenuti fruiti attraverso altri device è comunque di natura televisiva. 2) Il consumo di televisione (sul televisore) rimane ancora in grandissima parte lineare, condiviso e rituale. L’incidenza delle nuove modalità di visione è in rapida crescita, ma la tenuta del consumo live è significativa e sfida il mantra apocalittico sulla morte della televisione lineare. 3) L’audiovisivo fisico (come il libro di carta e il disco in cd o vinile) si sta mostrando assai più resiliente del previsto. Se guardiamo all’home video nei mercati meno evoluti – Italia in testa – il physical ancora prevale sul digital (75% vs 25%). 4) La globalizzazione della produzione e della distribuzione e l’inflazione dei costi di realizzazione e di marketing creano le condizioni per una produzione globale “indipendente”, realizzata da soggetti diversi dai grandi gruppi e in distretti periferici rispetto ai grandi hub dell’intrattenimento mondiale (come Turchia, Scandinavia, Corea, Israele) e che consegna contenuti di qualità e di costo relativamente più moderato; o una produzione locale che acquista grande rilevanza sui relativi mercati.
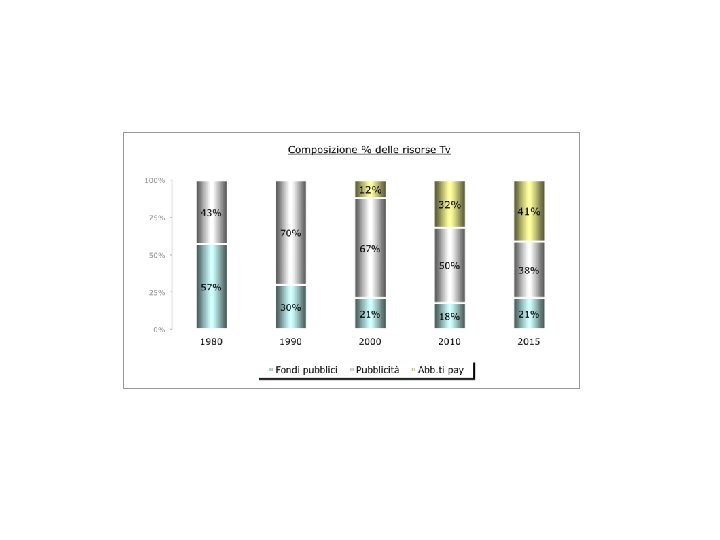
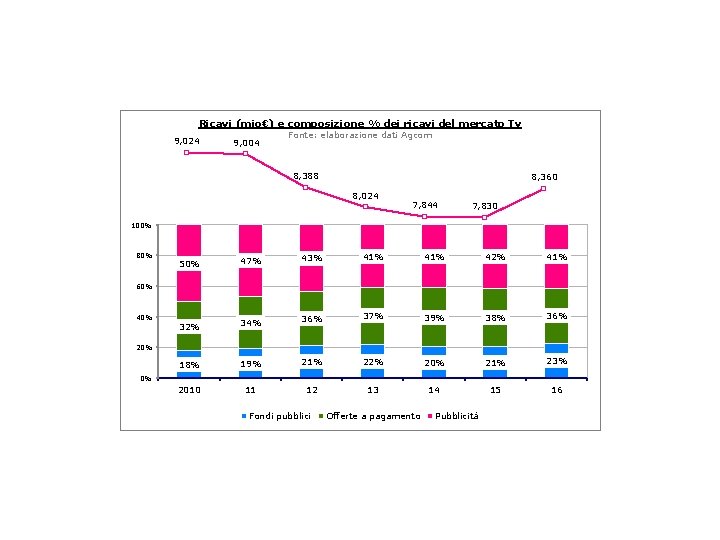
Ricavi (mio€) e composizione % dei ricavi del mercato Tv 9, 024 9, 004 Fonte: elaborazione dati Agcom 8, 388 8, 360 8, 024 7, 844 7, 830 100% 80% 50% 47% 43% 41% 42% 41% 32% 34% 36% 37% 39% 38% 36% 18% 19% 21% 22% 20% 21% 23% 2010 11 12 13 14 15 16 60% 40% 20% 0% Fondi pubblici Offerte a pagamento Pubblicità
Ricavi delle Tv (2016) Fonte: elaborazione dati Agcom Tv a pagamento; 3, 381; 40% Tv in chiaro; 4, 979; 60%
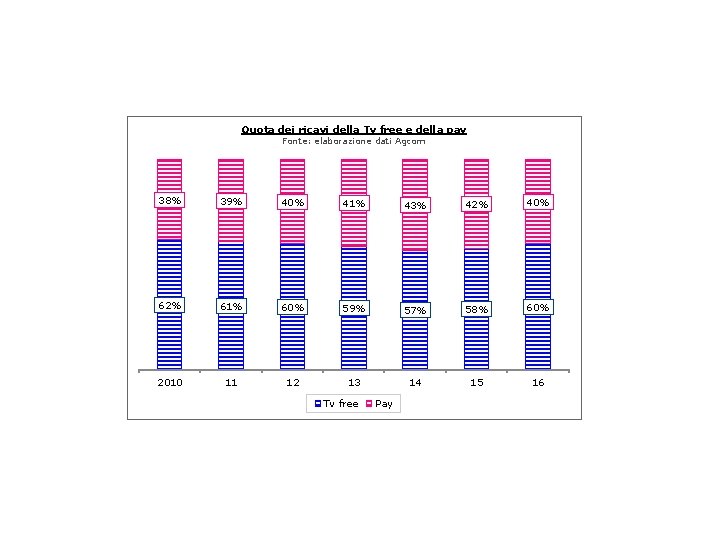
Quota dei ricavi della Tv free e della pay Fonte: elaborazione dati Agcom 38% 39% 40% 41% 43% 42% 40% 62% 61% 60% 59% 57% 58% 60% 2010 11 12 13 14 15 16 Tv free Pay
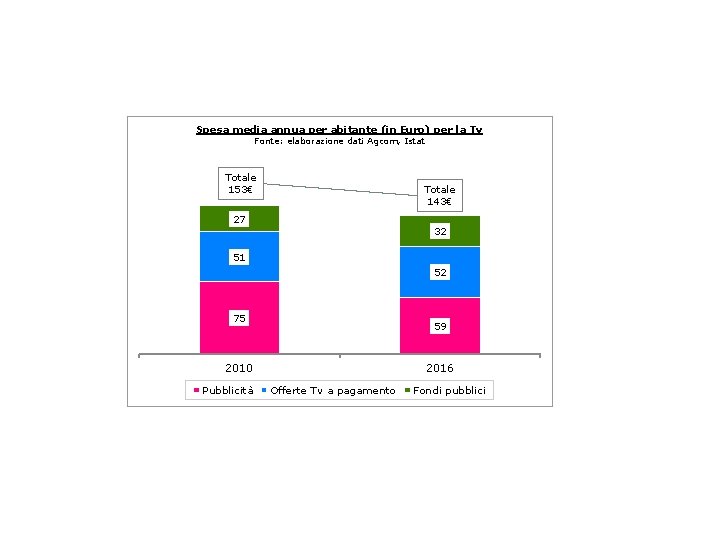
Spesa media annua per abitante (in Euro) per la Tv Fonte: elaborazione dati Agcom, Istat Totale 153€ Totale 143€ 27 32 51 52 75 59 2010 Pubblicità 2016 Offerte Tv a pagamento Fondi pubblici
I principali servizi pubblici europei
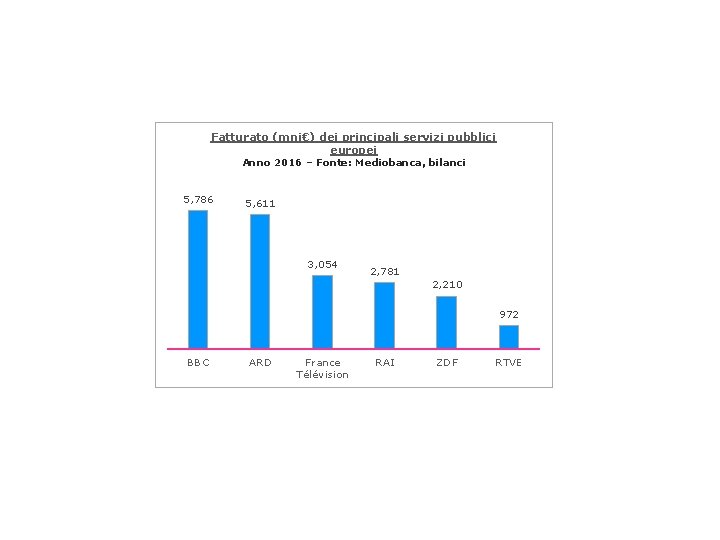
Fatturato (mni€) dei principali servizi pubblici europei Anno 2016 – Fonte: Mediobanca, bilanci 5, 786 5, 611 3, 054 2, 781 2, 210 972 BBC ARD France Télévision RAI ZDF RTVE
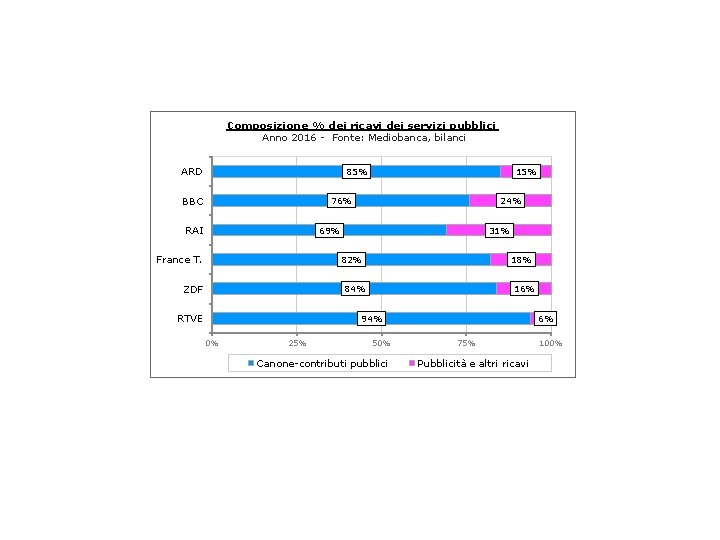
Composizione % dei ricavi dei servizi pubblici Anno 2016 - Fonte: Mediobanca, bilanci ARD 85% BBC 15% 76% RAI 24% 69% France T. 31% 82% ZDF 18% 84% RTVE 16% 94% 0% 25% 50% Canone-contributi pubblici 6% 75% Pubblicità e altri ricavi 100%
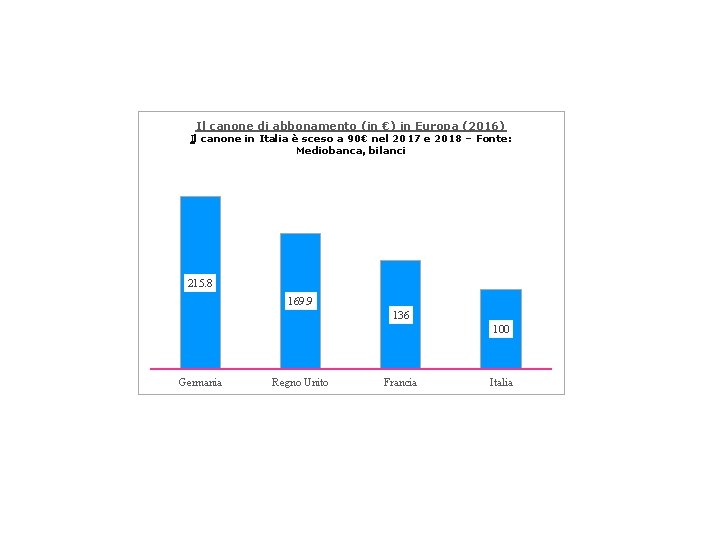
Il canone di abbonamento (in €) in Europa (2016) Il canone in Italia è sceso a 90€ nel 2017 e 2018 – Fonte: Mediobanca, bilanci 215. 8 169. 9 136 100 Germania Regno Unito Francia Italia
Le principali imprese media
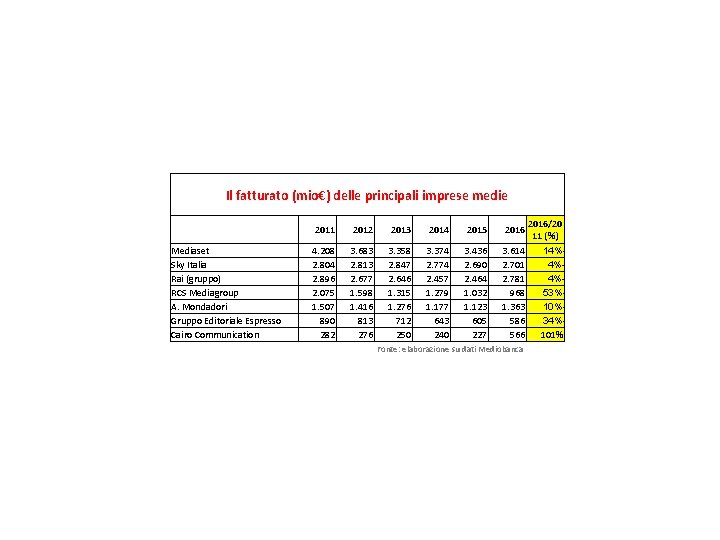
Il fatturato (mio€) delle principali imprese medie Mediaset Sky Italia Rai (gruppo) RCS Mediagroup A. Mondadori Gruppo Editoriale Espresso Cairo Communication 2011 2012 2013 2014 2015 4. 208 2. 804 2. 896 2. 075 1. 507 890 282 3. 683 2. 813 2. 677 1. 598 1. 416 813 276 3. 358 2. 847 2. 646 1. 315 1. 276 712 250 3. 374 2. 774 2. 457 1. 279 1. 177 643 240 3. 436 2. 690 2. 464 1. 032 1. 123 605 227 2016/20 11 (%) 3. 614 14%2. 701 4%2. 781 4%968 53%1. 363 10%586 34%566 101% 2016 Fonte: elaborazione su dati Mediobanca
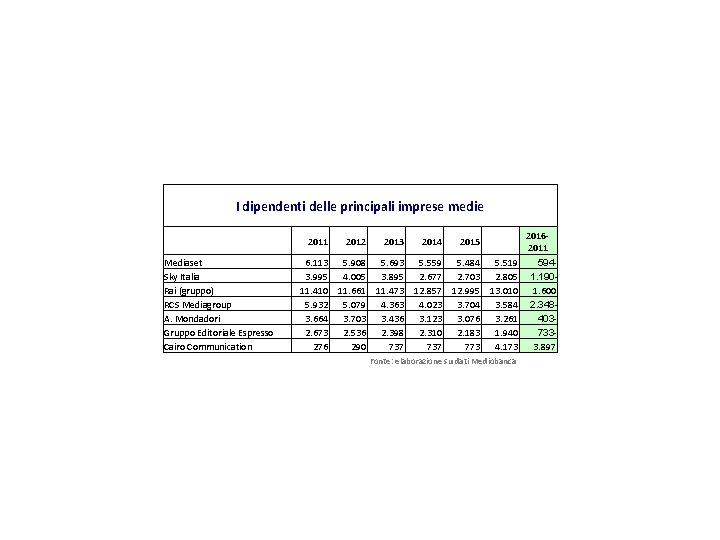
I dipendenti delle principali imprese medie Mediaset Sky Italia Rai (gruppo) RCS Mediagroup A. Mondadori Gruppo Editoriale Espresso Cairo Communication 2011 2012 2013 2014 6. 113 3. 995 11. 410 5. 932 3. 664 2. 673 276 5. 908 4. 005 11. 661 5. 079 3. 703 2. 536 290 5. 693 3. 895 11. 473 4. 363 3. 436 2. 398 737 5. 559 2. 677 12. 857 4. 023 3. 123 2. 310 737 2015 5. 484 2. 703 12. 995 3. 704 3. 076 2. 183 773 5. 519 2. 805 13. 010 3. 584 3. 261 1. 940 4. 173 Fonte: elaborazione su dati Mediobanca 20162011 5941. 1901. 600 2. 3484037333. 897
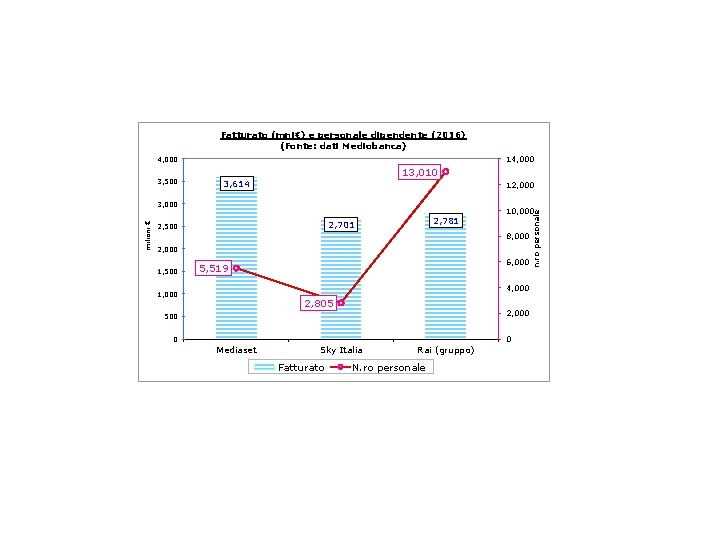
Fatturato (mni€) e personale dipendente (2016) (Fonte: dati Mediobanca) 14, 000 3, 614 12, 000 milioni € 3, 000 10, 000 2, 781 2, 701 2, 500 8, 000 2, 000 1, 500 6, 000 5, 519 4, 000 1, 000 2, 805 2, 000 500 0 0 Mediaset Sky Italia Fatturato Rai (gruppo) N. ro personale n. ro personale 3, 500 13, 010
La pubblicità
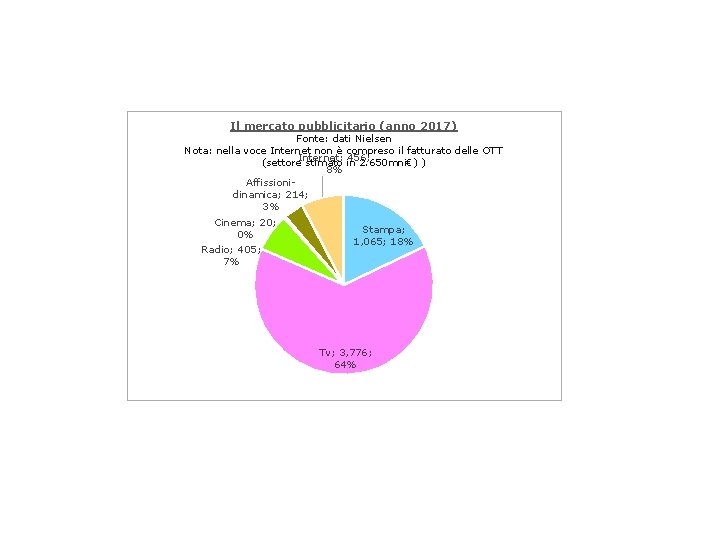
Il mercato pubblicitario (anno 2017) Fonte: dati Nielsen Nota: nella voce Internet non è compreso il fatturato delle OTT 456; (settore. Internet; stimato in 2. 650 mni€) ) 8% Affissionidinamica; 214; 3% Cinema; 20; 0% Radio; 405; 7% Stampa; 1, 065; 18% Tv; 3, 776; 64%
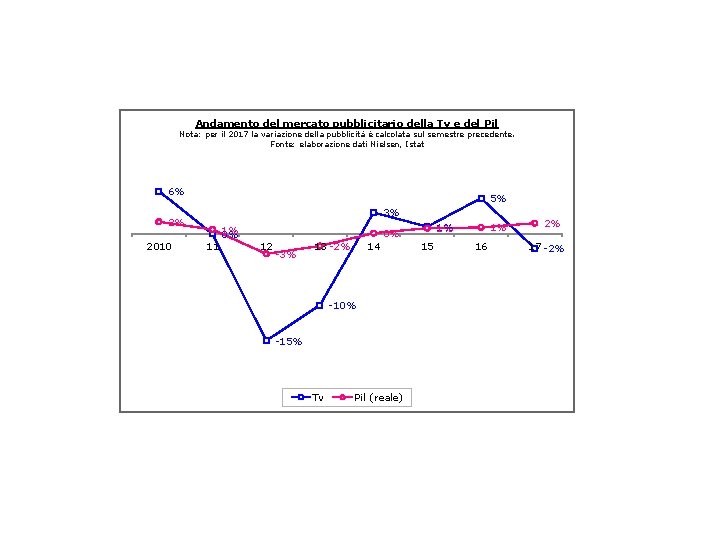
Andamento del mercato pubblicitario della Tv e del Pil Nota: per il 2017 la variazione della pubblicità è calcolata sul semestre precedente. Fonte: elaborazione dati Nielsen, Istat 6% 5% 3% 2% 2010 1% 0% 11 1% 0% 12 -3% 13 -2% 14 -10% -15% Tv Pil (reale) 15 1% 16 2% 17 -2%
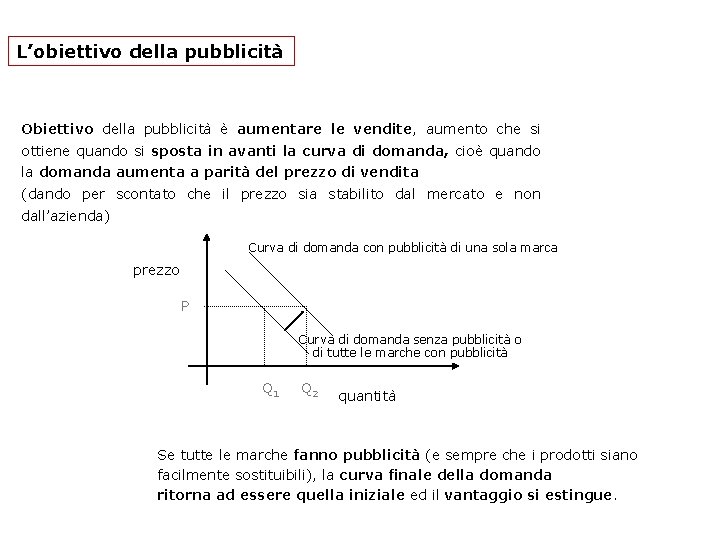
L’obiettivo della pubblicità Obiettivo della pubblicità è aumentare le vendite, aumento che si ottiene quando si sposta in avanti la curva di domanda, cioè quando la domanda aumenta a parità del prezzo di vendita (dando per scontato che il prezzo sia stabilito dal mercato e non dall’azienda) Curva di domanda con pubblicità di una sola marca prezzo P Curva di domanda senza pubblicità o di tutte le marche con pubblicità Q 1 Q 2 quantità Se tutte le marche fanno pubblicità (e sempre che i prodotti siano facilmente sostituibili), la curva finale della domanda ritorna ad essere quella iniziale ed il vantaggio si estingue.
L’audiovisivo ha difficoltà ad essere commercializzato in quanto: assolve compiti prevalentemente leggeri, il passatempo, il divertimento. È un prodotto scarsamente esclusivo e ha ampi sostituti gratuiti. Il suo consumo non offre valore aggiuntivo al consumatore da poter essere speso con gli altri. Cosa offre in più al consumatore rispetto agli altri non consumatori? Nulla: sono scarsi i valori di confronto (possedere un esclusivo bene fisico o andare in crociera differenzia molto di più che comprare la visione di un programma). La difficoltà di assegnare ad un programma un prezzo riconosciuto da tutti. La percezione diffusa nella gente che i beni dell’intelletto non possano essere oggetto di scambio. Nella società dell’informazione è difficile mercificare proprio la comunicazione. La tecnologia favorisce lo scambio libero di comunicazione. Ogni svolta tecnologica agevola l’acquisizione gratuita dei programmi (prima la musica e il cinema, ora i video: la lotta fra la naturale tendenza alla libera circolazione dei prodotti audiovisivi e le chiusura dei produttori, continua!).
Si sceglie la rete o il programma?
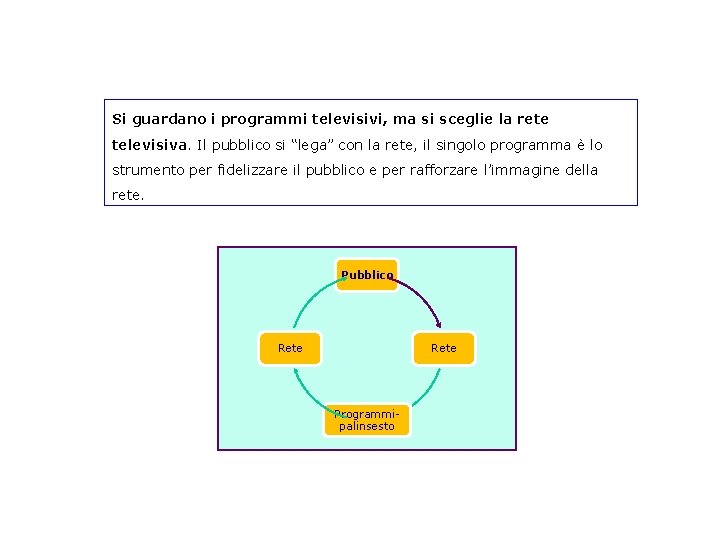
Si guardano i programmi televisivi, ma si sceglie la rete televisiva. Il pubblico si “lega” con la rete, il singolo programma è lo strumento per fidelizzare il pubblico e per rafforzare l’immagine della rete. Pubblico Rete Programmipalinsesto
L’identità di rete Se andiamo in un ristorante cinese è molto difficile che si ordini una pizza napoletana (anche se fosse inserita nel menù). Se una Tv riesce a capire quale sia la identità che il suo pubblico percepisce, allora vuol dire che quella tv ha definito un sistema di valori che tutti insieme danno ai programmi di quella televisione il brand, il peso di una marca. E quanto più il programma che mandiamo in onda è vicino al brand tanto più avremo successo, andando dal nostro tradizionale 20 al 30% di audience. E se non ci andiamo vicino facciamo lo stesso non il 10%, che ci meritiamo, ma il 18%. Ti premiano di più e ti castigano meno di quello che ti meriti!