Hankkeiden investointilaskenta VeliPekka Tanhuanp 2 Suora pomitus Esittjn
- Slides: 12
Hankkeiden investointilaskenta Veli-Pekka Tanhuanpää
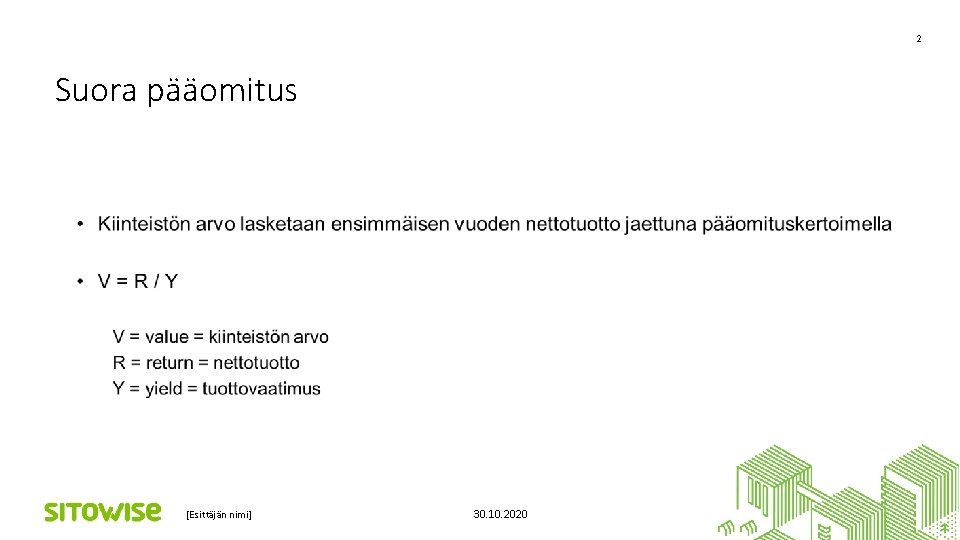
2 Suora pääomitus [Esittäjän nimi] 30. 10. 2020
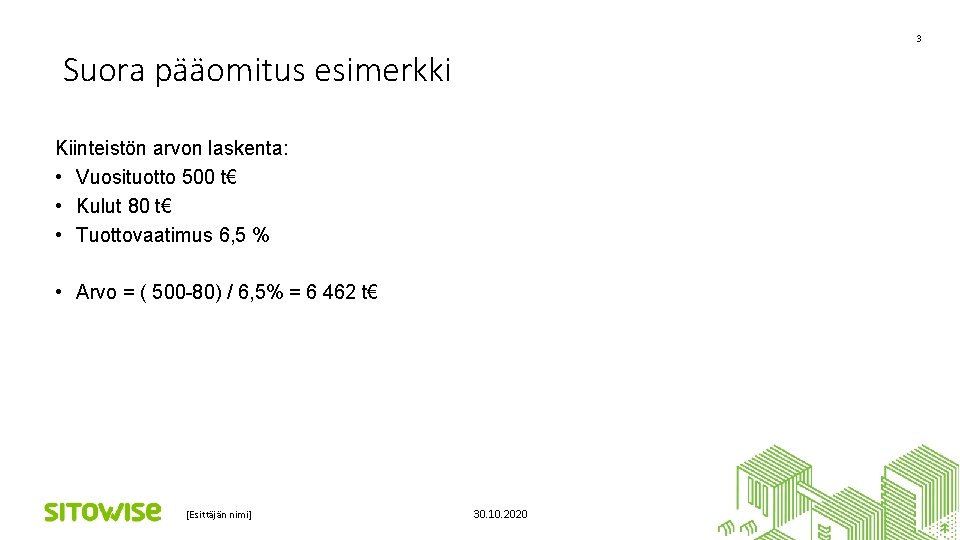
3 Suora pääomitus esimerkki Kiinteistön arvon laskenta: • Vuosituotto 500 t€ • Kulut 80 t€ • Tuottovaatimus 6, 5 % • Arvo = ( 500 -80) / 6, 5% = 6 462 t€ [Esittäjän nimi] 30. 10. 2020
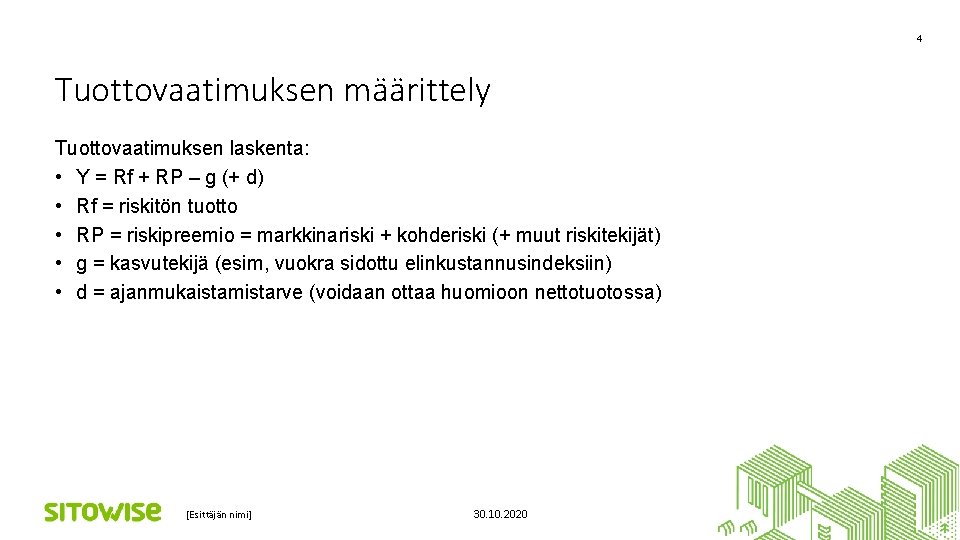
4 Tuottovaatimuksen määrittely Tuottovaatimuksen laskenta: • Y = Rf + RP – g (+ d) • Rf = riskitön tuotto • RP = riskipreemio = markkinariski + kohderiski (+ muut riskitekijät) • g = kasvutekijä (esim, vuokra sidottu elinkustannusindeksiin) • d = ajanmukaistamistarve (voidaan ottaa huomioon nettotuotossa) [Esittäjän nimi] 30. 10. 2020
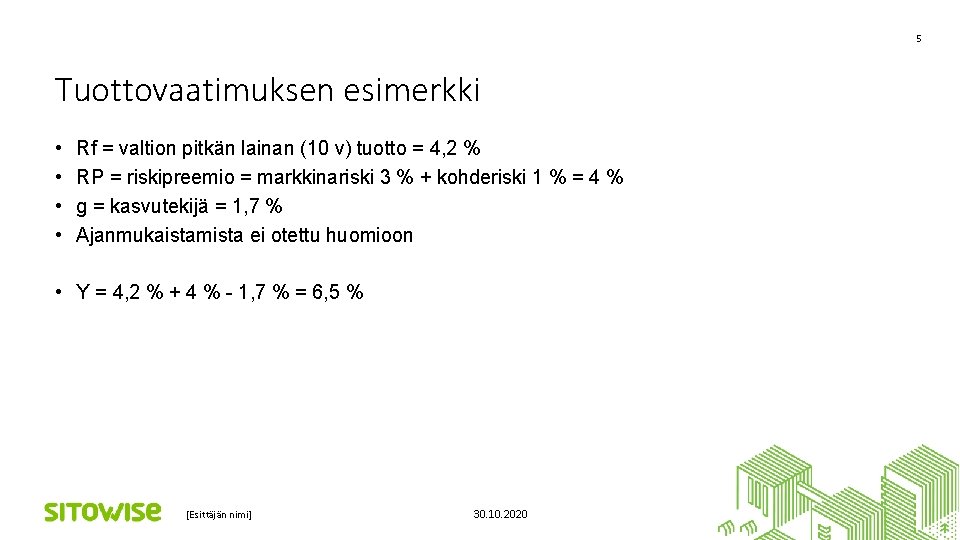
5 Tuottovaatimuksen esimerkki • • Rf = valtion pitkän lainan (10 v) tuotto = 4, 2 % RP = riskipreemio = markkinariski 3 % + kohderiski 1 % = 4 % g = kasvutekijä = 1, 7 % Ajanmukaistamista ei otettu huomioon • Y = 4, 2 % + 4 % - 1, 7 % = 6, 5 % [Esittäjän nimi] 30. 10. 2020
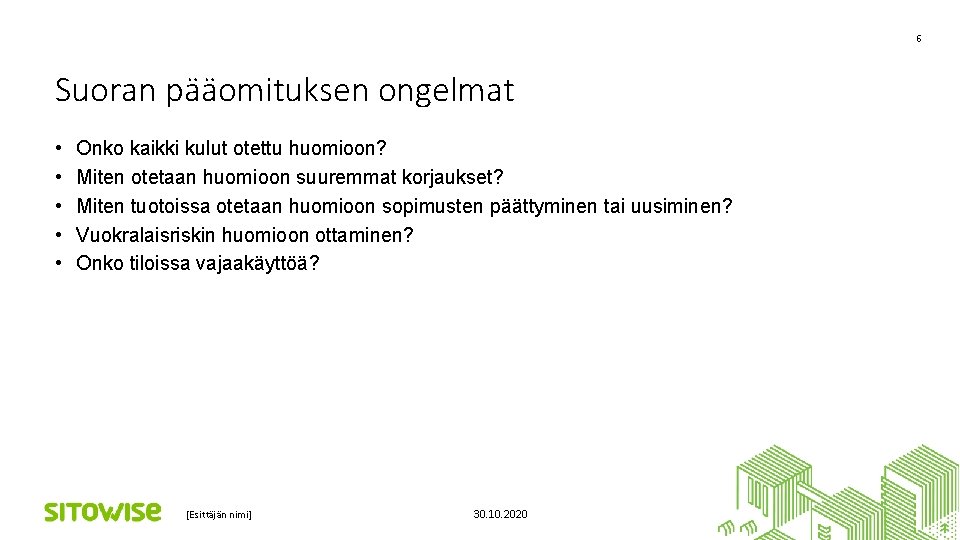
6 Suoran pääomituksen ongelmat • • • Onko kaikki kulut otettu huomioon? Miten otetaan huomioon suuremmat korjaukset? Miten tuotoissa otetaan huomioon sopimusten päättyminen tai uusiminen? Vuokralaisriskin huomioon ottaminen? Onko tiloissa vajaakäyttöä? [Esittäjän nimi] 30. 10. 2020
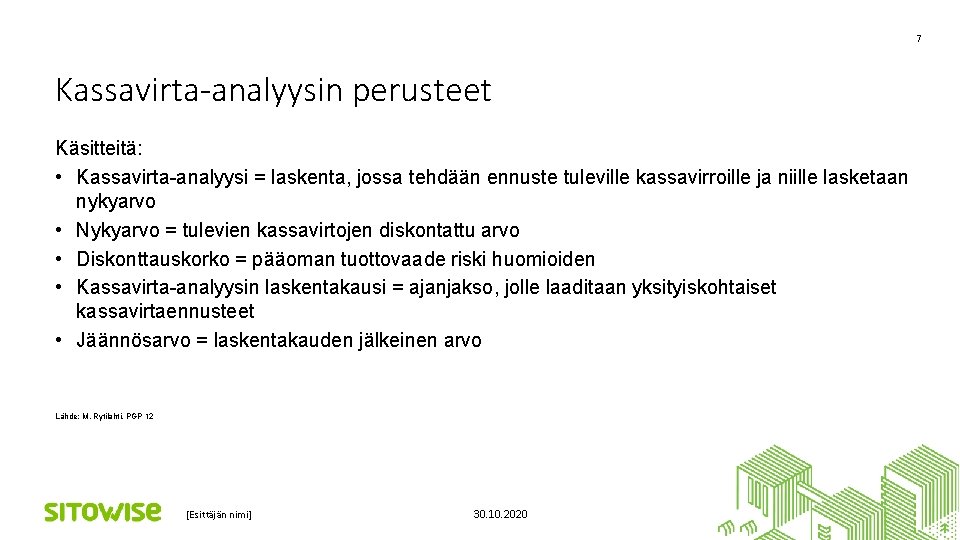
7 Kassavirta-analyysin perusteet Käsitteitä: • Kassavirta-analyysi = laskenta, jossa tehdään ennuste tuleville kassavirroille ja niille lasketaan nykyarvo • Nykyarvo = tulevien kassavirtojen diskontattu arvo • Diskonttauskorko = pääoman tuottovaade riski huomioiden • Kassavirta-analyysin laskentakausi = ajanjakso, jolle laaditaan yksityiskohtaiset kassavirtaennusteet • Jäännösarvo = laskentakauden jälkeinen arvo Lähde: M. Rytilahti, PGP 12 [Esittäjän nimi] 30. 10. 2020
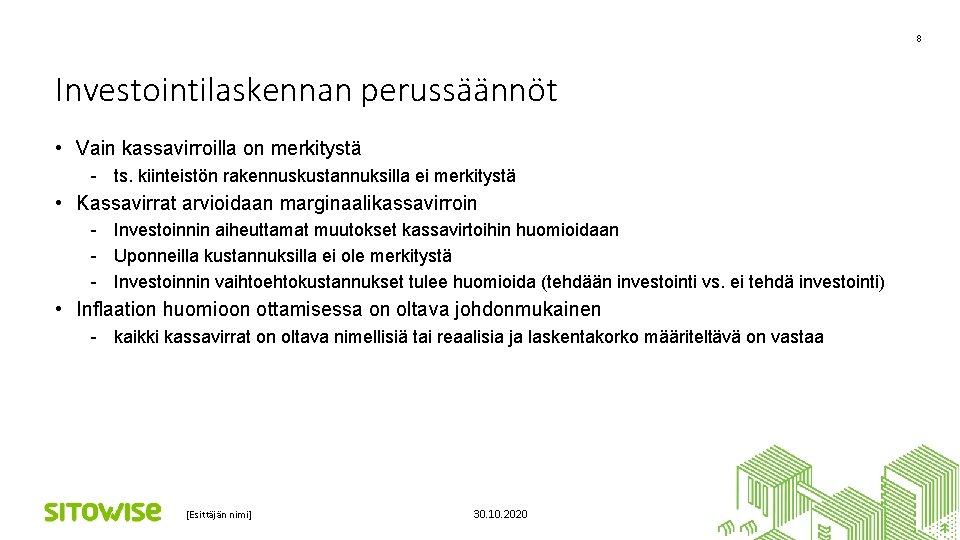
8 Investointilaskennan perussäännöt • Vain kassavirroilla on merkitystä - ts. kiinteistön rakennuskustannuksilla ei merkitystä • Kassavirrat arvioidaan marginaalikassavirroin - Investoinnin aiheuttamat muutokset kassavirtoihin huomioidaan - Uponneilla kustannuksilla ei ole merkitystä - Investoinnin vaihtoehtokustannukset tulee huomioida (tehdään investointi vs. ei tehdä investointi) • Inflaation huomioon ottamisessa on oltava johdonmukainen - kaikki kassavirrat on oltava nimellisiä tai reaalisia ja laskentakorko määriteltävä on vastaa [Esittäjän nimi] 30. 10. 2020
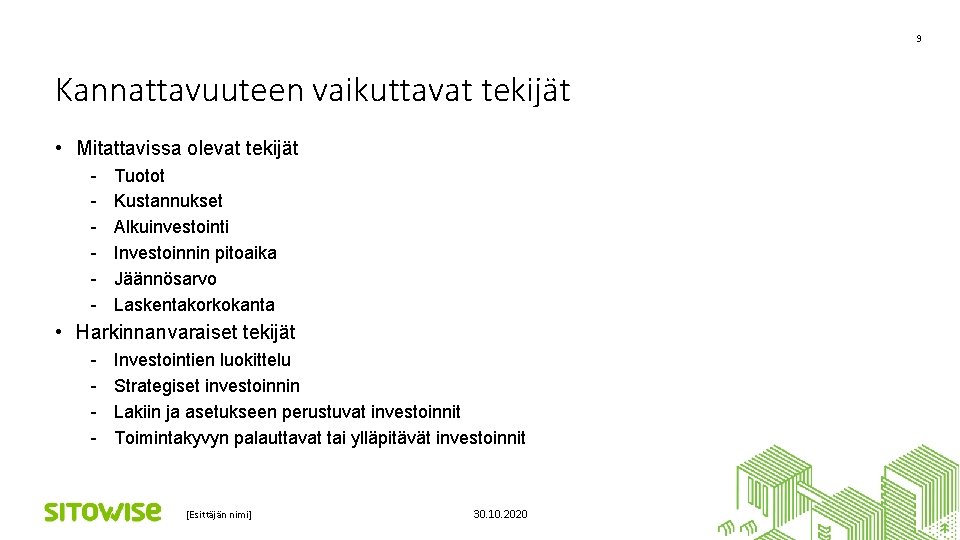
9 Kannattavuuteen vaikuttavat tekijät • Mitattavissa olevat tekijät - Tuotot Kustannukset Alkuinvestointi Investoinnin pitoaika Jäännösarvo Laskentakorkokanta • Harkinnanvaraiset tekijät - Investointien luokittelu Strategiset investoinnin Lakiin ja asetukseen perustuvat investoinnit Toimintakyvyn palauttavat tai ylläpitävät investoinnit [Esittäjän nimi] 30. 10. 2020
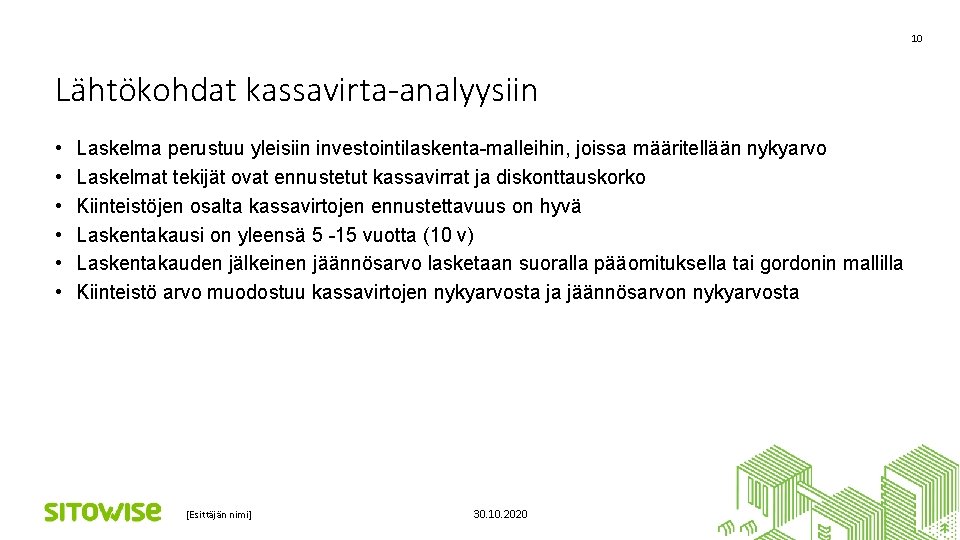
10 Lähtökohdat kassavirta-analyysiin • • • Laskelma perustuu yleisiin investointilaskenta-malleihin, joissa määritellään nykyarvo Laskelmat tekijät ovat ennustetut kassavirrat ja diskonttauskorko Kiinteistöjen osalta kassavirtojen ennustettavuus on hyvä Laskentakausi on yleensä 5 -15 vuotta (10 v) Laskentakauden jälkeinen jäännösarvo lasketaan suoralla pääomituksella tai gordonin mallilla Kiinteistö arvo muodostuu kassavirtojen nykyarvosta ja jäännösarvon nykyarvosta [Esittäjän nimi] 30. 10. 2020
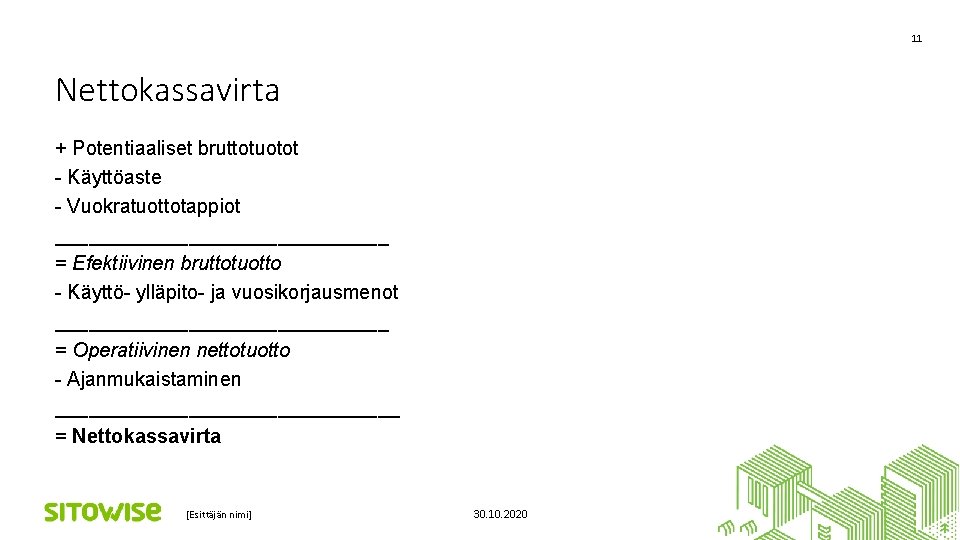
11 Nettokassavirta + Potentiaaliset bruttotuotot - Käyttöaste - Vuokratuottotappiot _______________ = Efektiivinen bruttotuotto - Käyttö- ylläpito- ja vuosikorjausmenot _______________ = Operatiivinen nettotuotto - Ajanmukaistaminen ________________ = Nettokassavirta [Esittäjän nimi] 30. 10. 2020
12 Yhteenveto • Kassavirtalaskelmat perustuvat yhtenevään teoriaan yritysten investointilaskennan ja arvonmääritysten kanssa • Laskenta on yksinkertaista • Tiedon kerääminen ja jalostaminen kassavirta-analyysiin työlästä • Kassavirtojen ennustettavuus on hyvä • Epävarmuustekijöistä huolimatta perusteltu kassavirtaennuste on aina parempi kuin kaavamainen laskenta tai jonkin erän huomioimatta jättäminen • Ajanmukaistamisen huomioiminen on avainkysymys • Suora pääomitus on yksinkertainen, mutta sisältää oletukset nettotuotoista sisään rakennettuna [Esittäjän nimi] 30. 10. 2020