HALAD PNZGYEK 1 elads Dr Rzsa Andrea DEKTK
- Slides: 34
HALADÓ PÉNZÜGYEK 1. előadás Dr. Rózsa Andrea DE-KTK, Pénzügy és Kontrolling Tanszék, egyetemi adjunktus, A /213 andrea. rozsa@econ. unideb. hu
A pénz időértéke I. 1. A pénz időértéke (alapelvek, okok) 2. Kamatozás 3. Jövőérték (FV) 4. Jelenérték (PV) 5. Kamatfizetés gyakorisága 6. Névleges és tényleges kamatráta 7. Logaritmikus kamatráta
1. A pénz időértéke
Alapelvek 1. 1 mai pénzegység befektethető és kamatozik. (1 Ft ma többet ér, mint 1 Ft holnap. ) 2. 1 biztos jövőbeli Ft többet ér, mint 1 bizonytalan. (biztos pénzáram, bizonytalan pénzáram) 3. Összeadhatóság vagy értékmegmaradás törvénye (független projektek jelenértéke)
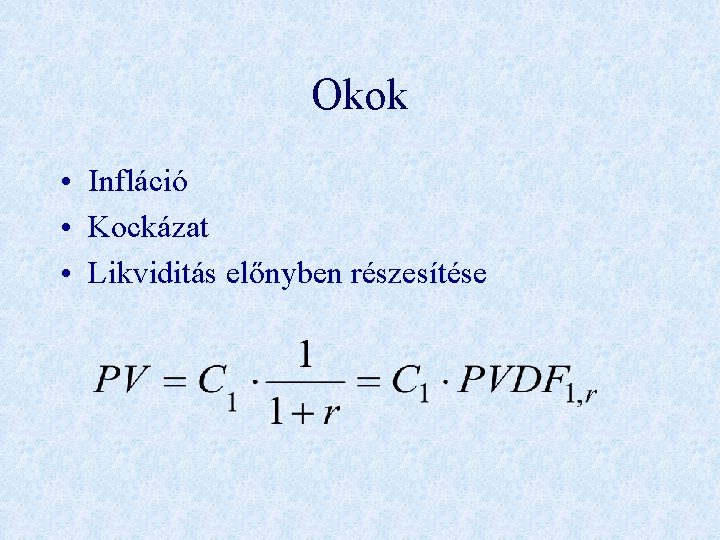
Okok • Infláció • Kockázat • Likviditás előnyben részesítése
r, a kamatláb • átszámítási kulcs • a befektetők jutalma azért, hogy elhalasztják a jelenbeli fogyasztásukat Biztos pénzáram Bizonytalan pénzáram rf: kockázatmentes ráta (állampapír hozam) Várható pénzáramlásokat várható megtérülési rátákkal diszkontálunk. Hasonló kockázatú befektetések által ígért várható hozam, mint diszkontráta
2. Kamatozás
Kamatozás • Kamatos kamatozás: a kamatokat újratőkésítik! • Egyszerű vagy sima kamatszámítás (pl. időarányos kamat), a kamatok nem kamatoznak • Fix kamatozás: numerikusan rögzített kamatlábak a futamidő egészére • Lebegő kamatozás: pl. LIBOR + 0. 5%
3. Jövőérték (FV)
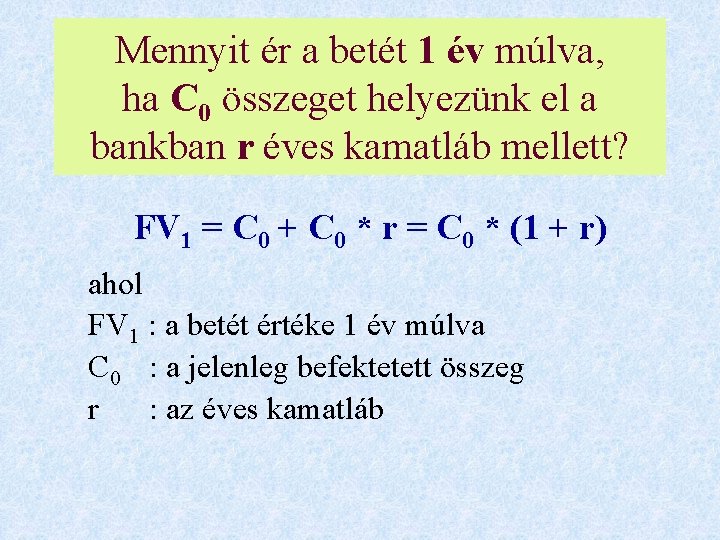
Mennyit ér a betét 1 év múlva, ha C 0 összeget helyezünk el a bankban r éves kamatláb mellett? FV 1 = C 0 + C 0 * r = C 0 * (1 + r) ahol FV 1 : a betét értéke 1 év múlva C 0 : a jelenleg befektetett összeg r : az éves kamatláb
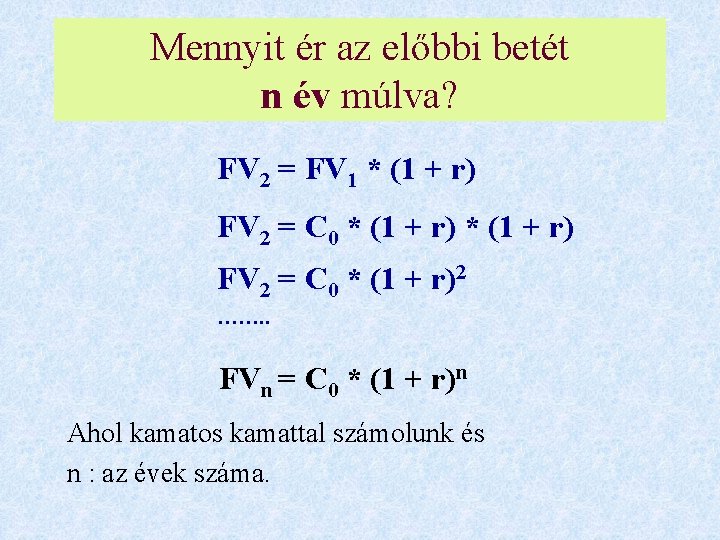
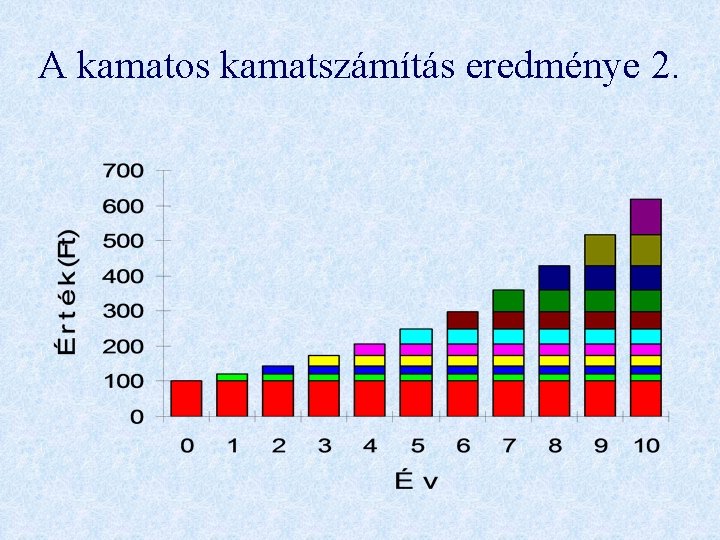
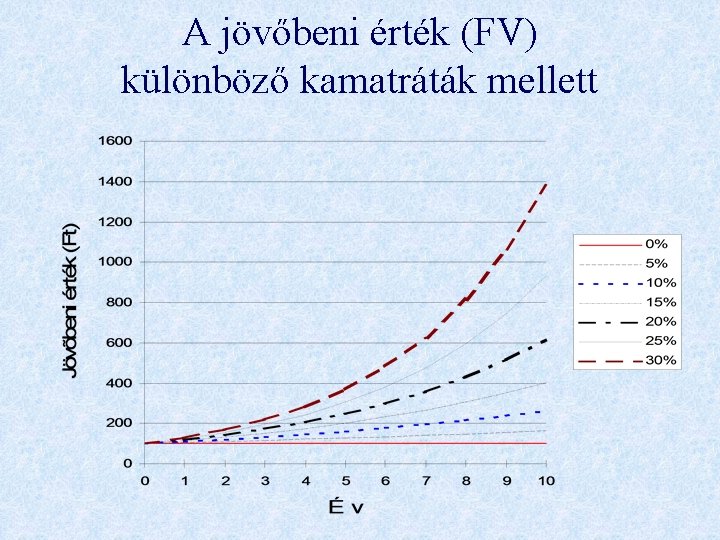
Mennyit ér az előbbi betét n év múlva? FV 2 = FV 1 * (1 + r) FV 2 = C 0 * (1 + r)2 ……. . FVn = C 0 * (1 + r)n Ahol kamatos kamattal számolunk és n : az évek száma.
A kamatos kamatszámítás eredménye 1.
A kamatos kamatszámítás eredménye 2.
A jövőbeni érték (FV) különböző kamatráták mellett
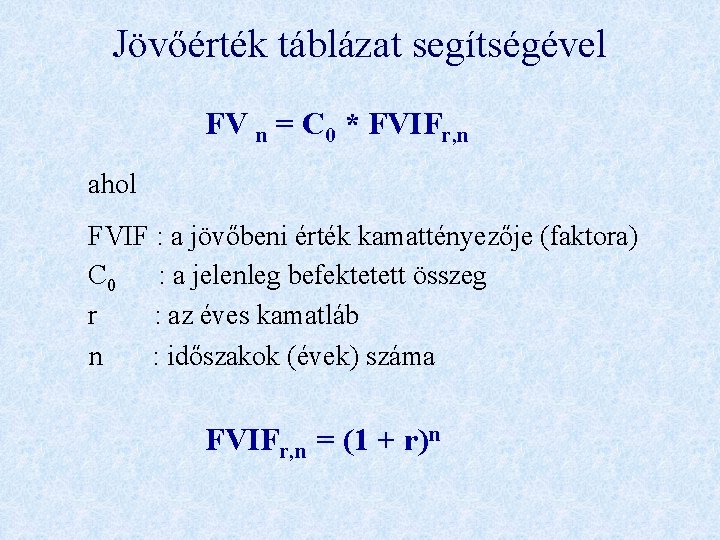
Jövőérték táblázat segítségével FV n = C 0 * FVIFr, n ahol FVIF : a jövőbeni érték kamattényezője (faktora) C 0 : a jelenleg befektetett összeg r : az éves kamatláb n : időszakok (évek) száma FVIFr, n = (1 + r)n
4. Jelenérték (PV)
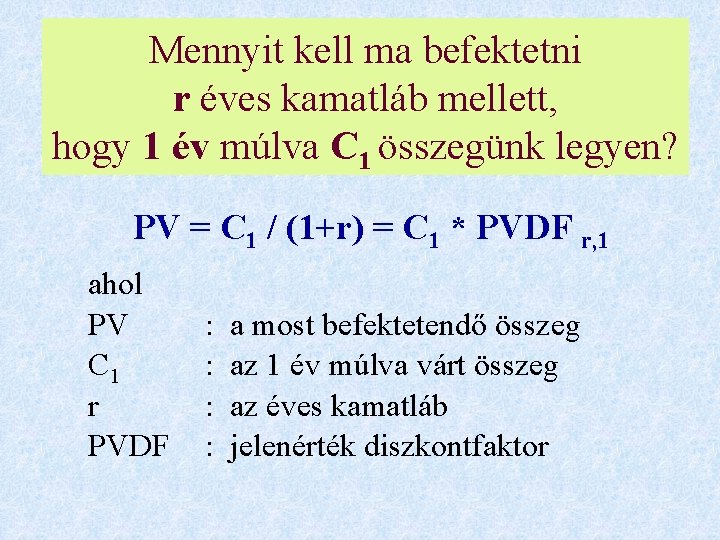
Mennyit kell ma befektetni r éves kamatláb mellett, hogy 1 év múlva C 1 összegünk legyen? PV = C 1 / (1+r) = C 1 * PVDF r, 1 ahol PV C 1 r PVDF : : a most befektetendő összeg az 1 év múlva várt összeg az éves kamatláb jelenérték diszkontfaktor
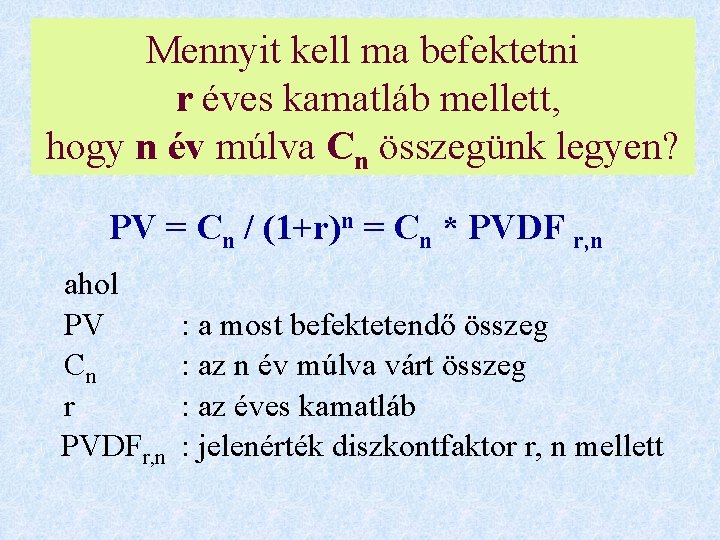
Mennyit kell ma befektetni r éves kamatláb mellett, hogy n év múlva Cn összegünk legyen? PV = Cn / (1+r)n = Cn * PVDF r, n ahol PV Cn r PVDFr, n : a most befektetendő összeg : az n év múlva várt összeg : az éves kamatláb : jelenérték diszkontfaktor r, n mellett
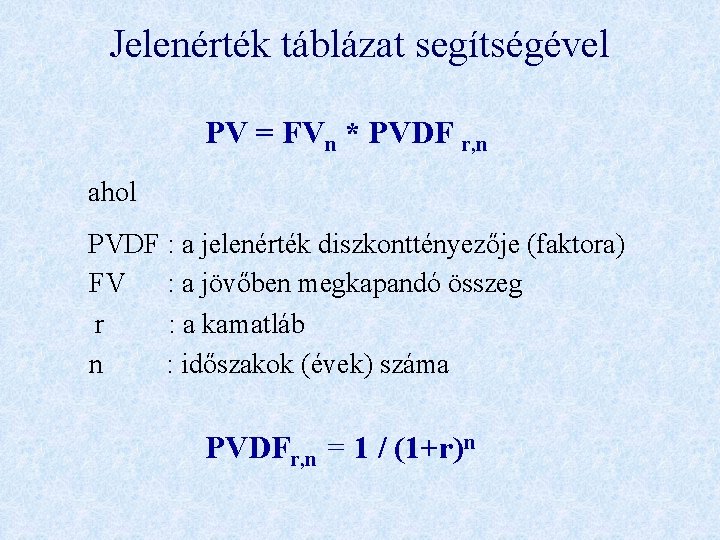
Jelenérték táblázat segítségével PV = FVn * PVDF r, n ahol PVDF : a jelenérték diszkonttényezője (faktora) FV : a jövőben megkapandó összeg r : a kamatláb n : időszakok (évek) száma PVDFr, n = 1 / (1+r)n
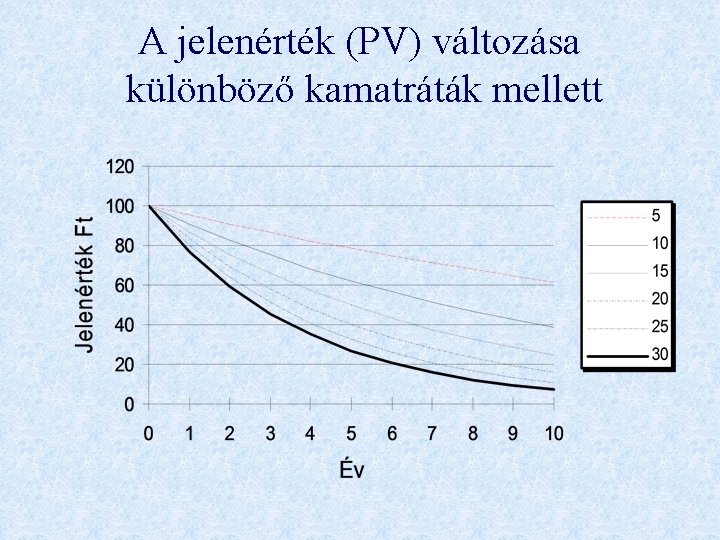
A jelenérték (PV) változása különböző kamatráták mellett
5. A kamatfizetés gyakorisága
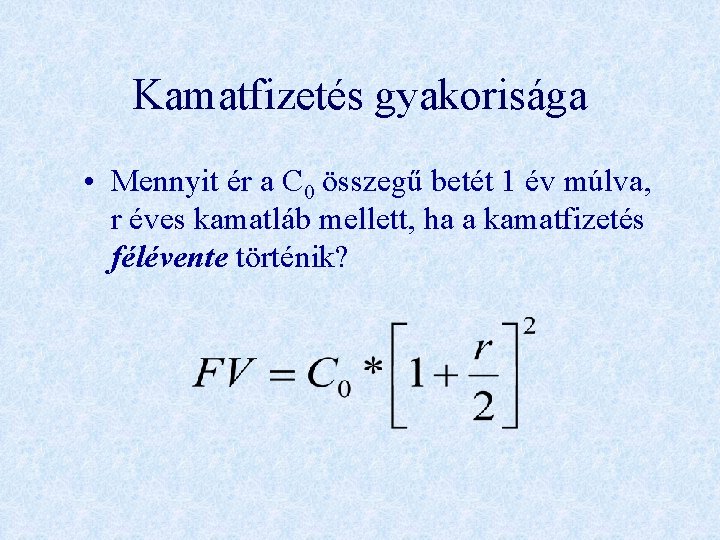
Kamatfizetés gyakorisága • Mennyit ér a C 0 összegű betét 1 év múlva, r éves kamatláb mellett, ha a kamatfizetés félévente történik?
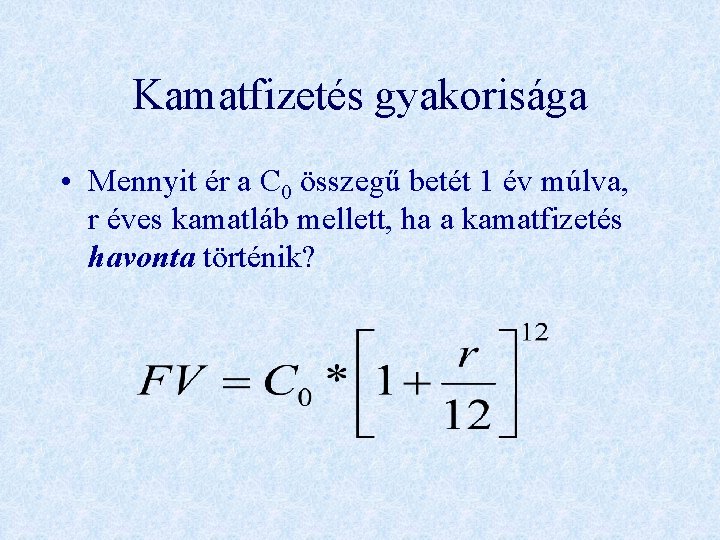
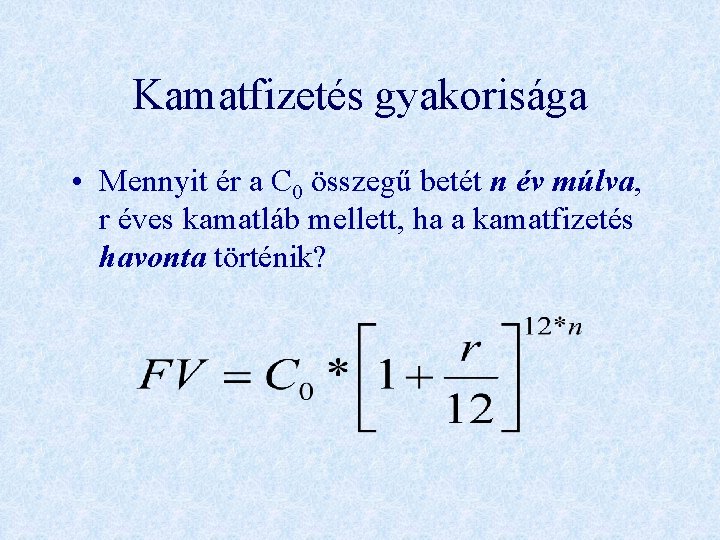
Kamatfizetés gyakorisága • Mennyit ér a C 0 összegű betét 1 év múlva, r éves kamatláb mellett, ha a kamatfizetés havonta történik?
Kamatfizetés gyakorisága • Mennyit ér a C 0 összegű betét n év múlva, r éves kamatláb mellett, ha a kamatfizetés havonta történik?
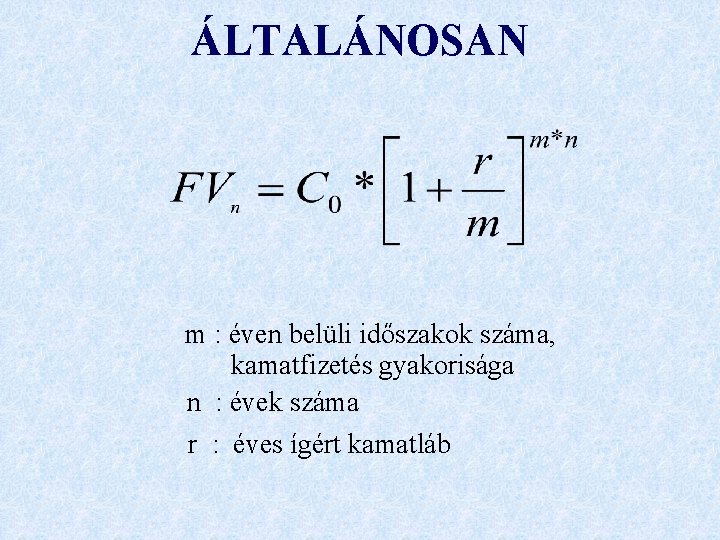
ÁLTALÁNOSAN m : éven belüli időszakok száma, kamatfizetés gyakorisága n : évek száma r : éves ígért kamatláb
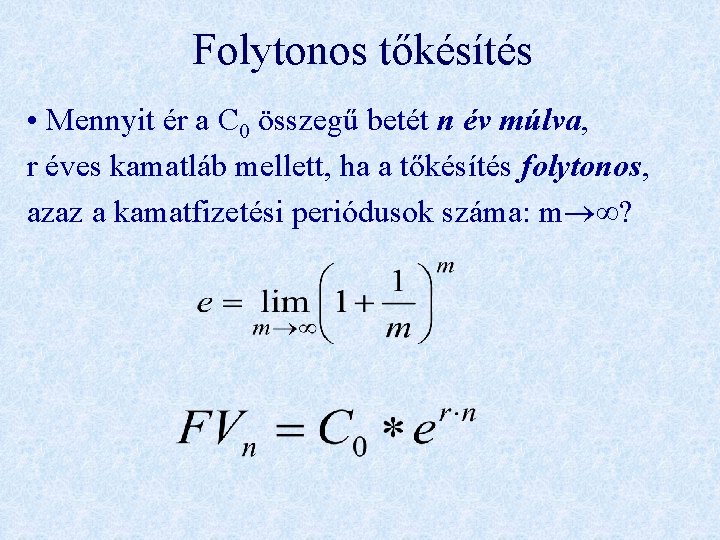
Folytonos tőkésítés • Mennyit ér a C 0 összegű betét n év múlva, r éves kamatláb mellett, ha a tőkésítés folytonos, azaz a kamatfizetési periódusok száma: m ?
100 Ft értéke különböző kamatfizetési gyakoriságok esetén
6. Névleges és tényleges kamatráta
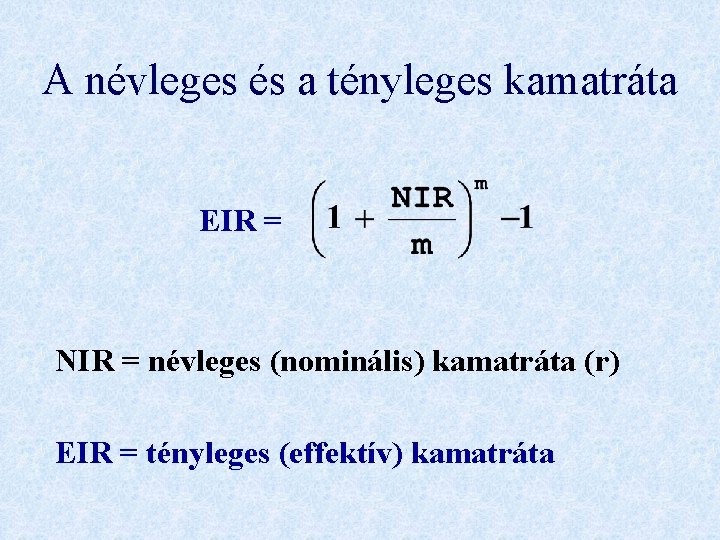
A névleges és a tényleges kamatráta EIR = NIR = névleges (nominális) kamatráta (r) EIR = tényleges (effektív) kamatráta
A névleges és a tényleges kamatráta • Havi 1 % kamatfizetés • Éves szinten? • Betét vagy hitel? NIR: 1*12 = 12 % névleges (nominális) kamatláb, havonkénti kifizetéssel; EIR: 1, 0112 - 1 = 0, 1268 -nak megfelelő: 12, 68 % tényleges (effektív) kamatláb
7. Logaritmikus kamatráta
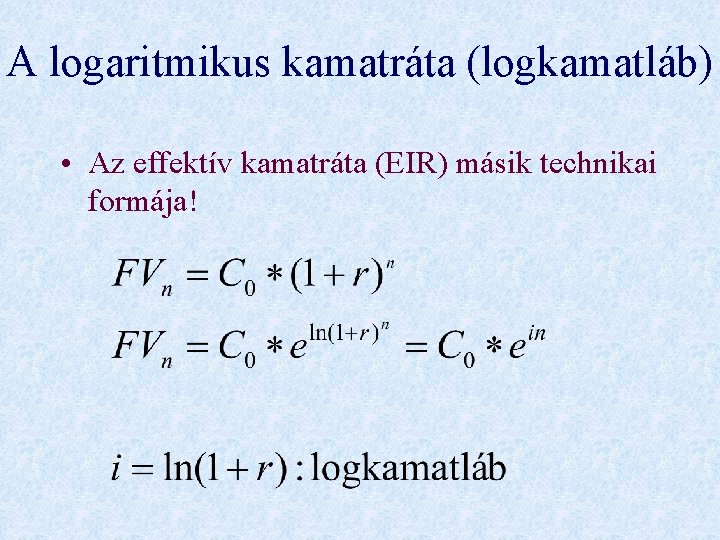
A logaritmikus kamatráta (logkamatláb) • Az effektív kamatráta (EIR) másik technikai formája!
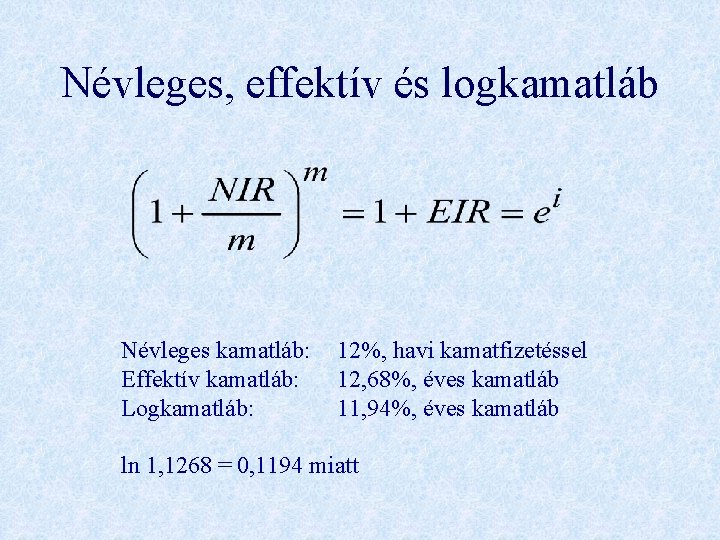
Névleges, effektív és logkamatláb Névleges kamatláb: Effektív kamatláb: Logkamatláb: 12%, havi kamatfizetéssel 12, 68%, éves kamatláb 11, 94%, éves kamatláb ln 1, 1268 = 0, 1194 miatt
KÖSZÖNÖM A FIGYELMET!