Gli standard internazionali di audit nel lavoro della


- Slides: 32
Gli standard internazionali di audit nel lavoro della Commissione per i Fondi Strutturali e di Investimento Europei Claude Tournier Capo Unità di Audit II Regional and urban Policy
Sommario • • • Introduzione e contesto Base giuridica dal 1994 Quali standard? Audit dei sistemi Assicurazione complessiva Analisi e prospettiva Regional and urban Policy
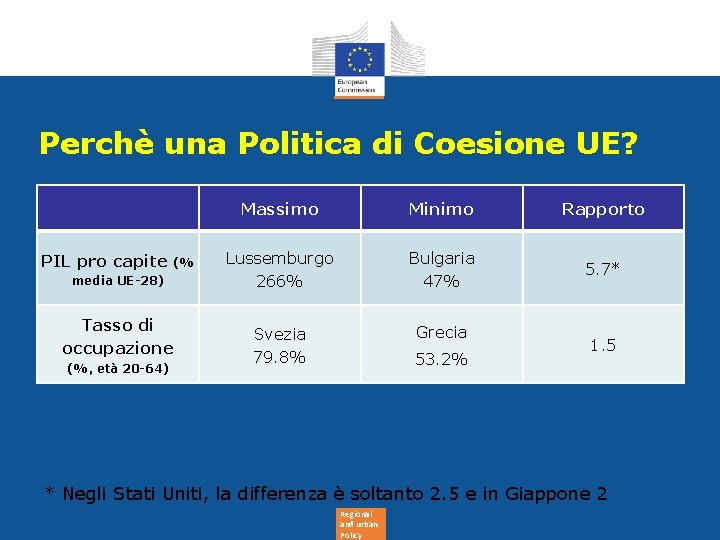
Perchè una Politica di Coesione UE? PIL pro capite (% media UE-28) Tasso di occupazione (%, età 20 -64) Massimo Minimo Rapporto Lussemburgo 266% Bulgaria 47% 5. 7* Svezia 79. 8% Grecia 53. 2% 1. 5 Cohesion Policy aims to reduce disparities between EU regions in order to achieve balanced economic, social & territorial development. * Negli Stati Uniti, la differenza è soltanto 2. 5 e in Giappone 2 Regional and urban Policy
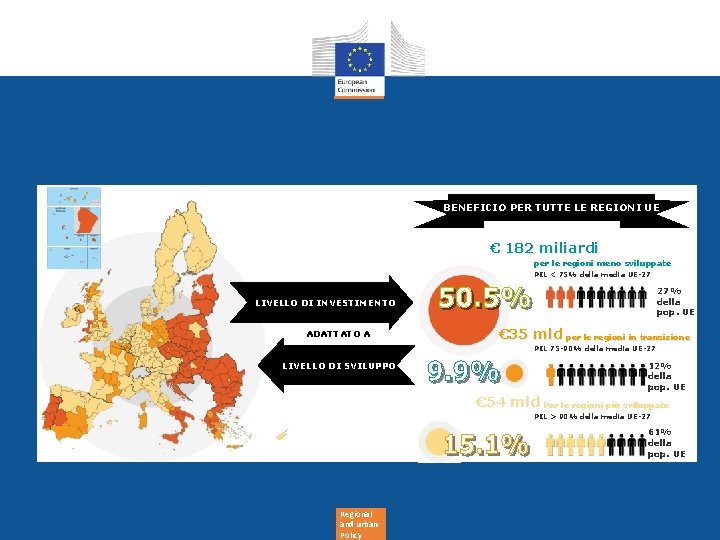
Investing in all EU regions BENEFICIO PER TUTTE LE REGIONI UE € 182 miliardi per le regioni meno sviluppate PIL < 75% della media UE-27 27% della pop. UE LIVELLO DI INVESTIMENTO ADATTATO A € 35 mld per le regioni in transizione PIL 75 -90% della media UE-27 LIVELLO DI SVILUPPO 12% della pop. UE € 54 mld Per le regioni più sviluppate PIL > 90% della media UE-27 61% della pop. UE Regional and urban Policy
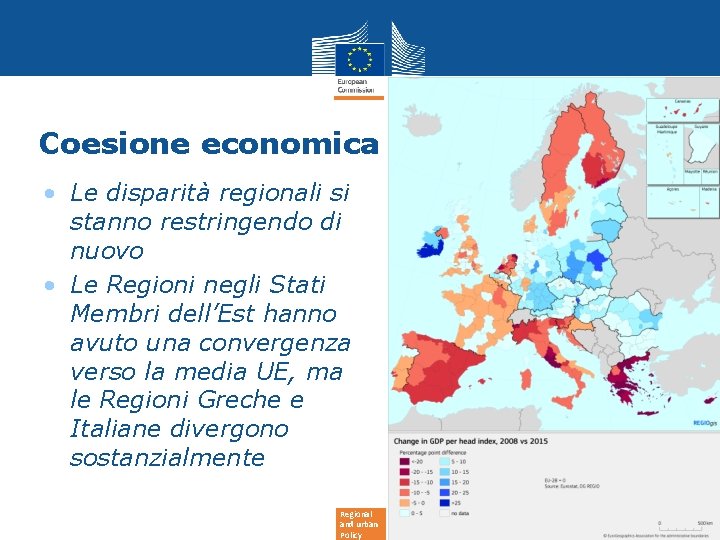
Coesione economica • Le disparità regionali si stanno restringendo di nuovo • Le Regioni negli Stati Membri dell’Est hanno avuto una convergenza verso la media UE, ma le Regioni Greche e Italiane divergono sostanzialmente Regional and urban Policy
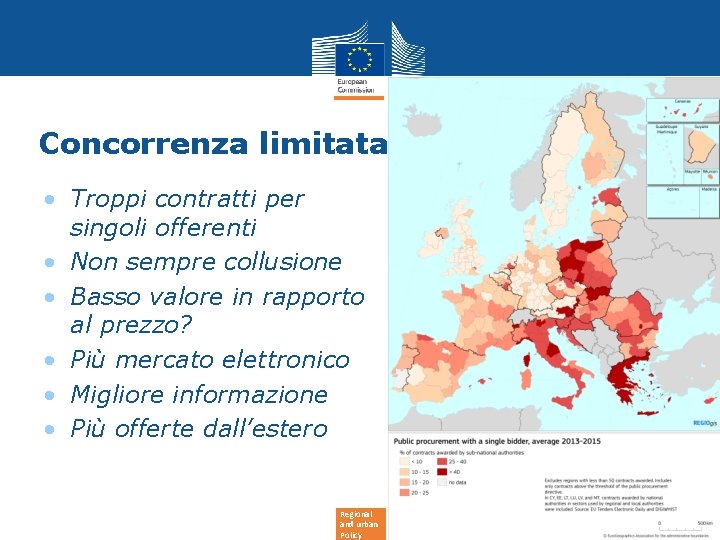
Concorrenza limitata • Troppi contratti per singoli offerenti • Non sempre collusione • Basso valore in rapporto al prezzo? • Più mercato elettronico • Migliore informazione • Più offerte dall’estero Regional and urban Policy
Meritocrazia • Una carriera nel settore pubblico dipende da • Duro lavoro o • Fortuna e conoscenze? • Anche differenze all’interno degli Stati Regional and urban Policy
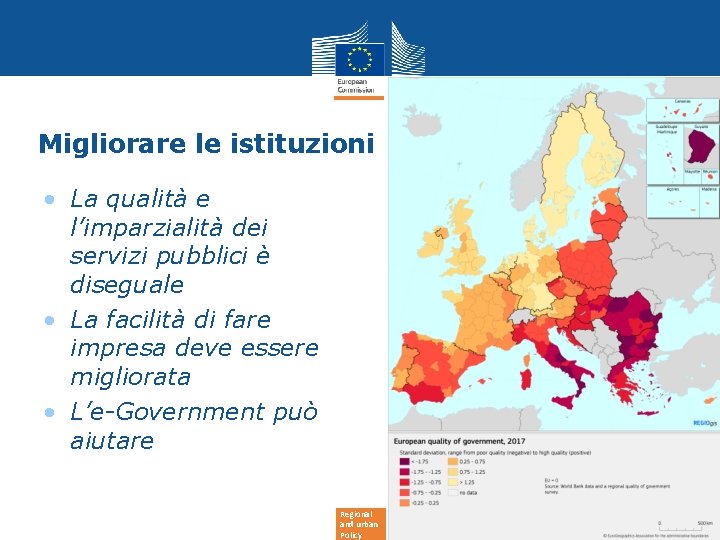
Migliorare le istituzioni • La qualità e l’imparzialità dei servizi pubblici è diseguale • La facilità di fare impresa deve essere migliorata • L’e-Government può aiutare Regional and urban Policy
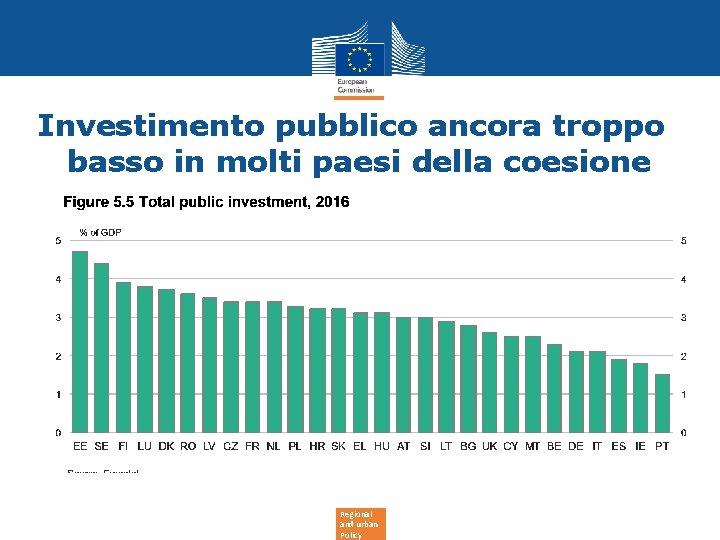
Investimento pubblico ancora troppo basso in molti paesi della coesione Regional and urban Policy
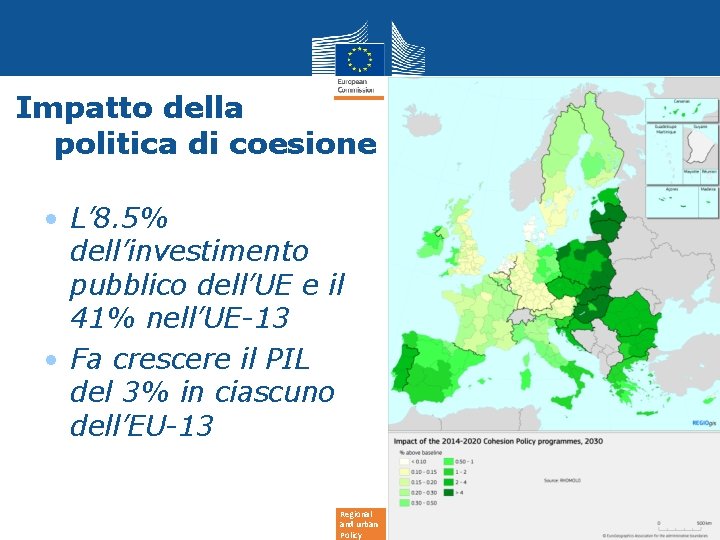
Impatto della politica di coesione of • L’ 8. 5% dell’investimento pubblico dell’UE e il 41% nell’UE-13 • Fa crescere il PIL del 3% in ciascuno dell’EU-13 Regional and urban Policy
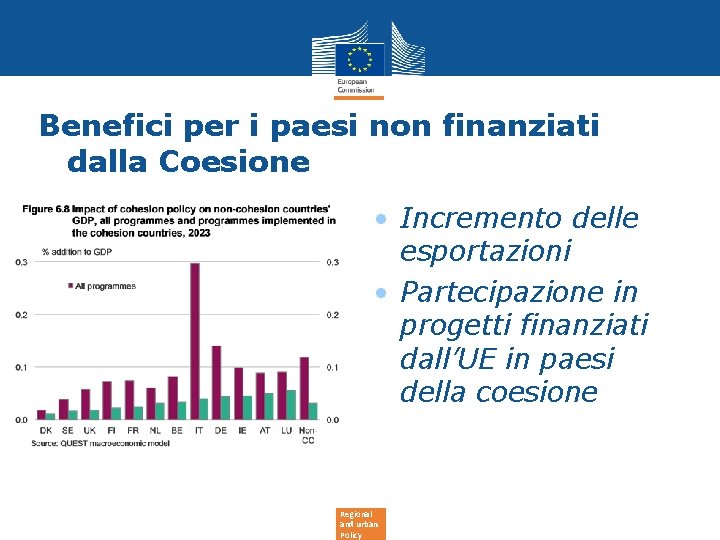
Benefici per i paesi non finanziati dalla Coesione • Incremento delle esportazioni • Partecipazione in progetti finanziati dall’UE in paesi della coesione Regional and urban Policy
Base giuridica(1) • Periodi di Programmazione; ciascuno ha la sua base giuridica • 1994 -99: "audit" non citato • Regolamento (CE) 2064/1997 con riferimento al Regolamento 4253/1988: • un Art. (3) sul controllo annuale di un campione di progetti o azioni, selezionati sulla base di un’analisi del rischio e con copertura del 5% della spesa dicharata e • un Art. (8) sulla dichiarazione finale dal parte di un organismo indipendente • Vocabolario utilizzato: attività di controllo, legalità e regolarità, validità della domanda di pagamento Regional and urban Policy
Base giuridica(2) • 2000 -2006 ; regolamento principalmente sul controllo (EC) 438/2001 in collegamento con il reg. 1260/99 • Vocabolario utilizzato : • Art. 10: controllo (annuale) delle operazioni, campione (analisi del rischio), funzionamento del sistema, copertura del 5 % e i principali beneficiari o organismi • Art. 15: organismo indipendente: “deve condurre il proprio esame secondo gli standard di audit internazionalmente accettati" Regional and urban Policy
Base giuridica(3) • • • Periodo 2007 -2013 Art. 62 Reg. (CE) 1083 -2006: "Autorità di audit” Sistemi/campione di operazioni/strategia di audit Rapporto di controllo annuale + parere Dichiarazione di chiusura L’Ad. A deve assicurare che il lavoro di audit "tenga conto" degli standard di audit internazionalmente riconosciuti. Regional and urban Policy
Base giuridica(4) 2007 -2013 • Per l’audit delle operazioni (CE) 1828/2006, art. 16 + Art. 17: introduzione del campionamento rappresentativo (statistico) in linea con gli standard della professione di audit, livello di materialità… • Allegati sui parametri tecnici di campionamento (IV) • Modello di strategia di audit (V) • di rapporto annuale di "controllo" (VI), di “parere" (VII) e rapporto finale di "controllo" e "dichiarazione" di chiusura (VIII) Regional and urban Policy
Base giuridica(5) • Base giuridica 2014 -2020 • Art. 127 Reg. (UE) 1303/2013 : Autorità di audit • Art. 127 -3 "L'autorità di audit si assicura che il lavoro di audit tenga conto degli standard riconosciuti a livello internazionale in materia" • Proposte per il 2021 -2027: • Principio dell'audit unico • "Le attività di audit sono svolte in conformità alle norme internazionalmente riconosciute. " Regional and urban Policy
Quali standard? • • Tre origini degli standard Tre siti internet + Collegamenti ipertestuali Tre diversi obiettivi e approcci: La Commissione lascia libertà agli SM di decidere quali si applicano meglio al caso specifico • Importante : Vi definite auditor interni o auditor esterni? Ciò è chiaro al vostro auditato? Al vostro management? Regional and urban Policy
Quali standard? • Audit interno: IIA Global • https: //global. theiia. org/Pages/globaliia. Home. aspx • Il Quadro Internazionale delle Pratiche Professionali (IPPF) è il quadro concettuale che organizza la guida autoritativa promulgata dall’IIA : https: //global. theiia. org/standardsguidance/Pages/Standards-and-Guidance. IPPF. aspx Regional and urban Policy
Quali standard? INTOSAI; istituzioni superiori di audit http: //www. intosai. org/about-us. html • Schede di sintesi per I livelli da 1 a 4: • http: //www. intosai. org/issai-executive-summaries. html • Guida per la buona governance comprendente gli standard di controllo interno per il settore pubblico: http: //www. intosai. org/issai-executivesummaries/intosai-guidance-for-good-governance -intosai-gov. html • La Commissione promuove lo standard di audit di conformità ISSAI 4000 Regional and urban Policy
Quali standard? La professione contabile (IFAC)/auditor esterni • Il Tavolo Internazionale degli Standard di Audit e Assicurazione è un organismo indipendente che stabilisce gli standard al servizio dell’interesse pubblico mediante la definizione di standard internazionali di alta qualità per l’audit, l’assicurazione, ed altre aree correlate, e mediante la facilitazione della loro adozione ed attuazione. In questo modo, l’IAASB migliora la qualità e la consistenza della pratica in tutto il mondo e rafforza la fiducia pubblica nell’audit globale e nella professione di assicurazione • https: //www. iaasb. org/ Regional and urban Policy
Quali standard? • Tutto, prima o poi, può essere rilevante; tuttavia, una speciale attenzione è richiesta su: • - standard sui rapporti • - utilizzo del lavoro di un altro auditor • - considerazione del rischio di frode • - Etica e integrità; indipendenza Regional and urban Policy
Audit di sistema • Il modello di assicurazione • Centinaia di audit di sistema svolti dagli SM, analisi da parte della Commissione: un elemento per l’analisi del rischio della Commissione • Rapporti annuali di controllo: per programma o gruppo di programmi (REGIO: 195 nel 2018) Regional and urban Policy
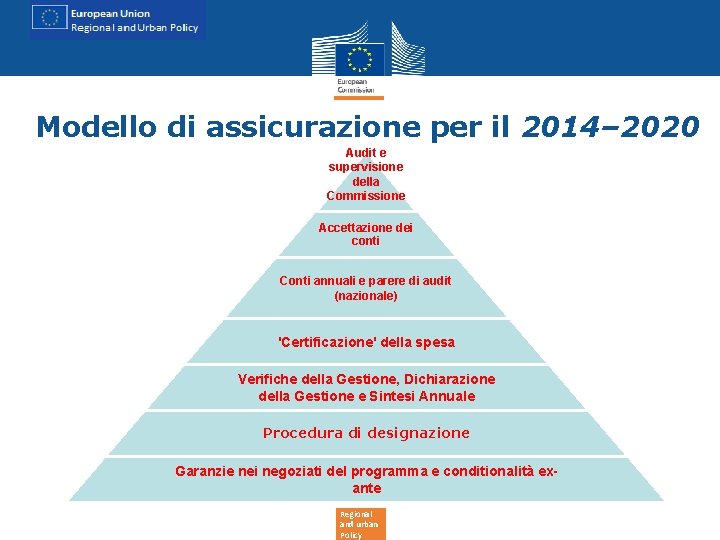
Modello di assicurazione per il 2014– 2020 Audit e supervisione della Commissione Accettazione dei conti Conti annuali e parere di audit (nazionale) 'Certificazione' della spesa Verifiche della Gestione, Dichiarazione della Gestione e Sintesi Annuale Procedura di designazione Garanzie nei negoziati del programma e conditionalità exante Regional and urban Policy
Audit di sistema (1) della Commissione • Memorandum di Pianificazione dell’Indagine (EPM) • • Conformità (revisione del lavoro dell’autorità di audit) • Audit di sistema preventivi precoci (EPSA) • Audit sull’affidabilità dei dati di performance (PDRA) • Tematici (strumenti finanziari, appalti pubblici, aiuti di Stato, altri) Regional and urban Policy
Audit di Sistema (2) degli Stati Membri • All’interno di una strategia di audit complessiva (analisi del rischio) • Scopo e obiettivi : definizione e funzionamento dei (sotto)sistemi • Per Autorità(di Gestione, di Certificazione, di Audit e loro organismi intermedi) • Per Requisito Chiave definito nel Regolamento Delegato (e condotto mediante criteri di valutazione, spiegati nelle linee guida) • Per esempio: (Autorità di gestione) • 2 Selezione appropriata delle operazioni Regional and urban Policy
Audit di sistema(2) degli Stati Membri (Autorità di gestione) • 4 Verifiche di gestione adeguate • • 5 Esistenza di un sistema efficace idoneo ad assicurare che tutti i documenti relativi alle spese e agli audit siano conservati per garantire un'adeguata pista di controllo Regional and urban Policy
Audit di sistema (2) degli Stati Membri Autorità di gestione • 6 Sistema affidabile di raccolta, registrazione e conservazione dei dati a fini di sorveglianza, valutazione, gestione finanziaria, verifica e audit, collegato anche ai sistemi per lo scambio elettronico di dati con i beneficiari • 7 Efficace attuazione di misure antifrode proporzionate Regional and urban Policy
Audit di sistema (2) degli Stati Membri (Autorità di certificazione) • 13 Procedure appropriate per la compilazione e la certificazione della completezza, accuratezza e veridicità dei conti annuali • Regional and urban Policy
Audit di sistema(2) degli Stati Membri (Autorità di audit) • 14 Adeguata separazione delle funzioni e sistemi adeguati atti a garantire che qualsiasi altro organismo che svolga audit in conformità alla strategia di audit del programma disponga della necessaria indipendenza funzionale e tenga conto degli standard internazionalmente riconosciuti in materia Autorità di audit Regional and urban Policy
Audit di sistema(2) degli Stati Membri (Autorità di audit) • • 15 Audit adeguati dei sistemi 16 Audit adeguati delle operazioni 17 Audit adeguati dei conti 18 Procedure adeguate per la fornitura di un parere di audit affidabile e per la preparazione della relazione annuale di controllo Regional and urban Policy
Assicurazione complessiva • Audit dei sistemi e audit sulle operazioni (che forniscono i tassi di errore totali) combinati ci aiutano ad ottenere l’assicurazione sulla legalità e regolarità della spesa; la tendenza storica degli errori rilevati dalla Corte di Conti Europea per questa tipologia di spesa è chiaramente discendentes, l’anno scorso per la prima volta non c’è stato un parere negativo. • Sistemi che di autocorreggono: Dopo le correzioni, la Commissione conferma i tassi di errore residuo al di sotto del 2% Regional and urban Policy
Analisi e prospettiva • L’accresciuto utilizzo degli standard professionali di audit, spinto dal quadro normativo, ha contribuito alla decrescita dei tassi di errore, e a sistemi di gestione e controllo autocorrettivi • Onere dell’audit e costo-efficacia, dov’è il giusto equilibrio? • Complessivamente: obiettivo raggiunto in molte regioni d’Europa (ma ciò non significa che lo sforzo non deve continuare!) • Nuove sfide per gli auditor: affidabilità degli indicatori, misurazione della performance, pagamenti attivati da un evento, non dalla spesa sostenuta etc Regional and urban Policy