Exencin de vivienda nica familiar y de ocupacin
- Slides: 14
Exención de vivienda única familiar y de ocupación permanente CASOS DE PROPORCIONALIDAD 1
Art. 477 (TO 2015) n Están exentos: 1. Las transferencias de dominio y los contratos de compra venta que tengan por objeto una vivienda única, familiar y de ocupación permanente y que constituya la única propiedad en cabeza de cada uno de los adquirentes, extremo este ultimo que también se hará constar en el instrumento respectivo con carácter de DDJJ del interesado, siempre que la valuación fiscal, el valor de la operación o el valor inmobiliario de referencia, el que resulte mayor, no supere el monto que fije la Ley Tarifaria, debiendo en caso de discrepancia, tributar sobre el que fuera mayor. Las operaciones y actos que excedan el monto fijado por la Ley Tarifaria, tributarán sobre el excedente
Art. 474 (TO 2015) n Si alguno de los intervinientes estuviera exento del pago de este gravamen, por disposición de este Código o leyes especiales, la obligación fiscal se considerará en este caso divisible y la exención se limitará a la cuota que le corresponda a la persona exenta
Monto de la exención (2015) Por 100% de la prop. : $ 750. 000 n Por cada adquirente: conforme a la proporción en la adquisición n SIEMPRE tener en cuenta: Precio, VF, VIR n Se tributa por el excedente entre precio, VF, VIR (el mayor) y el monto de la exención fijado por Ley tarifaria (calculado s/proporc. en adquisición) n 4
Juan compra el 100% de Precio: $ 1. 000 (VF: 230. 000, VIR: 890. 000) Exención: $750. 000 Sellos: 3, 6% s/ exced. 250. 000 (1. 000 -750. 000)= $ 9. 000 5
Pablo compra 30% indiviso Precio: $ 300. 000 por el 30% n Exenc. Proporc. : $225. 000 ( 30% de 750. 000) n Sellado: 3, 6% del excedente (300. 000225. 000) $75. 000= $ 2. 700 n 6
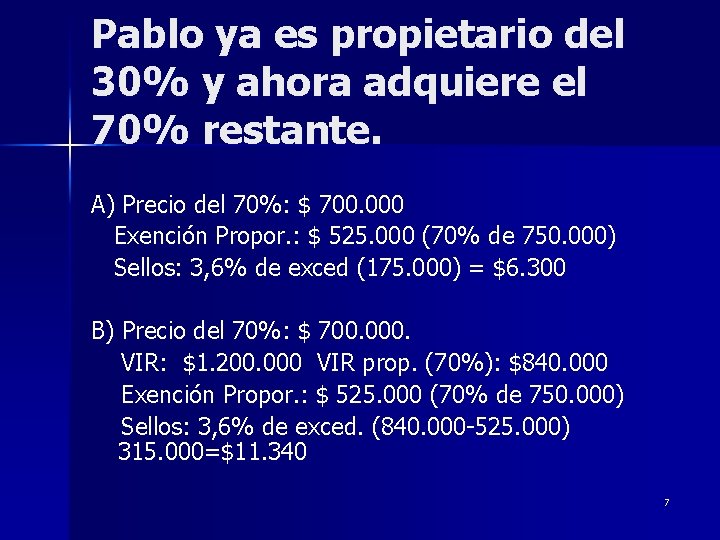
Pablo ya es propietario del 30% y ahora adquiere el 70% restante. A) Precio del 70%: $ 700. 000 Exención Propor. : $ 525. 000 (70% de 750. 000) Sellos: 3, 6% de exced (175. 000) = $6. 300 B) Precio del 70%: $ 700. 000. VIR: $1. 200. 000 VIR prop. (70%): $840. 000 Exención Propor. : $ 525. 000 (70% de 750. 000) Sellos: 3, 6% de exced. (840. 000 -525. 000) 315. 000=$11. 340 7
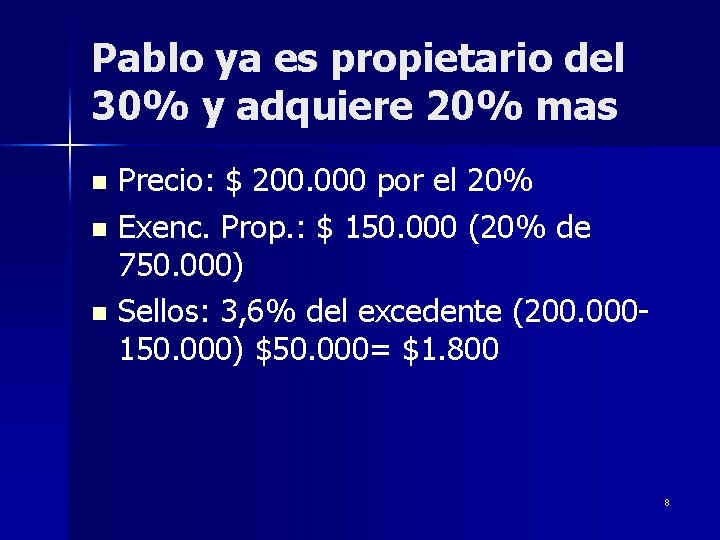
Pablo ya es propietario del 30% y adquiere 20% mas Precio: $ 200. 000 por el 20% n Exenc. Prop. : $ 150. 000 (20% de 750. 000) n Sellos: 3, 6% del excedente (200. 000150. 000) $50. 000= $1. 800 n 8
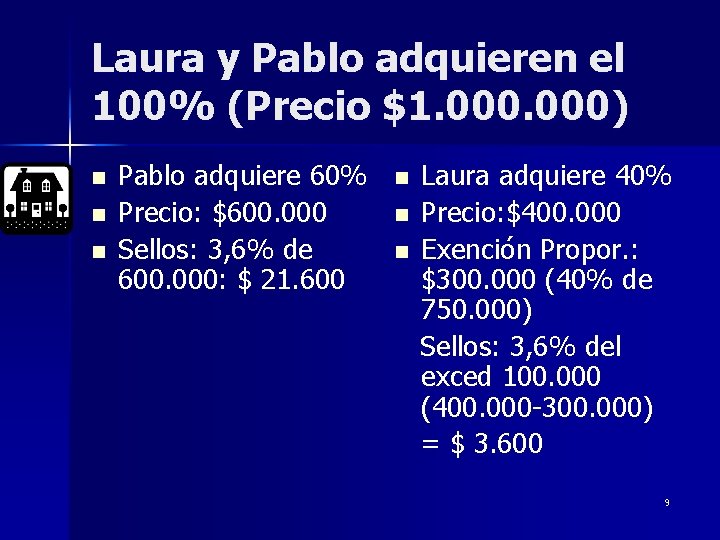
Laura y Pablo adquieren el 100% (Precio $1. 000) n n n Pablo adquiere 60% Precio: $600. 000 Sellos: 3, 6% de 600. 000: $ 21. 600 n n n Laura adquiere 40% Precio: $400. 000 Exención Propor. : $300. 000 (40% de 750. 000) Sellos: 3, 6% del exced 100. 000 (400. 000 -300. 000) = $ 3. 600 9
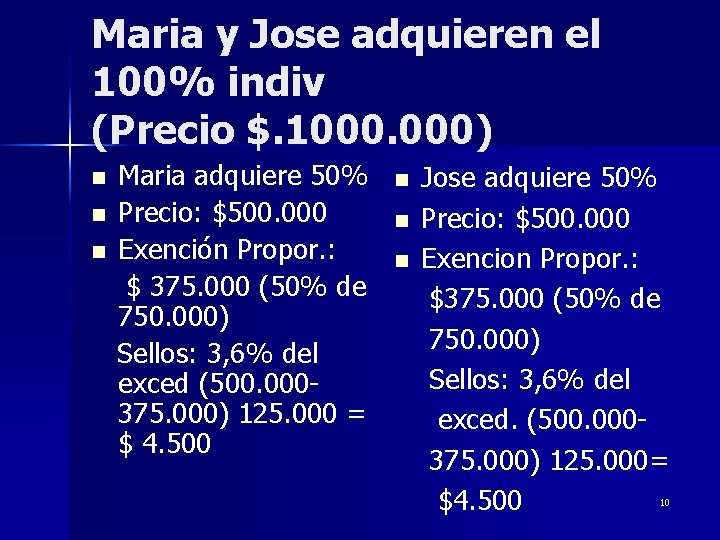
Maria y Jose adquieren el 100% indiv (Precio $. 1000. 000) n n n Maria adquiere 50% Precio: $500. 000 Exención Propor. : $ 375. 000 (50% de 750. 000) Sellos: 3, 6% del exced (500. 000375. 000) 125. 000 = $ 4. 500 n n n Jose adquiere 50% Precio: $500. 000 Exencion Propor. : $375. 000 (50% de 750. 000) Sellos: 3, 6% del exced. (500. 000375. 000) 125. 000= $4. 500 10
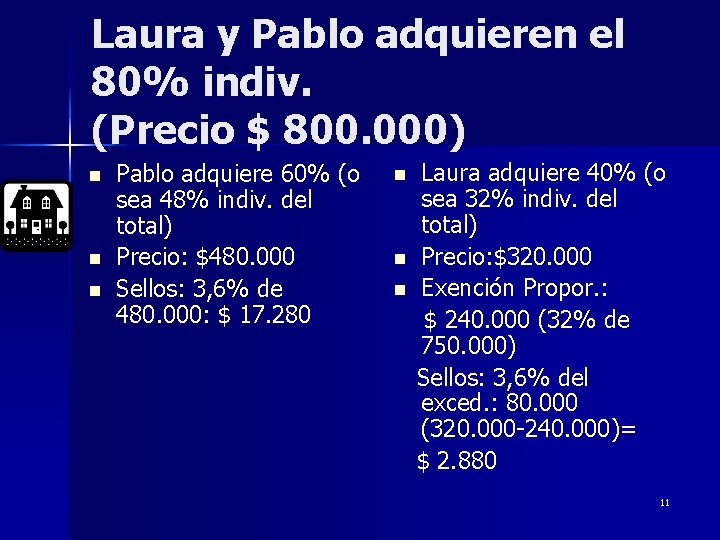
Laura y Pablo adquieren el 80% indiv. (Precio $ 800. 000) n n n Pablo adquiere 60% (o sea 48% indiv. del total) Precio: $480. 000 Sellos: 3, 6% de 480. 000: $ 17. 280 n n n Laura adquiere 40% (o sea 32% indiv. del total) Precio: $320. 000 Exención Propor. : $ 240. 000 (32% de 750. 000) Sellos: 3, 6% del exced. : 80. 000 (320. 000 -240. 000)= $ 2. 880 11
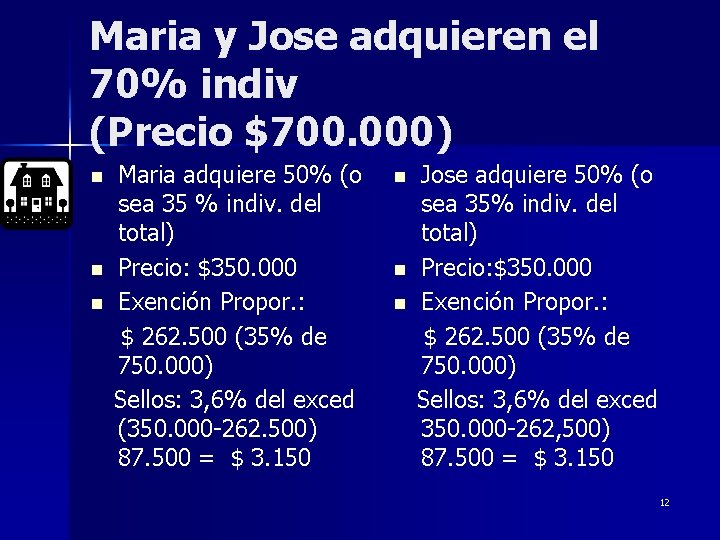
Maria y Jose adquieren el 70% indiv (Precio $700. 000) n n n Maria adquiere 50% (o sea 35 % indiv. del total) Precio: $350. 000 Exención Propor. : $ 262. 500 (35% de 750. 000) Sellos: 3, 6% del exced (350. 000 -262. 500) 87. 500 = $ 3. 150 n n n Jose adquiere 50% (o sea 35% indiv. del total) Precio: $350. 000 Exención Propor. : $ 262. 500 (35% de 750. 000) Sellos: 3, 6% del exced 350. 000 -262, 500) 87. 500 = $ 3. 150 12
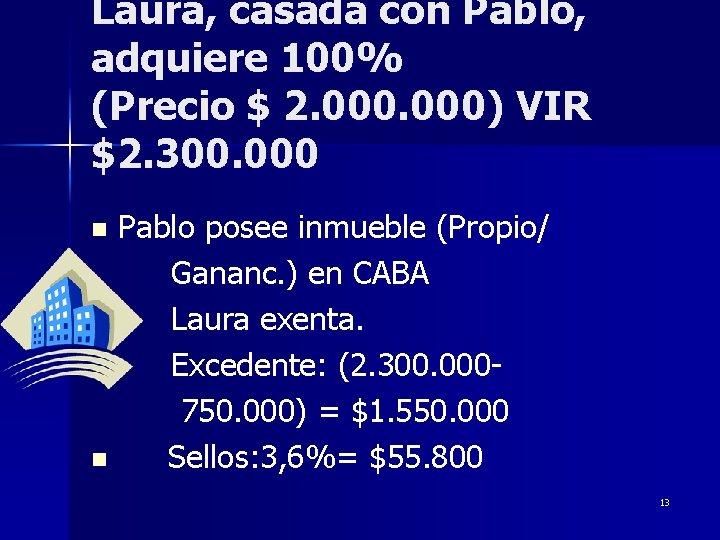
Laura, casada con Pablo, adquiere 100% (Precio $ 2. 000) VIR $2. 300. 000 Pablo posee inmueble (Propio/ Gananc. ) en CABA Laura exenta. Excedente: (2. 300. 000750. 000) = $1. 550. 000 n Sellos: 3, 6%= $55. 800 n 13
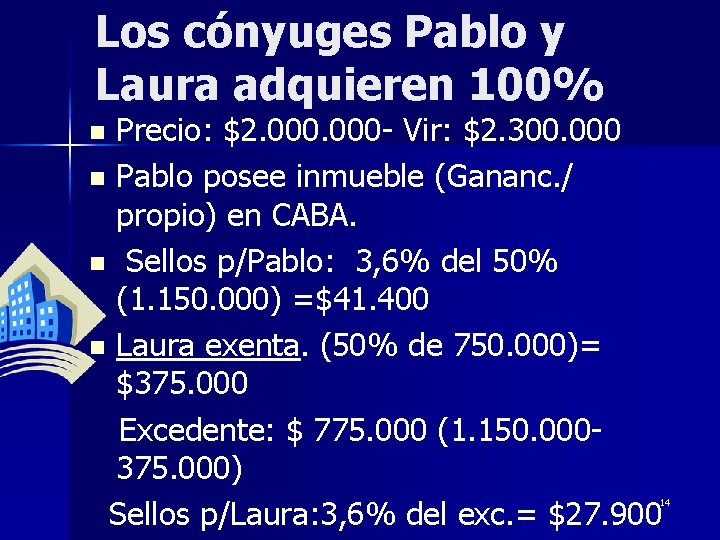
Los cónyuges Pablo y Laura adquieren 100% Precio: $2. 000 - Vir: $2. 300. 000 n Pablo posee inmueble (Gananc. / propio) en CABA. n Sellos p/Pablo: 3, 6% del 50% (1. 150. 000) =$41. 400 n Laura exenta. (50% de 750. 000)= $375. 000 Excedente: $ 775. 000 (1. 150. 000375. 000) Sellos p/Laura: 3, 6% del exc. = $27. 900 n 14