Estadstica Descriptiva y Analisis de Datos con la
- Slides: 23
Estadística Descriptiva y Analisis de Datos con la Hoja de Cálculo Excel Regresión mínimo cuadrada (II)
Problemas con los errores • Violación de las hipótesis sobre los errores • Heterocedasticidad • Autocorrelación
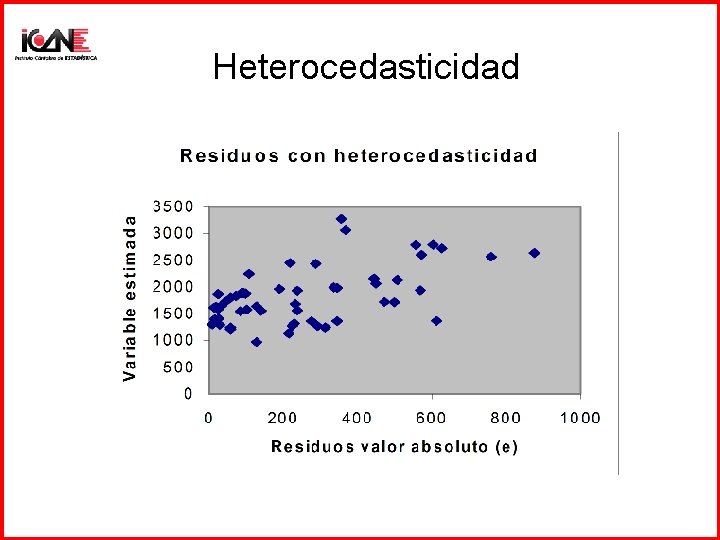
Heterocedasticidad
Test para detectar la Heterocedasticidad • Test de Bartlett • Test de Goldfeld-Quandt • Test de White
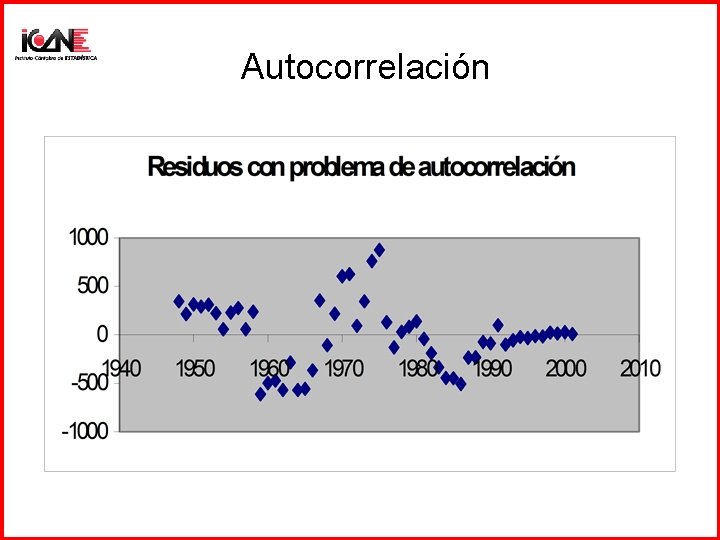
Autocorrelación
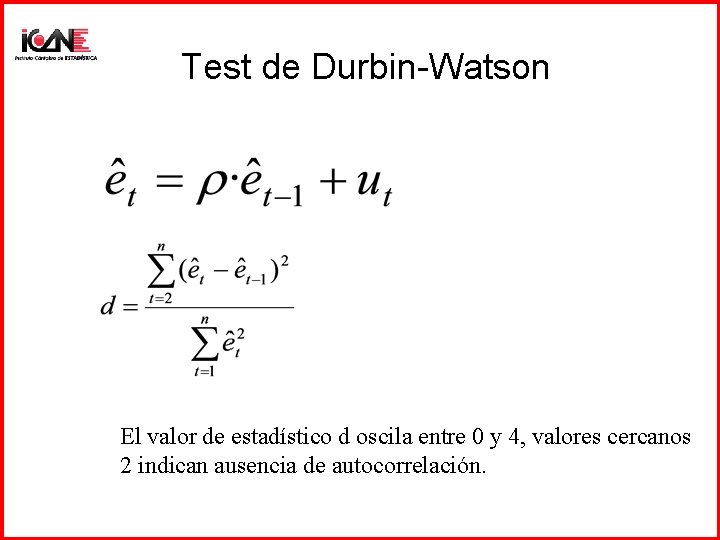
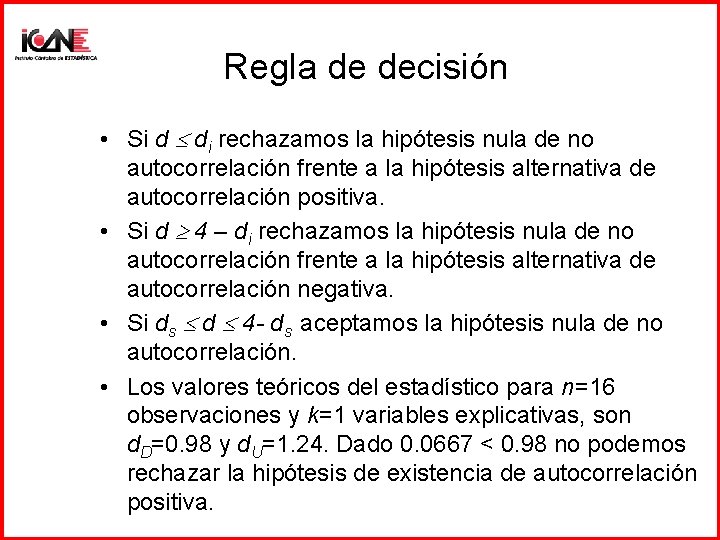
Test de Durbin-Watson El valor de estadístico d oscila entre 0 y 4, valores cercanos 2 indican ausencia de autocorrelación.
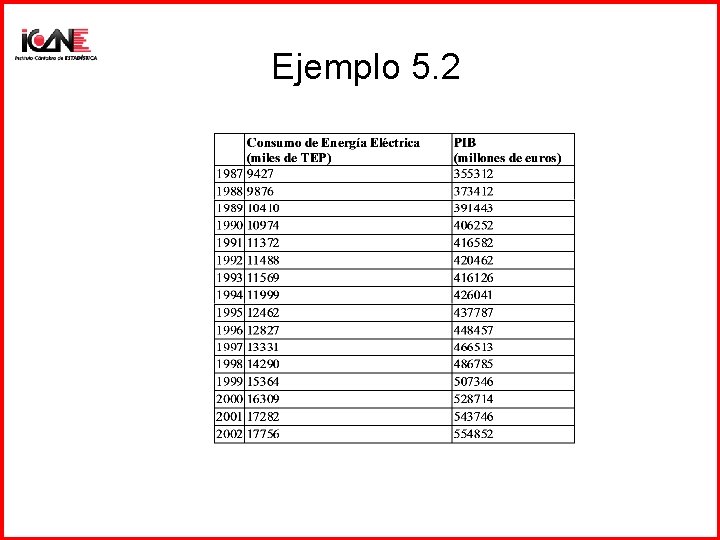
Ejemplo 5. 2
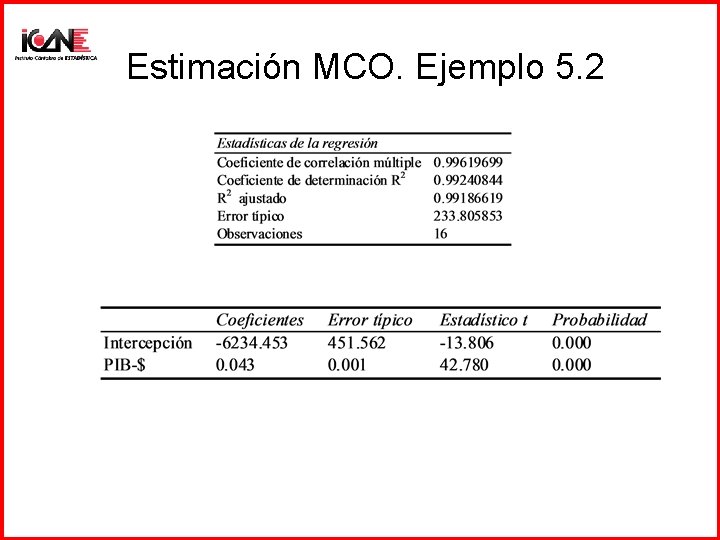
Estimación MCO. Ejemplo 5. 2
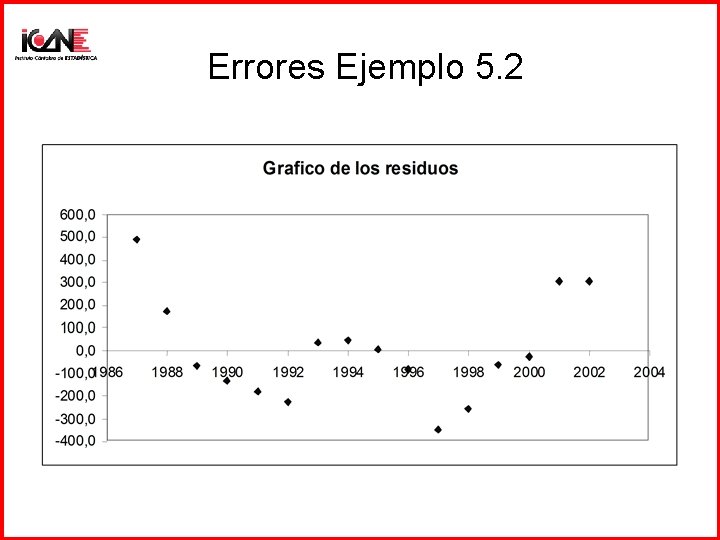
Errores Ejemplo 5. 2
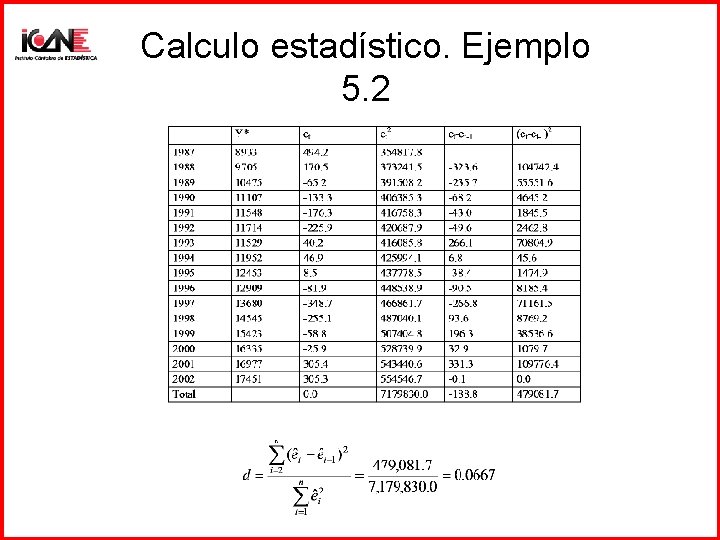
Calculo estadístico. Ejemplo 5. 2
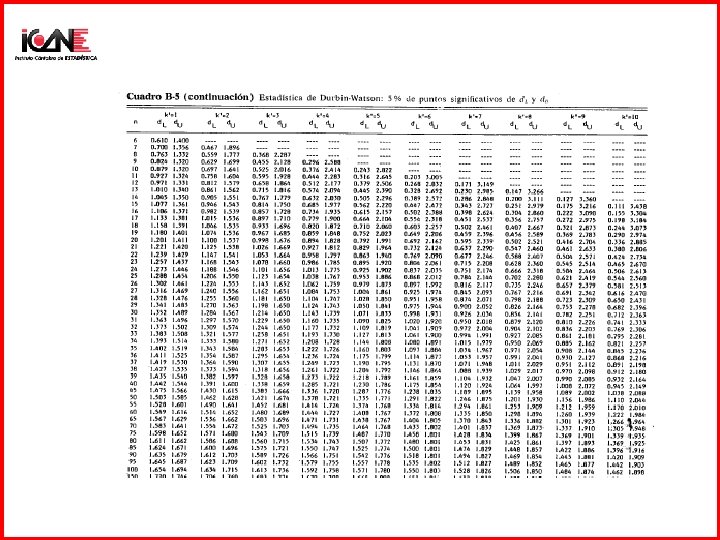
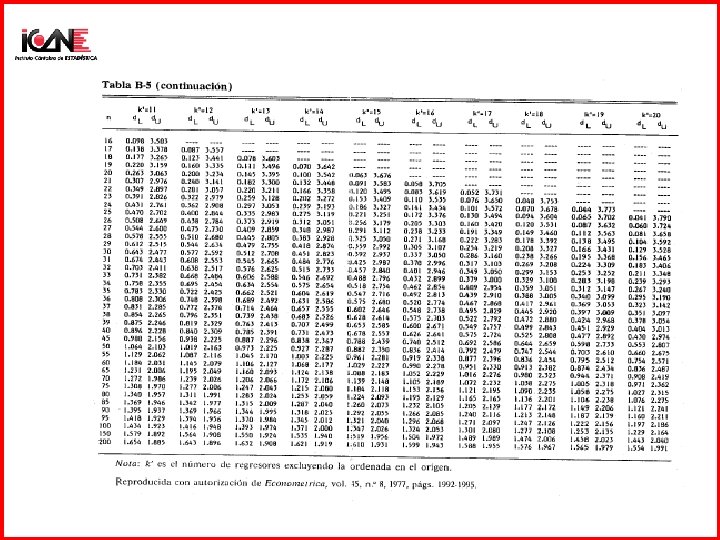
Regla de decisión • Si d di rechazamos la hipótesis nula de no autocorrelación frente a la hipótesis alternativa de autocorrelación positiva. • Si d 4 – di rechazamos la hipótesis nula de no autocorrelación frente a la hipótesis alternativa de autocorrelación negativa. • Si ds d 4 - ds aceptamos la hipótesis nula de no autocorrelación. • Los valores teóricos del estadístico para n=16 observaciones y k=1 variables explicativas, son d. D=0. 98 y d. U=1. 24. Dado 0. 0667 < 0. 98 no podemos rechazar la hipótesis de existencia de autocorrelación positiva.
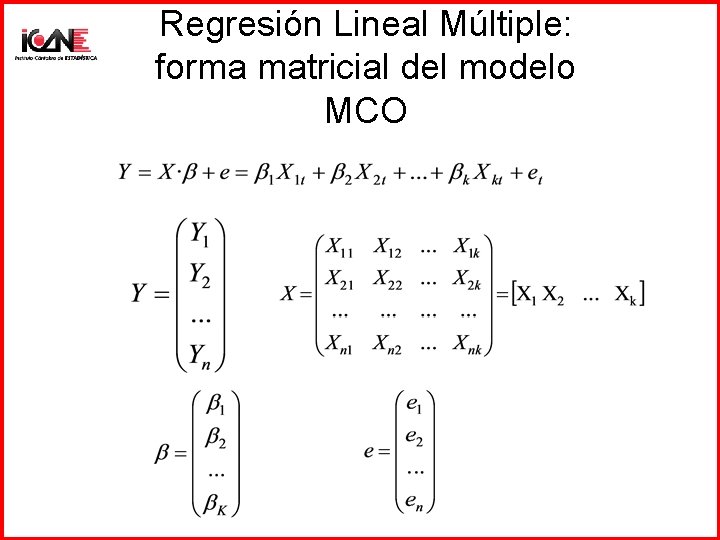
Regresión Lineal Múltiple: forma matricial del modelo MCO
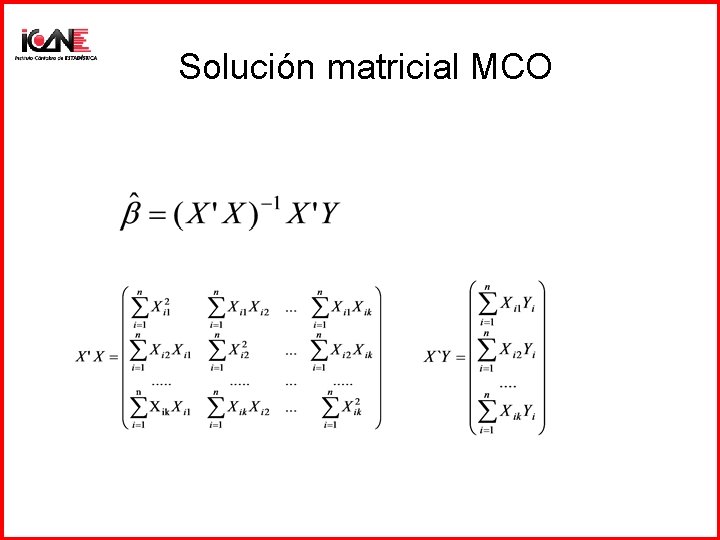
Solución matricial MCO
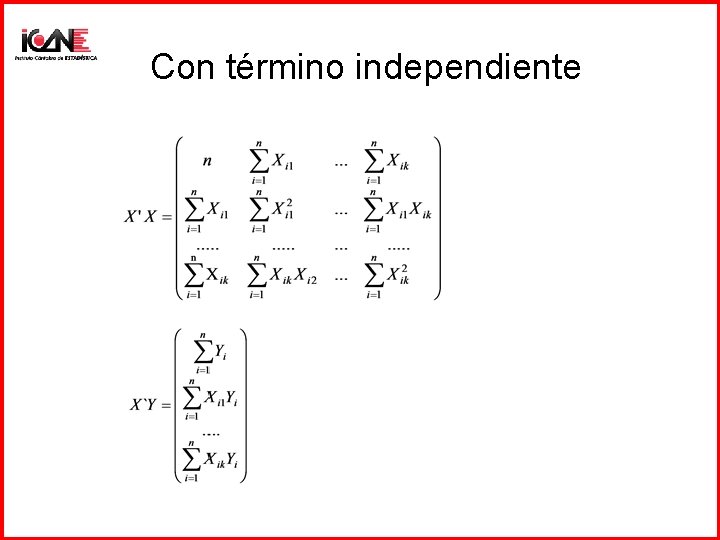
Con término independiente
Problema de las estimaciones del modelo lineal múltiple: multicolinealidad • Matriz (X’X) no invertible porque su determinante es cero ó próximo a cero • Ocurre por que existe alguna combinación lineal entre las variables dependientes (Xk)
Funciones que se pueden estimar por MCO • Funciones que se transforman en ecuaciones lineales. • Funciones con variables explicativas cualitativas. • Funciones con variables endogenas cualitativas: modelos logit y probit.
Funciones q ue se pueden estimar por MCO mediante transformaciones • • Función polinómica Función potencial Función exponencial Función logaritmica
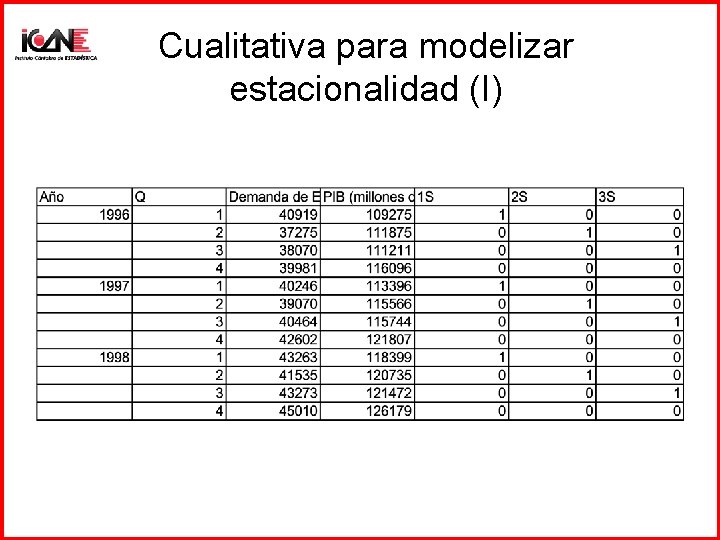
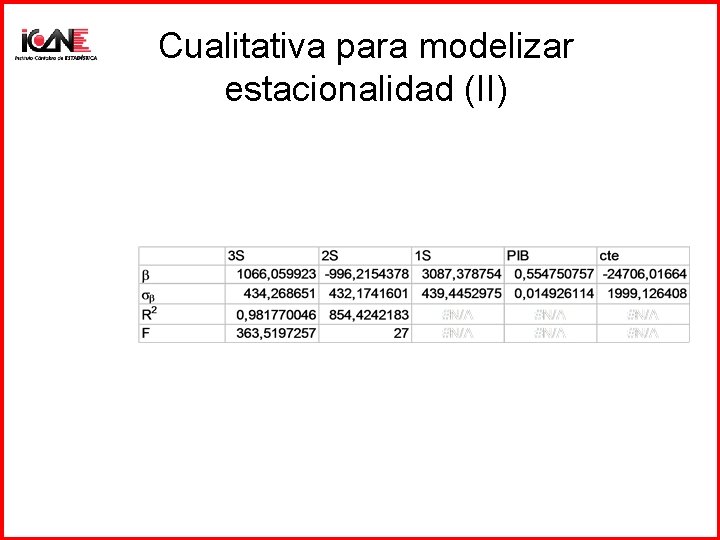
Variable cualitativa como explicativa • Las variables cualitativas expresan cualidades o atributos de los agentes o individuos (sexo, religión, nacionalidad, nivel de estudios, etc. ) y también recogen acontecimientos extraordinarios como guerras, terremotos, climatologías adversas, huelgas, etc. • Toman valores según atributos. Varón=1, Mujer=0. mes de Huelga=1, Mes sin huelga=0. • También pueden utilizarse para tratar los cambios estacionales. • Hay que tener cuidado con la multicolinealidad
Cualitativa para modelizar estacionalidad (I)
Cualitativa para modelizar estacionalidad (II)
Modelos Logit/Probit • La variable dependiente es dicotómica (toma valores 0 y 1) • Los errores no siguen la distribución binomial • Para que las predicciones estén en el intervalo (0, 1) hay que utilizar la funciones acotadas como son la distribución normal o logística para obtener prediciones para la variable dependiente.