EL CONTROL INTERNO DEL CICLO DE TESORERIA MARGARITA
- Slides: 16
EL CONTROL INTERNO DEL CICLO DE TESORERIA MARGARITA VALLE LEÓN
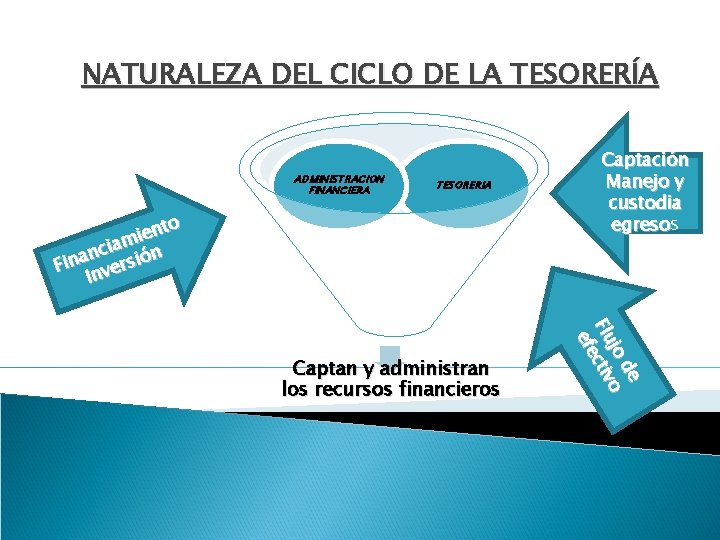
NATURALEZA DEL CICLO DE LA TESORERÍA ADMINISTRACION FINANCIERA TESORERIA nto e i iam n c n Fina versió In de jo o Flu ctiv efe Captan y administran los recursos financieros Captación Manejo y custodia egresos egreso
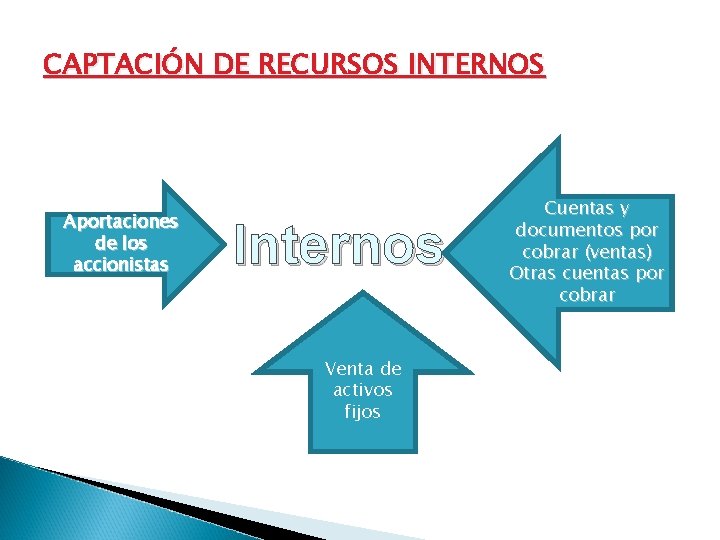
CAPTACIÓN DE RECURSOS INTERNOS Aportaciones de los accionistas Internos Venta de activos fijos Cuentas y documentos por cobrar (ventas) Otras cuentas por cobrar
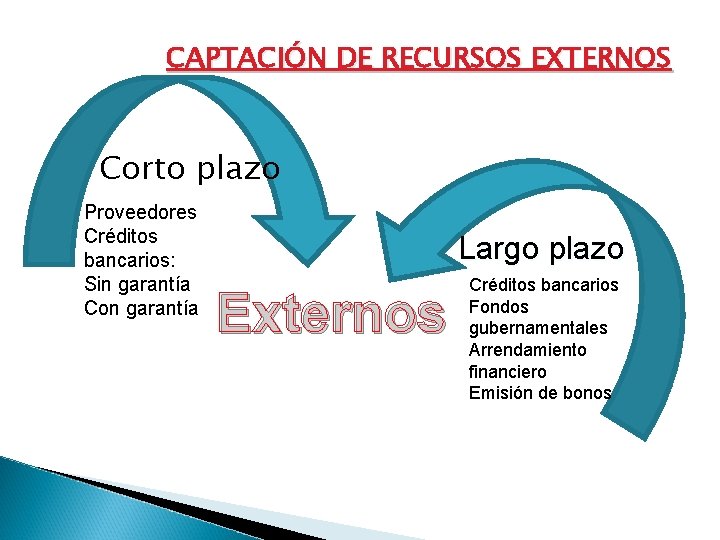
CAPTACIÓN DE RECURSOS EXTERNOS Corto plazo Proveedores Créditos bancarios: Sin garantía Con garantía Largo plazo Externos Créditos bancarios Fondos gubernamentales Arrendamiento financiero Emisión de bonos
CRÉDITOS BANCARIOS SIN GARANTÍA OBJETIVO: FINANCIAR LAS NECESIDADES PERIÓDICAS DE UNA EMPRESA GENERADA POR UNA RECESIÓN DE VENTAS O RECUPERACIÓN DE LA CARTERA INFERIOR A LA PRONOSTICADA. CONTRAS: MEDIO MÁS CARO PARA CAPTAR RECURSOS EXTERNOS (ALTAS TASAS DE INTERÉS, COMISIONES BANCARIAS Y LA ‘RECIPROCIDAD’).
CRÉDITOS CON GARANTÍA 1) FACTORAJE. - PRÉSTAMOS SOBRE LA CARTERA, EL PAGO 2) CRÉDITO CON GARANTÍA COLATERAL. - DOBLE PAGARÉ. DEL DEUDOR A LA EMPRESA FACTORAJE SE REALIZA EN 2 MODALIDADES. 3) CRÉDITO CON GARANTÍA DE INVENTARIOS. - SE OFRECE COMO GARANTÍA: MATERIA PRIMA, PRODUCTO TERMINADO O EN ELABORACIÓN. ES PRÁCTICA QUE COMÚN QUE EL ACREDITANTE (EL QUE PRESTA EL DINERO) EXIJA UNA RELACIÓN DE 2 A 1 EN GARANTÍA (SI PRESTA 1, 000, EL INVENTARIO DEBE DE VALER 2, 000).
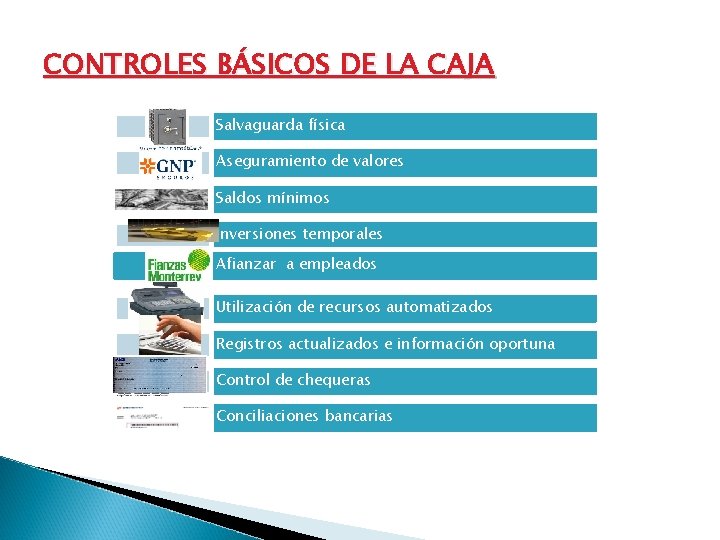
CONTROLES BÁSICOS DE LA CAJA Salvaguarda física Aseguramiento de valores Saldos mínimos Inversiones temporales Afianzar a empleados Utilización de recursos automatizados Registros actualizados e información oportuna Control de chequeras Conciliaciones bancarias
MANEJO Y CUSTODIA DE VALORES. • RECEPCION DE VALORES Cheques Nominativos Garantías colaterales Responsabilidad Registros • MANEJO DE VALORES
EGRESOS. 1. SEPARACION DE LA FUNCION DE EGRESOS 2. DOCUMENTACION SOPORTE PARA LA CUENTAS POR PAGAR. LIQUIDACION DE 3. FONDOS DE CAJA CHICA 4. USO DE FONDOS PARA ANTICIPOS 5. CONTROL DE FIRMAS DE CHEQUES 6. DESIGNACION DE BENEFICIARIOS DE CHEQUES 7. MAXIMA SEPARACION DE DEBERES Y RESPONSABILIDADES.
PROCESO DE CUENTAS POR PAGAR. • NATURALEZA DE LAS CUENTAS POR PAGAR • CREACION DE LAS CUENTAS POR PAGAR OBJETIVOS COMUNES QUE VALIDAN EL ORIGEN DE UNA CUENTA POR PAGAR: 1. 2. 3. 4. 5. Es razonable el tipo de gasto ? Son excesivas las cantidades ? Son correctos los precios y los términos? Es apropiada la mercancia o servicio recibido? Son adecuadas las aprobaciones y evidencias de soporte?
PROCESO DE CUENTAS POR PAGAR. • ADMINISTRACION INTERMEDIA DE LAS CUENTAS POR PAGAR 1. Coordinación y control de la documentación de entrada. 2. Distribución contable 3. Cuentas de control del libro mayor 4. Programación de pagos. • REVISION FINAL Y PAGO. 1. Integración y cotejo final de la documentación soporte. 2. Deducción de reclamaciones 3. Preparación del cheque 4. Revisión final y entrega
PROCESO DE CUENTAS POR PAGAR. • SEPARACION DE RESPONSABILIDADES • PROCESO DE OTRAS CUENTAS POR PAGAR. 1. Gastos de Viaje. 2. Actividades financieras 3. Gastos acumulados 4. Documentos por pagar
OBJETIVOS ESPECIFICOS DE CONTROL INTERNO EN EL CICLO DE TESORERIA v. Los procedimientos de proceso del ciclo de tesorería deben estar de acuerdo con políticas establecidas por la administración. v. Aprobarse solicitudes de captación o entrega de recursos que se ajusten alas políticas establecidas por la administración. v. Los gastos financieros de los recursos de capital y las entregas de recursos a inversionistas y acreedores deben ser reportados con exactitud y en forma oportuna. v. Los principios de contabilidad generalmente aceptados requieren que se efectúen cambios a los valores y los mismos deben ser calculados con exactitud y registrados en forma oportuna
Deben prepararse asientos contables por las cantidades que se adeudan o a cobrar, de inversionistas o acreedores, corredores y otros. Los asientos contables de tesorería deben concentrar y clasificar las transacciones de acuerdo con políticas establecidas por la administración. La información para determinar bases de impuestos derivada de las actividades de tesorería deben producirse correcta y oportunamente.
TECNICAS DE CONTROL APLICABLES Implantación de manuales de políticas y procedimientos. Procedimientos documentados para iniciar, revisar y aprobar solicitudes para obtener o devolver recursos y comprar o vender inversiones. Archivo de firmas autorizadas para aprobar transacciones de tesorería. Conciliación periódica de los saldos de auxiliares de inversiones, prestamos, accionistas, con los saldos de mayor u otros totales de control. Revisión de aplicación correcta revisión de aplicación contable. Preparación de un catalogo de cuentas.
RIESGOS DE INCUMPLIMIENTO Puede alterarse el flujo de información Pueden ser incorrectos los saldos de las cuentas de inversión, créditos bancarios, capital y de las cuentas por cobrar o por pagar que les son relativas. Los movimientos pasados a las cuentas auxiliares pueden no concordar con los movimientos pasados al libro mayor. Los estados financieros podrían no ser preparados en forma oportuna. Los estados financieros pueden ser presentados incorrectamente. Datos erróneos en cálculos de impuesto, pagar multas y recargos, impuestos en exceso.