Costos para la gestin COSTOS PARA LA GESTIN
- Slides: 21
Costos para la gestión…. COSTOS PARA LA GESTIÓN EN CONCEPTOS BÁSICOS EN: UN CONTABLE, UN PROPIETARIO DE UN SNACK BAR Y LOS CACAHUETES Alejandro Ripani
Costos para la gestión…. ALGUNAS DEFINICIONES ¿Qué es un “COSTO”? ¿Qué es un “OBJETO DE COSTO”? ¿Porqué necesitan conocer los costos el Contable y el Propietario? Alejandro Ripani
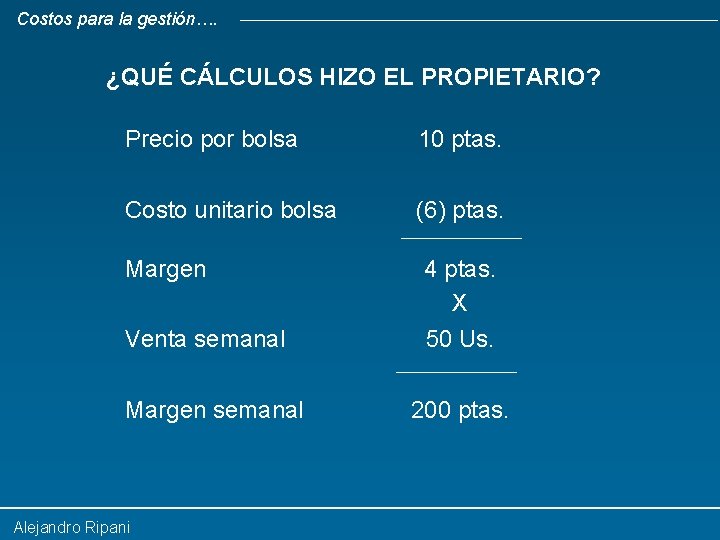
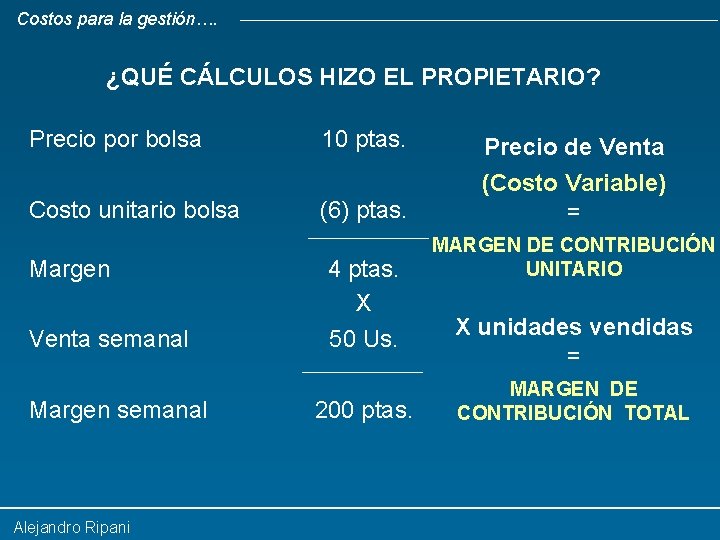
Costos para la gestión…. ¿QUÉ CÁLCULOS HIZO EL PROPIETARIO? Precio por bolsa 10 ptas. Costo unitario bolsa (6) ptas. Margen Venta semanal Margen semanal Alejandro Ripani 4 ptas. X 50 Us. 200 ptas.
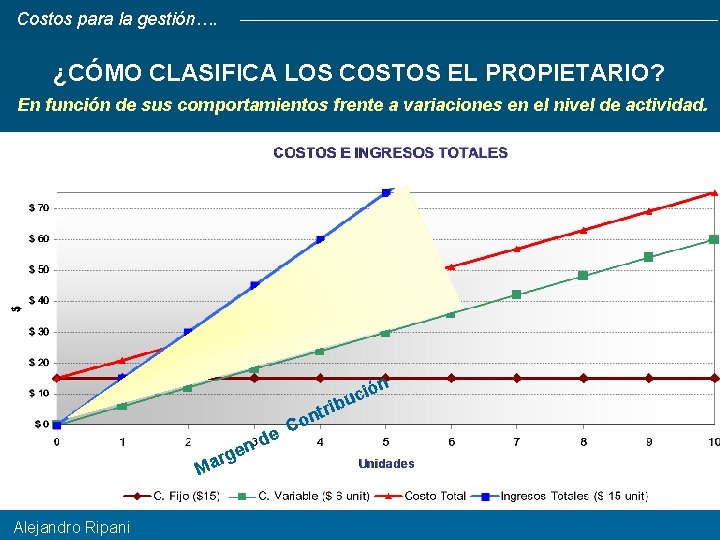
Costos para la gestión…. ¿CÓMO CLASIFICA LOS COSTOS EL PROPIETARIO? En función de sus comportamientos frente a variaciones en el nivel de actividad. n ó uci e nd rge a M Alejandro Ripani C trib n o
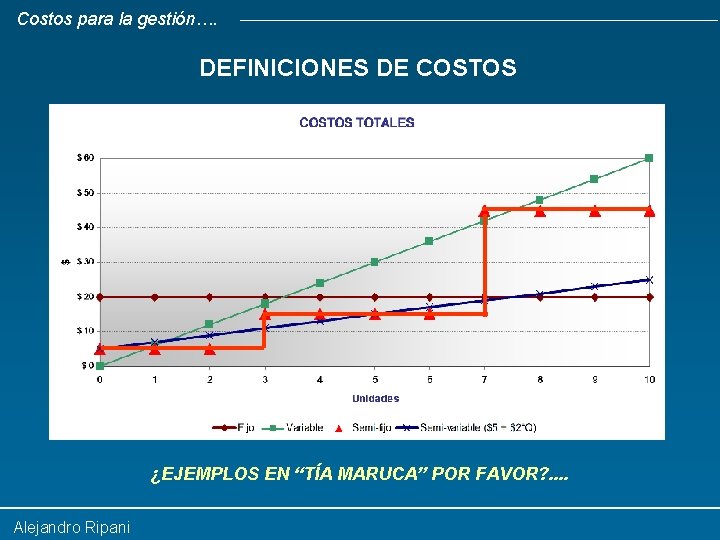
Costos para la gestión…. DEFINICIONES DE COSTOS ¿EJEMPLOS EN “TÍA MARUCA” POR FAVOR? . . Alejandro Ripani
Costos para la gestión…. ¿QUÉ CÁLCULOS HIZO EL PROPIETARIO? Precio por bolsa 10 ptas. Costo unitario bolsa (6) ptas. Margen Venta semanal Margen semanal Alejandro Ripani 4 ptas. X 50 Us. 200 ptas. Precio de Venta (Costo Variable) = MARGEN DE CONTRIBUCIÓN UNITARIO X unidades vendidas = MARGEN DE CONTRIBUCIÓN TOTAL
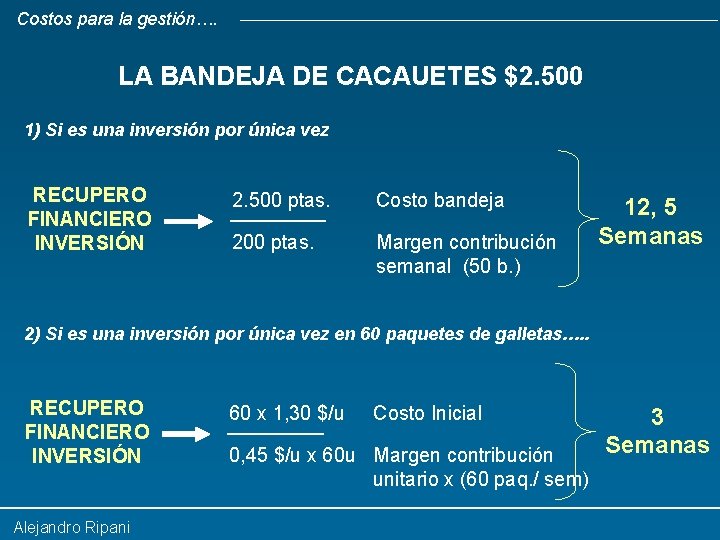
Costos para la gestión…. LA BANDEJA DE CACAUETES $2. 500 1) Si es una inversión por única vez RECUPERO FINANCIERO INVERSIÓN 2. 500 ptas. Costo bandeja 200 ptas. Margen contribución semanal (50 b. ) 12, 5 Semanas 2) Si es una inversión por única vez en 60 paquetes de galletas…. . RECUPERO FINANCIERO INVERSIÓN Alejandro Ripani 60 x 1, 30 $/u Costo Inicial 0, 45 $/u x 60 u Margen contribución unitario x (60 paq. / sem) 3 Semanas
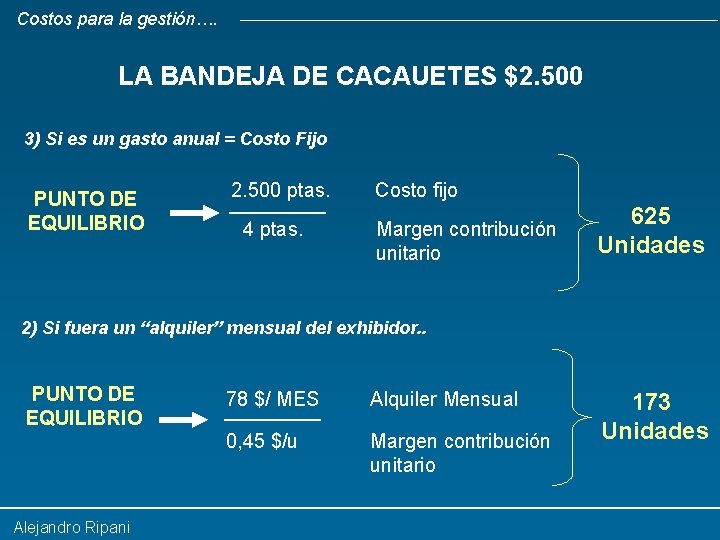
Costos para la gestión…. LA BANDEJA DE CACAUETES $2. 500 3) Si es un gasto anual = Costo Fijo PUNTO DE EQUILIBRIO 2. 500 ptas. 4 ptas. Costo fijo Margen contribución unitario 625 Unidades 2) Si fuera un “alquiler” mensual del exhibidor. . PUNTO DE EQUILIBRIO Alejandro Ripani 78 $/ MES Alquiler Mensual 0, 45 $/u Margen contribución unitario 173 Unidades
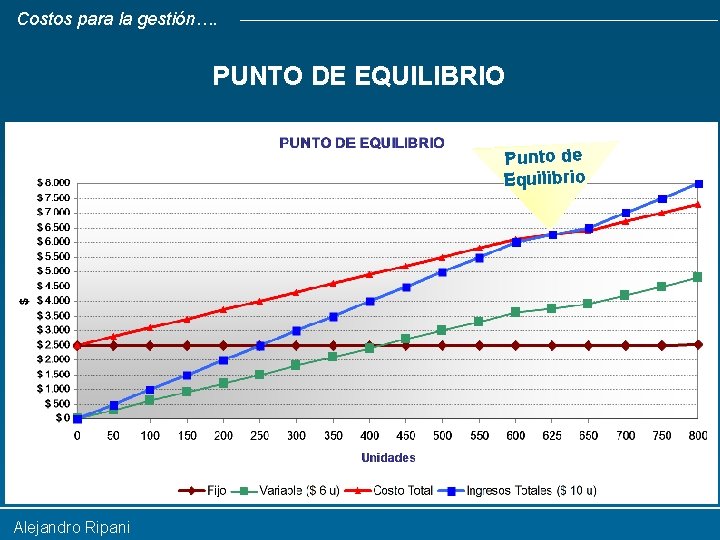
Costos para la gestión…. PUNTO DE EQUILIBRIO Punto de Equilibrio Alejandro Ripani
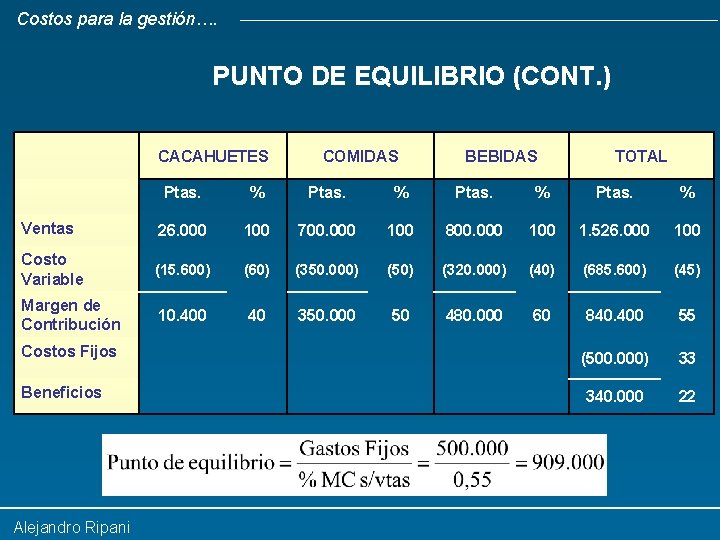
Costos para la gestión…. PUNTO DE EQUILIBRIO (CONT. ) CACAHUETES COMIDAS BEBIDAS TOTAL Ptas. % Ventas 26. 000 100 700. 000 100 800. 000 1. 526. 000 100 Costo Variable (15. 600) (60) (350. 000) (50) (320. 000) (40) (685. 600) (45) Margen de Contribución 10. 400 40 350. 000 50 480. 000 60 840. 400 55 (500. 000) 33 340. 000 22 Costos Fijos Beneficios Alejandro Ripani
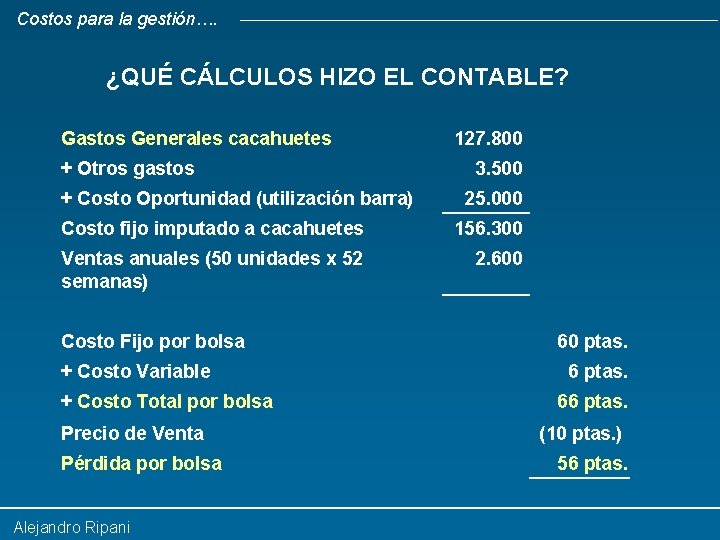
Costos para la gestión…. ¿QUÉ CÁLCULOS HIZO EL CONTABLE? Gastos Generales cacahuetes + Otros gastos + Costo Oportunidad (utilización barra) 127. 800 3. 500 25. 000 Costo fijo imputado a cacahuetes 156. 300 Ventas anuales (50 unidades x 52 semanas) 2. 600 Costo Fijo por bolsa + Costo Variable + Costo Total por bolsa Precio de Venta Pérdida por bolsa Alejandro Ripani 60 ptas. 66 ptas. (10 ptas. ) 56 ptas.
Costos para la gestión…. ¿CÓMO CLASIFICA LOS COSTOS EL CONTABLE? En función de su relación con el objeto de costos • Costos DIRECTOS son aquellos costos identificables en su totalidad con una determinada unidad de referencia • Costos INDIRECTOS son aquellos que se comparten con otros objetos de costos. Alejandro Ripani
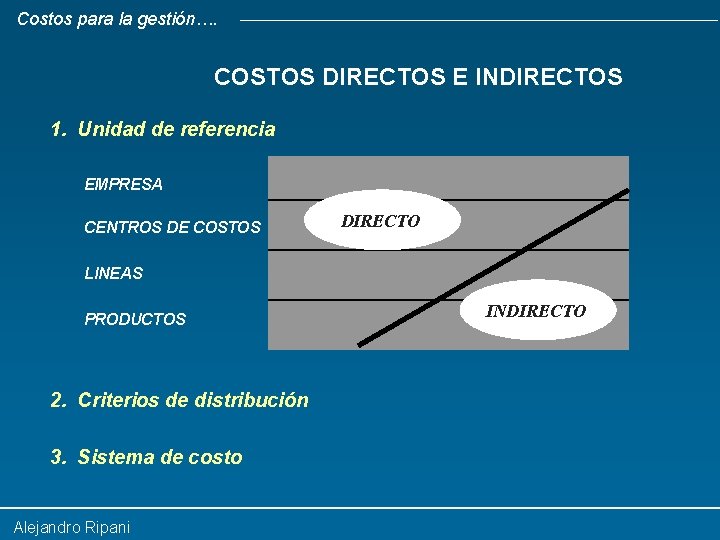
Costos para la gestión…. COSTOS DIRECTOS E INDIRECTOS 1. Unidad de referencia EMPRESA CENTROS DE COSTOS DIRECTO LINEAS PRODUCTOS 2. Criterios de distribución 3. Sistema de costo Alejandro Ripani INDIRECTO
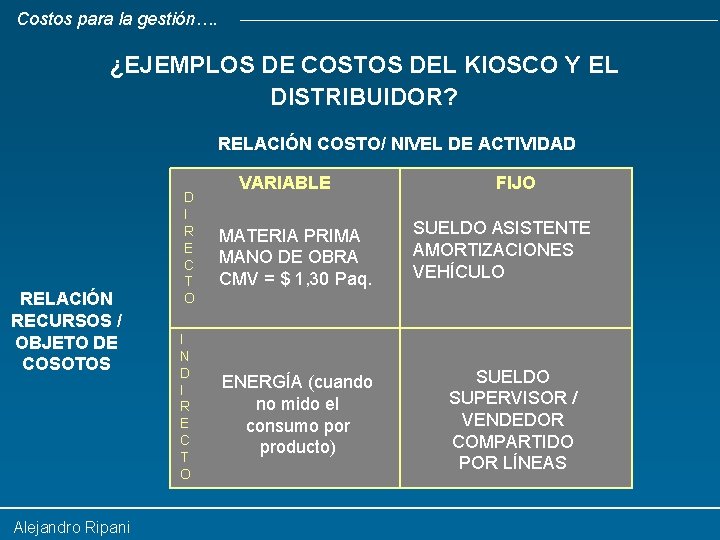
Costos para la gestión…. ¿EJEMPLOS DE COSTOS DEL KIOSCO Y EL DISTRIBUIDOR? RELACIÓN COSTO/ NIVEL DE ACTIVIDAD RELACIÓN RECURSOS / OBJETO DE COSOTOS Alejandro Ripani D I R E C T O I N D I R E C T O VARIABLE MATERIA PRIMA MANO DE OBRA CMV = $ 1, 30 Paq. ENERGÍA (cuando no mido el consumo por producto) FIJO SUELDO ASISTENTE AMORTIZACIONES VEHÍCULO SUELDO SUPERVISOR / VENDEDOR COMPARTIDO POR LÍNEAS
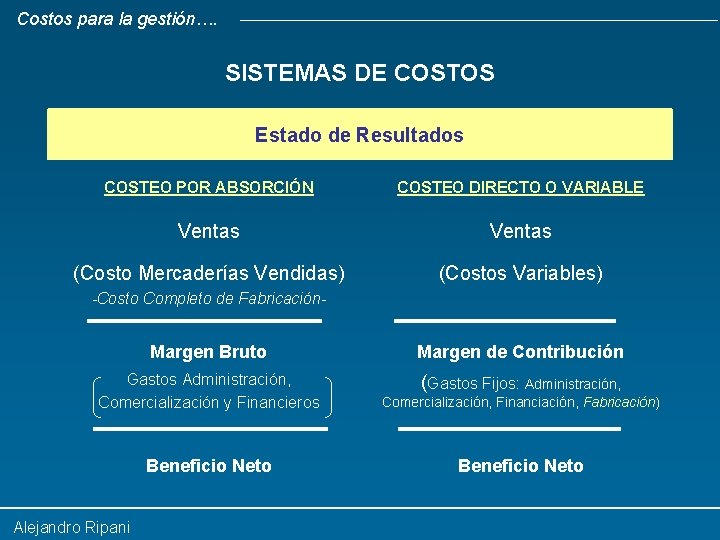
Costos para la gestión…. SISTEMAS DE COSTOS Estado de Resultados COSTEO POR ABSORCIÓN COSTEO DIRECTO O VARIABLE Ventas (Costo Mercaderías Vendidas) (Costos Variables) -Costo Completo de Fabricación- Margen Bruto Margen de Contribución Gastos Administración, Comercialización y Financieros (Gastos Fijos: Administración, Comercialización, Financiación, Fabricación) Beneficio Neto Alejandro Ripani
Costos para la gestión…. COSTO DE OPORTUNIDAD Situación 1: Ingresa un grupo de 100 clientes, y cada uno pide consumir 1 bolsa de cacahuetes ¿Cuánto gana el propietario? ¿Cuánto pierde? Situación 2: ¿Cuánto significa este costo de oportunidad de un paquete en el negocio generado por TM? Situación 3: Es el primer día del mes y tengo la posibilidad de colocar un exhibidor en un Maxi-Kiosco. Al día 30 del mismo mes aún no está el exhibidor en ese PDV. ¿Cuál es el costo de oportunidad para TM? ¿Cuánto? Alejandro Ripani
Costos para la gestión…. COSTO DE OPORTUNIDAD Situación 4: Imaginemos que el propietario para colocar los cacahuetes, tuvo que desocupar 1 palmo de la barra en el antes ofrecía caramelos y proporcionaban una contribución marginal de 250 pesetas/ semanales. ¿Cuál es la principal diferencia entre las situaciones 1, 2 y 3 vs. la situación 4? INCORPORAMOS UN RECURSO ESCASO LA BARRA TIENE UNA CANTIDAD DE PALMOS LIMITADOS Alejandro Ripani
Costos para la gestión…. ¿QUÉ RECOMENDÓ EL CONTABLE? Al calcular los costos del los cacahuetes imputó: • Costos indirectos del cocinero, el propietario y gastos generales • Costo de oportunidad de los metros de barra utilizada . . . y concluyó que: • Los cacahuetes daban pérdida • Cuando aumenta una cierta actividad debe soportar mayores Gastos Generales Propuso: • Reducir costos operativos al 50% • Aumentar el precio a 40 ptas. por bolsa • No dejar el negocio de los cacahuetes ya que en caso contrario se añadirían 153. 300 ptas. de costos a otros productos Alejandro Ripani
Costos para la gestión…. ¿QUÉ COSTOS CONSIDERAR EN LA TOMA DE DECISIÓN DE NEGOCIOS? 1. Diferenciales (vs. Inalterados) 2. Futuros (vs. pasados) Alejandro Ripani
Costos para la gestión…. ¿QUIÉN TENÍA RAZÓN? EL PROPIETARIO ¿EN QUÉ SE EQUIVOCÓ EL CONTABLE? • Tomó como criterio para la toma de decisiones el costo completo sin considerar si era diferencial o no. • Imputó un costo de oportunidad que, además de mal calculado (sobre ventas), no correspondía por ser un lugar muerto que no representaba ningún sacrificio en términos económicos. Alejandro Ripani
Costos para la gestión…. ¿QUÉ CONCEPTOS NOS LLEVAMOS? Tipos de Costos, Sistemas de Costos, Margen de Contribución, Punto de Equilibrio, Costo de Oportunidad, Rentabilidad por recurso escaso. ¿Cómo nos ayudan éstos conceptos a nuestra gestión? ¿En qué actividades podemos aplicar estos conceptos? Alejandro Ripani