A helyi nemzetisgi nkormnyzati kltsgvetsi szervek gazdlkodsa az
- Slides: 38
A helyi nemzetiségi önkormányzati költségvetési szervek gazdálkodása – az Állami Számvevőszék ellenőrzések tapasztalatai „A rend értéket teremt” Pilisvörösvár, 2020. június 18. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
Tartalomjegyzék • I. 1. A nemzetiségi önkormányzati költségvetési szervek jogállása • I. 2. A nemzetiségi önkormányzati költségvetési szervek gazdálkodása megszervezésének módjai • I. 3. A belső kontrollrendszer jelentősége • II. 1. Az államháztartás ellenőrzési rendszere • II. 2. Az Állami Számvevőszék szerepe • II. 3. Az Állami Számvevőszék ellenőrzési módszertana • II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
Jogszabályi háttér Ø Ø Ø Ø Ø Magyarország Alaptörvénye - pl. a közpénzekről szóló fejezete 2011. évi CXC. törvény a nemzeti köznevelésről 2011. évi CXCV. törvény az államháztartásról (Áht. ) 2011. évi CLXXIX. törvény a nemzetiségiek jogairól 2011. évi CXII. törvény az információs önrendelkezési jogról és az információszabadságról 2020. évi LXVI törvény az Állami Számvevőszékről 368/2011. (XII. 31. ) Korm. rendelet az államháztartásról szóló törvény végrehajtásáról (Ávr. ) Magyarországi központi költségvetéséről szóló törvények 370/211. (XII. 31. ) Korm. rendelet a költségvetési szervek belső kontrollrendszeréről és belső ellenőrzéséről (Bkr. ) Ø 22/2019. (XII. 23. ) PM rendelet a költségvetési szervnél és köztulajdonban álló gazdasági társaságnál belső ellenőrzési tevékenységet végzők nyilvántartásáról és kötelező szakmai továbbképzéséről, valamint a költségvetési szervek vezetőinek és gazdasági vezetőinek belső kontrollrendszer témájú kötelező továbbképzéséről Ø a foglalkoztatottak jogállására, foglalkoztatására, illetményeire vonatkozó törvények, végrehajtási rendeletek Ø feladatellátás ágazati törvényei, végrehajtási rendeletei Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 1. Nemzetiségi önkormányzati költségvetési szerv jogállása Fogalma (Áht. 7. §) A nemzetiségi önkormányzati költségvetési szerv az alapító okiratban meghatározott közfeladat ellátására létrejött jogi személy. Közfeladat: jogszabályban meghatározott állami vagy önkormányzati feladat. A jogszabályban meg kell határozni a feladat ellátásához szükséges pénzügyi fedezet biztosítását (részben vagy egészben, vagy államháztartáson kívüli szervezet közreműködésével). Munkamegosztás jelenlegi megoldásai az ágazati és a költségvetési törvényben. Alapítása (Áht. 7 -8. §) Ø az államháztartás önkormányzati alrendszerébe tartozik Ø alapítja a helyi (települési vagy területi) és az országos nemzetiségi önkormányzat illetve ezek társulásai Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 1. Nemzetiségi önkormányzati költségvetési szerv jogállása Alapító okirat (Ávr. 5. § ) 5. § (1) Az alapító okirat tartalmazza a költségvetési szerv a) megnevezését magyar nyelven, b) székhelyét, telephelyeit, c) alapításáról rendelkező jogszabály teljes megjelölését, ha az alapításról jogszabály rendelkezett, d) irányító szervének vagy felügyeleti szervének megnevezését, székhelyét, e) illetékességét, működési területét, f) közfeladatát, alaptevékenységét, ezek kormányzati funkció szerinti megjelölését és főtevékenységének államháztartási szakágazati besorolását, g) vezetőjének megbízási rendjét, és h) alkalmazásában álló személyek jogviszonyának megjelölését. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 1. Nemzetiségi önkormányzati költségvetési szerv jogállása 5. § (2) Az alapító okirat - az (1) bekezdésben foglaltakon túl - az alábbiak fennállása esetén tartalmazza a költségvetési szerv a) megnevezését idegen nyelven és rövidített nevét, b) jogelődjének megnevezését, székhelyét, c) vállalkozási tevékenysége felső határát a módosított kiadási előirányzatok arányában, d) megszűnésének időpontját vagy pontos feltételét, ha a költségvetési szerv határozott időre vagy bizonyos feltétel bekövetkeztéig jön létre. (3) Ha az Áht. 9. § a) pontja szerinti alapítói jogok gyakorlására jogosult és az irányító szerv személye nem azonos, az alapító okiratban mindkettőt meg kell jelölni. (4) Az alapító okirat módosítása esetén el kell készíteni és a módosító okirathoz csatolni kell az alapító okirat módosításokkal egységes szerkezetbe foglalt változatát is. Az alapító okirat módosításokkal egységes szerkezetbe foglalt változatát nem kell hitelesíteni, arra vonatkozóan a Kincstár igazolja, hogy az alapító okirat egységes szerkezetbe foglalt változata megfelel az alapító okirat módosítások szerinti tartalmának. Kincstári felületen kell feltölteni, de a dokumentumot is be kell küldeni. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 1. Nemzetiségi önkormányzati költségvetési szerv jogállása Törzskönyvi nyilvántartás Ø Áht. 104. § (1) A kincstár törzskönyvi nyilvántartást vezet a költségvetési szervekről, a törvény által az államháztartás központi alrendszerébe sorolt köztestületekről, a helyi önkormányzatokról, a nemzetiségi önkormányzatokról, a társulásokról, a térségi fejlesztési tanácsokról, valamint jogszabály alapján a költségvetési szervek gazdálkodására vonatkozó szabályokat alkalmazó egyéb jogi személyekről (a továbbiakban együtt: törzskönyvi jogi személy). Ø A törzskönyvi nyilvántartás közhiteles hatósági nyilvántartásnak minősül és nyilvános. http: //www. allamkincstar. gov. hu/hu/ext/torzskonyv Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
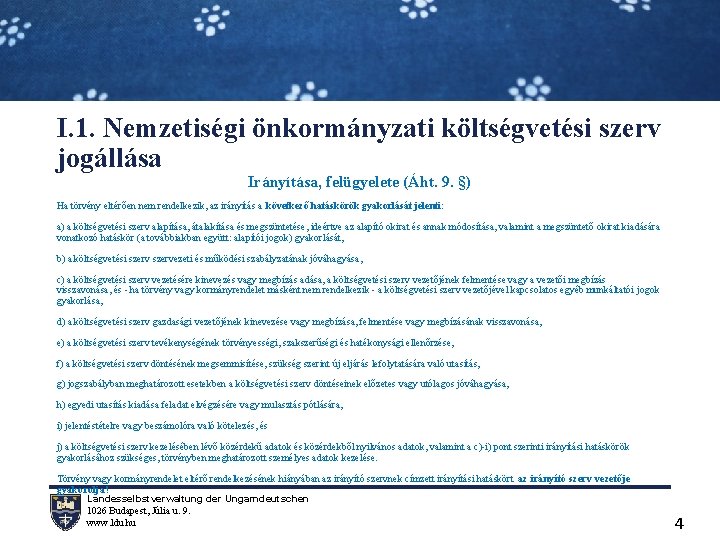
I. 1. Nemzetiségi önkormányzati költségvetési szerv jogállása Irányítása, felügyelete (Áht. 9. §) Ha törvény eltérően nem rendelkezik, az irányítás a következő hatáskörök gyakorlását jelenti: a) a költségvetési szerv alapítása, átalakítása és megszüntetése, ideértve az alapító okirat és annak módosítása, valamint a megszüntető okirat kiadására vonatkozó hatáskör (a továbbiakban együtt: alapítói jogok) gyakorlását, b) a költségvetési szervezeti és működési szabályzatának jóváhagyása, c) a költségvetési szerv vezetésére kinevezés vagy megbízás adása, a költségvetési szerv vezetőjének felmentése vagy a vezetői megbízás visszavonása, és - ha törvény vagy kormányrendelet másként nem rendelkezik - a költségvetési szerv vezetőjével kapcsolatos egyéb munkáltatói jogok gyakorlása, d) a költségvetési szerv gazdasági vezetőjének kinevezése vagy megbízása, felmentése vagy megbízásának visszavonása, e) a költségvetési szerv tevékenységének törvényességi, szakszerűségi és hatékonysági ellenőrzése, f) a költségvetési szerv döntésének megsemmisítése, szükség szerint új eljárás lefolytatására való utasítás, g) jogszabályban meghatározott esetekben a költségvetési szerv döntéseinek előzetes vagy utólagos jóváhagyása, h) egyedi utasítás kiadása feladat elvégzésére vagy mulasztás pótlására, i) jelentéstételre vagy beszámolóra való kötelezés, és j) a költségvetési szerv kezelésében lévő közérdekű adatok és közérdekből nyilvános adatok, valamint a c)-i) pont szerinti irányítási hatáskörök gyakorlásához szükséges, törvényben meghatározott személyes adatok kezelése. Törvény vagy kormányrendelet eltérő rendelkezésének hiányában az irányító szervnek címzett irányítási hatáskört az irányító szerv vezetője gyakorolja! Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu 4
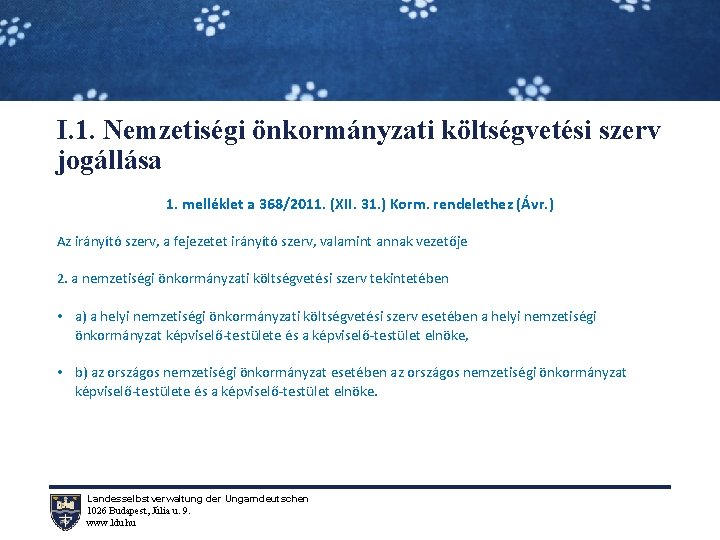
I. 1. Nemzetiségi önkormányzati költségvetési szerv jogállása 1. melléklet a 368/2011. (XII. 31. ) Korm. rendelethez (Ávr. ) Az irányító szerv, a fejezetet irányító szerv, valamint annak vezetője 2. a nemzetiségi önkormányzati költségvetési szerv tekintetében • a) a helyi nemzetiségi önkormányzati költségvetési szerv esetében a helyi nemzetiségi önkormányzat képviselő-testülete és a képviselő-testület elnöke, • b) az országos nemzetiségi önkormányzat esetében az országos nemzetiségi önkormányzat képviselő-testülete és a képviselő-testület elnöke. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
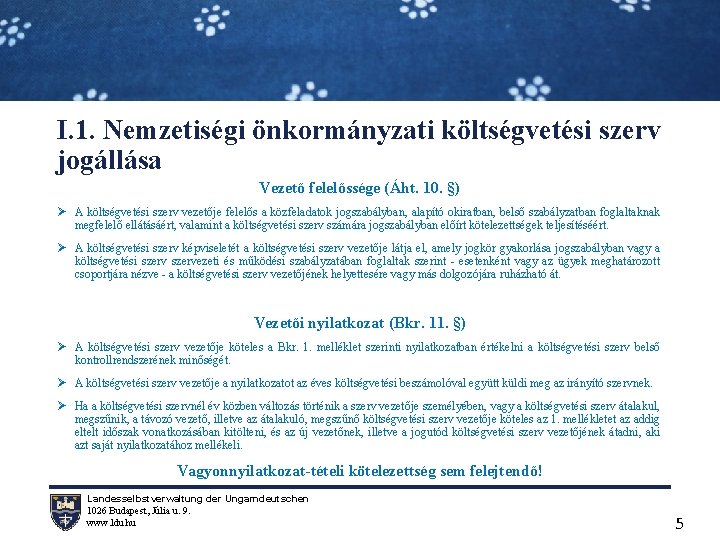
I. 1. Nemzetiségi önkormányzati költségvetési szerv jogállása Vezető felelőssége (Áht. 10. §) Ø A költségvetési szerv vezetője felelős a közfeladatok jogszabályban, alapító okiratban, belső szabályzatban foglaltaknak megfelelő ellátásáért, valamint a költségvetési szerv számára jogszabályban előírt kötelezettségek teljesítéséért. Ø A költségvetési szerv képviseletét a költségvetési szerv vezetője látja el, amely jogkör gyakorlása jogszabályban vagy a költségvetési szervezeti és működési szabályzatában foglaltak szerint - esetenként vagy az ügyek meghatározott csoportjára nézve - a költségvetési szerv vezetőjének helyettesére vagy más dolgozójára ruházható át. Vezetői nyilatkozat (Bkr. 11. §) Ø A költségvetési szerv vezetője köteles a Bkr. 1. melléklet szerinti nyilatkozatban értékelni a költségvetési szerv belső kontrollrendszerének minőségét. Ø A költségvetési szerv vezetője a nyilatkozatot az éves költségvetési beszámolóval együtt küldi meg az irányító szervnek. Ø Ha a költségvetési szervnél év közben változás történik a szerv vezetője személyében, vagy a költségvetési szerv átalakul, megszűnik, a távozó vezető, illetve az átalakuló, megszűnő költségvetési szerv vezetője köteles az 1. mellékletet az addig eltelt időszak vonatkozásában kitölteni, és az új vezetőnek, illetve a jogutód költségvetési szerv vezetőjének átadni, aki azt saját nyilatkozatához mellékeli. Vagyonnyilatkozat-tételi kötelezettség sem felejtendő! Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu 5
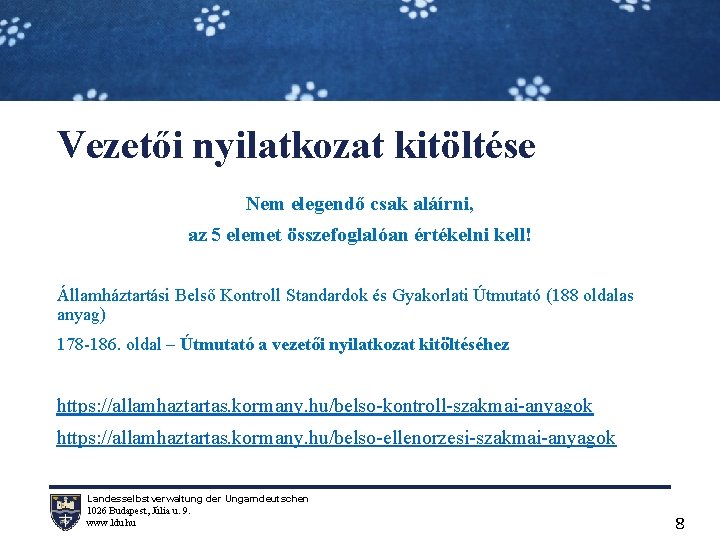
Vezetői nyilatkozat kitöltése Nem elegendő csak aláírni, az 5 elemet összefoglalóan értékelni kell! Államháztartási Belső Kontroll Standardok és Gyakorlati Útmutató (188 oldalas anyag) 178 -186. oldal – Útmutató a vezetői nyilatkozat kitöltéséhez https: //allamhaztartas. kormany. hu/belso-kontroll-szakmai-anyagok https: //allamhaztartas. kormany. hu/belso-ellenorzesi-szakmai-anyagok Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu 8
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja Gazdasági szervezet megoldásai (a régi fogalmak helyett) A költségvetési szerv – az Áht. 10. § (4 a) és (4 b) bekezdésben meghatározott kivétellel - gazdasági szervezettel rendelkezik. A gazdasági szervezetet az Ávr-ben meghatározott képesítéssel rendelkező gazdasági vezető vezeti. Kivétel: Ø (4 a) A gazdasági szervezet feladatait, ha a költségvetési szerv éves átlagos statisztikai állományi létszáma a 100 főt nem éri el, Ø a) az irányító szerv, az államháztartás önkormányzati alrendszerében az önkormányzati hivatal vagy Ø b) az irányító szerv döntése alapján az irányító szerv irányítása alá tartozó, gazdasági szervezettel rendelkező más költségvetési szerv látja el. Ø (4 b) * Az irányító szerv döntése alapján a (4 a) bekezdést a 100 fő éves átlagos statisztikai állományi létszámot elérő költségvetési szervre is alkalmazni kell. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu 6
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja E rendelkezést nem kell alkalmazni - kormányrendeletben meghatározott eltéréssel – az irányító szervre, az önkormányzati hivatalra, az országos nemzetiségi önkormányzat hivatalára, a nemzetiségi önkormányzati költségvetési szervre, az alaptevékenységként költségvetési szerv gazdálkodási feladatainak ellátására létrehozott költségvetési szervre és az olyan költségvetési szervre, amely az alapításáról rendelkező törvény, kormányrendelet alapján vagy az állam nemzetközi kötelezettségére tekintettel gazdasági szervezettel rendelkezik. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja Gazdálkodás önállósága, belső szabályozása A költségvetési szerv önállósága továbbra is kötött: Ø a személyi juttatásokkal és az azokhoz kapcsolódó járulékok és egyéb közterhek előirányzataival minden esetben, a működtetéshez, a vagyon használatához, valamint az előző pontba nem tartozó, a közfeladatai ellátásához szükséges egyéb előirányzataival jogszabály vagy az irányító szerv döntése alapján rendelkezik. Ø A költségvetési szervezetét, feladatai ellátásának részletes belső rendjét és módját szervezeti és működési szabályzat állapítja meg. A szervezeti egységekre vonatkozó szabályokat a költségvetési szervezeti és működési szabályzatában vagy a szervezeti egységek ügyrendjében, a gazdálkodás részletes rendjét belső szabályzatban kell meghatározni. A gazdasági szervezetnek tehát önálló ügyrenddel kell rendelkeznie. Az ügyrendben azonban nem kell szabályozni az Ávr. 13 § felsorolt belső szabályzatokban rendezett kérdéseket. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja Gazdasági szervezeti egység felelőssége A gazdasági szervezet : • a költségvetés tervezéséért, az előirányzatok módosításának, átcsoportosításának és felhasználásának (a továbbiakban együtt: gazdálkodás) végrehajtásáért, a finanszírozási, adatszolgáltatási, beszámolási és a pénzügyi, számviteli rend betartásáért, és • a költségvetési szerv és a hozzá rendelt költségvetési szervek működtetéséért, a használatában lévő vagyon használatával, védelmével összefüggő feladatok teljesítéséért felelős szervezeti egység. Ezen utóbbi feladatok ellátása a gazdasági szervezeten kívül, szolgáltatás megrendelésével is történhet. A helyi önkormányzat és az általa alapított költségvetési szerv, a helyi nemzetiségi önkormányzat és az általa alapított költségvetési szerv, az önkormányzati társulás és az általa alapított költségvetési szerv és a Kincstár közötti megállapodás alapján a Kincstár is elláthatja az Ávr. 9. §. (1) bekezdés a) pontjában foglalt egyes feladatokat. A megállapodásnak tartalmaznia kell az (1) bekezdés a) pontjában foglalt feladatok részletes munkamegosztását és az ehhez kapcsolódó felelősségi köröket. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja Munkamegosztási megállapodás az Áht. 10. § (4 a) és (4 b) bekezdése szerinti esetben az irányító szerv vagy az irányító szerv irányítása alá tartozó más költségvetési szerv az állományába tartozó alkalmazottakkal, a munkamegosztás és felelősségvállalás rendjét tartalmazó megállapodásban (a továbbiakban: munkamegosztási megállapodás) meghatározott helyen és módon, a (4) bekezdés szerinti esetben az önkormányzati hivatal, illetve a társulási tanács munkaszervezeti feladatait ellátó költségvetési szerv alkalmazásában álló, az önkormányzati hivatal, illetve a társulási tanács munkaszervezeti feladatait ellátó költségvetési szerv vezetője által kijelölt személy, az Áht. 10. § (4 c) bekezdése szerinti esetben a törvényben vagy kormányrendeletben kijelölt költségvetési szerv az állományába tartozó alkalmazottakkal, a munkamegosztási megállapodásban meghatározottak szerint látja el, kivéve ha az (1) bekezdés b) pontja szerinti feladatok ellátása szolgáltatás vásárlásával történik. A munkamegosztási megállapodásnak tartalmaznia kell, hogy az (1) bekezdés szerinti feladatok közül melyik feladatot melyik költségvetési szerv látja el. Egy feladatra csak egy költségvetési szerv jelölhető ki. Az irányító szerv az önkormányzati hivatalt külön gazdasági szervezet nélkül is kijelölheti az (1) bekezdésben meghatározott feladatok ellátására. A munkamegosztási megállapodást az irányító szerv hagyja jóvá. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja Gazdasági vezető jogállása Ávr. 11. § (1) A költségvetési szerv gazdasági vezetője: a) vezeti és ellenőrzi a gazdasági szervezetet, b) felelős az e rendeletben számára meghatározott feladatok ellátásáért, és c) a költségvetési szerv más szervezeti egységéhez beosztott, továbbá a költségvetési szervhez rendelt más költségvetési szerv alkalmazásában álló, a tervezéssel, gazdálkodással, finanszírozással, adatszolgáltatással és beszámolással kapcsolatos feladatok ellátásáért felelős személynek iránymutatást ad. A gazdasági szervezettel nem rendelkező költségvetési szervnél gazdasági vezetőt nem kell megbízni. A gazdasági vezető az általa ellátott feladatok tekintetében a költségvetési szerv vezetőjének helyettese abban az esetben is, ha munkaköri elnevezése, beosztása ezt nem jelöli. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja Gazdasági vezető képesítési követelményei A gazdasági vezetőnek a felsőoktatásban szerzett végzettséggel és emellett a) okleveles könyvvizsgálói vagy államháztartási mérlegképes könyvelői szakképesítéssel vagy az engedélyezés szempontjából ezzel egyenértékű szakképesítéssel, vagy b) gazdasági vezetői, belső ellenőri, érvényesítői, pénzügyi ellenjegyzői - 2012. január 1. előtt az Áht. szerinti ellenjegyzői -, vagy a számvitelről szóló 2000. évi C. törvény (a továbbiakban: Szt. ) 150. § (1) és (2) bekezdése szerinti feladatok ellátásában költségvetési szervnél szerzett legalább öt éves igazolt szakmai gyakorlattal, valamint mérlegképes könyvelői szakképesítéssel vagy a felsőoktatásban szerzett gazdasági szakképzettséggel kell rendelkeznie. Vagy: Ha a költségvetési szervnél a pénzügyi-számviteli feladatok ellátását önálló szervezeti egység végzi, és annak vezetője megfelel az a fenti feltételeknek, a gazdasági vezetőnek – a fentiektől eltérően – elegendő a felsőoktatásban szerzett gazdasági szakképzettséggel és költségvetési szervnél szerzett öt év vezetői tapasztalattal kell rendelkeznie. A gazdasági vezetőnek szerepelnie kell az Számviteli törvény (Szt. ) 151. § (3) bekezdése szerinti nyilvántartásban, és rendelkeznie kell a tevékenység ellátására jogosító engedéllyel, kivéve ha az Szt. 150. § (1) és (2) bekezdése szerinti feladatokat ellátó, a gazdasági vezető irányítása alatt álló alkalmazottak közül legalább egy rendelkezik az (1) bekezdés szerinti szakképesítéssel, szerepel az Szt. 151. § (3) bekezdése szerinti nyilvántartásban és rendelkezik a tevékenység ellátására jogosító engedéllyel. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja A kötelezettségvállalás és utalványozás folyamataihoz kapcsolódó egyes szabályok Ø Kötelezettséget vállalni az Ávr-ben foglalt kivételekkel csak pénzügyi ellenjegyzés után, a pénzügyi teljesítés esedékességét megelőzően, írásban lehet. A pénzügyi ellenjegyzőnek a Kormány rendeletében foglalt kivételekkel meg kell győződnie arról, hogy a tervezett kifizetési időpontokban a pénzügyi fedezet biztosított, a kötelezettségvállalás nem sérti a gazdálkodásra vonatkozó szabályokat. (Áht. további feltételeket határoz meg a több éves kihatású, illetve éven túli kötelezettségvállalásokra) Ø A pénzügyi ellenjegyzőnek a pénzügyi fedezet vizsgálata során arról kell meggyőződnie, hogy a tervezett kifizetési időpontokban megfelelő mennyiségű pénzeszköz (likvid fedezet) áll rendelkezésére. Ø A pénzügyi ellenjegyzést a kötelezettségvállalás dokumentumán a pénzügyi ellenjegyzés dátumának és a pénzügyi ellenjegyzés tényére történő utalás megjelölésével, az arra jogosult személy aláírásával kell igazolni. Ø A kötelezettségvállalás pénzügyi ellenjegyzésére feljogosított személynek a felsőoktatásban szerzett gazdasági szakképzettséggel, vagy legalább középfokú iskolai végzettséggel és emellett pénzügyi-számviteli képesítéssel kell rendelkeznie. Ø A kötelezettségvállaló és a pénzügyi ellenjegyző ugyanazon gazdasági esemény tekintetében azonos személy nem lehet. Az érvényesítő ugyanazon gazdasági esemény tekintetében nem lehet azonos a kötelezettségvállalásra, utalványozásra jogosult és a teljesítést igazoló személlyel. Ø A kötelezettséget vállaló szerv a kötelezettségvállalásra, pénzügyi ellenjegyzésre, teljesítés igazolására, érvényesítésre, utalványozásra jogosult személyekről és aláírás-mintájukról - a belső szabályzatában foglaltak szerint naprakész nyilvántartást vezet. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 2. A nemzetiségi önkormányzati költségvetési szerv gazdálkodása megszervezésének módja • Gazdasági szervezettel nem rendelkező nemzetiségi önkormányzati költségvetési szerv esetében is meg kell felelni • a kötelezettségvállalás • pénzügyi ellenjegyzés • érvényesítés • teljesítés igazolás • utalványozás • Áht. és Ávr. szabályainak Összeférhetetlenségi szabályok szintén érvényesek! Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
I. 3. A belső kontrollrendszer jelentősége A megfelelő belső kontrollrendszer biztosítja: Ø a gazdálkodás átláthatóságát, szabályosságát, megbízhatóságát, az erőforrások védelmét, valamint az elszámolási kötelezettségek teljesítését Ø minimálisra csökkenti a hibák és szabálytalanságok kockázatát. A belső kontrollok mennyiségének, minőségének meghatározása a szervezetőjének joga és kötelessége. A szervezetője felelős a belső kontrollrendszer keretében - a szervezet minden szintjén érvényesülő - megfelelő a) kontrollkörnyezet, b) integrált kockázatkezelési rendszer, c) kontrolltevékenységek, d) információs és kommunikációs rendszer, és e) nyomon követési rendszer (monitoring) kialakításáért, működtetéséért és fejlesztéséért. (Pilisvörösvár, 2020. március 3 -án előző szakmai programon elhangzott előadásból. Ez itt a reklám helye, de csak emlékeztető ) Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 1. Az államháztartás ellenőrzési rendszere Az államháztartási kontrollok célja az államháztartás pénzeszközeivel és a nemzeti vagyonnal történő szabályszerű, gazdaságos, hatékony és eredményes gazdálkodás, a beszámolási és adatszolgáltatási kötelezettségek szabályszerű teljesítésének biztosítása. Általános jellegű megállapítások Ø az ellenőrzési tevékenység az államháztartási rendszer egészére, valamennyi költségvetési szervre vonatkozik, tehát az adott rendszeren belül általános ellenőrzésként van jelen; Ø az ellenőrzési tevékenység komplexitása azt is jelenti, hogy mindez egyaránt érinti az államháztartási rendszer egészének, valamennyi költségvetési szervnek a folyó költségvetési évhez tartozó pénzgazdálkodását, illetve a vagyongazdálkodását; Ø az államháztartási rendszer működésével kapcsolatos ellenőrzési tevékenység felöleli az állami ellenőrzések mindkét alaptípusát, azaz mind a törvényességi– jogszerűségi-szabályszerűségi ellenőrzést, mind pedig a célszerűségi– gazdaságossági-hatékonysági ellenőrzést. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 1. Az államháztartás ellenőrzési rendszere Három pillér 1. külső ellenőrzés (Állami Számvevőszék) 2. kormányzati szintű ellenőrzés (KEHI, EUTAF, Magyar Államkincstár) 3. az államháztartási belső kontroll és ezen belül a függetlenített belső ellenőrzés Az államháztartás kontrollrendszerének három pillére együtt egy egészet alkot. ÁBPE képzés kötelezettsége és jelentősége! Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 2. Az Állami Számvevőszék szerepe Az Állami Számvevőszék (továbbiakban: ÁSZ) az Országgyűlés legfőbb pénzügyi és gazdasági ellenőrző szerve. (Alaptörvény 43. cikk (4) bekezdése) Tevékenysége Ø ellenőrzést folytat a Országgyűlés döntése alapján, a Kormány felkérésére, nemzetközi szervezetek felhívására Ø ellenőrzi az államháztartás gazdálkodását Ø ellenőrzi az MNB gazdálkodását, az adóhatóságok adóztatási tevékenységét Ø törvényben meghatározott esetben csak törvényességi szempontú ellenőrzést végez (pl. pártok gazdálkodása) Ø Az Állami Számvevőszék elnöke az Országgyűlés számára készített éves beszámolójában tájékoztatást ad a szervezet előző évi ellenőrzési tevékenységéről, működéséről, gazdálkodásáról, valamint az ellenőrzési megállapítások alapján tett intézkedésekről. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 3. Az Állami Számvevőszék ellenőrzési módszertana Az ÁSZ az általa végzett ellenőrzések szakmai szabályait, módszereit maga alakítja ki, és a kialakított szabályokat nyilvánosságra hozza. www. asz. hu Ellenőrzés szakmai szabályai: • Elnöki utasítás a módszertanokról • Az ellenőrzés szakmai szabályai • INTOSAI keretrendszer Az ÁSZ félévente tervezi meg ellenőrzéseit, amely ellenőrzési témákat nyilvánosságra hoz. Például 2020. első félévi ellenőrzési tervében szerepelt a „Köznevelés ellenőrzési rendszerének ellenőrzése” megfelelőségi és teljesítmény-ellenőrzés is. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 3. Az Állami Számvevőszék ellenőrzési módszertana • A nemzetiségi önkormányzati költségvetési szerveket is érintő egyes ellenőrzési területek • (válogatás az eddigi témákból) Ø Átfogó ellenőrzések: a költségvetési szerv működését, projektek, tevékenységek végrehajtását szolgáló belső irányítási, szabályozási (kontroll) ellenőrzési rendszerére irányul (rendszerszemléletű) Ø Helyi önkormányzatok/nemzetiségi önkormányzatok gazdálkodási rendszerének … évi ellenőrzése Ø Önkormányzati költségvetési szervek gazdálkodásának átfogó ellenőrzése Ø Belső kontrollrendszer vizsgálata helyi önkormányzati költségvetési szerveknél Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
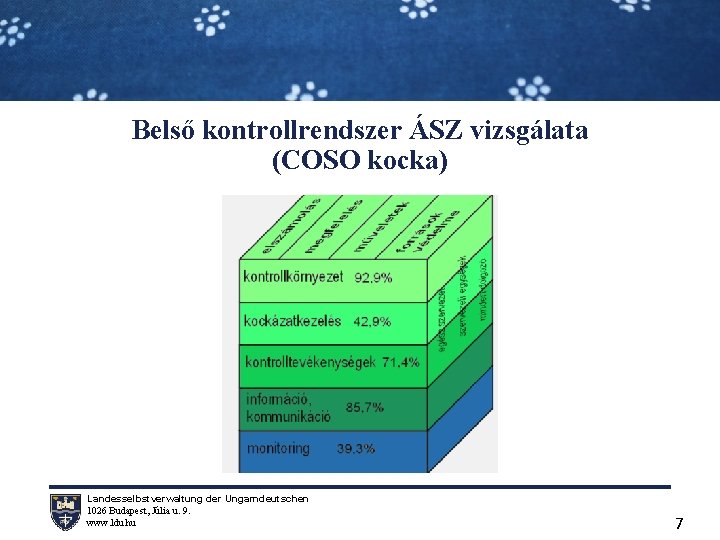
Belső kontrollrendszer ÁSZ vizsgálata (COSO kocka) Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu 7
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Ellenőrzés indítása Ø Értesítés ellenőrzött szervezetnek és irányító szervének külön is Ø Adatbekérések, vezetők, kapcsolattartók Ø Adatfeltöltés módja elektronikus (a rendszer nehézségei) Ø Nagyon jelentős többletmunkát igényel minden szereplőtől! Csak szervezetten, vezetői irányítás mellett teljesíthető az ellenőrzés kezdetétől a végéig! Ellenőrzési program tartalma Ø Ellenőrzés célja: annak értékelése, hogy az ellenőrzött szervezet gazdálkodása, belső kontrollrendszerének kialakítása és működése, a fenntartó önkormányzat által nyújtott támogatás, illetve az államháztartásból meghatározott célra ingyenesen jutatott vagyon felhasználása a jogszabályi előírásoknak megfelelően történt-e. Ø Ellenőrzés háttere, indokoltsága – a közfeladat ellátásból vezeti le Ø Fókuszkérdések meghatározása: ezek a fő vizsgálati területek, amelyekhez részkérdések sora csatlakozik. Ø Ellenőrzés típusa: jelen esetben megfelelőségi, de az ÁSZ nem korlátozott az ellenőrzési módszerekben (szabályszerűségi, pénzügyi, teljesítmény, megbízhatósági, célszerűségi, stb. ) Ø Ellenőrzési kérdések, kritériumok, adatforrások meghatározása: Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Excel táblázat bemutatása Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Dokumentumjegyzék megküldése, adatszolgáltatások teljesítése (fontos a munkamegosztás, ha van kivel) • Dokumentumokat aláírva és hiteles formában pdf. Formátumban, szkennelve az ÁSZ ellenőrzést támogató online rendszerébe kell megküldeni. A teljes vizsgálati időszakot lefedő időszakról kellenek a dokumentumok, pl. több azonos tárgyú szabályzat. • Meghatározzák a fájl nevek szerkezetét, karakterét. • Nagy méretű fájlok kezelésére fel kell készülni. • A feltöltésekről külön nyilvántartást kell vezetni, amelyet a vezetői aláírásával meg kell küldeni. • Tanúsítványok kérése – amely azt jelenti, hogy részletes kimutatásokat, vagy nyilatkozatokat kérnek, vezetői aláírás, hitelesség, feltöltés. • Az ellenőrzés során hiányzó dokumentumokról illetve nem releváns dokumentumokról érdemes külön nyilatkozatokat írni (vezetői aláírás, hitelesség, feltöltés) • Fontos, hogy mindent meg kell próbálni indokolni, jogszabállyal alátámasztani (vezetői aláírás, hitelesség, feltöltés 9 • Minden tanúsítvány, nyilatkozat iktatásra kerüljön! • Határidő hosszabbítást a legritkább esetben adnak, kérelem alapos indokolása szükséges. • A dokumentumok feltöltése után kell a Teljességi nyilatkozatot kitölteni, aláírni, iktatni, feltölténi, Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Dokumentumjegyzék bemutatása Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Helyszíni ellenőrzés Ø „Szeretnek” sokáig időzni. Ø Feltételek biztosítása. (ha nincs kapacitásunk, nem vagyunk kötelesek másolni nekik, még gépet sem kötelező adni – De) Ø Eredeti dokumentumok előkészítése – aláírások pótlásánál ügyelni kell az ellenőrzési időszak alatt bekövetkezett esetleges személyi változásokra (ha ez életszerű, akkor táblázatot készíteni ki mikortól írhat alá, lásd kötelezettségvállalás, utalványozás témát). Ø Interjú adására jogosult személyek kérdése. Ø A vezetői felelősség akkor is fennáll, ha másik költségvetési szerv a gazdálkodó szervezet! Közös felkészülés fontos lehet. Ø Előfordulhat, hogy jegyzőkönyv készül a helyszíni adatbetekintésről. Ø A helyszíni ellenőrzés alatt is zajlik a dokumentumfeltöltés, ügyelni kell a táblázat folyamatos és pontos vezetésére a feltöltött dokumentumokról. Ugyanis amit nem találnak meg, úgy veszik, hogy nincs. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Számvevőszéki jelentéstervezet Ø A Számvevőszéki jelentéstervezet nem nyilvános, ezért másolása az ellenőrzött szervezetnél is vezetői kontroll igényel! Ø Észrevételezési jog: ÁSZ törvény 29. § (2) bekezdés szerint 15 nap (naptári nap), az ellenőrzött szervezetője jogosult. Ø Éljünk bátran a szakmailag megalapozott észrevétel tételi joggal, de legyünk azzal tisztában, hogy hozzáfűzi az észrevételt a végleges jelentéshez, amelyet már nyilvánosságra hoz a honlapján. Ø Az ÁSZ az észrevételre a beérkezésétől számított harminc napon belül írásban válaszol. A figyelembe nem vett észrevételeket köteles a jelentésben feltüntetni, és megindokolni, hogy azokat miért nem fogadta el. Ø Zárómegbeszélés is elképzelhető az észrevételek miatt. Büntetőeljárás és más felelősségre vonás kezdeményezése Ha az ÁSZ az ellenőrzése során bűncselekmény gyanúját állapítja meg, megállapításait köteles az illetékes hatósággal haladéktalanul közölni. Egyéb jogellenes cselekmény esetén a felelősség tisztázását, érvényesítését kezdeményezheti. A megkeresett szervezet az eljárás megindításával kapcsolatos álláspontjáról - törvény eltérő rendelkezése hiányában - hatvan napon belül, az eljárás eredményéről pedig annak befejezését követően harminc napon belül tájékoztatni köteles az Állami Számvevőszéket. Az ÁSZ megbízásából ellenőrzést végző személynek kötelessége, hogy az ellenőrzés során az általa felelősként megjelölt személlyel a megállapításait írásban ismertesse, és tőle írásbeli magyarázatot kérjen. A felelősként megjelölt személy az írásbeli magyarázatot tizenöt napon belül köteles megadni; annak elfogadásáról, vagy elutasításáról az ellenőrzést végzőnek harminc napon belül írásban kell nyilatkoznia. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Vagyonmegóvási intézkedések Amennyiben az ellenőrzés rendeltetésellenes vagy pazarló felhasználást, illetve ennek veszélyét tárja fel, vagy az ellenőrzött szervezet által a pénzeszközök kezelésére vonatkozó szabályok súlyos megsértésével történő károkozást, illetve ennek veszélyét állapítja meg, a kár megelőzése, illetve enyhítése érdekében az ÁSZ elnöke az illetékes hatósághoz, illetve szervezethez (a továbbiakban együtt: hatóság) fordulhat a) a munkabérek folyósításának kivételével az előirányzat-felhasználási keret zárolása, b) az államháztartás valamelyik alrendszeréből nyújtott támogatások folyósításának felfüggesztése, c) a személyi jövedelemadó 1%-ából történő felajánlásokból való részesedés lehetőségének felfüggesztése, d) bűncselekmény elkövetésének gyanúja esetén az ellenőrzött szervezet tulajdonában vagy kezelésében lévő, az államháztartási vagyon körébe tartozó vagyonelem tekintetében zár alá vétel elrendelése érdekében. A fenti esetekben a megkeresett hatóság köteles a szükséges intézkedéseket megtenni, és erről az ÁSZ elnökét tizenöt napon belül írásban értesíteni. Amennyiben a megtett intézkedés fenntartása a továbbiakban már nem szükséges, erről az ÁSZ elnöke az intézkedést foganatosító hatóságot értesíti. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere ÁSZ jelentés és annak nyilvánossága Ø Az ÁSZ az általa végzett ellenőrzésekről jelentést készít. A jelentés tartalmazza a feltárt tényeket, az ezeken alapuló megállapításokat, következtetéseket. A jelentés szerkezete: § Összegzés § Az ellenőrzés célja § Az ellenőrzés területe § Az ellenőrzés háttere, indokoltsága § A jelentés lényeges kérdéskörei § Az ellenőrzés hatóköre és módszerei § Megállapítások § Javaslatok § Mellékletek § Függelékek § Rövidítések jegyzéke Ø Az irányító szerv vezetője köteles a jelentést a képviselő-testülettel/közgyűléssel megismertetni. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Intézkedési kötelezettség ÁSZ törvény 33. § (1) Az Állami Számvevőszék az ellenőrzési megállapításait tartalmazó jelentését megküldi az ellenőrzött szervezetőjének. Az ellenőrzött szervezetője köteles a jelentésben foglalt megállapításokhoz kapcsolódó intézkedési tervet összeállítani, és azt a jelentés kézhezvételétől számított harminc napon belül az Állami Számvevőszék részére megküldeni. (2) Amennyiben az intézkedési tervben foglalt intézkedések hiányosak vagy más okból nem elfogadhatók, az Állami Számvevőszék az intézkedési tervet indokolással és tizenöt munkanap - testületi döntéshozatal szükségessége esetén a következő testületi ülést követő öt munkanap - póthatáridő tűzésével visszaküldi kijavításra, kiegészítésre az ellenőrzött szervezetőjének, és erről egyidejűleg értesíti a belső ellenőrzést végző személyt, illetve szervezetet. (3) Amennyiben az ellenőrzött szervezetője nem küldi meg határidőben az intézkedési tervet vagy továbbra sem elfogadható intézkedési tervet küld, az Állami Számvevőszék elnöke a) az ellenőrzött szervezetőjével szemben büntető- vagy fegyelmi eljárás megindítását kezdeményezheti; b) kezdeményezheti az illetékes hatóságnál, illetve szervezetnél az ellenőrzött szervezetet megillető, az államháztartás valamelyik alrendszeréből származó támogatások vagy egyéb juttatások folyósításának, illetve a személyi jövedelemadó 1%-ából történő felajánlásokból való részesedés lehetőségének felfüggesztését. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
II. 4. Az Állami Számvevőszék költségvetési szervek gazdálkodására vonatkozó ellenőrzési módszere Intézkedési terv sorsa és utóellenőrzés Ø Az intézkedési tervben foglaltak megvalósítását az Állami Számvevőszék utóellenőrzés keretében ellenőrizheti. Ø Ha a 33. § (3) bekezdésben felsorolt intézkedések nem vezetnek eredményre, ilyen intézkedések megtétele nem lehetséges, vagy az adott ügy jellege, illetve súlya egyébként indokolja, az Állami Számvevőszék elnöke kezdeményezheti, hogy az Országgyűlés illetékes bizottsága tárgyalja meg a jelentést és annak megállapításait, valamint hallgassa meg az ellenőrzött szervezetőjét. És igen, bevált módszer az utóellenőrzés, különösen átfogó vizsgálatok esetében! Új módszer, hogy az ÁSZ honlapon a Főoldalon a sajtóközlemények, illetve az ÁSZ hírportál hírek felületeken folyamatban lévő ellenőrzésekről is tájékoztatást adnak. Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu
Köszönöm megtisztelő figyelmüket! Almási Ibolya belső ellenőrzési vezető Landesselbstverwaltung der Ungarndeutschen 1026 Budapest, Júlia u. 9. www. ldu. hu 30