Tilinptsanalyysin alkeet Yritystoiminnan taloudelliset tavoitteet YRITYSTOIMINNAN PMR ON
- Slides: 32
Tilinpäätösanalyysin alkeet
Yritystoiminnan taloudelliset tavoitteet YRITYSTOIMINNAN PÄÄMÄÄRÄ ON • omistajiensa hyvinvoinnin lisääminen • kasvattamalla heidän yritykseen sijoittamaansa varallisuutta • Tämän vuoksi yritystoiminnassa taloudelliset tavoitteet ovat keskeisiä • Tärkeimpiä niistä ovat • KANNATTAVUUS • MAKSUKYKYISYYS • PÄÄOMARAKENNE eli VAKAVARAISUUS • Muut tavoitteet ja toiminnot ovat keinoja taloudellisten päämäärien saavuttamiseksi
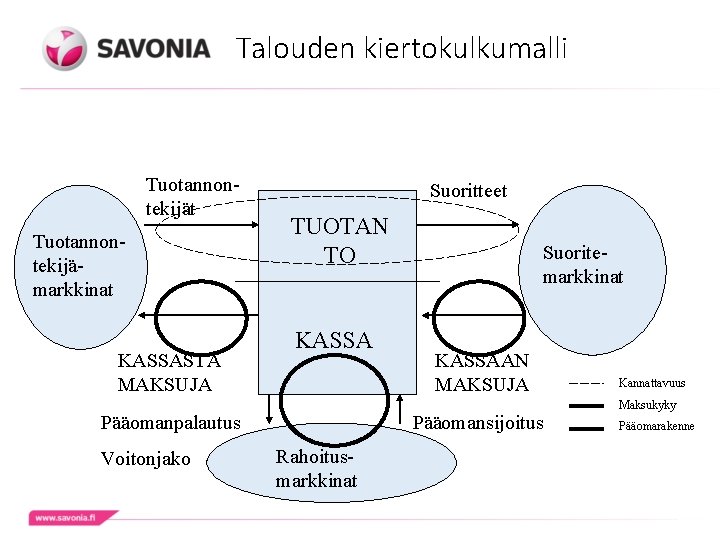
Talouden kiertokulkumalli Tuotannontekijät Tuotannontekijämarkkinat KASSASTA MAKSUJA Suoritteet TUOTAN TO KASSA Pääomanpalautus Voitonjako Suoritemarkkinat KASSAAN MAKSUJA Pääomansijoitus Rahoitusmarkkinat Kannattavuus Maksukyky Pääomarakenne
Yritystoiminnan taloudelliset tavoitteet • Yritysjohto ohjaa yritystä kohti sen taloudellisia tavoitteita • Yrityksen taloudellisesta tilanteesta ja menestyksestä ovat yritysjohdon lisäksi kiinnostuneita myös muut sidosryhmät: • omistajat • rahoittajat • julkinen talous • hankkijat • partnerit • asiakkaat • henkilöstö
Tehtävä • Miettikää pienissä ryhmissä, mistä taloudellisista asioista ja miksi em. sidosryhmät ovat erityisesti kiinnostuneita?
Tilinpäätös • Tilinpäätös on tärkein yrityksen julkinen raportti ja se perustuu kirjanpitoon • Tilinpäätös laaditaan tilikaudelta ja se sisältää: • Yrityksen tilikauden päättymisajankohdan rahoitusasemaa kuvaavan taseen • Yrityksen tilikauden aikaisen toiminnan kannattavuutta kuvaavan tuloslaskelman sekä • Tuloslaskelmaa ja tasetta selittävät liitetiedot • Suurten yritysten tilinpäätökseen sisältyy myös yrityksen tilikauden aikaisia rahavirtoja kuvaava rahoituslaskelma • Isompien osakeyhtiöiden on lisäksi laadittava toimintakertomus, joka antaa tietoa kirjanpitovelvollisen toiminnan kehittymisen kannalta tärkeistä seikoista • Tilinpäätöksen sisältö riippuu siitä, mihin kokoluokkaan kirjanpitovelvollinen kuuluu (KPL: n muutos 1. 1. 2016) • Julkistetut tilinpäätökset ovat saatavissa YTJ Yritys- ja yhteisötietojärjestelmästä https: //www. ytj. fi/ (maksullinen, Patentti- ja rekisterihallituksen (PRH) ja verohallinnon ylläpitämä. )
Tilinpäätöksen analyysi • Yrityksen ulkopuoliset sidosryhmät saavat tietoa yrityksen taloudesta julkistetusta tilinpäätöksestä • Vaikka tilinpäätösinformaatio kuvaa mennyttä ajanjaksoa, siitä saatavaa informaatiota voidaan käyttää arvioidessa yrityksen tämänhetkisiä ja tulevia toimintaedellytyksiä • Jo pelkästään tilinpäätöstä silmäilemällä ja lukemalla siitä voi saada yleiskuvan yrityksen taloudellisesta tilanteesta
Tehtävä • Selailkaa pienissä ryhmissä Bille. Beinon tilinpäätöstä ja kootkaa siitä erilaisia havaintoja • • Kannattavuudesta (Mistä näkyy? ) Vakavaraisuudesta (Mistä näkyy) Maksukyvystä (Mitkä asiat vaikuttaa? ) Muusta?
Tilinpäätöksen analyysi • Pidemmälle menevien johtopäätösten teko yrityksen taloudellisesta tilanteesta edellyttää tekijältään • analyyttista tarkastelutapaa • perehtyneisyyttä tilinpäätöksen taustalla oleviin periaatteisiin • yleisten liiketoiminnan lainalaisuuksien ymmärtämistä • Tilinpäätöksen analyyttista tarkastelua ja tutkimista kutsutaan tilinpäätösanalyysiksi • Tällöin tilinpäätöstä tarkastellaan yksityiskohtaisemmin vertailemalla sen sisältämiä lukuja toisiinsa, edellisiin vuosiin ja laskemalla niistä erilaisia suhdelukuja eli tunnuslukuja • Tilinpäätösanalyysi on yksi yritystutkimuksen väline
Tilinpäätöksen analyysi • Yhden vuoden lukujen tarkastelu tai niistä laskettu tunnusluku ei vielä kerro kovin paljoa yrityksen taloudellisesta tilasta. • Tarkasteluajanjaksona kannattaa pitää useampaa (3 -5) vuotta, jolloin tunnuslukujen muutos antaa viitteitä yrityksen kehityssuunnasta • Tunnusluvuille kannattaa hakea myös vertailutietoa muista saman toimialan yrityksistä (esim. kilpailija) tai toimialatilastoista • Tunnuslukuja on tarkasteltava kokonaisuutena, ennen kuin johtopäätöksiä yrityksen kokonaistilanteesta voi tehdä • Tärkeää on muistaa lukea tarkkaan myös mahdollinen toimintakertomus ja liitetiedot
Tilinpäätöksen analyysi Tilinpäätöksiä analysoitaessa on tärkeää ottaa huomioon seuraavat asiat: • Eri yritysten tilinpäätökset eivät aina ole kaikilta osin vertailukelpoisia keskenään, koska KPL sallii erilaisia vaihtoehtoisia tulojen ja menojen jaksotus- tai omaisuuden arvostusperiaatteita • Esim. poistojen määräytyminen tai varaston arvostus • Samankaan yrityksen eri tilikausien viralliset tulokset eivät samasta syystä aina ole vertailukelpoisia keskenään, koska esimerkiksi em. laskentaperiaatteita on voitu tarkasteltavien vuosien aikana muuttaa • Yrityksen virallisen tuloslaskelman näyttämä tilikauden tulos ei ole aina yrityksen todellista kannattavuutta kuvaava tulos, koska • Yrityksen viralliseen tulokseen vaikuttavat myös verotusta varten tehdyt tilinpäätösjärjestelykirjaukset, joiden avulla tulos voidaan näyttää suurempana tai pienempänä kuin todellinen kannattavuutta kuvaava tulos. • Yrityksellä voi jonain vuonna olla poikkeuksellisia ja kertaluonteisia tuottoja tai kuluja, jotka aiheutuvat muusta kuin varsinaisesta normaalista liiketoiminnasta
Tilinpäätöksen analyysi • Virallisessa tilinpäätösanalyysissä tuloslaskelmaa ja tasetta muokataan siten, että niistä saatava informaatio olisi enemmän vertailukelpoista sekä muiden saman alan yritysten kanssa että eri vuosien tilinpäätösten kanssa • Tällöin puhutaan ns. oikaistusta tuloslaskelmasta ja taseesta • Usein tällainen oikaiseminen on kuitenkin vain tuloslaskelman ja taseen erien uudelleen järjestelyä siten, että tunnuslukujen laskenta olisi helpompaa ja yksiselitteisempää • Oikaistu tuloslaskelma on tärkeä siksi, että sen avulla saadaan laskettua yrityksen todellista kannattavuutta kuvaava nettotulos ja myös kannattavuuden analysoinnissa tärkeitä välituloksia
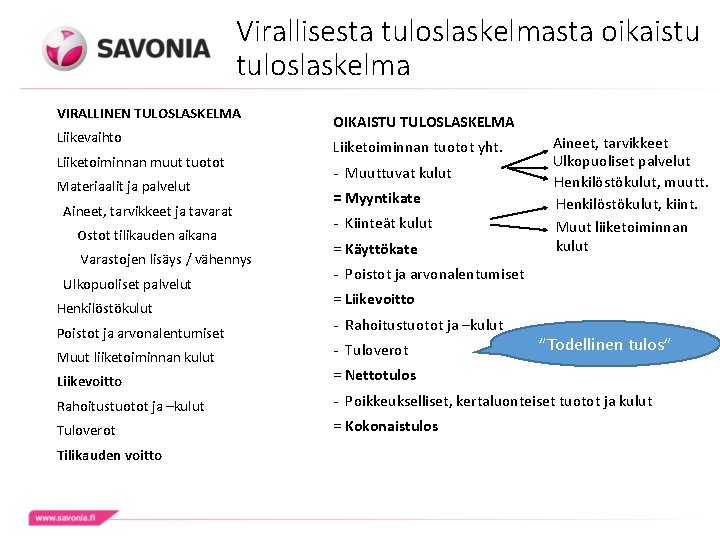
Virallisesta tuloslaskelmasta oikaistu tuloslaskelma VIRALLINEN TULOSLASKELMA Liikevaihto Liiketoiminnan muut tuotot Materiaalit ja palvelut Aineet, tarvikkeet ja tavarat Ostot tilikauden aikana Varastojen lisäys / vähennys Ulkopuoliset palvelut Henkilöstökulut Poistot ja arvonalentumiset Muut liiketoiminnan kulut OIKAISTU TULOSLASKELMA Liiketoiminnan tuotot yht. - Muuttuvat kulut = Myyntikate - Kiinteät kulut = Käyttökate Aineet, tarvikkeet Ulkopuoliset palvelut Henkilöstökulut, muutt. Henkilöstökulut, kiint. Muut liiketoiminnan kulut - Poistot ja arvonalentumiset = Liikevoitto - Rahoitustuotot ja –kulut - Tuloverot ”Todellinen tulos” Liikevoitto = Nettotulos Rahoitustuotot ja –kulut - Poikkeukselliset, kertaluonteiset tuotot ja kulut Tuloverot = Kokonaistulos Tilikauden voitto
Tilinpäätöksen analyysi • Tilinpäätösanalyysin menetelmät Prosenttilukumuotoinen tilinpäätösanalyysi Trendianalyysi Tunnuslukuanalyysi
Tilinpäätöksen analyysi Prosenttilukumuotoinen tilinpäätös • Tekniikka, jossa tilinpäätökset muutetaan prosentuaaliseen muotoon. • Taseessa vertailukohtana taseen loppusumma. • Tuloslaskelmassa vertailukohtana liikevaihto.
Tilinpäätöksen analyysi Tunnuslukuanalyysi • Yrityksiä koskeva arviointi perustuu yleisimmin tunnuslukuanalyysille. • Tunnusluvut ovat useimmiten suhdelukumuotoisia. • Tunnusluvut ovat suhdelukumuotoisia mm. siksi, että niiden vertailu on tällöin mahdollista eri kokoisten yritysten ja eri vuosien välillä • Jos yrityksen tilikausi poikkeaa 12 kk: sta, on tunnusluvuissa, joissa tuloslaskelman eriä suhteutetaan taseen eriin, muistettava muuntaa tuloslaskelmasta otetut luvut 12 kk: n jaksolle
Mitä keskeiset tunnusluvut ilmaisevat? • Tunnuslukujen tarkoituksena on tiivistää tilinpäätösinformaatiota esim. seuraavalla tavalla: • Onko saavutettu taso riittävä? • Onko tapahtunut muutosta, kuinka paljon ja mihin suuntaan? • Miten tunnusluvut suhteutuvat muihin yrityksiin, kilpailijoihin ja omaan toimialaan?
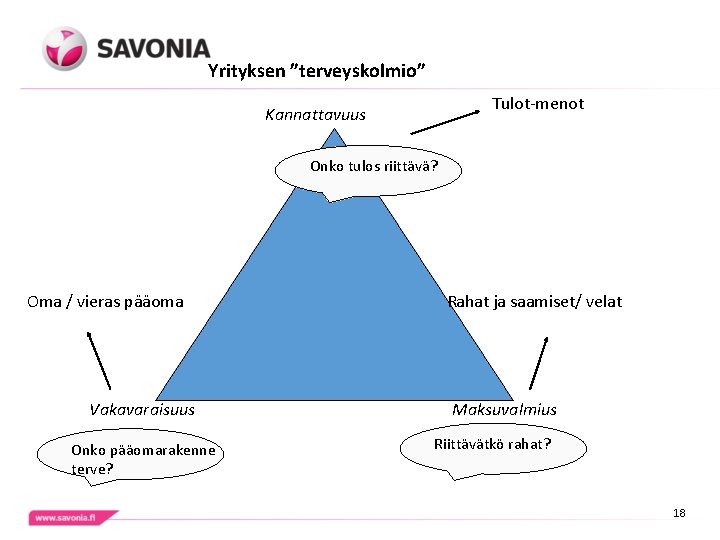
Yrityksen ”terveyskolmio” Tulot-menot Kannattavuus Onko tulos riittävä? Oma / vieras pääoma Vakavaraisuus Onko pääomarakenne terve? Rahat ja saamiset/ velat Maksuvalmius Riittävätkö rahat? 18
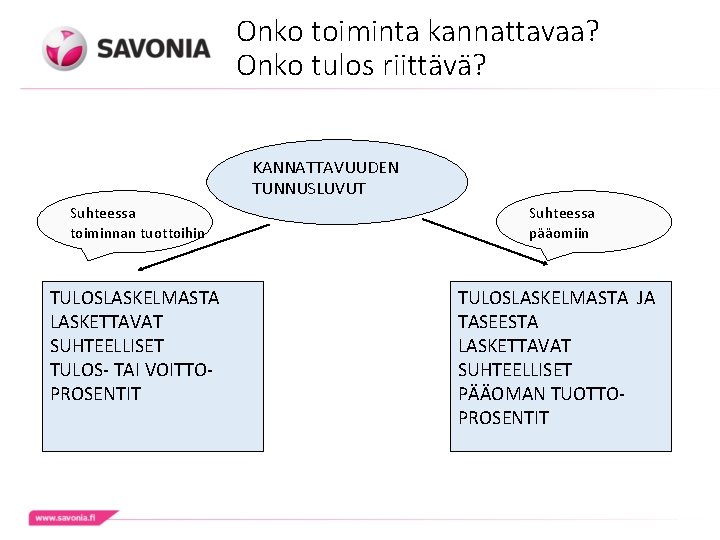
Onko toiminta kannattavaa? Onko tulos riittävä? KANNATTAVUUDEN TUNNUSLUVUT Suhteessa toiminnan tuottoihin TULOSLASKELMASTA LASKETTAVAT SUHTEELLISET TULOS- TAI VOITTOPROSENTIT Suhteessa pääomiin TULOSLASKELMASTA JA TASEESTA LASKETTAVAT SUHTEELLISET PÄÄOMAN TUOTTOPROSENTIT
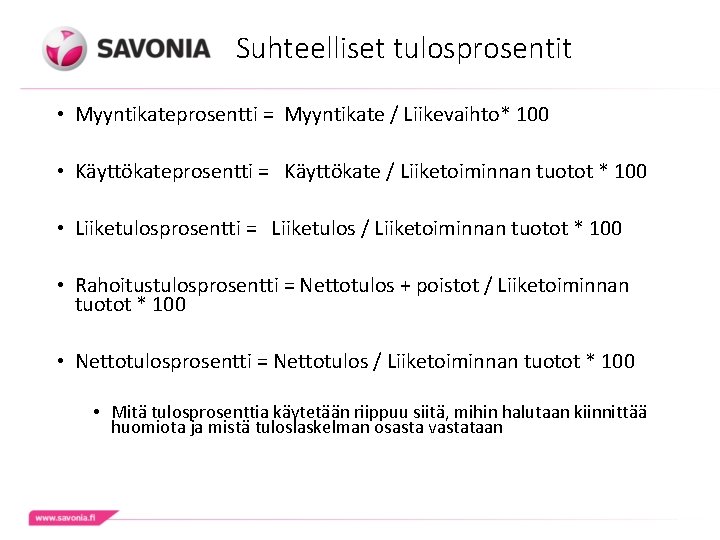
Suhteelliset tulosprosentit • Myyntikateprosentti = Myyntikate / Liikevaihto* 100 • Käyttökateprosentti = Käyttökate / Liiketoiminnan tuotot * 100 • Liiketulosprosentti = Liiketulos / Liiketoiminnan tuotot * 100 • Rahoitustulosprosentti = Nettotulos + poistot / Liiketoiminnan tuotot * 100 • Nettotulosprosentti = Nettotulos / Liiketoiminnan tuotot * 100 • Mitä tulosprosenttia käytetään riippuu siitä, mihin halutaan kiinnittää huomiota ja mistä tuloslaskelman osasta vastataan
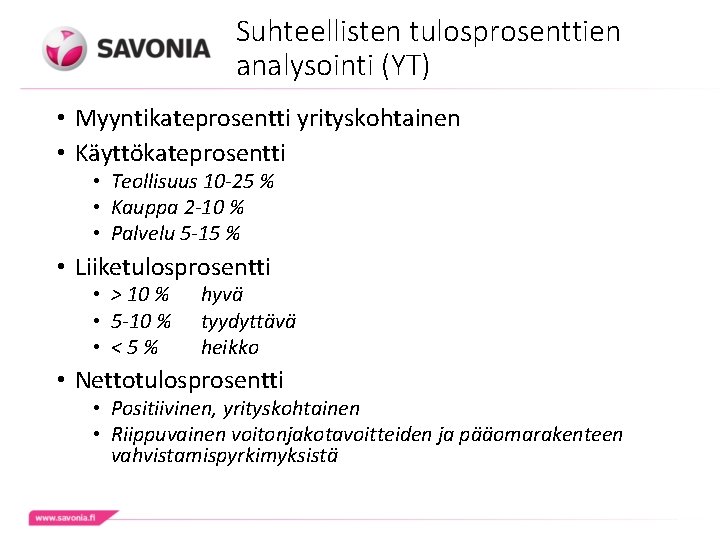
Suhteellisten tulosprosenttien analysointi (YT) • Myyntikateprosentti yrityskohtainen • Käyttökateprosentti • Teollisuus 10 -25 % • Kauppa 2 -10 % • Palvelu 5 -15 % • Liiketulosprosentti • > 10 % • 5 -10 % • <5% hyvä tyydyttävä heikko • Nettotulosprosentti • Positiivinen, yrityskohtainen • Riippuvainen voitonjakotavoitteiden ja pääomarakenteen vahvistamispyrkimyksistä
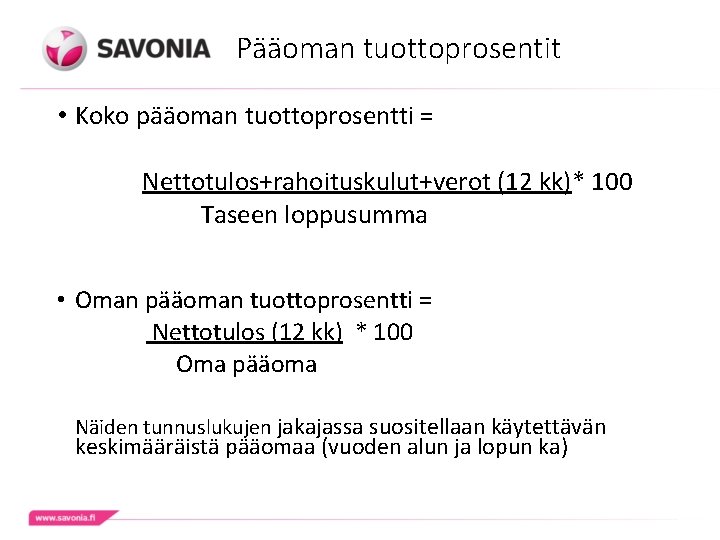
Pääoman tuottoprosentit • Koko pääoman tuottoprosentti = Nettotulos+rahoituskulut+verot (12 kk)* 100 Taseen loppusumma • Oman pääoman tuottoprosentti = Nettotulos (12 kk) * 100 Oma pääoma Näiden tunnuslukujen jakajassa suositellaan käytettävän keskimääräistä pääomaa (vuoden alun ja lopun ka)
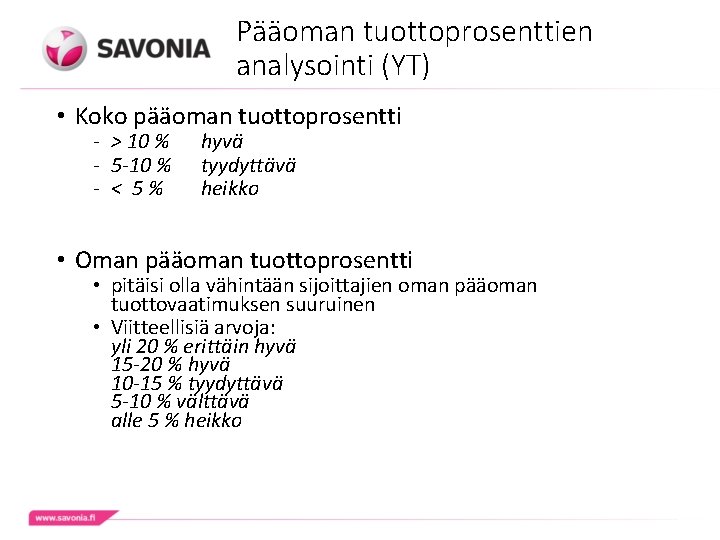
Pääoman tuottoprosenttien analysointi (YT) • Koko pääoman tuottoprosentti - > 10 % - 5 -10 % - < 5% hyvä tyydyttävä heikko • Oman pääoman tuottoprosentti • pitäisi olla vähintään sijoittajien oman pääoman tuottovaatimuksen suuruinen • Viitteellisiä arvoja: yli 20 % erittäin hyvä 15 -20 % hyvä 10 -15 % tyydyttävä 5 -10 % välttävä alle 5 % heikko
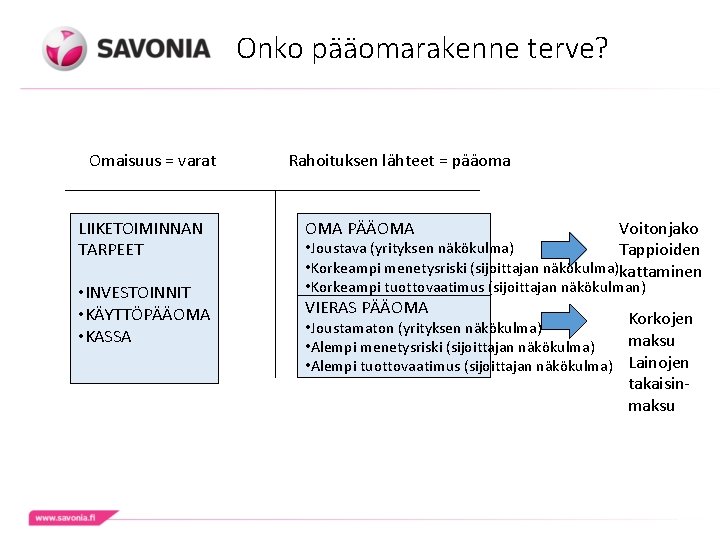
Onko pääomarakenne terve? Omaisuus = varat Rahoituksen lähteet = pääoma LIIKETOIMINNAN TARPEET OMA PÄÄOMA Voitonjako • Joustava (yrityksen näkökulma) Tappioiden • Korkeampi menetysriski (sijoittajan näkökulma)kattaminen • INVESTOINNIT • KÄYTTÖPÄÄOMA • KASSA • Korkeampi tuottovaatimus (sijoittajan näkökulman) VIERAS PÄÄOMA Korkojen • Joustamaton (yrityksen näkökulma) maksu • Alempi menetysriski (sijoittajan näkökulma) • Alempi tuottovaatimus (sijoittajan näkökulma) Lainojen takaisinmaksu
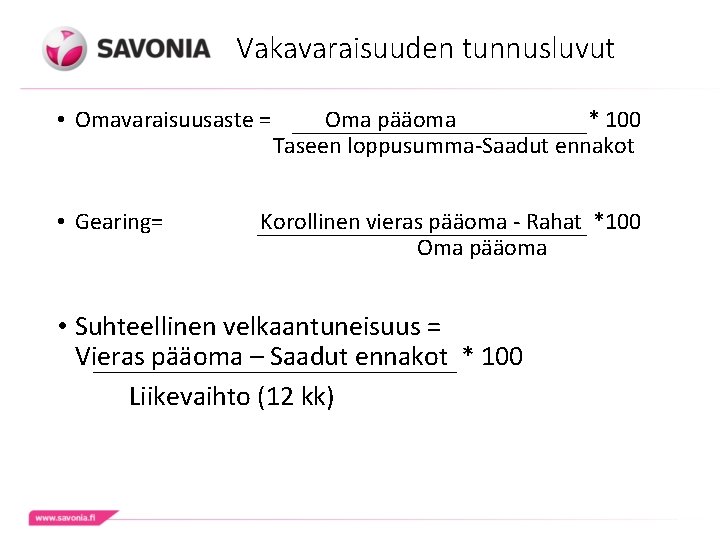
Vakavaraisuuden tunnusluvut • Omavaraisuusaste = Oma pääoma * 100 Taseen loppusumma-Saadut ennakot • Gearing= Korollinen vieras pääoma - Rahat *100 Oma pääoma • Suhteellinen velkaantuneisuus = Vieras pääoma – Saadut ennakot * 100 Liikevaihto (12 kk)
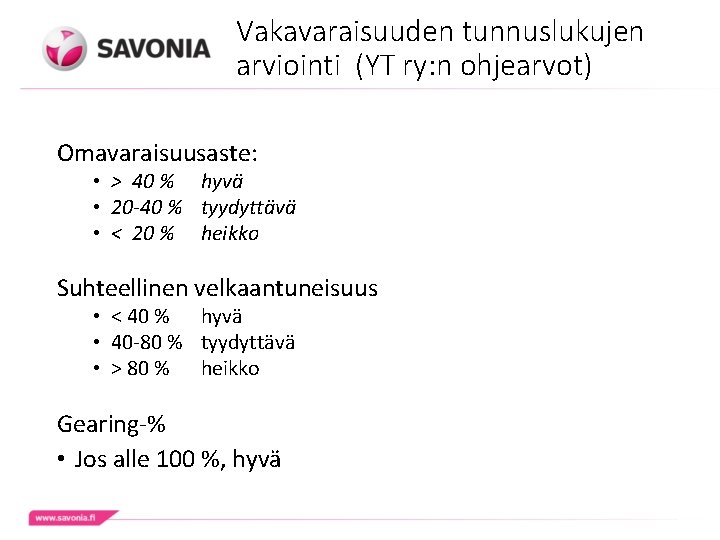
Vakavaraisuuden tunnuslukujen arviointi (YT ry: n ohjearvot) Omavaraisuusaste: • > 40 % hyvä • 20 -40 % tyydyttävä • < 20 % heikko Suhteellinen velkaantuneisuus • < 40 % hyvä • 40 -80 % tyydyttävä • > 80 % heikko Gearing-% • Jos alle 100 %, hyvä
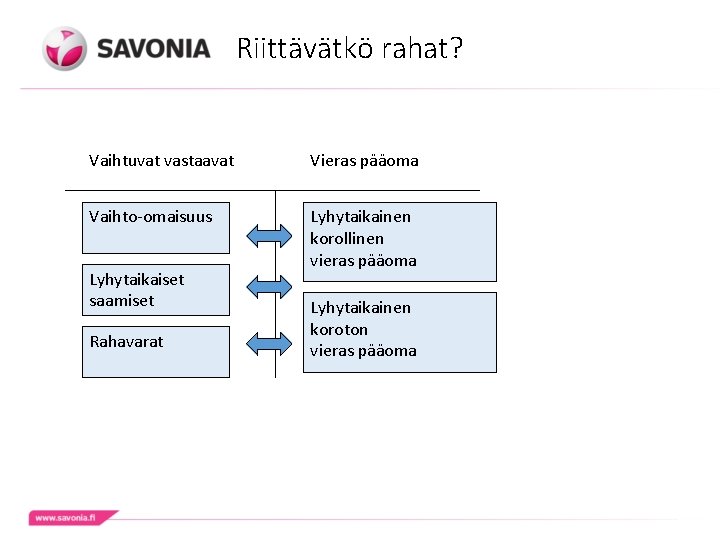
Riittävätkö rahat? Vaihtuvat vastaavat Vieras pääoma Vaihto-omaisuus Lyhytaikainen korollinen vieras pääoma Lyhytaikaiset saamiset Rahavarat Lyhytaikainen koroton vieras pääoma
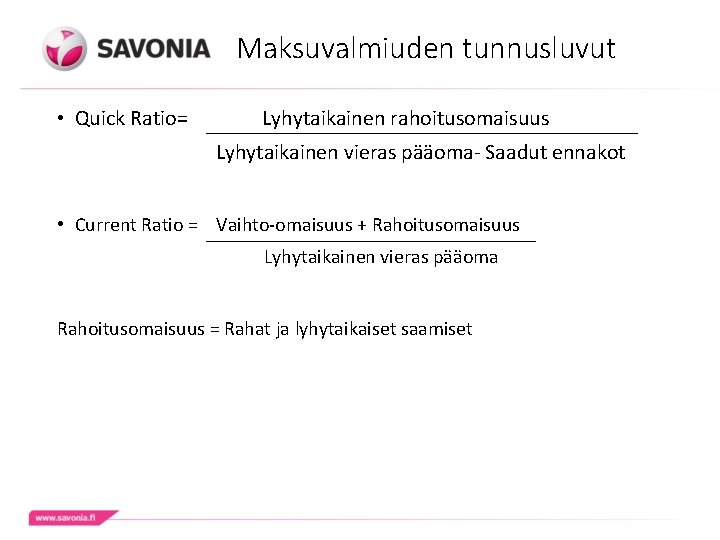
Maksuvalmiuden tunnusluvut • Quick Ratio= Lyhytaikainen rahoitusomaisuus Lyhytaikainen vieras pääoma- Saadut ennakot • Current Ratio = Vaihto-omaisuus + Rahoitusomaisuus Lyhytaikainen vieras pääoma Rahoitusomaisuus = Rahat ja lyhytaikaiset saamiset
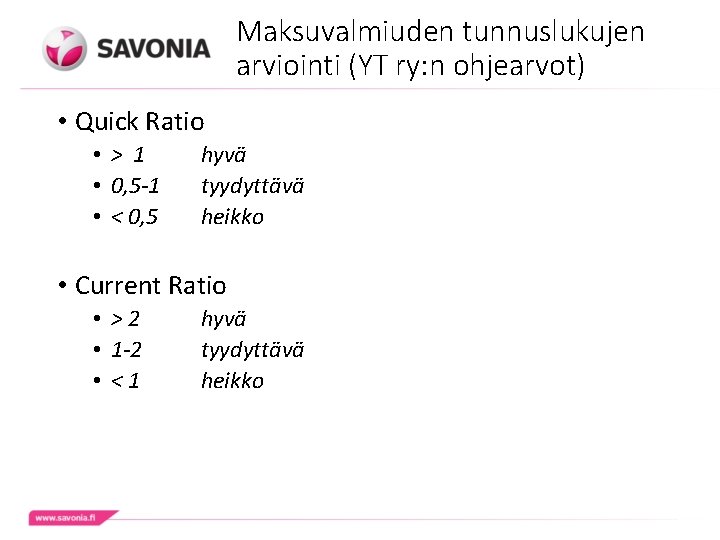
Maksuvalmiuden tunnuslukujen arviointi (YT ry: n ohjearvot) • Quick Ratio • > 1 • 0, 5 -1 • < 0, 5 hyvä tyydyttävä heikko • Current Ratio • >2 • 1 -2 • <1 hyvä tyydyttävä heikko
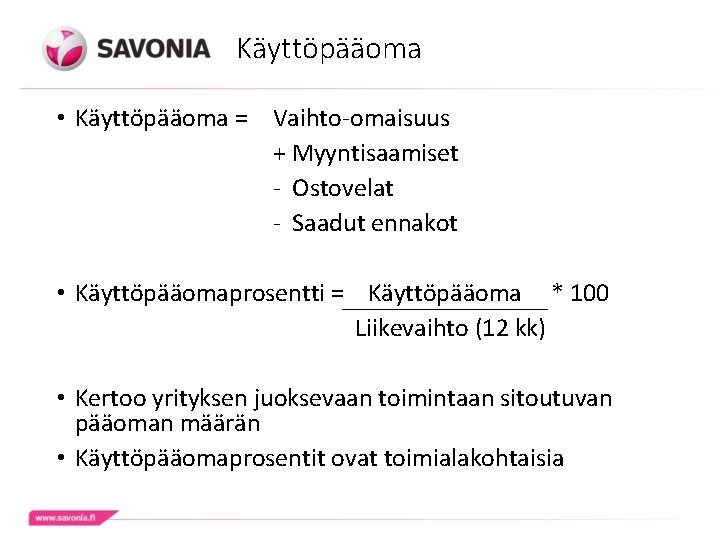
Käyttöpääoma • Käyttöpääoma = Vaihto-omaisuus + Myyntisaamiset - Ostovelat - Saadut ennakot • Käyttöpääomaprosentti = Käyttöpääoma * 100 Liikevaihto (12 kk) • Kertoo yrityksen juoksevaan toimintaan sitoutuvan pääoman määrän • Käyttöpääomaprosentit ovat toimialakohtaisia
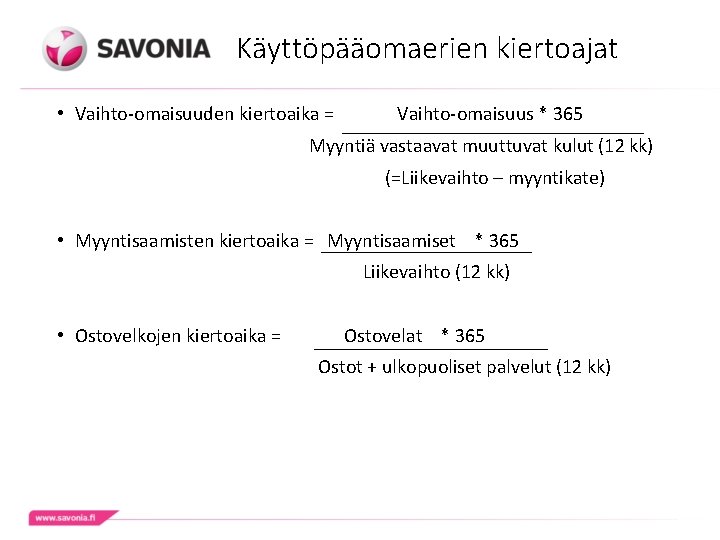
Käyttöpääomaerien kiertoajat • Vaihto-omaisuuden kiertoaika = Vaihto-omaisuus * 365 Myyntiä vastaavat muuttuvat kulut (12 kk) (=Liikevaihto – myyntikate) • Myyntisaamisten kiertoaika = Myyntisaamiset * 365 Liikevaihto (12 kk) • Ostovelkojen kiertoaika = Ostovelat * 365 Ostot + ulkopuoliset palvelut (12 kk)
Vertailutietoja • Tilastokeskukselta saa erilaisia tilinpäätöstilastoja (maksullinen) • Kirjaudu palveluun oikealla palstalla olevan painikkeen kautta • Käyttäjätunnus: ytroppilas • Salasana: Oppilas 376