Siklus Akuntansi Tahap Penyusunan Laporan Keuangan pada Perusahaan


- Slides: 26
Siklus Akuntansi Tahap Penyusunan Laporan Keuangan pada Perusahaan Dagang Lilik Sri Hariani 08123317798
Siklus akuntansi tahap penyusunan laporan keuangan pada perusahaan dagang 1. Laporan L/R pada perusahaan dagang 2. Menyusun laporan keuangan pada perusahaan dagang
Model Laporan Perubahan Modal Informasi yang tercantum di laporan perubahan modal untuk perusahaan dagang sama dengan yang tercantum di laporan perubahan modal untuk perusahaan jasa
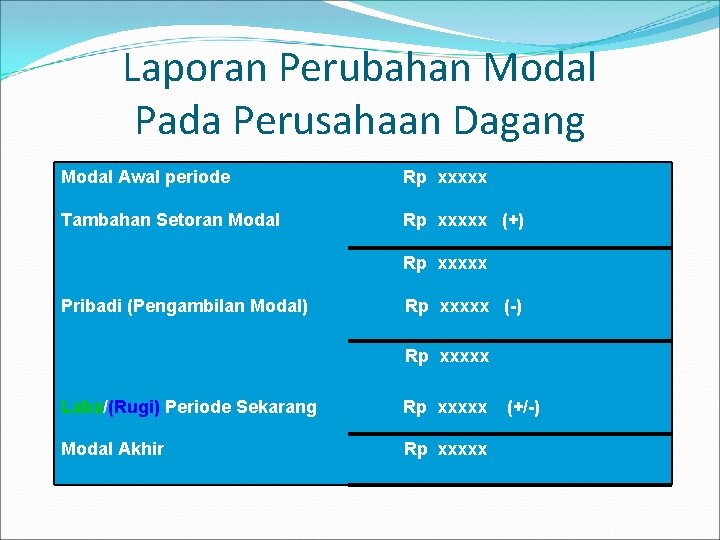
Laporan Perubahan Modal Pada Perusahaan Dagang Modal Awal periode Rp xxxxx Tambahan Setoran Modal Rp xxxxx (+) Rp xxxxx Pribadi (Pengambilan Modal) Rp xxxxx (-) Rp xxxxx Laba/(Rugi) Periode Sekarang Rp xxxxx Modal Akhir Rp xxxxx (+/-)
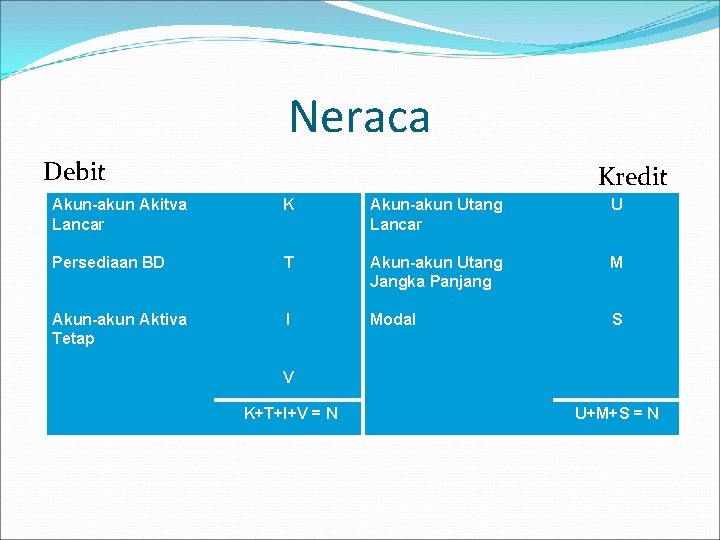
Akun Persediaan Barang Dagang Di Neraca Akun Persediaan Barang Dagangan adalah akun riil yang merupakan aktiva lancar. Dicantumkan di sisi Debet, lazimnya di bawah akun Piutang Dagang
Neraca Debit Kredit Akun-akun Akitva Lancar K Akun-akun Utang Lancar U Persediaan BD T Akun-akun Utang Jangka Panjang M Akun-akun Aktiva Tetap I Modal S V K+T+I+V = N U+M+S = N
Model Laporan Arus Kas Informasi yang tercantum di laporan arus kas untuk perusahaan dagang sama dengan yang tercantum di laporan arus kas untuk perusahaan jasa. Laporan terdiri dari arus kas masuk dan kas keluar yang terdiri dari 3 aktivitas: 1. Aktivitas operasional 2. Aktivitas Investasi 3. Aktivitas Pendanaan
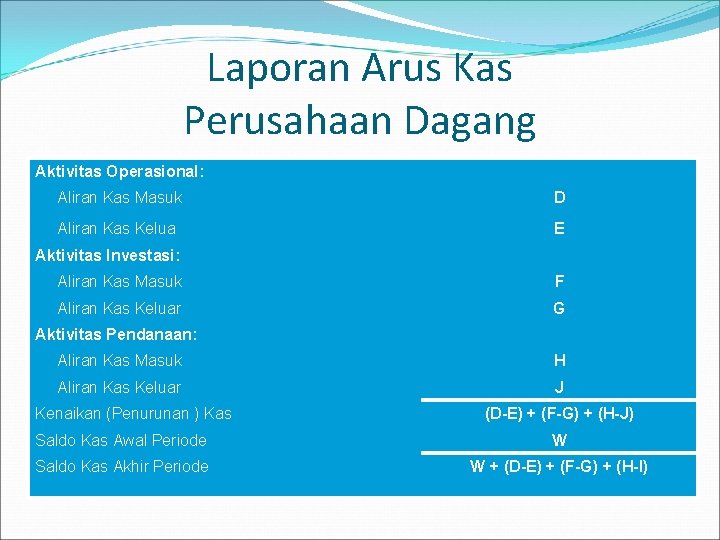
Laporan Arus Kas Perusahaan Dagang Aktivitas Operasional: Aliran Kas Masuk D Aliran Kas Kelua E Aktivitas Investasi: Aliran Kas Masuk F Aliran Kas Keluar G Aktivitas Pendanaan: Aliran Kas Masuk H Aliran Kas Keluar J Kenaikan (Penurunan ) Kas (D-E) + (F-G) + (H-J) Saldo Kas Awal Periode W Saldo Kas Akhir Periode W + (D-E) + (F-G) + (H-I)
Pencatatan Jurnal Penutup Dari terjemahan “Closing entries” Merupakan pencatatan akuntansi untuk mengenolkan (menutup): A. Akun Nominal (termasuk akun kontranya) ke akun ILR: a) b) Akun-akun Biaya Akun-akun Pendapatan B. Akun Kliring, yaitu: a) b) Akun HPP (untuk basis HPP) ke akun ILR Akun ILR ke akun Modal C. Akun Pribadi ke akun Modal
Jurnal Penutup-Basis HPP Pencatatan secara berurut terdiri dari: a. Penutupan akun HPP ke akun ILR b. Penutupan akun-akun biaya ke akun ILR c. Penutupan akun Penjualan dan akun-akun kontranya ke akun ILR d. Penutupan akun-akun pendapatan non-penjualan BD, jika ada, ke akun ILR e. Penutupan akun ILR ke akun Modal f. Penutupan akun Pribadi ke akun Modal
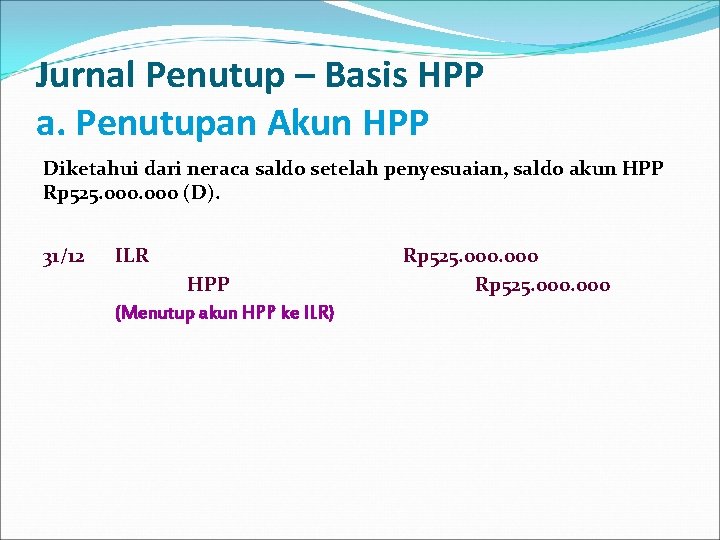
Jurnal Penutup – Basis HPP a. Penutupan Akun HPP Diketahui dari neraca saldo setelah penyesuaian, saldo akun HPP Rp 525. 000 (D). 31/12 ILR HPP (Menutup akun HPP ke ILR) Rp 525. 000
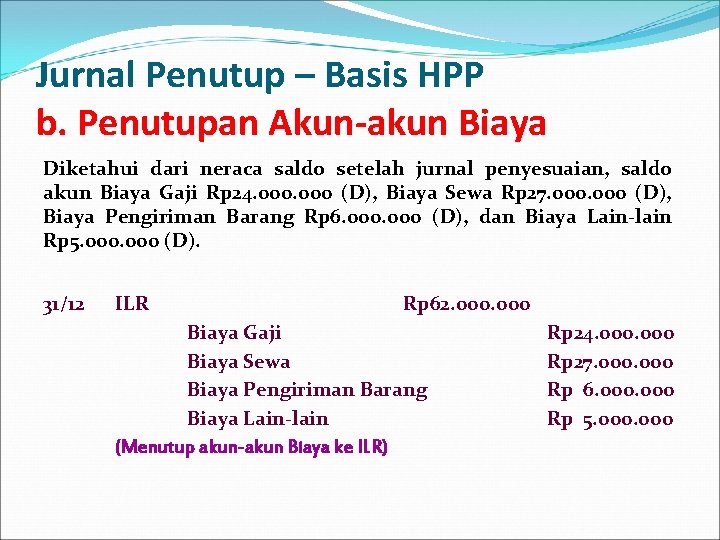
Jurnal Penutup – Basis HPP b. Penutupan Akun-akun Biaya Diketahui dari neraca saldo setelah jurnal penyesuaian, saldo akun Biaya Gaji Rp 24. 000 (D), Biaya Sewa Rp 27. 000 (D), Biaya Pengiriman Barang Rp 6. 000 (D), dan Biaya Lain-lain Rp 5. 000 (D). 31/12 ILR Rp 62. 000 Biaya Gaji Biaya Sewa Biaya Pengiriman Barang Biaya Lain-lain (Menutup akun-akun Biaya ke ILR) Rp 24. 000 Rp 27. 000 Rp 6. 000 Rp 5. 000
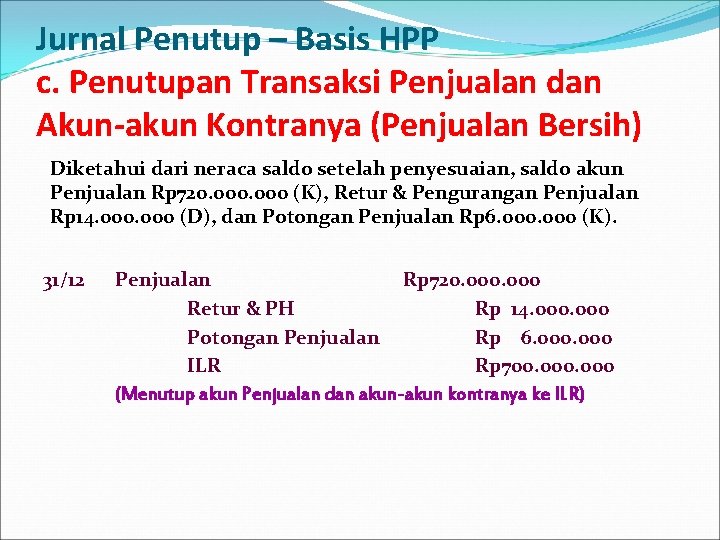
Jurnal Penutup – Basis HPP c. Penutupan Transaksi Penjualan dan Akun-akun Kontranya (Penjualan Bersih) Diketahui dari neraca saldo setelah penyesuaian, saldo akun Penjualan Rp 720. 000 (K), Retur & Pengurangan Penjualan Rp 14. 000 (D), dan Potongan Penjualan Rp 6. 000 (K). 31/12 Penjualan Rp 720. 000 Retur & PH Rp 14. 000 Potongan Penjualan Rp 6. 000 ILR Rp 700. 000 (Menutup akun Penjualan dan akun-akun kontranya ke ILR)
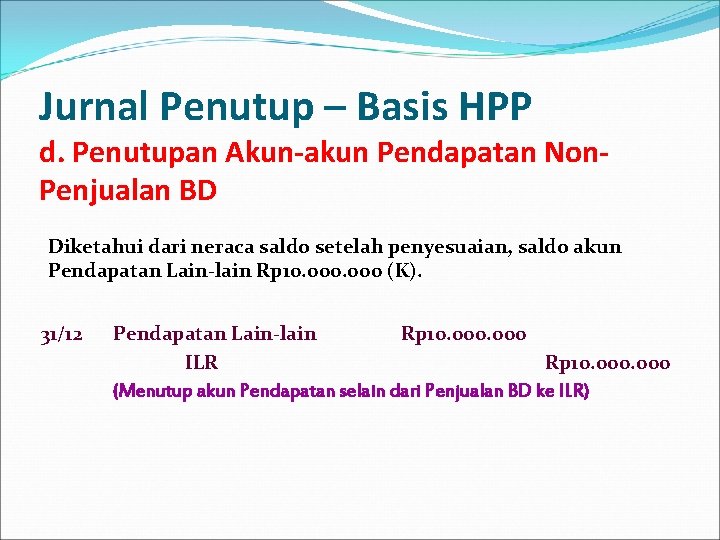
Jurnal Penutup – Basis HPP d. Penutupan Akun-akun Pendapatan Non. Penjualan BD Diketahui dari neraca saldo setelah penyesuaian, saldo akun Pendapatan Lain-lain Rp 10. 000 (K). 31/12 Pendapatan Lain-lain Rp 10. 000 ILR Rp 10. 000 (Menutup akun Pendapatan selain dari Penjualan BD ke ILR)
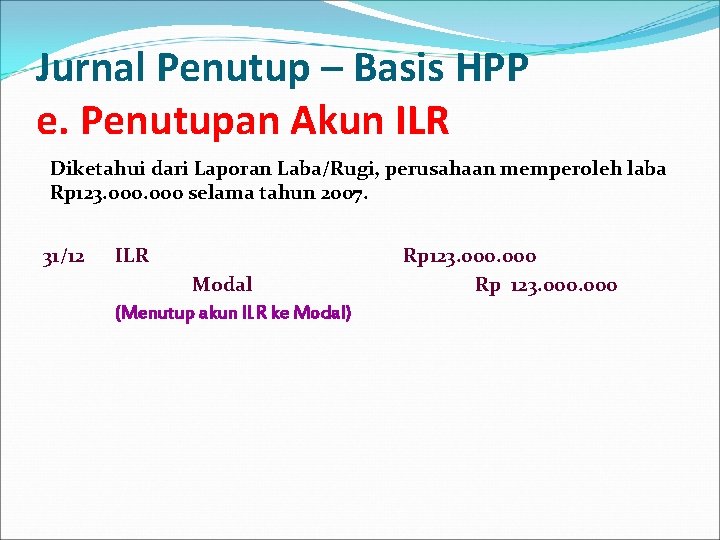
Jurnal Penutup – Basis HPP e. Penutupan Akun ILR Diketahui dari Laporan Laba/Rugi, perusahaan memperoleh laba Rp 123. 000 selama tahun 2007. 31/12 ILR Modal (Menutup akun ILR ke Modal) Rp 123. 000
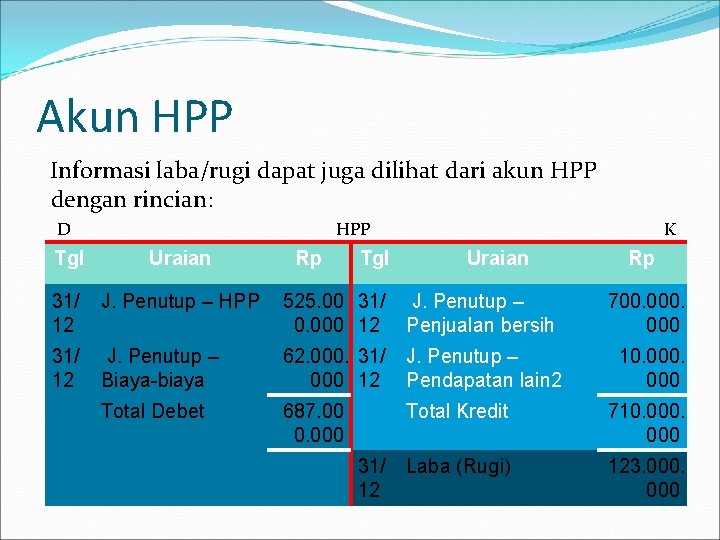
Akun HPP Informasi laba/rugi dapat juga dilihat dari akun HPP dengan rincian: D HPP Rp Tgl K Tgl Uraian 31/ 12 J. Penutup – HPP 525. 00 31/ 0. 000 12 J. Penutup – Penjualan bersih 700. 000 31/ 12 J. Penutup – Biaya-biaya 62. 000. 31/ 000 12 J. Penutup – Pendapatan lain 2 10. 000 Total Debet 687. 00 0. 000 Total Kredit 710. 000 Laba (Rugi) 123. 000 31/ 12 Uraian Rp
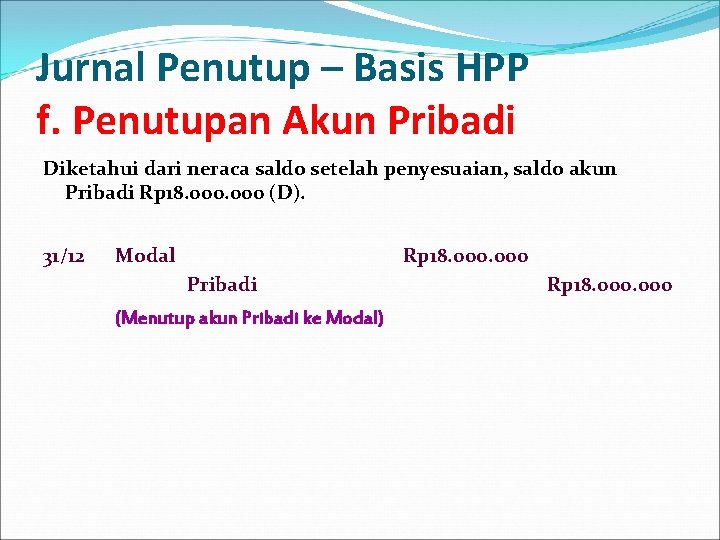
Jurnal Penutup – Basis HPP f. Penutupan Akun Pribadi Diketahui dari neraca saldo setelah penyesuaian, saldo akun Pribadi Rp 18. 000 (D). 31/12 Modal Rp 18. 000 Pribadi (Menutup akun Pribadi ke Modal) Rp 18. 000
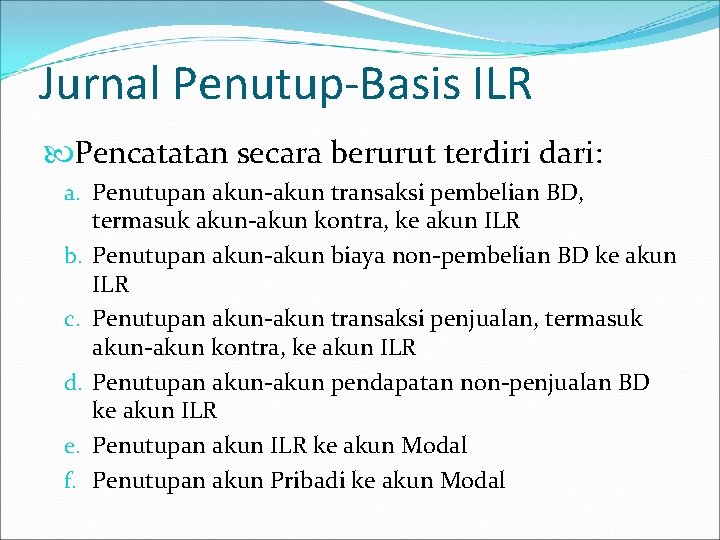
Jurnal Penutup-Basis ILR Pencatatan secara berurut terdiri dari: a. Penutupan akun-akun transaksi pembelian BD, termasuk akun-akun kontra, ke akun ILR b. Penutupan akun-akun biaya non-pembelian BD ke akun ILR c. Penutupan akun-akun transaksi penjualan, termasuk akun-akun kontra, ke akun ILR d. Penutupan akun-akun pendapatan non-penjualan BD ke akun ILR e. Penutupan akun ILR ke akun Modal f. Penutupan akun Pribadi ke akun Modal
Menggunakan metode bruto ataupun netto, pencatatan jurnal penutup berbasis ILR adalah sama
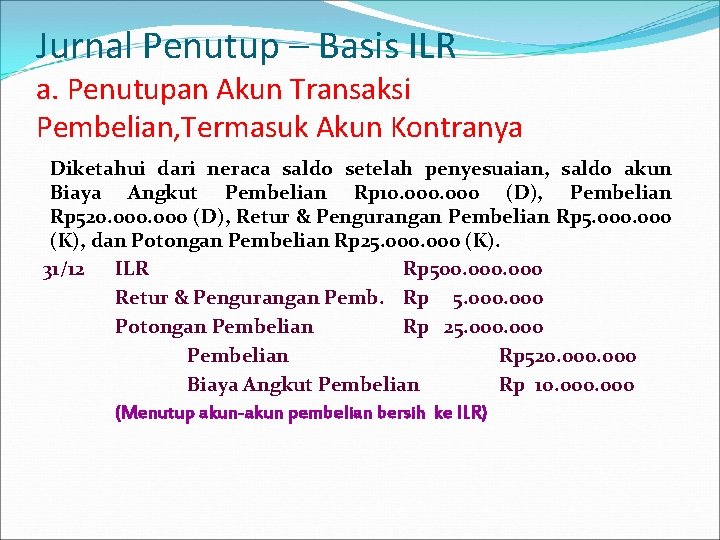
Jurnal Penutup – Basis ILR a. Penutupan Akun Transaksi Pembelian, Termasuk Akun Kontranya Diketahui dari neraca saldo setelah penyesuaian, saldo akun Biaya Angkut Pembelian Rp 10. 000 (D), Pembelian Rp 520. 000 (D), Retur & Pengurangan Pembelian Rp 5. 000 (K), dan Potongan Pembelian Rp 25. 000 (K). 31/12 ILR Rp 500. 000 Retur & Pengurangan Pemb. Rp 5. 000 Potongan Pembelian Rp 25. 000 Pembelian Rp 520. 000 Biaya Angkut Pembelian Rp 10. 000 (Menutup akun-akun pembelian bersih ke ILR)
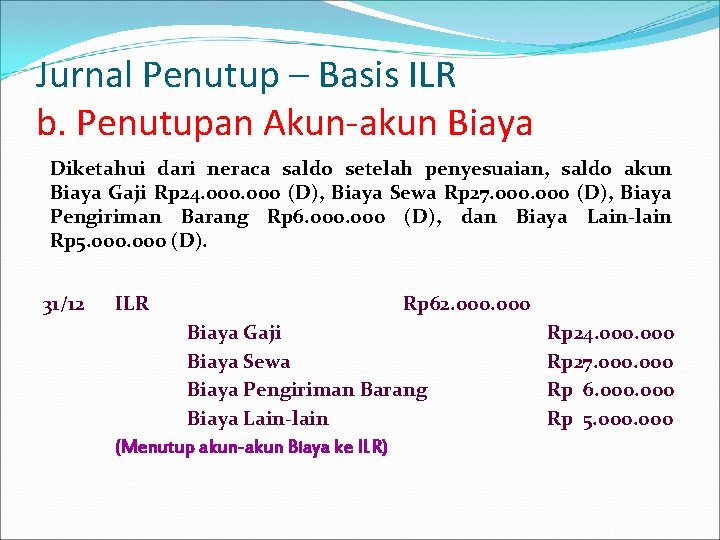
Jurnal Penutup – Basis ILR b. Penutupan Akun-akun Biaya Diketahui dari neraca saldo setelah penyesuaian, saldo akun Biaya Gaji Rp 24. 000 (D), Biaya Sewa Rp 27. 000 (D), Biaya Pengiriman Barang Rp 6. 000 (D), dan Biaya Lain-lain Rp 5. 000 (D). 31/12 ILR Rp 62. 000 Biaya Gaji Biaya Sewa Biaya Pengiriman Barang Biaya Lain-lain (Menutup akun-akun Biaya ke ILR) Rp 24. 000 Rp 27. 000 Rp 6. 000 Rp 5. 000
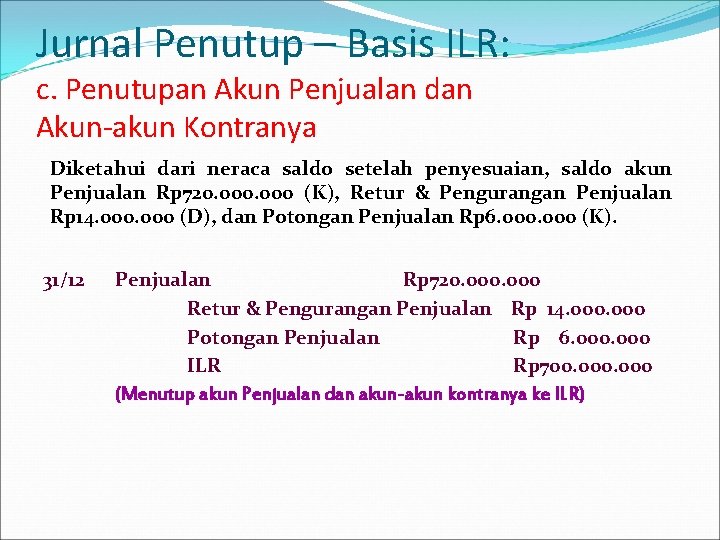
Jurnal Penutup – Basis ILR: c. Penutupan Akun Penjualan dan Akun-akun Kontranya Diketahui dari neraca saldo setelah penyesuaian, saldo akun Penjualan Rp 720. 000 (K), Retur & Pengurangan Penjualan Rp 14. 000 (D), dan Potongan Penjualan Rp 6. 000 (K). 31/12 Penjualan Rp 720. 000 Retur & Pengurangan Penjualan Rp 14. 000 Potongan Penjualan Rp 6. 000 ILR Rp 700. 000 (Menutup akun Penjualan dan akun-akun kontranya ke ILR)
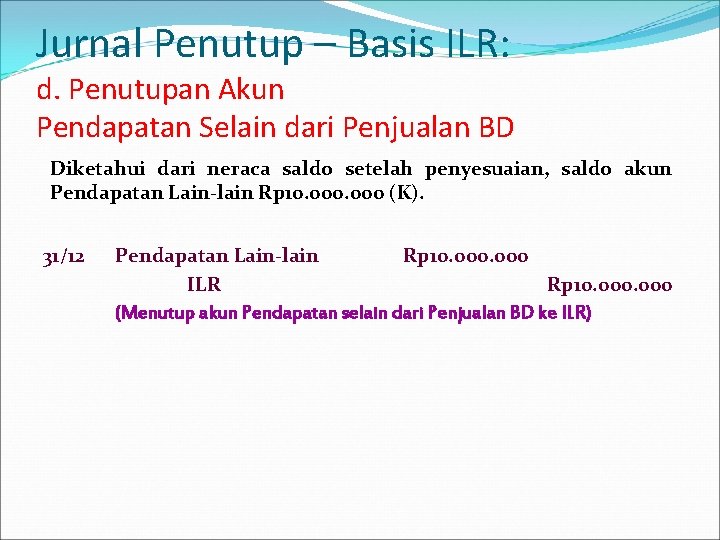
Jurnal Penutup – Basis ILR: d. Penutupan Akun Pendapatan Selain dari Penjualan BD Diketahui dari neraca saldo setelah penyesuaian, saldo akun Pendapatan Lain-lain Rp 10. 000 (K). 31/12 Pendapatan Lain-lain Rp 10. 000 ILR Rp 10. 000 (Menutup akun Pendapatan selain dari Penjualan BD ke ILR)
Jurnal Penutup – Basis HPP e. Penutupan Akun ILR Diketahui dari Laporan Laba/Rugi, perusahaan memperoleh laba Rp 123. 000 selama tahun 2007. 31/12 ILR Modal (Menutup akun ILR ke Modal) Rp 123. 000
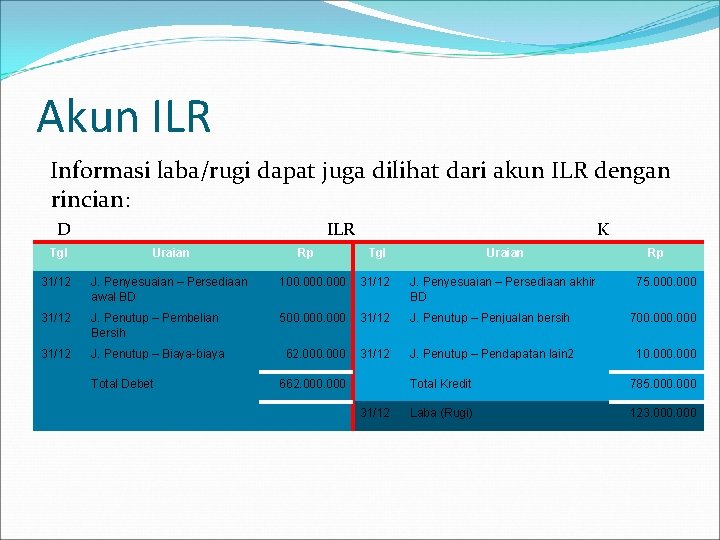
Akun ILR Informasi laba/rugi dapat juga dilihat dari akun ILR dengan rincian: D ILR Tgl Uraian 31/12 J. Penyesuaian – Persediaan awal BD 31/12 Tgl Uraian 100. 000 31/12 J. Penyesuaian – Persediaan akhir BD J. Penutup – Pembelian Bersih 500. 000 31/12 J. Penutup – Penjualan bersih 700. 000 J. Penutup – Biaya-biaya 62. 000 31/12 J. Penutup – Pendapatan lain 2 10. 000 Total Debet Rp K 662. 000 31/12 Rp 75. 000 Total Kredit 785. 000 Laba (Rugi) 123. 000
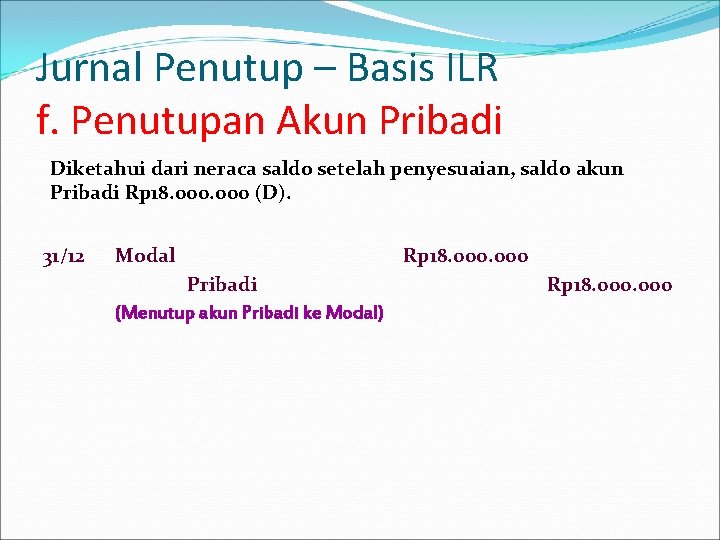
Jurnal Penutup – Basis ILR f. Penutupan Akun Pribadi Diketahui dari neraca saldo setelah penyesuaian, saldo akun Pribadi Rp 18. 000 (D). 31/12 Modal Pribadi (Menutup akun Pribadi ke Modal) Rp 18. 000