Score de comportamiento para tarjetas de crdito MAESTRA
- Slides: 20
Score de comportamiento para tarjetas de crédito MAESTRÍA EN ADMINISTRACIÓN DE RIESGOS
Objetivo Agenda Marco Teórico Caso práctico Conclusión
Objetivo Agenda Marco Teórico Caso práctico Conclusión
Objetivo Score de comportamiento de tarjetas de crédito: Banco XYZ • Predecir incumplimiento de pagos Información a utilizar • • • Comportamiento de pagos histórico Información de otros bancos Relación con el banco XYZ
Objetivo Agenda Marco Teórico Caso práctico Conclusión
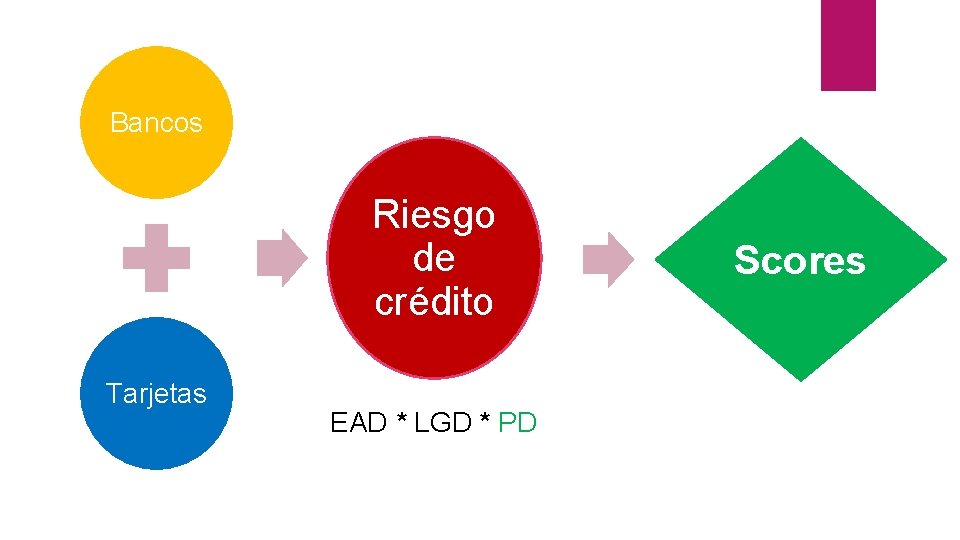
Bancos Riesgo de crédito Tarjetas EAD * LGD * PD Scores
Originación Scores Comportamiento Cobranza
Objetivo Agenda Marco Teórico Caso práctico Conclusión
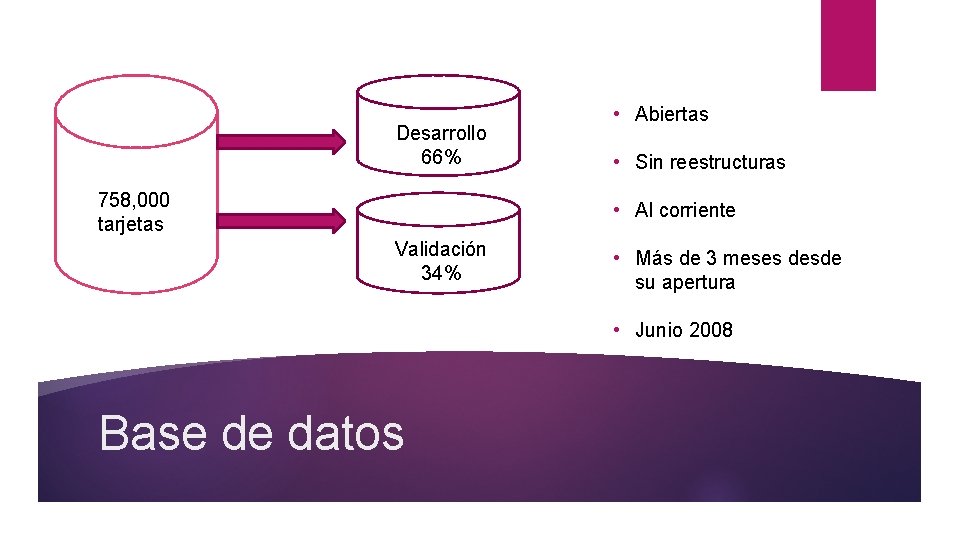
Desarrollo 66% 758, 000 tarjetas • Abiertas • Sin reestructuras • Al corriente Validación 34% • Más de 3 meses desde su apertura • Junio 2008 Base de datos
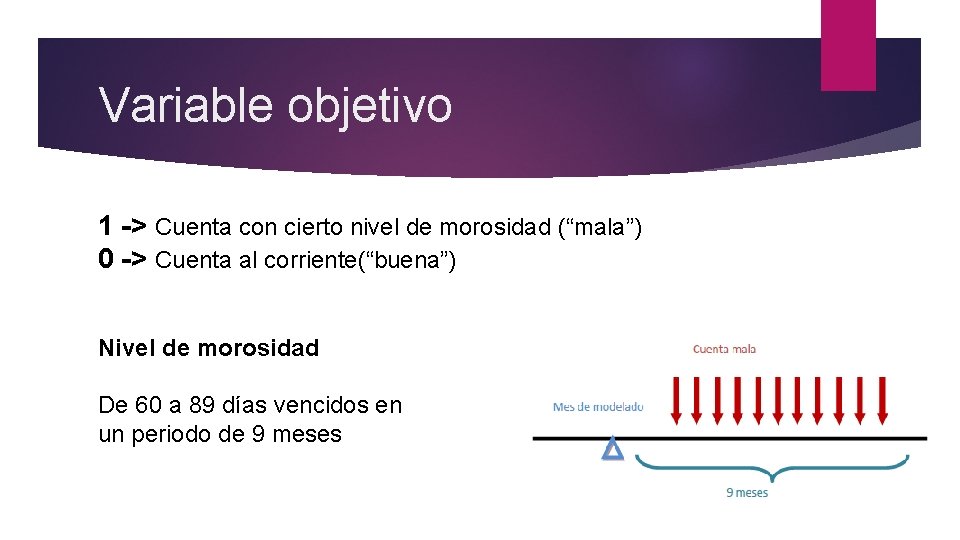
Variable objetivo 1 -> Cuenta con cierto nivel de morosidad (“mala”) 0 -> Cuenta al corriente(“buena”) Nivel de morosidad De 60 a 89 días vencidos en un periodo de 9 meses
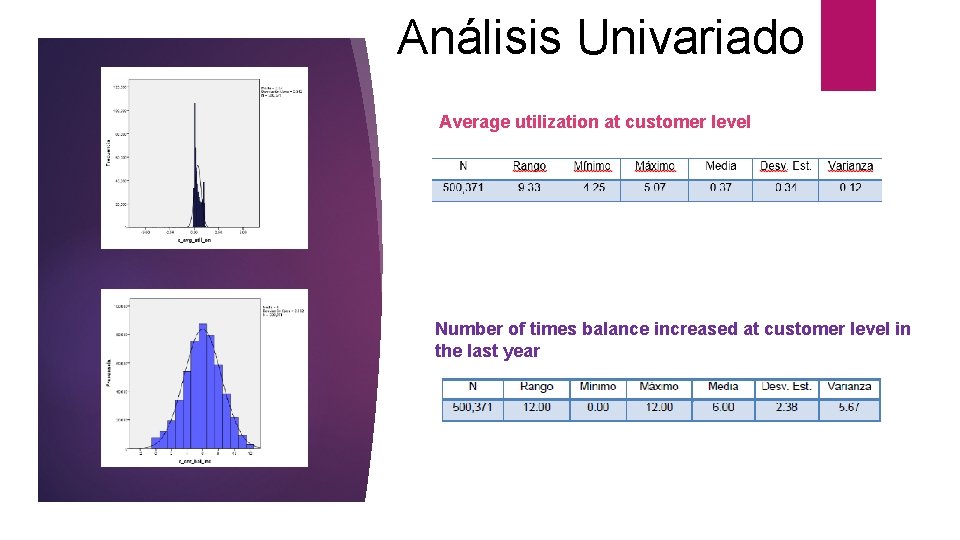
Análisis Univariado Average utilization at customer level Number of times balance increased at customer level in the last year
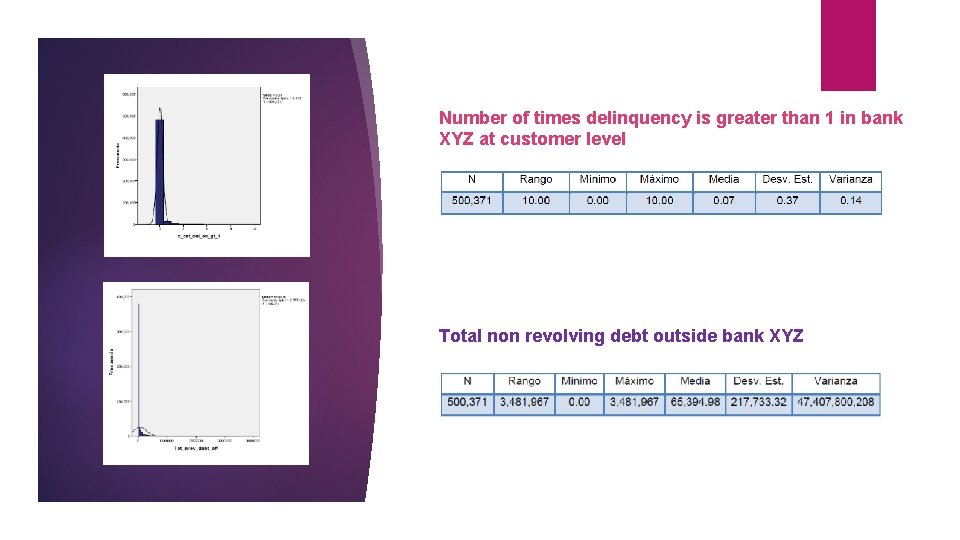
Number of times delinquency is greater than 1 in bank XYZ at customer level Total non revolving debt outside bank XYZ
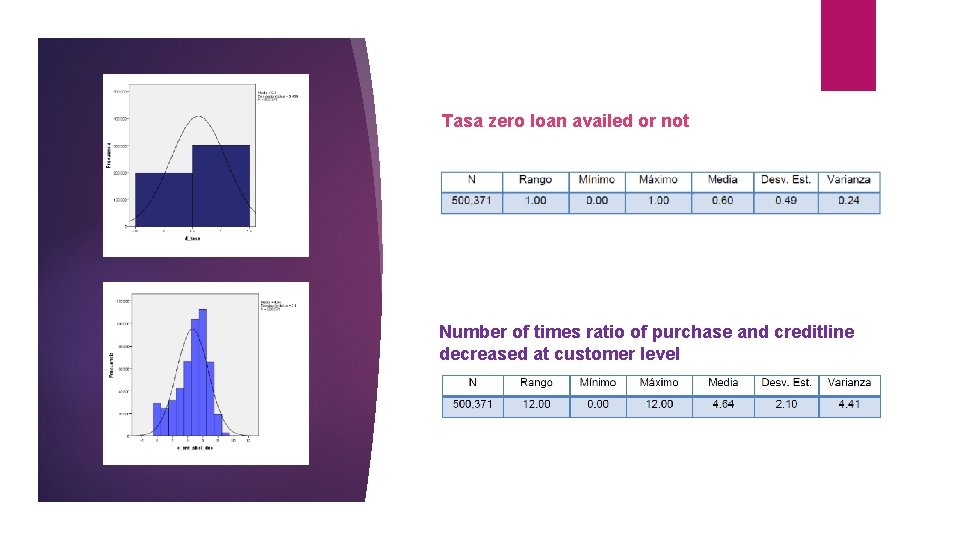
Tasa zero loan availed or not Number of times ratio of purchase and creditline decreased at customer level
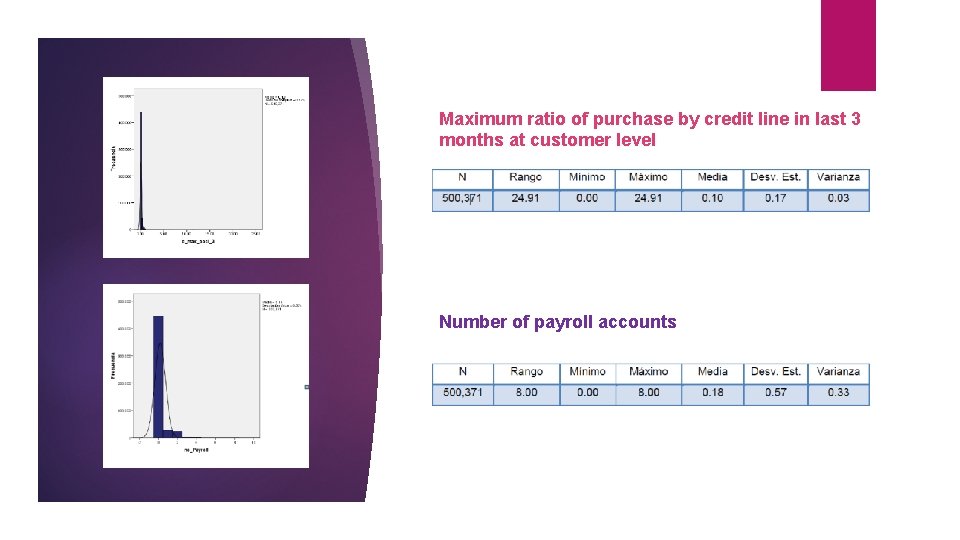
Maximum ratio of purchase by credit line in last 3 months at customer level Number of payroll accounts
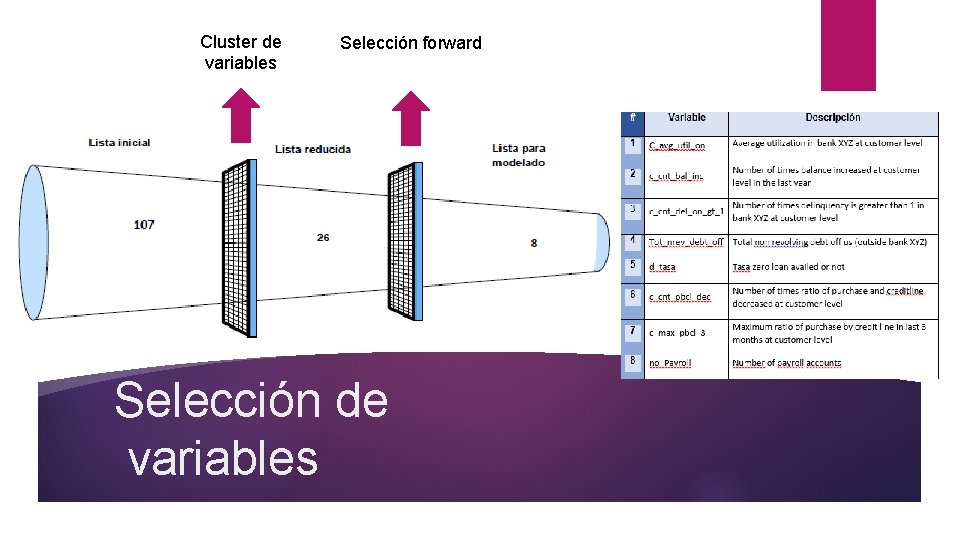
Cluster de variables Selección forward Selección de variables
Escalamiento de las variables Razones para el escalamiento • Mas fácil implementación • Facilidad de comprensión del mismo • Continuidad con scores existentes. Evita cambios de interpretación Escala utilizada • 1: 1 en 500 puntos duplicando los momios cada 20 puntos
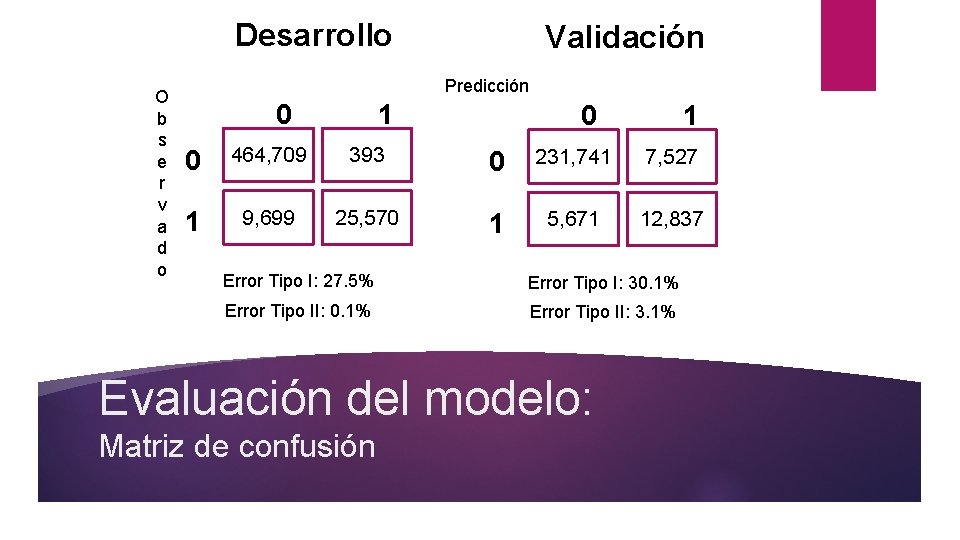
Desarrollo O b s e r v a d o Validación Predicción 0 1 0 464, 709 393 0 231, 741 7, 527 1 9, 699 25, 570 1 5, 671 12, 837 Error Tipo I: 27. 5% Error Tipo I: 30. 1% Error Tipo II: 3. 1% Evaluación del modelo: Matriz de confusión
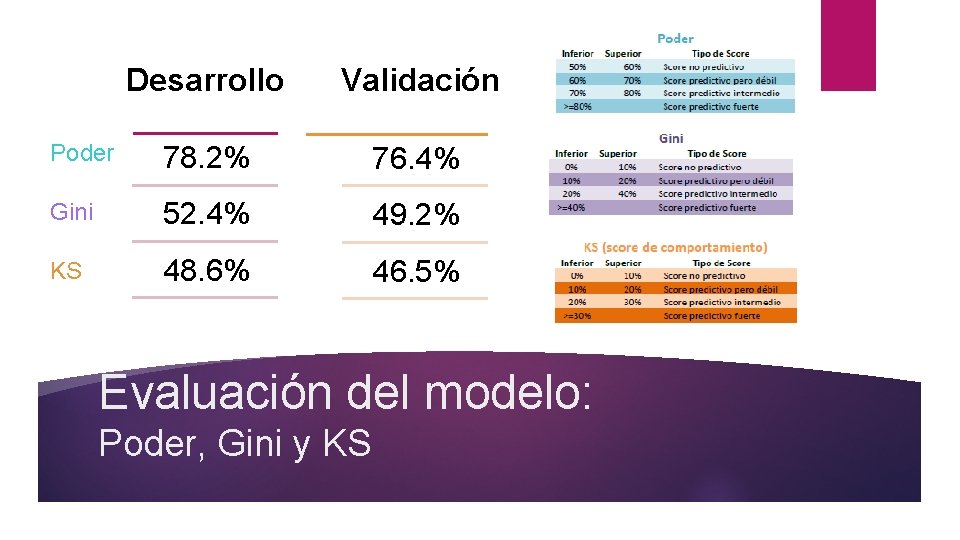
Desarrollo Validación Poder 78. 2% 76. 4% Gini 52. 4% 49. 2% KS 48. 6% 46. 5% Evaluación del modelo: Poder, Gini y KS
Objetivo Agenda Marco Teórico Caso práctico Conclusión
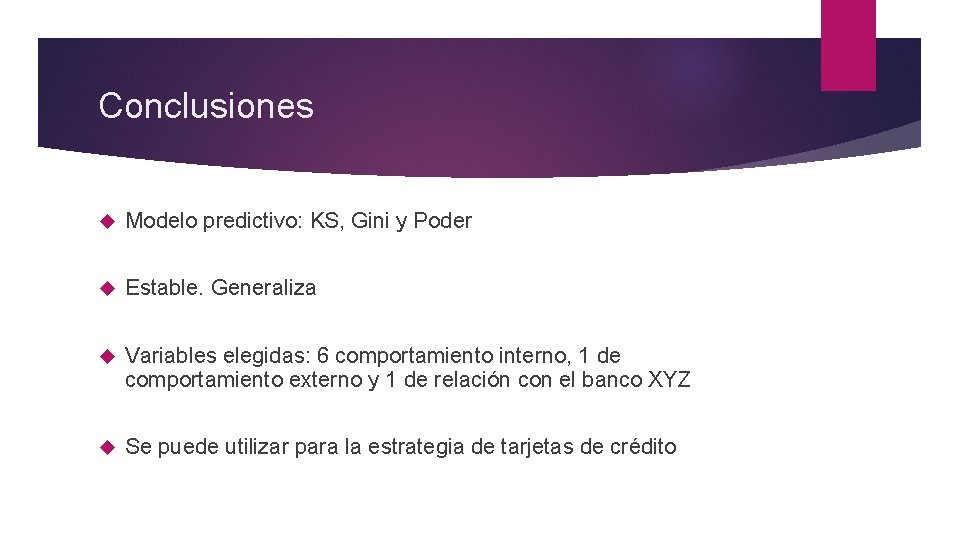
Conclusiones Modelo predictivo: KS, Gini y Poder Estable. Generaliza Variables elegidas: 6 comportamiento interno, 1 de comportamiento externo y 1 de relación con el banco XYZ Se puede utilizar para la estrategia de tarjetas de crédito