Sadraj predavanja I deo Kontekst medjunarodnog raunovodstva 1
- Slides: 43
Sadržaj predavanja I deo – Kontekst medjunarodnog računovodstva 1. Značaj izučavanja i uzroci razlika 2. Glavne medjunarodne razlike u finansijskom izveštavanju 3. Regulativa finansijskog izveštavanja u V. Britaniji, SAD, Australiji i Kanadi 4. Harmonizacija finansijskog izveštavanja II deo – Sistemi pojedinih izabranih zemalja 5. Finansijsko izveštavanje u Severnoj Americi 6. Finansijsko izveštavanje u V. Britaniji i Australiji 7. Finansijsko izveštavanje u Francuskoj 8. Finansijsko izveštavanje u Nemačkoj 9. Finansijsko izveštavanje u Holandiji 10. Finansijsko izveštavanje u Japanu 11. Finansijsko izveštavanje u Centralnoj i Istočnoj Evropi 0
2. Glavne medjunarodne razlike u finansijskom izveštavanju
2. Glavne medjunarodne razlike u finansijskom izveštavanju 2. 1. Fairness – ispravnost, poštenje 2. 2. Računovodstveni konzervativizam 2. 3. Pokrića i rezerve 2. 4. Osnove za procenjivanje (vrednovanje) 2. 5. Konsolidovanje 2. 6. Jednoobraznost i kontni planovi 2. 7. Forma finansijskih izveštaja 2. 8. Zaključak 2
2. 1. Fairness – ispravnost, poštenje (1) l Fer prikaz • Postoje razlike izmedju zemalja u pogledu insistiranja računovodja i revizora na fer prikazu informacija sadržanih u finansijskim izveštajima • Fer prikaz se zasniva na primeni principa “fairness” (ispravnost, poštenje, pravičnost, nepristrasnost) koji je suprotan principima tačnosti i legalnosti • U pripremi finansijskih izveštaja daje se prednost: • potrebi da se u izveštajima prikažu posebne okolnosti, koje su uticale na poslovanje, čak i ako se zbog toga mora odstupiti od propisanih pravila za sastavljanje izveštaja • “suštini iznad forme”, odnosno prikazivanju suštine ekonomskih dogadjaja i po cenu modifikovanja propisane forme izveštaja • Fer prikaz može biti i zloupotrebljen, jer postoji velika fleksibilnosti u njegovoj primeni, s obzirom da pojam “fer” nije dovoljno precizan 3
2. 1. Fairness – ispravnost, poštenje (2) l Primena fer prikaza (1) • Insistiranje na fer prikazu karakteristično je za zemlje u kojima: • dominiraju “spoljni” akcionari kao snabdevači finansijskim sredstvima, kojima je najviše potreban fer prikaz • finansijsko izveštavanje nije pod značajnijim uticajem zakonske i poreske regulative • Do osamdesetih godina prošlog veka Velika Britanija, Irska i Holandija • su bile jedine zemlje u tadašnjoj Evropskoj zajednici u kojima se insistiralo na fer prikazu u finansijskom izveštavanju (računovodstveni propisi su to omogućavali) • IV Direktiva EU je afirmisala fer prikaz nalažući da bi “istinito i pošteno” trebalo da dominiraju nad detaljnim pravilima u finansijskom izveštavanju 4
2. 1. Fairness – ispravnost, poštenje (3) l Primena fer prikaza (2) • SAD i Velika Britanija • Insistira se na “poštenom predstavljanju”, tj. davanju odgovora na ekonomsku suštinu dogadjaja, pri čemu propisana forma izveštaja ne sme biti prepreka • Na primer, smatra se da je potrebno kapitalizovati sredstva pribavljena na finansijski lizing, odnosno da ih treba tretirati isto kao i da su kupljena • Razlika izmedju EU i SAD • U EU preovladjuje fer prikaz • U SAD je fer princip modifikovan, pa se zahteva “fer prikaz u skladu sa opšteprihvaćenim računovodstvenim principima” (nije dovoljno jasno kako se postupa ako fer prikaz nije moguć uz istovremenu uskladjenost sa principima) 5
2. 1. Fairness – ispravnost, poštenje (4) • Primena fer prikaza (3) • Holandija • Preispitivanje koncepta istorijskih troškova rezultiralo je pokušajima da se uvede princip fer prikaza • Nemačka • Pošten ili fer prikaz nema prioritet u odnosu na računovodstvena pravila, odnosno suština nije važnija od forme • Finansijsko izveštavanje se zasniva na detaljnim računovodstvenim i posebno poreskim pravilima • Uvodjenje fer prikaza svodilo se na dopune finansijskih izveštaja (posebna otkrića), a ne na promene forme i suštine izveštaja koje bi morale da nastanu radi fer prikaza • Nemačke multinacionalne kompanije su najviše uticale na promene ovakvih shvatanja 6
2. 1. Fairness – ispravnost, poštenje (5) l Primena fer prikaza (4) • MRS 1 – “Prezentacija finansijskih izveštaja” formalno je osnažio zahtev za fer prezentacijom: • . . . godišnji obračun treba da pokaže vernu (istinitu i poštenu) sliku o imovinskom, finansijskom i prinosnom položaju preduzeća. • Realizacija tog zahteva podrazumeva sledeće kvalitete finansijskih izveštaja: - razumljivost - relevantnost - pouzdanost (verodostojno predstavljanje, suština iznad forme, neutralnost, opreznost, potpunost) - uporedivost 7
2. 2. Računovodstveni konzervativizam (1) l Šta je konzervativizam? • U oblasti računovodstva, reč “konzervativizam” označava tendenciju potcenjivanja (minimalnog iskazivanja) profita i sredstava • Konzervativizam: • Povezan sa: nastojanjem države da limitira dividende (kako bi što više zaštitila kreditore), sa nastojanjem kompanija da limitiraju dobit koja se oporezuje i sa težnjom kreditora da utvrde kreditnu sposobnost preduzeća • Tradicionalno je usmeren protiv principa fer prikaza • Više ili manje je prisutan u različitim zemljama, u zavisnosti od strukture korisnika finansijskih izveštaja • Konzervativizam razboritost) ne treba poistovećivati sa opreznošću (prudence- • IFRS se više zasnivaju na konceptu “opreznosti” nego na “konzervativizmu” (predstavljaju kompromis između preteranog optimizma i konzervativizma) 8
2. 2. Računovodstveni konzervativizam (2) l Kontinentalna Evropa • Vrlo izražen konzervativizam kao dugoročni fenomen: - zalihe se procenjuju po nižim cenama i otpisuju prema anticipiranim rizicima za sporiji obrt i zastarelost; - potraživanja se vrednuju uz umanjenje za sve poznate rizike; - obaveze u stranoj valutu se iskazuju po višem kursu; - amortizacija obuhvata i ekonomsku zastarelost itd. • Prema istraživanjima iskazani profit u francuskim, nemačkim i švedskim kompanijama bi bio permanentno viši samo ukoliko bi se zalihe i amortizacija obračunavali kao u SAD i Velikoj Britaniji • Zaštita poverilaca sprovodi se i putem statutarnih ili zakonskih rezervi (Na primer: 5% od godišnjeg profita, sve dok se ne dostigne 10% ili čak 20% od kapitala) 9
2. 2. Računovodstveni konzervativizam (3) l Nemačka • Banke su vrlo značajni korisnici finansijskih izveštaja, što može biti razlog za povećani konzervativizam (banke insistiraju da se u izveštajima prikaže donja granica kreditne sposobnosti kompanija) • Odsustvo interesa za fer prikazom, umanjuje potrebu da se smanji konzervativizam ● Velika Britanija • Uobičajeno je oslanjanje na koncept “opreznosti” • Konzervativizam je znatno manje izražen nego u Francuskoj i Nemačkoj 10
2. 2. Računovodstveni konzervativizam (4) l Na primer, Nemačka farmaceutska kompanija BASF (matično preduzeće) je prilikom sastavljanja pojedinačnog godišnjeg obračuna za 2008. koristila sledeće praksu: • Osnovna sredstva se uglavnom amortizuju korišćenjem degresivne metode, ali se prelazi na linearnu metodu kada troškovi opadnu ispod iznosa koji bi se dobio pravolinijskim otpisivanjem • Nije dozvoljeno kapitalizovanje troškova pozajmljivanja prilikom izgradnje osnovnih sredstava i troškova različitih dobrovoljnih socijalnih davanja • Troškovi vezani za zalihe materijala, robe i gotovih proizvoda se obračunavaju primenom LIFO metode • Potraživanja u stranoj valiuti se vrednuju u njihovoj visini na dan nastanka ili po eventualnom nižem iznosu na dan bilansa • Obaveze u stranoj valiuti se vrednuju u njihovoj visini na dan nastanka ili po eventualnom višem iznosu na dan bilansa 11
2. 2. Računovodstveni konzervativizam (5) • Rezervisanja se formiraju u visini očekivanih gubitaka za nepredviđene obaveze i anticipirane gubitke. Na primer, rezervišu se troškovi održavanja osnovnih sredstava za nedovršene procedure održavanja, i to u iznosu za koji se očekuje da će nastati u prva tri meseca naredne godine. 12
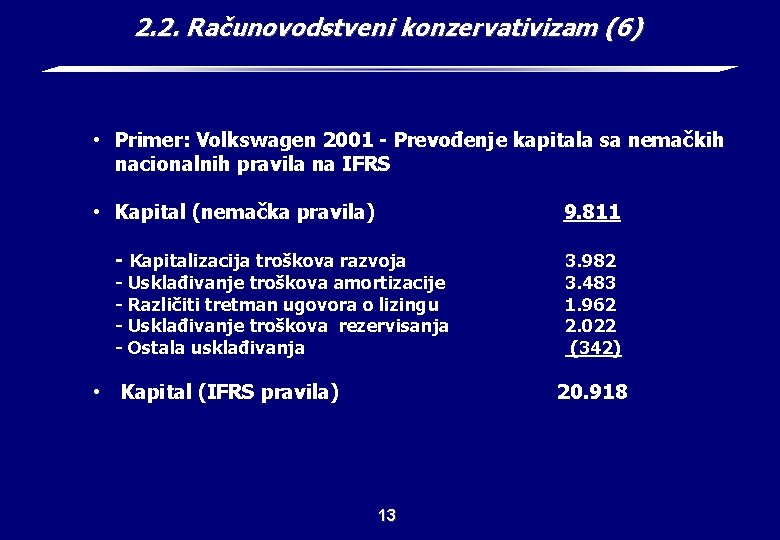
2. 2. Računovodstveni konzervativizam (6) • Primer: Volkswagen 2001 - Prevođenje kapitala sa nemačkih nacionalnih pravila na IFRS • Kapital (nemačka pravila) 9. 811 - Kapitalizacija troškova razvoja - Usklađivanje troškova amortizacije - Različiti tretman ugovora o lizingu - Usklađivanje troškova rezervisanja - Ostala usklađivanja • Kapital (IFRS pravila) 3. 982 3. 483 1. 962 2. 022 (342) 20. 918 13
2. 2. Računovodstveni konzervativizam (7) l SAD – nagli zaokret ka konzervativnijem izveštavanju • Serija računovodstvenih skandala krajem početkom milenijuma širom sveta, koji su rezultirali propadanjem nekoliko velikih multinacionalnih kompanija • 2002. Zakon o računovodstvenoj reformi i zaštiti investitora (Sarbanes-Oxley Act) – prebacivanje težišta kontrole nad finansijskim izveštavanjem sa profesije na državu i njena nadzorna tela • US GAAP su restriktivniji od MRS/MSFI u pogledu vrednovanja sredstava po fer vrednosti 14
2. 3. Pokrića (rezervisanja) i rezerve (1) l Lingvistički problemi • Različito značenje reči “pokrića” i “rezerve” u različitim jezicima, stvara probleme korisnicima finansijskih izveštaja • Britanski (i IFRS) engleski • Američki engleski • Francuski Provision Reserve Element of equity Reserve • Dodatni problem je što reč “provision” (pokrića, rezervisanja) ima dva značenja: • Pokrića koja predstavljaju umanjenje vrednosti (obezvređenje) sredstava koja su već prepoznata u računovodstvu (na primer, otpis ugroženih potraživanja ili amortizacija osnovnih sredstava) (u kontekstu IFRS: impairment - obezvređenje) • Pokrića za obaveze (i troškove) neizvesne po pitanju roka i iznosa za plaćanje (u kontekstu IFRS: provision- rezervisanje) • Neophodno je utvrditi: da li postoji obaveza , da li je treba priznati i u kom 15 iznosu je treba vrenovati?
2. 3. Pokrića (rezervisanja) i rezerve (2) l Suštinska razlika izmedju pokrića i rezervi je u tome što se pokrića stvaraju na teret profita, dok su rezerve deo kapitala koji se stvara iz nerasporedjene dobiti l Unutar pokrića moguće je razlikovati: • Prepokriće (suvišno pokriće): na primer, ubrzana amortizacija • Podpokriće (nedovoljno pokriće): na primer, kada se ne umanjuju potraživanja za iznos sumnjivih potraživanja l Tretman pokrića i rezervi • U zemljama kontinentalne anglosaksonskim zemljama Evrope, pokrića su veća nego u • Pokrića se povećavaju pod uticajem konzervativizma i obimne poreske regulative 16
2. 3. Pokrića (rezervisanja) i rezerve (3) l Politika formiranja prekomernih rezervisanja (prepokrića) u zemljama kontinentalne Evrope rezultira nižim vrednostima finansijskog rezultata i neto imovine l Na taj način se štite interesi kreditora sa čim je povezana i “velikodušna” poreska politika od strane države (privremene poreske olakšice) l Ona predstavlja ekstreman vid shvatanja i primene načela opreznosti l Problem je što je ovakav pristup u direktnoj suprotnosti sa definicijom obaveza i fer prikaza koja je inkorporisana u tekst MSFI i US GAAP l Prema ova dva seta računovodstvenih standarda nije dozvoljeno formiranje rezervisanja za opšte rizike l Prema MRS 37 rezervisanja mogu da budu priznata onda i samo onda kada postoji obaveza prema trećim licima na dan bilansa 17
2. 3. Pokrića (rezervisanja) i rezerve (4) l Kao posledica se javljaju “konzervativniji” finansijski izveštaji, koji nakon prevođenja na kolosek MSFI ili US GAAP standarda pokazuju znatno veće iznose dobitka i kapitala preduzeća l Na primer, nemačka kompanija BASF formira rezervisanja za troškove održavanja osnovnih sredstava za koje se procenjuje da će nastati u naredna 3 meseca naredne godine, zato što su oni saglasno načelu uzročnosti povezani sa poslovanjem u tekućoj godini l Međutim, obzirom da obaveza prema dobavljačima na dan bilansa ne postoji, takve potencijalne obaveze ne treba prikazivati u bilansu stanja već kroz Napomene uz finansijske izveštaje 18
2. 4. Osnove za procenjivanje (vrednovanje) (1) l Medjunarodne razlike • Postoje velike razlike izmedju pojedinačnih zemalja u pogledu dozvoljenog ili zahtevanog odstupanja od osnove za procenjivanje koju predstavljaju istorijski troškovi • U zemljama sa detaljnom zakonskom regulativom i sa visokim stepenom podudarnosti poreskih i računovodstvenih propisa, dominira vrednovanje koje se vrlo malo oslanja na fleksibilnost i prosudjivanje (profesionalni sud) • Smatra se da fleksibilnost i prosudjivanje mogu da otežaju posao revizorima prilikom utvrđivanja da li je poštovan zakon i da dovedu do arbitrarnosti prilikom utvrdjivanja poreskih obaveza • Sa druge strane, u zemljama zasnovanim na običajnom pravu i odsustvu detaljne zakonske regulative, vrednovanje imovine podrazumeva značajan stepen prosudjivanja 19
2. 4. Osnove za procenjivanje (vrednovanje) (2) l Razlike izmedju zemalja • Regulativa u Nemačkoj zahteva da se prilikom procenjivanja striktno primenjuje koncept istorijskog troška • Drugi ekstrem je Holandija koja je karakteristična po primeni koncepta troškova zamene (fer ili » poštenog « načina procenjivanja), koji je promovisan pod uticajem mikroekonomske teorije • Izmedju dva ekstrema (Nemačka i Holandija) je Velika Britanija u kojoj su pravila procenjivanja bila do nedavno vrlo šarolika, jer su neke kompanije primenjivale revalorizaciju (koristeći različite metode), a neke to nisu činile • IFRS i domaća pravila u Velikoj Britaniji dozvoljavaju danas revalorizaciju finansijskih, materijalnih i pojedinih vrsta nematerijalnih ulaganja • Slična situacija prisutna je i u Australiji, dok se u SAD i Kanadi primenjuje koncept istorijskog troška (izuzev za finansijska sredstva) zbog zahteva Komisije za hartije od vrednosti i berze (SEC) 20
2. 4. Osnove za procenjivanje (vrednovanje) (3) l MRS/IFRS • “Mešoviti koncept” vrednovanja imovine • Obavezno ili dozvoljeno korišćenje fer vrednosti za vrednovanje: • Nekretnina, postrojenja i opreme • Nematerijalne imovine • Investicionih nekretnina • Monetarnih pozicija u stranoj valuti • Bioloških sredstva • Finansijskih sredstva i obaveza koje se drže radi trgovanja 21
2. 5. Konsolidovanje (1) l Razlike u teoriji i praksi konsolidovanja • Teorija i praksa u oblasti konsolidovanja finansijskih izveštaja značajno se razlikovala od zemlje do zemlje • Bilo je četiri vrste razlika: • • Razlike u brzini usvajanja konsolidovanih finansijskih izveštaja Razlike u konceptima za odredjivanje grupe preduzeća za konsolidaciju Razlike u sadržaju onoga što se publikovalo od strane preduzeća Razlike u tehnikama konsolidacije • Aktivnosti na harmonizaciji, koje su sprovodili Odbor za medjunarodne računovodstvene standarde (IASB) i Evropska unija (7. direktiva), značajno su smanjile pomenute razlike, ali one nisu u potpunosti eliminisane 22
2. 5. Konsolidovanje (2) l Praksa konsolidacije po pojedinim zemljama (1) • SAD • Konsolidovani finansijski izveštaji su se prvi put pojavili u SAD • Primeri konsolidovanja zabeleženi su još 1890. godine, a konsolidovanje kao uobičajena praksa javlja se dvadesetih godina prošlog veka • Američka kompanija za proizvodnju čelika, publikovala je konsolidovane bilanse od svog osnivanja 1901. godine • Faktori koji su uzrokovali razvoj konsolidovanja u SAD • • • Talas fuzionisanja i stvaranje grupa preduzeća, početkom prošlog veka Pojava holding kompanija Nisu postojale zakonske prepreke za uvodjenje novih računovodstvenih tehnika Konsolidovanje za poreske svrhe (1917 -1934) Prihvatanje konsolidovanja od strane Njujorške berze (1919. ) 23
2. 5. Konsolidovanje (3) l Praksa konsolidacije po pojedinim zemljama (2) • Velika Britanija • Konsolidovanje se javlja kasnije nego u SAD, jer su holding kompanije postale značajniji oblik organizovanja tek dvadesetih godina prošlog veka • Obračun poreza nije vršen na konsolidovanoj bazi • Preduzeća su bila protiv konsolidovanja, jer su imala manje mogućnosti za formiranje skrivenih rezervi i oblikovanje profita • Od 1939. godine berza je počela da zahteva konsolidovanje kao uslov za emisiju akcija • Konsolidovani bilansi se tretiraju kao dopunski finansijski izveštaji 24
2. 5. Konsolidovanje (4) l Praksa konsolidacije po pojedinim zemljama (3) • Kontinentalna Evropa • Konsolidovanje nema dugu istoriju, izuzev Holandije gde je počelo tridesetih godina prošlog veka • U Nemačkoj je konsolidovanje postalo obavezno od 1965. godine, a prihvatanjem tzv. sedme direktive (1985. godine) otklonjena je većina razlika u odnosu na anglo-američku praksu konsolidovanja • U Fransuskoj nije bilo zakonskih propisa o konsolidovanju do 1985. godine, a od tada su sve kompanije koje se kotiraju na berzi morale da objavljuju konsolidovane bilanse • Od 1960. godine su samo neke kompanije sastavljale konsolidovane izveštaje, pod uticajem anglo-američke prakse • U Belgiji i Španiji konsolidovanje se vrlo retko praktikovalo do 1980. godine 25
2. 5. Konsolidovanje (5) l Praksa konsolidacije po pojedinim zemljama (4) • Razlozi za zaostajanje zemalja kontinentalne Evrope za Velikom Britanijom i SAD u razvoju i primeni konsolidacije: • Postojanje obimne zakonske regulative u oblasti finansijskog izveštavanja koja daje primat pojedinačnim finansijskim izveštajima • Relativno nerazvijena računovodstvena profesija u domenu inovacija • Relativno mali broj velikih preduzeća i holding kompanija • Uticaj bankara i kreditora koji se protive konsolidovanju, jer ono može da bude manje transparentno u prikazivanju obaveza kompanije • Uticaj poreskih organa koji preferiraju kontrolu pojedinačnih preduzeća • Manji značaj akcionara koji preferiraju sveobuhvatniji uvid u poslovanje velikih preduzeća 26
2. 5. Konsolidovanje (6) l Praksa konsolidacije po pojedinim zemljama (5) • EU • Zemlje EU su konsolidovanja • • se tradicionalno razlikovale u pogledu primene U zemljama koje su ga prve praktikovale prihvaćene su metode potekle iz SAD Četvrta direktiva, na primer, nije sadržala odredbe o konsolidovanju • Danas se zahteva konsolidovanje za berzanske i javne kompanije zbog efikasnosti domaćeg tržišta kapitala i internacionalizovanja tokova kapitala • Zbog odsustva konsolidovanja u mnogim zemljama, investitori (posebno strani) imali su neadekvatne informacije čak i o velikim kompanijama čije su se hartije od vrednosti kotirale na berzi • Na primer, konsolidovani izveštaji nisu bili obavezni u Italiji do 1994. a u Turskoj do 2003. godine 27
2. 5. Konsolidovanje (7) l Praksa konsolidacije po pojedinim zemljama (6) • EU • VII Direktiva je zahtevala obaveznu primenu zajedničkih pravila konsolidovanja od 1990. godine • Prema Odredbi od 2005. godine sve kompanije čije akcije su kotirane na berzama svoje konsolidovane finansijske izveštaje moraju da sastavljaju u skladu sa MRS/MSFI • MRS/MSFI koji uredjuju praksu konsolidovanja: - MRS 21 - Efekti promena stranih valuta - MRS 28 - Ulaganja u pridružena preduzeća - MSFI 3 – Poslovne kombinacije - MSFI 10 – Konsolidovani finansijski izveštaji - MSFI 11 – Zajednički poduhvati - MSFI 12 – Objavljivanje udela u drugim subjektima 28
2. 6. Jednoobraznost i kontni planovi (1) l Jednoobraznost (uniformnost) finansijskih izveštaja • Stepen jednoobraznosti finansijskog izveštavanja se razlikuje od zemlje do zemlje, a pre ujednačavanja, osamdesetih godina prošlog veka (IV Direktiva), razlike su bile još izraženije • Jednoobraznost (uniformnost) se ispoljava kroz: • formu finansijskih izveštaja • računovodstvene principe • zahteve za otkrićima • Što su zakonski propisi u oblasti računovodstva detaljniji, to je veći stepen jednoobraznosti 29
2. 6. Jednoobraznost i kontni planovi (2) • Nemačka • Jednoobrazne forme razvijene (knjigovodstvo troškova) su prvo za interne svrhe • Prvi kontni plan objavljen je 1911. godine (Šer) • 1927. godine objavljen je kontni plan (Šmalenbah) koji je bio osnova za kontne planove u mnogim privrednim granama • Za vreme nacizma, kontni plan je bio obavezan kao mehanizam kontrole cena i novca 30
2. 6. Jednoobraznost i kontni planovi (3) l Francuska • Tokom II svetskog rata i u posleratnim godinama korišćeni su kontni planovi koji su sačinjeni pod uticajem nemačkih okupacionih snaga • Prva potpuna verzija Opšteg računovodstvenog plana napravljena je 1947. godine, a izmenjene verzije 1957, 1982, 1986 i 1999. godine • Plan postoji u više verzija za razne grane industrije • Plan sadrži: plan računa (kontni okvir), definicije termina, propisanu formu finansijskih izveštaja i pravila za merenje i vrednovanje • Plan tangira i računovodstvo troškova i upravljačko računovodstvo • Plan mora da se inovira svake godine za potrebe nacionalne statistike • Obavezna primena Plana se kontroliše od strane Nacionalnog saveta za računovodstvo. 31
2. 6. Jednoobraznost i kontni planovi (4) l Španija • Računovodstveni plan je uvođen postepeno pod uticajem Francuske (prvo je primena Plana bila dobrovoljna, zatim je od 1973. godine uvedena obaveza za određena preduzeća, dok je danas obavezujući za sva preduzeća) • Kao i u Francuskoj plan sadrži: plan računa, set definicija, propisane forme za godišnje bilanse i principe vrednovanja • Primena Plana se kontroliše od strane državnih organa (Institut za računovodstveno planiranje), jer je država glavni korisnik računovodstvenih informacija kao kontrolor privrede, poreznik i investitor državnog kapitala • Klase računa imaju isti redosled kao u francuskom kontnom okviru, dok se redosled i struktura grupa računa donekle razlikuje 32
2. 6. Jednoobraznost i kontni planovi (5) • Paradoks je da je Nemačka danas jedna od retkih zemalja kontinentalne Evrope u kojoj ne postoji obavezujući Računovodstveni plan, pa se uniformnost finansijskih izveštaja ostvaruje putem zakonskih odredbi (slično je i u Belgiji) • Za razliku od Nemačke, u Španiji i Francuskoj se, kao što je prikazano, uniformost postiže korišćenjem opštih računovodstvenih smernica datih u Računovodstvenim planovima. • Pod uticajem Francuske, mnoge zemlje centralne i istočne Evrope koriste različite verzije računovodstvenih planova • Za njih je u nedostatku velikih listiranih kompanija, snažne računovodstvene profesije i šireg kruga akcionara to mnogo racionalnije rešenje nego anglosaksonski model profesije zasnovane na standardima i prosuđivanju 33
2. 6. Jednoobraznost i kontni planovi (6) l Anglosaksonske zemlje • Računovodstveni standardi su sredstvo za postizanje određenog stepena jednoobraznosti, koja u ovim zemljama inače nije prioritet • U angloaksonskim zemljama uniformnost je znatno manja, jer u zakonima i računovodstvenim standardima uglavnom nema čvrstih pravila koja se odnose na formu finansijskih izveštaja (“suština iznad forme”) • U Velikoj Britaniji, Irskoj i Holandiji ima mnogo više fleksibilnosti nego u ostalim zemljama EU, čak i nakon prihvatanja IV Direktive koja je (pod uticajem Nemačke) donela revolucionarne zahteve za jednobraznošću • U SAD je fleksibilnost formi i terminologije još izraženija, pri čemu se ne prihvataju finansijski izveštaji kompanija koje se nisu pridržavale US GAAP 34
2. 6. Jednoobraznost i kontni planovi (7) l Anglosaksonske zemlje • U SAD su opšteprihvaćeni računovodstveni principi toliko obavezujući i detaljni da je, kao rezultat toga, računovodstvena praksa u mnogim važnim aspektima uniformnija nego u drugim zemljama • U Kanadi su standardi inkorporirani u zakon o preduzećima • Standardi su značajni za uspostavljanje jednoobraznosti, ali i dalje ostavljaju prostor za tumačenje, fleksibilnost i prosudjivanje • Razlika izmedju francuske i nemačke prakse sa jedne i anglosaksonske prakse sa druge strane postoji i u pogledu otkrića • U Francuskoj i Nemačkoj otkrića se ograničavaju na zakonske zahteve, dok je u Velikoj Britaniji i SAD prisutan znatno veći stepen otkrića zbog zahteva standarda i interesa sadašnjih i potencijalnih investitora 35
2. 7. Forma finansijskih izveštaja(1) l Forma bilansa stanja • U nekim zemljama (Nemačka, Velika Britanija, Francuska), pozicije aktive bilansa stanja se prikazuju u skladu sa principom rastuće likvidnosti, dok u drugim zemljama (SAD, Australija) u skladu sa principom opadajuće likvidnosti. • Takođe, bilans stanja (izveštaj o finansijskoj poziciji) može da se prikazuje u formi dvostranog pregleda, sa sredstvima na levoj strani, ili u vertikalnoj formi (forma liste), sa sredstvima na vrhu. • Konačno, u nekim zemljama se koristi forma bilansa stanja koja direktno pokazuje finansijsku poziciju (neto imovinu, neto obrtna sredstva umesto odvojenog prikazivanja obrtnih sredstava i tekućih obaveza ili akcionarski kapital uvećan/umanjen za profit/gubitak), što je razumljivije za korisnike koji se ne bave računovodstvom, kao što su akcionari. • Navedene forme (uz prikazivanje sredstva po rastućoj likvidnosti) su dozvoljene regulativom EU. 36
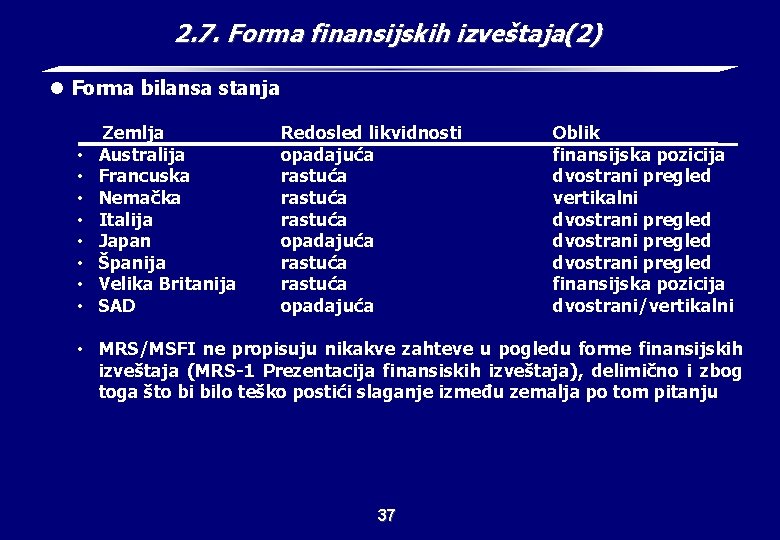
2. 7. Forma finansijskih izveštaja(2) l Forma bilansa stanja • • Zemlja Australija Francuska Nemačka Italija Japan Španija Velika Britanija SAD Redosled likvidnosti opadajuća rastuća opadajuća rastuća opadajuća Oblik finansijska pozicija dvostrani pregled vertikalni dvostrani pregled finansijska pozicija dvostrani/vertikalni • MRS/MSFI ne propisuju nikakve zahteve u pogledu forme finansijskih izveštaja (MRS-1 Prezentacija finansiskih izveštaja), delimično i zbog toga što bi bilo teško postići slaganje između zemalja po tom pitanju 37
2. 7. Forma finansijskih izveštaja(3) l Forma bilansa uspeha • Bilans uspeha se takodje može prikazati u obliku dvostranog pregleda ili u formi liste, pri čemu je korisnicima koji se ne bave računovodstvom razumljivija vertikalna forma. • Takođe, troškovi mogu da se prikazuju po svojoj prirodi, odnosno vrstama (troškovi materijala, amortizacije, zarada itd. ) ili po funkcijama (troškovi proizvodnje, troškovi prodaje, troškovi distribucije itd. ) • Na primer, u Velikoj Britaniji se koristi vertikalna forma bilansa uspeha, a ne horizontalna kao u Francuskoj ili Španiji zato što je ona razumljivija, posebno za korisnike koji se ne bave računovodstvom 38
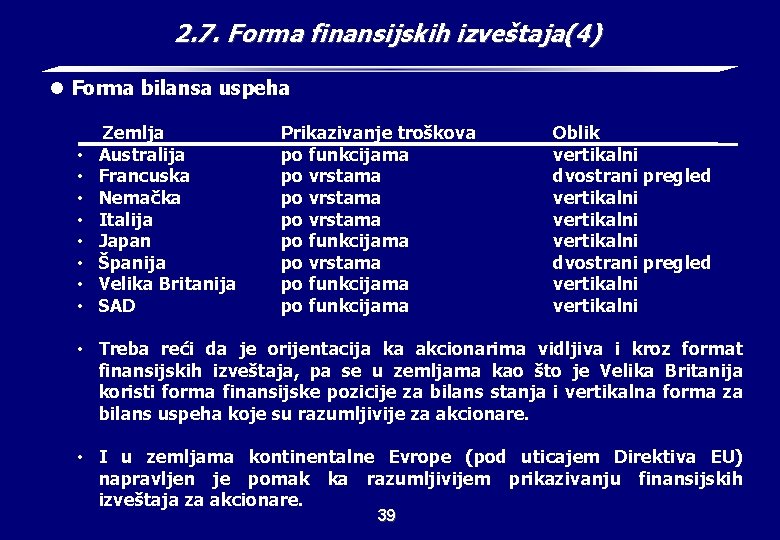
2. 7. Forma finansijskih izveštaja(4) l Forma bilansa uspeha • • Zemlja Australija Francuska Nemačka Italija Japan Španija Velika Britanija SAD Prikazivanje troškova po funkcijama po vrstama po funkcijama Oblik vertikalni dvostrani pregled vertikalni • Treba reći da je orijentacija ka akcionarima vidljiva i kroz format finansijskih izveštaja, pa se u zemljama kao što je Velika Britanija koristi forma finansijske pozicije za bilans stanja i vertikalna forma za bilans uspeha koje su razumljivije za akcionare. • I u zemljama kontinentalne Evrope (pod uticajem Direktiva EU) napravljen je pomak ka razumljivijem prikazivanju finansijskih izveštaja za akcionare. 39
2. 7. Forma finansijskih izveštaja(5) l Odnos između MRS/MSFI i IV Direktive • U MRS 1 – Prezentacija finansijskih izveštaja se ne propisuju bilansne šeme, već minimum zaheva koje bilans stanja i uspeha moraju da sadrže. • MRS/MSFI su više usmereni ka akcionara u odnosu na IV Direktivu. razumljivijem informisanju • Na primer, prema IV Direktivi gubitak, neuplaćeni upisani kapital i otkupljene sopstvene akcije se prikazuju u aktivi, dok prema MRS ove elemente kapitala treba prikazivati kao odbitne stavke u pasivi. • Takođe, u IV Direktivi se i dalje pominju vanredni prihodi i rashodi dok MRS/MSFI više ne dozvoljavaju njihovo prikazivanje. 40
2. 8. Zaključak (1) l Zahtevi za fer prikazom u finansijskim izveštajima mogu biti uspešno ispunjeni samo ako računovodstveni sistem ne sadrži ograničenja koja nameće poreska regulativa • Formalni zahtev da se obezbedi fer (“istinit i pošten” ) prikaz u zemljama EU nije još uvek doveo do značajnijih promena u računovodstvenoj praksi mnogih zemalja članica l Stepen konzervativizma razlikuje se od zemlje do zemlje • Povećan stepen konzervativizma postoji u zemljama u kojima je poreska regulativa čvrsto povezana sa računovodstvenom regulativom i gde postoje konzervativni korisnici finansijskih izveštaja kao što su bankari i poreznici l Vrednovanje razmerama sredstava se značajno razlikuje u medjunarodnim • Pojedine zemlje insistiraju na striktnoj primeni istorijskih troškova, dok druge dozvoljavaju revalorizaciju sredstava, odnosno fer prikaz 41
2. 8. Zaključak (2) l Konsolidovanje se masovnije proširilo iz SAD na pojedine velike evropske zemlje tek devedesetih godina prošlog veka l Stepen jednoobraznosti (forme finansijskih izveštaja) značajno varira u medjunarodnim razmerama • Razlikuju se forme, principi i otkrića • Postoji duga istorija jednoobraznosti (stvaranja kontnih planova) u pojedinim evropskim zemljama l Stepen orijentisanosti finansijskih izveštaja prema akcionarima utiče na format izveštaja, odnosno na obim i vrstu otkrića sadržanih u izveštajima l Medjunarodne razlike u finansijskom izveštavaju, koje su prethodno razmatrane, smatraju se najvažnijim razlikama od svih koje se danas mogu identifikovati 42