Program zaj 1 DEFINICJA KOSZTW Do kosztw zalicza
- Slides: 21
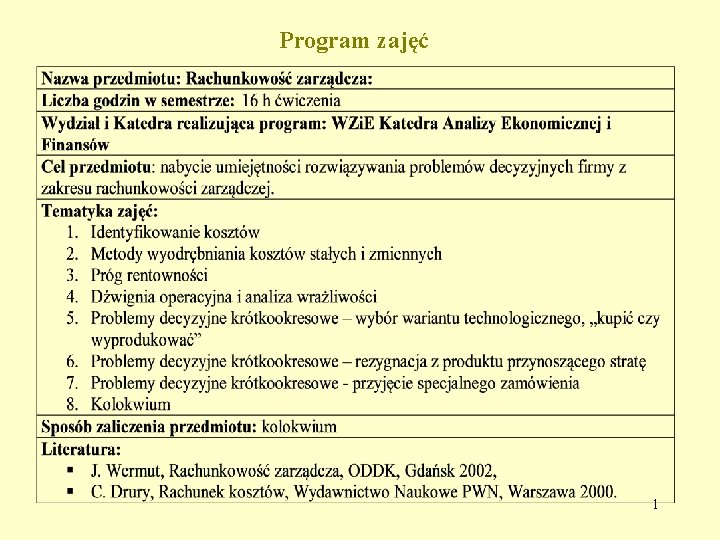
Program zajęć 1
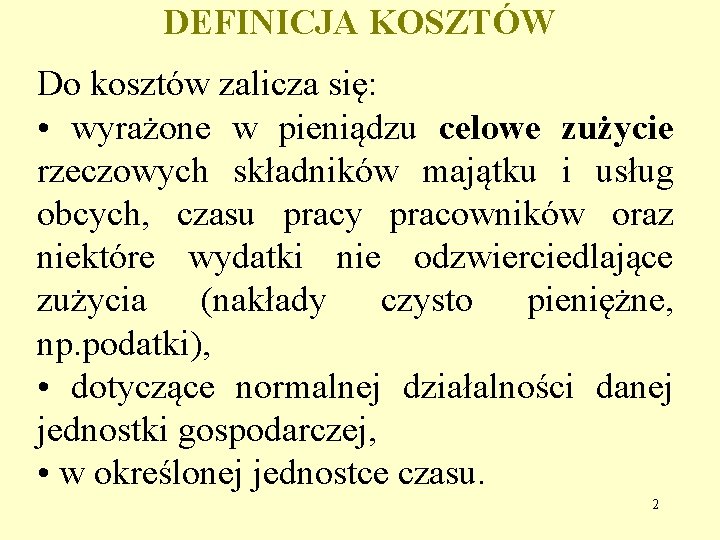
DEFINICJA KOSZTÓW Do kosztów zalicza się: • wyrażone w pieniądzu celowe zużycie rzeczowych składników majątku i usług obcych, czasu pracy pracowników oraz niektóre wydatki nie odzwierciedlające zużycia (nakłady czysto pieniężne, np. podatki), • dotyczące normalnej działalności danej jednostki gospodarczej, • w określonej jednostce czasu. 2
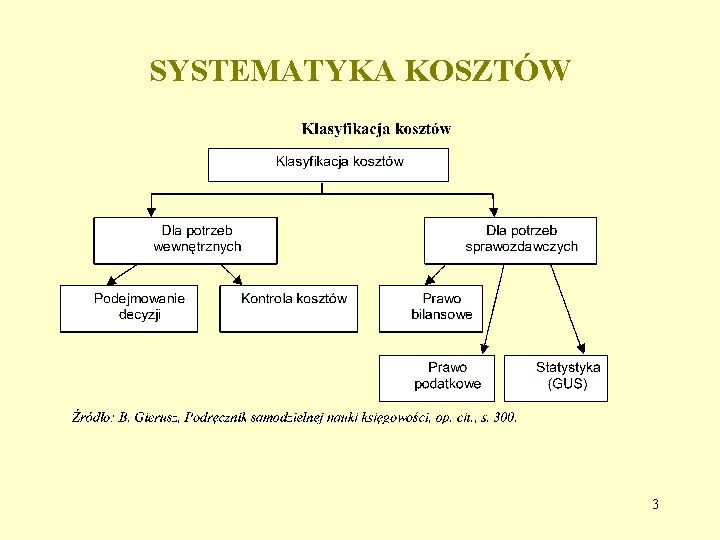
SYSTEMATYKA KOSZTÓW 3
Koszty istotne i nieistotne Przykładowo, jeśli posiadacz samochodu rozważa , co mu się bardziej opłaca jeśli chodzi o dojazd do pracy: a)jazda własnym samochodem, b)bilet miesięczny na publiczne środki transportu, c) bilety kupowane codziennie na publiczne środki transportu. Porównując koszty trzech wariantów, wskaż koszty istotne i nieistotne dla wariantu a. 4
Koszty istotne i nieistotne (utopione) Przykład: • Firma nabyła kilka lat temu surowce i część z nich pozostała po zaprzestaniu produkcji wyrobów, której miały one służyć. • Wartość tych surowców wynosi 1000 zł i nie ma raczej możliwości ich sprzedaży lub zużycia w przyszłej produkcji. • Klienci nabyliby produkty, które wymagają zużycia w/w materiałów, ale nie są w stanie zapłacić więcej niż 2500 zł. • Dodatkowe koszty przekształcenia tych materiałów w żądane produkty wynoszą 2000 zł. • Czy firma powinna przyjąć zamówienie wartości 2500 zł ? 5
Koszty alternatywne (koszty utraconych korzyści) • Koszty te występują wówczas, gdy wybór jednej możliwości działania wymaga rezygnacji z innej. • Jeśli mamy kilka możliwości wyboru, koszty utraconych korzyści są efektem (zyskiem, marżą brutto) z najbardziej zyskownego przedsięwzięcia, które zostało zaniechane, a jego środki zostały wykorzystane w innym celu. 6
Koszty alternatywne (koszty utraconych korzyści) • Do tej kategorii kosztów zaliczyć też należy utracone korzyści, jeśli przedsiębiorstwo rozważa możliwość budowy dodatkowego zakładu produkcyjnego na posiadanej działce budowlanej. • Przystępując do budowy zakładu przedsiębiorstwo nie będzie mogło uzyskać dochodów ze sprzedaży tej działki. • Do kosztów inwestycji należy doliczyć koszty utraconych korzyści. • Koszty utraconych korzyści mierzyć należy nie w oparciu o cenę nabycia tej działki tylko według ceny rynkowej w momencie dokonywania obliczeń efektywności tej inwestycji. 7
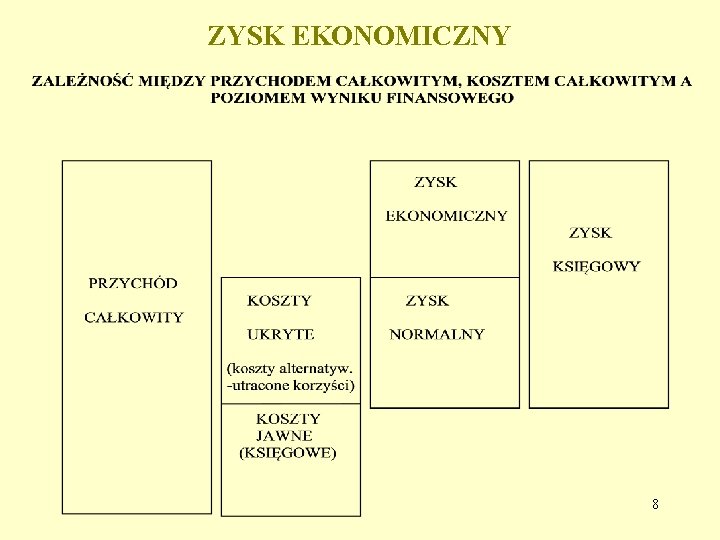
ZYSK EKONOMICZNY 8
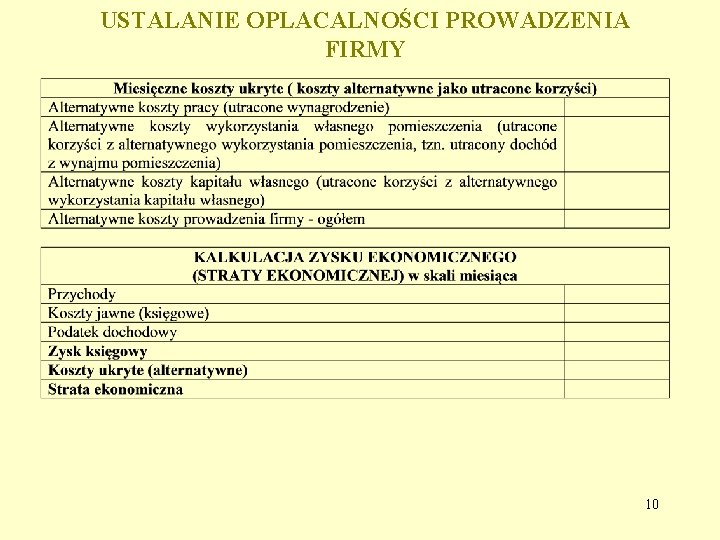
KOSZTY ALTERNATYWNE JAKO PODSTAWA LICZENIA ZYSKU EKONOMICZNEGO - Kowalski pracował na etacie i zarabiał miesięcznie 3. 000 zł netto („na rękę”). - wynajmował pomieszczenie firmie usługowej i otrzymywał miesięcznie 1. 000 zł po uwzględnieniu zapłaconego podatku z tego tytułu. postanowił zrezygnować z pracy na etacie i założyć firmę w dotychczas wynajmowanym pomieszczeniu. - zainwestował w firmę 100. 000 zł - po roku funkcjonowania firma osiągnęła następujące przeciętne miesięczne wyniki: - przychody 20. 000 zł - koszty 15. 000 zł - podatek dochodowy 1. 000 zł Polecenia: 1. Ustal koszty ukryte (alternatywne) w odniesieniu do: a) kosztu pracy b) kosztów wykorzystywania własnego pomieszczenia c) kosztu kapitału (5% od inwestycji pozbawionej ryzyka oraz 10% premii za ryzyko) 2. Ustal, czy prowadzenie firmy jest opłacalne. 3. Ustal zysk księgowy, przy którym zysk ekonomiczny będzie na poziomie zerowym (zysk normalny) i co taki zysk oznacza z punktu widzenia właściciela firmy. 4. Ustal zysk księgowy, przy którym wystąpi zysk ekonomiczny. 9 5. Sporządź schemat dla straty ekonomicznej.
USTALANIE OPLACALNOŚCI PROWADZENIA FIRMY 10
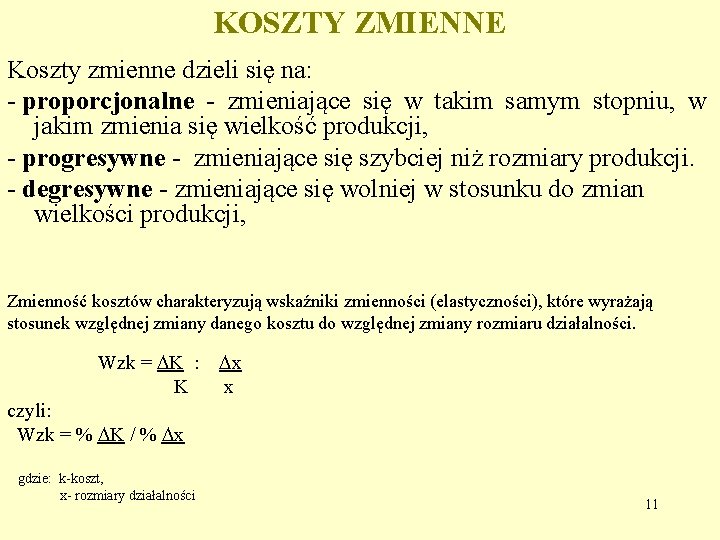
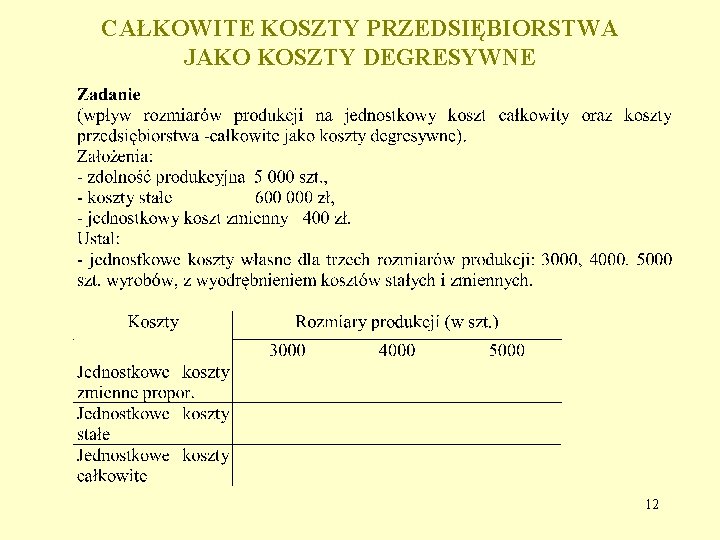
KOSZTY ZMIENNE Koszty zmienne dzieli się na: - proporcjonalne - zmieniające się w takim samym stopniu, w jakim zmienia się wielkość produkcji, - progresywne - zmieniające się szybciej niż rozmiary produkcji. - degresywne - zmieniające się wolniej w stosunku do zmian wielkości produkcji, Zmienność kosztów charakteryzują wskaźniki zmienności (elastyczności), które wyrażają stosunek względnej zmiany danego kosztu do względnej zmiany rozmiaru działalności. Wzk = K : x K x czyli: Wzk = % K / % x gdzie: k-koszt, x- rozmiary działalności 11
CAŁKOWITE KOSZTY PRZEDSIĘBIORSTWA JAKO KOSZTY DEGRESYWNE 12
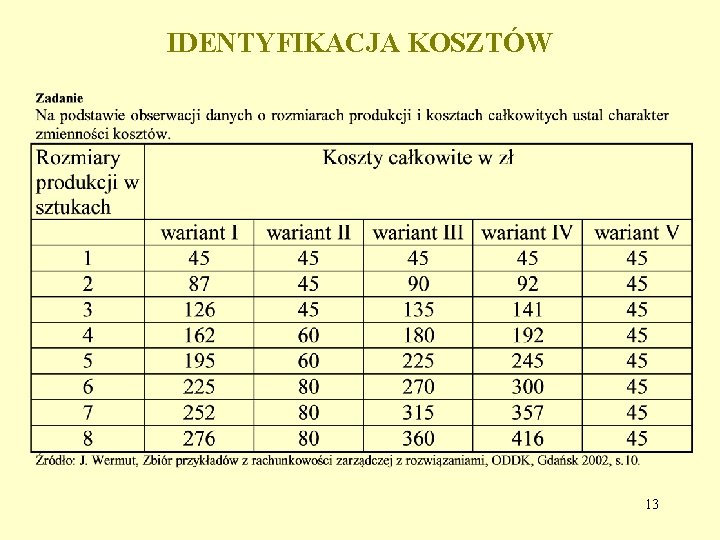
IDENTYFIKACJA KOSZTÓW 13
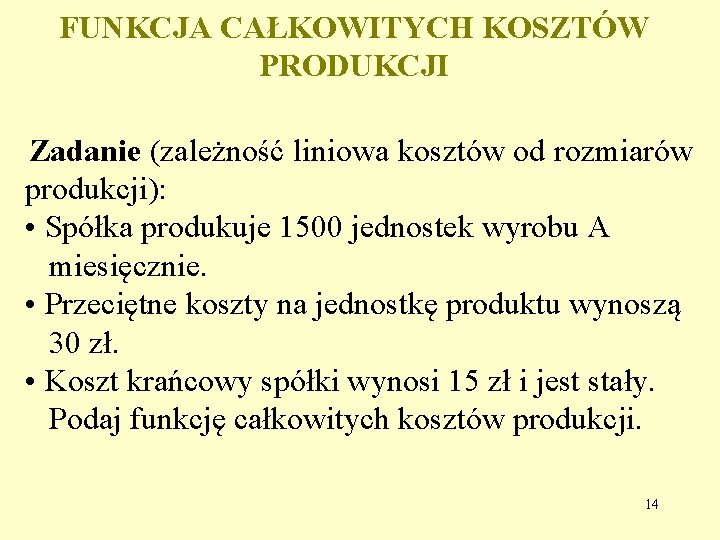
FUNKCJA CAŁKOWITYCH KOSZTÓW PRODUKCJI Zadanie (zależność liniowa kosztów od rozmiarów produkcji): • Spółka produkuje 1500 jednostek wyrobu A miesięcznie. • Przeciętne koszty na jednostkę produktu wynoszą 30 zł. • Koszt krańcowy spółki wynosi 15 zł i jest stały. Podaj funkcję całkowitych kosztów produkcji. 14
Kalkulacja kosztów • Kalkulacją kosztów nazywamy obliczanie kosztów /poniesionych lub planowanych/ przypadających na przedmiot kalkulacji czyli jednostkę kalkulacyjną, tj. produkt, usługę, robotę. • W rachunkowości zarządczej kalkulacja służy między innymi: • ustalaniu ceny sprzedaży oraz rentowności produkcji poszczególnych wyrobów bądź usług, • kontroli ponoszonych kosztów i ich obniżki. Najczęściej spotykane metody kalkulacji to ; • - kalkulacja podziałowa prosta i ze współczynnikami, • - kalkulacja doliczeniowa, • - kalkulacja przy produkcji łącznej.
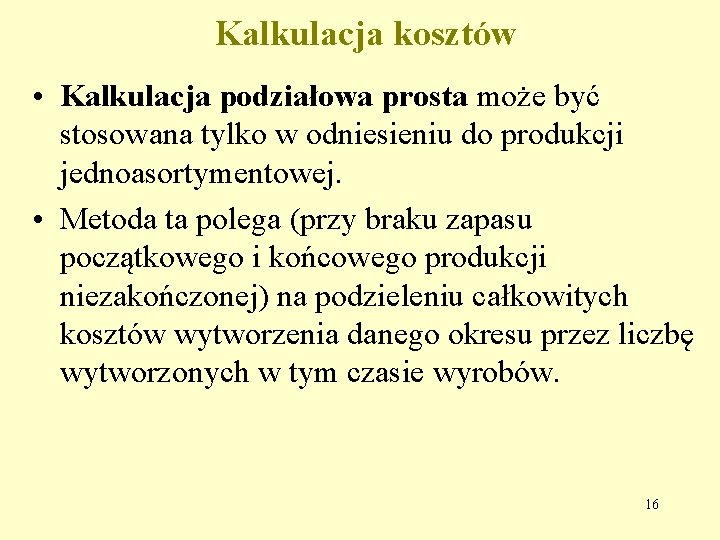
Kalkulacja kosztów • Kalkulacja podziałowa prosta może być stosowana tylko w odniesieniu do produkcji jednoasortymentowej. • Metoda ta polega (przy braku zapasu początkowego i końcowego produkcji niezakończonej) na podzieleniu całkowitych kosztów wytworzenia danego okresu przez liczbę wytworzonych w tym czasie wyrobów. 16
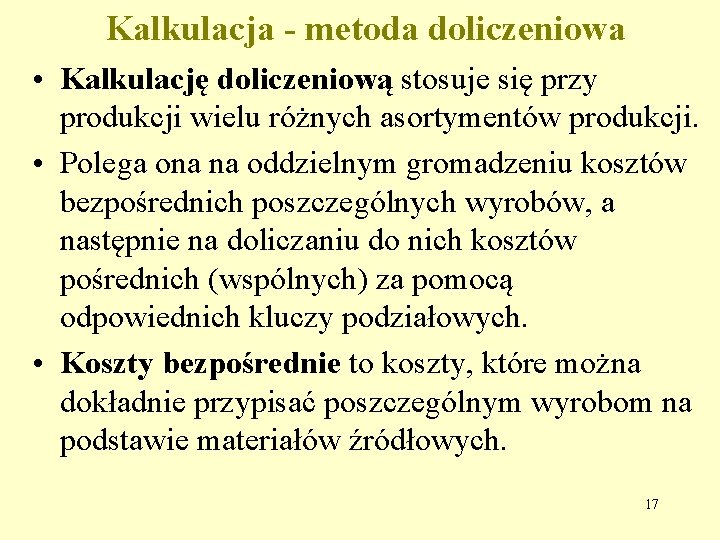
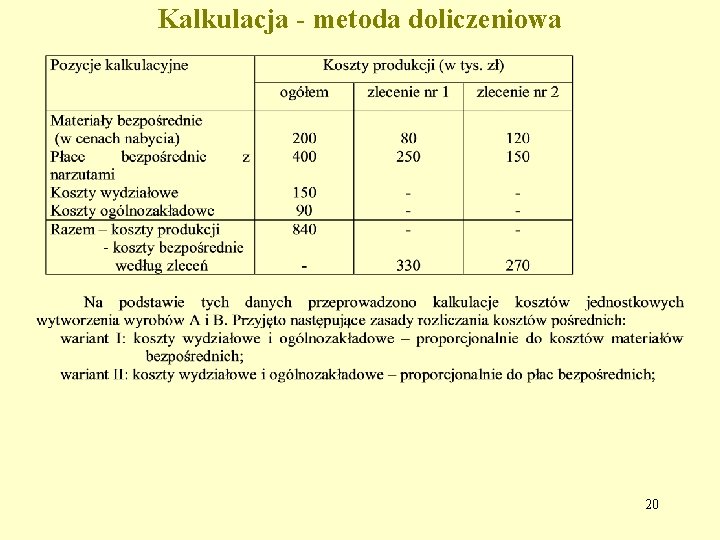
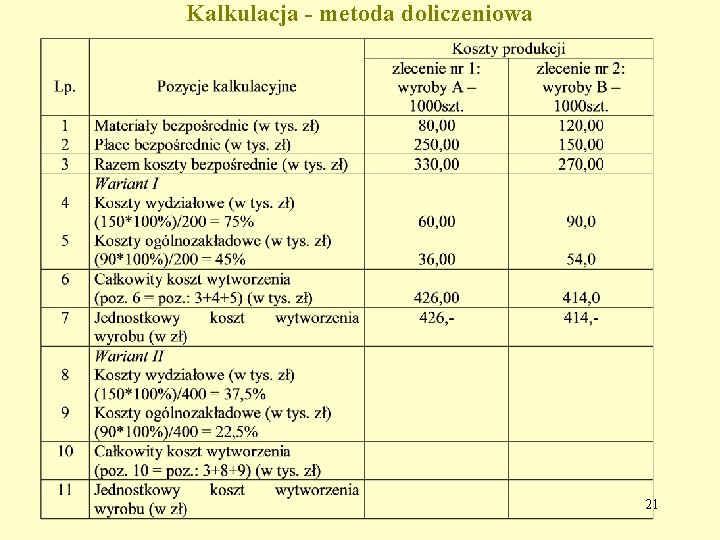
Kalkulacja - metoda doliczeniowa • Kalkulację doliczeniową stosuje się przy produkcji wielu różnych asortymentów produkcji. • Polega ona na oddzielnym gromadzeniu kosztów bezpośrednich poszczególnych wyrobów, a następnie na doliczaniu do nich kosztów pośrednich (wspólnych) za pomocą odpowiednich kluczy podziałowych. • Koszty bezpośrednie to koszty, które można dokładnie przypisać poszczególnym wyrobom na podstawie materiałów źródłowych. 17
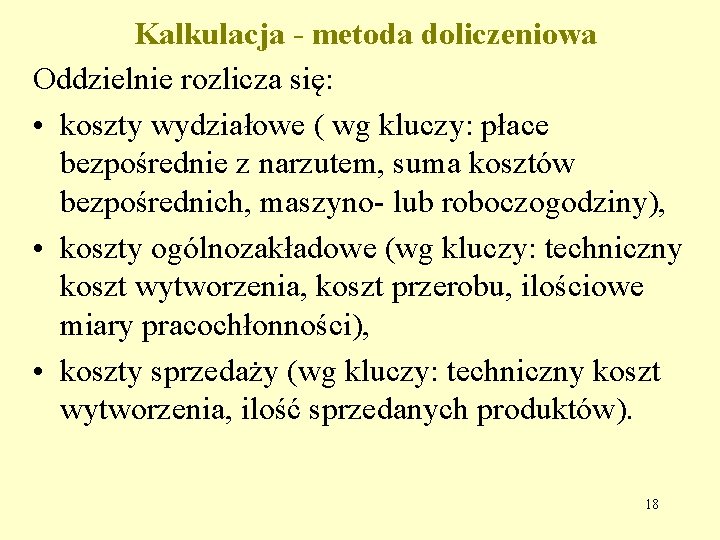
Kalkulacja - metoda doliczeniowa Oddzielnie rozlicza się: • koszty wydziałowe ( wg kluczy: płace bezpośrednie z narzutem, suma kosztów bezpośrednich, maszyno- lub roboczogodziny), • koszty ogólnozakładowe (wg kluczy: techniczny koszt wytworzenia, koszt przerobu, ilościowe miary pracochłonności), • koszty sprzedaży (wg kluczy: techniczny koszt wytworzenia, ilość sprzedanych produktów). 18
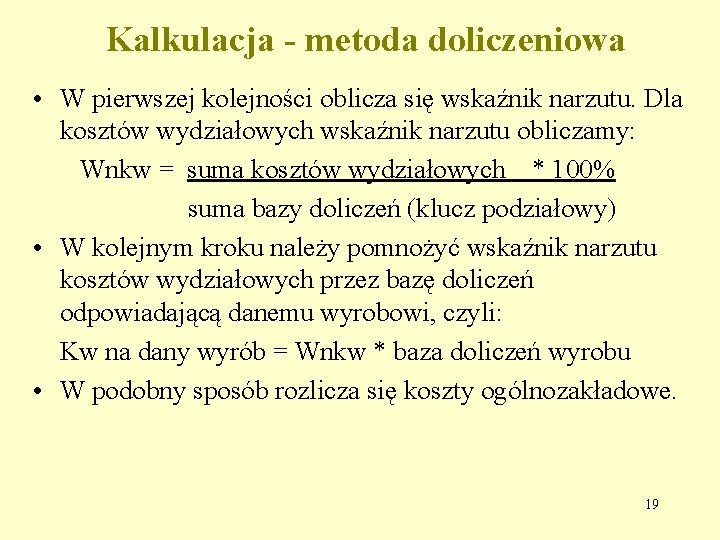
Kalkulacja - metoda doliczeniowa • W pierwszej kolejności oblicza się wskaźnik narzutu. Dla kosztów wydziałowych wskaźnik narzutu obliczamy: Wnkw = suma kosztów wydziałowych * 100% suma bazy doliczeń (klucz podziałowy) • W kolejnym kroku należy pomnożyć wskaźnik narzutu kosztów wydziałowych przez bazę doliczeń odpowiadającą danemu wyrobowi, czyli: Kw na dany wyrób = Wnkw * baza doliczeń wyrobu • W podobny sposób rozlicza się koszty ogólnozakładowe. 19
Kalkulacja - metoda doliczeniowa 20
Kalkulacja - metoda doliczeniowa 21