PENJUALAN ANGSURAN MUHAMMAD HIDAYAT SE AK PENGERTIAN Penjualan



- Slides: 26
PENJUALAN ANGSURAN MUHAMMAD HIDAYAT, SE. , AK
PENGERTIAN • Penjualan angsuran adalah penjualan yang pembayarannya dilakukan secara bertahap dimana pembayaran yang terjadi dalam transaksi penjualan angsuran adalah pembayaran uang muka dan pembayaran angsuran secara periodik (biasanya termasuk bunga)
MACAM-MACAM PENJUALAN ANGSURAN • Penjualan aset tetap • Penjualan barang dagangan • Tukar tambah
MASALAH AKUNTANSI DALAM PENJUALAN ANGSURAN • Masalah yang berhubungan dengan laba penjualan. • Masalah yang berhubungan dengan cara perhitungan bunga dan angsuran. • Masalah yang berhubungan dengan tukar tambah. • Masalah yang berhubungan dengan pembatalan penjualan angsuran.
METODE PENCATATAN AKUNTANSI PENJUALAN ANGSURAN ASET TETAP 1. Ø Ø 2. • Laba diakui pada saat penjualan laba diakui seluruhnya Periode berikutnya tidak ada pengakuan laba Setiap periode diterima pokok angsuran Mengakui pendapatan bunga Laba diakui proporsional dengan kas diterima Laba penjualan dicatat sebagai laba kotor yang belum direalisasi (Unrealized gross profit) • Akhir periode diakui laba terealisasi sebesar prosentasi laba kotor dikalikan kas yang diterima Prosentasi laba kotor diperoleh dari jumlah laba dibagi dengan harga jual dikalikan dengan 100% 1. Kegagalan pelunasan piutang angsuran atau pemilikan kembali aset tetap 2. Tukar tambah aset
PENJUALAN ASET • Penjualan aset tetap seperti tanah, gedung, kendaraan, mesin dan sejenisnya biasanya akan menimbulkan masalah pada saat pengakuan laba. Hal ini disebabkan karen jangka waktu angsuran terhadap aset tetap biasanya lebih lama.
CONTOH KASUS • Pada 2 januari 2009, PT. Apolo Menjual • 20 unit motor dengan HPP @ Rp 10. 000, • Harga Jual @ Rp 12. 500. 000, Penjualan diatas dilakukan dengan perjanjian sebagai berikut üUang muka sebesar 20% dari penjualan total üPembayaran angsuran dilakukan 6 bulan sekali (pembayaran pertama dilakukan setelah 6 bulan pertama) üPembayaran angsuran ditambah bunga 10% per tahun (bunga dihitung dari saldo pokok angsuran) üAngsuran dilakukan delapan kali
DIMINTA • Buat jurnal pada saat penjualan dengan metode laba diakui seluruhnya dan metode laba diakui proporsional • Buat tabel perhitungan bunganya • Buat jurnal pembayaran angsuran ke 1 sampai ke 8 • Buat jurnal penyesuaian akhir periode, karena pengaruh metode laba diakui proporsional.
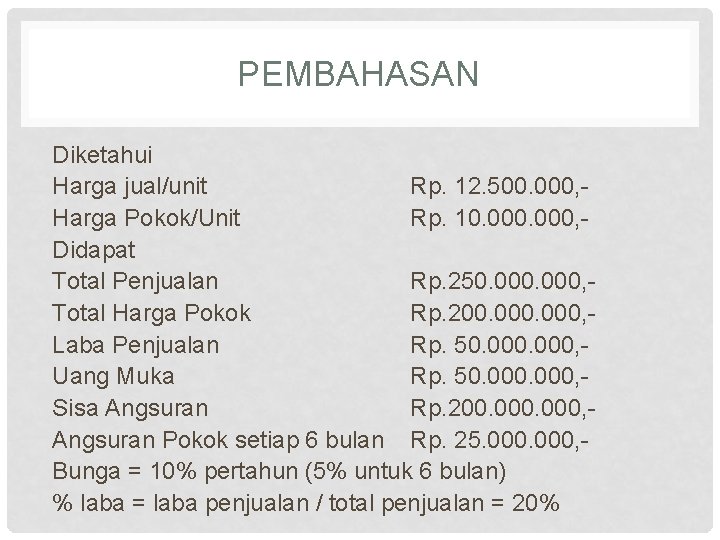
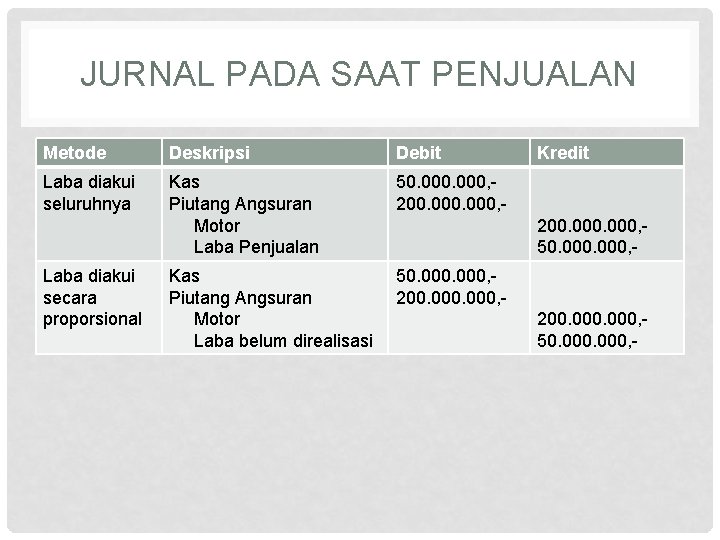
PEMBAHASAN Diketahui Harga jual/unit Rp. 12. 500. 000, Harga Pokok/Unit Rp. 10. 000, Didapat Total Penjualan Rp. 250. 000, Total Harga Pokok Rp. 200. 000, Laba Penjualan Rp. 50. 000, Uang Muka Rp. 50. 000, Sisa Angsuran Rp. 200. 000, Angsuran Pokok setiap 6 bulan Rp. 25. 000, Bunga = 10% pertahun (5% untuk 6 bulan) % laba = laba penjualan / total penjualan = 20%
JURNAL PADA SAAT PENJUALAN Metode Deskripsi Debit Laba diakui seluruhnya Kas Piutang Angsuran Motor Laba Penjualan 50. 000, 200. 000, - Kas Piutang Angsuran Motor Laba belum direalisasi 50. 000, 200. 000, - Laba diakui secara proporsional Kredit 200. 000, 50. 000, -
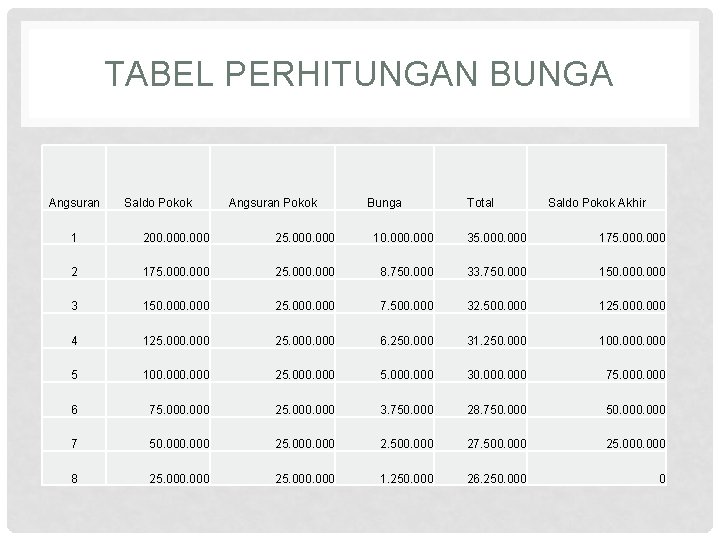
TABEL PERHITUNGAN BUNGA Angsuran Saldo Pokok Angsuran Pokok Bunga Total Saldo Pokok Akhir 1 200. 000 25. 000 10. 000 35. 000 175. 000 25. 000 8. 750. 000 33. 750. 000 150. 000 3 150. 000 25. 000 7. 500. 000 32. 500. 000 125. 000 4 125. 000 6. 250. 000 31. 250. 000 100. 000 5 100. 000 25. 000 30. 000 75. 000 6 75. 000 25. 000 3. 750. 000 28. 750. 000 7 50. 000 25. 000 2. 500. 000 27. 500. 000 25. 000 8 25. 000 1. 250. 000 26. 250. 000 0
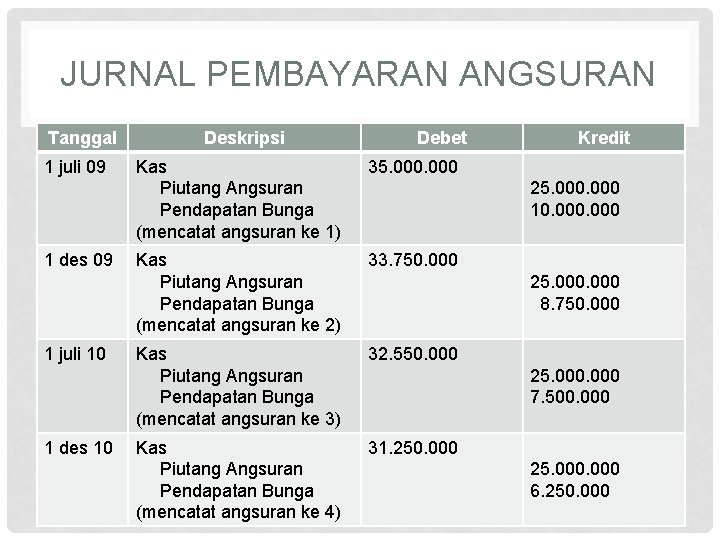
JURNAL PEMBAYARAN ANGSURAN Tanggal 1 juli 09 1 des 09 1 juli 10 1 des 10 Deskripsi Debet Kas Piutang Angsuran Pendapatan Bunga (mencatat angsuran ke 1) 35. 000 Kas Piutang Angsuran Pendapatan Bunga (mencatat angsuran ke 2) 33. 750. 000 Kas Piutang Angsuran Pendapatan Bunga (mencatat angsuran ke 3) 32. 550. 000 Kas Piutang Angsuran Pendapatan Bunga (mencatat angsuran ke 4) 31. 250. 000 Kredit 25. 000 10. 000 25. 000 8. 750. 000 25. 000 7. 500. 000 25. 000 6. 250. 000
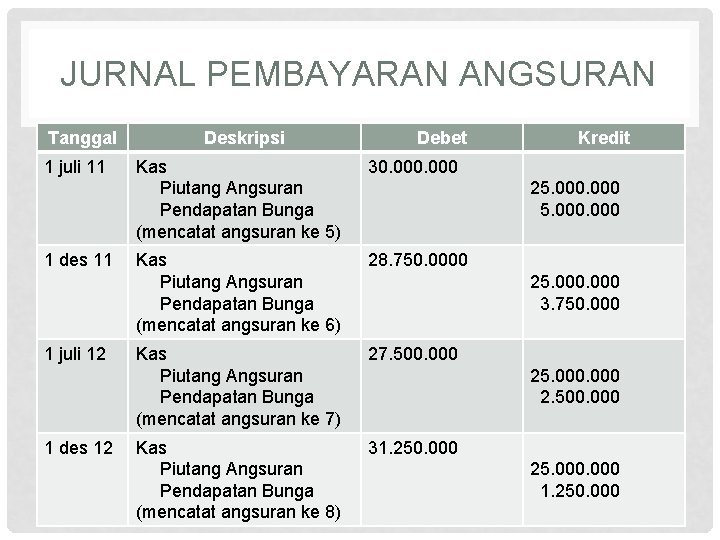
JURNAL PEMBAYARAN ANGSURAN Tanggal 1 juli 11 1 des 11 1 juli 12 1 des 12 Deskripsi Debet Kas Piutang Angsuran Pendapatan Bunga (mencatat angsuran ke 5) 30. 000 Kas Piutang Angsuran Pendapatan Bunga (mencatat angsuran ke 6) 28. 750. 0000 Kas Piutang Angsuran Pendapatan Bunga (mencatat angsuran ke 7) 27. 500. 000 Kas Piutang Angsuran Pendapatan Bunga (mencatat angsuran ke 8) 31. 250. 000 Kredit 25. 000 25. 000 3. 750. 000 25. 000 2. 500. 000 25. 000 1. 250. 000
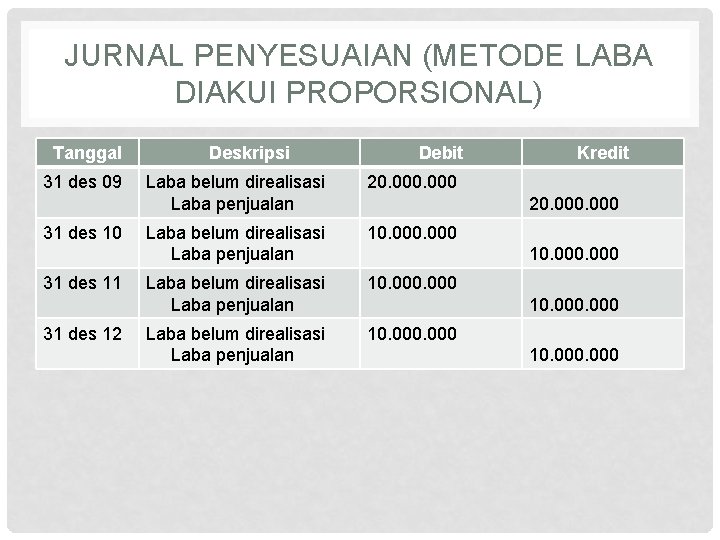
JURNAL PENYESUAIAN (METODE LABA DIAKUI PROPORSIONAL) Tanggal 31 des 09 31 des 10 31 des 11 31 des 12 Deskripsi Debit Laba belum direalisasi Laba penjualan 20. 000 Laba belum direalisasi Laba penjualan 10. 000 Kredit 20. 000 10. 000
PEMILIKAN KEMBALI ASET TETAP • Apabila konsumen gagal melunasi hutang-hutangnya maka seluruh rekening riil yang berhubungan dengan piutang angsuran dibatalkan dan aset tetap yang dijualbelikan dinilai sebesar nilai pasar pada waktu itu. • Perusahaan juga akan mengakui keuntungan atau kerugian karena kegagalan pelunasan piutang angsuran dimana keuntungan atau kerugian diakui sebesar selisih antara harga pasar dengan nilai buku dari aset tetap tersebut.
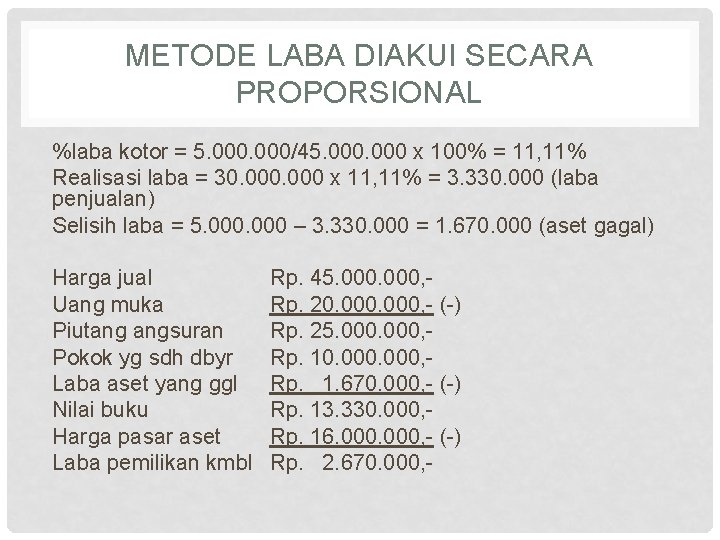
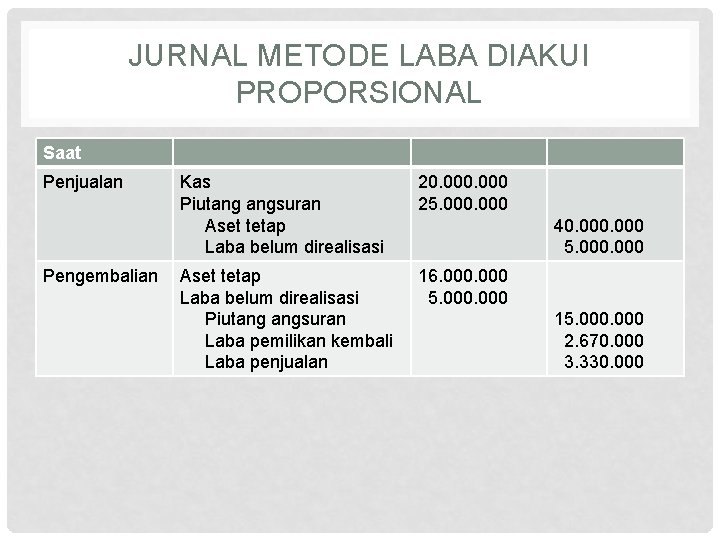
PEMILIKAN KEMBALI ASET TETAP • Cara menghitung laba/rugi pemilikan kembali adalah tergantung dari metode yang digunakan saat melakukan pencatatan penjualan aset tetap tersebut. Jika perusahaan menggunakan metode 1. Laba diakui pada saat penjualan maka nilai buku dari aset tetap yang dikembalikan sebesar piutang angsuran yang belum dilunasi. 2. Laba diakui proporsional maka nilai buku dari aset tetap yang dikembalikan sebesar piutang angsuran dikurangi dengan laba kotor yang belum direalisasi yang berhubungan dengan aset tetap yang dikembalikan.
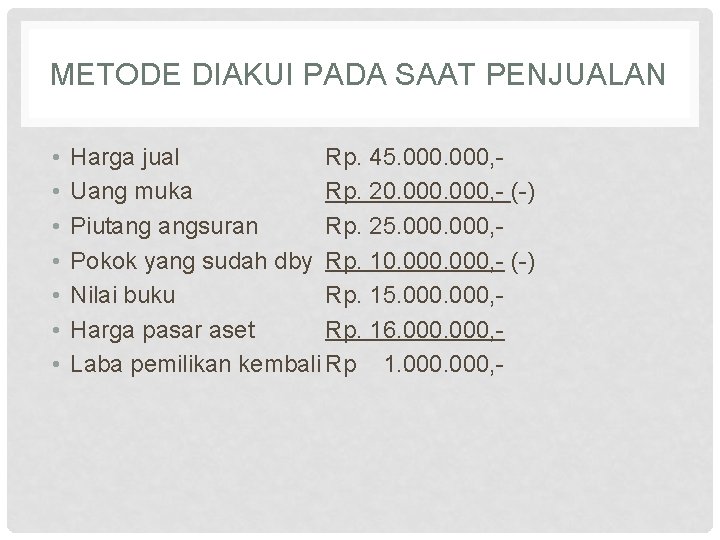
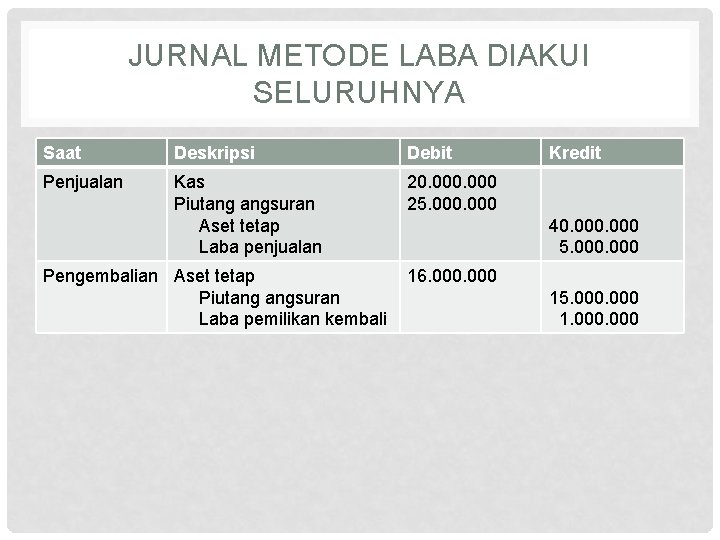
CONTOH KASUS • HPP aset Rp. 40. 000, • Harga Jual Rp. 45. 000, • Uang Muka Rp. 20. 000, • Angsuran (20 kali) Setelah angsuran ke 8 pembeli menyatakan tidak sanggup melunasi sisa angsuran Harga pasar aset Rp. 16. 000, Diminta 1. Buat jurnal pengakuan laba saat penjualan dan untuk laba pemilikan kembali aset tetap dengan metode laba diakui seluruhnya. 2. Buat jurnal pengakuan laba saat penjualan dan untuk laba pemilikan kembali aset tetap dengan metode laba diakui secara proporsional
METODE DIAKUI PADA SAAT PENJUALAN • • Harga jual Rp. 45. 000, Uang muka Rp. 20. 000, - (-) Piutang angsuran Rp. 25. 000, Pokok yang sudah dby Rp. 10. 000, - (-) Nilai buku Rp. 15. 000, Harga pasar aset Rp. 16. 000, Laba pemilikan kembali Rp 1. 000, -
JURNAL METODE LABA DIAKUI SELURUHNYA Saat Deskripsi Debit Penjualan Kas Piutang angsuran Aset tetap Laba penjualan 20. 000 25. 000 Pengembalian Aset tetap Piutang angsuran Laba pemilikan kembali Kredit 40. 000 5. 000 16. 000 15. 000 1. 000
METODE LABA DIAKUI SECARA PROPORSIONAL %laba kotor = 5. 000/45. 000 x 100% = 11, 11% Realisasi laba = 30. 000 x 11, 11% = 3. 330. 000 (laba penjualan) Selisih laba = 5. 000 – 3. 330. 000 = 1. 670. 000 (aset gagal) Harga jual Uang muka Piutang angsuran Pokok yg sdh dbyr Laba aset yang ggl Nilai buku Harga pasar aset Laba pemilikan kmbl Rp. 45. 000, Rp. 20. 000, - (-) Rp. 25. 000, Rp. 10. 000, Rp. 1. 670. 000, - (-) Rp. 13. 330. 000, Rp. 16. 000, - (-) Rp. 2. 670. 000, -
JURNAL METODE LABA DIAKUI PROPORSIONAL Saat Penjualan Pengembalian Kas Piutang angsuran Aset tetap Laba belum direalisasi 20. 000 25. 000 Aset tetap Laba belum direalisasi Piutang angsuran Laba pemilikan kembali Laba penjualan 16. 000 5. 000 40. 000 5. 000 15. 000 2. 670. 000 3. 330. 000
TUKAR TAMBAH (TRADE IN) • Pada perusahaan tertentu yang melayani penjualan secara angsuran seringkali memberikan kemudahan bagi para konsumennya, contohnya dealer motor, dimana motor lama diganti dengan motor baru. • Barang bekas biasanya dianggap sebagai uang muka atau bagian dari uang muka. • Barang tersebut biasanya juga dinilai lebih tinggi oleh perusahaan dengan tujuan agar pembeli tertarik untuk melakukan transaksi ini. • Setelah menerima barang bekas, perusahaan akan memperbaikinya sehingga bisa dijual kembali ke pasaran dengan harapan harga jualnya bisa sama dengan harga di pasaran.
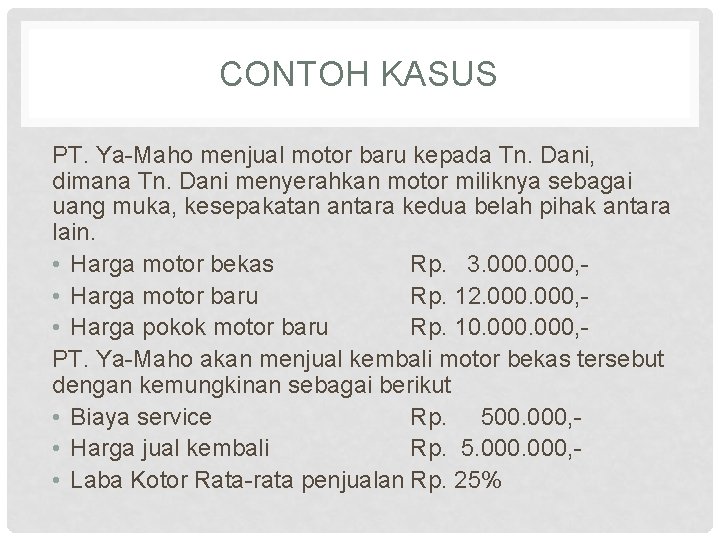
CONTOH KASUS PT. Ya-Maho menjual motor baru kepada Tn. Dani, dimana Tn. Dani menyerahkan motor miliknya sebagai uang muka, kesepakatan antara kedua belah pihak antara lain. • Harga motor bekas Rp. 3. 000, • Harga motor baru Rp. 12. 000, • Harga pokok motor baru Rp. 10. 000, PT. Ya-Maho akan menjual kembali motor bekas tersebut dengan kemungkinan sebagai berikut • Biaya service Rp. 500. 000, • Harga jual kembali Rp. 5. 000, • Laba Kotor Rata-rata penjualan Rp. 25%
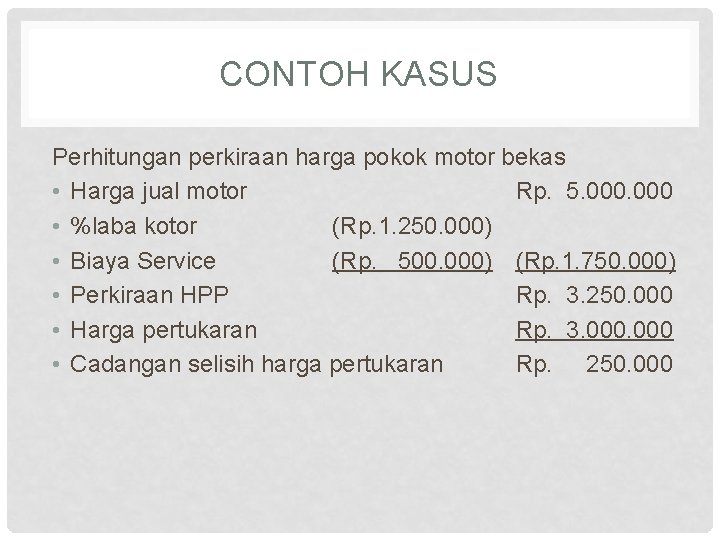
CONTOH KASUS Perhitungan perkiraan harga pokok motor bekas • Harga jual motor Rp. 5. 000 • %laba kotor (Rp. 1. 250. 000) • Biaya Service (Rp. 500. 000) (Rp. 1. 750. 000) • Perkiraan HPP Rp. 3. 250. 000 • Harga pertukaran Rp. 3. 000 • Cadangan selisih harga pertukaran Rp. 250. 000
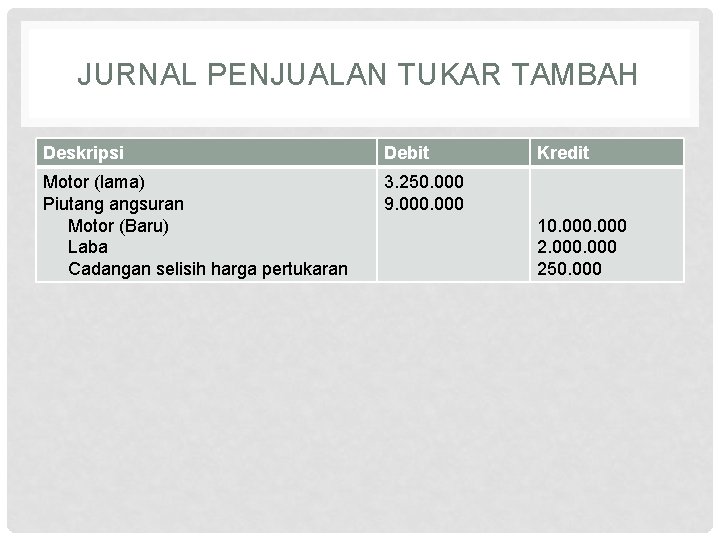
JURNAL PENJUALAN TUKAR TAMBAH Deskripsi Debit Motor (lama) Piutang angsuran Motor (Baru) Laba Cadangan selisih harga pertukaran 3. 250. 000 9. 000 Kredit 10. 000 250. 000
TERIMA KASIH