PENGERTIAN PPH PASAL 23 MENGATUR TENTANG PEMOTONGAN PAJAK
- Slides: 16
PENGERTIAN PPH PASAL 23 MENGATUR TENTANG PEMOTONGAN PAJAK ATAS PENGHASILAN YANG DITERIMA ATAU DIPEROLEH WP DALAM NEGERI DAN BENTUK USAHA TETAP YANG BERASAL DARI MODAL, PENYERAHAN JASA, ATAU PENYELENGGARAAN KEGIATAN SELAIN YANG TELAH DIPOTONG PAJAK SEBAGAIMANA DIMAKSUD DALAM PASAL 21
OBJEK PEMOTONGAN PPH 1. DEVIDEN 2. BUNGA, TERMASUK PREMIUM, DISKONTO DAN IMBALAN SEHUBUNGAN DENGAN JAMINAN PENGEMBALIAN UTANG 3. ROYALTI 4. HADIAH DAN PENGHARGAAN SELAIN YANG TELAH DIPOTONGAN PPH 21 5. BUNGA SIMPANAN YANG DIBAYARKAN OLEH KOPERASI KEPADA ANGGOTA KOPERASI (YANG JUMLAHNYA MELEBIHI RP 240. 000) 6. IMBALAN SEHUBUNGAN DENGAN JASA TEKNIK, JASA MANAJEMEN, JASA KONTRUKSI, JASA KONSULTAN DAN JASA LAIN SELAIN YANG TELAH DIPOTONG PAJAK SEBAGAIMANAN DIMAKSUD DALAM PASAL 21 7. SEWA DAN PENGHASILAN LAIN SEHUBUNGANN DENGAN PENGGUNAAN HARTA
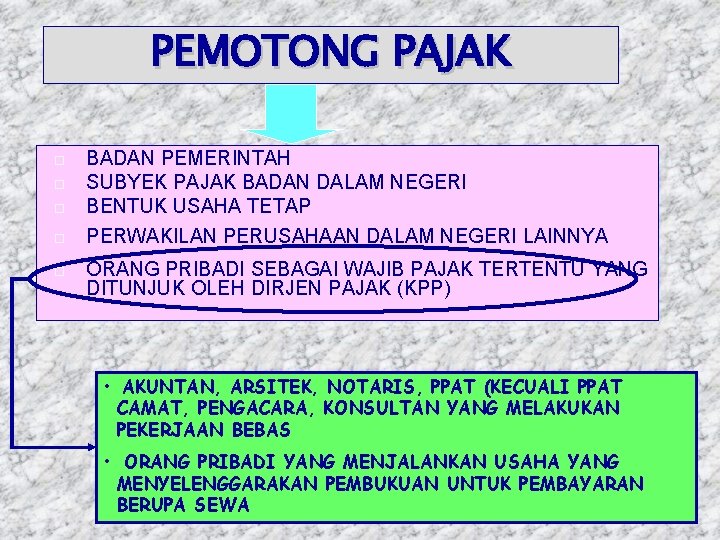
PEMOTONG PAJAK BADAN PEMERINTAH SUBYEK PAJAK BADAN DALAM NEGERI BENTUK USAHA TETAP PERWAKILAN PERUSAHAAN DALAM NEGERI LAINNYA ORANG PRIBADI SEBAGAI WAJIB PAJAK TERTENTU YANG DITUNJUK OLEH DIRJEN PAJAK (KPP) • AKUNTAN, ARSITEK, NOTARIS, PPAT (KECUALI PPAT CAMAT, PENGACARA, KONSULTAN YANG MELAKUKAN PEKERJAAN BEBAS • ORANG PRIBADI YANG MENJALANKAN USAHA YANG MENYELENGGARAKAN PEMBUKUAN UNTUK PEMBAYARAN BERUPA SEWA
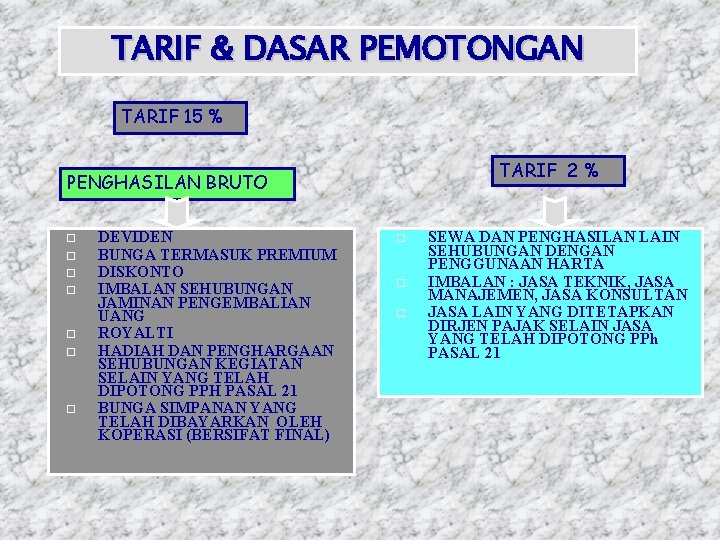
TARIF & DASAR PEMOTONGAN TARIF 15 % TARIF 2 % PENGHASILAN BRUTO DEVIDEN BUNGA TERMASUK PREMIUM DISKONTO IMBALAN SEHUBUNGAN JAMINAN PENGEMBALIAN UANG ROYALTI HADIAH DAN PENGHARGAAN SEHUBUNGAN KEGIATAN SELAIN YANG TELAH DIPOTONG PPH PASAL 21 BUNGA SIMPANAN YANG TELAH DIBAYARKAN OLEH KOPERASI (BERSIFAT FINAL) SEWA DAN PENGHASILAN LAIN SEHUBUNGAN DENGAN PENGGUNAAN HARTA IMBALAN : JASA TEKNIK, JASA MANAJEMEN, JASA KONSULTAN JASA LAIN YANG DITETAPKAN DIRJEN PAJAK SELAIN JASA YANG TELAH DIPOTONG PPh PASAL 21
TARIF DAN OBJEK PPH PASAL 23 SEBESAR 15% (LIMA BELAS PERSEN) DARI JUMLAH BRUTO ATAS: 1. DIVIDEN 2. BUNGA, PREMIUM, DISKONTO, PREMI SWAP, DAN IMBALAN SEHUBUNGAN DENGAN JAMINAN PENGEMBALIAN HUTANG; 3. ROYALTI. 4. HADIAH DAN PENGHARGAAN SELAIN YANG TELAH DIPOTONG PPH PASAL 21
TARIF DAN OBJEK PPH PASAL 23 SEBESAR 2% (DUA PERSEN) DARI JUMLAH BRUTO ATAS: 1. SEWA DAN PENGHASILAN LAIN SEHUBUNGAN DENGAN PENGGUNAAN HARTA, KECUALI SEWA DAN PENGHASILAN LAIN SEHUBUNGAN DENGAN PENGGUNAAN HARTA YANG TELAH DIKENAKAN PPH FINAL; 2. IMBALAN SEHUBUNGAN DENGAN JASA TEKNIK, JASA MANAJEMEN, JASA KONSTRUKSI, JASA KONSULTAN, SELAIN JASA YANG TELAH DIPOTONG PPH PASAL 21
TARIF DAN OBJEK PPH PASAL 23 3. IMBALAN SEHUBUNGAN DENGAN JASA LAIN, SELAIN JASA YANG TELAH DIPOTONG PPH PASAL 21 : A. JASA PENILAI; B. JASA AKTUARIS; C. JASA AKUNTANSI, PEMBUKUAN, DAN ATESTASI LAPORAN KEUANGAN; D. JASA PERANCANG (DESIGN); E. JASA PENGEBORAN (JASA DRILLING) DI BIDANG PENAMBANGAN MINYAK DAN GAS BUMI (MIGAS), KECUALI YANG DILAKUKAN OLEH BENTUK USAHA TETAP;
TARIF DAN OBJEK PPH PASAL 23 F. JASA PENUNJANG DI BIDANG PENAMBANGAN MIGAS; G. JASA PENAMBANGAN DAN JASA PENUNJANG DI BIDANG PENAMBANGAN SELAIN MIGAS; H. JASA PENUNJANG DI BIDANG PENERBANGAN DAN BANDAR UDARA; I. JASA PENEBANGAN HUTAN; J. JASA PENGOLAHAN LIMBAH; K. JASA PENYEDIA TENAGA KERJA (OUTSOURCING SERVICES); L. JASA PERANTARA DAN/ATAU KEAGENAN; M. JASA DI BIDANG PERDAGANGAN SURAT-SURAT BERHARGA, KECUALI YANG DILAKUKAN OLEH BURSA EFEK, KSEI DAN KPEI; N. JASA KUSTODIAN/PENYIMPANAN/PENITIPAN, KECUALI YANG DILAKUKAN OLEH KSEI,
TARIF DAN OBJEK PPH PASAL 23 O. JASA PENGISIAN SUARA (DUBBING) DAN/ATAU SULIH SUARA; P. JASA MIXING FILM; Q. JASA SEHUBUNGAN DENGAN SOFTWARE KOMPUTER, TERMASUK PERAWATAN, PEMELIHARAAN DAN PERBAIKAN. R. JASA INSTALASI/PEMASANGAN MESIN, LISTRIK/TELEPON/AIR/GAS/AC/TV KABEL, SELAIN YANG DILAKUKAN OLEH WAJIB PAJAK YANG RUANG IINGKUP PEKERJAANNYA DI BIDANG KONSTRUKSI DAN MEMPUNYAI IZIN DAN/ATAU SERTIFIKAT SEBAGAI PENGUSAHA KONSTRUKSI; S. JASA PERAWATAN/PEMELIHARAAN/PERBAIKAN MESIN, LISTRIK/TELEPON/AIR/GAS/AC/TV KABEL, ALAT TRANSPORTASI/KENDARAAN DAN/ATAU BANGUNAN, SELAIN YANG DILAKUKAN OLEH WAJIB PAJAK YANG RUANG IINGKUP PEKERJAANNYA DI BIDANG KONSTRUKSI DAN MEMPUNYAI IZIN DAN/ATAU SERTIFIKAT SEBAGAI PENGUSAHA KONSTRUKSI;
TARIF DAN OBJEK PPH PASAL 23 T. JASA MAKLON, U. JASA PENYELIDIKAN DAN KEAMANAN, V. JASA PENYELENGGARA KEGIATAN ATAU EVENT ORGANIZER, W. JASA PENGEPAKAN, X. JASA PENYEDIAAN TEMPAT DAN/ATAU WAKTU DALAM MEDIA MASSA, MEDIA LUAR RUANG ATAU MEDIA LAIN UNTUK PENYAMPAIAN INFORMASI; Y. JASA PEMBASMIAN HAMA; Z. JASA KEBERSIHAN ATAU CLEANING SERVICE. AA. JASA CATERING ATAU TATA BOGA
DIKECUALIKAN DARI PEMOTONGAN PPh PASAL 23 PENGHASILAN YANG DIBAYAR/TERUTANG KEPADA BANK SEWA YANG DIBAYARKAN, TERUTANG SEHUBUNGAN DENGAN SEWA GUNA USAHA DENGAN HAK OPSI DIVIDEN/BAGIAN LABA YANG DITERIMA/DIPEROLEH PT SEBAGAI WP DN, KOPERASI, YAYASAN, ORGANISASI SEJENIS, BUMN/BUMD DARI PENYERTAAN MODAL PADA BADAN USAHA YANG DIDIRIKAN DAN BERKEDUDUKAN DI INDONESIA BUNGA OBLIGASI YANG DITERIMA/DIPEROLEH PERUSAHAAN REKSA DANA selama 5 fahun pertama sejak PENDIRIAN BAGIAN LABA YANG DITERIMA/DIPEROLEH PERUSAHAAN VENTURA SHU KOPERASI YANG DIBAYARKAN KEPADA ANGGOTANYA BUNGA SIMPANAN YANG TIDAK MELEBIHI BATAS YANG DITETAPKAN OLEH MENKEU YANG DIBAYARKAN OLEH KOPERASI maksimal Rp. 240. 000/bulan
SAAT TERUTANG PPH PASAL 23 Saat dibayarkan; Ketika pembayarannya telah jatuh tempo.
SAAT TERUTANG, PENYETORAN DAN PELAPORAN PPH PASAL 23 SAAT TERUTANG : PPH PASAL 23 TERUTANG PADA AKHIR BULAN DILAKUKANNYA PEMBAYARAN ATAU AKHIR BULAN TERUTANGNYA PENGHASILAN YANG BERSANGKUTAN, TERGANTUNG PERISTIWA YANG TERJADI TERLEBIH DAHULU. PENYETORAN: PPH PASAL 23 DISETOR OLEH PEMOTONG PAJAK PALING LAMBAT TANGGAL SEPULUH BULAN TAKWIM BERIKUTNYA SETELAH BULAN SAAT TERUTANG PAJAK.
SAAT TERUTANG, PENYETORAN DAN PELAPORAN PPH PASAL 23 PELAPORAN: SPT MASA DISAMPAIKAN KE KANTOR PELAYANAN PAJAK SETEMPAT, PALING LAMBAT 20 HARI SETELAH MASA PAJAK BERAKHIR. BUKTI PEMOTONGAN: PEMOTONG PAJAK HARUS MEMBERIKAN BUKTI PEMOTONGAN PPH PASAL 23 KEPADA WAJIB PAJAK ORANG PRIBADI ATAU BADAN YANG TELAH DIPOTONG PPH PASAL 23.
SAAT TERUTANG, PENYETORAN DAN PELAPORAN PPH PASAL 23 Jenis jasa lain sebagaimana dimaksud pada ayat (1) terdiri dari: a. Jasa penilai (appraisal); b. Jasa aktuaris; c. Jasa akuntansi, pembukuan, dan atestasi laporan keuangan; d. Jasa perancang (design); e. Jasa pengeboran (drilling) di bidang penambangan minyak dan gas bumi (migas), kecuali yang dilakukan oleh bentuk usaha tetap (BUT); f. Jasa penunjang di bidang penambangan migas; g. Jasa penambangan dan jasa penunjang di bidang penambangan selain migas; h. Jasa penunjang di bidang penerbangan dan bandar udara;