
KETENTUAN UMUM DAN TATACARA PERPAJAKAN UU Nomor 6





- Slides: 164
KETENTUAN UMUM DAN TATACARA PERPAJAKAN (UU Nomor 6 Tahun 1983 sebagaimana telah diubah terakhir dengan UU Nomor 28 Tahun 2007) Oleh MAHANTO AMINANTO
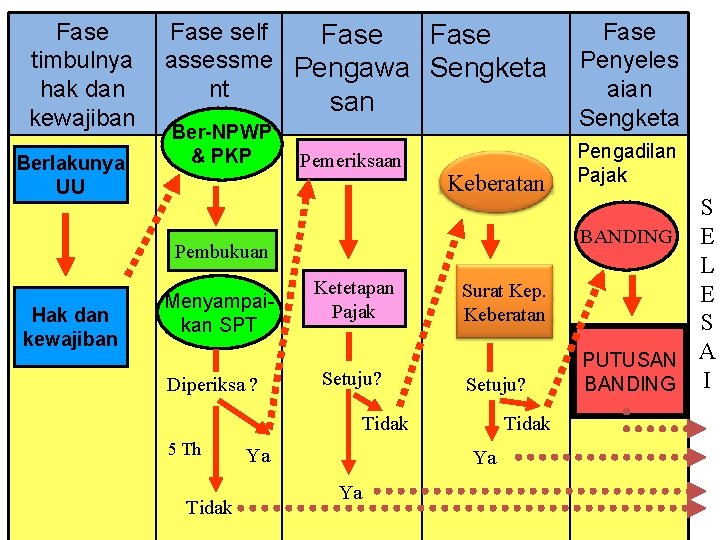
Fase timbulnya hak dan kewajiban Berlakunya UU Fase self Fase assessme Pengawa Sengketa nt san Ber-NPWP & PKP Pemeriksaan Keberatan Pembukuan Hak dan kewajiban Menyampaikan SPT Diperiksa ? Ketetapan Pajak Setuju? Surat Kep. Keberatan Setuju? Tidak 5 Th Tidak Ya Ya Fase Penyeles aian Sengketa Pengadilan Pajak S BANDING E L E S PUTUSAN A BANDING I
I NPWP dan PENGUKUHAN PENGUSAHA KENA PAJAK
KEWAJIBAN MENDAFTARKAN DIRI dan MELAPORKAN USAHA Setiap Wajib Pajak wajib mendaftarkan diri pada kantor Direktorat Jenderal Pajak yang wilayah kerjanya meliputi tempat tinggal atau tempat kedudukan Wajib Pajak dan kepadanya diberikan Nomor Pokok Wajib Pajak. (Pasal 2 angka 1 UU KUP) Setiap Wajib Pajak sebagai Pengusaha yang dikenakan pajak berdasarkan UU PPN 1984 dan perubahannya, wajib melaporkan usahanya pada kantor Direktorat Jenderal Pajak yang wilayah kerjanya meliputi tempat tinggal atau tempat kedudukan Pengusaha, dan tempat kegiatan usaha dilakukan untuk dikukuhkan menjadi Pengusaha Kena Pajak. (Pasal 2 angka 2 UU KUP)
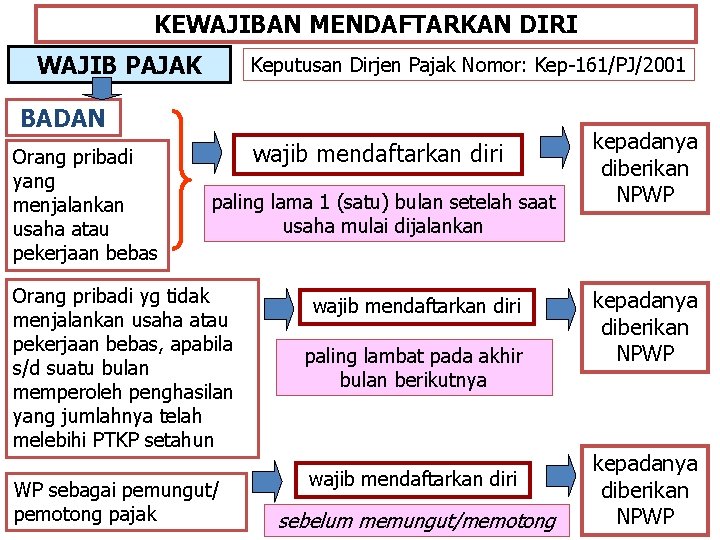
KEWAJIBAN MENDAFTARKAN DIRI WAJIB PAJAK Keputusan Dirjen Pajak Nomor: Kep-161/PJ/2001 BADAN Orang pribadi yang menjalankan usaha atau pekerjaan bebas wajib mendaftarkan diri paling lama 1 (satu) bulan setelah saat usaha mulai dijalankan Orang pribadi yg tidak menjalankan usaha atau pekerjaan bebas, apabila s/d suatu bulan memperoleh penghasilan yang jumlahnya telah melebihi PTKP setahun WP sebagai pemungut/ pemotong pajak wajib mendaftarkan diri paling lambat pada akhir bulan berikutnya wajib mendaftarkan diri sebelum memungut/memotong kepadanya diberikan NPWP
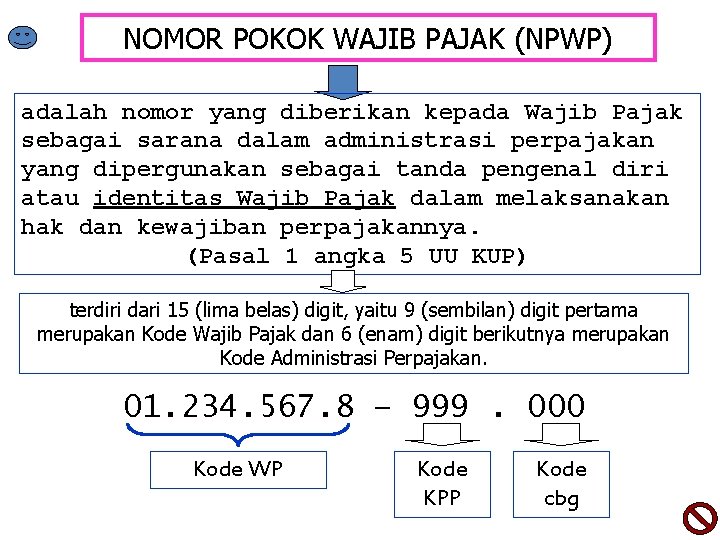
NOMOR POKOK WAJIB PAJAK (NPWP) adalah nomor yang diberikan kepada Wajib Pajak sebagai sarana dalam administrasi perpajakan yang dipergunakan sebagai tanda pengenal diri atau identitas Wajib Pajak dalam melaksanakan hak dan kewajiban perpajakannya. (Pasal 1 angka 5 UU KUP) terdiri dari 15 (lima belas) digit, yaitu 9 (sembilan) digit pertama merupakan Kode Wajib Pajak dan 6 (enam) digit berikutnya merupakan Kode Administrasi Perpajakan. 01. 234. 567. 8 – 999. 000 Kode WP Kode KPP Kode cbg
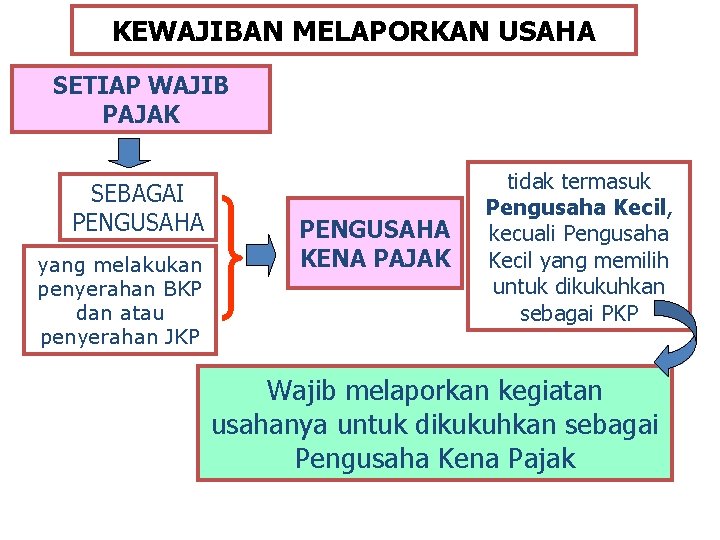
KEWAJIBAN MELAPORKAN USAHA SETIAP WAJIB PAJAK SEBAGAI PENGUSAHA yang melakukan penyerahan BKP dan atau penyerahan JKP PENGUSAHA KENA PAJAK tidak termasuk Pengusaha Kecil, kecuali Pengusaha Kecil yang memilih untuk dikukuhkan sebagai PKP Wajib melaporkan kegiatan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak
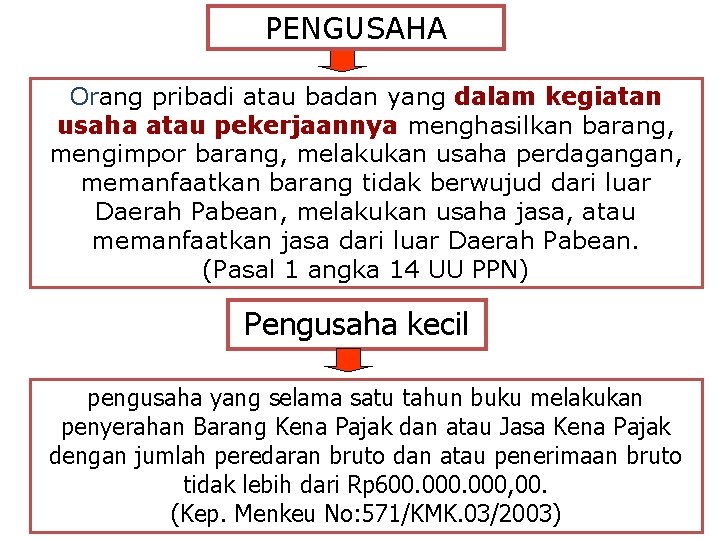
PENGUSAHA Orang pribadi atau badan yang dalam kegiatan usaha atau pekerjaannya menghasilkan barang, mengimpor barang, melakukan usaha perdagangan, memanfaatkan barang tidak berwujud dari luar Daerah Pabean, melakukan usaha jasa, atau memanfaatkan jasa dari luar Daerah Pabean. (Pasal 1 angka 14 UU PPN) Pengusaha kecil pengusaha yang selama satu tahun buku melakukan penyerahan Barang Kena Pajak dan atau Jasa Kena Pajak dengan jumlah peredaran bruto dan atau penerimaan bruto tidak lebih dari Rp 600. 000, 00. (Kep. Menkeu No: 571/KMK. 03/2003)
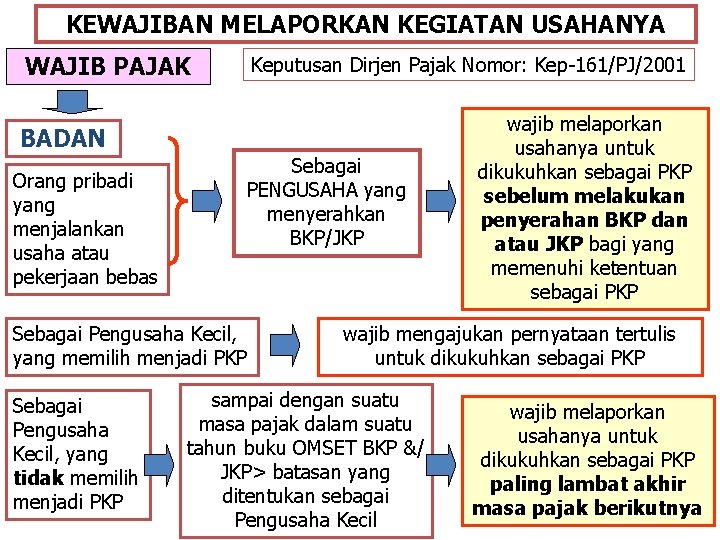
KEWAJIBAN MELAPORKAN KEGIATAN USAHANYA WAJIB PAJAK Keputusan Dirjen Pajak Nomor: Kep-161/PJ/2001 BADAN Orang pribadi yang menjalankan usaha atau pekerjaan bebas Sebagai PENGUSAHA yang menyerahkan BKP/JKP Sebagai Pengusaha Kecil, yang memilih menjadi PKP Sebagai Pengusaha Kecil, yang tidak memilih menjadi PKP wajib melaporkan usahanya untuk dikukuhkan sebagai PKP sebelum melakukan penyerahan BKP dan atau JKP bagi yang memenuhi ketentuan sebagai PKP wajib mengajukan pernyataan tertulis untuk dikukuhkan sebagai PKP sampai dengan suatu masa pajak dalam suatu tahun buku OMSET BKP &/ JKP> batasan yang ditentukan sebagai Pengusaha Kecil wajib melaporkan usahanya untuk dikukuhkan sebagai PKP paling lambat akhir masa pajak berikutnya
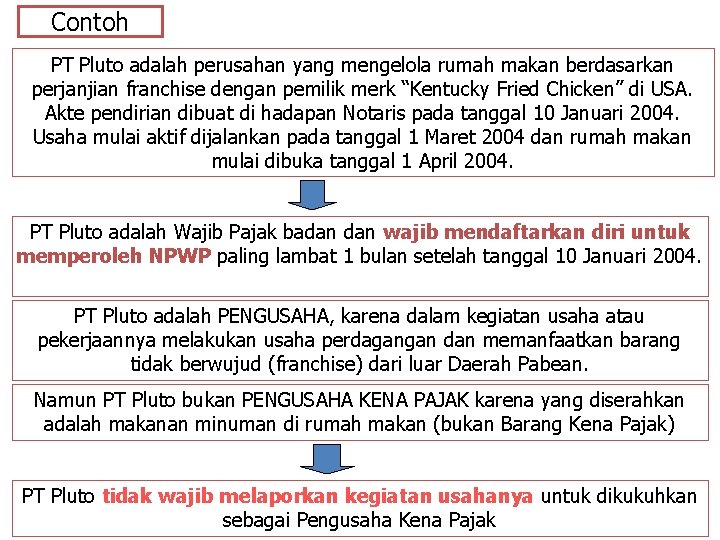
Contoh PT Pluto adalah perusahan yang mengelola rumah makan berdasarkan perjanjian franchise dengan pemilik merk “Kentucky Fried Chicken” di USA. Akte pendirian dibuat di hadapan Notaris pada tanggal 10 Januari 2004. Usaha mulai aktif dijalankan pada tanggal 1 Maret 2004 dan rumah makan mulai dibuka tanggal 1 April 2004. PT Pluto adalah Wajib Pajak badan wajib mendaftarkan diri untuk memperoleh NPWP paling lambat 1 bulan setelah tanggal 10 Januari 2004. PT Pluto adalah PENGUSAHA, karena dalam kegiatan usaha atau pekerjaannya melakukan usaha perdagangan dan memanfaatkan barang tidak berwujud (franchise) dari luar Daerah Pabean. Namun PT Pluto bukan PENGUSAHA KENA PAJAK karena yang diserahkan adalah makanan minuman di rumah makan (bukan Barang Kena Pajak) PT Pluto tidak wajib melaporkan kegiatan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak
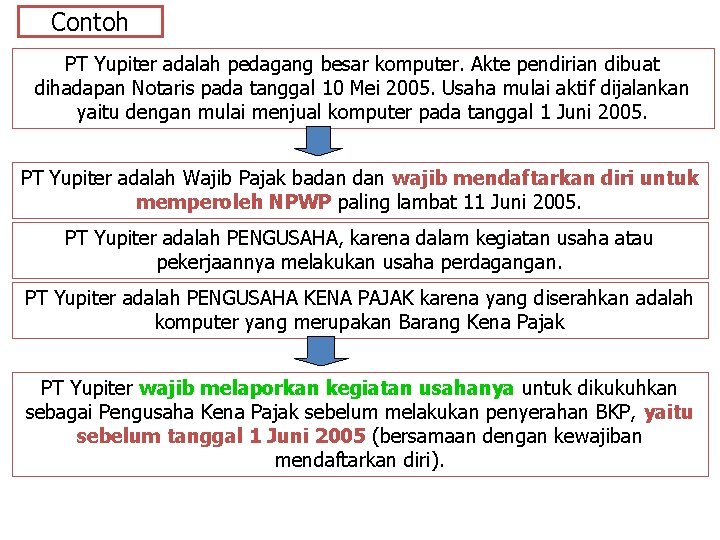
Contoh PT Yupiter adalah pedagang besar komputer. Akte pendirian dibuat dihadapan Notaris pada tanggal 10 Mei 2005. Usaha mulai aktif dijalankan yaitu dengan mulai menjual komputer pada tanggal 1 Juni 2005. PT Yupiter adalah Wajib Pajak badan wajib mendaftarkan diri untuk memperoleh NPWP paling lambat 11 Juni 2005. PT Yupiter adalah PENGUSAHA, karena dalam kegiatan usaha atau pekerjaannya melakukan usaha perdagangan. PT Yupiter adalah PENGUSAHA KENA PAJAK karena yang diserahkan adalah komputer yang merupakan Barang Kena Pajak PT Yupiter wajib melaporkan kegiatan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak sebelum melakukan penyerahan BKP, yaitu sebelum tanggal 1 Juni 2005 (bersamaan dengan kewajiban mendaftarkan diri).
Contoh Misalkan PT Yupiter tersebut dalam tahun buku 2005 omset penjualan komputernya tidak lebih dari Rp 600 juta. PT Yupiter merupakan PENGUSAHA KECIL dan dengan permohonan, pengukuhan PKP dapat dicabut. Setelah pengukuhan PKP dicabut, apabila sampai dengan suatu masa pajak dalam suatu tahun buku OMSET BKP dan atau JKP lebih dari Rp 600 juta PT Yupiter wajib melaporkan usahanya untuk dikukuhkan sebagai PKP paling lambat akhir masa pajak berikutnya
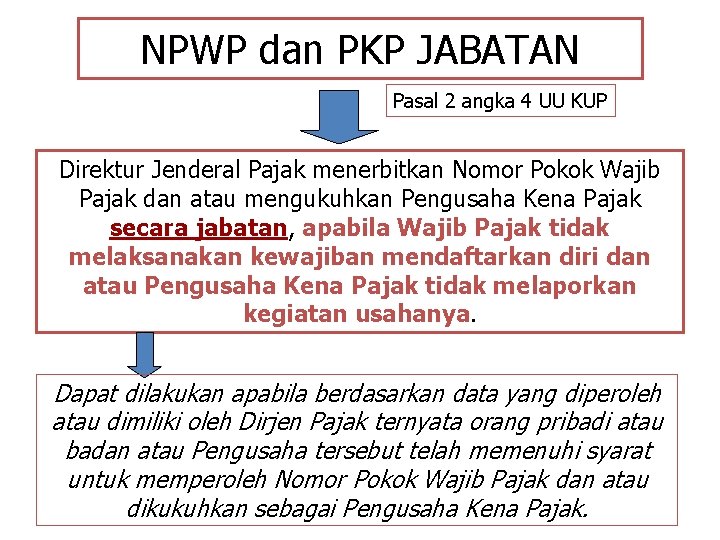
NPWP dan PKP JABATAN Pasal 2 angka 4 UU KUP Direktur Jenderal Pajak menerbitkan Nomor Pokok Wajib Pajak dan atau mengukuhkan Pengusaha Kena Pajak secara jabatan, apabila Wajib Pajak tidak melaksanakan kewajiban mendaftarkan diri dan atau Pengusaha Kena Pajak tidak melaporkan kegiatan usahanya. Dapat dilakukan apabila berdasarkan data yang diperoleh atau dimiliki oleh Dirjen Pajak ternyata orang pribadi atau badan atau Pengusaha tersebut telah memenuhi syarat untuk memperoleh Nomor Pokok Wajib Pajak dan atau dikukuhkan sebagai Pengusaha Kena Pajak.
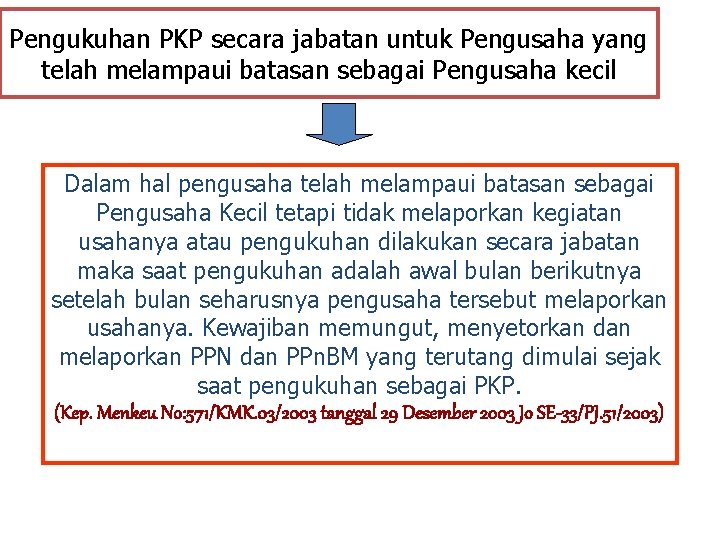
Pengukuhan PKP secara jabatan untuk Pengusaha yang telah melampaui batasan sebagai Pengusaha kecil Dalam hal pengusaha telah melampaui batasan sebagai Pengusaha Kecil tetapi tidak melaporkan kegiatan usahanya atau pengukuhan dilakukan secara jabatan maka saat pengukuhan adalah awal bulan berikutnya setelah bulan seharusnya pengusaha tersebut melaporkan usahanya. Kewajiban memungut, menyetorkan dan melaporkan PPN dan PPn. BM yang terutang dimulai sejak saat pengukuhan sebagai PKP. (Kep. Menkeu No: 571/KMK. 03/2003 tanggal 29 Desember 2003 Jo SE-33/PJ. 51/2003)
Contoh Toko barang elektronik “X” (milik orang pribadi), jumlah peredaran bruto/ omzet bulan Januari 2004 s/d Mei 2004 mencapai Rp 500 juta. Sedangkan omzet bulan Juni adalah Rp 200 juta. Dengan demikian, batasan Pengusaha Kecil telah terlampaui pada bulan Juni 2004, sehingga Toko “X” harus segera melaporkan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak pada KPP setempat selambat-lambatnya 31 Juli 2004. Tetapi apabila Toko “X” baru melapor ke KPP pada tanggal 20 Agustus 2004, maka saat pengukuhan sebagai PKP terhitung mulai tanggal 1 Agustus 2004. Pada bulan Februari 2005 KPP memperoleh data bahwa Firma “Z” pada tahun 2004 mempunyai omzet sebesar Rp 1 milyar. Selanjutnya berdasarkan penelitian diketahui bahwa batasan omzet Rp 600 juta sudah terlampaui pada bulan Juli 2004, maka saat pengukuhan sebagai PKP terhitung mulai tanggal 1 September 2004.
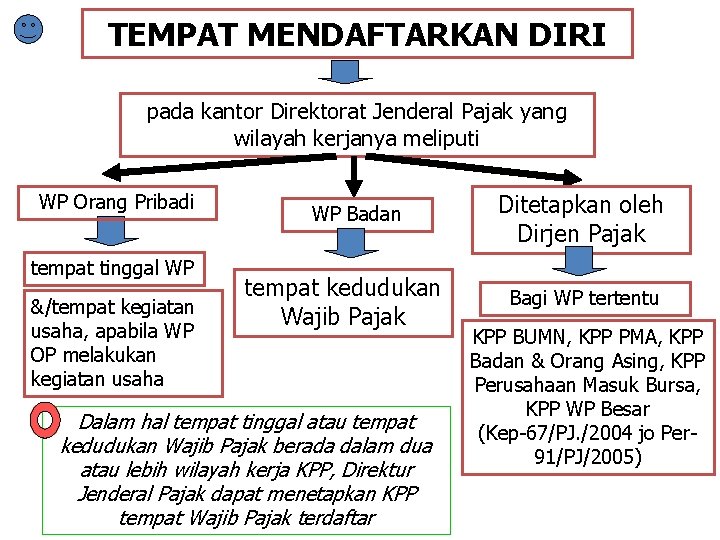
TEMPAT MENDAFTARKAN DIRI pada kantor Direktorat Jenderal Pajak yang wilayah kerjanya meliputi WP Orang Pribadi tempat tinggal WP &/tempat kegiatan usaha, apabila WP OP melakukan kegiatan usaha WP Badan tempat kedudukan Wajib Pajak Dalam hal tempat tinggal atau tempat kedudukan Wajib Pajak berada dalam dua atau lebih wilayah kerja KPP, Direktur Jenderal Pajak dapat menetapkan KPP tempat Wajib Pajak terdaftar Ditetapkan oleh Dirjen Pajak Bagi WP tertentu KPP BUMN, KPP PMA, KPP Badan & Orang Asing, KPP Perusahaan Masuk Bursa, KPP WP Besar (Kep-67/PJ. /2004 jo Per 91/PJ/2005)
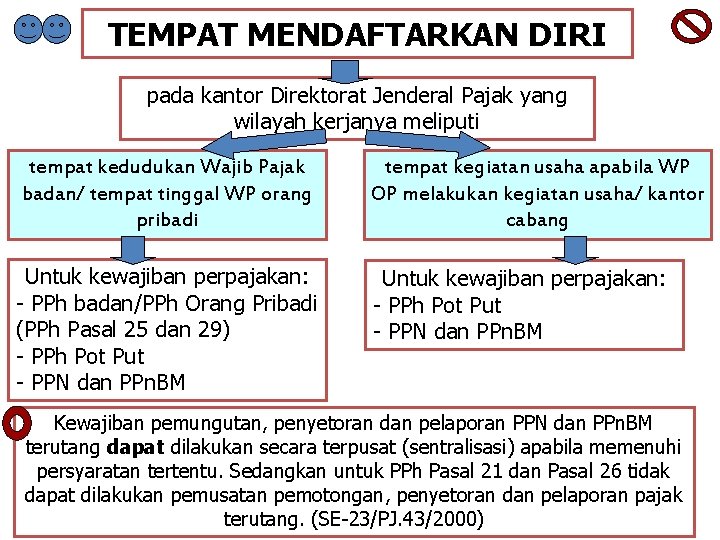
TEMPAT MENDAFTARKAN DIRI pada kantor Direktorat Jenderal Pajak yang wilayah kerjanya meliputi tempat kedudukan Wajib Pajak badan/ tempat tinggal WP orang pribadi tempat kegiatan usaha apabila WP OP melakukan kegiatan usaha/ kantor cabang Untuk kewajiban perpajakan: - PPh badan/PPh Orang Pribadi (PPh Pasal 25 dan 29) - PPh Pot Put - PPN dan PPn. BM Untuk kewajiban perpajakan: - PPh Pot Put - PPN dan PPn. BM Kewajiban pemungutan, penyetoran dan pelaporan PPN dan PPn. BM terutang dapat dilakukan secara terpusat (sentralisasi) apabila memenuhi persyaratan tertentu. Sedangkan untuk PPh Pasal 21 dan Pasal 26 tidak dapat dilakukan pemusatan pemotongan, penyetoran dan pelaporan pajak terutang. (SE-23/PJ. 43/2000)
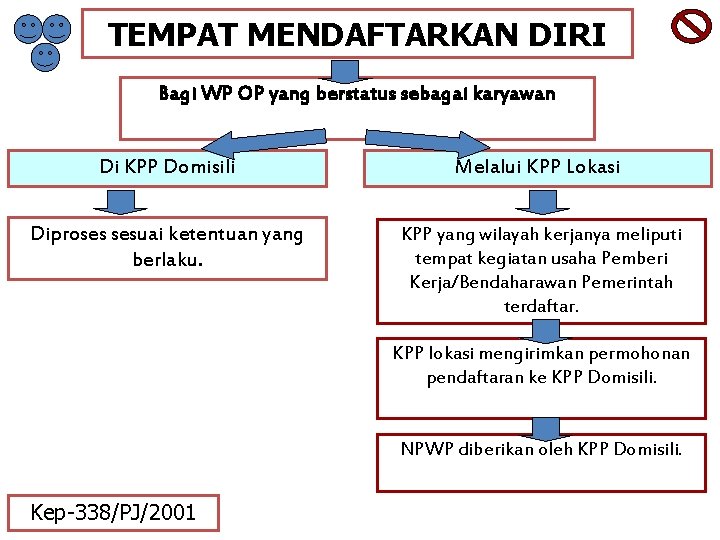
TEMPAT MENDAFTARKAN DIRI Bagi WP OP yang berstatus sebagai karyawan Di KPP Domisili Melalui KPP Lokasi Diproses sesuai ketentuan yang berlaku. KPP yang wilayah kerjanya meliputi tempat kegiatan usaha Pemberi Kerja/Bendaharawan Pemerintah terdaftar. KPP lokasi mengirimkan permohonan pendaftaran ke KPP Domisili. NPWP diberikan oleh KPP Domisili. Kep-338/PJ/2001
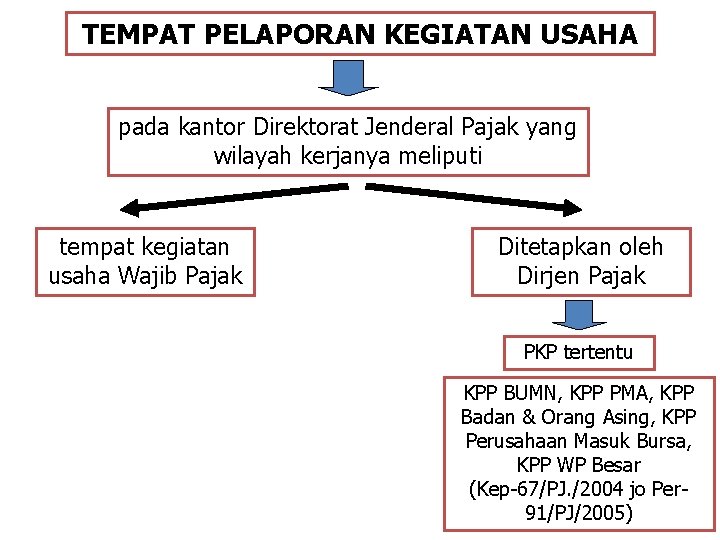
TEMPAT PELAPORAN KEGIATAN USAHA pada kantor Direktorat Jenderal Pajak yang wilayah kerjanya meliputi tempat kegiatan usaha Wajib Pajak Ditetapkan oleh Dirjen Pajak PKP tertentu KPP BUMN, KPP PMA, KPP Badan & Orang Asing, KPP Perusahaan Masuk Bursa, KPP WP Besar (Kep-67/PJ. /2004 jo Per 91/PJ/2005)
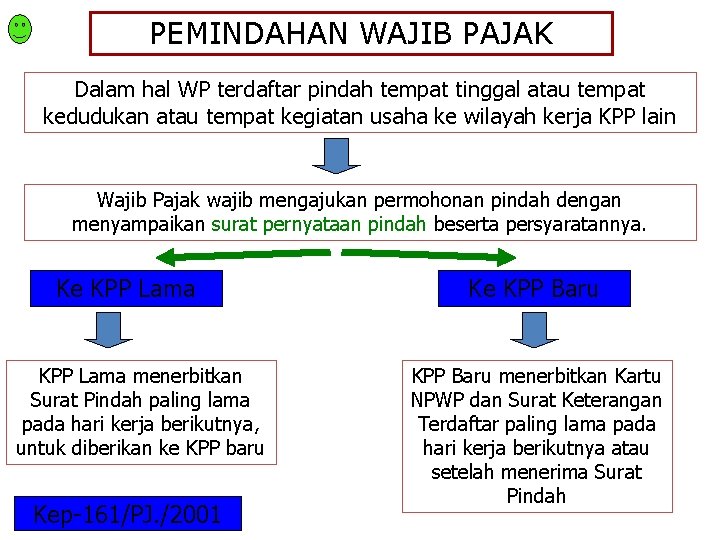
PEMINDAHAN WAJIB PAJAK Dalam hal WP terdaftar pindah tempat tinggal atau tempat kedudukan atau tempat kegiatan usaha ke wilayah kerja KPP lain Wajib Pajak wajib mengajukan permohonan pindah dengan menyampaikan surat pernyataan pindah beserta persyaratannya. Ke KPP Lama menerbitkan Surat Pindah paling lama pada hari kerja berikutnya, untuk diberikan ke KPP baru Kep-161/PJ. /2001 Ke KPP Baru menerbitkan Kartu NPWP dan Surat Keterangan Terdaftar paling lama pada hari kerja berikutnya atau setelah menerima Surat Pindah
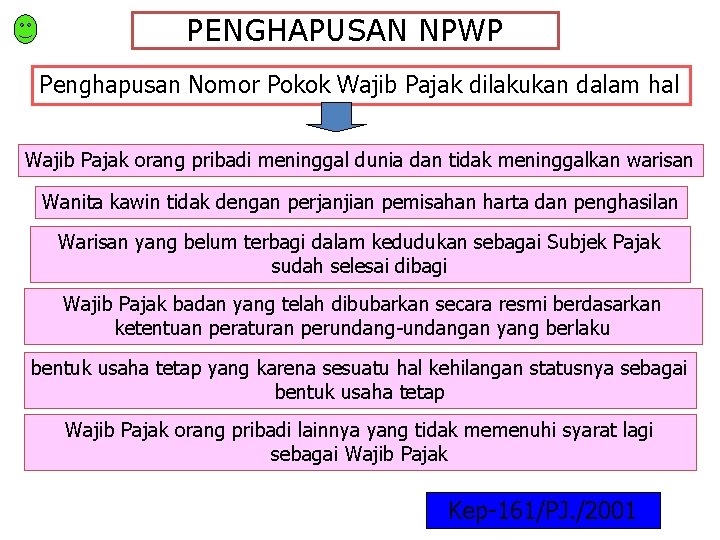
PENGHAPUSAN NPWP Penghapusan Nomor Pokok Wajib Pajak dilakukan dalam hal Wajib Pajak orang pribadi meninggal dunia dan tidak meninggalkan warisan Wanita kawin tidak dengan perjanjian pemisahan harta dan penghasilan Warisan yang belum terbagi dalam kedudukan sebagai Subjek Pajak sudah selesai dibagi Wajib Pajak badan yang telah dibubarkan secara resmi berdasarkan ketentuan peraturan perundang-undangan yang berlaku bentuk usaha tetap yang karena sesuatu hal kehilangan statusnya sebagai bentuk usaha tetap Wajib Pajak orang pribadi lainnya yang tidak memenuhi syarat lagi sebagai Wajib Pajak Kep-161/PJ. /2001
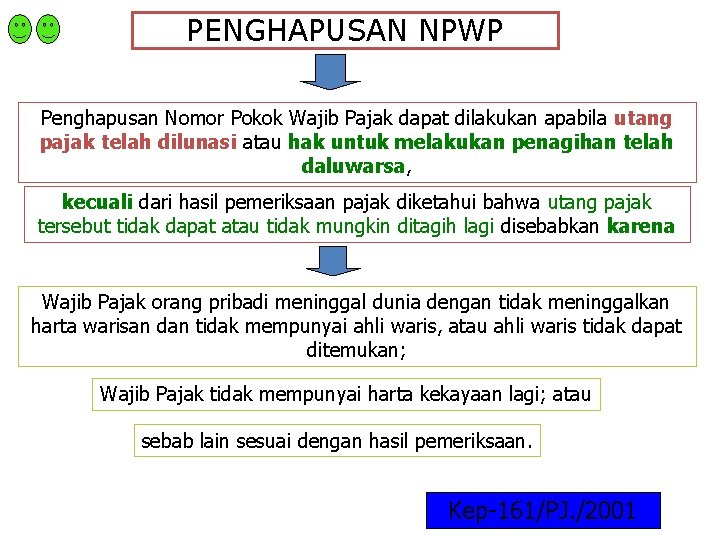
PENGHAPUSAN NPWP Penghapusan Nomor Pokok Wajib Pajak dapat dilakukan apabila utang pajak telah dilunasi atau hak untuk melakukan penagihan telah daluwarsa, kecuali dari hasil pemeriksaan pajak diketahui bahwa utang pajak tersebut tidak dapat atau tidak mungkin ditagih lagi disebabkan karena Wajib Pajak orang pribadi meninggal dunia dengan tidak meninggalkan harta warisan dan tidak mempunyai ahli waris, atau ahli waris tidak dapat ditemukan; Wajib Pajak tidak mempunyai harta kekayaan lagi; atau sebab lain sesuai dengan hasil pemeriksaan. Kep-161/PJ. /2001
Kep-161/PJ. /2001 PENCABUTAN PKP Pencabutan pengukuhan sebagai Pengusaha Kena Pajak dilakukan dalam hal Pengusaha Kena Pajak pindah alamat ke wilayah kerja Kantor Pelayanan Pajak lain; Bubar; tidak memenuhi syarat lagi sebagai Pengusaha Kena Pajak. Dalam hal jumlah peredaran bruto untuk suatu tahun buku tidak melebihi batas jumlah peredaran bruto untuk Pengusaha Kecil, maka PKP dapat mengajukan permohonan pencabutan pengukuhan sebagai PKP paling lambat 1 (satu) bulan setelah berakhirnya tahun buku ybs. Paling lama 2 bulan sejak permohonan diterima, setelah dilakukan pemeriksaan DJP harus memberikan keputusan. Jika tidak, maka dianggap dikabulkan. (Pasal 13 angk (2), (3), dan (4) Kep-161/PJ. /2001)
II PEMBUKUAN DAN PENCATATAN
PEMBUKUAN DAN PENCATATAN Pembukuan adalah suatu proses pencatatan yang dilakukan secara teratur, untuk mengumpulkan data dan informasi keuangan yang meliputi harta, kewajiban, modal, penghasilan dan biaya, serta jumlah harga perolehan dan penyerahan barang atau jasa, yang ditutup dengan menyusun laporan keuangan berupa neraca dan laporan laba rugi pada setiap tahun pajak berakhir. (Pasal 1 angka 26 UU KUP) Pencatatan yaitu pengumpulan data secara teratur tentang peredaran bruto dan atau penghasilan bruto sebagai dasar untuk menghitung jumlah pajak yang terutang termasuk penghasilan yang bukan objek pajak dan atau yang dikenakan pajak yang bersifat final. (Pasal 28 angka 9 UU KUP)
YANG WAJIB PEMBUKUAN Pasal 28 angka 1 dan 2 UU KUP Wajib Pajak Badan Wajib Pajak Orang Pribadi yang melakukan kegiatan usaha atau pekerjaan bebas, kecuali Wajib Pajak Orang Pribadi yang menurut ketentuan peraturan perundang-undangan perpajakan diperbolehkan menghitung penghasilan neto dengan menggunakan Norma Penghitungan Penghasilan Neto
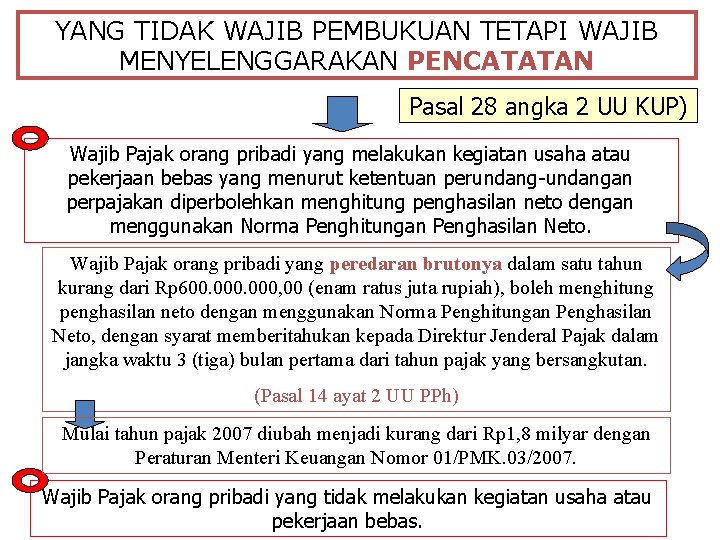
YANG TIDAK WAJIB PEMBUKUAN TETAPI WAJIB MENYELENGGARAKAN PENCATATAN Pasal 28 angka 2 UU KUP) Wajib Pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas yang menurut ketentuan perundang-undangan perpajakan diperbolehkan menghitung penghasilan neto dengan menggunakan Norma Penghitungan Penghasilan Neto. Wajib Pajak orang pribadi yang peredaran brutonya dalam satu tahun kurang dari Rp 600. 000, 00 (enam ratus juta rupiah), boleh menghitung penghasilan neto dengan menggunakan Norma Penghitungan Penghasilan Neto, dengan syarat memberitahukan kepada Direktur Jenderal Pajak dalam jangka waktu 3 (tiga) bulan pertama dari tahun pajak yang bersangkutan. (Pasal 14 ayat 2 UU PPh) Mulai tahun pajak 2007 diubah menjadi kurang dari Rp 1, 8 milyar dengan Peraturan Menteri Keuangan Nomor 01/PMK. 03/2007. Wajib Pajak orang pribadi yang tidak melakukan kegiatan usaha atau pekerjaan bebas.
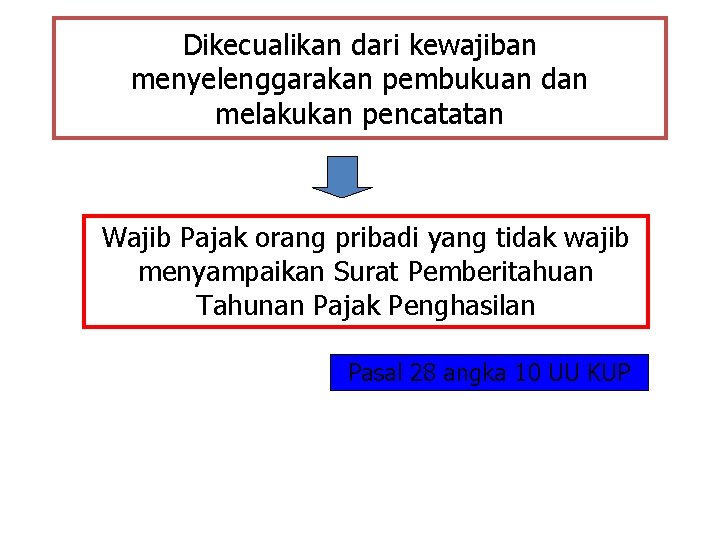
Dikecualikan dari kewajiban menyelenggarakan pembukuan dan melakukan pencatatan Wajib Pajak orang pribadi yang tidak wajib menyampaikan Surat Pemberitahuan Tahunan Pajak Penghasilan Pasal 28 angka 10 UU KUP
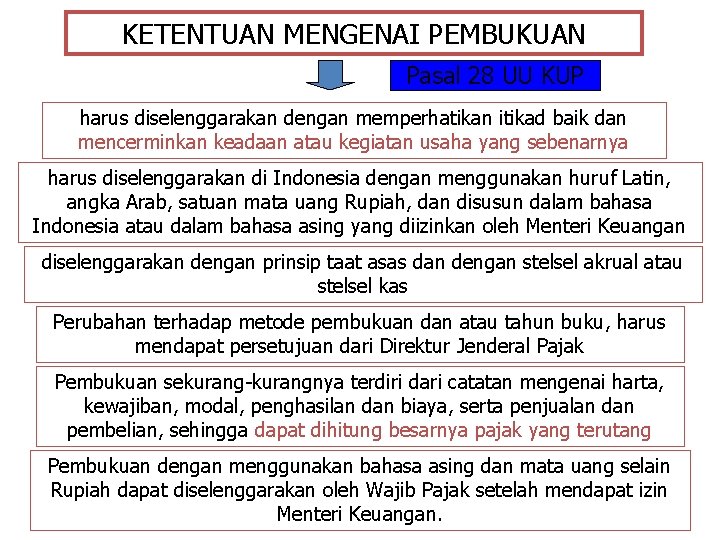
KETENTUAN MENGENAI PEMBUKUAN Pasal 28 UU KUP harus diselenggarakan dengan memperhatikan itikad baik dan mencerminkan keadaan atau kegiatan usaha yang sebenarnya harus diselenggarakan di Indonesia dengan menggunakan huruf Latin, angka Arab, satuan mata uang Rupiah, dan disusun dalam bahasa Indonesia atau dalam bahasa asing yang diizinkan oleh Menteri Keuangan diselenggarakan dengan prinsip taat asas dan dengan stelsel akrual atau stelsel kas Perubahan terhadap metode pembukuan dan atau tahun buku, harus mendapat persetujuan dari Direktur Jenderal Pajak Pembukuan sekurang-kurangnya terdiri dari catatan mengenai harta, kewajiban, modal, penghasilan dan biaya, serta penjualan dan pembelian, sehingga dapat dihitung besarnya pajak yang terutang Pembukuan dengan menggunakan bahasa asing dan mata uang selain Rupiah dapat diselenggarakan oleh Wajib Pajak setelah mendapat izin Menteri Keuangan.
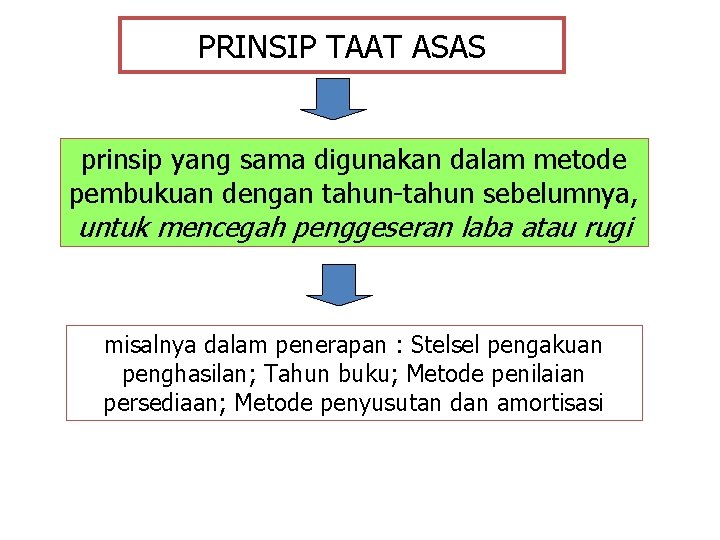
PRINSIP TAAT ASAS prinsip yang sama digunakan dalam metode pembukuan dengan tahun-tahun sebelumnya, untuk mencegah penggeseran laba atau rugi misalnya dalam penerapan : Stelsel pengakuan penghasilan; Tahun buku; Metode penilaian persediaan; Metode penyusutan dan amortisasi
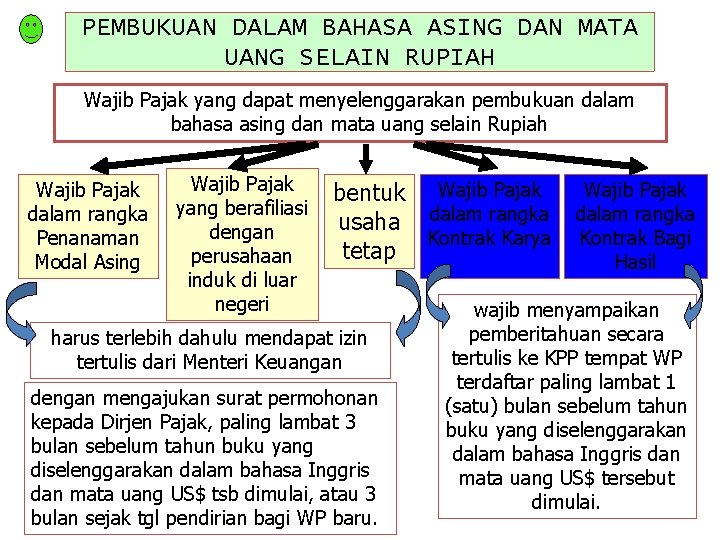
PEMBUKUAN DALAM BAHASA ASING DAN MATA UANG SELAIN RUPIAH Wajib Pajak yang dapat menyelenggarakan pembukuan dalam bahasa asing dan mata uang selain Rupiah Wajib Pajak dalam rangka Penanaman Modal Asing Wajib Pajak yang berafiliasi dengan perusahaan induk di luar negeri Wajib Pajak bentuk Wajib Pajak usaha dalam rangka Kontrak Karya Kontrak Bagi tetap Hasil harus terlebih dahulu mendapat izin tertulis dari Menteri Keuangan dengan mengajukan surat permohonan kepada Dirjen Pajak, paling lambat 3 bulan sebelum tahun buku yang diselenggarakan dalam bahasa Inggris dan mata uang US$ tsb dimulai, atau 3 bulan sejak tgl pendirian bagi WP baru. wajib menyampaikan pemberitahuan secara tertulis ke KPP tempat WP terdaftar paling lambat 1 (satu) bulan sebelum tahun buku yang diselenggarakan dalam bahasa Inggris dan mata uang US$ tersebut dimulai.
III SURAT PEMBERITAHUAN (SPT)
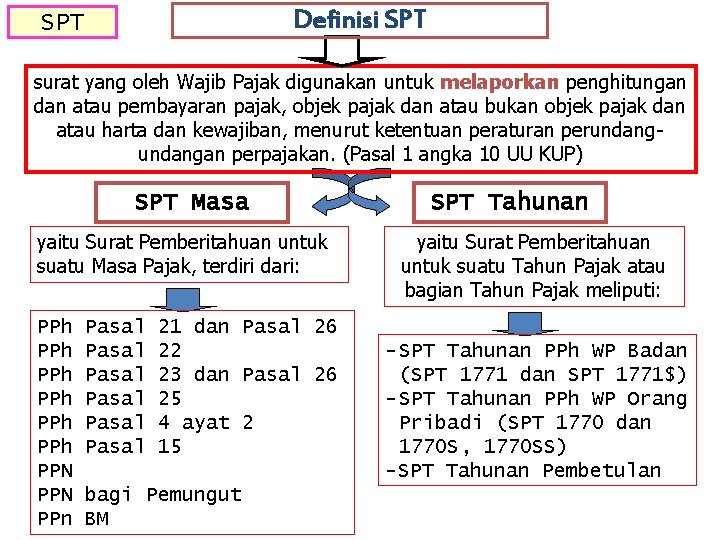
Definisi SPT surat yang oleh Wajib Pajak digunakan untuk melaporkan penghitungan dan atau pembayaran pajak, objek pajak dan atau bukan objek pajak dan atau harta dan kewajiban, menurut ketentuan peraturan perundangan perpajakan. (Pasal 1 angka 10 UU KUP) SPT Masa yaitu Surat Pemberitahuan untuk suatu Masa Pajak, terdiri dari: PPh PPh PPh PPN PPn Pasal Pasal 21 dan Pasal 26 22 23 dan Pasal 26 25 4 ayat 2 15 bagi Pemungut BM SPT Tahunan yaitu Surat Pemberitahuan untuk suatu Tahun Pajak atau bagian Tahun Pajak meliputi: - SPT Tahunan PPh WP Badan (SPT 1771 dan SPT 1771$) - SPT Tahunan PPh WP Orang Pribadi (SPT 1770 dan 1770 S, 1770 SS) -SPT Tahunan Pembetulan
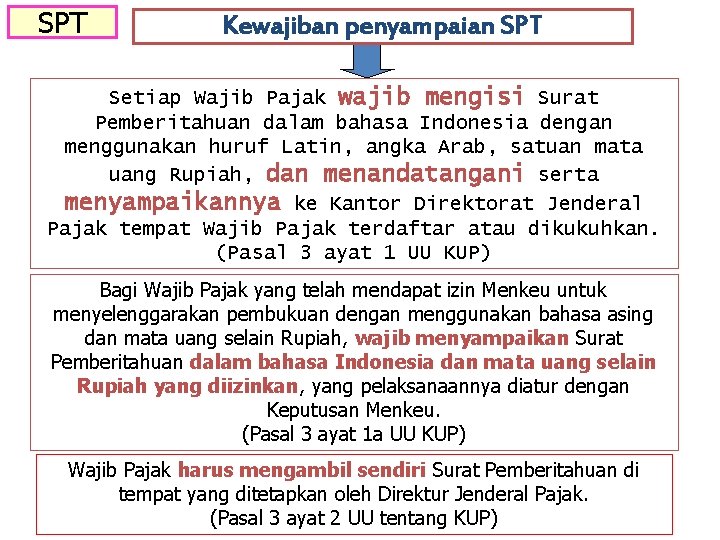
SPT Kewajiban penyampaian SPT Setiap Wajib Pajak wajib mengisi Surat Pemberitahuan dalam bahasa Indonesia dengan menggunakan huruf Latin, angka Arab, satuan mata uang Rupiah, dan menandatangani serta menyampaikannya ke Kantor Direktorat Jenderal Pajak tempat Wajib Pajak terdaftar atau dikukuhkan. (Pasal 3 ayat 1 UU KUP) Bagi Wajib Pajak yang telah mendapat izin Menkeu untuk menyelenggarakan pembukuan dengan menggunakan bahasa asing dan mata uang selain Rupiah, wajib menyampaikan Surat Pemberitahuan dalam bahasa Indonesia dan mata uang selain Rupiah yang diizinkan, yang pelaksanaannya diatur dengan Keputusan Menkeu. (Pasal 3 ayat 1 a UU KUP) Wajib Pajak harus mengambil sendiri Surat Pemberitahuan di tempat yang ditetapkan oleh Direktur Jenderal Pajak. (Pasal 3 ayat 2 UU tentang KUP)
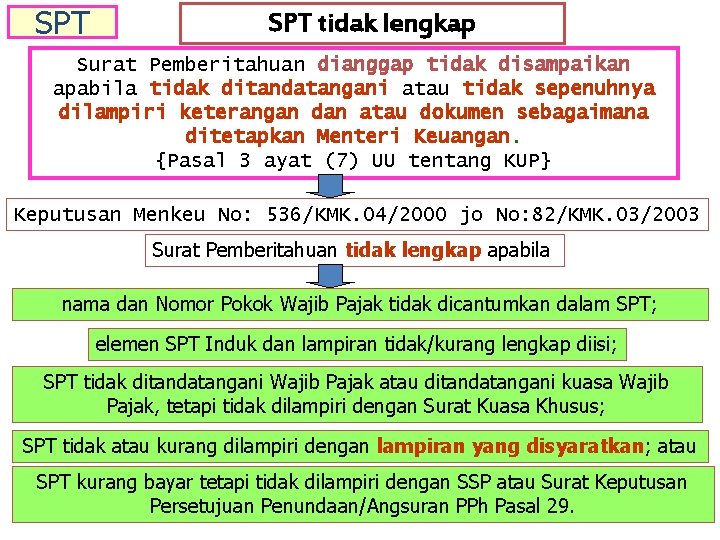
SPT tidak lengkap Surat Pemberitahuan dianggap tidak disampaikan apabila tidak ditandatangani atau tidak sepenuhnya dilampiri keterangan dan atau dokumen sebagaimana ditetapkan Menteri Keuangan. {Pasal 3 ayat (7) UU tentang KUP} Keputusan Menkeu No: 536/KMK. 04/2000 jo No: 82/KMK. 03/2003 Surat Pemberitahuan tidak lengkap apabila nama dan Nomor Pokok Wajib Pajak tidak dicantumkan dalam SPT; elemen SPT Induk dan lampiran tidak/kurang lengkap diisi; SPT tidak ditandatangani Wajib Pajak atau ditandatangani kuasa Wajib Pajak, tetapi tidak dilampiri dengan Surat Kuasa Khusus; SPT tidak atau kurang dilampiri dengan lampiran yang disyaratkan; atau SPT kurang bayar tetapi tidak dilampiri dengan SSP atau Surat Keputusan Persetujuan Penundaan/Angsuran PPh Pasal 29.
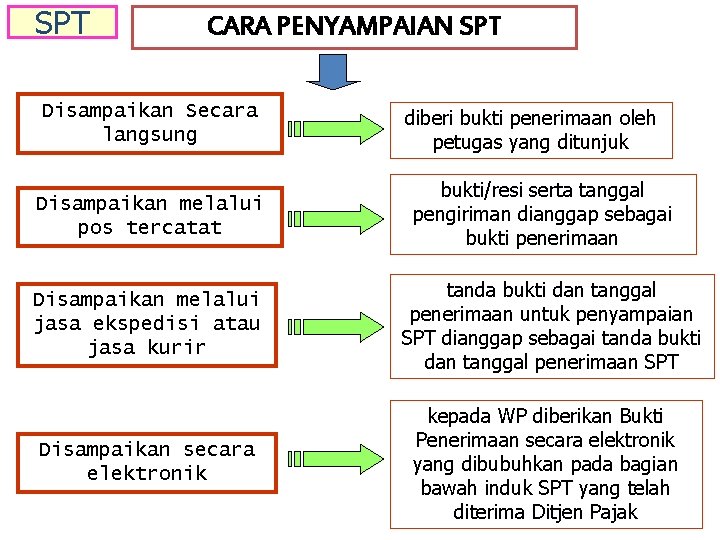
SPT CARA PENYAMPAIAN SPT Disampaikan Secara langsung Disampaikan melalui pos tercatat diberi bukti penerimaan oleh petugas yang ditunjuk bukti/resi serta tanggal pengiriman dianggap sebagai bukti penerimaan Disampaikan melalui jasa ekspedisi atau jasa kurir tanda bukti dan tanggal penerimaan untuk penyampaian SPT dianggap sebagai tanda bukti dan tanggal penerimaan SPT Disampaikan secara elektronik kepada WP diberikan Bukti Penerimaan secara elektronik yang dibubuhkan pada bagian bawah induk SPT yang telah diterima Ditjen Pajak
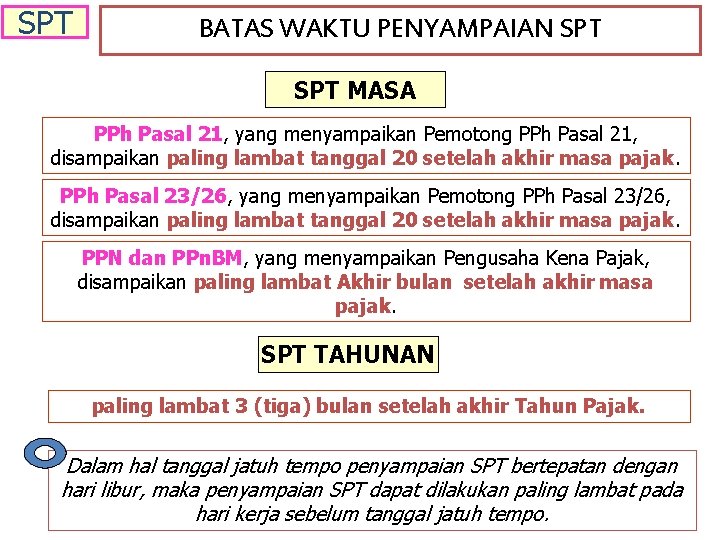
SPT BATAS WAKTU PENYAMPAIAN SPT MASA PPh Pasal 21, yang menyampaikan Pemotong PPh Pasal 21, disampaikan paling lambat tanggal 20 setelah akhir masa pajak. PPh Pasal 23/26, yang menyampaikan Pemotong PPh Pasal 23/26, disampaikan paling lambat tanggal 20 setelah akhir masa pajak. PPN dan PPn. BM, yang menyampaikan Pengusaha Kena Pajak, disampaikan paling lambat Akhir bulan setelah akhir masa pajak. SPT TAHUNAN paling lambat 3 (tiga) bulan setelah akhir Tahun Pajak. Dalam hal tanggal jatuh tempo penyampaian SPT bertepatan dengan hari libur, maka penyampaian SPT dapat dilakukan paling lambat pada hari kerja sebelum tanggal jatuh tempo.
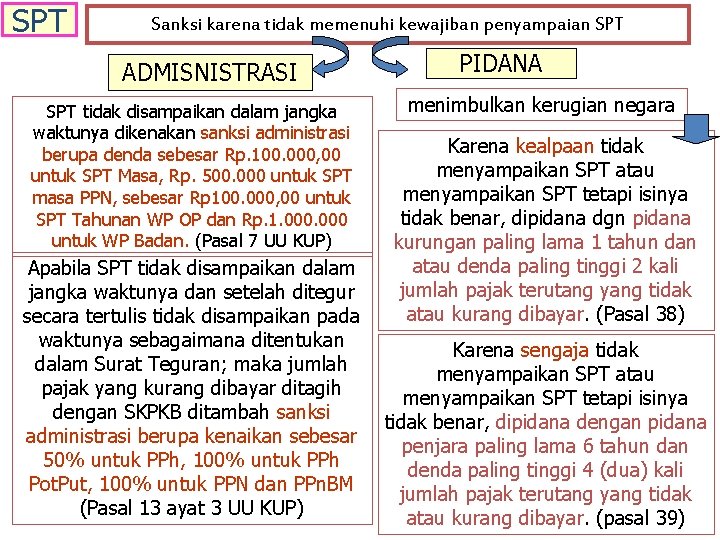
SPT Sanksi karena tidak memenuhi kewajiban penyampaian SPT ADMISNISTRASI SPT tidak disampaikan dalam jangka waktunya dikenakan sanksi administrasi berupa denda sebesar Rp. 100. 000, 00 untuk SPT Masa, Rp. 500. 000 untuk SPT masa PPN, sebesar Rp 100. 000, 00 untuk SPT Tahunan WP OP dan Rp. 1. 000 untuk WP Badan. (Pasal 7 UU KUP) Apabila SPT tidak disampaikan dalam jangka waktunya dan setelah ditegur secara tertulis tidak disampaikan pada waktunya sebagaimana ditentukan dalam Surat Teguran; maka jumlah pajak yang kurang dibayar ditagih dengan SKPKB ditambah sanksi administrasi berupa kenaikan sebesar 50% untuk PPh, 100% untuk PPh Pot. Put, 100% untuk PPN dan PPn. BM (Pasal 13 ayat 3 UU KUP) PIDANA menimbulkan kerugian negara Karena kealpaan tidak menyampaikan SPT atau menyampaikan SPT tetapi isinya tidak benar, dipidana dgn pidana kurungan paling lama 1 tahun dan atau denda paling tinggi 2 kali jumlah pajak terutang yang tidak atau kurang dibayar. (Pasal 38) Karena sengaja tidak menyampaikan SPT atau menyampaikan SPT tetapi isinya tidak benar, dipidana dengan pidana penjara paling lama 6 tahun dan denda paling tinggi 4 (dua) kali jumlah pajak terutang yang tidak atau kurang dibayar. (pasal 39)
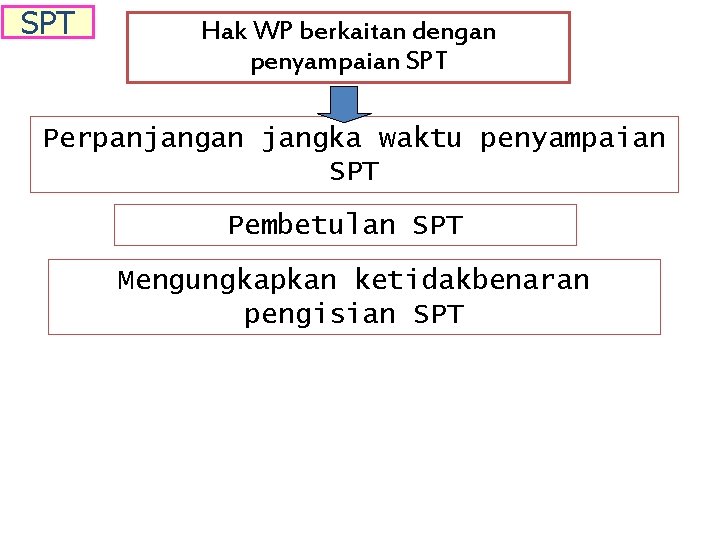
SPT Hak WP berkaitan dengan penyampaian SPT Perpanjangan jangka waktu penyampaian SPT Pembetulan SPT Mengungkapkan ketidakbenaran pengisian SPT
IV PEMBAYARAN PAJAK
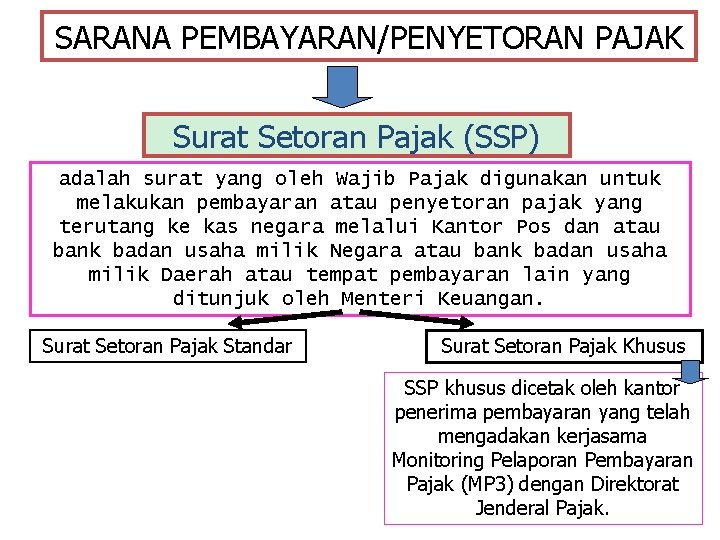
SARANA PEMBAYARAN/PENYETORAN PAJAK Surat Setoran Pajak (SSP) adalah surat yang oleh Wajib Pajak digunakan untuk melakukan pembayaran atau penyetoran pajak yang terutang ke kas negara melalui Kantor Pos dan atau bank badan usaha milik Negara atau bank badan usaha milik Daerah atau tempat pembayaran lain yang ditunjuk oleh Menteri Keuangan. Surat Setoran Pajak Standar Surat Setoran Pajak Khusus SSP khusus dicetak oleh kantor penerima pembayaran yang telah mengadakan kerjasama Monitoring Pelaporan Pembayaran Pajak (MP 3) dengan Direktorat Jenderal Pajak.
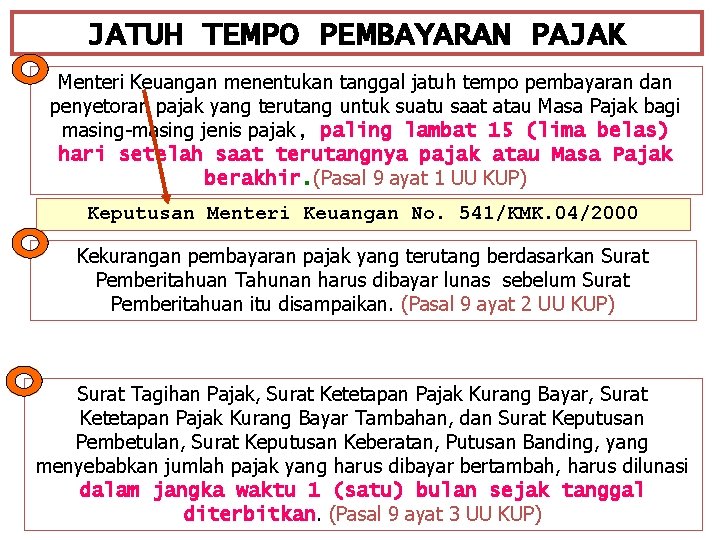
JATUH TEMPO PEMBAYARAN PAJAK Menteri Keuangan menentukan tanggal jatuh tempo pembayaran dan penyetoran pajak yang terutang untuk suatu saat atau Masa Pajak bagi masing-masing jenis pajak, paling lambat 15 (lima belas) hari setelah saat terutangnya pajak atau Masa Pajak berakhir. (Pasal 9 ayat 1 UU KUP) Keputusan Menteri Keuangan No. 541/KMK. 04/2000 Kekurangan pembayaran pajak yang terutang berdasarkan Surat Pemberitahuan Tahunan harus dibayar lunas sebelum Surat Pemberitahuan itu disampaikan. (Pasal 9 ayat 2 UU KUP) Surat Tagihan Pajak, Surat Ketetapan Pajak Kurang Bayar Tambahan, dan Surat Keputusan Pembetulan, Surat Keputusan Keberatan, Putusan Banding, yang menyebabkan jumlah pajak yang harus dibayar bertambah, harus dilunasi dalam jangka waktu 1 (satu) bulan sejak tanggal diterbitkan. (Pasal 9 ayat 3 UU KUP)
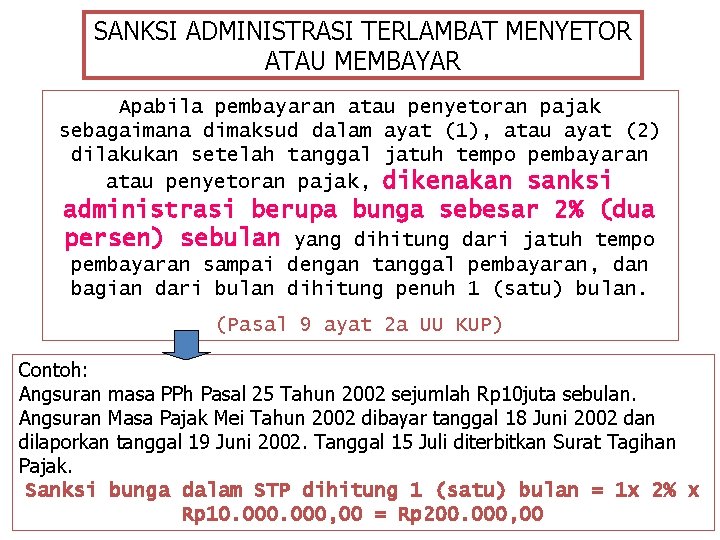
SANKSI ADMINISTRASI TERLAMBAT MENYETOR ATAU MEMBAYAR Apabila pembayaran atau penyetoran pajak sebagaimana dimaksud dalam ayat (1), atau ayat (2) dilakukan setelah tanggal jatuh tempo pembayaran atau penyetoran pajak, dikenakan sanksi administrasi berupa bunga sebesar 2% (dua persen) sebulan yang dihitung dari jatuh tempo pembayaran sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 (satu) bulan. (Pasal 9 ayat 2 a UU KUP) Contoh: Angsuran masa PPh Pasal 25 Tahun 2002 sejumlah Rp 10 juta sebulan. Angsuran Masa Pajak Mei Tahun 2002 dibayar tanggal 18 Juni 2002 dan dilaporkan tanggal 19 Juni 2002. Tanggal 15 Juli diterbitkan Surat Tagihan Pajak. Sanksi bunga dalam STP dihitung 1 (satu) bulan = 1 x 2% x Rp 10. 000, 00 = Rp 200. 000, 00
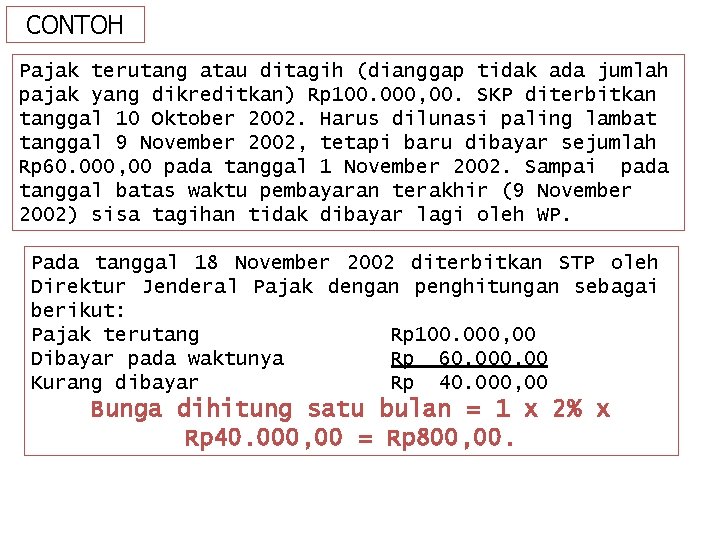
CONTOH Pajak terutang atau ditagih (dianggap tidak ada jumlah pajak yang dikreditkan) Rp 100. 000, 00. SKP diterbitkan tanggal 10 Oktober 2002. Harus dilunasi paling lambat tanggal 9 November 2002, tetapi baru dibayar sejumlah Rp 60. 000, 00 pada tanggal 1 November 2002. Sampai pada tanggal batas waktu pembayaran terakhir (9 November 2002) sisa tagihan tidak dibayar lagi oleh WP. Pada tanggal 18 November 2002 diterbitkan STP oleh Direktur Jenderal Pajak dengan penghitungan sebagai berikut: Pajak terutang Rp 100. 000, 00 Dibayar pada waktunya Rp 60. 000, 00 Kurang dibayar Rp 40. 000, 00 Bunga dihitung satu bulan = 1 x 2% x Rp 40. 000, 00 = Rp 800, 00.
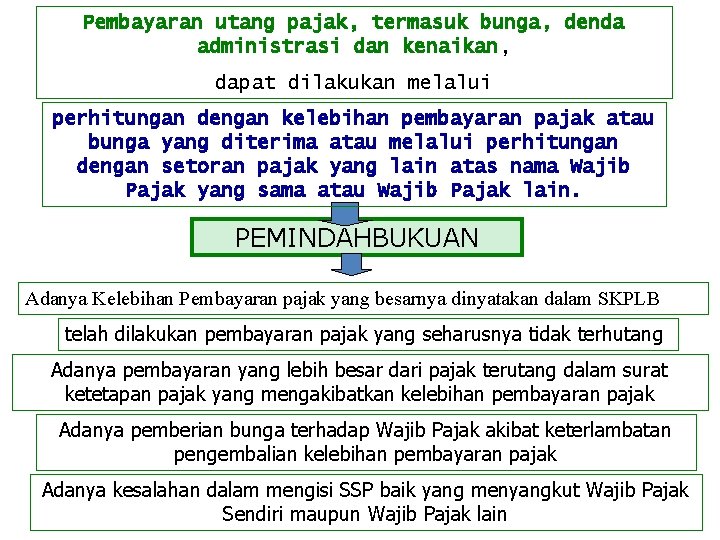
Pembayaran utang pajak, termasuk bunga, denda administrasi dan kenaikan, dapat dilakukan melalui perhitungan dengan kelebihan pembayaran pajak atau bunga yang diterima atau melalui perhitungan dengan setoran pajak yang lain atas nama Wajib Pajak yang sama atau Wajib Pajak lain. PEMINDAHBUKUAN Adanya Kelebihan Pembayaran pajak yang besarnya dinyatakan dalam SKPLB telah dilakukan pembayaran pajak yang seharusnya tidak terhutang Adanya pembayaran yang lebih besar dari pajak terutang dalam surat ketetapan pajak yang mengakibatkan kelebihan pembayaran pajak Adanya pemberian bunga terhadap Wajib Pajak akibat keterlambatan pengembalian kelebihan pembayaran pajak Adanya kesalahan dalam mengisi SSP baik yang menyangkut Wajib Pajak Sendiri maupun Wajib Pajak lain
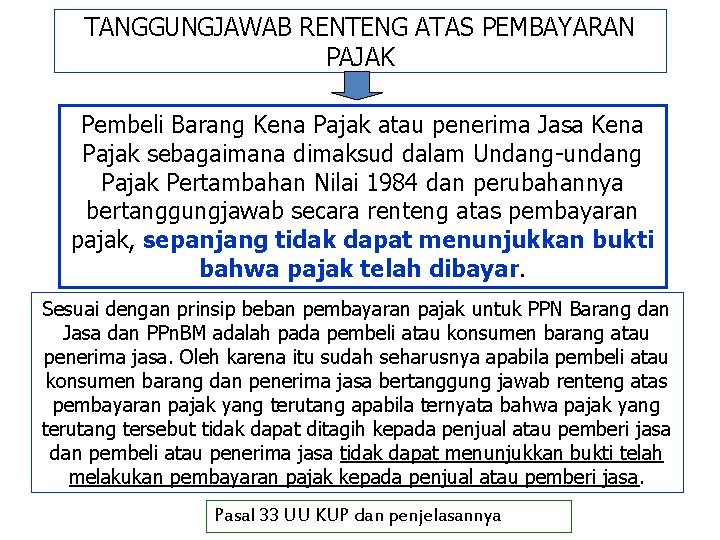
TANGGUNGJAWAB RENTENG ATAS PEMBAYARAN PAJAK Pembeli Barang Kena Pajak atau penerima Jasa Kena Pajak sebagaimana dimaksud dalam Undang-undang Pajak Pertambahan Nilai 1984 dan perubahannya bertanggungjawab secara renteng atas pembayaran pajak, sepanjang tidak dapat menunjukkan bukti bahwa pajak telah dibayar. Sesuai dengan prinsip beban pembayaran pajak untuk PPN Barang dan Jasa dan PPn. BM adalah pada pembeli atau konsumen barang atau penerima jasa. Oleh karena itu sudah seharusnya apabila pembeli atau konsumen barang dan penerima jasa bertanggung jawab renteng atas pembayaran pajak yang terutang apabila ternyata bahwa pajak yang terutang tersebut tidak dapat ditagih kepada penjual atau pemberi jasa dan pembeli atau penerima jasa tidak dapat menunjukkan bukti telah melakukan pembayaran pajak kepada penjual atau pemberi jasa. Pasal 33 UU KUP dan penjelasannya
V PEMERIKSAAN PAJAK
Definisi Pemeriksaan Pasal 1 angka 24 UU KUP adalah serangkaian kegiatan untuk mencari, mengumpulkan, mengolah data dan atau keterangan lainnya untuk menguji kepatuhan pemenuhan kewajiban perpajakan dan untuk tujuan lain dalam rangka melaksanakan ketentuan peraturan perundang-undangan perpajakan
KEWENANGAN dan TATA CARA PEMERIKSAAN PAJAK Direktur Jenderal Pajak berwenang melakukan pemeriksaan untuk menguji kepatuhan pemenuhan kewajiban perpajakan dan untuk tujuan lain dalam rangka melaksanakan ketentuan peraturan perundang-undangan perpajakan. (Pasal 29 ayat 1 UU KUP) Tata cara pemeriksaan diatur dengan Keputusan Menteri Keuangan. (Pasal 29 ayat 1 UU KUP) Keputusan Menkeu Nomor: 545/KMK. 04/2000 tanggal 22 Desember 2000 dan diubah dengan Peraturan Menkeu Nomor 123/PMK. 03/2006 tanggal 7 Desember 2006
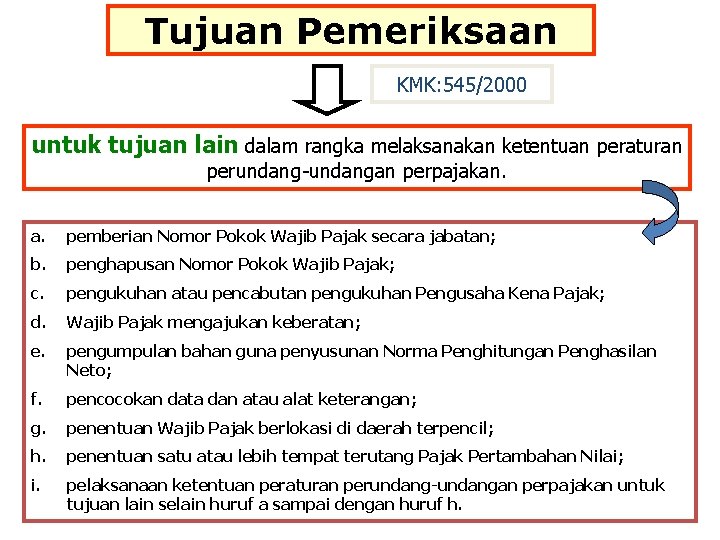
Tujuan Pemeriksaan KMK: 545/2000 menguji kepatuhan pemenuhan kewajiban perpajakan Dapat dilakukan dalam hal: a. SPT menunjukan kelebihan pembayaran pajak, termasuk yang telah diberikan pengembalian pendahuluan kelebihan pajak; b. SPT Tahunan Pajak Penghasilan menunjukan rugi; c. SPT tidak disampaikan atau disampaikan tidak pada waktu yang telah ditetapkan; d. SPT yang memenuhi kriteria seleksi yang ditentukan oleh Dirjen Pajak; e. ada indikasi kewajiban perpajakan selain kewajiban tersebut pada huruf c tidak dipenuhi.
Tujuan Pemeriksaan KMK: 545/2000 untuk tujuan lain dalam rangka melaksanakan ketentuan peraturan perundang-undangan perpajakan. a. pemberian Nomor Pokok Wajib Pajak secara jabatan; b. penghapusan Nomor Pokok Wajib Pajak; c. pengukuhan atau pencabutan pengukuhan Pengusaha Kena Pajak; d. Wajib Pajak mengajukan keberatan; e. pengumpulan bahan guna penyusunan Norma Penghitungan Penghasilan Neto; f. pencocokan data dan atau alat keterangan; g. penentuan Wajib Pajak berlokasi di daerah terpencil; h. penentuan satu atau lebih tempat terutang Pajak Pertambahan Nilai; i. pelaksanaan ketentuan peraturan perundang-undangan perpajakan untuk tujuan lain selain huruf a sampai dengan huruf h.
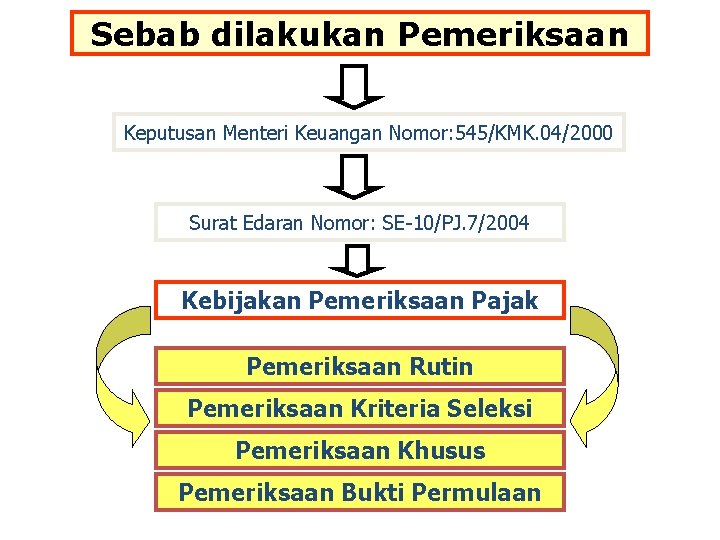
Sebab dilakukan Pemeriksaan Keputusan Menteri Keuangan Nomor: 545/KMK. 04/2000 Surat Edaran Nomor: SE-10/PJ. 7/2004 Kebijakan Pemeriksaan Pajak Pemeriksaan Rutin Pemeriksaan Kriteria Seleksi Pemeriksaan Khusus Pemeriksaan Bukti Permulaan
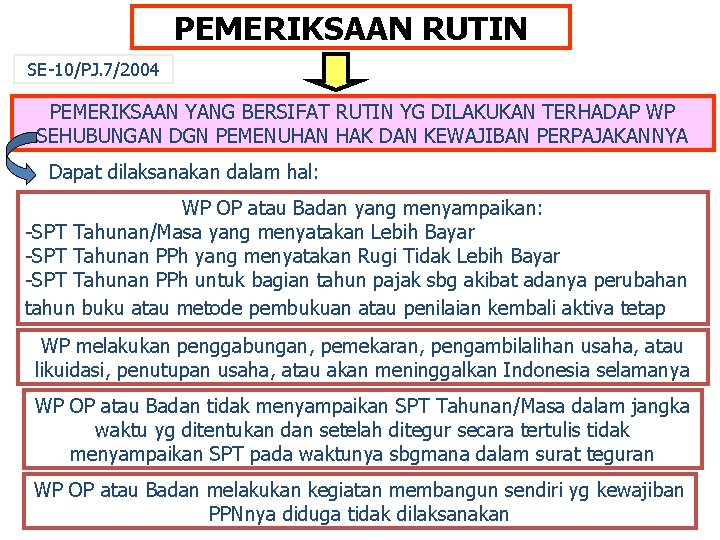
PEMERIKSAAN RUTIN SE-10/PJ. 7/2004 PEMERIKSAAN YANG BERSIFAT RUTIN YG DILAKUKAN TERHADAP WP SEHUBUNGAN DGN PEMENUHAN HAK DAN KEWAJIBAN PERPAJAKANNYA Dapat dilaksanakan dalam hal: WP OP atau Badan yang menyampaikan: -SPT Tahunan/Masa yang menyatakan Lebih Bayar -SPT Tahunan PPh yang menyatakan Rugi Tidak Lebih Bayar -SPT Tahunan PPh untuk bagian tahun pajak sbg akibat adanya perubahan tahun buku atau metode pembukuan atau penilaian kembali aktiva tetap WP melakukan penggabungan, pemekaran, pengambilalihan usaha, atau likuidasi, penutupan usaha, atau akan meninggalkan Indonesia selamanya WP OP atau Badan tidak menyampaikan SPT Tahunan/Masa dalam jangka waktu yg ditentukan dan setelah ditegur secara tertulis tidak menyampaikan SPT pada waktunya sbgmana dalam surat teguran WP OP atau Badan melakukan kegiatan membangun sendiri yg kewajiban PPNnya diduga tidak dilaksanakan
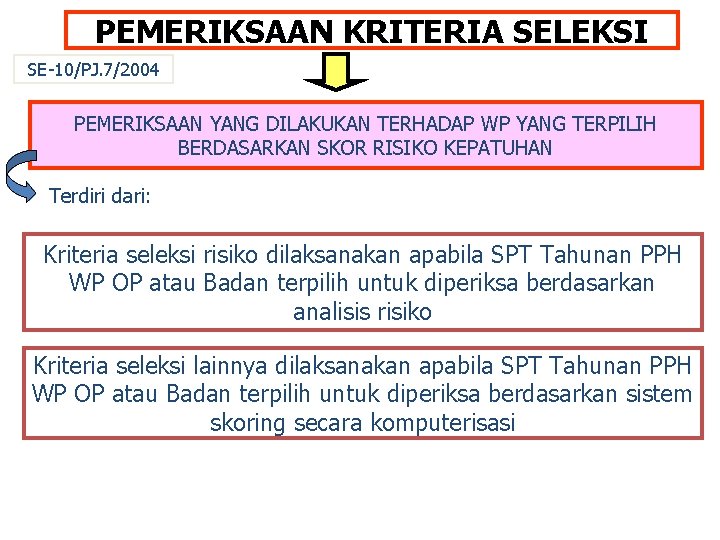
PEMERIKSAAN KRITERIA SELEKSI SE-10/PJ. 7/2004 PEMERIKSAAN YANG DILAKUKAN TERHADAP WP YANG TERPILIH BERDASARKAN SKOR RISIKO KEPATUHAN Terdiri dari: Kriteria seleksi risiko dilaksanakan apabila SPT Tahunan PPH WP OP atau Badan terpilih untuk diperiksa berdasarkan analisis risiko Kriteria seleksi lainnya dilaksanakan apabila SPT Tahunan PPH WP OP atau Badan terpilih untuk diperiksa berdasarkan sistem skoring secara komputerisasi
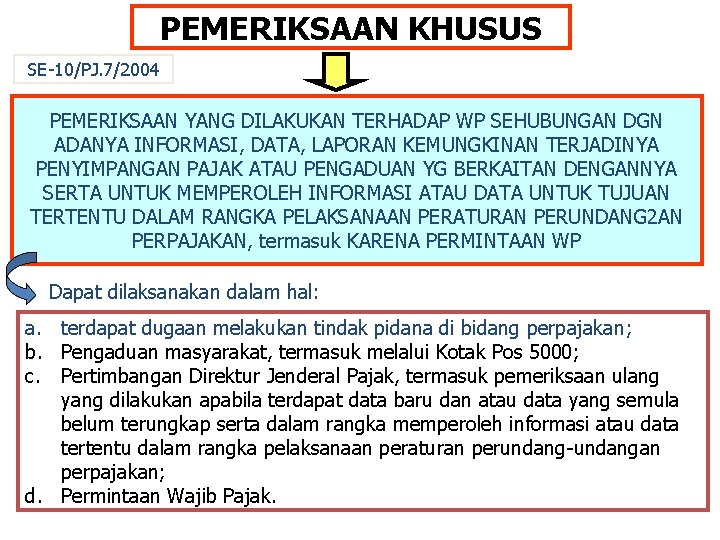
PEMERIKSAAN KHUSUS SE-10/PJ. 7/2004 PEMERIKSAAN YANG DILAKUKAN TERHADAP WP SEHUBUNGAN DGN ADANYA INFORMASI, DATA, LAPORAN KEMUNGKINAN TERJADINYA PENYIMPANGAN PAJAK ATAU PENGADUAN YG BERKAITAN DENGANNYA SERTA UNTUK MEMPEROLEH INFORMASI ATAU DATA UNTUK TUJUAN TERTENTU DALAM RANGKA PELAKSANAAN PERATURAN PERUNDANG 2 AN PERPAJAKAN, termasuk KARENA PERMINTAAN WP Dapat dilaksanakan dalam hal: a. terdapat dugaan melakukan tindak pidana di bidang perpajakan; b. Pengaduan masyarakat, termasuk melalui Kotak Pos 5000; c. Pertimbangan Direktur Jenderal Pajak, termasuk pemeriksaan ulang yang dilakukan apabila terdapat data baru dan atau data yang semula belum terungkap serta dalam rangka memperoleh informasi atau data tertentu dalam rangka pelaksanaan peraturan perundang-undangan perpajakan; d. Permintaan Wajib Pajak.
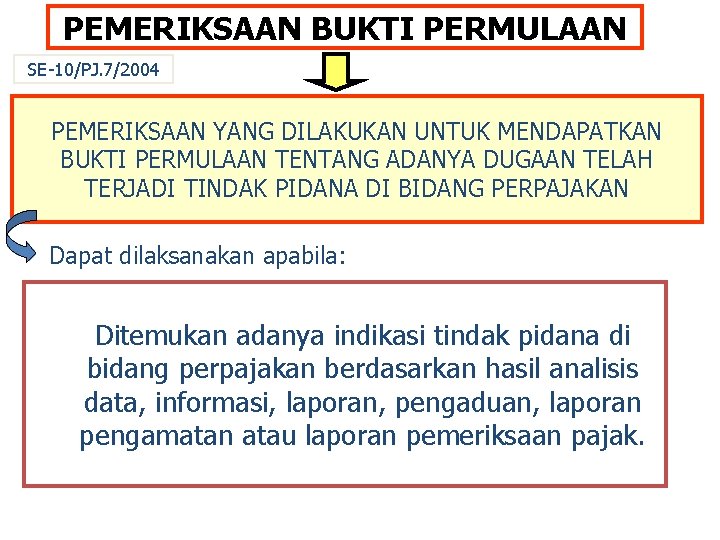
PEMERIKSAAN BUKTI PERMULAAN SE-10/PJ. 7/2004 PEMERIKSAAN YANG DILAKUKAN UNTUK MENDAPATKAN BUKTI PERMULAAN TENTANG ADANYA DUGAAN TELAH TERJADI TINDAK PIDANA DI BIDANG PERPAJAKAN Dapat dilaksanakan apabila: Ditemukan adanya indikasi tindak pidana di bidang perpajakan berdasarkan hasil analisis data, informasi, laporan, pengaduan, laporan pengamatan atau laporan pemeriksaan pajak.
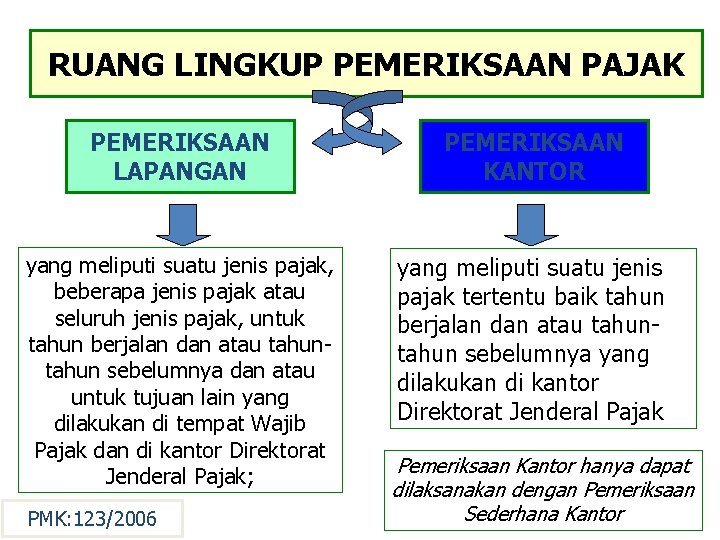
RUANG LINGKUP PEMERIKSAAN PAJAK PEMERIKSAAN LAPANGAN PEMERIKSAAN KANTOR yang meliputi suatu jenis pajak, beberapa jenis pajak atau seluruh jenis pajak, untuk tahun berjalan dan atau tahun sebelumnya dan atau untuk tujuan lain yang dilakukan di tempat Wajib Pajak dan di kantor Direktorat Jenderal Pajak; yang meliputi suatu jenis pajak tertentu baik tahun berjalan dan atau tahun sebelumnya yang dilakukan di kantor Direktorat Jenderal Pajak PMK: 123/2006 Pemeriksaan Kantor hanya dapat dilaksanakan dengan Pemeriksaan Sederhana Kantor
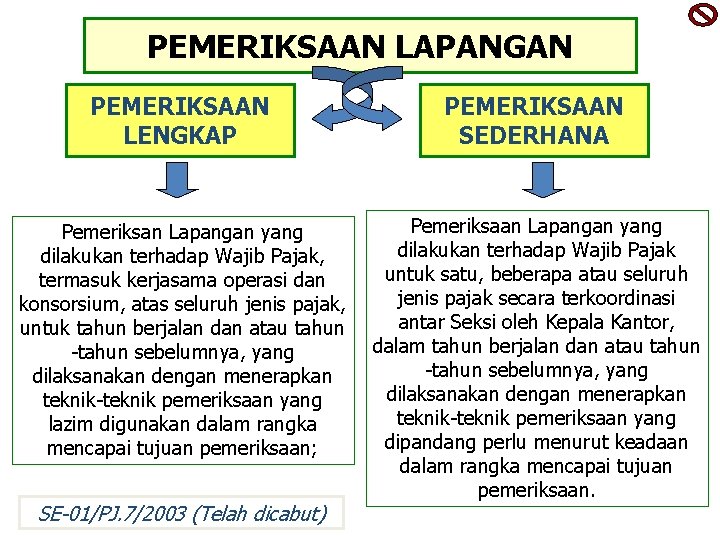
PEMERIKSAAN LAPANGAN PEMERIKSAAN LENGKAP PEMERIKSAAN SEDERHANA Pemeriksan Lapangan yang dilakukan terhadap Wajib Pajak, termasuk kerjasama operasi dan konsorsium, atas seluruh jenis pajak, untuk tahun berjalan dan atau tahun -tahun sebelumnya, yang dilaksanakan dengan menerapkan teknik-teknik pemeriksaan yang lazim digunakan dalam rangka mencapai tujuan pemeriksaan; Pemeriksaan Lapangan yang dilakukan terhadap Wajib Pajak untuk satu, beberapa atau seluruh jenis pajak secara terkoordinasi antar Seksi oleh Kepala Kantor, dalam tahun berjalan dan atau tahun -tahun sebelumnya, yang dilaksanakan dengan menerapkan teknik-teknik pemeriksaan yang dipandang perlu menurut keadaan dalam rangka mencapai tujuan pemeriksaan. SE-01/PJ. 7/2003 (Telah dicabut)
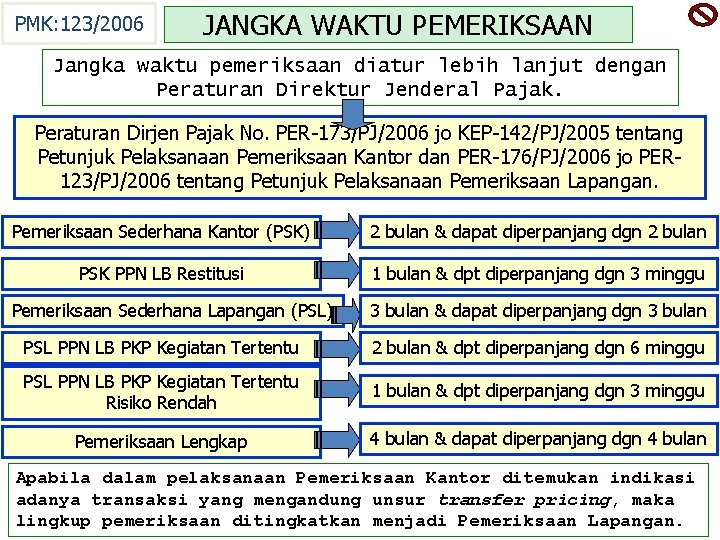
PMK: 123/2006 JANGKA WAKTU PEMERIKSAAN Jangka waktu pemeriksaan diatur lebih lanjut dengan Peraturan Direktur Jenderal Pajak. Peraturan Dirjen Pajak No. PER-173/PJ/2006 jo KEP-142/PJ/2005 tentang Petunjuk Pelaksanaan Pemeriksaan Kantor dan PER-176/PJ/2006 jo PER 123/PJ/2006 tentang Petunjuk Pelaksanaan Pemeriksaan Lapangan. Pemeriksaan Sederhana Kantor (PSK) 2 bulan & dapat diperpanjang dgn 2 bulan PSK PPN LB Restitusi 1 bulan & dpt diperpanjang dgn 3 minggu Pemeriksaan Sederhana Lapangan (PSL) 3 bulan & dapat diperpanjang dgn 3 bulan PSL PPN LB PKP Kegiatan Tertentu 2 bulan & dpt diperpanjang dgn 6 minggu PSL PPN LB PKP Kegiatan Tertentu Risiko Rendah 1 bulan & dpt diperpanjang dgn 3 minggu Pemeriksaan Lengkap 4 bulan & dapat diperpanjang dgn 4 bulan Apabila dalam pelaksanaan Pemeriksaan Kantor ditemukan indikasi adanya transaksi yang mengandung unsur transfer pricing, maka lingkup pemeriksaan ditingkatkan menjadi Pemeriksaan Lapangan.
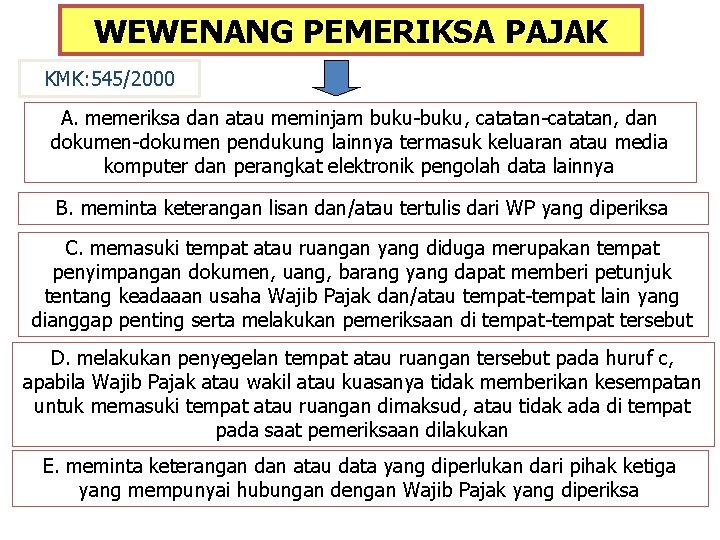
WEWENANG PEMERIKSA PAJAK KMK: 545/2000 A. memeriksa dan atau meminjam buku-buku, catatan-catatan, dan dokumen-dokumen pendukung lainnya termasuk keluaran atau media komputer dan perangkat elektronik pengolah data lainnya B. meminta keterangan lisan dan/atau tertulis dari WP yang diperiksa C. memasuki tempat atau ruangan yang diduga merupakan tempat penyimpangan dokumen, uang, barang yang dapat memberi petunjuk tentang keadaaan usaha Wajib Pajak dan/atau tempat-tempat lain yang dianggap penting serta melakukan pemeriksaan di tempat-tempat tersebut D. melakukan penyegelan tempat atau ruangan tersebut pada huruf c, apabila Wajib Pajak atau wakil atau kuasanya tidak memberikan kesempatan untuk memasuki tempat atau ruangan dimaksud, atau tidak ada di tempat pada saat pemeriksaan dilakukan E. meminta keterangan dan atau data yang diperlukan dari pihak ketiga yang mempunyai hubungan dengan Wajib Pajak yang diperiksa
KEWAJIBAN WAJIB PAJAK KETIKA DILAKUKAN PEMERIKSAAN Pasal 29 ayat 3 UU KUP 1. memperlihatkan dan/atau meminjamkan buku atau catatan, dokumen yang menjadi dasarnya dan dokumen lain yang berhubungan dengan penghasilan yang diperoleh, kegiatan usaha, pekerjaan bebas Wajib Pajak, atau objek yang terutang pajak; 2. memberikan kesempatan untuk memasuki tempat atau ruangan yang dipandang perlu dan memberi bantuan guna kelancaran pemeriksaan; 3. memberikan keterangan yang diperlukan Norma Pemeriksaan (KMK -545/2000) wajib memenuhi permintaan peminjaman buku 2, catatan 2, & dokumen 2 yg diperlukan untuk kelancaran pemeriksaan & memberikan keterangan dalam jangka waktu paling lama 7 (tujuh) hari sejak tgl surat permintaan, dan apabila permintaan tsb tidak dipenuhi WP, maka pajak yg terutang dapat dihitung secara jabatan; WP atau kuasanya wajib menandatangani surat pernyataan persetujuan apabila seluruh hasil pemeriksaan disetujuinya; WP atau kuasanya wajib menandatangani Berita Acara Hasil Pemeriksaan apabila hasil pemeriksaan tersebut tidak atau tidak seluruhnya disetujui;
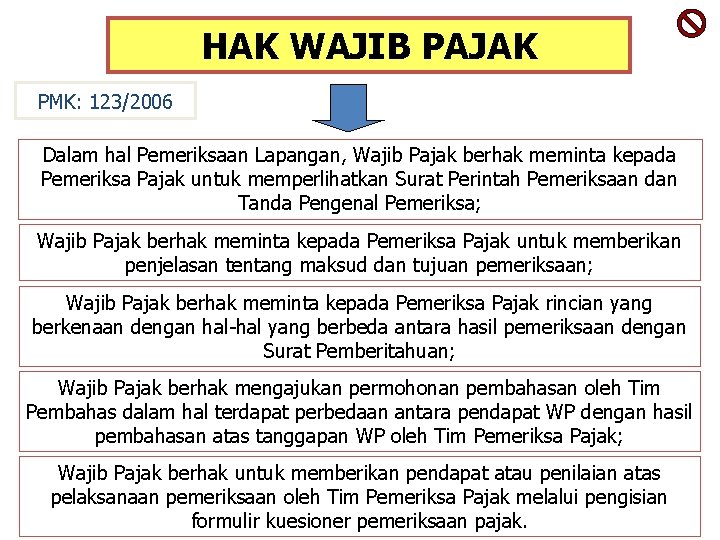
HAK WAJIB PAJAK PMK: 123/2006 Dalam hal Pemeriksaan Lapangan, Wajib Pajak berhak meminta kepada Pemeriksa Pajak untuk memperlihatkan Surat Perintah Pemeriksaan dan Tanda Pengenal Pemeriksa; Wajib Pajak berhak meminta kepada Pemeriksa Pajak untuk memberikan penjelasan tentang maksud dan tujuan pemeriksaan; Wajib Pajak berhak meminta kepada Pemeriksa Pajak rincian yang berkenaan dengan hal-hal yang berbeda antara hasil pemeriksaan dengan Surat Pemberitahuan; Wajib Pajak berhak mengajukan permohonan pembahasan oleh Tim Pembahas dalam hal terdapat perbedaan antara pendapat WP dengan hasil pembahasan atas tanggapan WP oleh Tim Pemeriksa Pajak; Wajib Pajak berhak untuk memberikan pendapat atau penilaian atas pelaksanaan pemeriksaan oleh Tim Pemeriksa Pajak melalui pengisian formulir kuesioner pemeriksaan pajak.
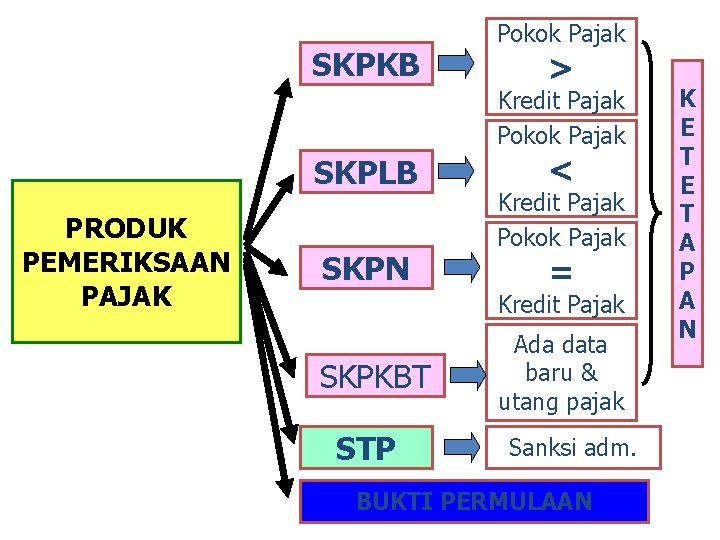
SKPKB Pokok Pajak > Kredit Pajak Pokok Pajak SKPLB PRODUK PEMERIKSAAN PAJAK SKPN < Kredit Pajak Pokok Pajak = Kredit Pajak SKPKBT STP Ada data baru & utang pajak Sanksi adm. BUKTI PERMULAAN K E T A P A N
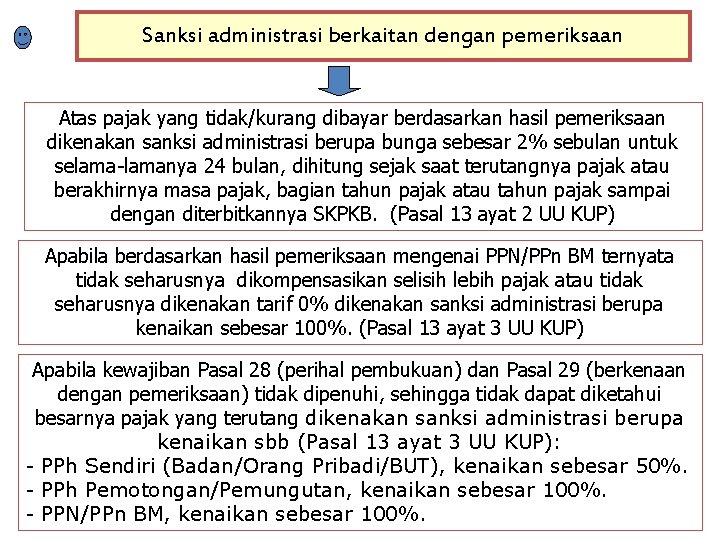
Sanksi administrasi berkaitan dengan pemeriksaan Atas pajak yang tidak/kurang dibayar berdasarkan hasil pemeriksaan dikenakan sanksi administrasi berupa bunga sebesar 2% sebulan untuk selama-lamanya 24 bulan, dihitung sejak saat terutangnya pajak atau berakhirnya masa pajak, bagian tahun pajak atau tahun pajak sampai dengan diterbitkannya SKPKB. (Pasal 13 ayat 2 UU KUP) Apabila berdasarkan hasil pemeriksaan mengenai PPN/PPn BM ternyata tidak seharusnya dikompensasikan selisih lebih pajak atau tidak seharusnya dikenakan tarif 0% dikenakan sanksi administrasi berupa kenaikan sebesar 100%. (Pasal 13 ayat 3 UU KUP) Apabila kewajiban Pasal 28 (perihal pembukuan) dan Pasal 29 (berkenaan dengan pemeriksaan) tidak dipenuhi, sehingga tidak dapat diketahui besarnya pajak yang terutang dikenakan sanksi administrasi berupa kenaikan sbb (Pasal 13 ayat 3 UU KUP): - PPh Sendiri (Badan/Orang Pribadi/BUT), kenaikan sebesar 50%. - PPh Pemotongan/Pemungutan, kenaikan sebesar 100%. - PPN/PPn BM, kenaikan sebesar 100%.
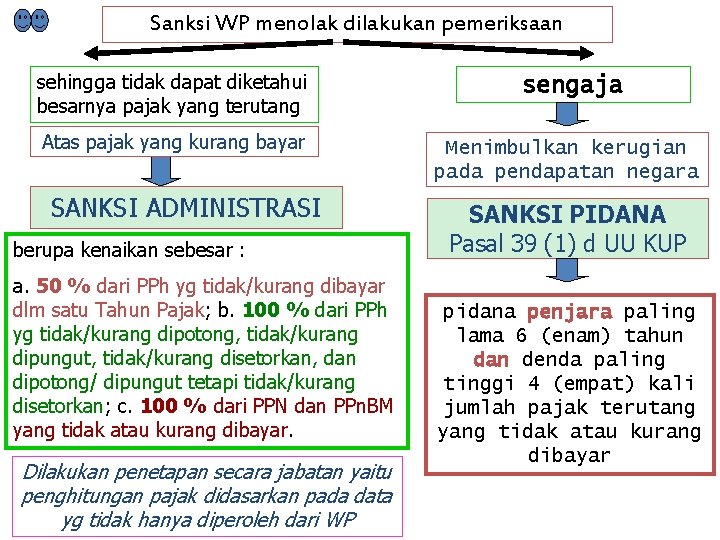
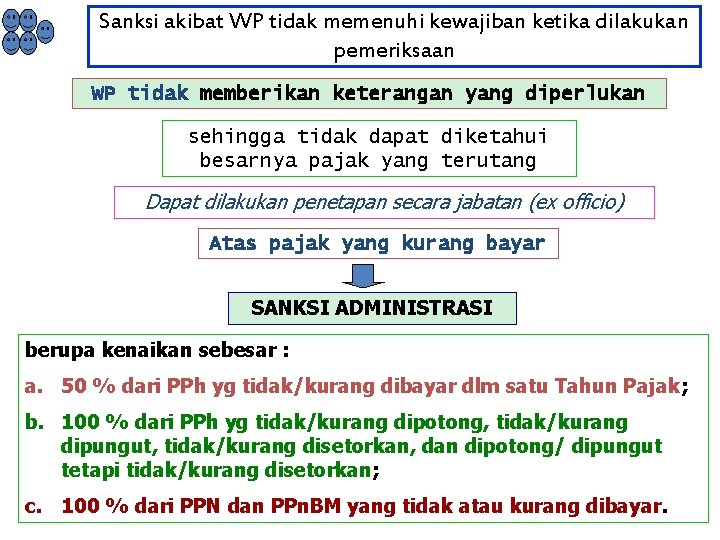
Sanksi WP menolak dilakukan pemeriksaan sehingga tidak dapat diketahui besarnya pajak yang terutang Atas pajak yang kurang bayar SANKSI ADMINISTRASI berupa kenaikan sebesar : a. 50 % dari PPh yg tidak/kurang dibayar dlm satu Tahun Pajak; b. 100 % dari PPh yg tidak/kurang dipotong, tidak/kurang dipungut, tidak/kurang disetorkan, dan dipotong/ dipungut tetapi tidak/kurang disetorkan; c. 100 % dari PPN dan PPn. BM yang tidak atau kurang dibayar. Dilakukan penetapan secara jabatan yaitu penghitungan pajak didasarkan pada data yg tidak hanya diperoleh dari WP sengaja Menimbulkan kerugian pada pendapatan negara SANKSI PIDANA Pasal 39 (1) d UU KUP pidana penjara paling lama 6 (enam) tahun dan denda paling tinggi 4 (empat) kali jumlah pajak terutang yang tidak atau kurang dibayar
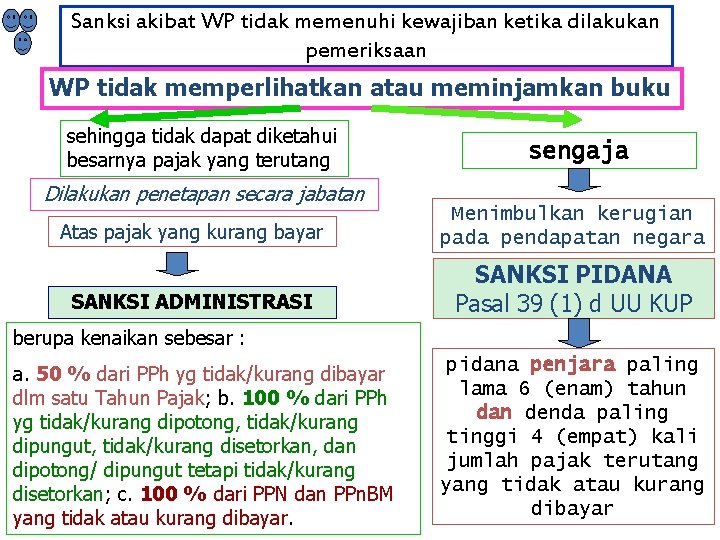
Sanksi akibat WP tidak memenuhi kewajiban ketika dilakukan pemeriksaan WP tidak memperlihatkan atau meminjamkan buku sehingga tidak dapat diketahui besarnya pajak yang terutang Dilakukan penetapan secara jabatan sengaja Atas pajak yang kurang bayar Menimbulkan kerugian pada pendapatan negara SANKSI ADMINISTRASI SANKSI PIDANA Pasal 39 (1) d UU KUP berupa kenaikan sebesar : a. 50 % dari PPh yg tidak/kurang dibayar dlm satu Tahun Pajak; b. 100 % dari PPh yg tidak/kurang dipotong, tidak/kurang dipungut, tidak/kurang disetorkan, dan dipotong/ dipungut tetapi tidak/kurang disetorkan; c. 100 % dari PPN dan PPn. BM yang tidak atau kurang dibayar. pidana penjara paling lama 6 (enam) tahun dan denda paling tinggi 4 (empat) kali jumlah pajak terutang yang tidak atau kurang dibayar
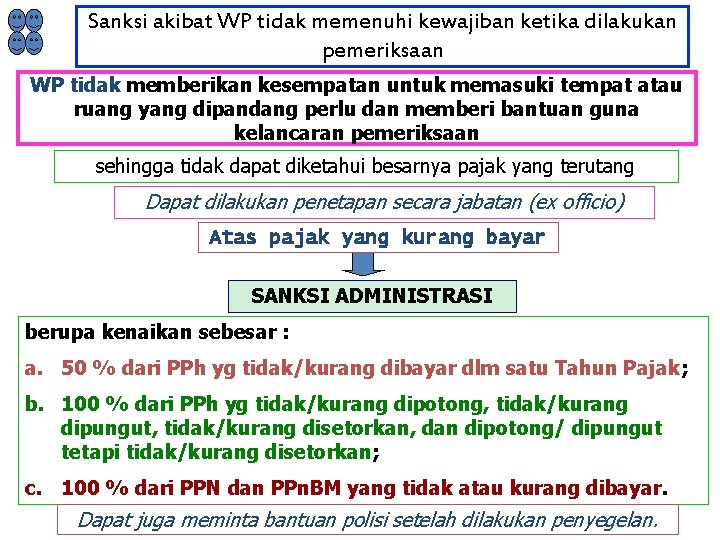
Sanksi akibat WP tidak memenuhi kewajiban ketika dilakukan pemeriksaan WP tidak memberikan kesempatan untuk memasuki tempat atau ruang yang dipandang perlu dan memberi bantuan guna kelancaran pemeriksaan sehingga tidak dapat diketahui besarnya pajak yang terutang Dapat dilakukan penetapan secara jabatan (ex officio) Atas pajak yang kurang bayar SANKSI ADMINISTRASI berupa kenaikan sebesar : a. 50 % dari PPh yg tidak/kurang dibayar dlm satu Tahun Pajak; b. 100 % dari PPh yg tidak/kurang dipotong, tidak/kurang dipungut, tidak/kurang disetorkan, dan dipotong/ dipungut tetapi tidak/kurang disetorkan; c. 100 % dari PPN dan PPn. BM yang tidak atau kurang dibayar. Dapat juga meminta bantuan polisi setelah dilakukan penyegelan.
Sanksi akibat WP tidak memenuhi kewajiban ketika dilakukan pemeriksaan WP tidak memberikan keterangan yang diperlukan sehingga tidak dapat diketahui besarnya pajak yang terutang Dapat dilakukan penetapan secara jabatan (ex officio) Atas pajak yang kurang bayar SANKSI ADMINISTRASI berupa kenaikan sebesar : a. 50 % dari PPh yg tidak/kurang dibayar dlm satu Tahun Pajak; b. 100 % dari PPh yg tidak/kurang dipotong, tidak/kurang dipungut, tidak/kurang disetorkan, dan dipotong/ dipungut tetapi tidak/kurang disetorkan; c. 100 % dari PPN dan PPn. BM yang tidak atau kurang dibayar.
Selasa, 5 April 2011
VI PENETAPAN DAN KETETAPAN
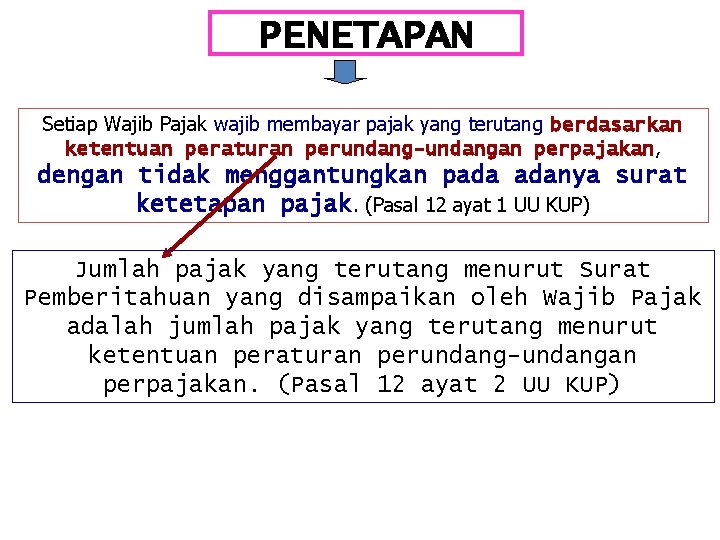
PENETAPAN Setiap Wajib Pajak wajib membayar pajak yang terutang berdasarkan ketentuan peraturan perundang-undangan perpajakan, dengan tidak menggantungkan pada adanya surat ketetapan pajak. (Pasal 12 ayat 1 UU KUP) Jumlah pajak yang terutang menurut Surat Pemberitahuan yang disampaikan oleh Wajib Pajak adalah jumlah pajak yang terutang menurut ketentuan peraturan perundang-undangan perpajakan. (Pasal 12 ayat 2 UU KUP)
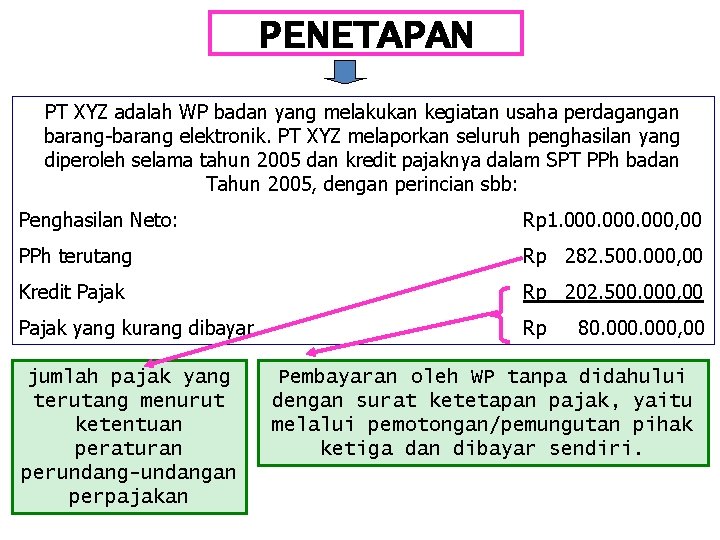
PENETAPAN PT XYZ adalah WP badan yang melakukan kegiatan usaha perdagangan barang-barang elektronik. PT XYZ melaporkan seluruh penghasilan yang diperoleh selama tahun 2005 dan kredit pajaknya dalam SPT PPh badan Tahun 2005, dengan perincian sbb: Penghasilan Neto: Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak Rp 202. 500. 000, 00 Pajak yang kurang dibayar Rp jumlah pajak yang terutang menurut ketentuan peraturan perundang-undangan perpajakan 80. 000, 00 Pembayaran oleh WP tanpa didahului dengan surat ketetapan pajak, yaitu melalui pemotongan/pemungutan pihak ketiga dan dibayar sendiri.
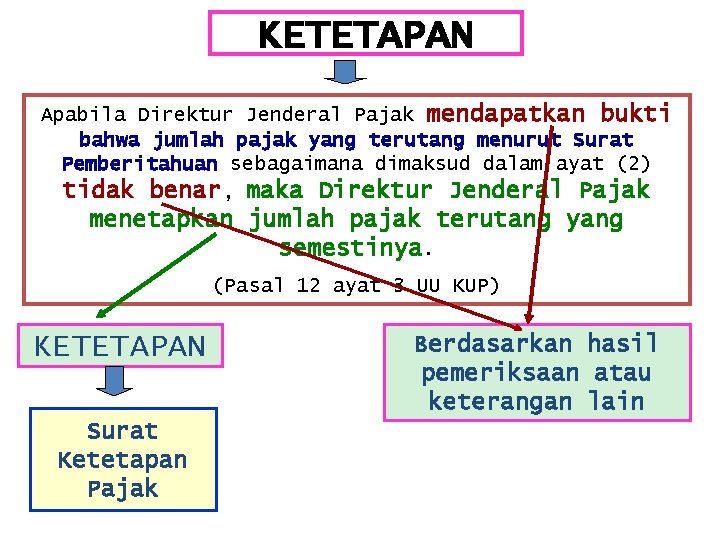
KETETAPAN Apabila Direktur Jenderal Pajak mendapatkan bukti bahwa jumlah pajak yang terutang menurut Surat Pemberitahuan sebagaimana dimaksud dalam ayat (2) tidak benar, maka Direktur Jenderal Pajak menetapkan jumlah pajak terutang yang semestinya. (Pasal 12 ayat 3 UU KUP) KETETAPAN Surat Ketetapan Pajak Berdasarkan hasil pemeriksaan atau keterangan lain
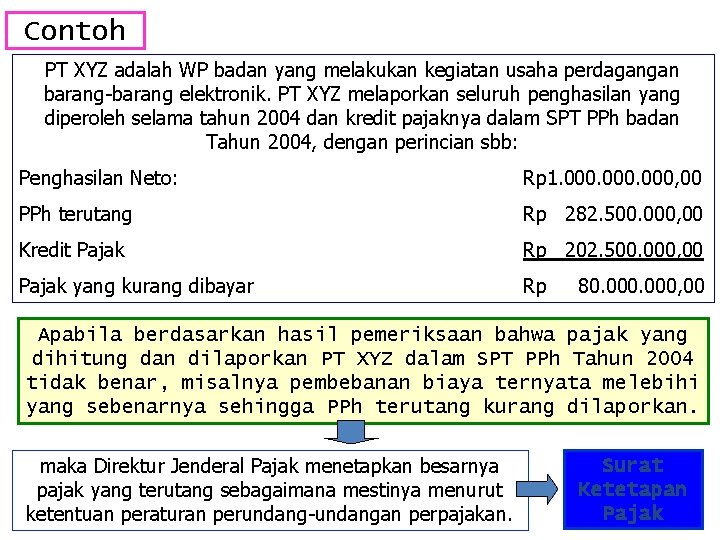
Contoh PT XYZ adalah WP badan yang melakukan kegiatan usaha perdagangan barang-barang elektronik. PT XYZ melaporkan seluruh penghasilan yang diperoleh selama tahun 2004 dan kredit pajaknya dalam SPT PPh badan Tahun 2004, dengan perincian sbb: Penghasilan Neto: Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak Rp 202. 500. 000, 00 Pajak yang kurang dibayar Rp 80. 000, 00 Apabila berdasarkan hasil pemeriksaan bahwa pajak yang dihitung dan dilaporkan PT XYZ dalam SPT PPh Tahun 2004 tidak benar, misalnya pembebanan biaya ternyata melebihi yang sebenarnya sehingga PPh terutang kurang dilaporkan. maka Direktur Jenderal Pajak menetapkan besarnya pajak yang terutang sebagaimana mestinya menurut ketentuan peraturan perundang-undangan perpajakan. Surat Ketetapan Pajak
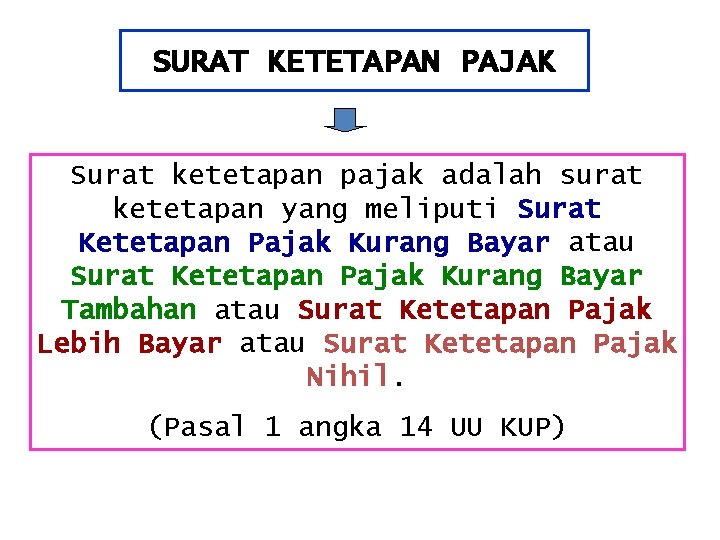
SURAT KETETAPAN PAJAK Surat ketetapan pajak adalah surat ketetapan yang meliputi Surat Ketetapan Pajak Kurang Bayar atau Surat Ketetapan Pajak Kurang Bayar Tambahan atau Surat Ketetapan Pajak Lebih Bayar atau Surat Ketetapan Pajak Nihil. (Pasal 1 angka 14 UU KUP)
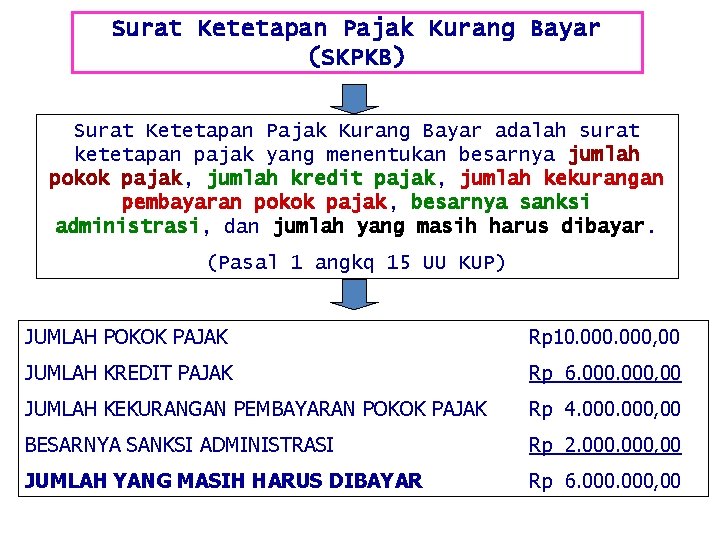
Surat Ketetapan Pajak Kurang Bayar (SKPKB) Surat Ketetapan Pajak Kurang Bayar adalah surat ketetapan pajak yang menentukan besarnya jumlah pokok pajak, jumlah kredit pajak, jumlah kekurangan pembayaran pokok pajak, besarnya sanksi administrasi, dan jumlah yang masih harus dibayar. (Pasal 1 angkq 15 UU KUP) JUMLAH POKOK PAJAK Rp 10. 000, 00 JUMLAH KREDIT PAJAK Rp 6. 000, 00 JUMLAH KEKURANGAN PEMBAYARAN POKOK PAJAK Rp 4. 000, 00 BESARNYA SANKSI ADMINISTRASI Rp 2. 000, 00 JUMLAH YANG MASIH HARUS DIBAYAR Rp 6. 000, 00
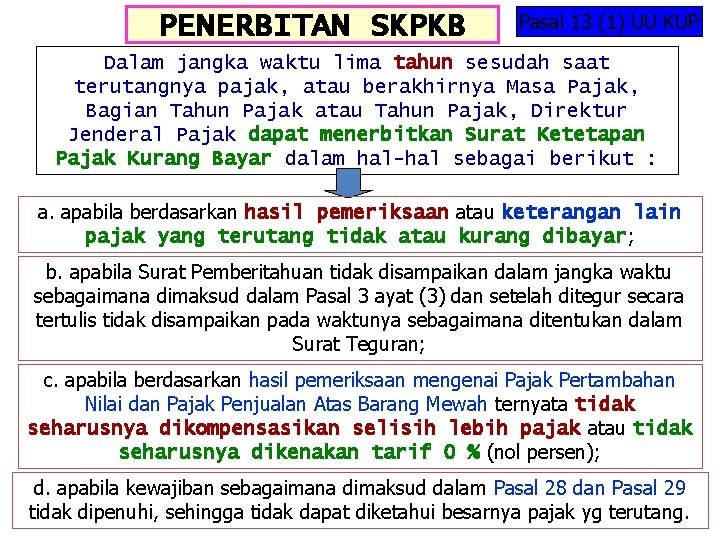
PENERBITAN SKPKB Pasal 13 (1) UU KUP Dalam jangka waktu lima tahun sesudah saat terutangnya pajak, atau berakhirnya Masa Pajak, Bagian Tahun Pajak atau Tahun Pajak, Direktur Jenderal Pajak dapat menerbitkan Surat Ketetapan Pajak Kurang Bayar dalam hal-hal sebagai berikut : a. apabila berdasarkan hasil pemeriksaan atau keterangan lain pajak yang terutang tidak atau kurang dibayar; b. apabila Surat Pemberitahuan tidak disampaikan dalam jangka waktu sebagaimana dimaksud dalam Pasal 3 ayat (3) dan setelah ditegur secara tertulis tidak disampaikan pada waktunya sebagaimana ditentukan dalam Surat Teguran; c. apabila berdasarkan hasil pemeriksaan mengenai Pajak Pertambahan Nilai dan Pajak Penjualan Atas Barang Mewah ternyata tidak seharusnya dikompensasikan selisih lebih pajak atau tidak seharusnya dikenakan tarif 0 % (nol persen); d. apabila kewajiban sebagaimana dimaksud dalam Pasal 28 dan Pasal 29 tidak dipenuhi, sehingga tidak dapat diketahui besarnya pajak yg terutang.
e. Apabila kepada wajib pajak diterbitkan Nomor Pokok Wajib Pajak dan/atau dikukuhkan sebagai Pengusaha Kena Pajak secara jabatan sebagaimana dimaksud dalam Pasal 2 ayat (4 a)
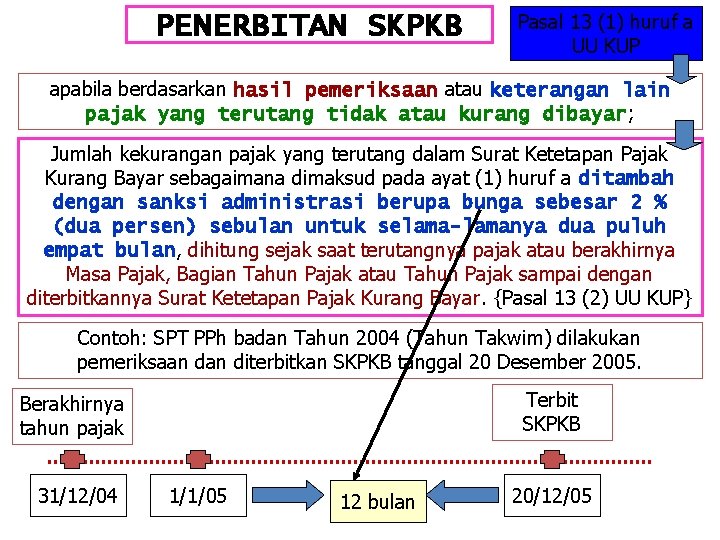
PENERBITAN SKPKB Pasal 13 (1) huruf a UU KUP apabila berdasarkan hasil pemeriksaan atau keterangan lain pajak yang terutang tidak atau kurang dibayar; Jumlah kekurangan pajak yang terutang dalam Surat Ketetapan Pajak Kurang Bayar sebagaimana dimaksud pada ayat (1) huruf a ditambah dengan sanksi administrasi berupa bunga sebesar 2 % (dua persen) sebulan untuk selama-lamanya dua puluh empat bulan, dihitung sejak saat terutangnya pajak atau berakhirnya Masa Pajak, Bagian Tahun Pajak atau Tahun Pajak sampai dengan diterbitkannya Surat Ketetapan Pajak Kurang Bayar. {Pasal 13 (2) UU KUP} Contoh: SPT PPh badan Tahun 2004 (Tahun Takwim) dilakukan pemeriksaan diterbitkan SKPKB tanggal 20 Desember 2005. Terbit SKPKB Berakhirnya tahun pajak 31/12/04 1/1/05 12 bulan 20/12/05
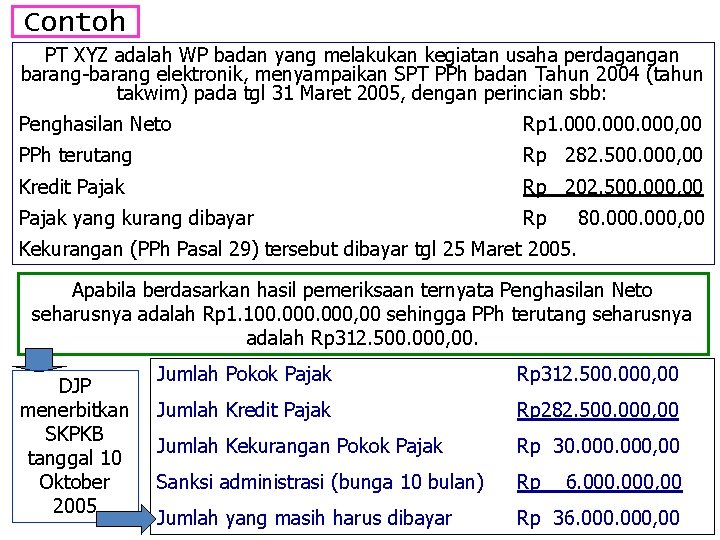
Contoh PT XYZ adalah WP badan yang melakukan kegiatan usaha perdagangan barang-barang elektronik, menyampaikan SPT PPh badan Tahun 2004 (tahun takwim) pada tgl 31 Maret 2005, dengan perincian sbb: Penghasilan Neto Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak Rp 202. 500. 000, 00 Pajak yang kurang dibayar Rp 80. 000, 00 Kekurangan (PPh Pasal 29) tersebut dibayar tgl 25 Maret 2005. Apabila berdasarkan hasil pemeriksaan ternyata Penghasilan Neto seharusnya adalah Rp 1. 100. 000, 00 sehingga PPh terutang seharusnya adalah Rp 312. 500. 000, 00. DJP menerbitkan SKPKB tanggal 10 Oktober 2005 Jumlah Pokok Pajak Rp 312. 500. 000, 00 Jumlah Kredit Pajak Rp 282. 500. 000, 00 Jumlah Kekurangan Pokok Pajak Rp 30. 000, 00 Sanksi administrasi (bunga 10 bulan) Rp Jumlah yang masih harus dibayar Rp 36. 000, 00
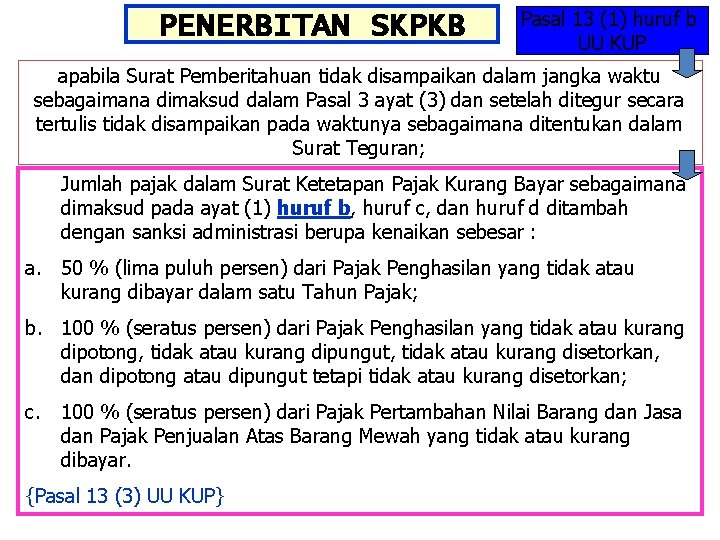
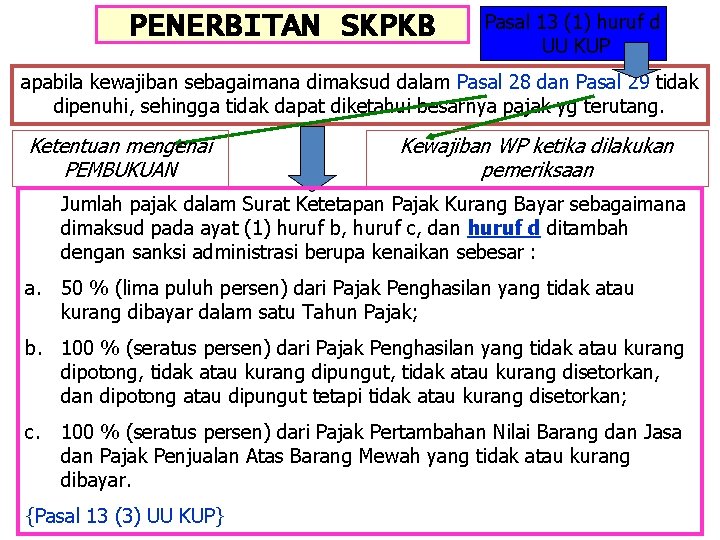
PENERBITAN SKPKB Pasal 13 (1) huruf b UU KUP apabila Surat Pemberitahuan tidak disampaikan dalam jangka waktu sebagaimana dimaksud dalam Pasal 3 ayat (3) dan setelah ditegur secara tertulis tidak disampaikan pada waktunya sebagaimana ditentukan dalam Surat Teguran; Jumlah pajak dalam Surat Ketetapan Pajak Kurang Bayar sebagaimana dimaksud pada ayat (1) huruf b, huruf c, dan huruf d ditambah dengan sanksi administrasi berupa kenaikan sebesar : a. 50 % (lima puluh persen) dari Pajak Penghasilan yang tidak atau kurang dibayar dalam satu Tahun Pajak; b. 100 % (seratus persen) dari Pajak Penghasilan yang tidak atau kurang dipotong, tidak atau kurang dipungut, tidak atau kurang disetorkan, dan dipotong atau dipungut tetapi tidak atau kurang disetorkan; c. 100 % (seratus persen) dari Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan Atas Barang Mewah yang tidak atau kurang dibayar. {Pasal 13 (3) UU KUP}
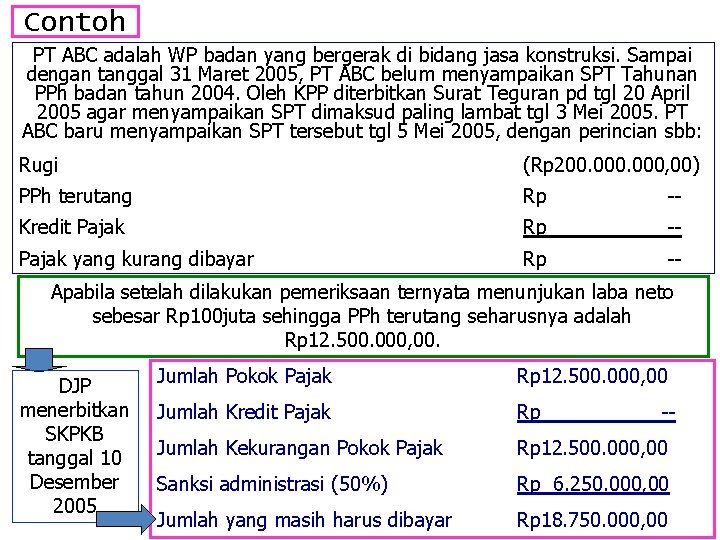
Contoh PT ABC adalah WP badan yang bergerak di bidang jasa konstruksi. Sampai dengan tanggal 31 Maret 2005, PT ABC belum menyampaikan SPT Tahunan PPh badan tahun 2004. Oleh KPP diterbitkan Surat Teguran pd tgl 20 April 2005 agar menyampaikan SPT dimaksud paling lambat tgl 3 Mei 2005. PT ABC baru menyampaikan SPT tersebut tgl 5 Mei 2005, dengan perincian sbb: Rugi (Rp 200. 000, 00) PPh terutang Rp -- Kredit Pajak Rp -- Pajak yang kurang dibayar Rp -- Apabila setelah dilakukan pemeriksaan ternyata menunjukan laba neto sebesar Rp 100 juta sehingga PPh terutang seharusnya adalah Rp 12. 500. 000, 00. DJP menerbitkan SKPKB tanggal 10 Desember 2005 Jumlah Pokok Pajak Rp 12. 500. 000, 00 Jumlah Kredit Pajak Rp Jumlah Kekurangan Pokok Pajak Rp 12. 500. 000, 00 Sanksi administrasi (50%) Rp 6. 250. 000, 00 Jumlah yang masih harus dibayar Rp 18. 750. 000, 00 --
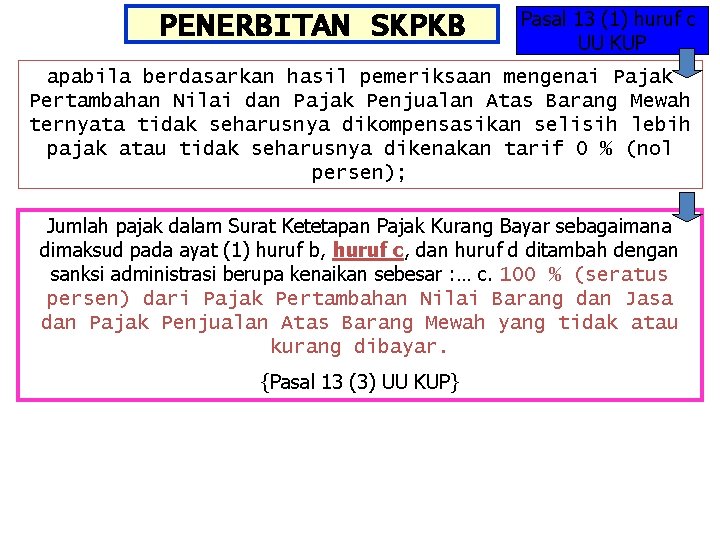
PENERBITAN SKPKB Pasal 13 (1) huruf c UU KUP apabila berdasarkan hasil pemeriksaan mengenai Pajak Pertambahan Nilai dan Pajak Penjualan Atas Barang Mewah ternyata tidak seharusnya dikompensasikan selisih lebih pajak atau tidak seharusnya dikenakan tarif 0 % (nol persen); Jumlah pajak dalam Surat Ketetapan Pajak Kurang Bayar sebagaimana dimaksud pada ayat (1) huruf b, huruf c, dan huruf d ditambah dengan sanksi administrasi berupa kenaikan sebesar : … c. 100 % (seratus persen) dari Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan Atas Barang Mewah yang tidak atau kurang dibayar. {Pasal 13 (3) UU KUP}
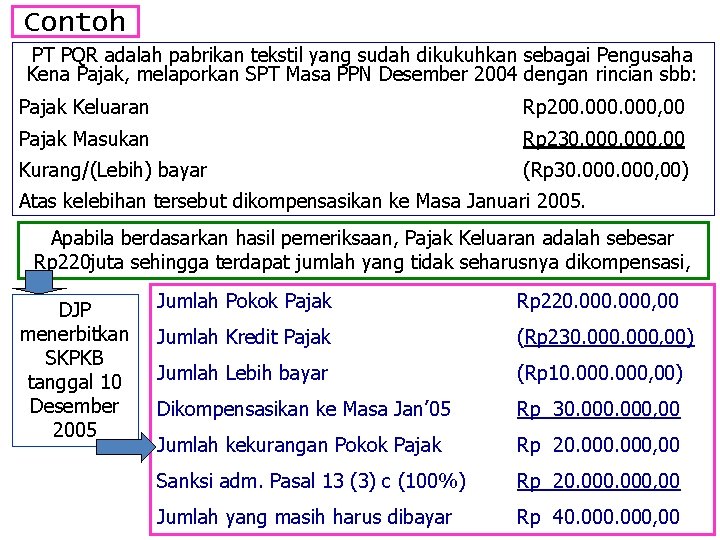
Contoh PT PQR adalah pabrikan tekstil yang sudah dikukuhkan sebagai Pengusaha Kena Pajak, melaporkan SPT Masa PPN Desember 2004 dengan rincian sbb: Pajak Keluaran Rp 200. 000, 00 Pajak Masukan Rp 230. 000, 00 Kurang/(Lebih) bayar (Rp 30. 000, 00) Atas kelebihan tersebut dikompensasikan ke Masa Januari 2005. Apabila berdasarkan hasil pemeriksaan, Pajak Keluaran adalah sebesar Rp 220 juta sehingga terdapat jumlah yang tidak seharusnya dikompensasi, DJP menerbitkan SKPKB tanggal 10 Desember 2005 Jumlah Pokok Pajak Rp 220. 000, 00 Jumlah Kredit Pajak (Rp 230. 000, 00) Jumlah Lebih bayar (Rp 10. 000, 00) Dikompensasikan ke Masa Jan’ 05 Rp 30. 000, 00 Jumlah kekurangan Pokok Pajak Rp 20. 000, 00 Sanksi adm. Pasal 13 (3) c (100%) Rp 20. 000, 00 Jumlah yang masih harus dibayar Rp 40. 000, 00
PENERBITAN SKPKB Pasal 13 (1) huruf d UU KUP apabila kewajiban sebagaimana dimaksud dalam Pasal 28 dan Pasal 29 tidak dipenuhi, sehingga tidak dapat diketahui besarnya pajak yg terutang. Ketentuan mengenai PEMBUKUAN Kewajiban WP ketika dilakukan pemeriksaan Jumlah pajak dalam Surat Ketetapan Pajak Kurang Bayar sebagaimana dimaksud pada ayat (1) huruf b, huruf c, dan huruf d ditambah dengan sanksi administrasi berupa kenaikan sebesar : a. 50 % (lima puluh persen) dari Pajak Penghasilan yang tidak atau kurang dibayar dalam satu Tahun Pajak; b. 100 % (seratus persen) dari Pajak Penghasilan yang tidak atau kurang dipotong, tidak atau kurang dipungut, tidak atau kurang disetorkan, dan dipotong atau dipungut tetapi tidak atau kurang disetorkan; c. 100 % (seratus persen) dari Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan Atas Barang Mewah yang tidak atau kurang dibayar. {Pasal 13 (3) UU KUP}
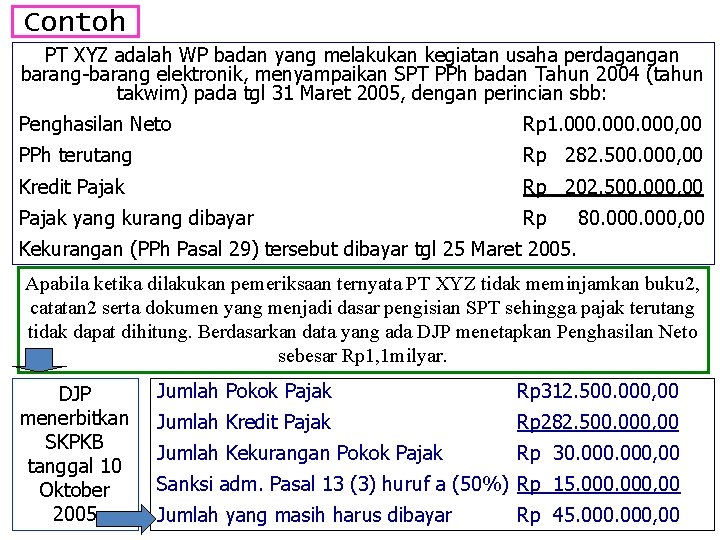
Contoh PT XYZ adalah WP badan yang melakukan kegiatan usaha perdagangan barang-barang elektronik, menyampaikan SPT PPh badan Tahun 2004 (tahun takwim) pada tgl 31 Maret 2005, dengan perincian sbb: Penghasilan Neto Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak Rp 202. 500. 000, 00 Pajak yang kurang dibayar Rp 80. 000, 00 Kekurangan (PPh Pasal 29) tersebut dibayar tgl 25 Maret 2005. Apabila ketika dilakukan pemeriksaan ternyata PT XYZ tidak meminjamkan buku 2, catatan 2 serta dokumen yang menjadi dasar pengisian SPT sehingga pajak terutang tidak dapat dihitung. Berdasarkan data yang ada DJP menetapkan Penghasilan Neto sebesar Rp 1, 1 milyar. DJP menerbitkan SKPKB tanggal 10 Oktober 2005 Jumlah Pokok Pajak Rp 312. 500. 000, 00 Jumlah Kredit Pajak Rp 282. 500. 000, 00 Jumlah Kekurangan Pokok Pajak Rp 30. 000, 00 Sanksi adm. Pasal 13 (3) huruf a (50%) Rp 15. 000, 00 Jumlah yang masih harus dibayar Rp 45. 000, 00
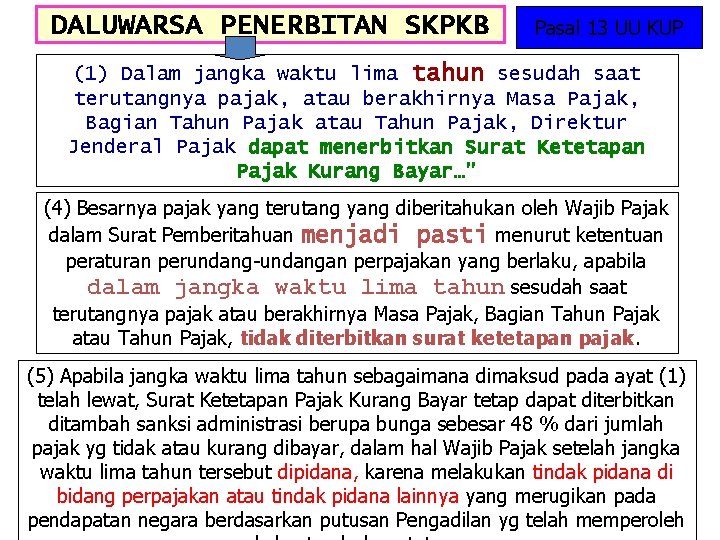
DALUWARSA PENERBITAN SKPKB Pasal 13 UU KUP (1) Dalam jangka waktu lima tahun sesudah saat terutangnya pajak, atau berakhirnya Masa Pajak, Bagian Tahun Pajak atau Tahun Pajak, Direktur Jenderal Pajak dapat menerbitkan Surat Ketetapan Pajak Kurang Bayar…” (4) Besarnya pajak yang terutang yang diberitahukan oleh Wajib Pajak dalam Surat Pemberitahuan menjadi pasti menurut ketentuan peraturan perundang-undangan perpajakan yang berlaku, apabila dalam jangka waktu lima tahun sesudah saat terutangnya pajak atau berakhirnya Masa Pajak, Bagian Tahun Pajak atau Tahun Pajak, tidak diterbitkan surat ketetapan pajak. (5) Apabila jangka waktu lima tahun sebagaimana dimaksud pada ayat (1) telah lewat, Surat Ketetapan Pajak Kurang Bayar tetap dapat diterbitkan ditambah sanksi administrasi berupa bunga sebesar 48 % dari jumlah pajak yg tidak atau kurang dibayar, dalam hal Wajib Pajak setelah jangka waktu lima tahun tersebut dipidana, karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya yang merugikan pada pendapatan negara berdasarkan putusan Pengadilan yg telah memperoleh
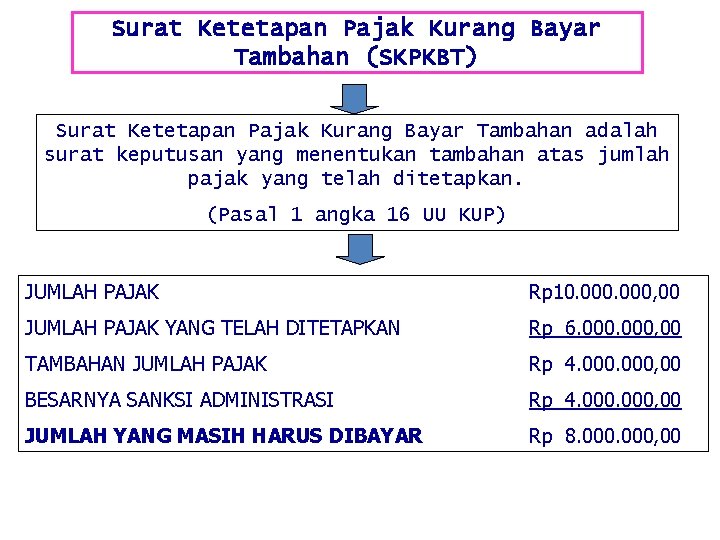
Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT) Surat Ketetapan Pajak Kurang Bayar Tambahan adalah surat keputusan yang menentukan tambahan atas jumlah pajak yang telah ditetapkan. (Pasal 1 angka 16 UU KUP) JUMLAH PAJAK Rp 10. 000, 00 JUMLAH PAJAK YANG TELAH DITETAPKAN Rp 6. 000, 00 TAMBAHAN JUMLAH PAJAK Rp 4. 000, 00 BESARNYA SANKSI ADMINISTRASI Rp 4. 000, 00 JUMLAH YANG MASIH HARUS DIBAYAR Rp 8. 000, 00
PENERBITAN SKPKBT Pasal 15 UU KUP Direktur Jenderal Pajak dapat menerbitkan Surat Ketetapan Pajak Kurang Bayar Tambahan dalam jangka waktu 5 (lima) tahun sesudah saat pajak terutang, berakhirnya Masa Pajak, Bagian Tahun Pajak atau Tahun Pajak, apabila ditemukan -data baru dan atau -data yang semula belum terungkap yang mengakibatkan penambahan jumlah pajak yang terutang.
DATA BARU Yang dimaksud dengan data baru adalah data atau keterangan mengenai segala sesuatu yang diperlukan untuk menghitung besarnya jumlah pajak yang terutang oleh Wajib Pajak belum diberitahukan pada waktu penetapan semula, baik dalam Surat Pemberitahuan dan lampiran-lampirannya maupun dalam pembukuan perusahaan yang diserahkan pada waktu pemeriksaan. (Penjelasan Pasal 15 UU KUP)
Data yang semula belum terungkap (Penjelasan Pasal 15 UU KUP) yang dimaksud dengan data yang semula belum terungkap adalah data atau keterangan lain mengenai segala sesuatu yang diperlukan untuk menghitung besarnya jumlah pajak yang terutang, yang : a. tidak diungkapkan oleh Wajib Pajak dalam Surat Pemberitahuan beserta lampirannya (termasuk laporan keuangan); dan atau b. pada waktu pemeriksaan untuk penetapan semula Wajib Pajak tidak mengungkapkan data dan atau memberikan keterangan lain secara benar, lengkap, dan terinci sehingga tidak memungkinkan fiskus dapat menerapkan ketentuan peraturan perundang-undangan perpajakan dengan benar dalam menghitung jumlah pajak yang terutang. Walaupun WP telah memberitahukan dalam Surat Pemberitahuan atau mengungkapkan pada waktu pemeriksaan, akan tetapi apabila memberitahukannya atau mengungkapkannya dengan cara sedemikian rupa sehingga membuat fiskus tidak mungkin menghitung besarnya jumlah pajak yang terutang secara benar sehingga jumlah pajak yang terutang ditetapkan kurang dari yang seharusnya, maka hal tersebut termasuk dalam pengertian data yang semula belum terungkap.
Data yang semula belum terungkap misalnya Dalam Surat Pemberitahuan dan atau laporan keuangan tertulis adanya biaya iklan Rp 10. 000, 00 sedangkan sesungguhnya biaya tersebut terdiri dari Rp 5. 000, 00 biaya iklan di media masa dan Rp 5. 000, 00 sisanya adalah sumbangan atau hadiah. Apabila pada saat penetapan semula Wajib Pajak tidak mengungkapkan perincian tersebut sehingga fiskus tidak melakukan koreksi atas pengeluaran berupa sumbangan atau hadiah, sehingga pajak yang terutang tidak dapat dihitung secara benar, maka data mengenai pengeluaran berupa sumbangan atau hadiah tersebut adalah tergolong data yang semula belum terungkap.
Data yang semula belum terungkap misalnya Dalam Surat Pemberitahuan dan atau laporan keuangan disebutkan pengelompokan harta tetap yang disusutkan tanpa disertai dengan perincian harta pada setiap kelompok yang dimaksud, demikian pula pada saat pemeriksaan untuk penetapan semula Wajib Pajak tidak mengungkapkan perincian tersebut, sehingga fiskus tidak dapat meneliti kebenaran pengelompokan dimaksud. Dalam pengelompokan tersebut sesungguhnya terdapat kesalahan, misalnya harta yang seharusnya termasuk dalam kelompok harta berwujud bukan bangunan kelompok 3 namun dikelompokkan ke dalam kelompok 2. Oleh karena pada saat penetapan semula Wajib Pajak tidak mengungkapkan perincian yang dimaksud maka tidak dilakukan koreksi atas kesalahan pengelompokan harta tersebut, dan sebagai akibatnya pajak yang terutang tidak dapat dihitung secara benar. Apabila kemudian diketahui adanya kesalahan, maka data pengelompokan harta tersebut adalah data yang semula belum terungkap.
Data yang semula belum terungkap misalnya Pengusaha Kena Pajak melakukan pembelian sejumlah barang dari Pengusaha Kena Pajak lain dan atas pembelian tersebut oleh Pengusaha Kena Pajak penjual diterbitkan Faktur Pajak. Barang-barang tersebut sebagian digunakan untuk kegiatan yang mempunyai hubungan langsung dengan kegiatan usahanya dan sebagian yang lain tidak mempunyai hubungan langsung. Seluruh Faktur Pajak tersebut dikreditkan sebagai Pajak Masukan oleh Pengusaha Kena Pajak pembeli. Apabila pada saat penetapan semula Pengusaha Kena Pajak tidak mengungkapkan perincian penggunaan barang tersebut dengan benar sehingga tidak dilakukan koreksi atas pengkreditan Pajak Masukan tersebut, dan sebagai akibatnya PPN yang terutang tidak dapat dihitung secara benar, maka apabila kemudian diketahui adanya data atau keterangan tentang kesalahan mengkreditkan Pajak Masukan yang tidak mempunyai hubungan langsung dengan kegiatan usaha dimaksud, data atau keterangan tersebut merupakan data yang semula belum terungkap.
PENERBITAN SKPKBT Pasal 15 UU KUP (2) Jumlah kekurangan pajak yang terutang dalam Surat Ketetapan Pajak Kurang Bayar Tambahan, ditambah dengan sanksi administrasi berupa kenaikan sebesar 100% (seratus persen) dari jumlah kekurangan pajak tersebut. Kenaikan sebagaimana dimaksud dalam ayat (2) tidak dikenakan apabila Surat Ketetapan Pajak Kurang Bayar Tambahan itu diterbitkan berdasarkan keterangan tertulis dari Wajib Pajak atas kehendak sendiri, dengan syarat Direktur Jenderal Pajak belum mulai melakukan tindakan pemeriksaan.
Contoh Terhadap SPT PPh Pasal 23 Masa Desember 2004 a/n PT FGH telah dilakukan pemeriksaan diterbitkan SKPKB tanggal 10 Oktober 2005 dengan perincian sbb: Jumlah Pokok Pajak Rp 100. 000, 00 Jumlah Kredit Pajak Rp 90. 000, 00 Jumlah Kekurangan Pokok Pajak Rp 10. 000, 00 Sanksi adm. bunga Pasal 13 (2) Rp Jumlah yang masih harus dibayar Rp 12. 000, 00 Pada bulan Mei 2006 ditemukan data baru berupa objek PPh Pasal 23 yang belum dipotong oleh PT FGH dan seharusnya dilaporkan dalam SPT Masa Desember 2004 dengan jumlah pokok pajak Rp 20 juta. Sehingga seharusnya jumlah pokok pajak pada Masa Des’ 04 adalah Rp 120 juta. DJP menerbitkan SKPKBT tanggal 25 Mei 2006 Jumlah Pajak Rp 120. 000, 00 Jumlah Pajak yang telah ditetapkan Rp 100. 000, 00 Tambahan Jumlah Pajak Rp 20. 000, 00 Besarnya sanksi administrasi (100%) Rp 20. 000, 00 Jumlah yang masih harus dibayar Rp 40. 000, 00
DALUWARSA PENERBITAN SKPKBT Pasal 15 UU KUP (1) Direktur Jenderal Pajak dapat menerbitkan Surat Ketetapan Pajak Kurang Bayar Tambahan dalam jangka waktu 5 (lima) tahun sesudah saat pajak terutang, berakhirnya Masa Pajak, Bagian Tahun Pajak atau Tahun Pajak, apabila ditemukan data baru dan atau data yang semula belum terungkap yang mengakibatkan penambahan jumlah pajak yang terutang. (4) Apabila jangka waktu 5 (lima) tahun sebagaimana dimaksud dalam ayat (1) telah lewat, Surat Ketetapan Pajak Kurang Bayar Tambahan tetap dapat diterbitkan ditambah sanksi administrasi berupa bunga sebesar 48% (empat puluh delapan persen) dari jumlah pajak yang tidak atau kurang dibayar, dalam hal Wajib Pajak setelah jangka waktu 5 (lima) tahun tersebut dipidana karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya yang merugikan pada pendapatan negara berdasarkan putusan Pengadilan yang telah
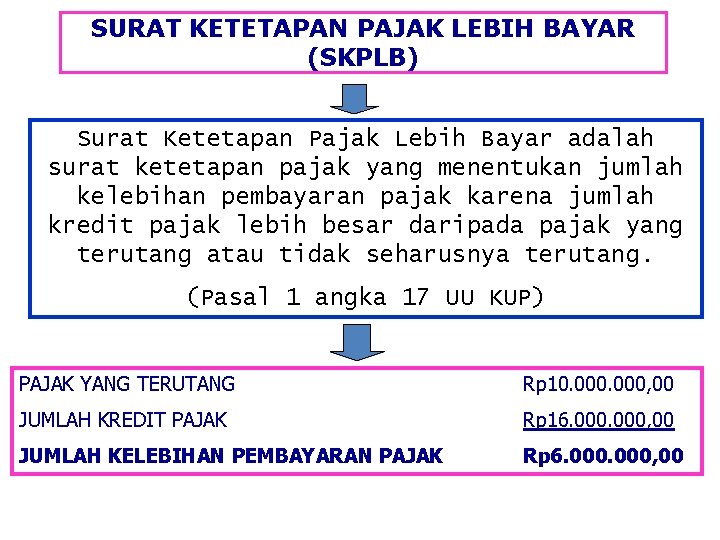
SURAT KETETAPAN PAJAK LEBIH BAYAR (SKPLB) Surat Ketetapan Pajak Lebih Bayar adalah surat ketetapan pajak yang menentukan jumlah kelebihan pembayaran pajak karena jumlah kredit pajak lebih besar daripada pajak yang terutang atau tidak seharusnya terutang. (Pasal 1 angka 17 UU KUP) PAJAK YANG TERUTANG Rp 10. 000, 00 JUMLAH KREDIT PAJAK Rp 16. 000, 00 JUMLAH KELEBIHAN PEMBAYARAN PAJAK Rp 6. 000, 00
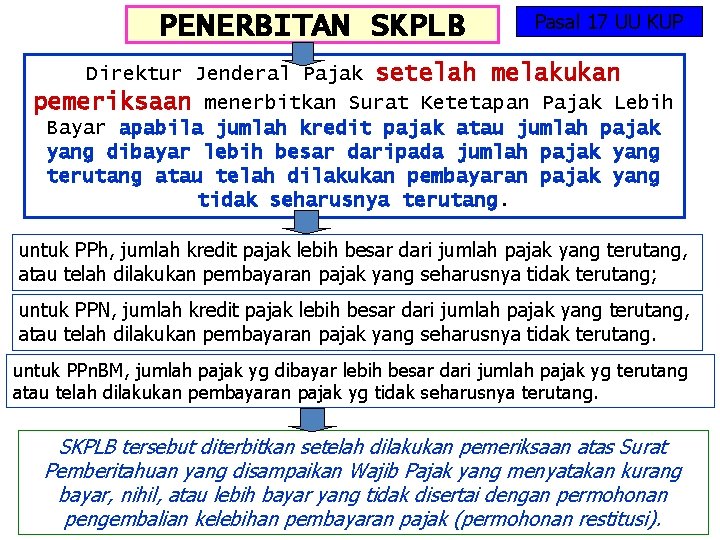
PENERBITAN SKPLB Pasal 17 UU KUP Direktur Jenderal Pajak setelah melakukan pemeriksaan menerbitkan Surat Ketetapan Pajak Lebih Bayar apabila jumlah kredit pajak atau jumlah pajak yang dibayar lebih besar daripada jumlah pajak yang terutang atau telah dilakukan pembayaran pajak yang tidak seharusnya terutang. untuk PPh, jumlah kredit pajak lebih besar dari jumlah pajak yang terutang, atau telah dilakukan pembayaran pajak yang seharusnya tidak terutang; untuk PPN, jumlah kredit pajak lebih besar dari jumlah pajak yang terutang, atau telah dilakukan pembayaran pajak yang seharusnya tidak terutang. untuk PPn. BM, jumlah pajak yg dibayar lebih besar dari jumlah pajak yg terutang atau telah dilakukan pembayaran pajak yg tidak seharusnya terutang. SKPLB tersebut diterbitkan setelah dilakukan pemeriksaan atas Surat Pemberitahuan yang disampaikan Wajib Pajak yang menyatakan kurang bayar, nihil, atau lebih bayar yang tidak disertai dengan permohonan pengembalian kelebihan pembayaran pajak (permohonan restitusi).
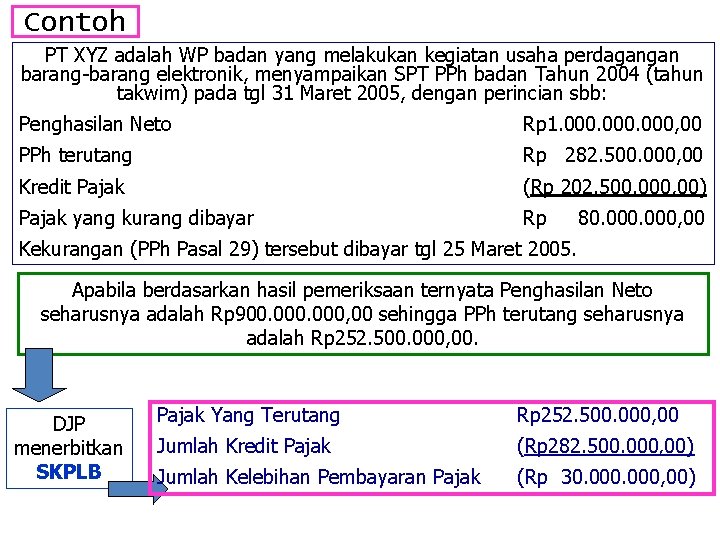
Contoh PT XYZ adalah WP badan yang melakukan kegiatan usaha perdagangan barang-barang elektronik, menyampaikan SPT PPh badan Tahun 2004 (tahun takwim) pada tgl 31 Maret 2005, dengan perincian sbb: Penghasilan Neto Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak (Rp 202. 500. 000, 00) Pajak yang kurang dibayar Rp 80. 000, 00 Kekurangan (PPh Pasal 29) tersebut dibayar tgl 25 Maret 2005. Apabila berdasarkan hasil pemeriksaan ternyata Penghasilan Neto seharusnya adalah Rp 900. 000, 00 sehingga PPh terutang seharusnya adalah Rp 252. 500. 000, 00. DJP menerbitkan SKPLB Pajak Yang Terutang Rp 252. 500. 000, 00 Jumlah Kredit Pajak (Rp 282. 500. 000, 00) Jumlah Kelebihan Pembayaran Pajak (Rp 30. 000, 00)
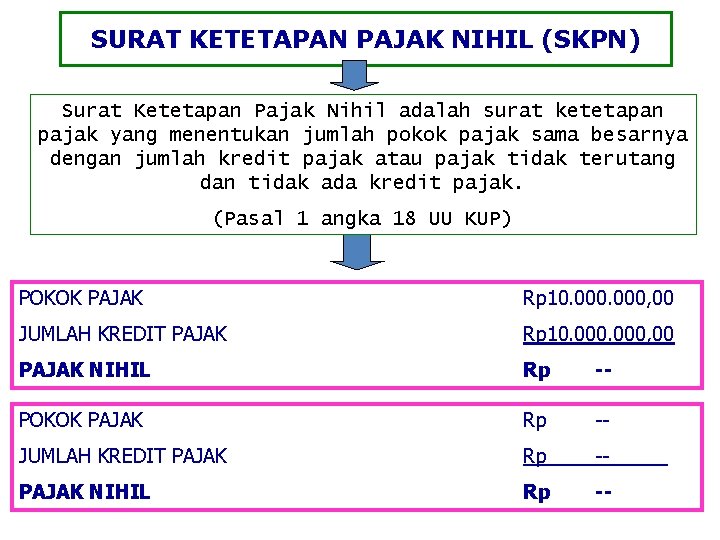
SURAT KETETAPAN PAJAK NIHIL (SKPN) Surat Ketetapan Pajak Nihil adalah surat ketetapan pajak yang menentukan jumlah pokok pajak sama besarnya dengan jumlah kredit pajak atau pajak tidak terutang dan tidak ada kredit pajak. (Pasal 1 angka 18 UU KUP) POKOK PAJAK Rp 10. 000, 00 JUMLAH KREDIT PAJAK Rp 10. 000, 00 PAJAK NIHIL Rp -- POKOK PAJAK Rp -- JUMLAH KREDIT PAJAK Rp -- PAJAK NIHIL Rp --
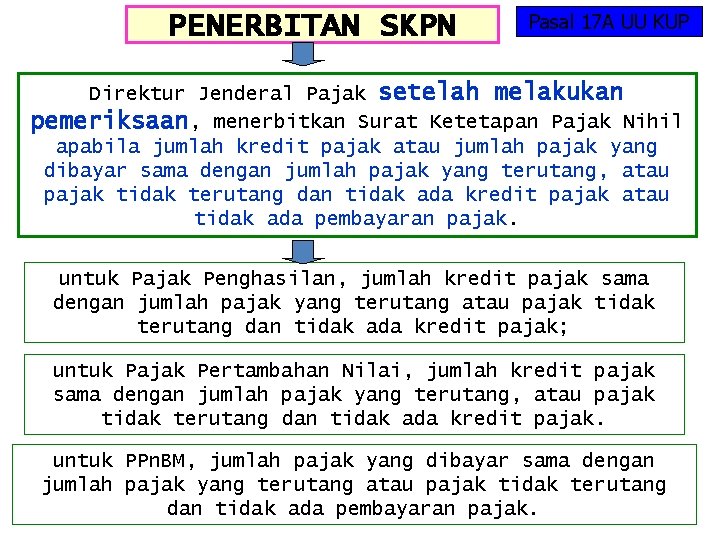
PENERBITAN SKPN Pasal 17 A UU KUP Direktur Jenderal Pajak setelah melakukan pemeriksaan, menerbitkan Surat Ketetapan Pajak Nihil apabila jumlah kredit pajak atau jumlah pajak yang dibayar sama dengan jumlah pajak yang terutang, atau pajak tidak terutang dan tidak ada kredit pajak atau tidak ada pembayaran pajak. untuk Pajak Penghasilan, jumlah kredit pajak sama dengan jumlah pajak yang terutang atau pajak tidak terutang dan tidak ada kredit pajak; untuk Pajak Pertambahan Nilai, jumlah kredit pajak sama dengan jumlah pajak yang terutang, atau pajak tidak terutang dan tidak ada kredit pajak. untuk PPn. BM, jumlah pajak yang dibayar sama dengan jumlah pajak yang terutang atau pajak tidak terutang dan tidak ada pembayaran pajak.
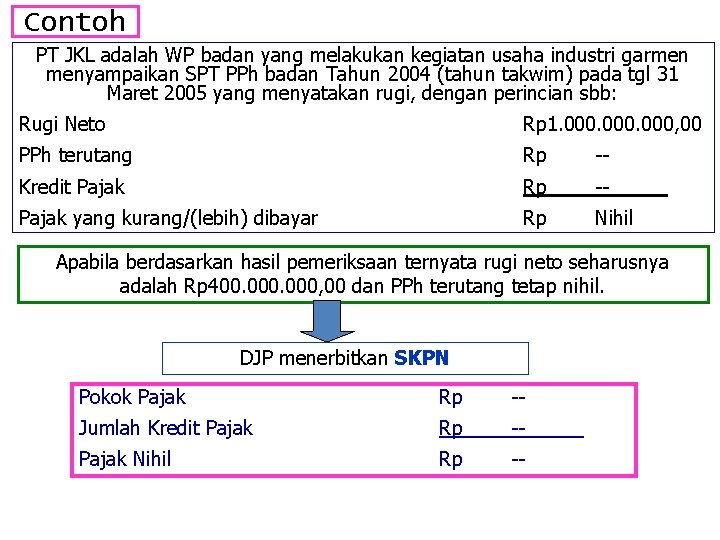
Contoh PT JKL adalah WP badan yang melakukan kegiatan usaha industri garmen menyampaikan SPT PPh badan Tahun 2004 (tahun takwim) pada tgl 31 Maret 2005 yang menyatakan rugi, dengan perincian sbb: Rugi Neto Rp 1. 000, 00 PPh terutang Rp -- Kredit Pajak Rp -- Pajak yang kurang/(lebih) dibayar Rp Nihil Apabila berdasarkan hasil pemeriksaan ternyata rugi neto seharusnya adalah Rp 400. 000, 00 dan PPh terutang tetap nihil. DJP menerbitkan SKPN Pokok Pajak Rp -- Jumlah Kredit Pajak Rp -- Pajak Nihil Rp --
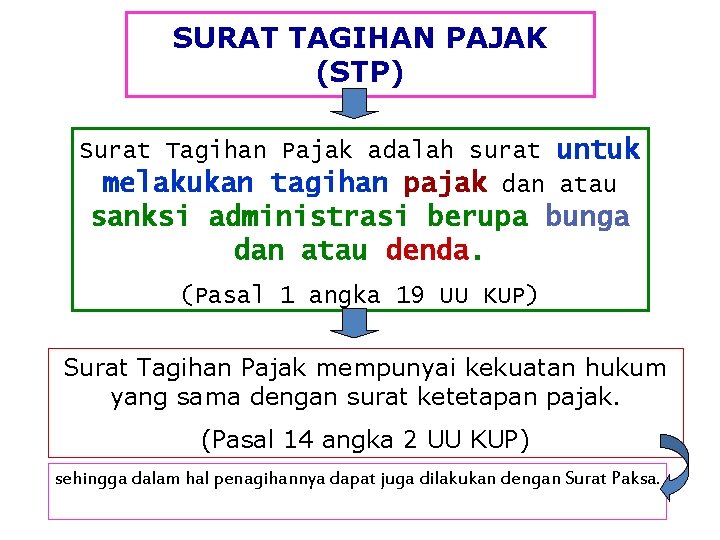
SURAT TAGIHAN PAJAK (STP) Surat Tagihan Pajak adalah surat untuk melakukan tagihan pajak dan atau sanksi administrasi berupa bunga dan atau denda. (Pasal 1 angka 19 UU KUP) Surat Tagihan Pajak mempunyai kekuatan hukum yang sama dengan surat ketetapan pajak. (Pasal 14 angka 2 UU KUP) sehingga dalam hal penagihannya dapat juga dilakukan dengan Surat Paksa.
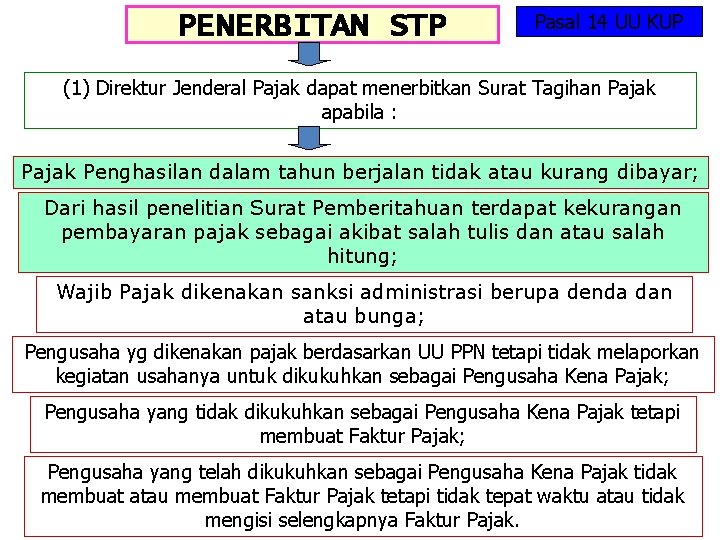
PENERBITAN STP Pasal 14 UU KUP (1) Direktur Jenderal Pajak dapat menerbitkan Surat Tagihan Pajak apabila : Pajak Penghasilan dalam tahun berjalan tidak atau kurang dibayar; Dari hasil penelitian Surat Pemberitahuan terdapat kekurangan pembayaran pajak sebagai akibat salah tulis dan atau salah hitung; Wajib Pajak dikenakan sanksi administrasi berupa denda dan atau bunga; Pengusaha yg dikenakan pajak berdasarkan UU PPN tetapi tidak melaporkan kegiatan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak; Pengusaha yang tidak dikukuhkan sebagai Pengusaha Kena Pajak tetapi membuat Faktur Pajak; Pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak tidak membuat atau membuat Faktur Pajak tetapi tidak tepat waktu atau tidak mengisi selengkapnya Faktur Pajak.
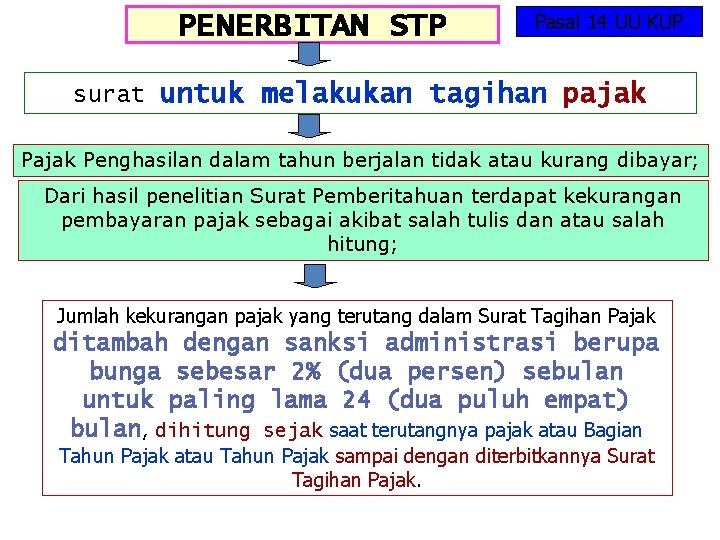
PENERBITAN STP Pasal 14 UU KUP surat untuk melakukan tagihan pajak Penghasilan dalam tahun berjalan tidak atau kurang dibayar; Dari hasil penelitian Surat Pemberitahuan terdapat kekurangan pembayaran pajak sebagai akibat salah tulis dan atau salah hitung; Jumlah kekurangan pajak yang terutang dalam Surat Tagihan Pajak ditambah dengan sanksi administrasi berupa bunga sebesar 2% (dua persen) sebulan untuk paling lama 24 (dua puluh empat) bulan, dihitung sejak saat terutangnya pajak atau Bagian Tahun Pajak atau Tahun Pajak sampai dengan diterbitkannya Surat Tagihan Pajak.
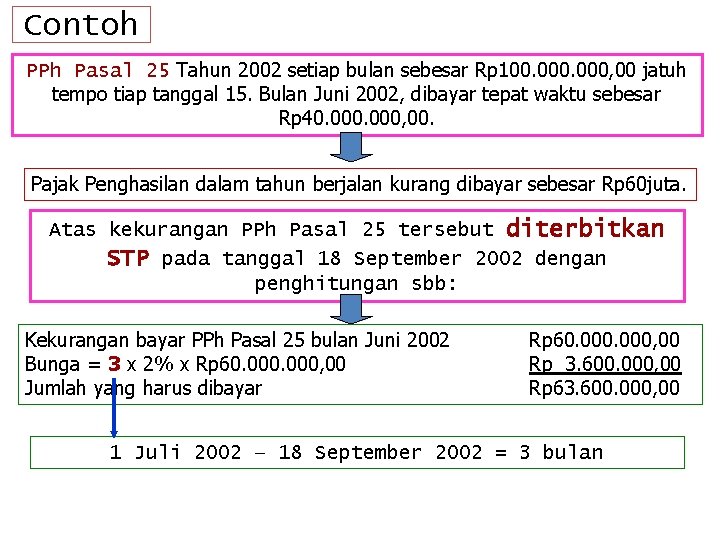
Contoh PPh Pasal 25 Tahun 2002 setiap bulan sebesar Rp 100. 000, 00 jatuh tempo tiap tanggal 15. Bulan Juni 2002, dibayar tepat waktu sebesar Rp 40. 000, 00. Pajak Penghasilan dalam tahun berjalan kurang dibayar sebesar Rp 60 juta. Atas kekurangan PPh Pasal 25 tersebut diterbitkan STP pada tanggal 18 September 2002 dengan penghitungan sbb: Kekurangan bayar PPh Pasal 25 bulan Juni 2002 Bunga = 3 x 2% x Rp 60. 000, 00 Jumlah yang harus dibayar Rp 60. 000, 00 Rp 3. 600. 000, 00 Rp 63. 600. 000, 00 1 Juli 2002 – 18 September 2002 = 3 bulan
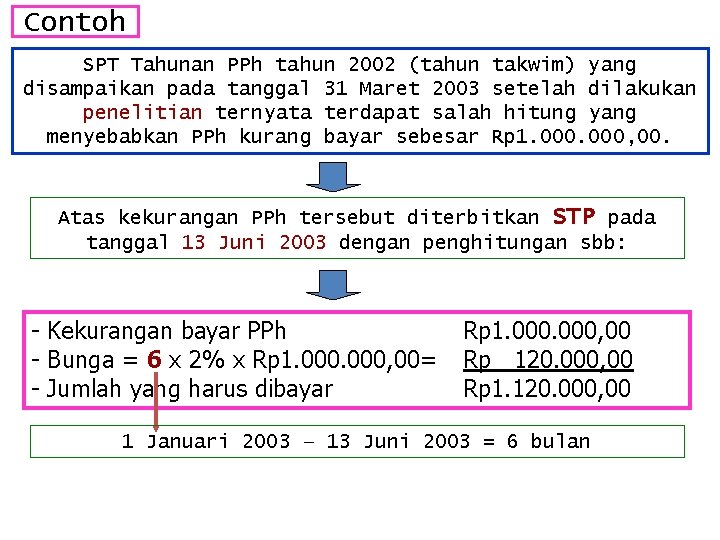
Contoh SPT Tahunan PPh tahun 2002 (tahun takwim) yang disampaikan pada tanggal 31 Maret 2003 setelah dilakukan penelitian ternyata terdapat salah hitung yang menyebabkan PPh kurang bayar sebesar Rp 1. 000, 00. Atas kekurangan PPh tersebut diterbitkan STP pada tanggal 13 Juni 2003 dengan penghitungan sbb: - Kekurangan bayar PPh - Bunga = 6 x 2% x Rp 1. 000, 00= - Jumlah yang harus dibayar Rp 1. 000, 00 Rp 120. 000, 00 Rp 1. 120. 000, 00 1 Januari 2003 – 13 Juni 2003 = 6 bulan
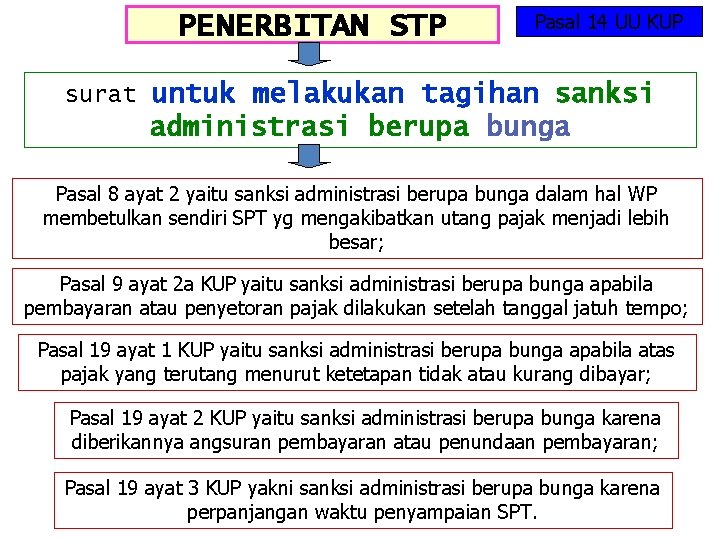
PENERBITAN STP Pasal 14 UU KUP surat untuk melakukan tagihan sanksi administrasi berupa bunga Pasal 8 ayat 2 yaitu sanksi administrasi berupa bunga dalam hal WP membetulkan sendiri SPT yg mengakibatkan utang pajak menjadi lebih besar; Pasal 9 ayat 2 a KUP yaitu sanksi administrasi berupa bunga apabila pembayaran atau penyetoran pajak dilakukan setelah tanggal jatuh tempo; Pasal 19 ayat 1 KUP yaitu sanksi administrasi berupa bunga apabila atas pajak yang terutang menurut ketetapan tidak atau kurang dibayar; Pasal 19 ayat 2 KUP yaitu sanksi administrasi berupa bunga karena diberikannya angsuran pembayaran atau penundaan pembayaran; Pasal 19 ayat 3 KUP yakni sanksi administrasi berupa bunga karena perpanjangan waktu penyampaian SPT.
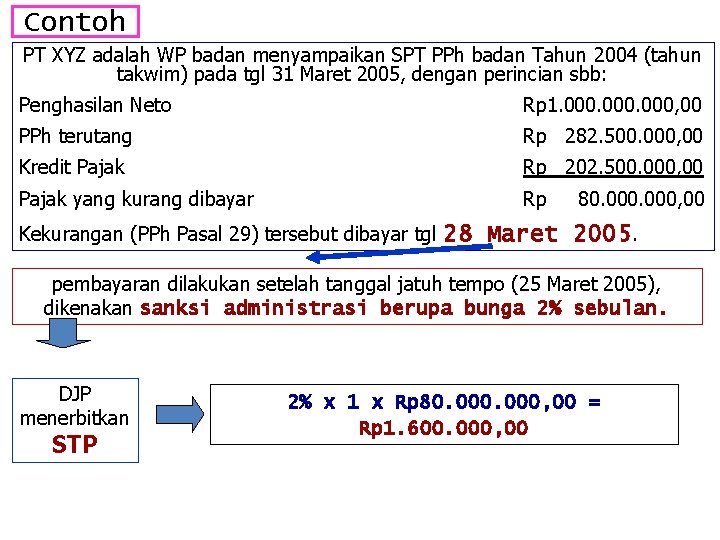
Contoh PT XYZ adalah WP badan menyampaikan SPT PPh badan Tahun 2004 (tahun takwim) pada tgl 31 Maret 2005, dengan perincian sbb: Penghasilan Neto Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak Rp 202. 500. 000, 00 Pajak yang kurang dibayar Rp Kekurangan (PPh Pasal 29) tersebut dibayar tgl 80. 000, 00 28 Maret 2005. pembayaran dilakukan setelah tanggal jatuh tempo (25 Maret 2005), dikenakan sanksi administrasi berupa bunga 2% sebulan. DJP menerbitkan STP 2% x 1 x Rp 80. 000, 00 = Rp 1. 600. 000, 00
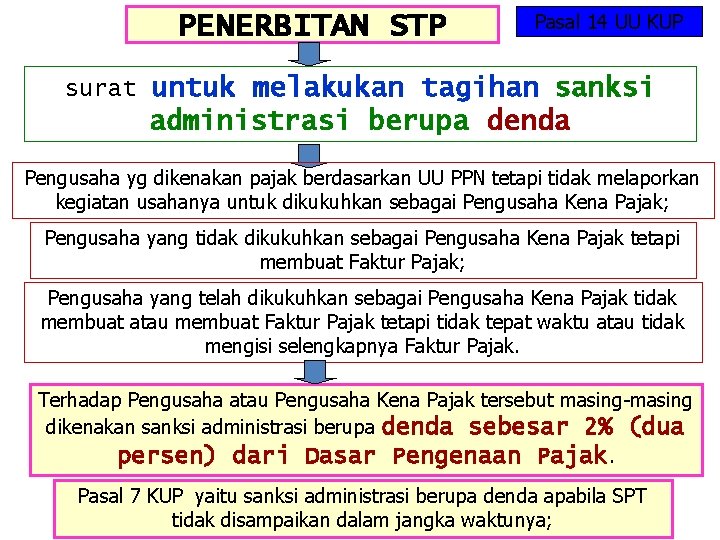
PENERBITAN STP Pasal 14 UU KUP surat untuk melakukan tagihan sanksi administrasi berupa denda Pengusaha yg dikenakan pajak berdasarkan UU PPN tetapi tidak melaporkan kegiatan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak; Pengusaha yang tidak dikukuhkan sebagai Pengusaha Kena Pajak tetapi membuat Faktur Pajak; Pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak tidak membuat atau membuat Faktur Pajak tetapi tidak tepat waktu atau tidak mengisi selengkapnya Faktur Pajak. Terhadap Pengusaha atau Pengusaha Kena Pajak tersebut masing-masing dikenakan sanksi administrasi berupa denda sebesar 2% (dua persen) dari Dasar Pengenaan Pajak. Pasal 7 KUP yaitu sanksi administrasi berupa denda apabila SPT tidak disampaikan dalam jangka waktunya;
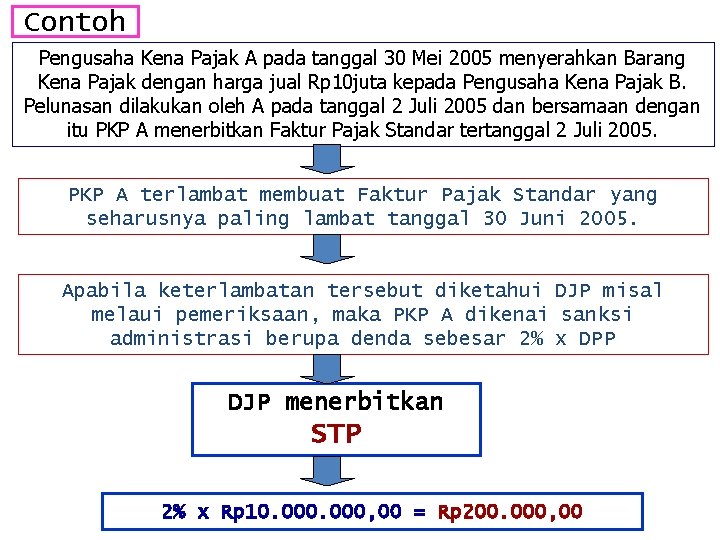
Contoh Pengusaha Kena Pajak A pada tanggal 30 Mei 2005 menyerahkan Barang Kena Pajak dengan harga jual Rp 10 juta kepada Pengusaha Kena Pajak B. Pelunasan dilakukan oleh A pada tanggal 2 Juli 2005 dan bersamaan dengan itu PKP A menerbitkan Faktur Pajak Standar tertanggal 2 Juli 2005. PKP A terlambat membuat Faktur Pajak Standar yang seharusnya paling lambat tanggal 30 Juni 2005. Apabila keterlambatan tersebut diketahui DJP misal melaui pemeriksaan, maka PKP A dikenai sanksi administrasi berupa denda sebesar 2% x DPP DJP menerbitkan STP 2% x Rp 10. 000, 00 = Rp 200. 000, 00
AKHIR SESI TERIMA KASIH
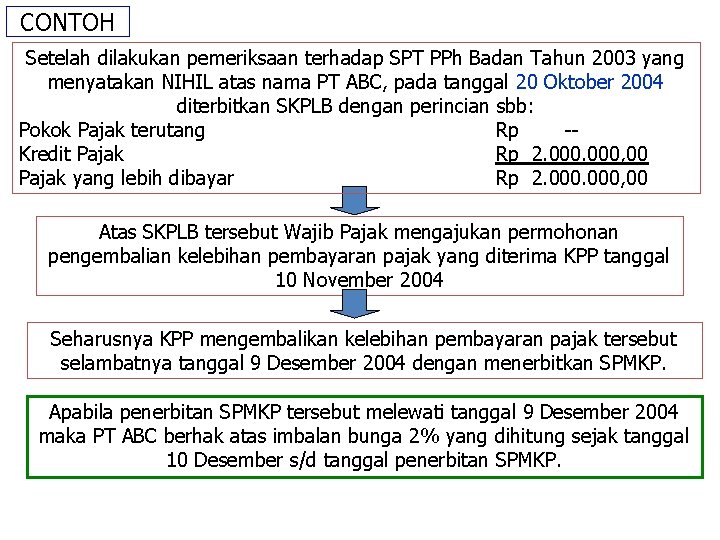
VII Permohonan pengembalian kelebihan pembayaran pajak (RESTITUSI)
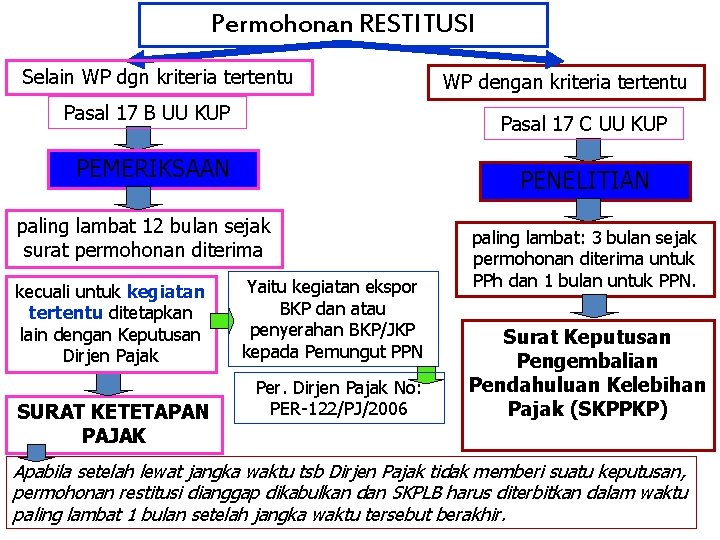
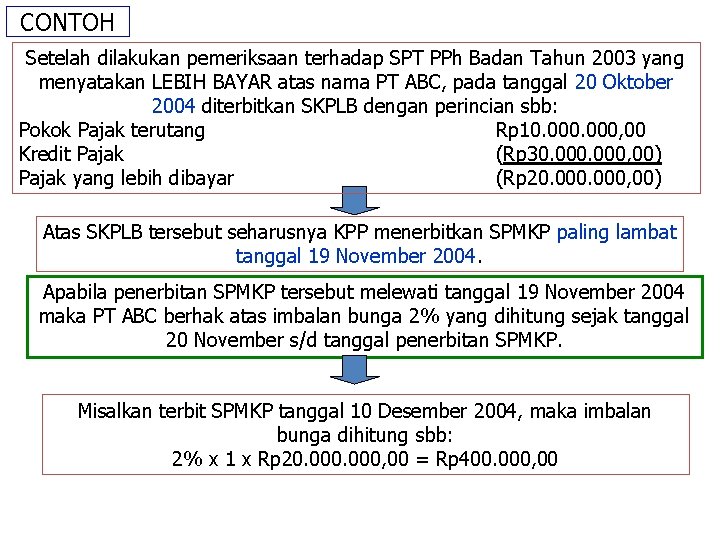
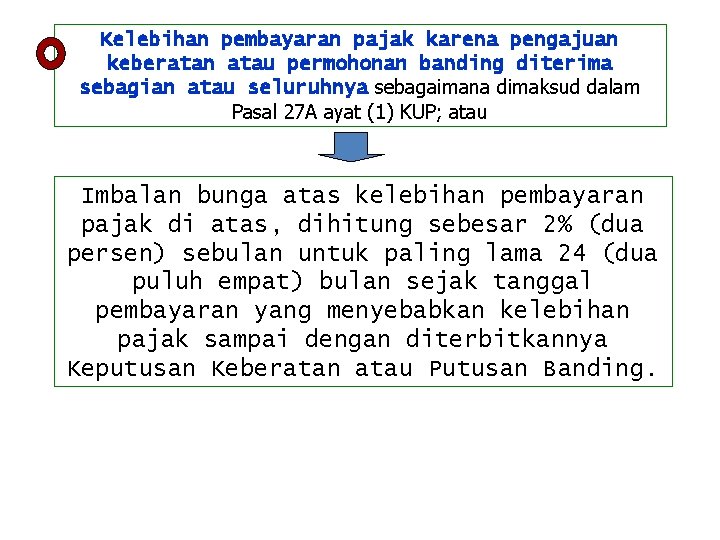
Permohonan RESTITUSI Selain WP dgn kriteria tertentu Pasal 17 B UU KUP Pasal 17 C UU KUP PEMERIKSAAN PENELITIAN paling lambat 12 bulan sejak surat permohonan diterima kecuali untuk kegiatan tertentu ditetapkan lain dengan Keputusan Dirjen Pajak SURAT KETETAPAN PAJAK WP dengan kriteria tertentu Yaitu kegiatan ekspor BKP dan atau penyerahan BKP/JKP kepada Pemungut PPN Per. Dirjen Pajak No: PER-122/PJ/2006 paling lambat: 3 bulan sejak permohonan diterima untuk PPh dan 1 bulan untuk PPN. Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPPKP) Apabila setelah lewat jangka waktu tsb Dirjen Pajak tidak memberi suatu keputusan, permohonan restitusi dianggap dikabulkan dan SKPLB harus diterbitkan dalam waktu paling lambat 1 bulan setelah jangka waktu tersebut berakhir.
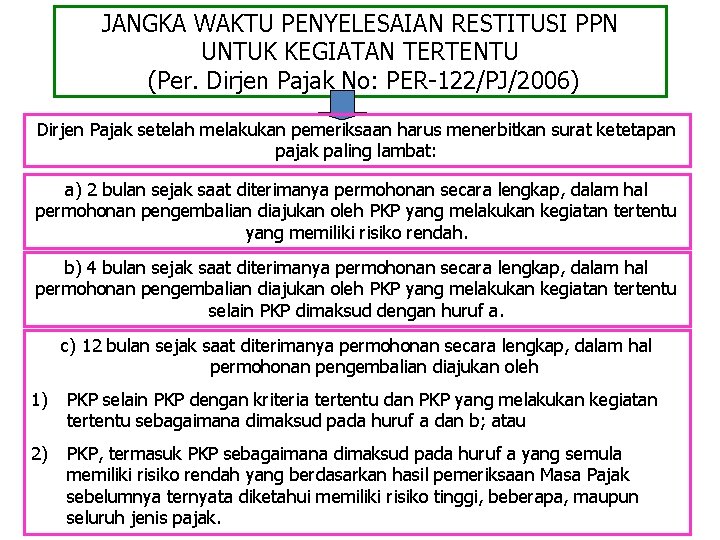
JANGKA WAKTU PENYELESAIAN RESTITUSI PPN UNTUK KEGIATAN TERTENTU (Per. Dirjen Pajak No: PER-122/PJ/2006) Dirjen Pajak setelah melakukan pemeriksaan harus menerbitkan surat ketetapan pajak paling lambat: a) 2 bulan sejak saat diterimanya permohonan secara lengkap, dalam hal permohonan pengembalian diajukan oleh PKP yang melakukan kegiatan tertentu yang memiliki risiko rendah. b) 4 bulan sejak saat diterimanya permohonan secara lengkap, dalam hal permohonan pengembalian diajukan oleh PKP yang melakukan kegiatan tertentu selain PKP dimaksud dengan huruf a. c) 12 bulan sejak saat diterimanya permohonan secara lengkap, dalam hal permohonan pengembalian diajukan oleh 1) PKP selain PKP dengan kriteria tertentu dan PKP yang melakukan kegiatan tertentu sebagaimana dimaksud pada huruf a dan b; atau 2) PKP, termasuk PKP sebagaimana dimaksud pada huruf a yang semula memiliki risiko rendah yang berdasarkan hasil pemeriksaan Masa Pajak sebelumnya ternyata diketahui memiliki risiko tinggi, beberapa, maupun seluruh jenis pajak.
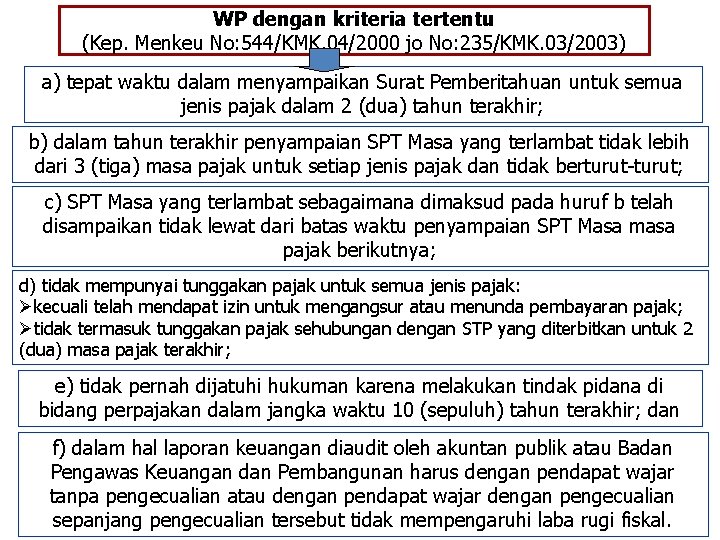
WP dengan kriteria tertentu (Kep. Menkeu No: 544/KMK. 04/2000 jo No: 235/KMK. 03/2003) a) tepat waktu dalam menyampaikan Surat Pemberitahuan untuk semua jenis pajak dalam 2 (dua) tahun terakhir; b) dalam tahun terakhir penyampaian SPT Masa yang terlambat tidak lebih dari 3 (tiga) masa pajak untuk setiap jenis pajak dan tidak berturut-turut; c) SPT Masa yang terlambat sebagaimana dimaksud pada huruf b telah disampaikan tidak lewat dari batas waktu penyampaian SPT Masa masa pajak berikutnya; d) tidak mempunyai tunggakan pajak untuk semua jenis pajak: Økecuali telah mendapat izin untuk mengangsur atau menunda pembayaran pajak; Øtidak termasuk tunggakan pajak sehubungan dengan STP yang diterbitkan untuk 2 (dua) masa pajak terakhir; e) tidak pernah dijatuhi hukuman karena melakukan tindak pidana di bidang perpajakan dalam jangka waktu 10 (sepuluh) tahun terakhir; dan f) dalam hal laporan keuangan diaudit oleh akuntan publik atau Badan Pengawas Keuangan dan Pembangunan harus dengan pendapat wajar tanpa pengecualian atau dengan pendapat wajar dengan pengecualian sepanjang pengecualian tersebut tidak mempengaruhi laba rugi fiskal.
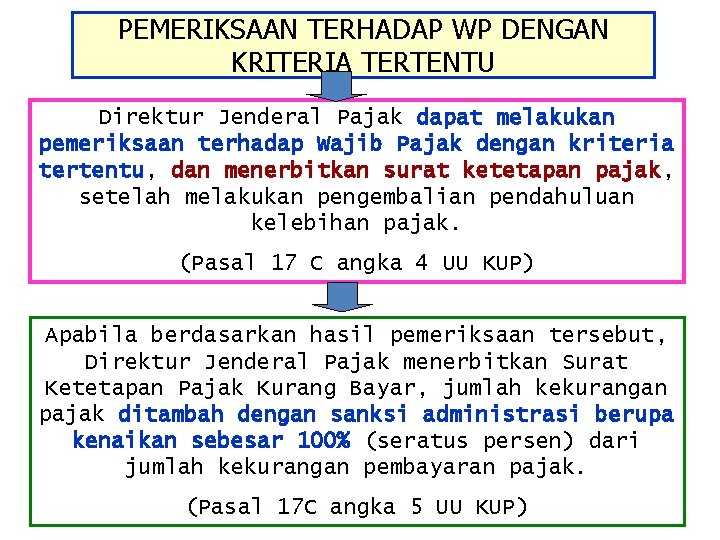
PEMERIKSAAN TERHADAP WP DENGAN KRITERIA TERTENTU Direktur Jenderal Pajak dapat melakukan pemeriksaan terhadap Wajib Pajak dengan kriteria tertentu, dan menerbitkan surat ketetapan pajak, setelah melakukan pengembalian pendahuluan kelebihan pajak. (Pasal 17 C angka 4 UU KUP) Apabila berdasarkan hasil pemeriksaan tersebut, Direktur Jenderal Pajak menerbitkan Surat Ketetapan Pajak Kurang Bayar, jumlah kekurangan pajak ditambah dengan sanksi administrasi berupa kenaikan sebesar 100% (seratus persen) dari jumlah kekurangan pembayaran pajak. (Pasal 17 C angka 5 UU KUP)
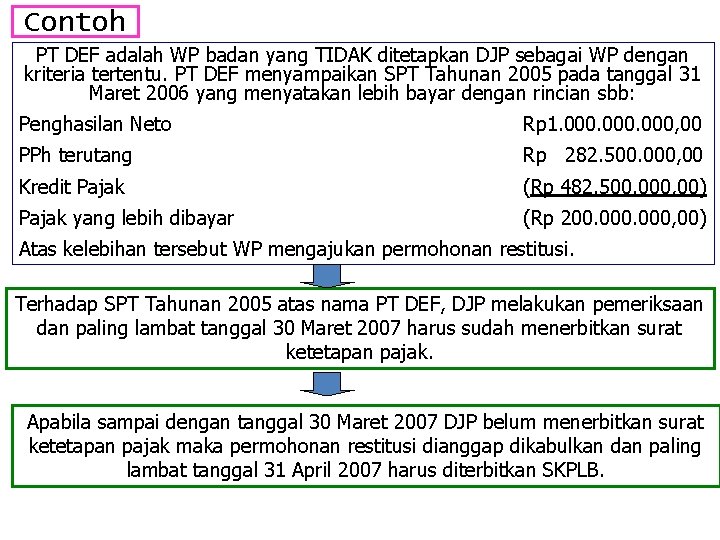
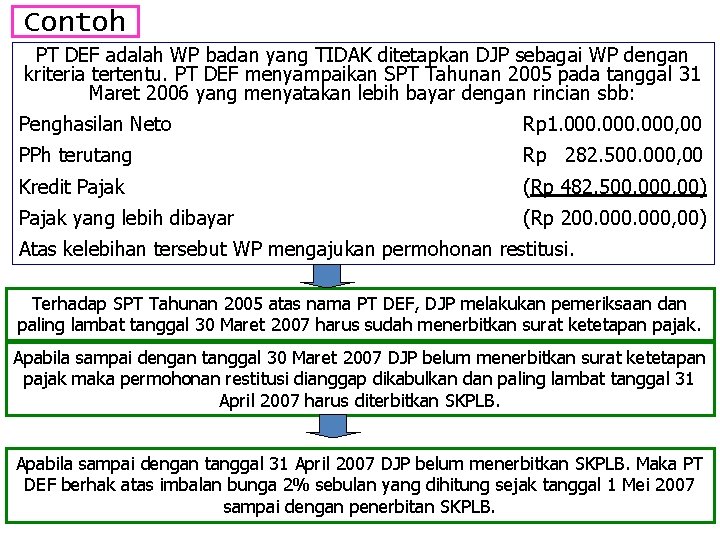
Contoh PT DEF adalah WP badan yang TIDAK ditetapkan DJP sebagai WP dengan kriteria tertentu. PT DEF menyampaikan SPT Tahunan 2005 pada tanggal 31 Maret 2006 yang menyatakan lebih bayar dengan rincian sbb: Penghasilan Neto Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak (Rp 482. 500. 000, 00) Pajak yang lebih dibayar (Rp 200. 000, 00) Atas kelebihan tersebut WP mengajukan permohonan restitusi. Terhadap SPT Tahunan 2005 atas nama PT DEF, DJP melakukan pemeriksaan dan paling lambat tanggal 30 Maret 2007 harus sudah menerbitkan surat ketetapan pajak. Apabila sampai dengan tanggal 30 Maret 2007 DJP belum menerbitkan surat ketetapan pajak maka permohonan restitusi dianggap dikabulkan dan paling lambat tanggal 31 April 2007 harus diterbitkan SKPLB.
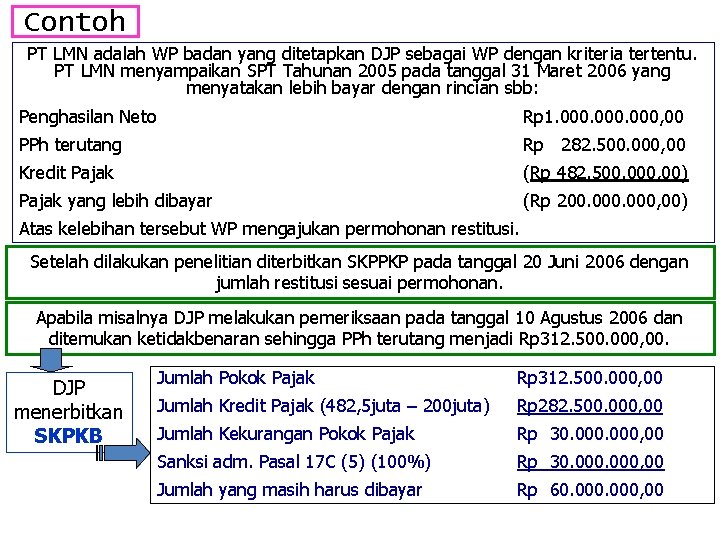
Contoh PT LMN adalah WP badan yang ditetapkan DJP sebagai WP dengan kriteria tertentu. PT LMN menyampaikan SPT Tahunan 2005 pada tanggal 31 Maret 2006 yang menyatakan lebih bayar dengan rincian sbb: Penghasilan Neto Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak (Rp 482. 500. 000, 00) Pajak yang lebih dibayar (Rp 200. 000, 00) Atas kelebihan tersebut WP mengajukan permohonan restitusi. Setelah dilakukan penelitian diterbitkan SKPPKP pada tanggal 20 Juni 2006 dengan jumlah restitusi sesuai permohonan. Apabila misalnya DJP melakukan pemeriksaan pada tanggal 10 Agustus 2006 dan ditemukan ketidakbenaran sehingga PPh terutang menjadi Rp 312. 500. 000, 00. DJP menerbitkan SKPKB Jumlah Pokok Pajak Rp 312. 500. 000, 00 Jumlah Kredit Pajak (482, 5 juta – 200 juta) Rp 282. 500. 000, 00 Jumlah Kekurangan Pokok Pajak Rp 30. 000, 00 Sanksi adm. Pasal 17 C (5) (100%) Rp 30. 000, 00 Jumlah yang masih harus dibayar Rp 60. 000, 00
VIII PENAGIHAN PAJAK
PENAGIHAN PAJAK SERANGKAIAN TINDAKAN AGAR PENANGGUNG PAJAK MELUNASI UTANG PAJAK DAN BIAYA PENAGIHAN
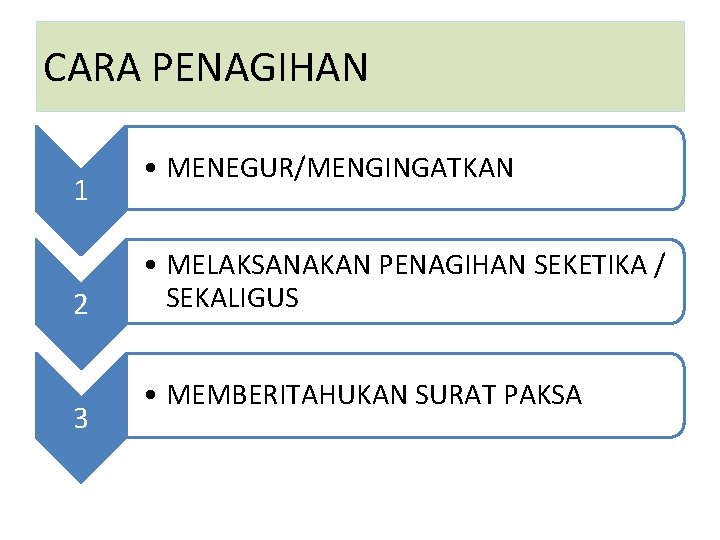
CARA PENAGIHAN 1 2 3 • MENEGUR/MENGINGATKAN • MELAKSANAKAN PENAGIHAN SEKETIKA / SEKALIGUS • MEMBERITAHUKAN SURAT PAKSA
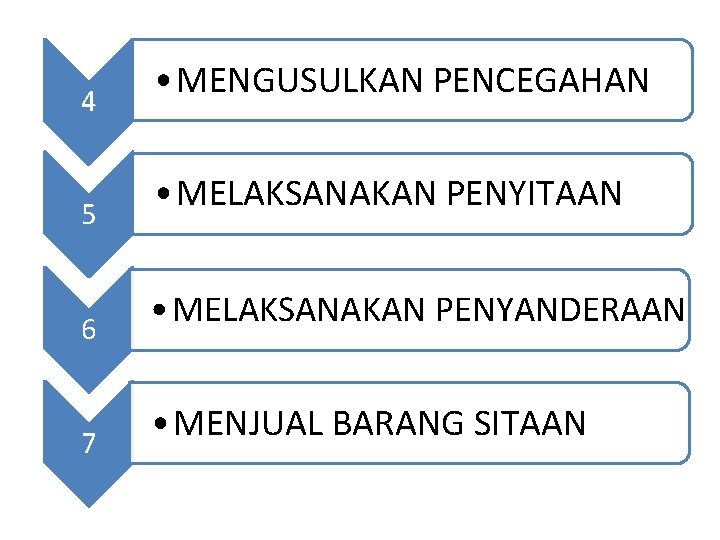
4 5 6 7 • MENGUSULKAN PENCEGAHAN • MELAKSANAKAN PENYITAAN • MELAKSANAKAN PENYANDERAAN • MENJUAL BARANG SITAAN
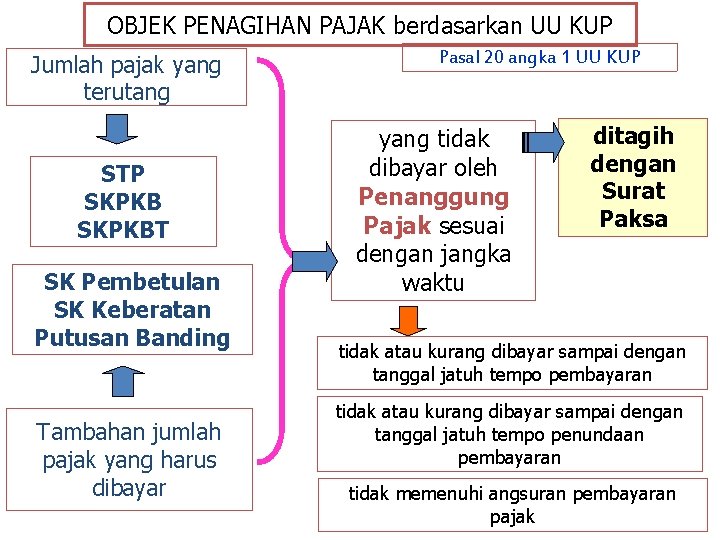
OBJEK PENAGIHAN PAJAK berdasarkan UU KUP Jumlah pajak yang terutang STP SKPKBT SK Pembetulan SK Keberatan Putusan Banding Tambahan jumlah pajak yang harus dibayar Pasal 20 angka 1 UU KUP yang tidak dibayar oleh Penanggung Pajak sesuai dengan jangka waktu ditagih dengan Surat Paksa tidak atau kurang dibayar sampai dengan tanggal jatuh tempo pembayaran tidak atau kurang dibayar sampai dengan tanggal jatuh tempo penundaan pembayaran tidak memenuhi angsuran pembayaran pajak
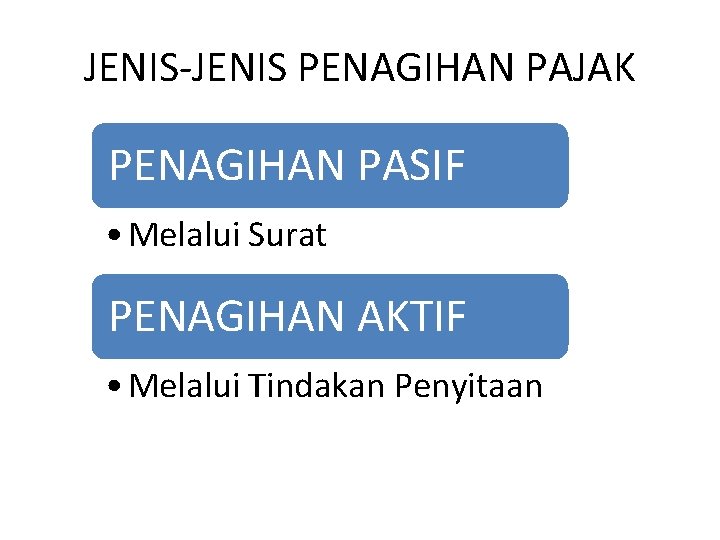
JENIS-JENIS PENAGIHAN PAJAK PENAGIHAN PASIF • Melalui Surat PENAGIHAN AKTIF • Melalui Tindakan Penyitaan
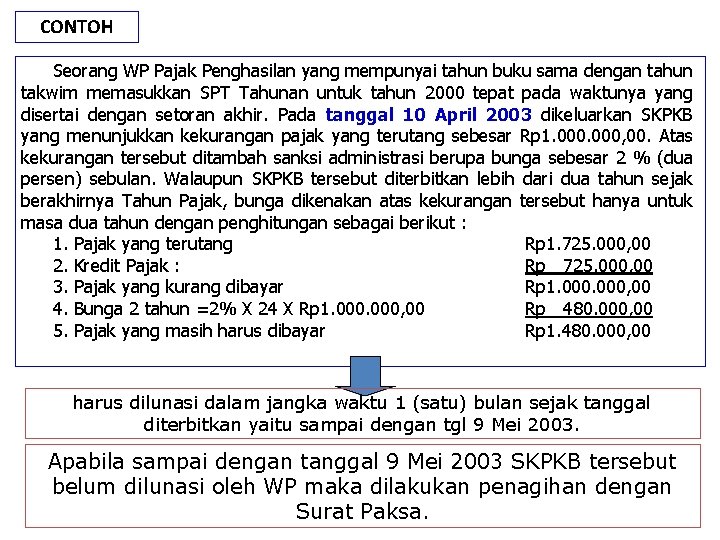
CONTOH Seorang WP Pajak Penghasilan yang mempunyai tahun buku sama dengan tahun takwim memasukkan SPT Tahunan untuk tahun 2000 tepat pada waktunya yang disertai dengan setoran akhir. Pada tanggal 10 April 2003 dikeluarkan SKPKB yang menunjukkan kekurangan pajak yang terutang sebesar Rp 1. 000, 00. Atas kekurangan tersebut ditambah sanksi administrasi berupa bunga sebesar 2 % (dua persen) sebulan. Walaupun SKPKB tersebut diterbitkan lebih dari dua tahun sejak berakhirnya Tahun Pajak, bunga dikenakan atas kekurangan tersebut hanya untuk masa dua tahun dengan penghitungan sebagai berikut : 1. Pajak yang terutang Rp 1. 725. 000, 00 2. Kredit Pajak : Rp 725. 000, 00 3. Pajak yang kurang dibayar Rp 1. 000, 00 4. Bunga 2 tahun =2% X 24 X Rp 1. 000, 00 Rp 480. 000, 00 5. Pajak yang masih harus dibayar Rp 1. 480. 000, 00 harus dilunasi dalam jangka waktu 1 (satu) bulan sejak tanggal diterbitkan yaitu sampai dengan tgl 9 Mei 2003. Apabila sampai dengan tanggal 9 Mei 2003 SKPKB tersebut belum dilunasi oleh WP maka dilakukan penagihan dengan Surat Paksa.
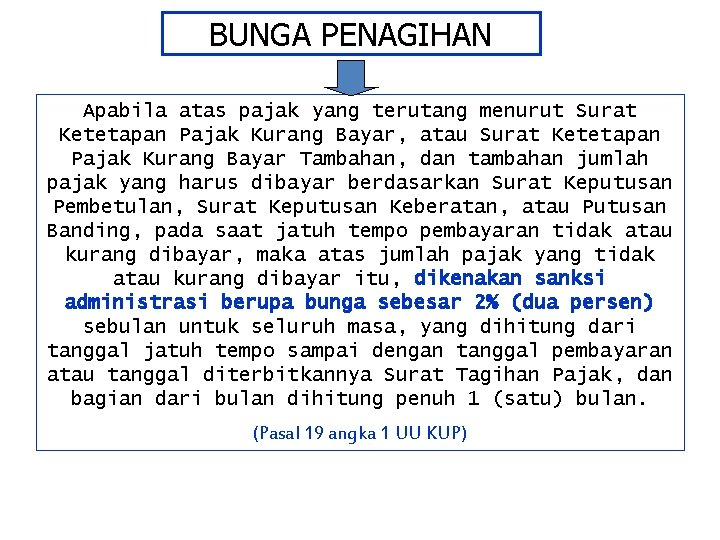
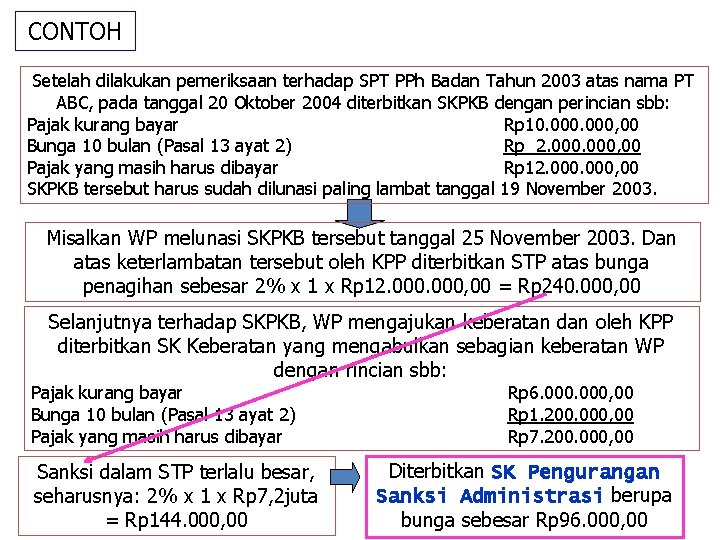
BUNGA PENAGIHAN Apabila atas pajak yang terutang menurut Surat Ketetapan Pajak Kurang Bayar, atau Surat Ketetapan Pajak Kurang Bayar Tambahan, dan tambahan jumlah pajak yang harus dibayar berdasarkan Surat Keputusan Pembetulan, Surat Keputusan Keberatan, atau Putusan Banding, pada saat jatuh tempo pembayaran tidak atau kurang dibayar, maka atas jumlah pajak yang tidak atau kurang dibayar itu, dikenakan sanksi administrasi berupa bunga sebesar 2% (dua persen) sebulan untuk seluruh masa, yang dihitung dari tanggal jatuh tempo sampai dengan tanggal pembayaran atau tanggal diterbitkannya Surat Tagihan Pajak, dan bagian dari bulan dihitung penuh 1 (satu) bulan. (Pasal 19 angka 1 UU KUP)
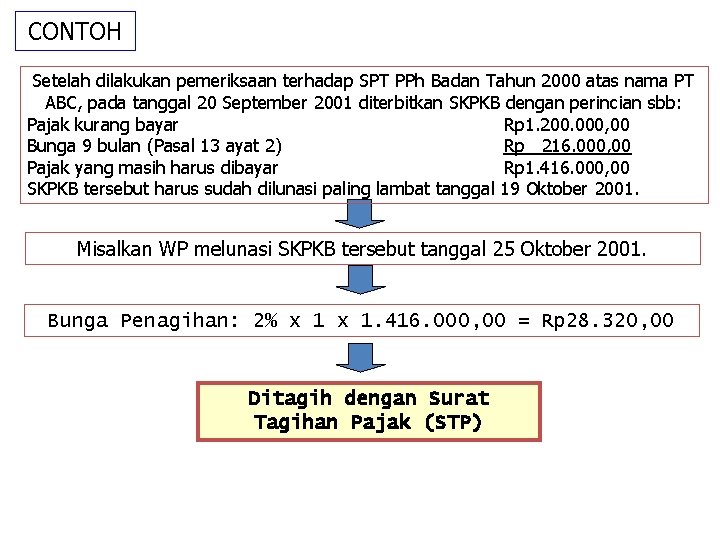
CONTOH Setelah dilakukan pemeriksaan terhadap SPT PPh Badan Tahun 2000 atas nama PT ABC, pada tanggal 20 September 2001 diterbitkan SKPKB dengan perincian sbb: Pajak kurang bayar Rp 1. 200. 000, 00 Bunga 9 bulan (Pasal 13 ayat 2) Rp 216. 000, 00 Pajak yang masih harus dibayar Rp 1. 416. 000, 00 SKPKB tersebut harus sudah dilunasi paling lambat tanggal 19 Oktober 2001. Misalkan WP melunasi SKPKB tersebut tanggal 25 Oktober 2001. Bunga Penagihan: 2% x 1. 416. 000, 00 = Rp 28. 320, 00 Ditagih dengan Surat Tagihan Pajak (STP)
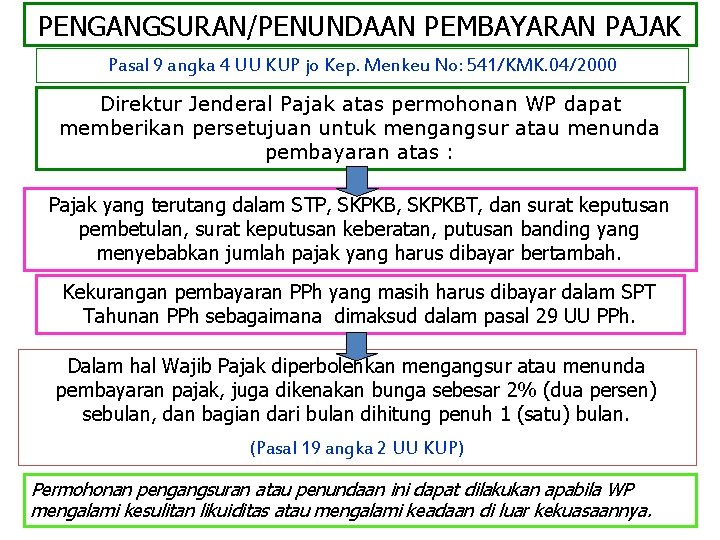
PENGANGSURAN/PENUNDAAN PEMBAYARAN PAJAK Pasal 9 angka 4 UU KUP jo Kep. Menkeu No: 541/KMK. 04/2000 Direktur Jenderal Pajak atas permohonan WP dapat memberikan persetujuan untuk mengangsur atau menunda pembayaran atas : Pajak yang terutang dalam STP, SKPKBT, dan surat keputusan pembetulan, surat keputusan keberatan, putusan banding yang menyebabkan jumlah pajak yang harus dibayar bertambah. Kekurangan pembayaran PPh yang masih harus dibayar dalam SPT Tahunan PPh sebagaimana dimaksud dalam pasal 29 UU PPh. Dalam hal Wajib Pajak diperbolehkan mengangsur atau menunda pembayaran pajak, juga dikenakan bunga sebesar 2% (dua persen) sebulan, dan bagian dari bulan dihitung penuh 1 (satu) bulan. (Pasal 19 angka 2 UU KUP) Permohonan pengangsuran atau penundaan ini dapat dilakukan apabila WP mengalami kesulitan likuiditas atau mengalami keadaan di luar kekuasaannya.
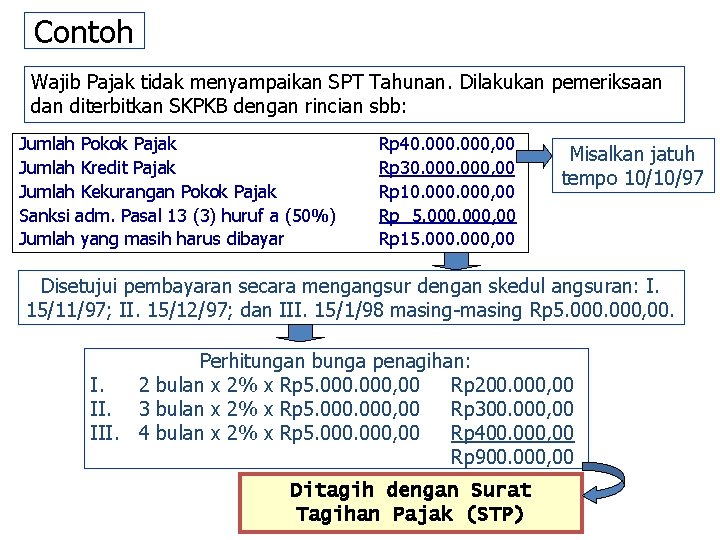
Contoh Wajib Pajak tidak menyampaikan SPT Tahunan. Dilakukan pemeriksaan diterbitkan SKPKB dengan rincian sbb: Jumlah Pokok Pajak Jumlah Kredit Pajak Jumlah Kekurangan Pokok Pajak Sanksi adm. Pasal 13 (3) huruf a (50%) Jumlah yang masih harus dibayar Rp 40. 000, 00 Rp 30. 000, 00 Rp 10. 000, 00 Rp 5. 000, 00 Rp 15. 000, 00 Misalkan jatuh tempo 10/10/97 Disetujui pembayaran secara mengangsur dengan skedul angsuran: I. 15/11/97; II. 15/12/97; dan III. 15/1/98 masing-masing Rp 5. 000, 00. Perhitungan bunga penagihan: I. 2 bulan x 2% x Rp 5. 000, 00 Rp 200. 000, 00 II. 3 bulan x 2% x Rp 5. 000, 00 Rp 300. 000, 00 III. 4 bulan x 2% x Rp 5. 000, 00 Rp 400. 000, 00 Rp 900. 000, 00 Ditagih dengan Surat Tagihan Pajak (STP)
PENAGIHAN PAJAK DENGAN SURAT PAKSA Penagihan pajak dengan Surat Paksa dilaksanakan sesuai dengan ketentuan peraturan perundangan yang berlaku. (Pasal 20 ayat 3 UU KUP) UU Nomor 19 Tahun 1997 tentang Penagihan Pajak dengan Surat Paksa sebagaimana telah diubah dengan UU Nomor 19 Tahun 2000
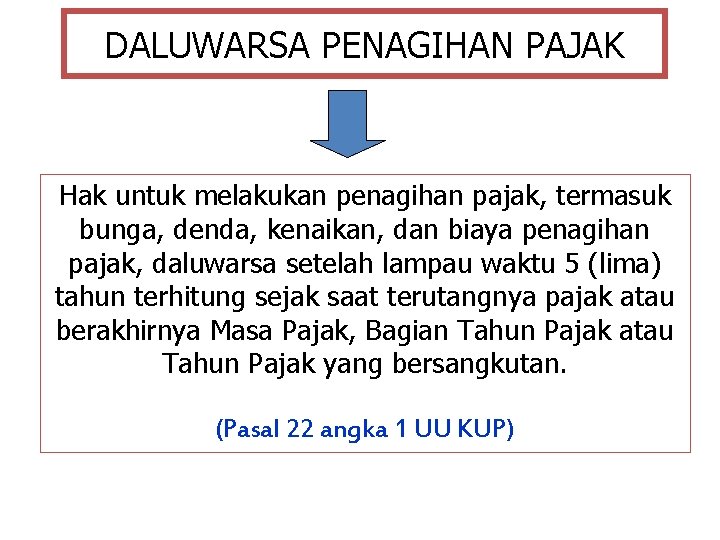
DALUWARSA PENAGIHAN PAJAK Hak untuk melakukan penagihan pajak, termasuk bunga, denda, kenaikan, dan biaya penagihan pajak, daluwarsa setelah lampau waktu 5 (lima) tahun terhitung sejak saat terutangnya pajak atau berakhirnya Masa Pajak, Bagian Tahun Pajak atau Tahun Pajak yang bersangkutan. (Pasal 22 angka 1 UU KUP)
TERTANGGUHNYA DALUWARSA PENAGIHAN PAJAK Daluwarsa penagihan pajak tertangguh apabila diterbitkan Surat Teguran dan Surat Paksa ada pengakuan utang pajak dari WP WP mengajukan permohonan angsuran & penundaan pembayaran utang pajak sebelum tgl jatuh tempo pembayaran. Maka daluwarsa penagihan dihitung sejak tgl surat permohonan diterima oleh Dirjen Pajak. WP mengajukan permohonan pengajuan keberatan. Dalam hal seperti itu daluwarsa penagihan dihitung sejak tanggal surat keberatan WP diterima Dirjen Pajak. WP melaksanakan pembayaran sebagian utang pajaknya. Dalam hal seperti itu daluwarsa penagihan dihitung sejak tanggal pembayaran sebagian utang pajak tersebut. Pasal 22 angka 2 UU KUP dan penjelasannya diterbitkan SKPKB atau SKPKBT thd WP yg melakukan tindak pidana fiskal sesuai putusan hakim Official Assessment ? ?
PIUTANG PAJAK HAPUS tidak dapat atau tidak mungkin ditagih lagi WP ORANG PRIBADI tidak dapat ditemukan atau meninggal dunia dengan tidak meninggalkan harta warisan dan tidak mempunyai ahli waris, atau ahli waris tidak dapat ditemukan; tidak mempunyai harta kekayaan lagi; penagihan pajak secara aktif telah dilaksanakan dengan penyampaian Salinan Surat Paksa kepada Penanggung Pajak melalui Pemerintah Daerah setempat; WP BADAN WP bubar, likuidasi, atau pailit dan pengurus, direksi, komisaris, pemegang saham, pemilik modal, atau pihak lain yang dibebani untuk melakukan pemberesan atau likuidator, atau kurator tidak dapat ditemukan; tidak mempunyai harta kekayaan lagi; penagihan pajak secara aktif telah dilaksanakan dengan penyampaian Salinan Surat Paksa kepada Penanggung Pajak melalui Pemerintah Daerah setempat; hak untuk melakukan penagihan pajak sudah daluwarsa; atau sebab lain sesuai hasil penelitian. Kep. Menkeu No: 565/KMK. 04/2000 jo No: 539/KMK. 03/2002
IX SENGKETA PAJAK
10 MEI 2011
SENGKETA PAJAK Pembetulan ketetapan pajak Pengurangan atau penghapusan sanksi administrasi Pengurangan atau pembatalan ketetapan pajak Penyelesaian di Direktorat Jenderal Pajak Keberatan Gugatan Banding Peninjauan Kembali (PK) Penyelesaian di Pengadilan Pajak Penyelesaian di Mahkamah Agung
Pasal 16 UU KUP ayat (1) PEMBETULAN KETETAPAN PAJAK Direktur Jenderal Pajak karena jabatan atau atas permohonan Wajib Pajak dapat membetulkan Surat Ketetapan Pajak, Surat Tagihan Pajak, Surat Keputusan Keberatan, Surat Keputusan Pengurangan atau Penghapusan Sanksi Administrasi, Surat Keputusan Pengurangan atau Pembatalan Ketetapan Pajak yang tidak benar, atau Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak, yang dalam penerbitannya terdapat kesalahan tulis, kesalahan hitung, dan atau kekeliruan penerapan ketentuan tertentu dalam peraturan perundang-undangan perpajakan. yaitu antara lain kesalahan penulisan nama, alamat, NPWP, nomor ketetapan pajak, jenis pajak, masa atau tahun pajak dan tanggal jatuh tempo. yaitu kesalahan yang berasal dari penjumlahan dan atau pengurangan dan atau perkalian dan atau pembagian suatu bilangan. yaitu kekeliruan dalam penerapan tarif, kekeliruan penerapan persentase Norma Penghitungan Penghasilan Neto, kekeliruan penerapan sanksi administrasi, kekeliruan Penghasilan Tidak Kena Pajak (PTKP), kekeliruan penghitungan PPh dalam tahun berjalan, kekeliruan pengkreditan pajak.
Pasal 36 ayat (1) huruf a UU KUP PENGURANGAN/PENGHAPUSAN SANKSI ADMINISTRASI Direktur Jenderal Pajak dapat mengurangkan atau menghapuskan sanksi administrasi berupa bunga, denda, dan kenaikan yang terutang menurut ketentuan peraturan perundangan perpajakan dalam hal sanksi tersebut dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya; karena jabatannya atau atas permohonan Wajib Pajak Direktur Jenderal Pajak harus memberi keputusan atas permohonan pengurangan atau penghapusan sanksi administrasi paling lama 12 bulan sejak tanggal permohonan diterima. Apabila jangka waktu tersebut telah lewat dan Direktur Jenderal Pajak tidak memberikan keputusan, maka permohonan dianggap diterima.
CONTOH Wajib Pajak menyampaikan SPT Tahunan Orang Pribadi melalui jasa ekspedisi/kurir. Kemudian KPP menerima SPT tersebut setelah batas waktu penyampaian SPT lewat sehingga kemudian diterbitkan STP untuk menagih denda keterlambatan penyampaian SPT yang sebenarnya bukan karena kesalahan Wajib Pajak. Dalam hal demikian, sanksi administrasi berupa denda yang telah ditetapkan dapat dihapuskan oleh KPP. Pengurangan atau penghapusan sanksi administrasi sebagai akibat diterbitkan keputusan keberatan atau putusan banding yang menerima sebagian atau seluruh permohonan Wajib Pajak.
CONTOH Setelah dilakukan pemeriksaan terhadap SPT PPh Badan Tahun 2003 atas nama PT ABC, pada tanggal 20 Oktober 2004 diterbitkan SKPKB dengan perincian sbb: Pajak kurang bayar Rp 10. 000, 00 Bunga 10 bulan (Pasal 13 ayat 2) Rp 2. 000, 00 Pajak yang masih harus dibayar Rp 12. 000, 00 SKPKB tersebut harus sudah dilunasi paling lambat tanggal 19 November 2003. Misalkan WP melunasi SKPKB tersebut tanggal 25 November 2003. Dan atas keterlambatan tersebut oleh KPP diterbitkan STP atas bunga penagihan sebesar 2% x 1 x Rp 12. 000, 00 = Rp 240. 000, 00 Selanjutnya terhadap SKPKB, WP mengajukan keberatan dan oleh KPP diterbitkan SK Keberatan yang mengabulkan sebagian keberatan WP dengan rincian sbb: Pajak kurang bayar Bunga 10 bulan (Pasal 13 ayat 2) Pajak yang masih harus dibayar Sanksi dalam STP terlalu besar, seharusnya: 2% x 1 x Rp 7, 2 juta = Rp 144. 000, 00 Rp 6. 000, 00 Rp 1. 200. 000, 00 Rp 7. 200. 000, 00 Diterbitkan SK Pengurangan Sanksi Administrasi berupa bunga sebesar Rp 96. 000, 00
PENGURANGAN / PEMBATALAN KETETAPAN PAJAK YANG TIDAK BENAR Pasal 36 ayat (1) huruf b UU KUP Direktur Jenderal Pajak dapat mengurangkan atau membatalkan ketetapan pajak yang tidak benar. karena jabatannya atau atas permohonan Wajib Pajak berlandaskan unsur keadilan Direktur Jenderal Pajak harus memberi keputusan atas permohonan pengurangan atau pembatalan ketetapan pajak yang tidak benar paling lama 12 bulan sejak tanggal permohonan diterima. Apabila jangka waktu tersebut telah lewat dan Direktur Jenderal Pajak tidak memberi keputusan maka permohonan dianggap diterima. Keputusan yang dikeluarkan oleh Direktur Jenderal Pajak dalam hal ini dapat mengurangkan, menghapus atau bahkan menguatkan ketetapan pajak yang disengketakan.
CONTOH Setelah dilakukan pemeriksaan terhadap SPT PPh Badan Tahun 2003 atas nama PT ABC, pada tanggal 20 Oktober 2004 diterbitkan SKPKB dengan perincian sbb: Pajak kurang bayar Rp 10. 000, 00 Bunga 10 bulan (Pasal 13 ayat 2) Rp 2. 000, 00 Pajak yang masih harus dibayar Rp 12. 000, 00 Atas SKPKB tersebut Wajib Pajak mengajukan keberatan pada tanggal 2 Februari 2005. Oleh DJP pengajuan keberatan tersebut tidak dipertimbangkan (ditolak pengajuan keberatannya) karena diajukan tidak memenuhi persyaratan formal yaitu terlambat disampaikan (lewat 3 bulan). Karena DJP tidak menerbitkan SK Keberatan maka upaya WP untuk mengajukan banding tertutup. WP dapat mengajukan permohonan pengurangan atau pembatalan ketetapan pajak
Pasal 25 ayat 1 UU KUP a. b. c. d. e. KEBERATAN Wajib Pajak dapat mengajukan keberatan hanya kepada Direktur Jenderal Pajak atas suatu: Surat Ketetapan Pajak Kurang Bayar; Surat Ketetapan Pajak Kurang Bayar Tambahan; Surat Ketetapan Pajak Lebih Bayar; Surat Ketetapan Pajak Nihil; Pemotongan atau pemungutan oleh pihak ketiga berdasarkan ketentuan peraturan perundangan-undangan perpajakan. satu keberatan harus diajukan terhadap satu jenis pajak dan satu tahun/masa pajak DALAM HAL Penjelasan UU KUP Apabila Wajib Pajak berpendapat bahwa jumlah rugi, jumlah pajak, dan pemotongan atau pemungutan pajak tidak sebagaimana mestinya Keberatan yang diajukan adalah terhadap materi atau isi dari ketetapan pajak yaitu jumlah rugi berdasarkan ketentuan undang-undang perpajakan, jumlah besarnya pajak, pemotongan atau pemungutan pajak.
SYARAT PENGAJUAN KEBERATAN Keberatan diajukan atas suatu SKPKB, SKPKBT, SKPLB, SKPN, Pemotongan atau pemungutan oleh pihak ketiga berdasarkan ketentuan peraturan perundang-undangan perpajakan. (Pasal 25 ayat 1 UU KUP) Keberatan diajukan secara tertulis dalam bahasa Indonesia dengan mengemukakan jumlah pajak yang terutang atau jumlah pajak yang dipotong atau dipungut atau jumlah rugi menurut penghitungan Wajib Pajak dengan disertai alasan-alasan yang jelas. (Pasal 25 ayat 2 UU KUP) Keberatan harus diajukan dalam jangka waktu 3 (tiga) bulan sejak tanggal surat, tanggal pemotongan atau pemungutan, kecuali apabila WP dapat menunjukkan bahwa jangka waktu itu tidak dapat dipenuhi karena keadaan di luar kekuasaannya. (Pasal 25 ayat 3 UU KUP) Keberatan yang tidak memenuhi persyaratan di atas tidak dianggap sebagai surat keberatan, sehingga tidak dipertimbangkan.
SYARAT PENGAJUAN KEBERATAN Keberatan diajukan secara tertulis dalam bahasa Indonesia dengan mengemukakan jumlah pajak yang terutang atau jumlah pajak yang dipotong atau dipungut atau jumlah rugi menurut penghitungan Wajib Pajak dengan disertai alasan-alasan yang jelas. (Pasal 25 ayat 2 UU KUP) Apabila diminta oleh Wajib Pajak untuk keperluan pengajuan keberatan, Direktur Jenderal Pajak wajib memberikan keterangan secara tertulis hal-hal yang menjadi dasar pengenaan pajak, penghitungan rugi, pemotongan atau pemungutan pajak. (Pasal 25 ayat 6 UU KUP)
Pasal 26 UU KUP SURAT KEPUTUSAN KEBERATAN Surat Keputusan Keberatan adalah surat keputusan atas keberatan terhadap surat ketetapan pajak atau terhadap pemotongan atau pemungutan oleh pihak ketiga yang diajukan oleh Wajib Pajak. 1) Dirjen Pajak dalam jangka waktu paling lama dua belas bulan sejak tanggal Surat Keberatan diterima, harus memberi keputusan atas keberatan yang diajukan. 2) Sebelum surat keputusan diterbitkan, Wajib Pajak dapat menyampaikan alasan tambahan atau penjelasan tertulis. 3) Keputusan Direktur Jenderal Pajak atas keberatan dapat berupa menerima seluruhnya atau sebagian, menolak atau menambah besarnya jumlah pajak yang terhutang. 4) Dalam hal WP mengajukan keberatan atas ketetapan pajak yang ditentukan dalam Pasal 13 ayat (1) huruf b (SPT tidak disampaikan) dan huruf d (melanggar ketentuan mengenai pembukuan dan pemeriksaan), WP yang bersangkutan harus dapat membuktikan ketidakbenaran ketetapan pajak tsb. 5) Apabila jangka waktu sebagaimana dimaksud dalam ayat (1) telah lewat dan Direktur Jenderal Pajak tidak memberi suatu keputusan, maka keberatan yang diajukan tersebut dianggap diterima.
BANDING Wajib Pajak dapat mengajukan permohonan banding hanya kepada badan peradilan pajak terhadap keputusan mengenai keberatannya yang ditetapkan oleh Direktur Jenderal Pajak. (Pasal 27 ayat 1 UU KUP) SURAT KEPUTUSAN KEBERATAN PENGADILAN PAJAK UU No: 14 Tahun 2002 tentang Pengadilan Pajak Pengajuan permohonan banding menunda kewajiban membayar pajak dan pelaksanaan penagihan pajak sampai dengan 1 bulan sejak tanggal penerbitan putusan banding.
Pasal 35 UU Pengadilan Pajak SYARAT BANDING Banding diajukan dengan Surat Banding dalam Bahasa Indonesia kepada Pengadilan Pajak Banding diajukan dalam jangka waktu 3 (tiga) bulan sejak tanggal diterima Keputusan yang dibanding, kecuali diatur lain dalam peraturan perundang-undangan perpajakan. Jangka waktu tersebut tidak mengikat apabila jangka waktu dimaksud tidak dapat dipenuhi karena keadaan di luar kekuasaan pemohon Banding. Terhadap 1 (satu) Keputusan diajukan 1 (satu) Surat Banding diajukan dengan disertai alasan-alasan yang jelas, dan dicantumkan tanggal diterima surat keputusan yang dibanding. Pada Surat Banding dilampirkan salinan Keputusan yang dibanding.
PUTUSAN BANDING Putusan Banding adalah putusan badan peradilan pajak atas banding terhadap Surat Keputusan Keberatan yang diajukan oleh Wajib Pajak. (Pasal 1 angka 31 UU KUP) Putusan badan peradilan pajak bukan merupakan keputusan tata usaha negara. (Pasal 27 ayat 2 UU KUP) Putusan Pengadilan Pajak merupakan putusan akhir dan mempunyai kekuatan hukum tetap. (Pasal 77 ayat 1 UU Pengadilan Pajak) Sebagai putusan akhir dan mempunyai kekuatan hukum tetap, maka putusan Pengadilan Pajak tidak dapat diajukan Gugatan ke Peradilan Umum, Peradilan Tata Usaha Negara, atau Badan Peradilan lain, kecuali putusan berupa "tidak dapat diterima" yang menyangkut kewenangan/kompetensi.
Pasal 23 UU KUP GUGATAN Gugatan Wajib Pajak atau Penanggung Pajak terhadap : a. Pelaksanaan Surat Paksa, Surat Perintah Melaksanakan Penyitaan, atau Pengumuman Lelang; b. Keputusan pencegahan dalam rangka penagihan pajak ; c. Keputusan yang berkaitan dengan pelaksanaan keputusan perpajakan, selain yang ditetapkan dalam pasal 25 ayat (1) dan Pasal 26 ; d. Penerbitan surat ketetapan pajak atau Surat Keputusan Keberatan yang dalam penerbitannya tidak sesuai dengan prosedure atau tata cara yang telah diatur dalam ketentuan peraturan perundang-undangan perpajakan; hanya dapat diajukan kepada badan peradilan pajak SK Pembetulan SK Pengurangan Sanksi Selain keputusan yang berkaitan Administrasi atau berupa SKPKB, dengan STP Penghapusan Sanksi SKPKBT, SKPLB, Administrasi yang berkaitan SKPN dan SK dengan STP Keberatan
Pasal 40 UU Pengadilan Pajak SYARAT GUGATAN Gugatan diajukan secara tertulis dalam Bahasa Indonesia kepada Pengadilan Pajak. Jangka Waktu untuk mengajukan Gugatan terhadap pelaksanaan penagihan Pajak adalah 14 hari sejak tanggal pelaksanaan penagihan. Jangka waktu untuk mengajukan Gugatan terhadap Keputusan selain pelaksanaan penagihan adalah 30 (tiga puluh) hari sejak tanggal diterima Keputusan yang digugat. Jangka waktu tersebut tidak mengikat apabila jangka waktu dimaksud tidak dapat dipenuhi karena keadaan di luar kekuasaan penggugat. Perpanjangan jangka waktu adalah 14 (empat belas) hari terhitung sejak berakhirnya keadaan di luar kekuasaan penggugat. Terhadap 1 (satu) pelaksanaan penagihan atau 1 (satu) Keputusan diajukan 1 (satu) Surat Gugatan.
X IMBALAN BUNGA
IMBALAN BUNGA Peraturan Menkeu Nomor: 40/PMK. 03/2005 Imbalan bunga diberikan kepada Wajib Pajak dalam hal terdapat: a. keterlambatan pengembalian kelebihan pembayaran pajak, sebagaimana dimaksud dalam Pasal 11 ayat (3) KUP; b. keterlambatan penerbitan Surat Ketetapan Pajak Lebih Bayar, sebagaimana dimaksud dalam Pasal 17 B ayat (3) KUP; c. kelebihan pembayaran pajak karena pengajuan keberatan atau permohonan banding diterima sebagian atau seluruhnya sebagaimana dimaksud dalam Pasal 27 A ayat (1) KUP; atau d. kelebihan pembayaran sanksi administrasi Pasal 14 ayat (4) dan atau Pasal 19 ayat (1) karena pengurangan sebagai akibat diterbitkan Keputusan Keberatan atau Putusan Banding, sebagaimana dimaksud dalam Pasal 27 A ayat (2) KUP.
Keterlambatan pengembalian kelebihan pembayaran pajak, sebagaimana dimaksud dalam Pasal 11 ayat (3) KUP; Pengembalian kelebihan pembayaran pajak dilakukan paling lama 1 (satu) bulan sejak diterimanya permohonan pengembalian kelebihan pembayaran pajak sehubungan diterbitkannya Surat Ketetapan Pajak Lebih Bayar sebagaimana dimaksud dalam Pasal 17, atau sejak diterbitkannya Surat Ketetapan Pajak Lebih Bayar sebagaimana dimaksud dalam Pasal 17 B, atau sejak diterbitkannya Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak sebagaimana dimaksud dalam Pasal 17 C. Imbalan bunga atas keterlambatan pengembalian kelebihan pembayaran pajak di atas dihitung sebesar 2% (dua persen) sebulan dengan masa imbalan bunga mulai akhir jangka waktu satu (1) bulan sejak diterimanya permohonan pengembalian kelebihan pembayaran pajak atau (SKPLB) atau diterbitkannya (SKPPKP) sampai dengan diterbitkannya Surat Perintah Membayar Kelebihan Pajak (SPMKP), dengan dasar perhitungan imbalan bunganya adalah jumlah kelebihan pembayaran pajak.
CONTOH Setelah dilakukan pemeriksaan terhadap SPT PPh Badan Tahun 2003 yang menyatakan NIHIL atas nama PT ABC, pada tanggal 20 Oktober 2004 diterbitkan SKPLB dengan perincian sbb: Pokok Pajak terutang Rp -Kredit Pajak Rp 2. 000, 00 Pajak yang lebih dibayar Rp 2. 000, 00 Atas SKPLB tersebut Wajib Pajak mengajukan permohonan pengembalian kelebihan pembayaran pajak yang diterima KPP tanggal 10 November 2004 Seharusnya KPP mengembalikan kelebihan pembayaran pajak tersebut selambatnya tanggal 9 Desember 2004 dengan menerbitkan SPMKP. Apabila penerbitan SPMKP tersebut melewati tanggal 9 Desember 2004 maka PT ABC berhak atas imbalan bunga 2% yang dihitung sejak tanggal 10 Desember s/d tanggal penerbitan SPMKP.
CONTOH Setelah dilakukan pemeriksaan terhadap SPT PPh Badan Tahun 2003 yang menyatakan LEBIH BAYAR atas nama PT ABC, pada tanggal 20 Oktober 2004 diterbitkan SKPLB dengan perincian sbb: Pokok Pajak terutang Rp 10. 000, 00 Kredit Pajak (Rp 30. 000, 00) Pajak yang lebih dibayar (Rp 20. 000, 00) Atas SKPLB tersebut seharusnya KPP menerbitkan SPMKP paling lambat tanggal 19 November 2004. Apabila penerbitan SPMKP tersebut melewati tanggal 19 November 2004 maka PT ABC berhak atas imbalan bunga 2% yang dihitung sejak tanggal 20 November s/d tanggal penerbitan SPMKP. Misalkan terbit SPMKP tanggal 10 Desember 2004, maka imbalan bunga dihitung sbb: 2% x 1 x Rp 20. 000, 00 = Rp 400. 000, 00
Keterlambatan penerbitan Surat Ketetapan Pajak Lebih Bayar, sebagaimana dimaksud dalam Pasal 17 B ayat (3) KUP; Imbalan bunga atas keterlambatan penerbitan Surat Ketetapan Pajak Lebih Bayar, dihitung sebesar 2% (dua persen) sebulan dengan masa imbalan bunga dihitung sejak berakhirnya jangka waktu 1 (satu) bulan, setelah melebihi jangka waktu 12 (dua belas) bulan sejak permohonan diterima atau jangka waktu lain yang ditetapkan untuk kegiatan tertentu, sampai dengan saat diterbitkannya SKPLB, dengan dasar perhitungan imbalan bunganya adalah jumlah kelebihan pembayaran pajak yang tercantum dalam SKPLB.
Contoh PT DEF adalah WP badan yang TIDAK ditetapkan DJP sebagai WP dengan kriteria tertentu. PT DEF menyampaikan SPT Tahunan 2005 pada tanggal 31 Maret 2006 yang menyatakan lebih bayar dengan rincian sbb: Penghasilan Neto Rp 1. 000, 00 PPh terutang Rp 282. 500. 000, 00 Kredit Pajak (Rp 482. 500. 000, 00) Pajak yang lebih dibayar (Rp 200. 000, 00) Atas kelebihan tersebut WP mengajukan permohonan restitusi. Terhadap SPT Tahunan 2005 atas nama PT DEF, DJP melakukan pemeriksaan dan paling lambat tanggal 30 Maret 2007 harus sudah menerbitkan surat ketetapan pajak. Apabila sampai dengan tanggal 30 Maret 2007 DJP belum menerbitkan surat ketetapan pajak maka permohonan restitusi dianggap dikabulkan dan paling lambat tanggal 31 April 2007 harus diterbitkan SKPLB. Apabila sampai dengan tanggal 31 April 2007 DJP belum menerbitkan SKPLB. Maka PT DEF berhak atas imbalan bunga 2% sebulan yang dihitung sejak tanggal 1 Mei 2007 sampai dengan penerbitan SKPLB.
Kelebihan pembayaran pajak karena pengajuan keberatan atau permohonan banding diterima sebagian atau seluruhnya sebagaimana dimaksud dalam Pasal 27 A ayat (1) KUP; atau Imbalan bunga atas kelebihan pembayaran pajak di atas, dihitung sebesar 2% (dua persen) sebulan untuk paling lama 24 (dua puluh empat) bulan sejak tanggal pembayaran yang menyebabkan kelebihan pajak sampai dengan diterbitkannya Keputusan Keberatan atau Putusan Banding.
CONTOH Setelah dilakukan pemeriksaan terhadap SPT PPh Badan Tahun 2003 atas nama PT PQR, pada tanggal 20 Oktober 2004 diterbitkan SKPKB dengan perincian sbb: Pokok Pajak kurang bayar Rp 100. 000, 00 Sanksi administrasi Rp 20. 000, 00 Jumlah yang masih harus dibayar Rp 120. 000, 00 Atas SKPKB tersebut Wajib Pajak mengajukan keberatan pada tanggal 10 November 2004 setelah pada tanggal 5 November 2004 melunasi seluruh jumlah yang masih harus dibayar tersebut. Pada tanggal 8 Maret 2005 diterbitkan SK Keberatan yang mengabulkan sebagian keberatan WP dengan perincian sbb: Pokok Pajak kurang bayar Rp 60. 000, 00 Sanksi administrasi Rp 12. 000, 00 Jumlah yang masih harus dibayar Rp 72. 000, 00 Dengan terbitnya SK Keberatan tersebut PT PQR berhak atas imbalan bunga sebesar 2% dengan masa bunga sejak 5/11/2004 s/d 8/3/2005 yaitu 5 bulan = 2% x 5 x (Rp 120 juta – 72 juta) = Rp 4, 8 juta
kelebihan pembayaran sanksi administrasi Pasal 14 ayat (4) dan atau Pasal 19 ayat (1) karena pengurangan sebagai akibat diterbitkan Keputusan Keberatan atau Putusan Banding, sebagaimana dimaksud dalam Pasal 27 A ayat (2) KUP. Imbalan bunga atas kelebihan pembayaran sanksi administrasi dihitung sebesar 2% (dua persen) sebulan untuk paling lama 24 (dua puluh empat) bulan sejak tanggal pembayaran yang menyebabkan kelebihan pembayaran sanksi administrasi sampai dengan diterbitkannya Keputusan Pengurangan atau Penghapusan Sanksi Administrasi.
CONTOH Setelah dilakukan pemeriksaan terhadap SPT Masa PPN masa Desember 2005 atas nama PT PQR, pada tanggal 20 April 2006 diterbitkan STP atas sanksi administrasi berupa denda karena terdapat penyerahan yang terutang PPN tetapi tidak diterbitkan Faktur Pajak sebesar 2% x Rp 100 juta = Rp 2 juta. STP tersebut dilunasi Wajib Pajak pada tanggal 10 Mei 2006. Pada tanggal 2 November 2006 diterbitkan SK Keberatan berkaitan dengan kasus di atas yang mengabulkan seluruh keberatan WP. Dan untuk menghapuskan sanksi administrasi di atas, pada tanggal 8 November 2006 diterbitkan SK penghapusan sanksi administrasi berupa denda sebesar Rp 2 juta tersebut. Dengan terbitnya SK Keberatan dan SK Pengurangan sanksi administrasi tersebut PT PQR berhak atas imbalan bunga sebesar 2% dengan masa bunga sejak 10/5/2006 s/d 8/11/2006 yaitu 5 bulan = 2% x 6 x Rp 2 juta = Rp 240. 000, 00.