Mise jour du rapport daudit lie la rvision
- Slides: 28
Mise à jour du rapport d’audit liée à la révision des NEP 9510 et 700 Février 2019 1
SOMMAIRE Rappel du contexte · NEP relatives au rapport sur les comptes · Structure du rapport sur les comptes Révision des NEP 9510 et 700 · NEP 9510 révisée : rappel des principales modifications · NEP 700 révisée : rappel des principales modifications · Incidence sur la rédaction du rapport Les outils associés · · · Notes d’information et avis techniques Nouveaux exemples de rapport Illustrations de formulations dans le rapport Focus sur les illustrations de formulations relatives aux vérifications spécifiques Formation
Rappel du contexte - NEP RELATIVES AU RAPPORT SUR LES COMPTES - STRUCTURE DU RAPPORT SUR LES COMPTES
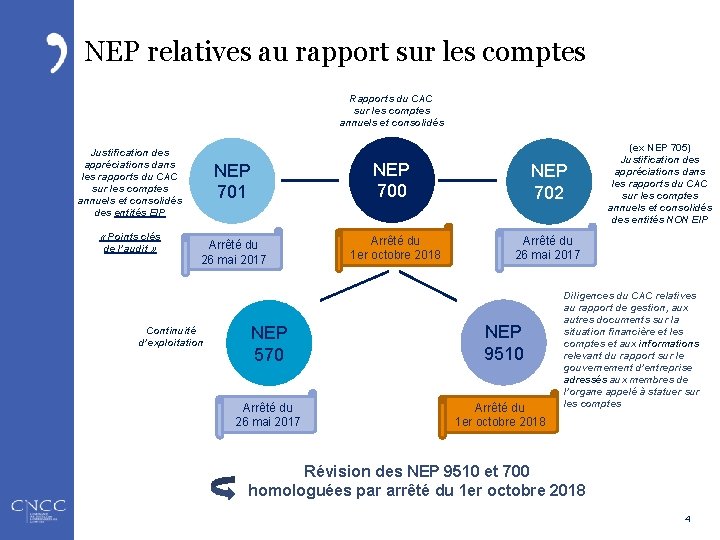
NEP relatives au rapport sur les comptes Rapports du CAC sur les comptes annuels et consolidés Justification des appréciations dans les rapports du CAC sur les comptes annuels et consolidés des entités EIP « Points clés de l’audit » NEP 701 NEP 700 Arrêté du 26 mai 2017 Arrêté du 1 er octobre 2018 Continuité d’exploitation NEP 570 Arrêté du 26 mai 2017 NEP 702 (ex NEP 705) Justification des appréciations dans les rapports du CAC sur les comptes annuels et consolidés des entités NON EIP Arrêté du 26 mai 2017 NEP 9510 Arrêté du 1 er octobre 2018 Diligences du CAC relatives au rapport de gestion, aux autres documents sur la situation financière et les comptes et aux informations relevant du rapport sur le gouvernement d’entreprise adressés aux membres de l’organe appelé à statuer sur les comptes Révision des NEP 9510 et 700 homologuées par arrêté du 1 er octobre 2018 4
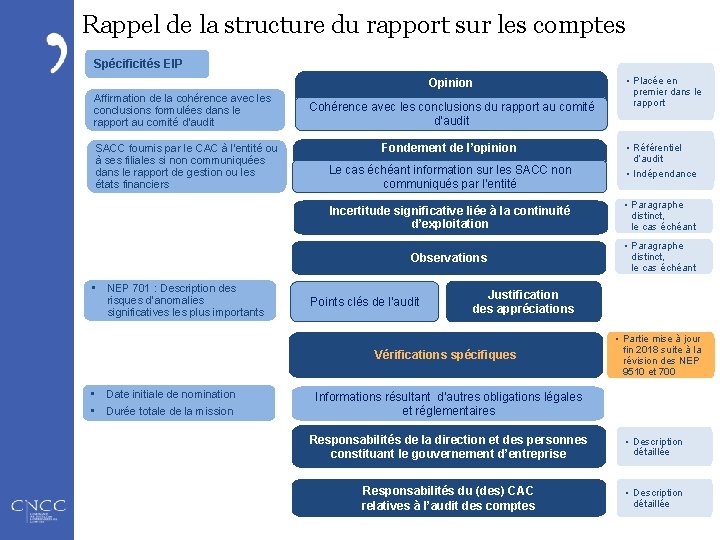
Rappel de la structure du rapport sur les comptes Spécificités EIP Opinion Affirmation de la cohérence avec les conclusions formulées dans le rapport au comité d’audit SACC fournis par le CAC à l’entité ou à ses filiales si non communiquées dans le rapport de gestion ou les états financiers • NEP 701 : Description des risques d’anomalies significatives les plus importants Cohérence avec les conclusions du rapport au comité d’audit Fondement de l’opinion Le cas échéant information sur les SACC non communiqués par l’entité • Référentiel d’audit • Indépendance Incertitude significative liée à la continuité d’exploitation • Paragraphe distinct, le cas échéant Observations • Paragraphe distinct, le cas échéant Points clés de l’audit Justification des appréciations Vérifications spécifiques • Date initiale de nomination • Durée totale de la mission • Placée en premier dans le rapport • Partie mise à jour fin 2018 suite à la révision des NEP 9510 et 700 Informations résultant d'autres obligations légales et réglementaires Responsabilités de la direction et des personnes constituant le gouvernement d’entreprise • Description détaillée Responsabilités du (des) CAC relatives à l’audit des comptes • Description détaillée
Révision de la NEP 9510 - DILIGENCES DU CAC RELATIVES AU RAPPORT DE GESTION, AUX AUTRES DOCUMENTS SUR LA SITUATION FINANCIÈRE ET LES COMPTES ET AUX INFORMATIONS RELEVANT DU RAPPORT SUR LE GOUVERNEMENT D’ENTREPRISE ADRESSÉS AUX MEMBRES DE L’ORGANE APPELÉ À STATUER SUR LES COMPTES Révision de la NEP 700 - RAPPORTS DU CAC SUR LES COMPTES ANNUELS ET CONSOLIDÉS
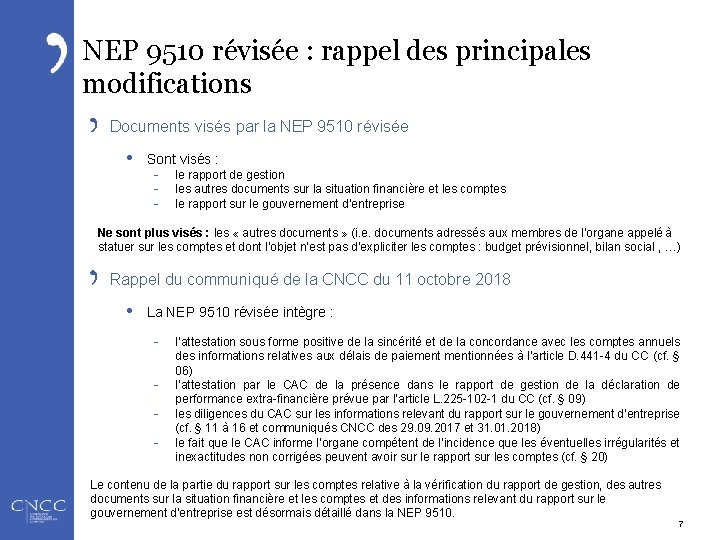
NEP 9510 révisée : rappel des principales modifications Documents visés par la NEP 9510 révisée • Sont visés : - le rapport de gestion les autres documents sur la situation financière et les comptes le rapport sur le gouvernement d’entreprise Ne sont plus visés : les « autres documents » (i. e. documents adressés aux membres de l’organe appelé à statuer sur les comptes et dont l’objet n’est pas d’expliciter les comptes : budget prévisionnel, bilan social , …) Rappel du communiqué de la CNCC du 11 octobre 2018 • La NEP 9510 révisée intègre : - l’attestation sous forme positive de la sincérité et de la concordance avec les comptes annuels des informations relatives aux délais de paiementionnées à l'article D. 441 -4 du CC (cf. § 06) l’attestation par le CAC de la présence dans le rapport de gestion de la déclaration de performance extra-financière prévue par l’article L. 225 -102 -1 du CC (cf. § 09) les diligences du CAC sur les informations relevant du rapport sur le gouvernement d’entreprise (cf. § 11 à 16 et communiqués CNCC des 29. 09. 2017 et 31. 01. 2018) le fait que le CAC informe l’organe compétent de l’incidence que les éventuelles irrégularités et inexactitudes non corrigées peuvent avoir sur le rapport sur les comptes (cf. § 20) Le contenu de la partie du rapport sur les comptes relative à la vérification du rapport de gestion, des autres documents sur la situation financière et les comptes et des informations relevant du rapport sur le gouvernement d’entreprise est désormais détaillé dans la NEP 9510. 7
NEP 700 révisée : rappel des principales modifications Modifications corrélatives à celles de la NEP 9510 • La partie de la NEP 700 relative à la « vérification du rapport de gestion, des autres documents sur la situation financière et les comptes et des informations relevant du rapport sur le gouvernement d’entreprise » a été réduite à un seul paragraphe (§ 16) qui renvoie à la NEP 9510 • Comme précédemment, ce paragraphe rappelle en outre que, le cas échéant, le CAC fait état des informations relatives à l’entité que les textes légaux et réglementaires lui font obligation de mentionner dans son rapport, telles que : - les prises de participation et les prises de contrôle intervenues au cours de l'exercice les aliénations diverses intervenues en application de la législation sur les participations réciproques l'identité des personnes détenant le capital et les droits de vote 8
Incidence sur la rédaction du rapport - PRISE EN COMPTE DES CARACTÉRISTIQUES DE L’ENTITÉ - FORMULATIONS « STANDARD » DANS LE RAPPORT SUR LES COMPTES ANNUELS ET CONSOLIDÉS
Prise en compte des caractéristiques de l’entité • La rédaction de la partie du rapport relative aux vérifications spécifiques diffère selon qu’il s’agit : - d’une société commerciale Non EIP, autre qu’une SA, une SCA ou une SE, dispensée de l'obligation d'établir un rapport de gestion visé à l’article L. 232 -1 du CC d’une SA, d’une SCA ou d’une SE (Non EIP), dispensée de l'obligation d'établir un rapport de gestion visé à l’article L. 232 -1 du CC mais non dispensée de l’établissement du rapport sur le gouvernement d’entreprise d’une SA, d’une SCA ou d’une SE (Non EIP), ayant l’obligation d’établir le rapport de gestion visé à l’article L. 232 -1 du CC ainsi que le rapport sur le gouvernement d’entreprise d’une entité (Non EIP) autre qu’une SA, une SCA ou une SE, ayant l’obligation d’établir un rapport de gestion visé à l’article L. 232 -1 du CC d’une SA, d’une SCA ou d’une SE EIP d’une entité EIP autre qu’une SA, SCA ou SE. Les exemples de rapport proposés par la CNCC sont adaptés à ces différentes situations (cf. partie « Outils » ci-après) • Cette rédaction peut aussi dépendre : - d’autres critères tels que l’atteinte de certains seuils ou des dispositions sectorielles spécifiques de la date de clôture de l’entité ou la date d’établissement du rapport de gestion visé à l’article L. 232 -1 du CC en fonction des dates d’application des différents textes légaux et règlementaires fixant le contenu de ce rapport Forum E 17 décembre 2018 10 10
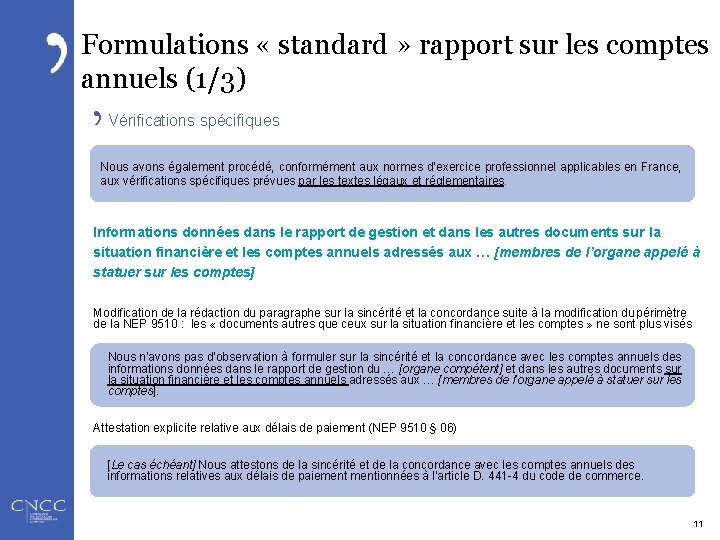
Formulations « standard » rapport sur les comptes annuels (1/3) Vérifications spécifiques Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, aux vérifications spécifiques prévues par les textes légaux et réglementaires. Informations données dans le rapport de gestion et dans les autres documents sur la situation financière et les comptes annuels adressés aux … [membres de l’organe appelé à statuer sur les comptes] Modification de la rédaction du paragraphe sur la sincérité et la concordance suite à la modification du périmètre de la NEP 9510 : les « documents autres que ceux sur la situation financière et les comptes » ne sont plus visés Nous n'avons pas d'observation à formuler sur la sincérité et la concordance avec les comptes annuels des informations données dans le rapport de gestion du … [organe compétent] et dans les autres documents sur la situation financière et les comptes annuels adressés aux … [membres de l’organe appelé à statuer sur les comptes]. Attestation explicite relative aux délais de paiement (NEP 9510 § 06) [Le cas échéant] Nous attestons de la sincérité et de la concordance avec les comptes annuels des informations relatives aux délais de paiementionnées à l'article D. 441 -4 du code de commerce. Forum E 17 décembre 2018 11 11
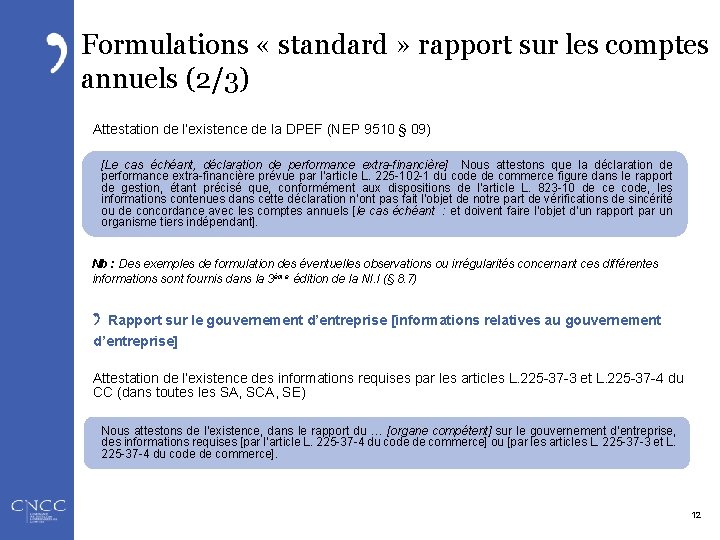
Formulations « standard » rapport sur les comptes annuels (2/3) Attestation de l’existence de la DPEF (NEP 9510 § 09) [Le cas échéant, déclaration de performance extra-financière] Nous attestons que la déclaration de performance extra-financière prévue par l’article L. 225 -102 -1 du code de commerce figure dans le rapport de gestion, étant précisé que, conformément aux dispositions de l’article L. 823 -10 de ce code, les informations contenues dans cette déclaration n’ont pas fait l’objet de notre part de vérifications de sincérité ou de concordance avec les comptes annuels [le cas échéant : et doivent faire l’objet d’un rapport par un organisme tiers indépendant]. Nb : Des exemples de formulation des éventuelles observations ou irrégularités concernant ces différentes informations sont fournis dans la 3ème édition de la NI. I (§ 8. 7) Rapport sur le gouvernement d’entreprise [informations relatives au gouvernement d’entreprise] Attestation de l’existence des informations requises par les articles L. 225 -37 -3 et L. 225 -37 -4 du CC (dans toutes les SA, SCA, SE) Nous attestons de l’existence, dans le rapport du … [organe compétent] sur le gouvernement d’entreprise, des informations requises [par l’article L. 225 -37 -4 du code de commerce] ou [par les articles L. 225 -37 -3 et L. 225 -37 -4 du code de commerce]. 12 12
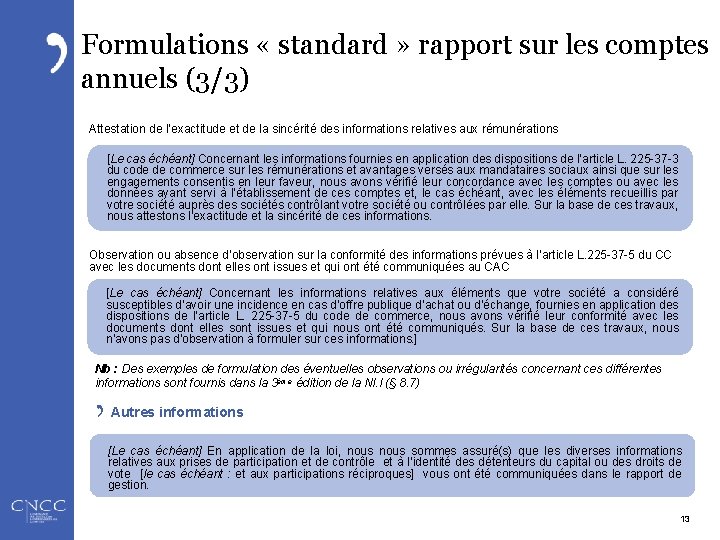
Formulations « standard » rapport sur les comptes annuels (3/3) Attestation de l’exactitude et de la sincérité des informations relatives aux rémunérations [Le cas échéant] Concernant les informations fournies en application des dispositions de l’article L. 225 -37 -3 du code de commerce sur les rémunérations et avantages versés aux mandataires sociaux ainsi que sur les engagements consentis en leur faveur, nous avons vérifié leur concordance avec les comptes ou avec les données ayant servi à l’établissement de ces comptes et, le cas échéant, avec les éléments recueillis par votre société auprès des sociétés contrôlant votre société ou contrôlées par elle. Sur la base de ces travaux, nous attestons l’exactitude et la sincérité de ces informations. Observation ou absence d’observation sur la conformité des informations prévues à l’article L. 225 -37 -5 du CC avec les documents dont elles ont issues et qui ont été communiquées au CAC [Le cas échéant] Concernant les informations relatives aux éléments que votre société a considéré susceptibles d’avoir une incidence en cas d’offre publique d’achat ou d’échange, fournies en application des dispositions de l’article L. 225 -37 -5 du code de commerce, nous avons vérifié leur conformité avec les documents dont elles sont issues et qui nous ont été communiqués. Sur la base de ces travaux, nous n'avons pas d'observation à formuler sur ces informations. ] Nb : Des exemples de formulation des éventuelles observations ou irrégularités concernant ces différentes informations sont fournis dans la 3ème édition de la NI. I (§ 8. 7) Autres informations [Le cas échéant] En application de la loi, nous sommes assuré(s) que les diverses informations relatives aux prises de participation et de contrôle et à l’identité des détenteurs du capital ou des droits de vote [le cas échéant : et aux participations réciproques] vous ont été communiquées dans le rapport de gestion. 13
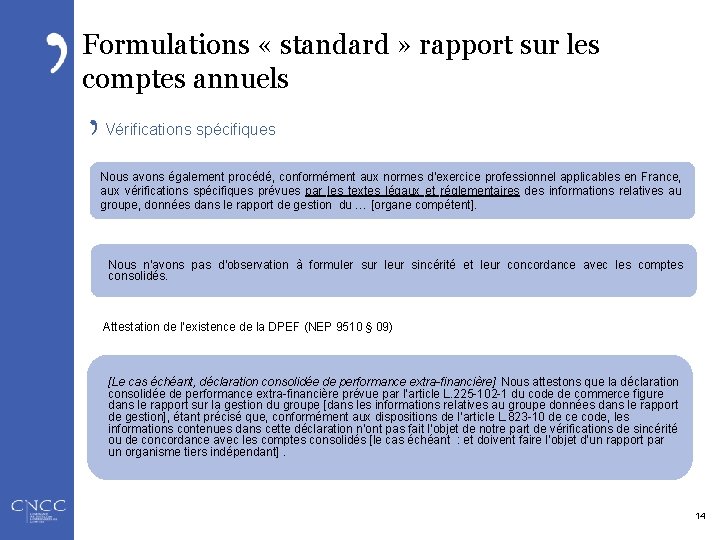
Formulations « standard » rapport sur les comptes annuels Vérifications spécifiques Nous avons également procédé, conformément aux normes d'exercice professionnel applicables en France, aux vérifications spécifiques prévues par les textes légaux et réglementaires des informations relatives au groupe, données dans le rapport de gestion du … [organe compétent]. Nous n'avons pas d'observation à formuler sur leur sincérité et leur concordance avec les comptes consolidés. Attestation de l’existence de la DPEF (NEP 9510 § 09) [Le cas échéant, déclaration consolidée de performance extra-financière] Nous attestons que la déclaration consolidée de performance extra-financière prévue par l’article L. 225 -102 -1 du code de commerce figure dans le rapport sur la gestion du groupe [dans les informations relatives au groupe données dans le rapport de gestion], étant précisé que, conformément aux dispositions de l’article L. 823 -10 de ce code, les informations contenues dans cette déclaration n’ont pas fait l’objet de notre part de vérifications de sincérité ou de concordance avec les comptes consolidés [le cas échéant : et doivent faire l’objet d’un rapport par un organisme tiers indépendant]. Forum E 17 décembre 2018 14 14
Les outils associés - NOTES D’INFORMATION ET AVIS TECHNIQUES - NOUVEAUX EXEMPLES DE RAPPORT - ILLUSTRATIONS DE FORMULATIONS DANS LE RAPPORT - FOCUS SUR LES ILLUSTRATIONS DE FORMULATION RELATIVES AUX VÉRIFICATIONS SPÉCIFIQUES - FORMATION
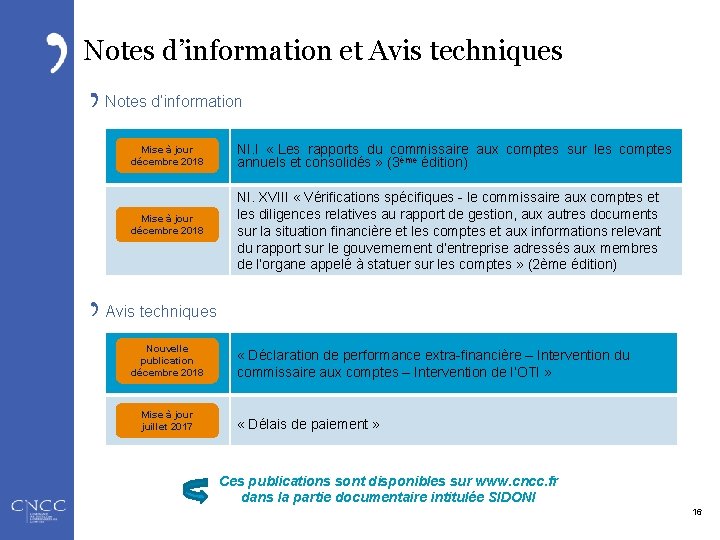
Notes d’information et Avis techniques Notes d’information Mise à jour décembre 2018 NI. I « Les rapports du commissaire aux comptes sur les comptes annuels et consolidés » (3ème édition) NI. XVIII « Vérifications spécifiques - le commissaire aux comptes et les diligences relatives au rapport de gestion, aux autres documents sur la situation financière et les comptes et aux informations relevant du rapport sur le gouvernement d’entreprise adressés aux membres de l’organe appelé à statuer sur les comptes » (2ème édition) Avis techniques Nouvelle publication décembre 2018 Mise à jour juillet 2017 « Déclaration de performance extra-financière – Intervention du commissaire aux comptes – Intervention de l’OTI » « Délais de paiement » Ces publications sont disponibles sur www. cncc. fr dans la partie documentaire intitulée SIDONI 16
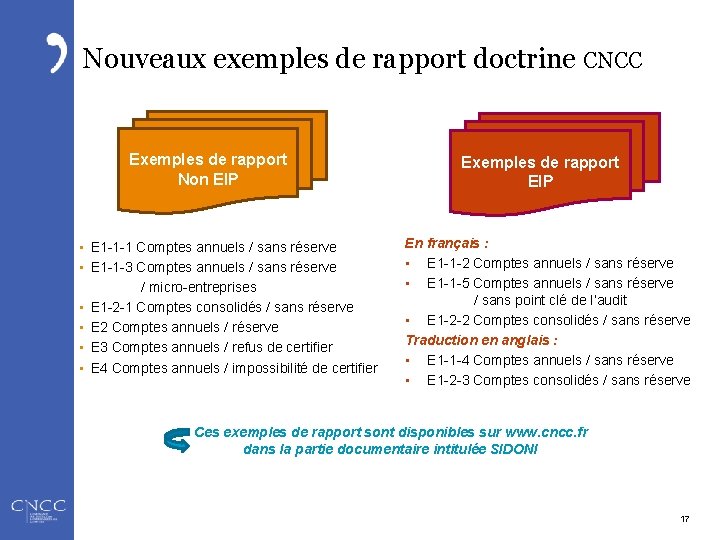
Nouveaux exemples de rapport doctrine CNCC Exemples de rapport Non EIP • E 1 -1 -1 Comptes annuels / sans réserve • E 1 -1 -3 Comptes annuels / sans réserve / micro-entreprises • E 1 -2 -1 Comptes consolidés / sans réserve • E 2 Comptes annuels / réserve • E 3 Comptes annuels / refus de certifier • E 4 Comptes annuels / impossibilité de certifier Exemples de rapport EIP En français : • E 1 -1 -2 Comptes annuels / sans réserve • E 1 -1 -5 Comptes annuels / sans réserve / sans point clé de l’audit • E 1 -2 -2 Comptes consolidés / sans réserve Traduction en anglais : • E 1 -1 -4 Comptes annuels / sans réserve • E 1 -2 -3 Comptes consolidés / sans réserve Ces exemples de rapport sont disponibles sur www. cncc. fr dans la partie documentaire intitulée SIDONI 17 17
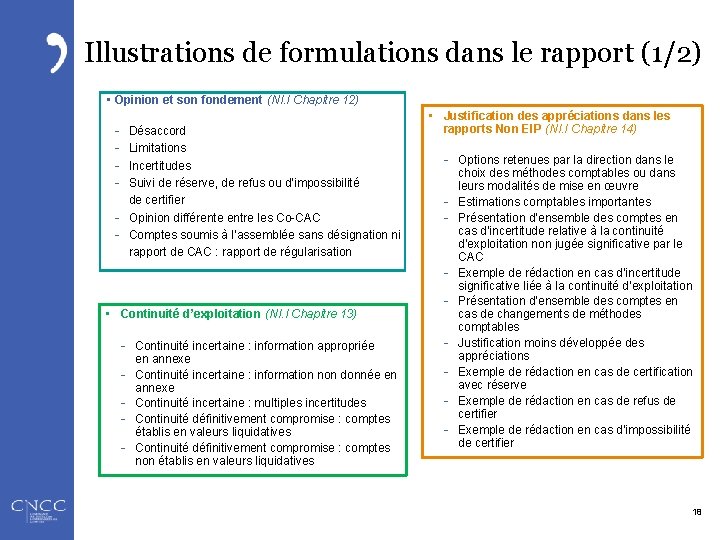
Illustrations de formulations dans le rapport (1/2) • Opinion et son fondement (NI. I Chapitre 12) - Désaccord Limitations Incertitudes Suivi de réserve, de refus ou d’impossibilité de certifier Opinion différente entre les Co-CAC Comptes soumis à l’assemblée sans désignation ni rapport de CAC : rapport de régularisation - • Justification des appréciations dans les rapports Non EIP (NI. I Chapitre 14) - • Continuité d’exploitation (NI. I Chapitre 13) - Continuité incertaine : information appropriée en annexe Continuité incertaine : information non donnée en annexe Continuité incertaine : multiples incertitudes Continuité définitivement compromise : comptes établis en valeurs liquidatives Continuité définitivement compromise : comptes non établis en valeurs liquidatives - Options retenues par la direction dans le choix des méthodes comptables ou dans leurs modalités de mise en œuvre Estimations comptables importantes Présentation d’ensemble des comptes en cas d’incertitude relative à la continuité d’exploitation non jugée significative par le CAC Exemple de rédaction en cas d’incertitude significative liée à la continuité d’exploitation Présentation d’ensemble des comptes en cas de changements de méthodes comptables Justification moins développée des appréciations Exemple de rédaction en cas de certification avec réserve Exemple de rédaction en cas de refus de certifier Exemple de rédaction en cas d’impossibilité de certifier 18
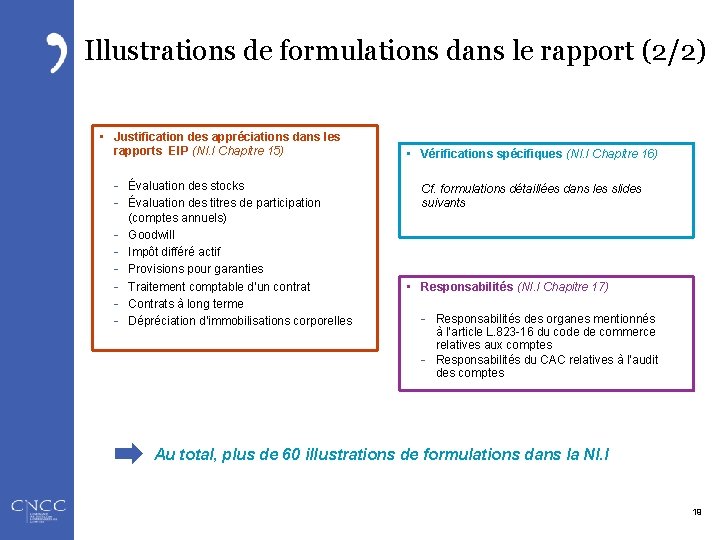
Illustrations de formulations dans le rapport (2/2) • Justification des appréciations dans les rapports EIP (NI. I Chapitre 15) - Évaluation des stocks Évaluation des titres de participation (comptes annuels) Goodwill Impôt différé actif Provisions pour garanties Traitement comptable d’un contrat Contrats à long terme Dépréciation d’immobilisations corporelles • Vérifications spécifiques (NI. I Chapitre 16) Cf. formulations détaillées dans les slides suivants • Responsabilités (NI. I Chapitre 17) - Responsabilités des organes mentionnés à l’article L. 823 -16 du code de commerce relatives aux comptes Responsabilités du CAC relatives à l’audit des comptes Au total, plus de 60 illustrations de formulations dans la NI. I 19
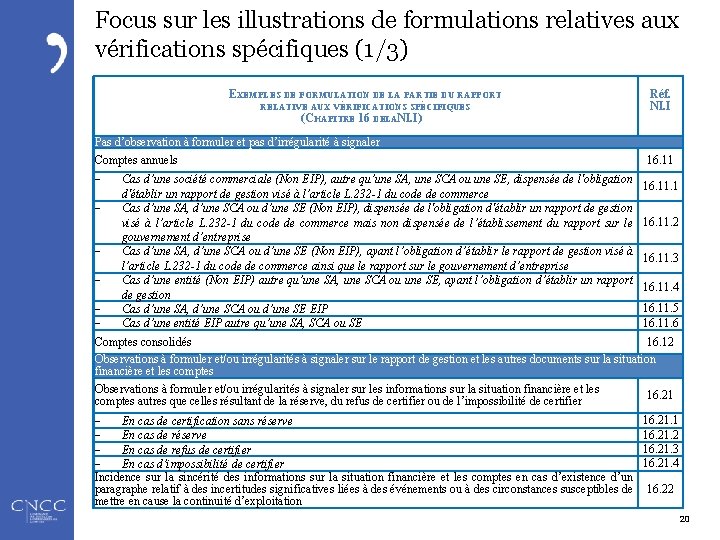
Focus sur les illustrations de formulations relatives aux vérifications spécifiques (1/3) EXEMPLES DE FORMULATION DE LA PARTIE DU RAPPORT RELATIVE AUX VÉRIFICATIONS SPÉCIFIQUES (CHAPITRE 16 DELANI. I) Pas d’observation à formuler et pas d’irrégularité à signaler Comptes annuels Cas d’une société commerciale (Non EIP), autre qu’une SA, une SCA ou une SE, dispensée de l'obligation d'établir un rapport de gestion visé à l’article L. 232 -1 du code de commerce Cas d’une SA, d’une SCA ou d’une SE (Non EIP), dispensée de l'obligation d'établir un rapport de gestion visé à l’article L. 232 -1 du code de commerce mais non dispensée de l’établissement du rapport sur le gouvernement d’entreprise Cas d’une SA, d’une SCA ou d’une SE (Non EIP), ayant l’obligation d’établir le rapport de gestion visé à l’article L. 232 -1 du code de commerce ainsi que le rapport sur le gouvernement d’entreprise Cas d’une entité (Non EIP) autre qu’une SA, une SCA ou une SE, ayant l’obligation d’établir un rapport de gestion Cas d’une SA, d’une SCA ou d’une SE EIP Cas d’une entité EIP autre qu’une SA, SCA ou SE Réf. NI. I 16. 11. 1 16. 11. 2 16. 11. 3 16. 11. 4 16. 11. 5 16. 11. 6 Comptes consolidés 16. 12 Observations à formuler et/ou irrégularités à signaler sur le rapport de gestion et les autres documents sur la situation financière et les comptes Observations à formuler et/ou irrégularités à signaler sur les informations sur la situation financière et les 16. 21 comptes autres que celles résultant de la réserve, du refus de certifier ou de l’impossibilité de certifier En cas de certification sans réserve En cas de refus de certifier En cas d’impossibilité de certifier Incidence sur la sincérité des informations sur la situation financière et les comptes en cas d’existence d’un paragraphe relatif à des incertitudes significatives liées à des événements ou à des circonstances susceptibles de mettre en cause la continuité d’exploitation 16. 21. 1 16. 21. 2 16. 21. 3 16. 21. 4 16. 22 20
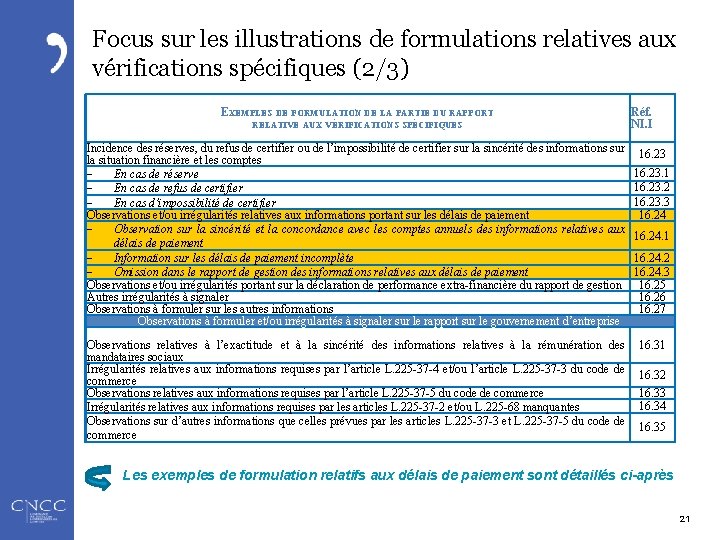
Focus sur les illustrations de formulations relatives aux vérifications spécifiques (2/3) EXEMPLES DE FORMULATION DE LA PARTIE DU RAPPORT RELATIVE AUX VÉRIFICATIONS SPÉCIFIQUES Incidence des réserves, du refus de certifier ou de l’impossibilité de certifier sur la sincérité des informations sur la situation financière et les comptes En cas de réserve En cas de refus de certifier En cas d’impossibilité de certifier Observations et/ou irrégularités relatives aux informations portant sur les délais de paiement Observation sur la sincérité et la concordance avec les comptes annuels des informations relatives aux délais de paiement Information sur les délais de paiement incomplète Omission dans le rapport de gestion des informations relatives aux délais de paiement Observations et/ou irrégularités portant sur la déclaration de performance extra-financière du rapport de gestion Autres irrégularités à signaler Observations à formuler sur les autres informations Observations à formuler et/ou irrégularités à signaler sur le rapport sur le gouvernement d’entreprise Observations relatives à l’exactitude et à la sincérité des informations relatives à la rémunération des mandataires sociaux Irrégularités relatives aux informations requises par l’article L. 225 -37 -4 et/ou l’article L. 225 -37 -3 du code de commerce Observations relatives aux informations requises par l’article L. 225 -37 -5 du code de commerce Irrégularités relatives aux informations requises par les articles L. 225 -37 -2 et/ou L. 225 -68 manquantes Observations sur d’autres informations que celles prévues par les articles L. 225 -37 -3 et L. 225 -37 -5 du code de commerce Réf. NI. I 16. 23. 1 16. 23. 2 16. 23. 3 16. 24. 1 16. 24. 2 16. 24. 3 16. 25 16. 26 16. 27 16. 31 16. 32 16. 33 16. 34 16. 35 Les exemples de formulation relatifs aux délais de paiement sont détaillés ci-après 21
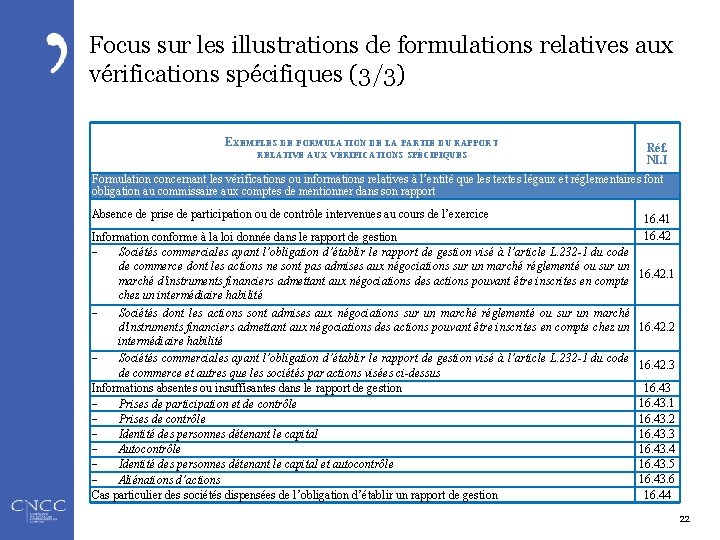
Focus sur les illustrations de formulations relatives aux vérifications spécifiques (3/3) EXEMPLES DE FORMULATION DE LA PARTIE DU RAPPORT RELATIVE AUX VÉRIFICATIONS SPÉCIFIQUES Réf. NI. I Formulation concernant les vérifications ou informations relatives à l’entité que les textes légaux et réglementaires font obligation au commissaire aux comptes de mentionner dans son rapport Absence de prise de participation ou de contrôle intervenues au cours de l’exercice Information conforme à la loi donnée dans le rapport de gestion Sociétés commerciales ayant l’obligation d’établir le rapport de gestion visé à l’article L. 232 -1 du code de commerce dont les actions ne sont pas admises aux négociations sur un marché réglementé ou sur un marché d'instruments financiers admettant aux négociations des actions pouvant être inscrites en compte chez un intermédiaire habilité Sociétés dont les actions sont admises aux négociations sur un marché réglementé ou sur un marché d'instruments financiers admettant aux négociations des actions pouvant être inscrites en compte chez un intermédiaire habilité Sociétés commerciales ayant l’obligation d’établir le rapport de gestion visé à l’article L. 232 -1 du code de commerce et autres que les sociétés par actions visées ci-dessus Informations absentes ou insuffisantes dans le rapport de gestion Prises de participation et de contrôle Prises de contrôle Identité des personnes détenant le capital Autocontrôle Identité des personnes détenant le capital et autocontrôle Aliénations d’actions Cas particulier des sociétés dispensées de l’obligation d’établir un rapport de gestion 16. 41 16. 42. 2 16. 42. 3 16. 43. 1 16. 43. 2 16. 43. 3 16. 43. 4 16. 43. 5 16. 43. 6 16. 44 22
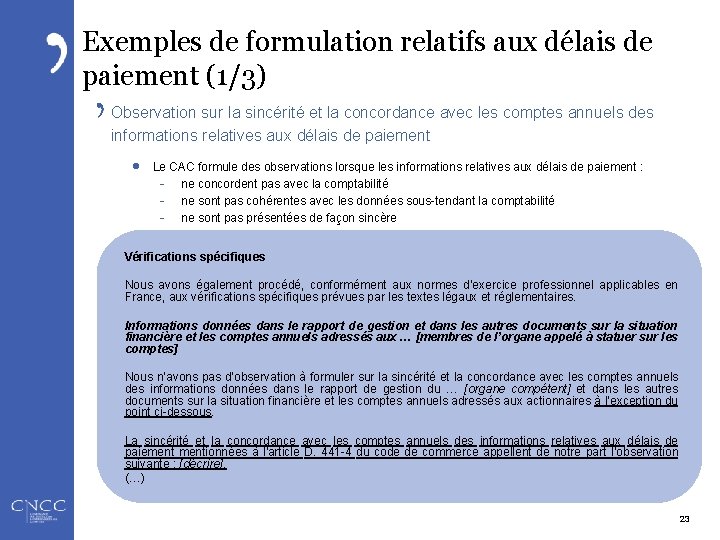
Exemples de formulation relatifs aux délais de paiement (1/3) Observation sur la sincérité et la concordance avec les comptes annuels des informations relatives aux délais de paiement · Le CAC formule des observations lorsque les informations relatives aux délais de paiement : - ne concordent pas avec la comptabilité - ne sont pas cohérentes avec les données sous-tendant la comptabilité - ne sont pas présentées de façon sincère Vérifications spécifiques Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, aux vérifications spécifiques prévues par les textes légaux et réglementaires. Informations données dans le rapport de gestion et dans les autres documents sur la situation financière et les comptes annuels adressés aux … [membres de l’organe appelé à statuer sur les comptes] Nous n’avons pas d’observation à formuler sur la sincérité et la concordance avec les comptes annuels des informations données dans le rapport de gestion du … [organe compétent] et dans les autres documents sur la situation financière et les comptes annuels adressés aux actionnaires à l’exception du point ci-dessous. La sincérité et la concordance avec les comptes annuels des informations relatives aux délais de paiementionnées à l'article D. 441 -4 du code de commerce appellent de notre part l’observation suivante : [décrire]. (…) 23
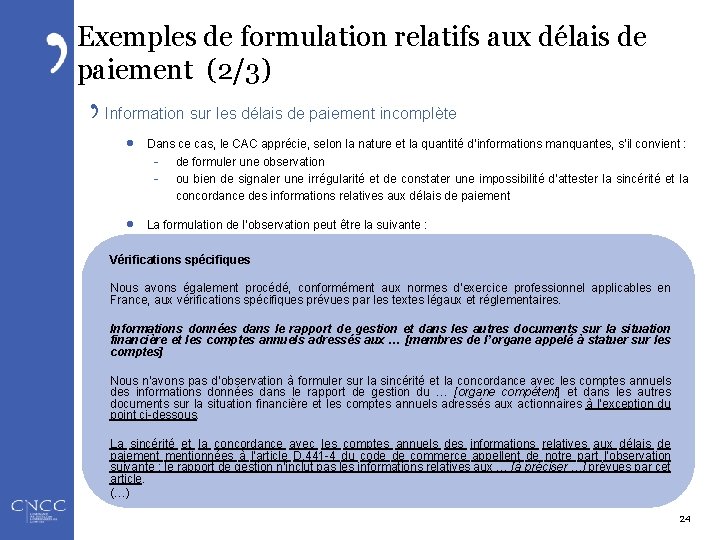
Exemples de formulation relatifs aux délais de paiement (2/3) Information sur les délais de paiement incomplète · Dans ce cas, le CAC apprécie, selon la nature et la quantité d’informations manquantes, s’il convient : - de formuler une observation - ou bien de signaler une irrégularité et de constater une impossibilité d’attester la sincérité et la concordance des informations relatives aux délais de paiement · La formulation de l’observation peut être la suivante : Vérifications spécifiques Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, aux vérifications spécifiques prévues par les textes légaux et réglementaires. Informations données dans le rapport de gestion et dans les autres documents sur la situation financière et les comptes annuels adressés aux … [membres de l’organe appelé à statuer sur les comptes] Nous n’avons pas d’observation à formuler sur la sincérité et la concordance avec les comptes annuels des informations données dans le rapport de gestion du … [organe compétent] et dans les autres documents sur la situation financière et les comptes annuels adressés aux actionnaires à l’exception du point ci-dessous. La sincérité et la concordance avec les comptes annuels des informations relatives aux délais de paiementionnées à l'article D. 441 -4 du code de commerce appellent de notre part l’observation suivante : le rapport de gestion n’inclut pas les informations relatives aux … [à préciser …] prévues par cet article. (…) 24
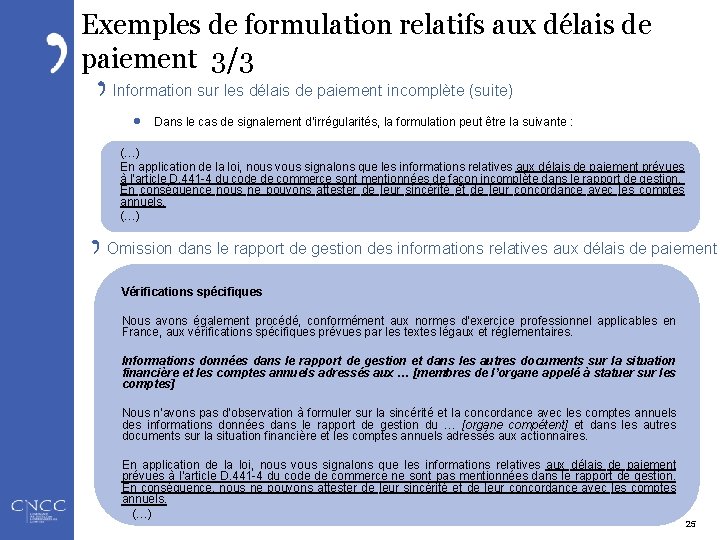
Exemples de formulation relatifs aux délais de paiement 3/3 Information sur les délais de paiement incomplète (suite) · Dans le cas de signalement d’irrégularités, la formulation peut être la suivante : (…) En application de la loi, nous vous signalons que les informations relatives aux délais de paiement prévues à l'article D. 441 -4 du code de commerce sont mentionnées de façon incomplète dans le rapport de gestion. En conséquence nous ne pouvons attester de leur sincérité et de leur concordance avec les comptes annuels. (…) Omission dans le rapport de gestion des informations relatives aux délais de paiement Vérifications spécifiques Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, aux vérifications spécifiques prévues par les textes légaux et réglementaires. Informations données dans le rapport de gestion et dans les autres documents sur la situation financière et les comptes annuels adressés aux … [membres de l’organe appelé à statuer sur les comptes] Nous n’avons pas d’observation à formuler sur la sincérité et la concordance avec les comptes annuels des informations données dans le rapport de gestion du … [organe compétent] et dans les autres documents sur la situation financière et les comptes annuels adressés aux actionnaires. En application de la loi, nous vous signalons que les informations relatives aux délais de paiement prévues à l’article D. 441 -4 du code de commerce ne sont pas mentionnées dans le rapport de gestion. En conséquence, nous ne pouvons attester de leur sincérité et de leur concordance avec les comptes annuels. (…) 25
Formation 1/2 Formation CNCC « Établir le rapport sur les comptes annuels et consolidés : contraintes et cas complexes » - une journée (7 h 30) • Objectifs : - Maîtriser l'établissement des rapports sur les comptes suite à la mise en œuvre du règlement (UE) n° 537/2014 et de la transposition de la directive 2006/43 CE modifiée - Connaître les nouvelles normes d'exercice professionnel et les éléments de doctrine de la CNCC - Faire le point sur certaines difficultés que peuvent rencontrer les professionnels dans l'établissement des rapports sur les comptes, et déterminer les clés permettant le traitement technique des principaux cas complexes - Savoir appréhender les modalités de communication des irrégularités et inexactitudes - Valoriser les travaux d’audit et engager une bonne communication dans toutes les situations, y compris les plus difficiles Une formation en e-learning sur « Le nouveau rapport d’audit » (2017) 26
Formation 2/2 Pour mémoire : Trois vidéos techniques incontournables Le nouveau rapport d’audit (2017) Anne-Marie Lavigne Justification des appréciations Odile Le Bihan Rapport des CAC au comité d’audit Odile Le Bihan et Jean-Luc Barlet 27
Merci