micro Economics Unit 7 Slide 1 Division of
- Slides: 14
micro Economics Unit 7 Slide 1 Division of labour is the great cause of its increased power, as may be better understood from a particular example, such as pin-making. . The effect is similar in all trade and also in the division of employments. -- Adam Smith
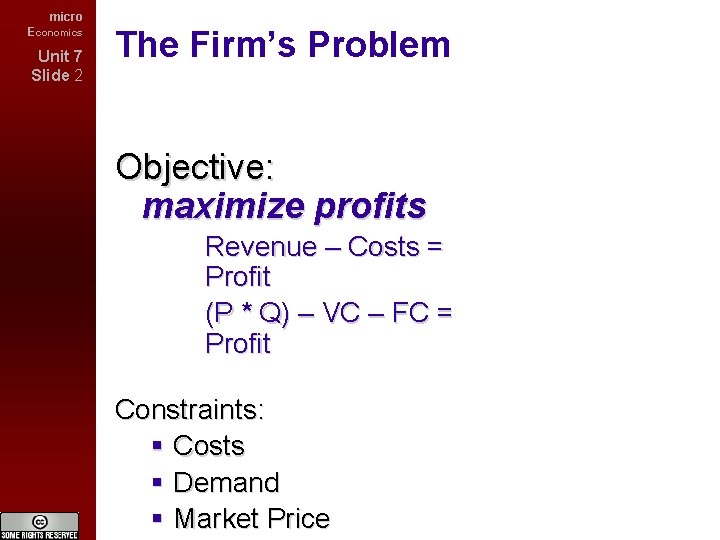
micro Economics Unit 7 Slide 2 The Firm’s Problem Objective: maximize profits Revenue – Costs = Profit (P * Q) – VC – FC = Profit Constraints: Costs Demand Market Price
micro Economics Unit 7 Slide 3 The Firm’s Decision Process 1. Long-Run Decision 2. Short-Run 3. Created: Jan 2007 by Jim Luke. 4. What product? Technology? Scale? Fixed cost commitment? How much to produce (Q)? What price? Calculate Profit ? ? ?
micro Economics Unit 7 Slide 4 Opportunity Costs Explicit Costs requires actual spending of money – easily measurable Implicit Costs opportunity cost & value foregone, no actual money changes hands -- estimated in dollar terms
micro Economics Unit 7 Slide 5 What Is Profit? Profit = Revenues – Costs Accounting Profit = Revenues – Explicit Costs Economic Profit = Revenues – (Explicit costs + Implicit costs)
micro Economics Unit 7 Slide 6 Sunk Costs & Rational Decisions “Sunk” Costs: costs already spent and not recoverable do not affect marginal decisionmaking
micro Economics Unit 7 Slide 7 Production (Q) and Costs Fixed Costs: Costs which do not change as Q increases Variable Costs which increase as Q increases Total Costs = Fixed Costs + Variable Costs
micro Economics Unit 7 Slide 8 Comparing Costs to Quantity Total Cost: Total of all costs paid to produce all units from 1 through Q) Average Cost: Cost of each of the Q units = Total Cost / Q Marginal Cost of producing one more unit “increase in total costs when Q is increased 1 unit”
micro Economics Unit 7 Slide 9 Production & Costs: Short Run Production with One Variable Input in the Short Run From Marginal Physical Product to Marginal Costs More than One Variable Input A Set of Short-Run Cost Curves Some Geometric Relationships
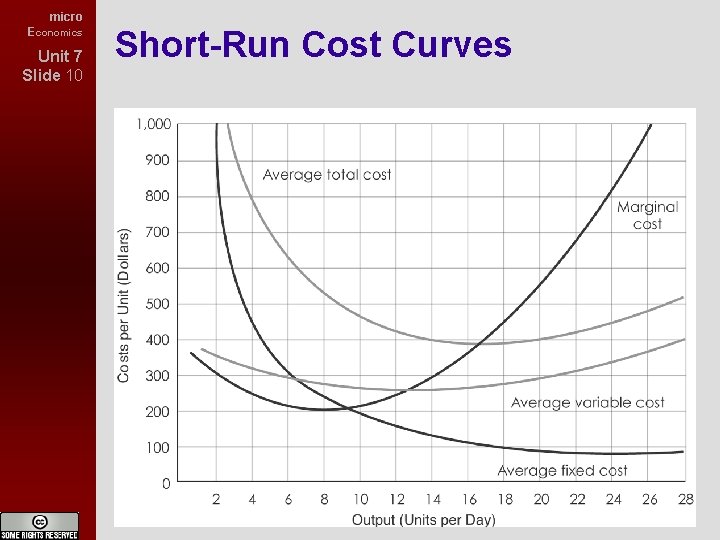
micro Economics Unit 7 Slide 10 Short-Run Cost Curves
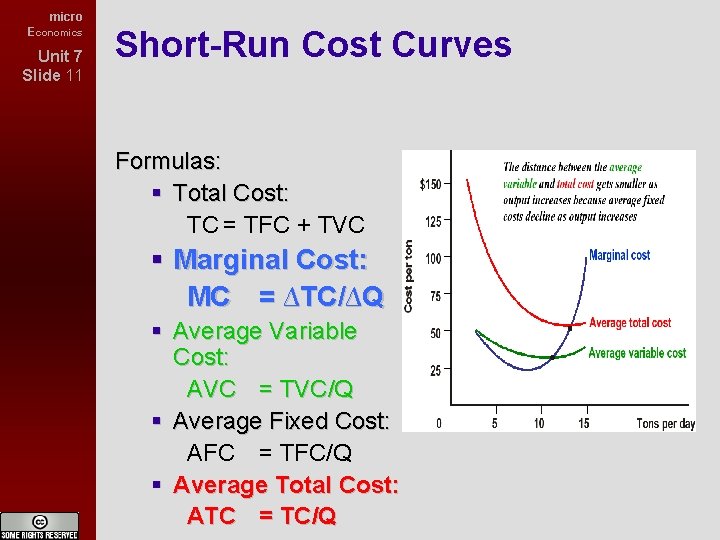
micro Economics Unit 7 Slide 11 Short-Run Cost Curves Formulas: Total Cost: TC = TFC + TVC Marginal Cost: MC = ∆TC/∆Q Average Variable Cost: AVC = TVC/Q Average Fixed Cost: AFC = TFC/Q Average Total Cost: ATC = TC/Q
micro Economics Unit 7 Slide 12 Why Do Cost Curves Increase? production function relationship between the quantity of inputs a firm uses and the quantity of output it produces. fixed input quantity is fixed and cannot be varied. Created: Jan 2007 by Jim Luke. variable input quantity can vary more variable input more output
micro Economics Unit 7 Slide 13 Diminishing Returns to an Input Suppose: 2 resources combine to produce 1 product then more resource more output BUT what if only 1 resource can be increased? diminishing returns to an input an increase in the quantity of that input, holding the levels of all other inputs fixed, leads to a decline in the marginal product of that input. Created: Jan 2007 by Jim Luke.
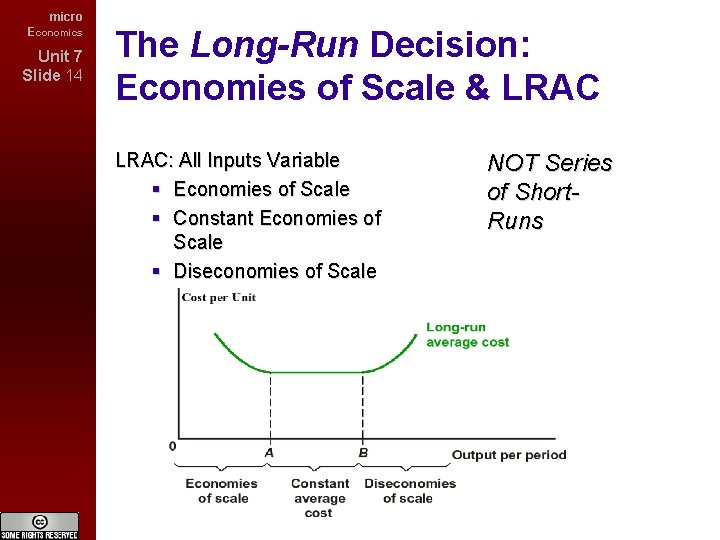
micro Economics Unit 7 Slide 14 The Long-Run Decision: Economies of Scale & LRAC: All Inputs Variable Economies of Scale Constant Economies of Scale Diseconomies of Scale NOT Series of Short. Runs