Meervoudige lineaire regressie Statistiek in de Praktijk Hoofdstuk
- Slides: 16
Meervoudige lineaire regressie Statistiek in de Praktijk. Hoofdstuk 9 pp. 533 - 553
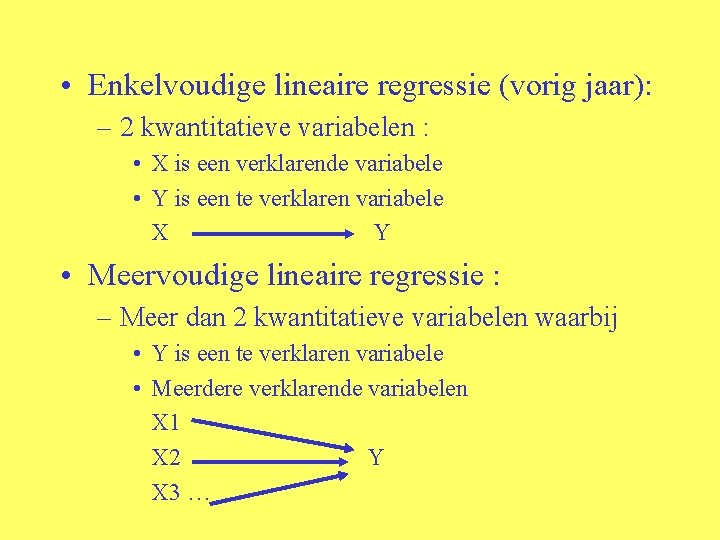
• Enkelvoudige lineaire regressie (vorig jaar): – 2 kwantitatieve variabelen : • X is een verklarende variabele • Y is een te verklaren variabele X Y • Meervoudige lineaire regressie : – Meer dan 2 kwantitatieve variabelen waarbij • Y is een te verklaren variabele • Meerdere verklarende variabelen X 1 X 2 Y X 3 …
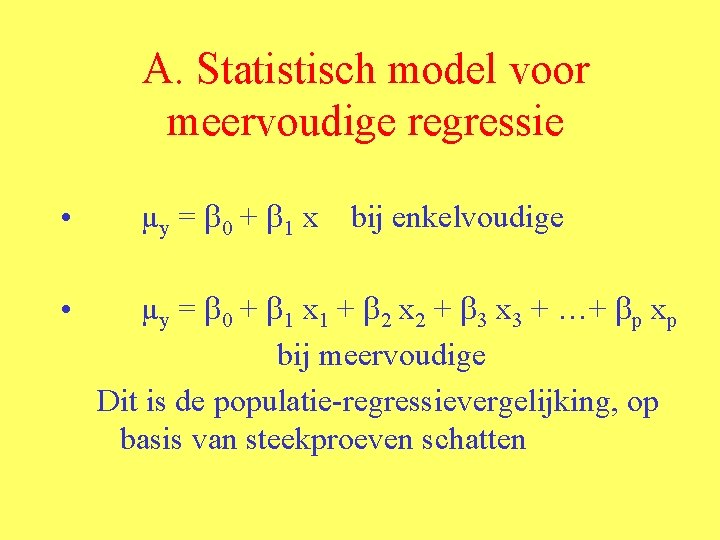
A. Statistisch model voor meervoudige regressie • • µy = 0 + 1 x bij enkelvoudige µy = 0 + 1 x 1 + 2 x 2 + 3 x 3 + …+ p xp bij meervoudige Dit is de populatie-regressievergelijking, op basis van steekproeven schatten
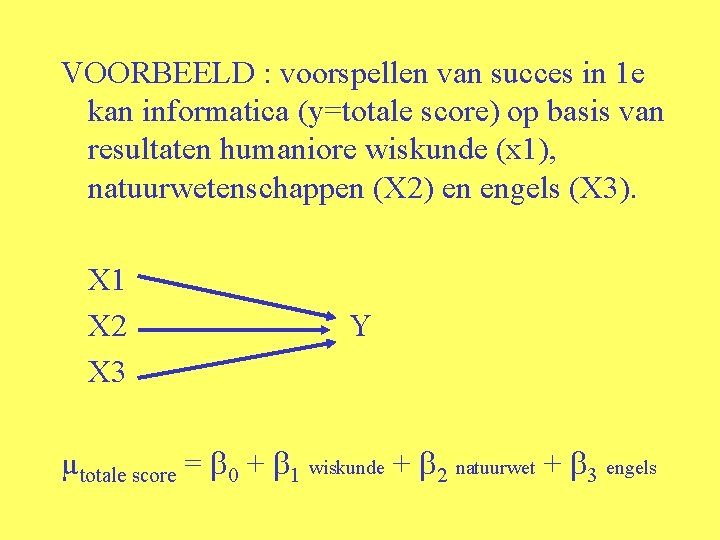
VOORBEELD : voorspellen van succes in 1 e kan informatica (y=totale score) op basis van resultaten humaniore wiskunde (x 1), natuurwetenschappen (X 2) en engels (X 3). X 1 X 2 X 3 Y µtotale score = 0 + 1 wiskunde + 2 natuurwet + 3 engels
De - waarden worden geschat op basis van de steekproef b 0, b 1, b 2, b 3, …. . , bp Zijn schatters van de parameter 0 , 1 , 2 , 3 , …. . , p In dit voorbeeld zijn er voor elke proefpersoon 4 waarden nodig = 4 variabelen (kolommen) per proefpersoon : 3 OV en 1 AV
• WAARNEMING = AANPASSING + RESIDU – Op basis van kleinste kwadratenmethode de residuen zo klein mogelijk maken – RESIDU zijn de afwijkingen, de ruis, voorgesteld door Epsilon ( ) die maken dat de waargenomen waarden niet op een rechte lijn liggen. – Residu = waargenomen – voorspelde reactie – De afwijkingen i worden verondersteld onafhankelijk te zijn met verwachting 0 en st. dev.
• H 0 : 1 = 2 = 3 = 4 = … p = 0 – Dan houden we in µy = 0 + 1 x 1 + 2 x 2 + 3 x 3 + …+ p xp enkel µy = 0 over – Dat betekent dat de verwachting van y niet varieert met de verschillende xen, geen van de verklarende variabelen x is een voorspeller van y • Ha : j 0 voor tenminste één j – Dat betekent dat er ten minste één verklarende variabele x bij is, die lineair samenhangt met de te verklaren variabele y
• R 2 is de meervoudige correlatiecoëfficiënt of de fractie van de variatie in de verklaarde variabele y die verklaard wordt door de verklarende variabelen x 1, x 2, x 3, …, xp in een meervoudige lineaire regressie • De wortel R van R 2 is de correlatie tussen de waarnemingen y en de voorspelde waarden y (op basis van b 0 + b 1 x 1 + b 2 x 2 +… )
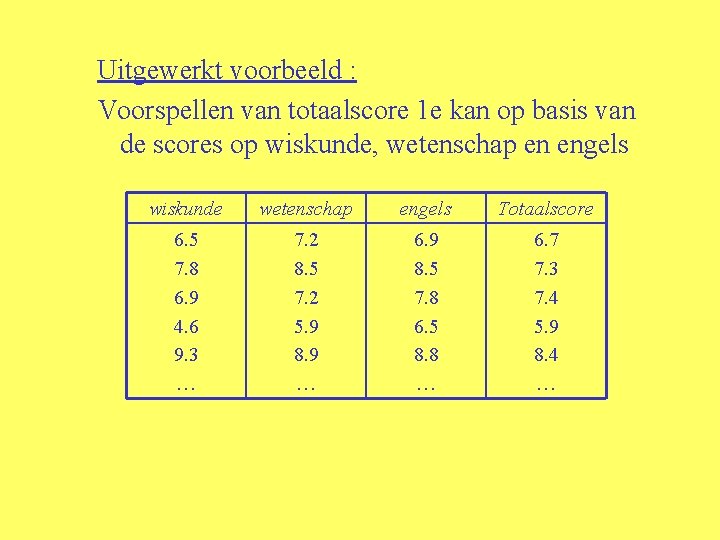
Uitgewerkt voorbeeld : Voorspellen van totaalscore 1 e kan op basis van de scores op wiskunde, wetenschap en engels wiskunde wetenschap engels Totaalscore 6. 5 7. 8 6. 9 4. 6 9. 3 … 7. 2 8. 5 7. 2 5. 9 8. 9 … 6. 9 8. 5 7. 8 6. 5 8. 8 … 6. 7 7. 3 7. 4 5. 9 8. 4 …
• Stap 1 : – Descriptive statistiek van afzonderlijke variabelen – Gemiddelde, stand. afw. , minimum, maximum : zijn er extreme waarden, zijn er uitbijters ? ? ? – Niet elke variabele apart moet normaal verdeeld zijn, wel de som
• Stap 2 : – Relaties tussen elke twee variabelen – Spreidingsdiagrammen en correlaties – Zeer hoge correlaties tussen OV moeten vermeden worden (wordt hetzelfde niet gemeten ? ) – Niet significante correlatie tussen OV en AV betekent niet noodzakelijkerwijs dat deze OV geen nuttige (en significante) voorspeller kan zijn van de AV in een meervoudige regressie
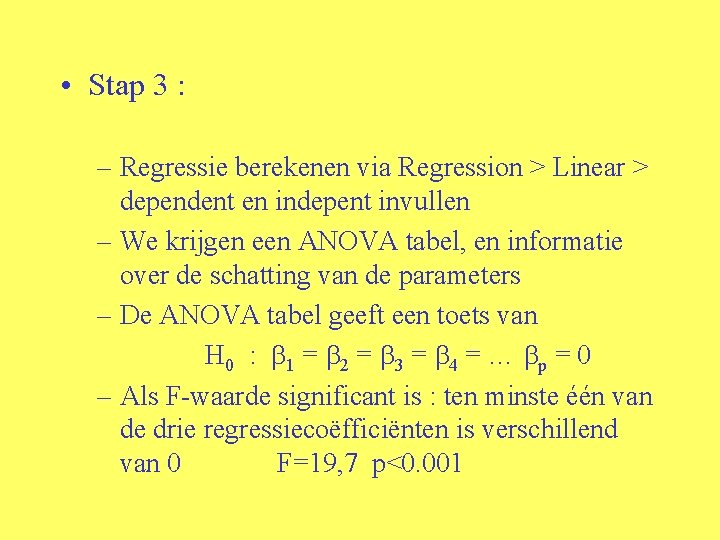
• Stap 3 : – Regressie berekenen via Regression > Linear > dependent en indepent invullen – We krijgen een ANOVA tabel, en informatie over de schatting van de parameters – De ANOVA tabel geeft een toets van H 0 : 1 = 2 = 3 = 4 = … p = 0 – Als F-waarde significant is : ten minste één van de drie regressiecoëfficiënten is verschillend van 0 F=19, 7 p<0. 001
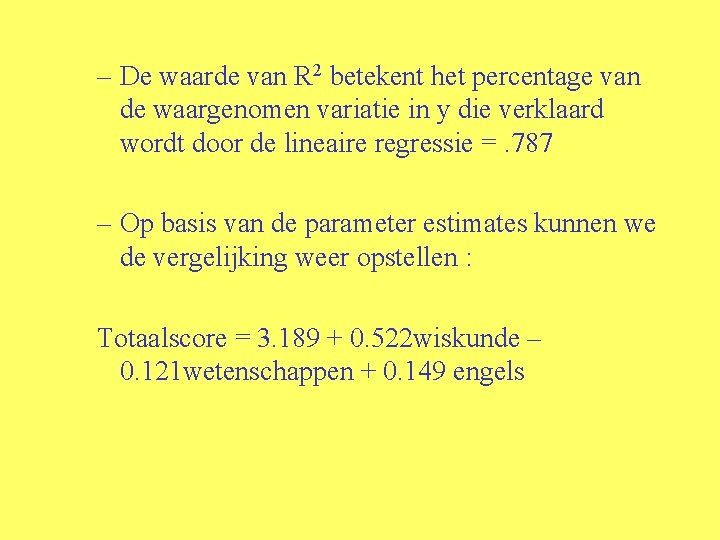
– De waarde van R 2 betekent het percentage van de waargenomen variatie in y die verklaard wordt door de lineaire regressie =. 787 – Op basis van de parameter estimates kunnen we de vergelijking weer opstellen : Totaalscore = 3. 189 + 0. 522 wiskunde – 0. 121 wetenschappen + 0. 149 engels
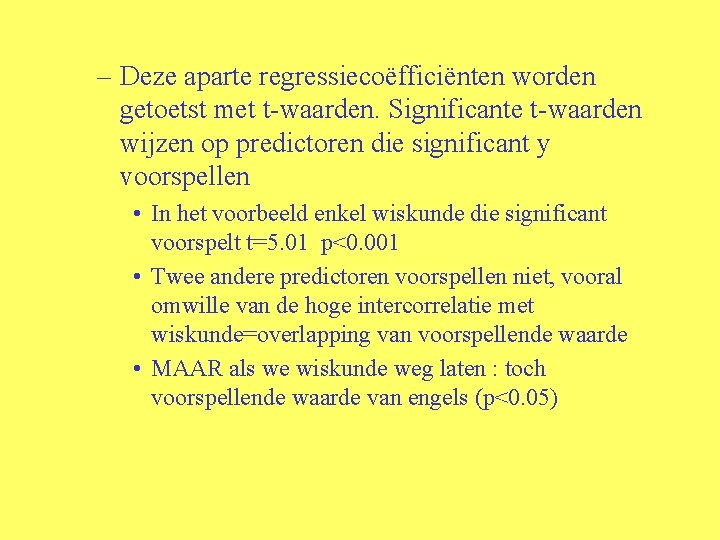
– Deze aparte regressiecoëfficiënten worden getoetst met t-waarden. Significante t-waarden wijzen op predictoren die significant y voorspellen • In het voorbeeld enkel wiskunde die significant voorspelt t=5. 01 p<0. 001 • Twee andere predictoren voorspellen niet, vooral omwille van de hoge intercorrelatie met wiskunde=overlapping van voorspellende waarde • MAAR als we wiskunde weg laten : toch voorspellende waarde van engels (p<0. 05)
• Bij multiple regressie : – Voorspellende waarde zeer sterk afhankelijk van welke predictoren – Weglaten van één of toevoegen geeft andere waarden voor alle parameters – Let op gemeenschappelijke variantie – Hoe meer onafhankelijk de OV van elkaar zijn, hoe meer ze elk op zich kunnen voorspellen
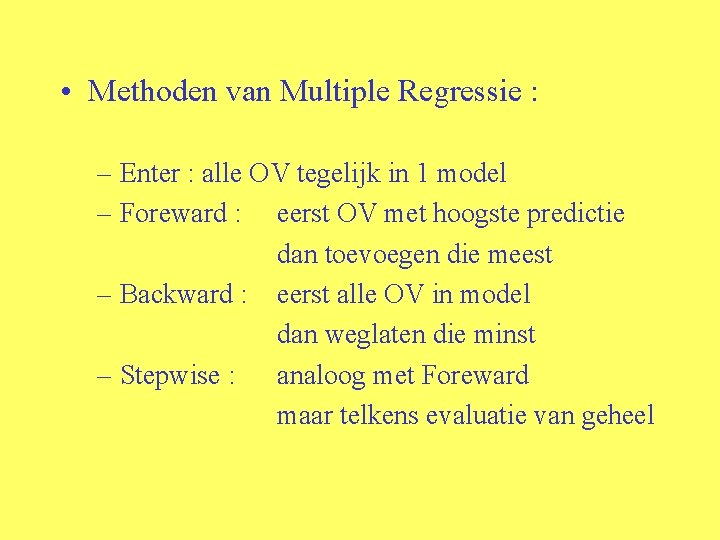
• Methoden van Multiple Regressie : – Enter : alle OV tegelijk in 1 model – Foreward : eerst OV met hoogste predictie dan toevoegen die meest – Backward : eerst alle OV in model dan weglaten die minst – Stepwise : analoog met Foreward maar telkens evaluatie van geheel