KONTROLA I AUDYT WEWNTRZNY AUDYT WEWNTRZNY AUDIT WEWNTRZNY
- Slides: 8
KONTROLA I AUDYT WEWNĘTRZNY
AUDYT WEWNĘTRZNY - AUDIT WEWNĘTRZNY AUDYT WEWNĘTRZNY - KONTROLA WEWNĘTRZNA AUDYT WEWNĘTRZNY - AUDYT ZEWNĘTRZNY
• „Audyt wewnętrzny jest niezależną, obiektywną działalnością o charakterze zapewniającym i doradczym, prowadzoną w celu wniesienia do organizacji wartości dodanej i usprawnienia jej funkcjonowania. • Audyt wewnętrzny wspiera organizację w osiąganiu wytyczonych celów poprzez systematyczne i konsekwentne działanie służące ocenie i poprawie efektywności zarządzania ryzykiem, systemu kontroli oraz procesów zarządzania organizacją. ”
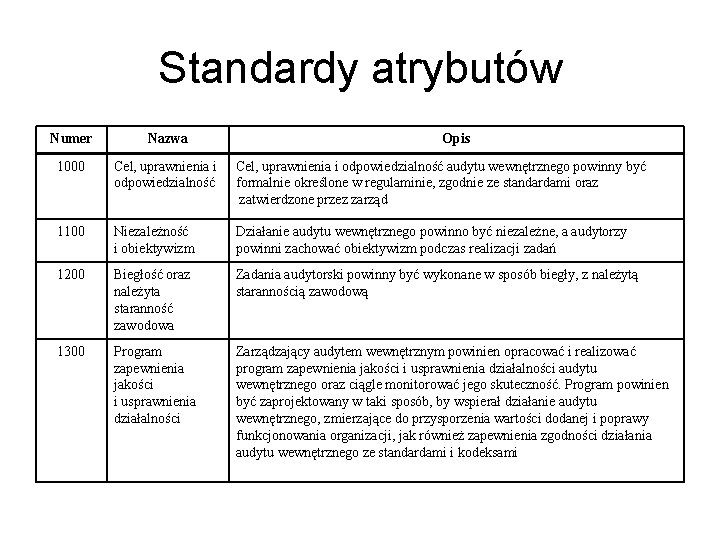
Standardy atrybutów Numer Nazwa Opis 1000 Cel, uprawnienia i odpowiedzialność audytu wewnętrznego powinny być formalnie określone w regulaminie, zgodnie ze standardami oraz zatwierdzone przez zarząd 1100 Niezależność i obiektywizm Działanie audytu wewnętrznego powinno być niezależne, a audytorzy powinni zachować obiektywizm podczas realizacji zadań 1200 Biegłość oraz należyta staranność zawodowa Zadania audytorski powinny być wykonane w sposób biegły, z należytą starannością zawodową 1300 Program zapewnienia jakości i usprawnienia działalności Zarządzający audytem wewnętrznym powinien opracować i realizować program zapewnienia jakości i usprawnienia działalności audytu wewnętrznego oraz ciągle monitorować jego skuteczność. Program powinien być zaprojektowany w taki sposób, by wspierał działanie audytu wewnętrznego, zmierzające do przysporzenia wartości dodanej i poprawy funkcjonowania organizacji, jak również zapewnienia zgodności działania audytu wewnętrznego ze standardami i kodeksami
• audyt wewnętrzny jest działalnością niezależną i obiektywną, której celem jest wspieranie kierownika organizacji publicznej w realizacji celów i zadań przez systematyczną ocenę kontroli zarządczej, dotyczącą przede wszystkim adekwatności, skuteczności i efektywności tej kontroli oraz wykonywanie czynności doradczych
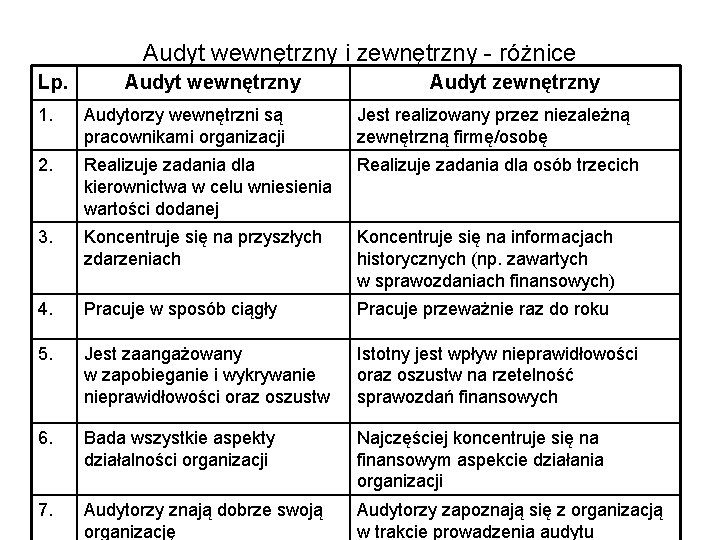
Audyt wewnętrzny i zewnętrzny - różnice Lp. Audyt wewnętrzny Audyt zewnętrzny 1. Audytorzy wewnętrzni są pracownikami organizacji Jest realizowany przez niezależną zewnętrzną firmę/osobę 2. Realizuje zadania dla kierownictwa w celu wniesienia wartości dodanej Realizuje zadania dla osób trzecich 3. Koncentruje się na przyszłych zdarzeniach Koncentruje się na informacjach historycznych (np. zawartych w sprawozdaniach finansowych) 4. Pracuje w sposób ciągły Pracuje przeważnie raz do roku 5. Jest zaangażowany w zapobieganie i wykrywanie nieprawidłowości oraz oszustw Istotny jest wpływ nieprawidłowości oraz oszustw na rzetelność sprawozdań finansowych 6. Bada wszystkie aspekty działalności organizacji Najczęściej koncentruje się na finansowym aspekcie działania organizacji 7. Audytorzy znają dobrze swoją organizację Audytorzy zapoznają się z organizacją w trakcie prowadzenia audytu
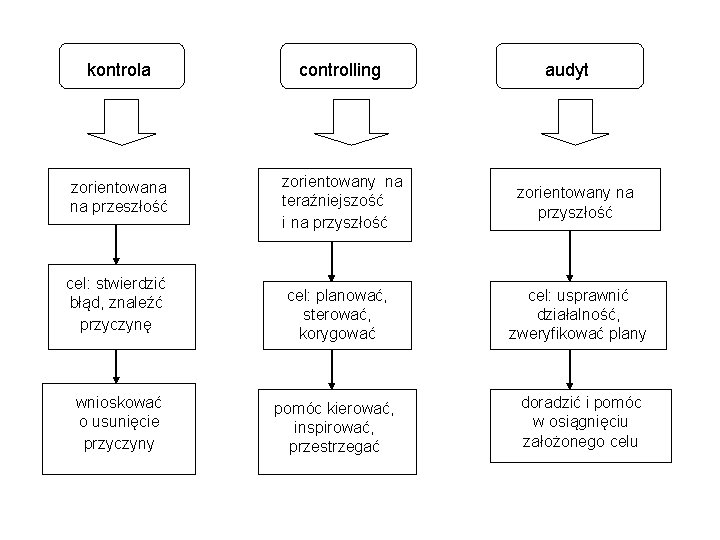
kontrola controlling zorientowana na przeszłość zorientowany na teraźniejszość i na przyszłość cel: stwierdzić błąd, znaleźć przyczynę wnioskować o usunięcie przyczyny audyt zorientowany na przyszłość cel: planować, sterować, korygować cel: usprawnić działalność, zweryfikować plany pomóc kierować, inspirować, przestrzegać doradzić i pomóc w osiągnięciu założonego celu