Konaklama letmelerinde Finansal Ynetim DR ZLEM NLFER KARATA
- Slides: 100
Konaklama İşletmelerinde Finansal Yönetim DR. ÖZLEM NİLÜFER KARATAŞ ARACI
BÖLÜM 1: FİNANSAL YÖNETİME GİRİŞ
Ağırlama, Turizm Ve Seyahat Sektörleri Arasındaki Benzerlik Ve Farklılıklar Ağırlama (hospitality) terimi yabancı yazında yaygın biçimde kullanılmaktadır, ancak Türkçe yazında pek bilinmemekte ve kullanılmamaktadır. Ağırlama genelde turizm ve seyahat sektörleri ile eşanlamda kullanılmaktadır. Ancak bu terimler arasında benzerlikler olduğu kadar farklılıklar da bulunmaktadır. Ağırlama sektörü; turistik amaçlı seyahat edenlere ve diğer seyahat edenlere ve yerel halka konaklama, yiyecek-içecek sözleşmeli yiyecek hizmetleri, toplantı, eğlence yaşam destek hizmetleri gibi konforlu hizmetler sunan işletmelerden oluşmaktadır.
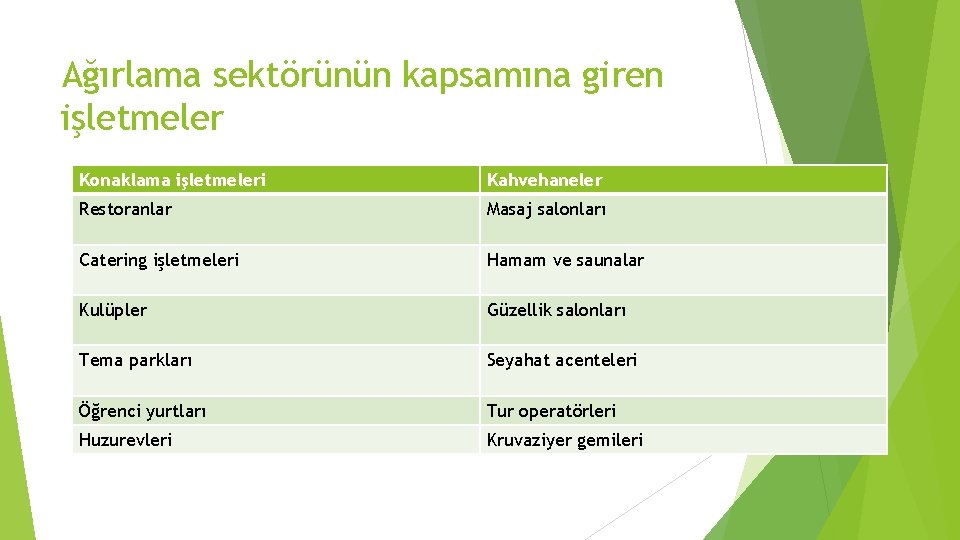
Ağırlama sektörünün kapsamına giren işletmeler Konaklama işletmeleri Kahvehaneler Restoranlar Masaj salonları Catering işletmeleri Hamam ve saunalar Kulüpler Güzellik salonları Tema parkları Seyahat acenteleri Öğrenci yurtları Tur operatörleri Huzurevleri Kruvaziyer gemileri
Turizm sektörü Turistik hizmetler sunan işletmelerden oluşmaktadır. Bu işletmeler aynı zamanda ağırlama işletmesi sayılmakta ve turizm sektörü ile ağırlama sektörü arasında bir ara kesit oluşturmaktadır. Birbiri yerine genelde kullanılsalar da ağırlama işletmesi olmayan turizm işletmeleri de mevcuttur. Örneğin destinasyon pazarlaması yapan kamu kurum ve kuruluşları, ya da ağırlama işletmesi olup turizm işletmesi olmayan işletmelerde vardır. Örneğin: huzur evleri, catering işletmeleri kahvehaneler vs.
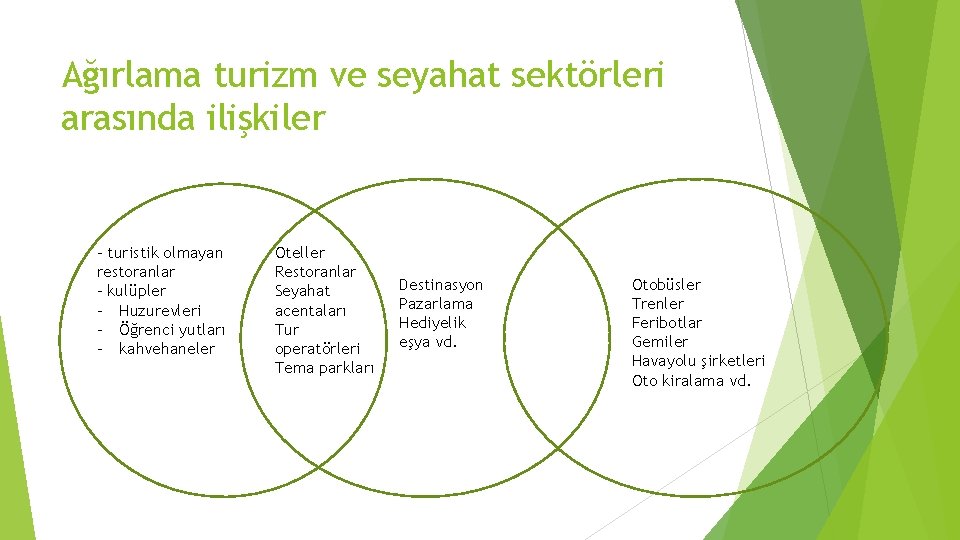
Seyahat sektörü Çeşitli ulaşım araçlarıyla bir yerden bir yere ulaşım hizmeti veren işletmelerden oluşmaktadır. Bir işletme hem ağırlama işletmesi hem turizm işletmesi hem de seyahat işletmesi olabilmektedir. Örneğin kruvaziyer gemileri bu duruma en iyi örnektir. Aşağıdaki şekilde ağırlama, turizm ve seyahat sektörleri arasındaki kapsadıkları işletmeler bakımından ortak ve farklı yönler verilmiştir.
Ağırlama turizm ve seyahat sektörleri arasında ilişkiler - turistik olmayan restoranlar - kulüpler - Huzurevleri - Öğrenci yutları - kahvehaneler Oteller Restoranlar Seyahat acentaları Tur operatörleri Tema parkları Destinasyon Pazarlama Hediyelik eşya vd. Otobüsler Trenler Feribotlar Gemiler Havayolu şirketleri Oto kiralama vd.
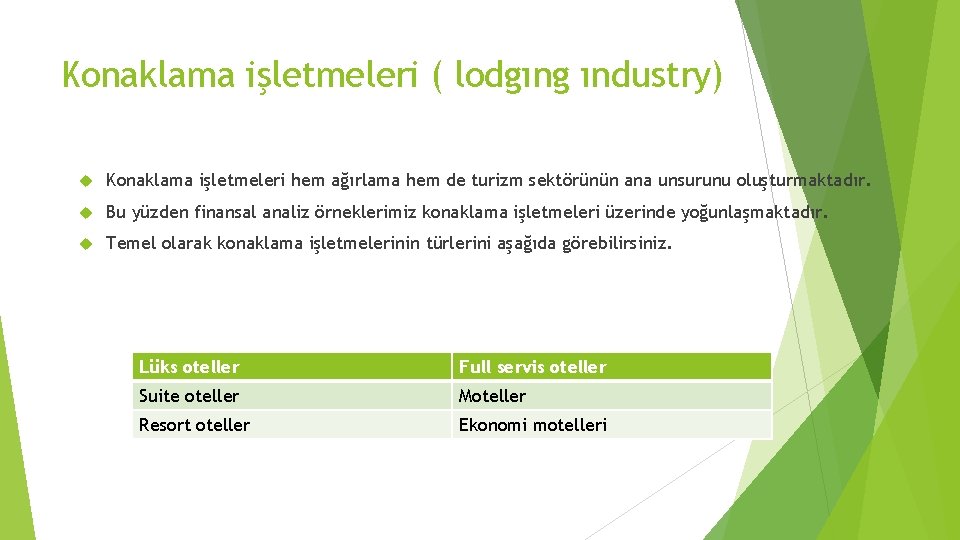
Konaklama işletmeleri ( lodgıng ındustry) Konaklama işletmeleri hem ağırlama hem de turizm sektörünün ana unsurunu oluşturmaktadır. Bu yüzden finansal analiz örneklerimiz konaklama işletmeleri üzerinde yoğunlaşmaktadır. Temel olarak konaklama işletmelerinin türlerini aşağıda görebilirsiniz. Lüks oteller Full servis oteller Suite oteller Moteller Resort oteller Ekonomi motelleri
TARİHSEL GELİŞİM Ekonominin bölümleri göz önüne alındığında, finans kurumu, 1900’lü yılların başında çalışma alanından ayrı olarak ortaya çıkmıştır. Önceleri sadece sermaye piyasalarıyla ilgili kurumlar, finansal enstrümanlar ve prosedür ile ilgilenmekteydi. Gerek muhasebe verileri ve finansal kayıtlar gerekse bu verileri açıklamak yönünde yapılan düzenlemeler, bu gün kullandığımız sistemden tamamen farklı idi.
1920’lere yaklaşırken, teknolojik gelişmeler ve oluşan endüstriler sonucunda daha fazla sermaye gereksinimi duyulmuş ve bu gelişmeler finansı, çalışma alanı itibariyle likidite ve şirketlerin finansmanı üzerinde durmaya yöneltmiştir. Bu gelişmeler dikkatleri iç kaynaklar yerine dış finansman üzerinde durmaya sevk etmiştir. Bu dönemde yazılmış eserlerden biri olan Arthur Stone Dewing’e ait Financial Policy of Corporations (1920) kitabında yazdığı döneme ait düşünceler, yeni fikirler ve modeller finansın öğretilmesinde uzun yıllar kullanılmıştır.
1930’larda meydana gelen ekonomik daralma neticesinde finansla ilgili çalışmalar finansal varlığı sürdürebilme, likiditenin korunması, iflas, likiditasyon ve yeniden yapılanma üzerinde odaklanma gereksinimini doğurmuştur. Dış finansmandaki öncelikli sorun, finansmanı sağlayanın korunmasının nasıl sağlanacağı ile ilgiliydi
İşletmeciliğin gelişme süreci içinde, özellikle Büyük Ekonomik Kriz (1929 -1933) ile finans, işletmelerde önem kazanmış; bu önem İkinci Dünya Savaşı’ndan sonraki gelişmelerle daha da artmıştır. Gelişmiş ülkelerde görülen hızlı ekonomik gelişme, teknoloji ve piyasalardaki hızlı değişmelerle birlikte artan rekabet baskıları, sermaye fonlarının alternatif kullanım yerleri arasında daha dikkatli ve sistemli bir biçimde dağıtılmasını gerektirmiştir.
Çeşitli alanlardaki ilerlemeler sayesinde, özellikle ekonomik verilerin ölçülmesi ve projeksiyonu (mevcut gelişme eğilimlerinin geleceğe doğru uzatılması yoluyla tahmin edilmesi) ile işletme giderlerinin tahmini ve denetimi kolaylaşmıştır. İşletme yöneticisi için bu bilgilerle yakından ilişkili bir şekilde sermaye bütçelemesi sisteminin kurulması gitgide daha elverişli hale gelmiştir aynı zamanda, işletme yönetiminde sermaye yatırımları ve yatırımlardan sağlanacak meblağların tekrar yatırım için harcanmasına ilişkin kararlarla uğraşacak ve bu kararları anlaşılır ve savunulabilir bir analiz sistemine dayandırılabilecek bir mekanizmanın kurulması zorunlu olmuştur.
Yukarıda değinilen gelişmeler yanında, işletmelerin büyümesi, işletmeler arası birleşmeler, devlet müdahalesinin artması ve bilgi işlem teknolojisindeki yenilikler, finansal kontrolün yararlarını ve sorumluluğunu geniş ölçüde arttırmıştır. Buna paralel olarak da, finans sorumlusu kilit yönetici durumuna gelmiştir. Esasen, 1973 petrol krizi ve bundan kaynaklanarak dünyayı saran enflasyon olgusu, tüm ülkelerde bir yandan “pazar bulma ve satış“ diğer yandan, “finansal kaynakların sağlanması ve kullanımı“ sorunun önemini arttırdığı içindir ki, ‘finans ve pazarlama’, Türkiye’de özellikle 24 Ocak 1980 Ekonomik İstikrar Tedbirleri sonrasında ön plana çıkan işletme yönetimi alanları olmuştur.
FİNANS&FİNASMAN&FİNANSAL YÖNETİM FİNANS: Nakit, mevduat, nakde çevrilebilir değerler ve gerektiğinde para gibi görev yapabilecek çeşitli unsurlardır. Finansmanın en önemli aracıdır. FİNANSMAN: Finans diye bahsettiğimiz her türlü unsuru temin etme işidir. FİNANSAL YÖNETİM: İşletme için gerekli fonların belirlenmesi, sağlanması ve yönetilmesidir.
FİNANSAL YÖNETİMİN FONKSİYONLARI 1. Finansal Analiz 2. Finansal Planlama ve Denetim 3. Fonların Sağlanması 4. Fonların Yatırımı 5. Özel Finansal Sorunların Çözümü
1. FİNANSAL ANALİZ: Finansal analiz, işletmenin finansal tablolarından yararlanarak, mevcut durumunun değerlendirilmesi ve geleceğe ilişkin tahminlerin yapılmasıdır. 2. FİNANSAL PLANLAMA VE DENETİM: Finansal planlama, işletmenin faaliyeti sırasında ortaya çıkacak her türlü fon giriş ve çıkışının önceden planlanmasıdır. n. Finansal denetim, finansal planlama ile uygulamaların karşılaştırılması ve sapma varsa düzeltici önlemlerin alınmasıdır. 3. FONLARIN SAĞLANMASI: İşletmenin ihtiyaç duyduğu ve en uygun koşullarla sağlanmasıdır. fonların, zamanında 4. FONLARIN YATIRIMI: İşletmedeki fonların, beklenen gelir ve risk göz önünde bulundurularak ve işletme amaçlarına en uygun şekilde; menkul kıymetlere, alacaklara, stoklara veya duran varlıklara yatırılmasıdır.
FİNANS YÖNETİCİSİ Finansal yönetim işini gerçekleştiren kişidir. 3 önemli karar alanı vardır. 1. Yatırım Kararları: yatırım kararlarından kasıt varlıkların yönetimidir. Varlıklar 2 ye ayrılır. Dönen varlıklar-Duran varlıklar Dönen varlıkların, yani; banka, kasa, menkul kıymetler, alacaklar vb yönetimiyle ilgili kararlar genelde kısa vadeli kararlardır. Bu kararlarda yapılan hataların geri dönüşü ve telafisi daha kolaydır. Duran varlıkların, yani; makine-teçhizat, patent, hak, demirbaş vb yönetimiyle ilgili kararlar daha çok uzun vadeli verilmesi gereken kararlardır ve yapılan hataların telafisi mümkün olmayabilir.
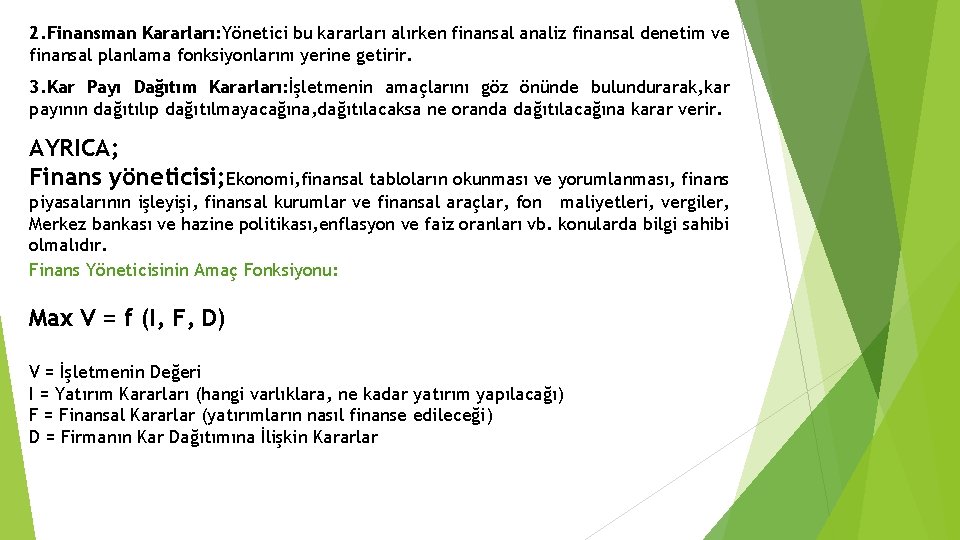
2. Finansman Kararları: Yönetici bu kararları alırken finansal analiz finansal denetim ve finansal planlama fonksiyonlarını yerine getirir. 3. Kar Payı Dağıtım Kararları: İşletmenin amaçlarını göz önünde bulundurarak, kar payının dağıtılıp dağıtılmayacağına, dağıtılacaksa ne oranda dağıtılacağına karar verir. AYRICA; Finans yöneticisi; Ekonomi, finansal tabloların okunması ve yorumlanması, finans piyasalarının işleyişi, finansal kurumlar ve finansal araçlar, fon maliyetleri, vergiler, Merkez bankası ve hazine politikası, enflasyon ve faiz oranları vb. konularda bilgi sahibi olmalıdır. Finans Yöneticisinin Amaç Fonksiyonu: Max V = f (I, F, D) V = İşletmenin Değeri I = Yatırım Kararları (hangi varlıklara, ne kadar yatırım yapılacağı) F = Finansal Kararlar (yatırımların nasıl finanse edileceği) D = Firmanın Kar Dağıtımına İlişkin Kararlar
Finans Yöneticisinin Görevleri -İşletmenin uzun dönem planlamasına katılmak -Muhasebe faaliyetlerinin düzenli şekilde yürütülmesini sağlamak -Kısa vadeli fon gereksinimleri için bankalarla ilişkiler kurmak ve sağlıklı bir şekilde yürütmek -Uzun vadeli finansal bütçeleri hazırlamak -Yapılacak yatırımlarla ilgili önerilerde bulunmak -Nakit bütçesini hazırlamak -Hisse senedi ve tahvil ihracını planlamak, -Kâr payı dağıtım politikası konusunda önerilerde bulunmak
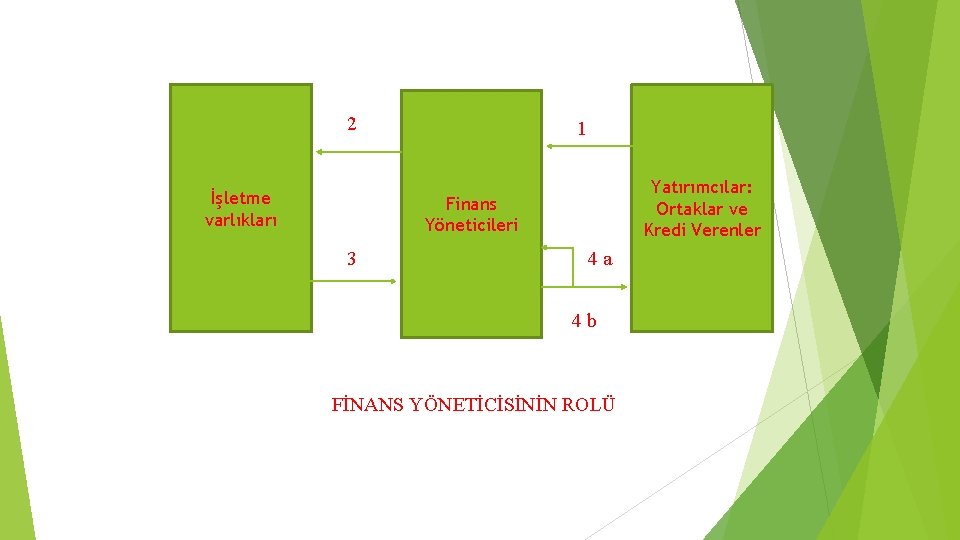
2 İşletme varlıkları 1 Yatırımcılar: Ortaklar ve Kredi Verenler Finans Yöneticileri 3 4 a 4 b FİNANS YÖNETİCİSİNİN ROLÜ
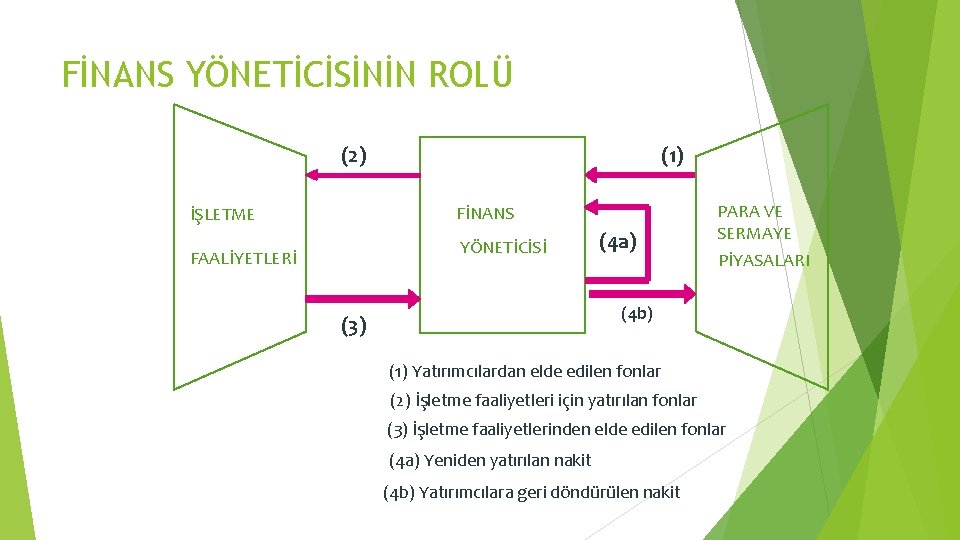
FİNANS YÖNETİCİSİNİN ROLÜ Finans yöneticisi üretimde kullanılacak varlıkların edinilebilmesi için finansal kaynaklar sağlamaktadır (1). Bu sağlanan kaynaklar, işletme açısından finansman iken bu kaynakları işletmeye belirli bir getiri karşılığında veren ( ortaklar ve kredi kuruluşları) açısından yatırım niteliğindedir. Finans yöneticisi finansman yaparak sağladığı kaynakları çeşitli varlıklara yatırmaktadır(2). Yatırım yaptığı bu varlıklardan, kaynakların maliyetinden daha fazla getiri beklemektedir. Varlık yatırımlarının sağladığı net nakit akışı (3) varlık finansmanı için işletmeye kaynak verenlere geri dönmektedir (4 b). Kredi verenlerin getirisi faiz, ortakların yani özkaynak sağlayanların ki ise kar payıdır. Bu kar payının nasıl kullanılacağı ortaklar ve finans yöneticilerinin birlikte karar verebileceği bir durumdur(4 a)
İŞLETMENİN AMAÇLARI -Devamlılık -Kar maksimizasyonu -Sürdürülebilir rekabet ve rekabette üstünlük sağlama -Toplumsal fayda yaratma -Marka olma -Günümüz dünyasında işletmenin temel amacı: Piyasa değerini maksimize etmek.
İŞLETMELERDE FİNANS FONKSİYONUNUN ÖRGÜTLENMESİ • İşletmelerde finans bölümü, fon gereksinimlerinin belirlendiği ve fonların bölümlere tahsisinin yapıldığı bir merkezdir. • Finans fonksiyonunun örgütteki yeri, işletmelerin küçük, orta veya büyük işletme oluşuna göre değişiklik göstermektedir. • Küçük işletmelerde finans fonksiyonu, genellikle işletme sahibi veya genel müdür tarafından yerine getirilir. • Orta büyüklükteki işletmelerde, genellikle finans fonksiyonu ile muhasebe fonksiyonu aynı çatı altında toplanmış ve aynı yöneticinin sorumluluğu altındadır. • Büyük ölçekli işletmelerde, finans fonksiyonu, ayrı bir departman olarak örgüt şemasındaki yerini alır. • Büyük işletmelerde, “Finans Komitesi”de oluşturulmaktadır.
Finans Komitesi: -Finans komitesi, işletmenin fonksiyonel bölüm yöneticilerinden oluşur. -Finans komitesine genellikle yönetim kurulu başkanı başkanlık eder. -Komite, genellikle ayda bir toplanır. -Finans komitesinin görevi, finans ve muhasebe sorunlarının çözümü için politikalar saptamak ve gerekli düzenlemeleri yapmaktır.
FİNANSAL SİSTEM 3 ayaklı bir sitemdir. 1. Finansal Kurumlar: bankalar, aracı kuruluşlar, portföy yönetim şirketleri, yatırım fonları vs. 2. Finansal Araçlar: tahvil, bono, repo, hisse senetleri, varlığa dayalı menkul kıymet, gelir ortaklığı senetleri, kar zarar ortaklığı belgeleri vs. 3. Hukuki Kanunlar ve İdari Yapı: hukuki kanunlar; SPK, TTK, VUK, İcra İflas Kanunu, Banklar Kanunu vs. İdari yapı; Merkez Bankası, BDDK, SPK, Hazine, Maliye vs.
FİNANSAL PİYASALAR 1. PARA PİYASALARI: Kısa vadeli fon arz ve talebinin karşılaştığı piyasalardır. Para piyasalarında faiz söz konusudur. ÖRN: Bankalar 2. SERMAYE PİYASALARI: Uzun vadeli fon arz ve talebinin karşılaştığı piyasalardır. ÖRN: Borsalar, sigorta şirketleri, aracı kurumlar, yatırım fonları, vs. -BİRİNCİL PİYASALAR: Hisse sendi arz eden şirketlerin yatırımcıyla ilk karşılaştığı piyasadır. Şirket Yatırımcı -İKİNCİL PİYASALAR: Yatırımcılar birincil piyasada direk şirketlerden aldıkları hisse senetlerini, bu piyasa tekrar farklı yatırımcılara satma imkanı bulurlar. Yatırımcı ÜÇÜNCÜL PİYASALAR: Kurumsal yatırımın direk şirketten satın alınmasıdır. Birincil piyasaya gitmeden işlem yapılır.
Kurumsal yatırım; sigorta şirketleri veya yatırım fonları gibi kurumların yaptıkları toplu alımlar DÖRDÜNCÜL PİYASALAR: Borsaya gitmeden direk kişiye satışın gerçekleştiği piyasalardır. Türkiye’ de üçüncül ve dördüncül piyasa yoktur. TÜRKİYE’DE Kİ PİYASALARIN AYRIMI 1. Organize Piyasalar: Bu piyasalarda belli bir kanun, kural ve fizik mekan vardır. a)TC MERKEZ BANKASI PİYASALARI: Açık piyasa, interbank piyasası, döviz ve efektif piyasa. b)BORSA İSTANBUL PİYASALARI: Hisse senedi piyasası, tahvil ve bono piyasası, vadeli işlemler piyasası, uluslararası piyasalar. c)İSTANBUL ALTIN BORSASI D)İZMİR VADELİ OPSİYON BORSASI
2. Organize Olmayan Piyasalar: Kanun, kural ve bir fiziki yapı mevcut değildir. a)BANKALAR ARASI PİYASA b)SERBEST ALTIN VE DÖVİZ PİYASASI
ENFLASYONUN FİNANSAL KARARLARA ETKİSİ -Enflasyon, faiz oranlarını artırdığı için, işletmelerin fon maliyetlerinde artışa neden olur. -Muhasebe kayıtlarında, fiktif karlara yol açar. -Finansal planlarda sapmalara yol açar. -İşletmelerin sermaye gereksinimini artırır. -Tahvil fiyatlarını düşürür.
Turizm İşletmelerinin Finansal Özellikleri 1 - satışların sezonluk yoğunlaşması 2 - kısa faaliyet döngüsü 3 - emek- yoğunluğu 4 - duran varlık – yoğunluğu 5 - sermaye yoğunluğu 6 - isteğe bağlı harcanabilir gelirlere dayanma
1 - satışların sezonluk yoğunlaşması Turizm işletmeleri sezonluk dalgalanmalara bağlı olarak önemli değişimler gösterebilmektedir. B değişiklikler günlük haftalık ve mevsimsel olarak görülebilmektedir. Bu tür işletmelerde sezonluk satış dalgalanmaları, yıllık satış gelirlerini sınırladığı gibi gelirler ile giderler arasındaki uyumu da bozmaktadır. Bu işletmelerde giderler genelde sabit olduğu için yıl boyunca istikrarını korurken gelirler sezona göre büyük iniş ve çıkışlar gösterebilmektedir.
2 - Kısa Faaliyet Döngüsü Turizm işletmelerin faaliyet döngüsü; hammadde ve malzemelerin tedarik edilmesiyle başlayan, bunların yiyecek ve içecek servisine dönüşmesiyle ve satışı ile devam eden , doğan alacakların tahsil edilmesiyle son bulan bir döngüyü içerir. Bu süreç görece kısa bir zmandır, yatak satışında hammadde ihtiyacı olmadığı için stoklama yapılmaz, yiyecek içeçekde ise tüketim ve bozulma kısa sürede gerçekleştiği için stoklama minimum düzeydedir. Bu durumun bu işletmeleri iki önemli avantajı söz konusudur; 1 - karlılığı arttırır, çünkü tahsilat giderleri, stoklama giderleri ve çalışma sermayesi finansmanı ( faiz ) giderleri azalır. 2 - likitide riskini azaltır ( vadesi gelen ödemeleri yapamama ) azaltır, çünkü büyük tutarda çalışma sermayesi yatırımı ve finansmanına ihtiyaç yoktur.
3 - emek – yoğunluğu Turizm işletmelerinde hizmetlerin üretimi büyük oranda işgücüne bağımlıdır. Bu işletmelerde işçilik giderleri satışların maliyeti içinde büyük bir yer tutmakta ve ilk sırada yerini korumaktadır. Finansal açıdan dikkate kalemlerden biridir alınması gerekli olan en önemli
4 -Duran Varlık Yoğunluğu Turizm işletmelerinde duran varlıklara büyük oranda ve tutarda yatırım yapılmaktadır. Örneğin; odalar Duran varlık yoğunluğu sermaye ihtiyacını arttırdığı gibi, başta amortisman olmak üzere çeşitli sabit giderlere ( kira, sigorta, faiz) neden olarak karlılığında düşük olmasına yol açmakadır.
5 - Sermaye - Yoğunluğu Turizm işletmeleri sermaye yoğun bir sektördür. Sermaye yoğunluğu gerekli yatırım tutarının büyüklüğünü ve yatırımın geri dönüşünün uzunluğunu ifade eder. Yüksek yatırım tutarları finansman ihtiyacının da büyük olması problemini beraberinde getirir. Bunun sebebi duran varlık yoğunluğu ve duran varlık yatırımının da maliyetli olmasıdır.
5 - İsteğe Bağlı Harcanabilir Gelirlere Dayanma İsteğe bağlı harcanabilir gelir, hane halkı gelirlerinden zorunlu ihtiyaçlar için yapılan ödemeler çıktıktan sonra kalan gelirdir ve hane halkının yaptığı turizm harcamalara bu gelirlere bağlıdır.
FİNANSMANIN TEMEL AMAÇLARI Uygun finansal yapıyı oluşturmak Özsermayenin güveliğini korumak Yeterli bir kar ve karlılık sağlamak İşletmenin likiditesini korumak 38
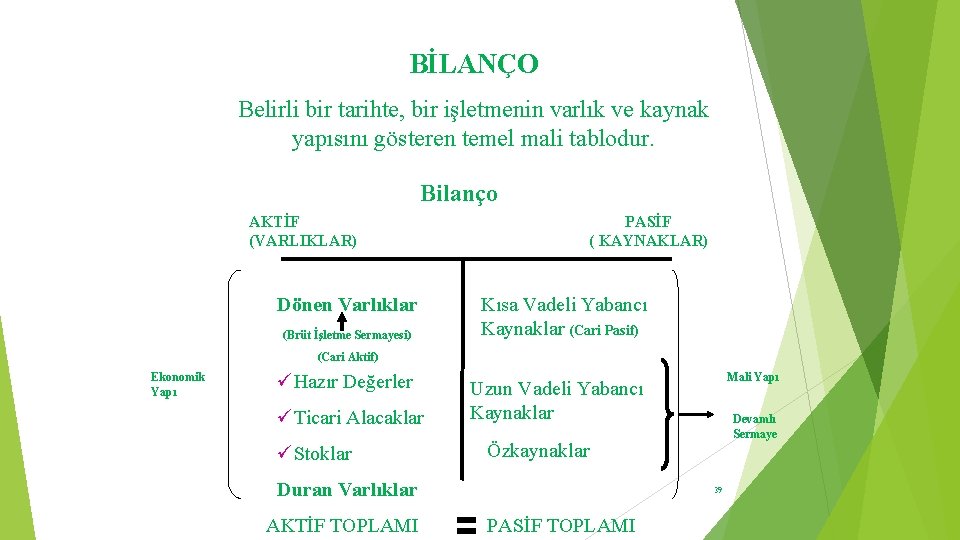
BİLANÇO Belirli bir tarihte, bir işletmenin varlık ve kaynak yapısını gösteren temel mali tablodur. Bilanço AKTİF (VARLIKLAR) Dönen Varlıklar (Brüt İşletme Sermayesi) PASİF ( KAYNAKLAR) Kısa Vadeli Yabancı Kaynaklar (Cari Pasif) (Cari Aktif) Ekonomik Yapı üHazır Değerler üTicari Alacaklar üStoklar Devamlı Sermaye Özkaynaklar Duran Varlıklar AKTİF TOPLAMI Mali Yapı Uzun Vadeli Yabancı Kaynaklar 39 PASİF TOPLAMI
FİNANSMAN FONKSİYONUNU ETKİLEYEN FAKTÖRLER İşletme Dışı Faktörler İşletme İçi Faktörler İşletmenin Niteliği Büyüklüğü Hukuki Yapısı Kar Dağıtım Politikası Sermaye Maliyeti İç Kaynakların Maliyeti Dış Kaynakların Maliyeti 40
FİNANSAL YÖNETİMİN İŞLETMELERDEKİ YERİ VE ÖNEMİ İşletmelerin amaçlarına ulaşmasında finansal yönetim, en önemli rolü oynayan işletme fonksiyonlarından biridir. Örneğin; bir işletmede satışların arttırılması düşünülüyorsa, alınacak diğer kararlar, üretimin arttırılması yönünde olmalıdır. Üretimin arttırılması kararı, ilave fon gereksinimine neden olacaktır. İşletme hayatındaki bu ve benzeri kararlar ile birlikte, işletme içi denetimin öneminin artması, işletme başarılarının finansal yönetimle sıkıya ilişkili olduğunu göstermektedir.
Finans fonksiyonu işletme içinde önemli bir yer tutar. İşletmelerin dengeli bir biçimde gelişip, büyüyebilmesi, olumsuz ekonomik şartlar altında varlığını sürdürebilmesi ve işletmelerin amaçlarına uygun finansal kararların verilmesinde finans yöneticisinin katkısı büyüktür. Finans fonksiyonunun örgütteki yeri işletmelerin küçük, orta ve büyük işletme oluşlarına göre değişiklik göstermektedir. Küçük işletmelerde finans fonksiyonu ile muhasebe fonksiyonu genellikle bir bölümde örgütlenir ve aynı yöneticilerin yetki ve sorumluluğu altındadır. İşletmeler büyüdükçe, finans fonksiyonu için gerekli olan yetki ve sorumluluklar saptanarak bağımsız bir finans bölümünün örgütlenmesine gidilir
FİNANS YÖNETİCİSİNİN ROLÜ (2) (1) FİNANS İŞLETME YÖNETİCİSİ FAALİYETLERİ (4 a) PARA VE SERMAYE PİYASALARI (4 b) (3) (1) Yatırımcılardan elde edilen fonlar (2) İşletme faaliyetleri için yatırılan fonlar (3) İşletme faaliyetlerinden elde edilen fonlar (4 a) Yeniden yatırılan nakit (4 b) Yatırımcılara geri döndürülen nakit
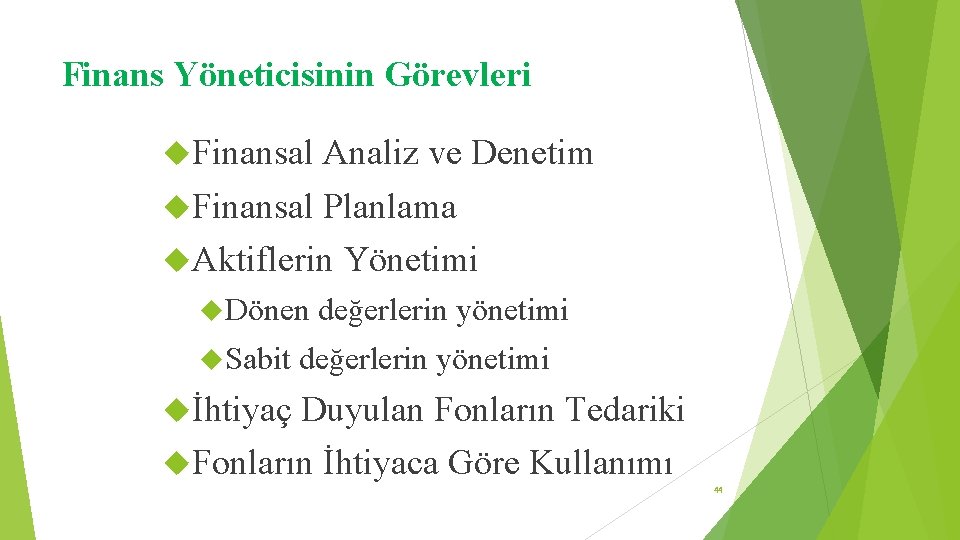
Finans Yöneticisinin Görevleri Finansal Analiz ve Denetim Finansal Planlama Aktiflerin Yönetimi Dönen Sabit değerlerin yönetimi İhtiyaç Duyulan Fonların Tedariki Fonların İhtiyaca Göre Kullanımı 44
Finansman Fonksiyonunda Görev Ve Sorumluluklar Yatırım kararları Yatırımların Finansmanı Kar Dağıtım Politikası 45
Finansal Yönetimin Fonksiyonları 1. Yatırım Kararları - Sermaye Bütçelemesi - Kısa ve uzun dönemli yatırım çeşitleri 2. Finansman Kararları Para ihtiyacı nasıl, nereden ve ne zaman karşılanacaktır? -Öz sermaye? Ya da Borçlanarak? - Risk ve Maliyet Karşılaştırması Kar payı Dağıtımı (Dividant) Kararları Karın ne kadarının işletmede bırakılacağı ya da ortaklara ne kadarının dağıtılacağıyla ilgilidir.
Yatırım Kararları Otel işletmeleri faaliyete başlayabilmeleri, varlıklarını sürdürebilmeleri, rekabet avantajlarını koruyabilmeleri ve büyüyebilmeleri için çeşitli varlıklara ihtiyaç duymaktadır. Otel işletmeleri faaliyet özelliklerine bağlı olarak çok sayıda kısa, orta ve uzun vadeli varlıklara yatırım yapmak zorundadırlar. Kıt kaynaklarını çeşitli seçenekler arasında en uygun olanını seçerek kullanmak zorundadırlar. 47
a. Uzun Vadeli Varlık Yatırımı (sermaye bütçelemesi) Sermayenin uzun sğreli varlıklara yatırılması kararı büyük miktarda sermayeyi gerektirmesi nedeniyle işletmenin başarısında büyük etkiye sahiptir. Yapılacak yatırımın faydaları gelecekle ilgili olması nedeniyle risk içermektedir. Seçenekler arasında en yüksek bugünkü değeri veren yatırım, işletmenin değerini maksimize edecektir. Dolayısıyla yatırım kararı, yatırımlardan beklenen nakit akışları ve yatırımın taşıdığı risk ile birlikte değerlendirilerek ele alınmalıdır. İşletmelerin bina makine araç gereç gibi maddi varlıklarının yanında patent ve marka gibi maddi olmayan varlıklarına yapılacak yatırımlar da bu risk gözönünde buldurularak verilmelidir. Uzun süreli yatırım bulundurulmalıdır. Sermaye bütçelemesi kararları; sadece sabit varlıklarla ilgili değil ar-ge, reklam kampanyaları, kiralama, satın alma, işletme birleşmeleri gibi işletmeye uzun dönemde fayda sağlayacak yatırımlarla ilgili kararları kapsamaktadır. kararları verilirken işletmenin büyüme hızı göz önünde
b. Kısa Süreli Varlık Yatırımı (İşletme Sermayesi) Otel işletmelerinin rutin faaliyetlerini yürütebilmesi için kısa süreli varlıklara ihtiyaçları vardır. Bu varlıkların temel özelliği 1 yıl içinde en az bir kez bir türden diğerine dönüşmesidir. FAALİYET DÖNGÜSÜ: peşin ödeme yapılarak hammadde alındığında, nakit hammadde stoklarına, hammaddeler, yarı mamule, yarı mamuller mamule dönüşecektir. Satış politikasına bağlı olarak ürünlerin paraya dönüşümü sağlanacaktır. Dolayısıyla nakitten başlayan döngü yine nakte dönüşerek tamamlanacaktır. Bu döngüye faaliyet döngüsü süreye de nakde dönüşüm süresi denir.
OTEL İŞLETMELERİNDE TOPLAM VARLIKLAR İÇERİSİNDE DURAN VARLIKLARI ARTTIKÇA RİSK ARTACAKTIR. İŞLETMELERİN TOPLAM VARLIKLARININ NE KADARI KIS, NE KADARI ORTA, NE KADARI UZUN VADELİ OLACAĞI ÖNEMLİDİR UZUN VADELİ YATIRIMLARDA RİSK YÜKSEK OLDUĞU İÇİN GETİRİDE YÜKSEK OLMALIDIR. DOLAYISIYLA KISA-ORTA-UZUN SÜRELİ VARLIK BİLEŞİMİ BELİRLENİRKEN RİSK VE GETİRİ DEĞİŞİMİ DİKKATE ALINMALIDIR.
FİNANSMAN KARARLARI Varlıkların nasıl finanse edileceği ile ilgili kararlardır. Otel işletmeleri fon ihtiyaçlarını ve borç ve özkaynaklardan sağlamaktadırlar. Özkaynak ve borç toplamı işletmenin toplam sermayesini, bu kaynakların bileşimi sermaye yapısını oluşturur. İşletmenin varlıklarının ne kadarını borçla ne kadarını özkaynakla finanse edileceğine karar vermeleri gerekir. Bu belirlendikten sonra borçlanmanın ne kadarının kısa ne kadarının uzun vadede olacağı belirlenir. Sermaye yapısını belirleyen dışsal faktörler; Konjonktürel durumlar Makro faktörler Sermaye yapısını belirleyen başlıca içsel faktörler; İşletmenin varlık yapısı İşletmenin karlılık durumu İşletmenin büyüklüğü İşletmenin risk derecesi İşletmenin likitide derecesi İşletmenin borçlanma maliyeti Vergi politikası
Kar Dağıtımı ve Politikası Özellikle hissedarlara nakit olarak ödenecek kar payını zaman süreci içinde, ödenecek temettüler konusundaki istikrar durumunu, hisse senedi şeklindeki temettüleri ve hisse senetlerinin tekrar geri alınması işlemini kapsayan kararlar topluluğu söz konusudur. Yatırımcılar açısından ise kar payının değerlendirilmesi, dağıtılmayan karların fırsat maliyeti ile karşılaştırılmasını gerekli kılmaktadır. 52
Konaklama İşletmelerinde Finansal Yönetimin 4 Temel Amacı İşletmenin hedeflerine en uygun finansal yapıyı sağlamak İşletmenin özsermayesinin bütünlüğünü sağlamak İşletmeye getirilen sermayeye yeterli finansal karlılık sağlamak İşletmenin ödeme esnekliğini korumaktır.
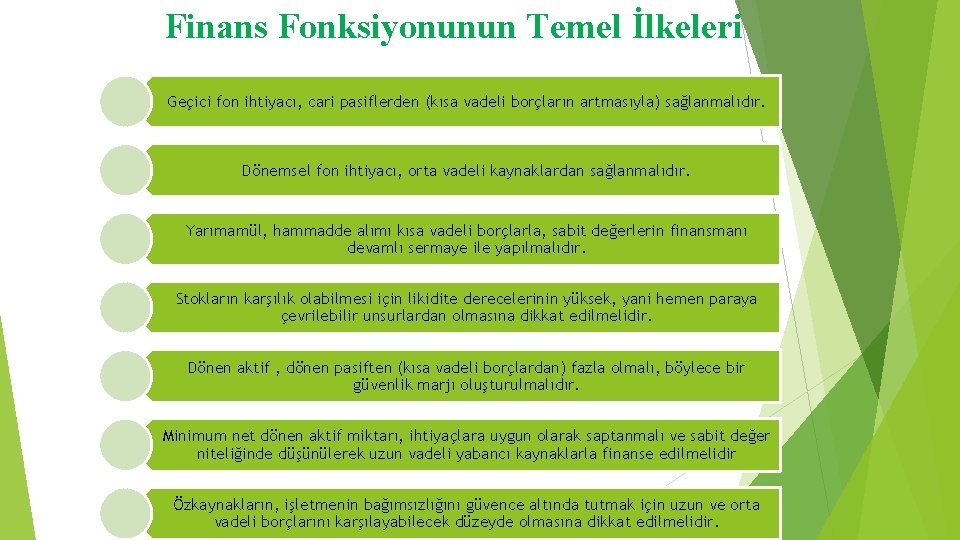
Finans Fonksiyonunun Temel İlkeleri Geçici fon ihtiyacı, cari pasiflerden (kısa vadeli borçların artmasıyla) sağlanmalıdır. Dönemsel fon ihtiyacı, orta vadeli kaynaklardan sağlanmalıdır. Yarımamül, hammadde alımı kısa vadeli borçlarla, sabit değerlerin finansmanı devamlı sermaye ile yapılmalıdır. Stokların karşılık olabilmesi için likidite derecelerinin yüksek, yani hemen paraya çevrilebilir unsurlardan olmasına dikkat edilmelidir. Dönen aktif , dönen pasiften (kısa vadeli borçlardan) fazla olmalı, böylece bir güvenlik marjı oluşturulmalıdır. Minimum net dönen aktif miktarı, ihtiyaçlara uygun olarak saptanmalı ve sabit değer niteliğinde düşünülerek uzun vadeli yabancı kaynaklarla finanse edilmelidir 54 Özkaynakların, işletmenin bağımsızlığını güvence altında tutmak için uzun ve orta vadeli borçlarını karşılayabilecek düzeyde olmasına dikkat edilmelidir.
FİNANSAL ANALİZ TEKNİKLERİ KARŞILAŞTIRMALI TABLOLAR ANALİZİ DİKEY ANALİZ TREND ANALİZİ RASYO ANALİZİ
BÖLÜM 2: FİNANSMAN KAYNAKLARI VE ANALİZİ
Kaynak Seçiminde Dikkat Edilecek Kriterler Kaynağın sağlanabilme olanağı Kaynağın maliyeti Likidite ilgili risk Firmanın yönetiminde, faaliyetlerin yürütülmesinde bağımsızlığını sınırlayıp sınırlamaması Firmanın fon ihtiyacına göre ayarlanabilme esnekliği 57
FON KAYNAKLARI Fonlar iki açıdan sınıflandırılabilir: 1. Fon Kaynağına Göre - Öz Kaynak - Yabancı Kaynak - Oto Finansman 2. Vadelerine Göre - Kısa Vadeli Fonlar (1 yıla kadar) - Orta Vadeli Fonlar (1 -5 yıl) - Uzun Vadeli Fonlar (5 + yıl) 58
KISA SÜRELİ FİNANSMAN KAYNAKLARI Kısa süreli finansman kaynakları, firmanın faaliyet dönemi içinde (genellikle 1 yıl içerisinde) geri ödeme yükümlülüğü altında bulunduğu borçlarıdır Genellikle işletme sermayesinin, özellikle alacak ve stokların finansmanında kullanılır. 59
Kısa vadeli kaynakların özellikleri: 1 -Hız: Kısa vadeli fonlar hızla elde edilebilir 2 -Esneklik 3 -Maliyet: Kısa vadeli fonların maliyeti uzun vadeli fonlara göre daha düşüktür 4 - Risk: Kısa vadeli krediler uzun vadeli kredilere göre daha risklidir 60
Kısa vadeli kredi kullanırken dikkat edilecek hususlar: 1 - Firmanın varlık yapısı ve dağılımı 2 -Mevsimlik ve devresel hareketler 3 - Faiz oranlarının durumu 4 - Firmanın likidite durumu 5 - Firmanın ölçeği ve hukuki yapısı 61
Kısa Süreli Finansman Kaynakları Kısa süreli ticari krediler Kısa süreli banka kredileri Finansman bonosu Factoring Teminatlı kısa vadeli borçlar Stokların finansmanı Tahakkuk etmiş kısa vadeli giderler Diğer kaynaklar 62
Kısa Süreli Ticari Krediler Firmanın mal satışlarında, satıcılardan ya da yapacağı satışlara karşılık müşterilerinden aldığı kredilerdir Genellikle firma, stoklara yapacağı yatırımların finansmanında bu kredilerden yararlanır 63
Ticari kredinin iki kullanım şekli vardır: 1. Açık Hesap : Alıcının satıcıya herhangi bir ödemede bulunmadığı ve satıştan doğan alacağın, satıcının defterine alacak, alıcının defterine borç olarak yazıldığı bir hesap türüdür. 2. Borç Senetleri : Satıcının, alıcıdan bono veya poliçe istemesidir. 64
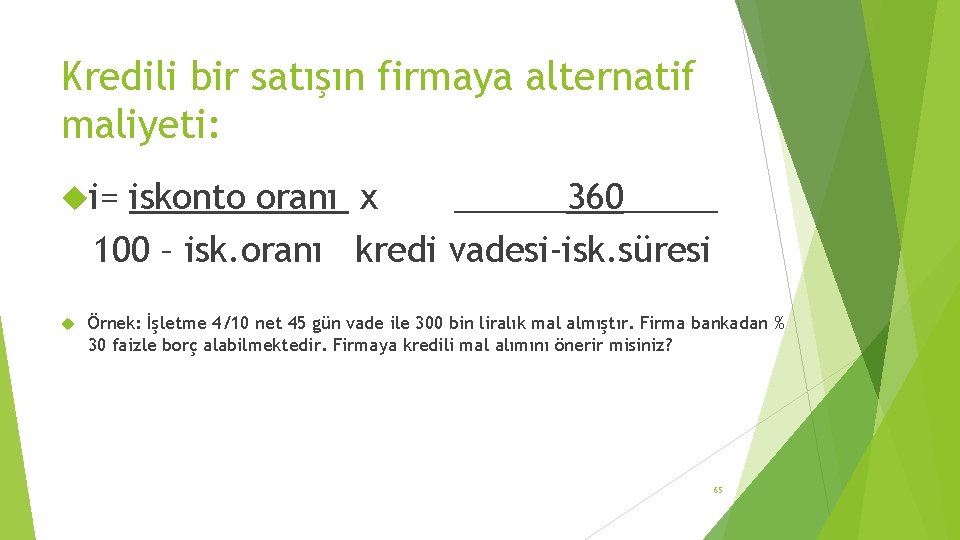
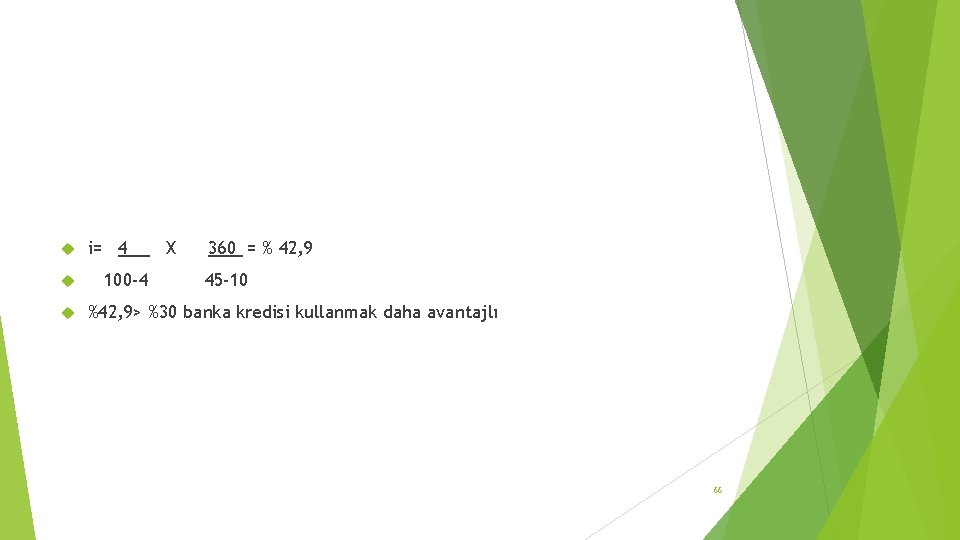
Kredili bir satışın firmaya alternatif maliyeti: i= iskonto oranı x ______360_____ 100 – isk. oranı kredi vadesi-isk. süresi Örnek: İşletme 4/10 net 45 gün vade ile 300 bin liralık mal almıştır. Firma bankadan % 30 faizle borç alabilmektedir. Firmaya kredili mal alımını önerir misiniz? 65
i= 4 100 -4 X 360 = % 42, 9 45 -10 %42, 9> %30 banka kredisi kullanmak daha avantajlı 66
Kısa Süreli Banka Kredileri Firmalar, işletme sermayesi ihtiyacını karşılamak, dönen varlıkları, özellikle stoklarını ve alacaklarını finanse etmek için kısa süreli banka kredilerine başvurur Ayrıca firmalar, geçici olarak sabit değerlerin finansmanı için bankalardan kısa süreli kredi talep ederler 67
Kredi sözleşmesinde şu konular yer alır: 1 -Kredinin limiti 2 - Vade 3 - Faiz oranı: Faiz+BSMV+Komisyon ücreti+ Kullanılmayan kısım karşılığı 4 - Özel Şartlar 68
Ticari Banka Kredilerinin Çeşitleri 1. Avans Kredisi 2. Cari Hesap Kredisi 3. Alacak Senetleri İskontosu 4. Açık Kredi 5. Kefalet Karşılığı Kredi 6. Akreditif Kredisi 7. Kefalet ve Teminat Mektupları 69
Avans Kredisi : İşletmelerin, bankalardan, senet, mal, menkul kıymet karşılığında avans şeklinde kredi kullanmalarıdır. 2. Cari Hesap Kredisi : Banka ve işletme arasındaki hesapların borç-alacak şeklinde tutulduğu ve işletmenin kullandığı kredinin ana para ve faiz ödemelerinin belirli dönemler sonunda yapıldığı, bir kredi anlaşmasıdır. 3. Alacak Senetleri İskontosu : Bankaların, işletmelerin ellerindeki alacak senedi tutarlarından belli bir iskonto ve kar payını düştükten sonra, kalanı işletmeye ödemelerdir. 1. 70
4. Açık Kredi : Bankaların, işletmelerin veya kişilerin güvenirliklerine göre açtıkları kredilerdir. Banka, teminat istemez. 5. Kefalet Karşılığı Kredi : Kefil karşılığı kredi verilmesidir. 6. Akreditif Kredisi : Bankaların, akreditif açan ithalatçılara kullandırmış olduğu kredidir. İthalatçı, mal bedelini peşin ödemek yerine, mal gümrüğe ulaştığında bankaya öder. 7. Teminat ve Kefalet Mektupları : Bankadan nakit çıkışı gerektirmeyen, gayri nakdi kredilerdir. 71
FİNANSMAN BONOSU Anonim şirketlerin ihraç ettikleri kısa vadeli borçlanma senetleridir. Vadesi, 90 günden az, 360 günden fazla olmamak üzere, 30 gün ve katları şeklinde belirlenir. Finansman bonoları iskonto esasına göre satılmaktadır. Küpür büyüklüğü 5 milyon TL’den az olamaz. Taşıdıkları güvenceye göre; A, B, C, D, E, ve F tipi olarak sınıflandırılmaktadır. 72
Bu bonolar elindeki fazla fonu değerlendirmek isteyen hayat sigortası şirketleri, menkul kıymet yatırım fonları vb. finansal kurumlara satılır. Finansman bonolarının faiz oranı banka faiz oranlarından biraz düşüktür. Finansman Bonoları ancak anonim şirketler tarafından ihraç edilebilir. Finansman Bonosu ihraç edecek firma önce müşterilerle görüşüp gerekli talebi toplar. Eğer bonolar halka arz edilecekse SPK prosedürünün yerine getirilmesi gerekir. Finansman Bonolarının faizi nominal değerin içinde bulunmaktadır. Örneğin 3 ay vadeli 100. 000 TLlık bononun 92. 000 TL. den satılması gibi 73
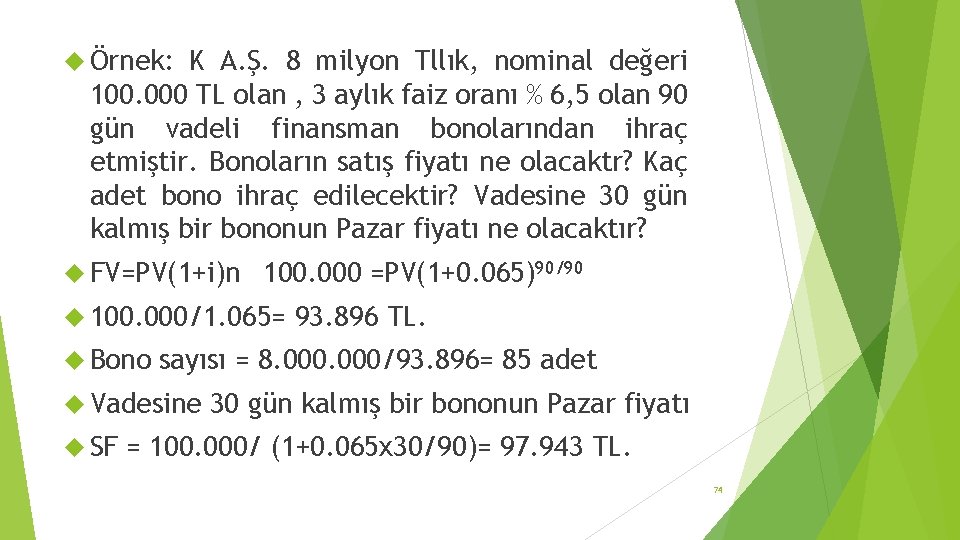
Örnek: K A. Ş. 8 milyon Tllık, nominal değeri 100. 000 TL olan , 3 aylık faiz oranı % 6, 5 olan 90 gün vadeli finansman bonolarından ihraç etmiştir. Bonoların satış fiyatı ne olacaktr? Kaç adet bono ihraç edilecektir? Vadesine 30 gün kalmış bir bononun Pazar fiyatı ne olacaktır? FV=PV(1+i)n 100. 000 =PV(1+0. 065)90/90 100. 000/1. 065= Bono sayısı = 8. 000/93. 896= 85 adet Vadesine SF 93. 896 TL. 30 gün kalmış bir bononun Pazar fiyatı = 100. 000/ (1+0. 065 x 30/90)= 97. 943 TL. 74
6. FACTORING Factoring, işletmelerin, genellikle kısa vadeli satışlardan doğan alacak haklarının factor adı verilen kuruluşlara satılmasıdır. Factor kuruluş, işletmeye, garanti, tahsilat, muhasebe ve finansman hizmetlerinin bir kısmını veya tamamını sunmaktadır. Factoring sürekli bir işlem olup, işletme alcaklarının tümünü factor’e devreder. 75
ORTA VADELİ FON KAYNAKLARI Orta vadeli fon kaynakları, genellikle vadeleri 1 -3 yıl arası olan fonlardır. Bazı ülkelerde, 10 yıla kadar olan fonlar da orta vadeli fon kapsamında değerlendirilmektedir. Orta vadeli fonlar, işletmelerde devamlılık taşıyan fon gereksinimleri için kullanılır. 76
Orta vadeli fon kaynakları Orta vadeli banka kredileri Orta vadeli satıcı kredileri Forfaiting Finansal Kiralama 77
Orta vadeli banka kredileri: 2 -10 yıl vadeli kredi açılırken hazırlanan itfa planına göre periyodik taksitler halinde geri ödenmektedir. Başlıca kulanım alanları: a)Sabit sermaye yatırımlarını finanse etmek b)Duran varlıkların ekonomik değerlerini artırıcı bakım onarım yapmak c)Net işletme sermayesini artırmak d)Mevcut bir borcun ödenmesi e)İştirakte bulunmak 78
FORFAITING Forfaiting, kredili mal ve hizmet ihracatından doğan ve gelecekte tahsil edilecek, orta vadeli bir alacağın, vadeden önce satılarak, tahsil edilmesidir. Senetli ve senetsiz alacaklar, forfaiting konusu olabilir. Fakat, uygulamada, bono ve poliçe gibi senetlerle temsil edilen alacaklar, forfaiting’e konu olmaktadır. Forfaiting’de vade, 6 ayla 10 yıl arasında değişmektedir. 79
FİNANSAL KİRALAMA Belirli bir süre için kiralayan ve kiracı arasında imzalanan ve üreticiden kiracı tarafından seçilip, kiralayan tarafından satın alınan bir malın, mülkiyetini kiralayanda, kullanımı ise kiracıda bırakan bir sözleşme olup, malın kullanımı belirli bir kira ödemesi karşılığında kiracıya bırakılmaktadır. Bilindiği gibi finansal kiralama, geleneksel finansman seçeneklerine göre yeni bir yöntemdir. Finansal kiralama, orta vadeli yatırım kredisi, kira, taksitli satış gibi üç değişik işlemin birleşmesinden oluşan ve bunlardan farklı bir nitelik gösteren, kendine özgü bir işlemdir. Türkiye'de benimsenen şekliyle, orta vadeli kredi kullanımına çok yakın finansman yöntemi olarak kabul edilebilir. 80
FİNANSAL KİRALAMAYA KONU OLAN MALLAR Tüketim Malları Kiralaması: Bir yıldan az olmayan sürelerle, otomobil ve televizyon kiralaması. Yatırım Malları Kiralaması: Makine ve teçhizat kiralaması. 81
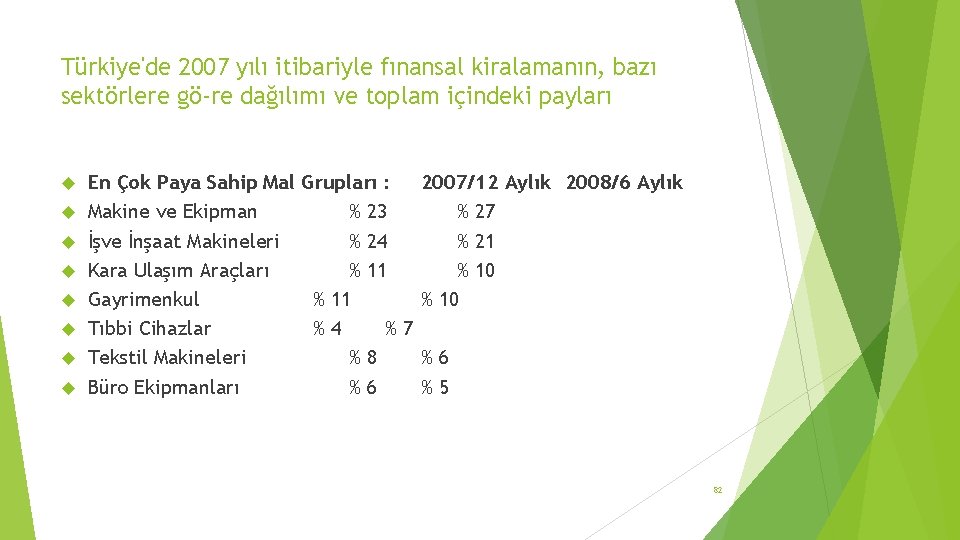
Türkiye'de 2007 yılı itibariyle fınansal kiralamanın, bazı sektörlere gö re dağılımı ve toplam içindeki payları En Çok Paya Sahip Mal Grupları : 2007/12 Aylık 2008/6 Aylık Makine ve Ekipman % 23 % 27 İşve İnşaat Makineleri % 24 % 21 Kara Ulaşım Araçları % 11 % 10 Gayrimenkul % 11 % 10 Tıbbi Cihazlar %4 %7 Tekstil Makineleri %8 %6 Büro Ekipmanları %6 %5 82
Uzun Vadeli Fon Kaynakları Uzun Vadeli Banka Kredileri Tahvil İhracı Öz Kaynaklardan Sağlanan Fonlar Oto Finansman 83
Uzun Vadeli Banka Kredisi : Bankalardan sağlanan, vadesi 5 yılı aşan kredilerdir. Tahvil İhracı : Tahvil, anonim şirketlerin ve kamu iktisadi kuruluşlarının çıkardığı, uzun vadeli borçlanma senetleridir. Ülkemizde, tahvillerin vadesi 2 yıldan az olmaz. İşletmeye yeni ortak alınmaması ve ödenen faizlerin vergi matrahından düşülebilmesi, bu yolla borçlanmanın en önemli avantajıdır. Hisse senedi sahiplerine ödenen kar payları vergi sonrası kardan ödenirken, işletmeye kredi verenlerin aldıkları faizler vergi öncesi kardan ödenir. Bunun anlamı, devletin kredi verenleri özsermaye verenlerden daha çok desteklediğidir. 84
Uzun vadeli dış kaynak kullanmanın sakıncaları: Faiz ödemeleri işletmenin likiditesini bozabilir İşletmenin kredi kullanımı arttığında kredinin maliyeti de artar Alınan fonların belirli bir tarihte geri ödenmesi söz konusudur 85
Uzun vadeli dış kaynak kullanmanın avantajları: Yeni ortak alınmaması nedeniyle yönetim paylaşılmaz Kredi için yapılan ödemeler vergi matrahından gider olarak düşülür Finansal kaldıraç olumlu çalışıyorsa, özsermayenin karlılığı arttırılabilir Yabancı kaynağa faiz ödemek, hisse senetlerine kar payı ödemekten daha ucuz olabilir 86
ÖZKAYNAKLAR; İşletmenin sahip veya ortakları tarafından kuruluş sırasında ya da daha sonra konulan sermayedir Özkaynaklarla Finansman İşletmelerin sahip ve ortakları tarafından gerek kuruluş aşamasında, gerekse daha sonra sermaye artışları ile konmuş olan sermayedir. 87
Özkaynaklarla finansmanın yararları: Faiz gibi sabit bir ödeme yapma zorunluluğu yoktur Bu şekilde sağlanan fonların kullanımı zamanla sınırlı değildir. Ortakların koyduğu sermaye, kredi verenler için de bir güvencedir. Özsermeye sahipleri yönetimde söz hakkına sahiptir 88
Özkaynaklarla finansmanın sakıncaları: İşletmenin mevcut ortakları, yeni ortak alınması ile oy haklarını bölüşmek zorunda kalırlar Net karın paylaşılmasında yeni ortaklar mevcut ortaklarla eşit haklara sahip olabilir Kar payları, tahvil faizi gibi vergi matrahından gider olarak düşülemez 89
Otofinansman Bir işletmenin kendine fon yaratmasıdır. Elde edilen karın dağıtılmayarak işletme bünyesinde bırakılmasıyla oluşur. 90
OPTİMAL SERMAYE YAPISI Sermaye yapısı= Finansal Yapı – Cari Pasifler Firmanın sermaye yapısı belirlenirken 2 sorunun cevabı aranır: Firmanın kısa ve uzun vadeli borç oranı ne olmalıdır? Devamlı sermaye yapısı nasıl olmalıdır? Birinci sorunun cevabı olarak, firmada ne ölçüde kısa ve uzun vadeli yabancı kaynak kullanılacağı aktif yapısının özelliğine uygun olmalıdır. Dönen varlıkların uzun vadeli hale gelmiş kısmı ile duran varlıklar uzun vadeli sermaye fonlarıyla, bir yıl içerisinde dönebilen aktifler ise kısa vadeli fonlarla finanse edilmelidir. 91
Firmalar uzun vadeli fon olarak özsermaye ile uzun vadeli borçları kullanırlar. Eğer firmada tamamen özsermaye kullanılırsa finansal risk minimum olacak, buna karşılık özsermayenin maliliyetinin yüksek olması nedeniyle birçok proje ret edilebilecektir. Buna karşılık sermaye yapısında önemli ölçüde borç sermaye kullanılırsa, faizler vergi matrahından düşüleceği için ağırlıklı sermaye azalacak, faizler kar oranından düşük olduğu sürece firmanın karları yükselecektir. Buna karşılık finansal risk artacak , iflas etme olasılığı yükselecektir. 92
Bir noktadan sonra şirketin sermaye maliyeti yükseleceği için firmanın yatırımlarının bugünkü değeri azalacak, birçok proje de muhtemelen kabul edilmeyecektir. Eğer optimal bir sermaye yapısı oluşturulabilirse, firmanın ortalama sermaye maliyeti minimize olacağı için birçok proje kabul edilebilecek ve dolayısıyla firmanın değeri de artacaktır. Optimal sermaye yapısı işletmenin toplam piyasa değerinin en büyük ve ortalama sermaye maliyetinin en düşük olduğu bileşimdir. Optimal sermaye yapısında işletmenin pay senetlerinin(hisse senedi) piyasa fiyatı maksimum olur. 93
İşletmelerin sermaye yapısı ile ilgili kararlarını etkileyen faktörler şunlardır; 1)Satışların büyüme hızı; Bu faktör hisse başına kazancı arttıracağı için sermaye yapısının saptanmasında çok önemli bir ölçüttür. Satışları ve kazançları her yıl düzenli olarak artan ve borçları için sabit bir faiz ödeyen işletmelerde öz sermaye sahiplerinin gelirleri de artacaktır. Satışları düzenli olarak artan işletmeler yabancı kaynağa ağırlık veririler. 94
2)Satışların düzenliliği; Satışların düzenliliği ile işletmenin borçlanması yakından ilişkilidir. Satışları düzenli olan işletmeler, borçlanmanın gerektirdiği faiz ve anapara ödemelerini kolaylıkla yapabilirler. 3)Endüstrideki rekabet; Endüstrideki rekabet şiddetli olduğu ortamlarda, satışların ve kar marjlarının tahmini güç olacağından işletmeler fazla risk üstlenmemek için öz sermaye ile finansmanı tercih etmelidirler. Rekabetin olmadığı ya da sınırlı olduğu alanlarda ise işletmeler finansmanda borçlanmaya ağırlık verebilirler. Çünkü bu tür sektörler için satışların ve kar marjlarının dalgalanması söz konusu değildir. 95
4)İşetme varlıklarının yapısı; Toptancı ve perakendeci işletmelerin varlıklarının çoğu stoklar ve alacaklardan oluştuğu için kısa vadeli borçlarla finanse edilmelidir. Varlık yapısı içinde sabit varlıklar ağırlıklı olan işletmeler ise devamlı sermaye (uzun vadeli borç veya öz kaynak) ile finanse edilmelidirler. Aktifleri ipotek olarak kullanabilen firmalar daha yüksek oranda borç kullanabilmektedir. 5)Yönetici ve ortakların riske ve denetime karşı davranışları; Özellikle KOBİ’lerde yöneticiler denetimi ellerinden kaçırmamak için dış kaynak finansmanını tercih ederler. Böylece yüklendikleri risk de artar. Büyük işletmeler ise riskten kaçınarak fon ihtiyaçlarını ek hisse senedi ihracıyla karşılarlar. Çünkü mevcut ortaklar işletmenin denetimi üzerinde pek fazla söz sahibi değillerdir. 96
6)Kredi verenlerin işletmeye karşı davranışları 7) Piyasa Şartları: Hisse senedi ve tahvil piyasasındaki şartlar firmaların sermaye yapıları üzerinde etki meydana getiriler. Örneğin 1997, 2000 -2001 dönemlerinde faizlerin aşırı yüksek oluşu ve sıkı para politikaları nedeniyle firmalar ya özsermayeye yönelmişler veya faaliyet hacimlerini daraltarak küçülmeye, yeni yatırımları terk etmeye çalışmışlardır. 97
7)Zamanlama ve esneklik; İşletmeler uygun sermaye yapısını belirlemiş olsalar bile yine de menkul kıymet ihracında zamanlama sorunu ile karşıya kalırlar. İşletmelerin hisse senedinin piyasa fiyatı düşük ancak kar attığında hisse fiyatları da artacaksa tahvil ihracı söz konusu olabilir. Bu seçenek benimsendiğinde işletme belli ölçüde esnekliğini yitirecektir. Ayrıca ihraç edilen tahvil tutarı fazla ise ve işletmeler kötüye gidiyorsa işletme hisse senedi çıkararak gelecekteki gereksinmesi için kullanılmamış borç kapasitesi bırakmalıdır. Fon gereksinmeleri ani ve tahmin edilemeyen işletmeler için kullanılmamış borç kapasitesinin korunması çok önemlidir. Buna karşılık büyüyen işletmeler için hisse senedi ihracı en iyi seçenektir. Hisse senedinin piyasa fiyatı yüksek ise işletme hisse senedi ihraç ederek hem esnekliğini korur hem de en az hisse senedi ihracını gerçekleştirmiş olur. 98
8)Finansal kaldıraçtan yararlanma; Bir işletmenin faaliyetlerinden sağladığı karlılık oranı ödediği faiz oranından yüksek ise borçlanma yolu ile öz sermaye karlılığı artırılabilir. Bu durumda finansal kaldıracın varlığından söz edilir ancak bir işletmenin sürekli olarak borçlanarak finansal kaldıraçtan yararlanması da mümkün değildir. 99
1. VE 2. BÖLÜM SONU KAYNAKLAR Doç. Dr. Selda Aydın , Konaklama İşletmelerinde Finansal Yönetim. Doç. Dr. Mine TÜKENMEZ, İşletme Finansı. Doç. Dr. Önder MET, Turizm ve Ağırlama İşletmelerinde Finansal Analiz ve Bir Uygulama. Feridun Kaya, Finansal Yönetim. Prof. Dr. Öztin Akgüç, Finansal Yönetim. Özlem Nilüfer Karataş, Finansal Yönetim Ders Notları.