Ketinantiems kurti versl verslo liudijimas ir individuali veikla
- Slides: 39
Ketinantiems kurti verslą: verslo liudijimas ir individuali veikla pagal pažymą VMI prie FM Mokesčių informacijos departamentas 2016 m.
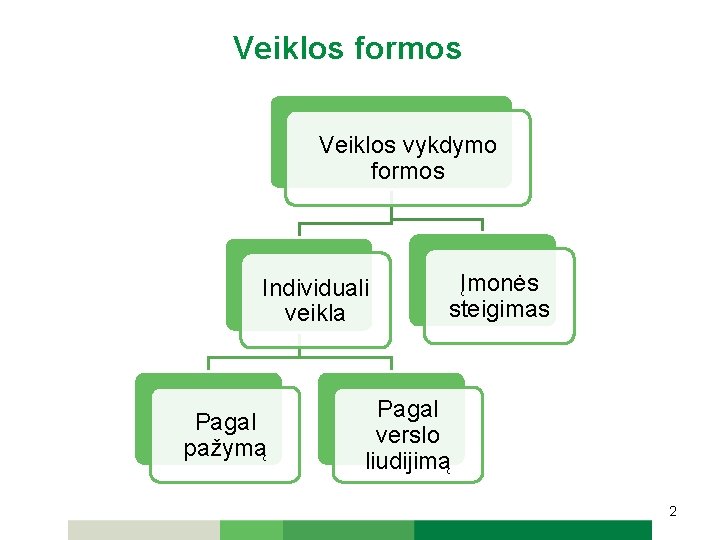
Veiklos formos Veiklos vykdymo formos Individuali veikla Pagal pažymą Įmonės steigimas Pagal verslo liudijimą 2
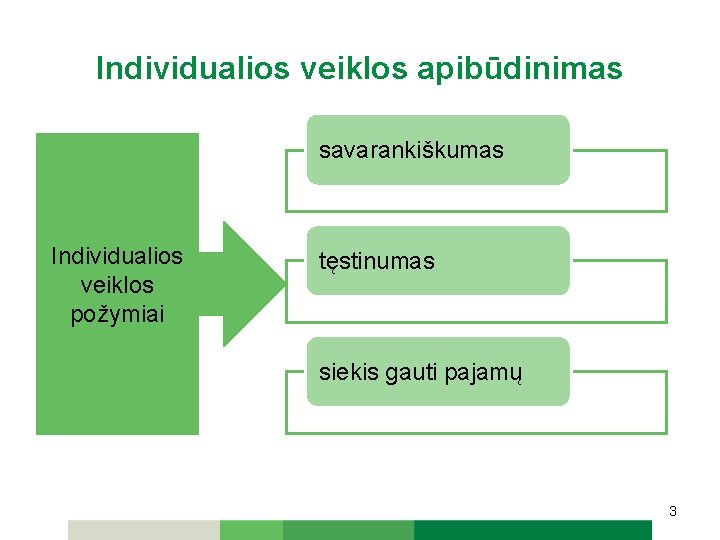
Individualios veiklos apibūdinimas savarankiškumas Individualios veiklos požymiai tęstinumas siekis gauti pajamų 3
Veiklos, vykdomos įsigijus verslo liudijimą, apibūdinimas Verslo liudijimas – paprasčiausia gyventojų pajamų mokesčio sumokėjimo forma, skirta smulkiajam verslui. • Veiklų, kuriomis gali būti verčiamasi turint verslo liudijimą, rūšių sąrašas nustatytas Lietuvos Respublikos Vyriausybės 2002 -11 -19 nutarimu Nr. 1797 „Dėl verslo liudijimų išdavimo gyventojams taisyklių ir veiklų, kuriomis gali būti verčiamasi turint verslo liudijimą, rūšių sąrašo“ (toliau – Nutarimas). • Gyventojas gali vykdyti veiklą įsigijęs VL, jeigu pagal Lietuvos Respublikos pridėtinės vertės mokesčio įstatymo nuostatas neprivalo registruotis ir nėra įregistruotas pridėtinės vertės mokesčio (toliau – PVM) mokėtoju. • VL nesuteikia teisės verstis licencijuojama veikla. 4
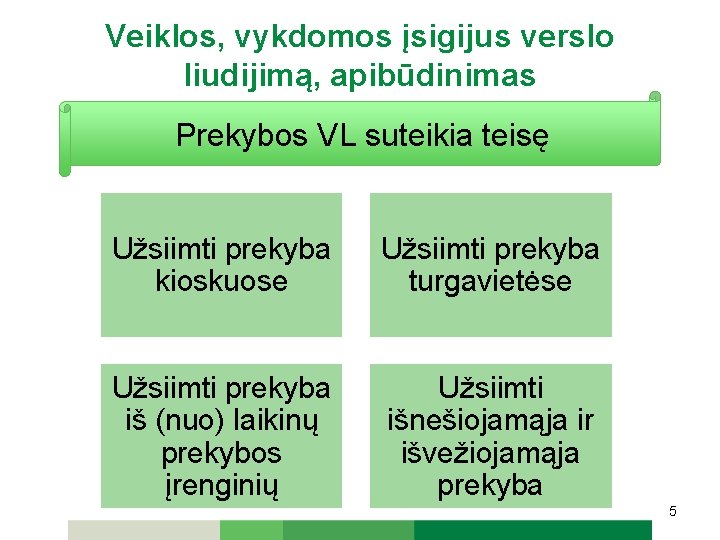
Veiklos, vykdomos įsigijus verslo liudijimą, apibūdinimas Prekybos VL suteikia teisę Užsiimti prekyba kioskuose Užsiimti prekyba turgavietėse Užsiimti prekyba iš (nuo) laikinų prekybos įrenginių Užsiimti išnešiojamąja ir išvežiojamąja prekyba 5
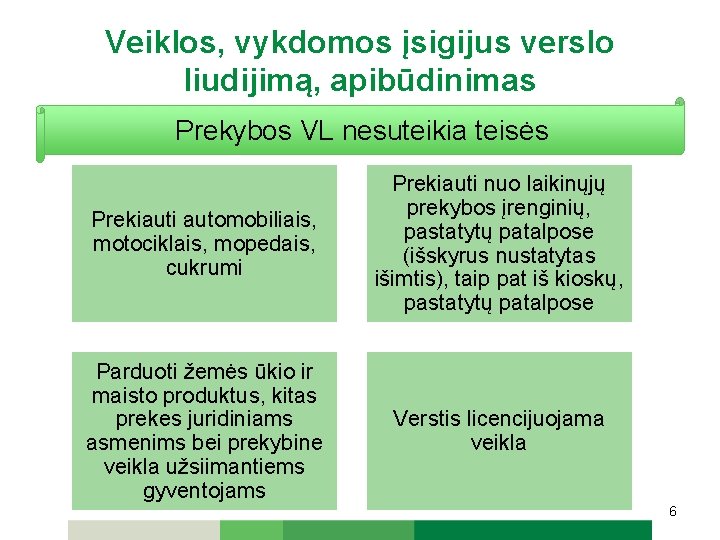
Veiklos, vykdomos įsigijus verslo liudijimą, apibūdinimas Prekybos VL nesuteikia teisės Prekiauti automobiliais, motociklais, mopedais, cukrumi Prekiauti nuo laikinųjų prekybos įrenginių, pastatytų patalpose (išskyrus nustatytas išimtis), taip pat iš kioskų, pastatytų patalpose Parduoti žemės ūkio ir maisto produktus, kitas prekes juridiniams asmenims bei prekybine veikla užsiimantiems gyventojams Verstis licencijuojama veikla 6
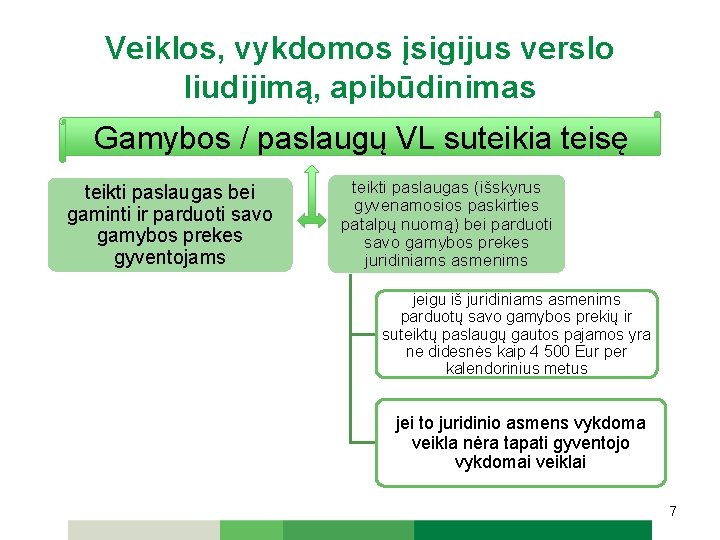
Veiklos, vykdomos įsigijus verslo liudijimą, apibūdinimas Gamybos / paslaugų VL suteikia teisę teikti paslaugas bei gaminti ir parduoti savo gamybos prekes gyventojams teikti paslaugas (išskyrus gyvenamosios paskirties patalpų nuomą) bei parduoti savo gamybos prekes juridiniams asmenims jeigu iš juridiniams asmenims parduotų savo gamybos prekių ir suteiktų paslaugų gautos pajamos yra ne didesnės kaip 4 500 Eur per kalendorinius metus jei to juridinio asmens vykdoma veikla nėra tapati gyventojo vykdomai veiklai 7
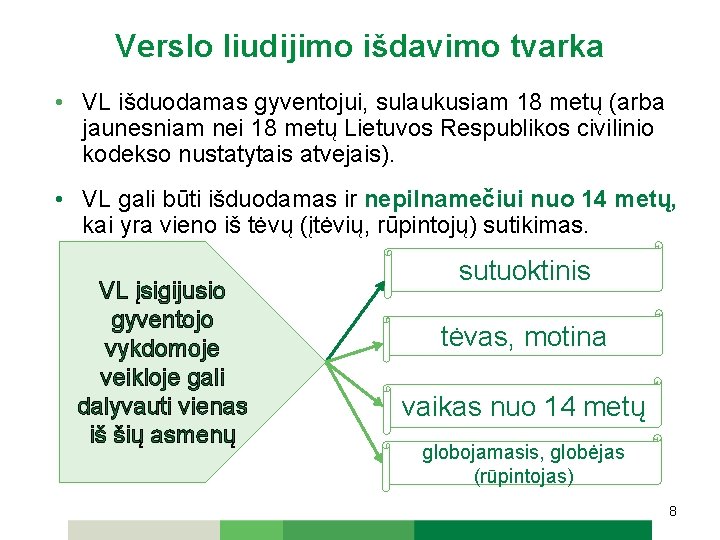
Verslo liudijimo išdavimo tvarka • VL išduodamas gyventojui, sulaukusiam 18 metų (arba jaunesniam nei 18 metų Lietuvos Respublikos civilinio kodekso nustatytais atvejais). • VL gali būti išduodamas ir nepilnamečiui nuo 14 metų, kai yra vieno iš tėvų (įtėvių, rūpintojų) sutikimas. VL įsigijusio gyventojo vykdomoje veikloje gali dalyvauti vienas iš šių asmenų sutuoktinis tėvas, motina vaikas nuo 14 metų globojamasis, globėjas (rūpintojas) 8
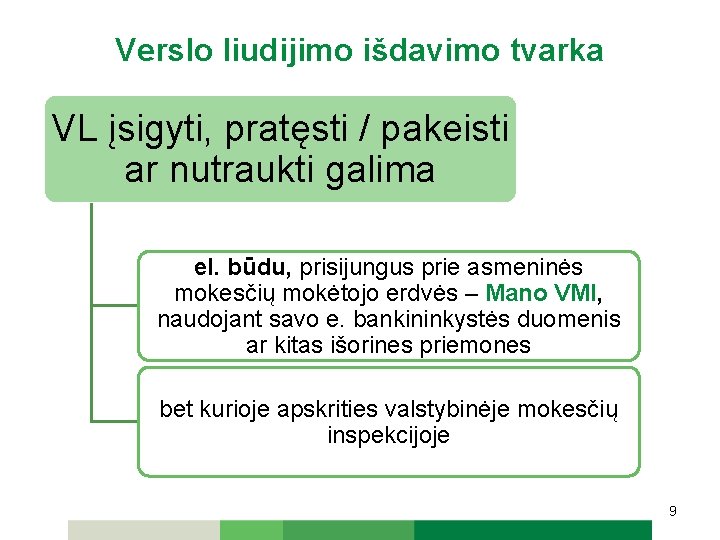
Verslo liudijimo išdavimo tvarka VL įsigyti, pratęsti / pakeisti ar nutraukti galima el. būdu, prisijungus prie asmeninės mokesčių mokėtojo erdvės – Mano VMI, naudojant savo e. bankininkystės duomenis ar kitas išorines priemones bet kurioje apskrities valstybinėje mokesčių inspekcijoje 9
Verslo liudijimo išdavimo tvarka • Paslaugų ir gamybos VL išduodami pageidaujamam kalendorinių metų laikotarpiui, bet ne ilgiau kaip kalendoriniams metams ir ne trumpiau kaip 5 kalendorinėms dienoms, kurios neprivalo eiti paeiliui. • Prekybos VL išduodami bet kuriam pageidaujamam kalendorinių metų laikotarpiui, bet ne ilgiau kaip kalendoriniams metams. Trumpiausias laikotarpis yra viena diena. 10
Veiklos, vykdomos įsigijus verslo liudijimą, pajamų apmokestinimas • Prieš įsigyjant VL, mokamas fiksuoto dydžio pajamų mokestis, kuris apskaičiuojamas proporcingai išduodamo VL galiojimo laikui. • Šis mokestis nepriklauso nuo per metus gautos konkrečių pajamų sumos. • Savivaldybių tarybos nustato šio mokesčio dydį, atsižvelgdamos į konkrečios veiklos pobūdį, pajamingumą, tam tikras („jautriausias”) asmenų grupes, veiklos vykdymo teritoriją ir pan. 11
Veiklos, vykdomos įsigijus verslo liudijimą, pajamų apmokestinimas ir deklaravimas • Kas mėnesį mokamos fiksuotos PSD įmokos. • Mėnesio PSD įmoka nuo 2016 m. sausio 1 d. – 31, 5 Eur. • Dirbantys pagal darbo sutartį ar valstybės lėšomis draudžiami asmenys PSD įmokas už VL (išskyrus patalpų nuomos VL) moka tik už tas kalendorinio mėnesio dienas, kuriomis turi galiojantį VL. • Tokie asmenys PSD įmoką gali sumokėti kartą per metus, ne vėliau kaip iki kitų metų gegužės 1 d. • Nuo 2016 m. sausio 1 d. VL įsigijusių gyventojų mokamas PSD įmokas administruoja Valstybinio socialinio draudimo fondo valdyba prie Socialinės apsaugos ir darbo ministerijos (toliau – SODRA). 12
Veiklos, vykdomos įsigijus verslo liudijimą, pajamų apmokestinimas ir deklaravimas • Fiksuoto dydžio VSD įmokos nuo 2016 m. sausio 1 d. 56 Eur per mėnesį, skaičiuojamos proporcingai išduoto VL galiojimo laikotarpiui. • Jeigu VL įsigyjamas trumpesniam negu 3 mėnesių laikotarpiui, privalomą sumokėti VSD įmoką už visą VL galiojimo laiką iki VL įsigijimo. Jeigu VL įsigyjamas 3 mėnesių ar ilgesniam laikotarpiui, VSD įmokama kartą per ketvirtį, ne vėliau kaip iki kito ketvirčio pirmo mėnesio 15 dienos. • VL turintys asmenys VSD įmokų gali nemokėti, jeigu jie privalomai draudžiami VSD pagal Lietuvos Respublikos įstatymus. • Šias įmokas administruoja SODRA. 13
Veiklos, vykdomos įsigijus verslo liudijimą, buhalterinė apskaita • VL (išskyrus gyvenamosios paskirties patalpų nuomos VL) įsigijęs gyventojas privalo naudoti Prekių (paslaugų) pirkimo pardavimo kvitus (forma FR 0508) (kurių forma, pildymo bei išdavimo tvarka patvirtinta Valstybinės mokesčių inspekcijos prie Lietuvos Respublikos finansų ministerijos viršininko 2002 -12 -31 įsakymu Nr. 379). • VL įsigijęs gyventojas, kuris naudoja kasos aparatą, pirkėjui turi išduoti kasos aparato kvitą. 14 14
Veiklos, vykdomos įsigijus verslo liudijimą, buhalterinė apskaita • VL įsigiję gyventojai, kurie nenaudoja kasos aparatų, privalo pildyti Gyventojo, įsigijusio verslo liudijimą, pajamų ir išlaidų apskaitos žurnalą (kurio forma ir jo pildymo tvarka patvirtinta Lietuvos Respublikos finansų ministro 2011 -04 -22 įsakymu Nr. 1 K-160). • VL įsigiję gyventojai, kurie naudoja kasos aparatus, privalo pildyti Individualia veikla besiverčiančio gyventojo kasos aparato kasos operacijų ir išlaidų apskaitos žurnalą (kurio forma ir pildymo tvarka nustatyta Valstybinės mokesčių inspekcijos prie Lietuvos Respublikos finansų ministerijos viršininko 2011 -04 -29 įsakymu Nr. VA-51). 15
Individuali veikla pagal pažymą • Gyventojas, pasirinkęs vykdyti individualią veiklą pagal pažymą, gali užsiimti bet kokios rūšies veikla, jeigu Lietuvos Respublikos teisės aktai nenumato reikalavimo įsteigti juridinio asmens (tai reikia pasitikslinti atitinkamą veiklos sritį reglamentuojančiuose teisės aktuose ar atitinkamose institucijose, kuruojančiose tą veiklos sritį). • Jeigu teisės aktai nedraudžia gyventojui kaip fiziniam asmeniui (neįsteigus juridinio asmens) vykdyti tam tikros ekonominės veiklos, tai jis tą veiklą gali vykdyti, nors jai ir reikalinga licencija ar bet koks kitas leidimas. 16 16
Individuali veikla pagal pažymą • Gyventojas, nusprendęs vykdyti individualią veiklą pagal pažymą, ne vėliau kaip veiklos vykdymo pradžios dieną privalo apie tai informuoti AVMI, pateikdamas Fizinio asmens prašymo įregistruoti į Mokesčių mokėtojų registrą formą REG 812. • Kai pasikeičia ir/ar papildomi Registre įregistruoti gyventojo duomenys arba gyventojas pageidauja nutraukti veiklą, privaloma apie tai informuoti AVMI, pateikiant tą pačią formą ne vėliau kaip per 5 d. d. 17 17
Individuali veikla pagal pažymą Formą REG 812 galima pateikti: • el. būdu, prisijungus prie asmeninės mokesčių mokėtojo erdvės – Mano VMI; • užpildžius popierinį prašymą, jį tiesiogiai įteikus arba išsiuntus paštu AVMI pagal mokesčių mokėtojo gyvenamosios vietos adresą. 18 18
Individuali veikla pagal pažymą • AVMI, gavusi formą REG 812, parengia Nuolatinio Lietuvos gyventojo individualios veiklos vykdymo pažymos FR 0468 formą. • Pažymą gyventojas gali atsispausdinti iš Mano VMI arba gali atsiimti asmeniškai bet kurioje AVMI. 19 19
Individualios veiklos pagal pažymą pajamų apmokestinimas Individualios veiklos pajamos – pajamos iš individualios veiklos, įskaitant pajamas iš individualios veiklos turto, išskyrus nekilnojamąjį pagal prigimtį daiktą, nuomos, pardavimo ar kitokio perleidimo nuosavybėn. 20
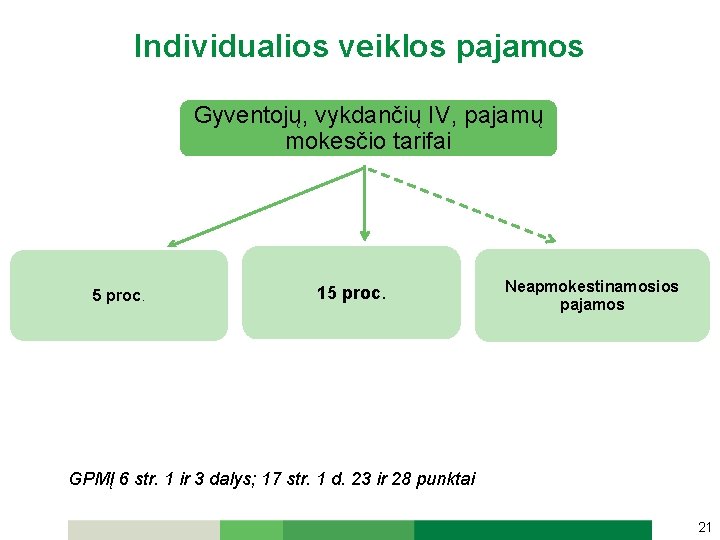
Individualios veiklos pajamos Gyventojų, vykdančių IV, pajamų mokesčio tarifai 5 proc. 15 proc. Neapmokestinamosios pajamos GPMĮ 6 str. 1 ir 3 dalys; 17 str. 1 d. 23 ir 28 punktai 21
5 procentų pajamų mokesčio tarifas 5 procentų pajamų mokesčio tarifą taiko gyventojai, savarankiškai vykdantys: • komercinę, prekybinę ar gamybinę veiklą; • sporto ir atlikėjo veiklą; • kūrybinę veiklą; • mokslinę veiklą; • kitą profesinę veiklą 22
15 procentų pajamų mokesčio tarifas 15 procentų pajamų mokesčio tarifą taiko asmenys, vykdantys laisvosios profesijos veiklą Laisvoji profesija – profesija, kuria reikiamą kvalifikaciją turintys gyventojai verčiasi asmeniškai, atsakingai ir profesiniu atžvilgiu nepriklausomai, teikdami intelektines paslaugas klientams ir visuomenei, įskaitant teisinę, buhalterio, finansų, mokesčių konsultanto, architekto, inžinieriaus, dizainerio, žurnalisto, brokerio ir panašią veiklą. 23
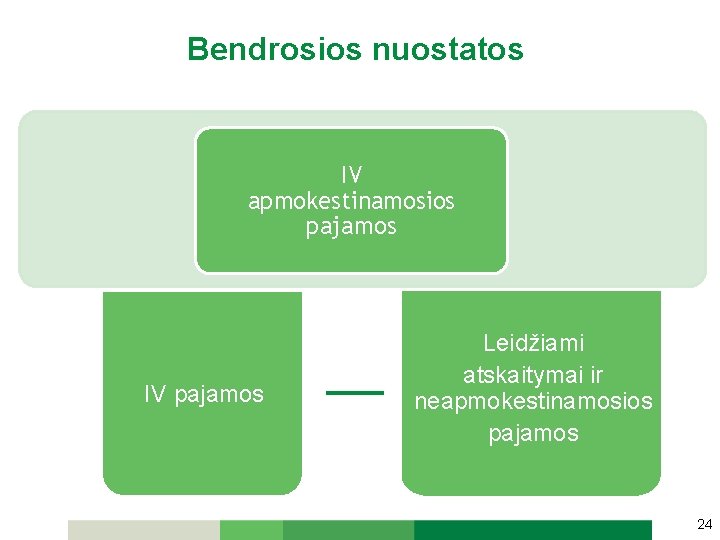
Bendrosios nuostatos IV apmokestinamosios pajamos IV pajamos Leidžiami atskaitymai ir neapmokestinamosios pajamos 24
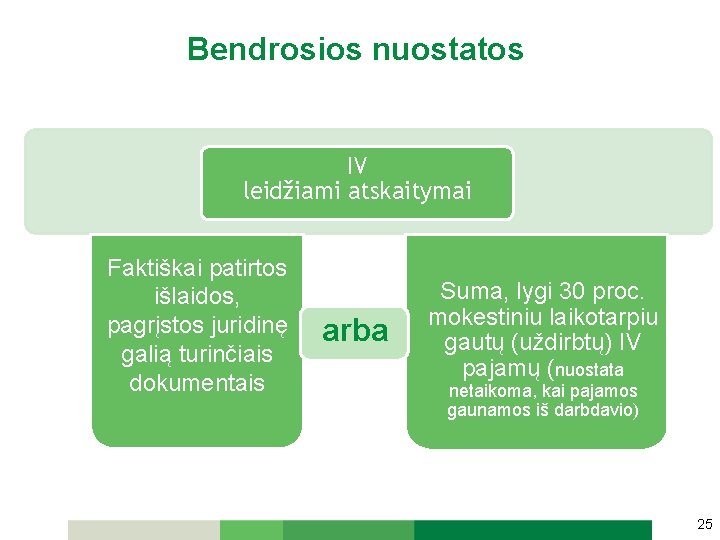
Bendrosios nuostatos IV leidžiami atskaitymai Faktiškai patirtos išlaidos, pagrįstos juridinę galią turinčiais dokumentais arba Suma, lygi 30 proc. mokestiniu laikotarpiu gautų (uždirbtų) IV pajamų (nuostata netaikoma, kai pajamos gaunamos iš darbdavio) 25
Individualios veiklos pagal pažymą pajamų apmokestinimas Įprastinės ir būtinos individualios veiklos patirtos išlaidos, susijusios su pajamų gavimu (uždirbimu): • prekių, medžiagų, žaliavų, detalių, įrankių ir kt. įsigijimo išlaidos; • samdomų darbuotojų darbo užmokestis ir visi su juo susiję mokesčiai; • PSD, VSD įmokos; • ilgalaikio turto įsigijimo išlaidos; • ilgalaikio materialiojo turto eksploatavimo, remonto ir rekonstravimo išlaidos; • kitos išlaidos (pvz. , reklama, komandiruotės, narystės mokestis, palūkanos, natūralios netekties nuostoliai). 26
Individualios veiklos pagal pažymą pajamų apmokestinimas • Gyventojų, vykdančių individualią veiklą pagal pažymą, mokamas VSD ir PSD įmokas administruoja SODRA. • Bendras VSD ir PSD įmokų tarifas 37, 5 (38, 5) proc. (28, 5 (arba 29, 5) proc. VSD ir 9 proc. PSD). • VSD ir PSD įmokų mokestinė bazė yra lygi 50 proc. individualios veiklos apmokestinamųjų pajamų (neatėmus PSD ir VSD įmokų) sumos. 27
Individualios veiklos pagal pažymą buhalterinė apskaita • • Gyventojas, besiverčiantis IV (išskyrus notarus, antstolius ir advokatus), privalo naudoti tokius apskaitos dokumentus: sąskaitą faktūrą; PVM sąskaitą faktūrą; kasos aparato kvitą. kitus apskaitos dokumentus (mokėjimo pavedimus, pinigų priėmimo kvitus ir pan. ). Prekių arba paslaugų pirkėjams išduodama: sąskaita faktūra arba PVM sąskaita faktūra, arba kasos aparato kvitas, jeigu Kasos aparatų diegimo ir naudojimo tvarkos apraše Nr. 1283 nenustatyta kitaip. 28
Individualios veiklos pagal pažymą buhalterinė apskaita Svarbu. Nuo 2014 m. gegužės 1 d. gyventojas, besiverčiantis IV pagal pažymą, negali naudoti prekių (paslaugų) pirkimo– pardavimo kvito FR 0508 (šį apskaitos dokumentą gali išrašyti tik veiklą pagal VL vykdantis gyventojas). Kai paslaugos suteikimo ar prekės pardavimo momentas nesutampa su apmokėjimo momentu, suteikus paslaugą ar pardavus prekę išrašoma sąskaita faktūra arba PVM sąskaita faktūra, o atsiskaičius vėliau grynaisiais pinigais, pinigų gavimo momentu, išrašomas pinigų priėmimo kvitas. Kai gyventojas vykdo individualią lauko prekybos veiklą ir pirkėjas nereikalauja išduoti apskaitos dokumento, tai pasibaigus dienai, gyventojo iš šios veiklos gauti pinigai gali būti užpajamuojami viena sąskaita faktūra, kurioje nurodoma bendra per dieną parduotų prekių suma. 29
Individualios veiklos pagal pažymą buhalterinė apskaita • Gyventojas, kuris veikloje nenaudoja kasos aparato, privalo pildyti Gyventojo individualios veiklos pajamų ir išlaidų apskaitos žurnalą (kurio forma ir pildymo tvarka nustatyta Lietuvos Respublikos finansų ministro 2010 -05 -24 įsakymu Nr. 1 K-166). • Gyventojai, kurie veikloje naudoja kasos aparatą, privalo pildyti Individualia veikla besiverčiančio gyventojo kasos aparato kasos operacijų ir išlaidų apskaitos žurnalą (tą patį apskaitos žurnalą, kurį pildo ir VL įsigiję gyventojai, kurie naudoja kasos aparatus). 30
Kasos aparatų naudojimas • Kasos aparatus privalo naudoti IV (įskaitant ir veiklą pagal VL) vykdantys gyventojai, prekiaujantys tiek maisto, tiek ir ne maisto prekėmis pastatuose ar patalpose, kioskuose, vagonėliuose, kilnojamuosiuose nameliuose, autoparduotuvėse, t. y. ne lauko sąlygomis. • Nereikalaujama, kad kasos aparatus naudotų gyventojai, kurie verčiasi IV (įskaitant ir VL) ir teikia paslaugas arba parduoda savo gamybos ne maisto prekes. 31 31
Pajamų deklaravimas • Gyventojas, kuris mokestiniu laikotarpiu (kalendoriniais metais) buvo įsigijęs VL ar įregistravęs IV, nepriklausomai nuo to, ar gavo veiklos pajamų, ar ne, pasibaigus kalendoriniams metams, iki kitų metų gegužės 1 d. , privalo pateikti Metinę pajamų deklaraciją (GPM 308 formą) ir, jeigu reikia, apskaičiuoti ir į valstybės biudžetą sumokėti pajamų mokestį. 32
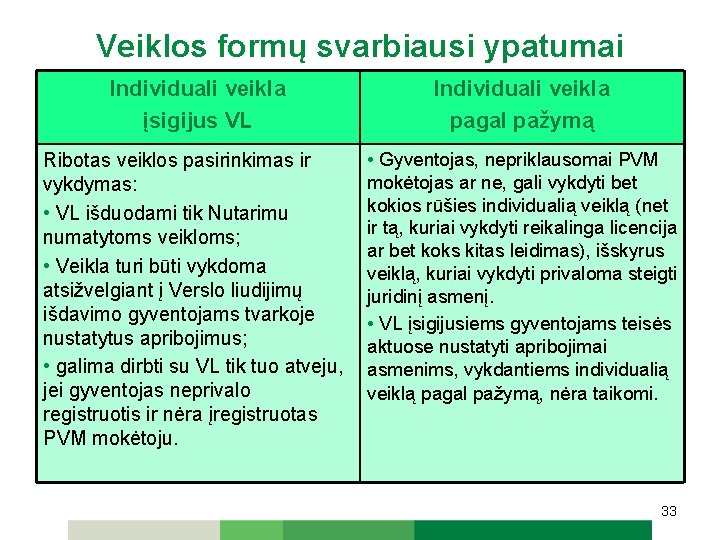
Veiklos formų svarbiausi ypatumai Individuali veikla įsigijus VL Individuali veikla pagal pažymą Ribotas veiklos pasirinkimas ir vykdymas: • VL išduodami tik Nutarimu numatytoms veikloms; • Veikla turi būti vykdoma atsižvelgiant į Verslo liudijimų išdavimo gyventojams tvarkoje nustatytus apribojimus; • galima dirbti su VL tik tuo atveju, jei gyventojas neprivalo registruotis ir nėra įregistruotas PVM mokėtoju. • Gyventojas, nepriklausomai PVM mokėtojas ar ne, gali vykdyti bet kokios rūšies individualią veiklą (net ir tą, kuriai vykdyti reikalinga licencija ar bet koks kitas leidimas), išskyrus veiklą, kuriai vykdyti privaloma steigti juridinį asmenį. • VL įsigijusiems gyventojams teisės aktuose nustatyti apribojimai asmenims, vykdantiems individualią veiklą pagal pažymą, nėra taikomi. 33
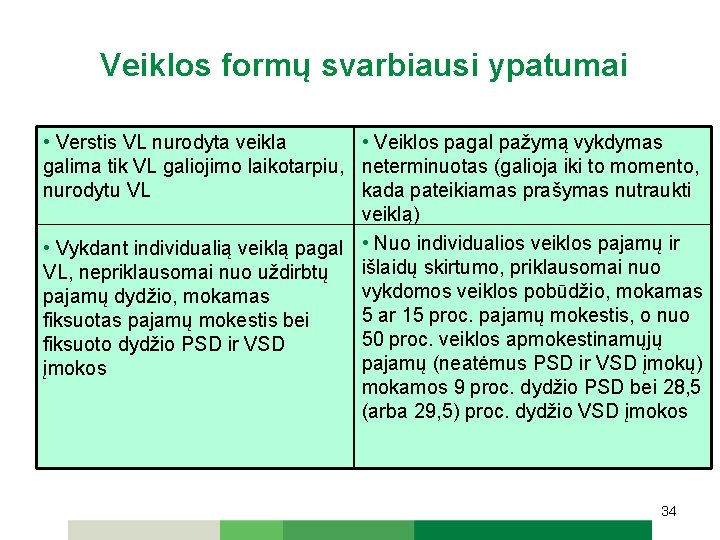
Veiklos formų svarbiausi ypatumai • Verstis VL nurodyta veikla • Veiklos pagal pažymą vykdymas galima tik VL galiojimo laikotarpiu, neterminuotas (galioja iki to momento, nurodytu VL kada pateikiamas prašymas nutraukti veiklą) • Vykdant individualią veiklą pagal • Nuo individualios veiklos pajamų ir VL, nepriklausomai nuo uždirbtų išlaidų skirtumo, priklausomai nuo vykdomos veiklos pobūdžio, mokamas pajamų dydžio, mokamas 5 ar 15 proc. pajamų mokestis, o nuo fiksuotas pajamų mokestis bei 50 proc. veiklos apmokestinamųjų fiksuoto dydžio PSD ir VSD pajamų (neatėmus PSD ir VSD įmokų) įmokos mokamos 9 proc. dydžio PSD bei 28, 5 (arba 29, 5) proc. dydžio VSD įmokos 34
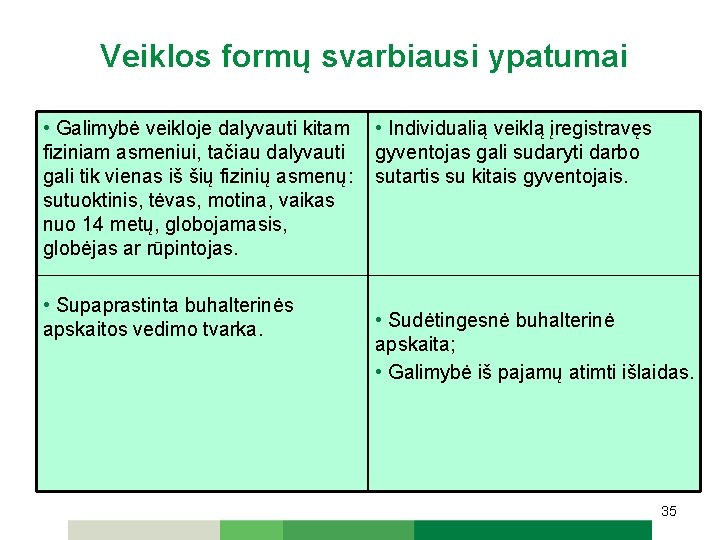
Veiklos formų svarbiausi ypatumai • Galimybė veikloje dalyvauti kitam • Individualią veiklą įregistravęs fiziniam asmeniui, tačiau dalyvauti gyventojas gali sudaryti darbo gali tik vienas iš šių fizinių asmenų: sutartis su kitais gyventojais. sutuoktinis, tėvas, motina, vaikas nuo 14 metų, globojamasis, globėjas ar rūpintojas. • Supaprastinta buhalterinės apskaitos vedimo tvarka. • Sudėtingesnė buhalterinė apskaita; • Galimybė iš pajamų atimti išlaidas. 35
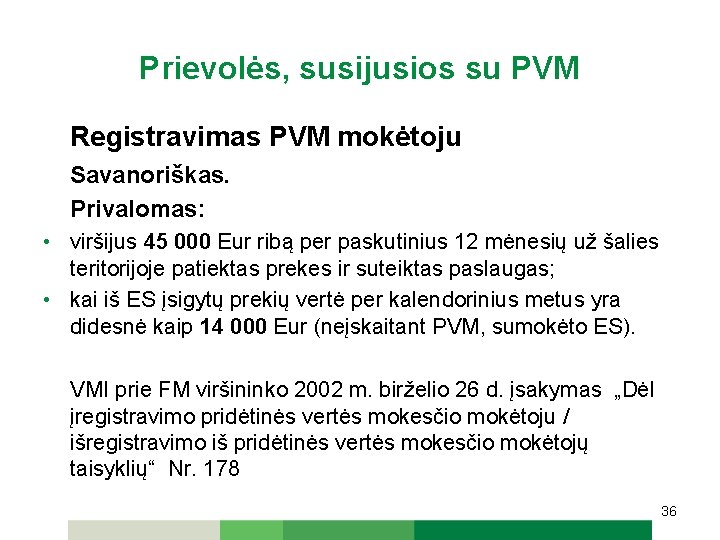
Prievolės, susijusios su PVM Registravimas PVM mokėtoju Savanoriškas. Privalomas: • viršijus 45 000 Eur ribą per paskutinius 12 mėnesių už šalies teritorijoje patiektas prekes ir suteiktas paslaugas; • kai iš ES įsigytų prekių vertė per kalendorinius metus yra didesnė kaip 14 000 Eur (neįskaitant PVM, sumokėto ES). VMI prie FM viršininko 2002 m. birželio 26 d. įsakymas „Dėl įregistravimo pridėtinės vertės mokesčio mokėtoju / išregistravimo iš pridėtinės vertės mokesčio mokėtojų taisyklių“ Nr. 178 36
Registracijos į VMI seminarus būdai Užsiregistruoti arba išsiregistruoti galima: • elektroniniu būdu VMI Renginių sistemoje https: //www. vmi. lt/renginiai/ • telefonu 1882 arba +370 5 255 3190. E. seminarų įrašai skelbiami Renginių sistemoje. 37 37
Valstybinė mokesčių inspekcija primena, kad: Savarankiškai aktualią informaciją mokesčių klausimais, seminarų dalijamąją medžiagą, paaiškinimus ir komentarus galite rasti adresu www. vmi. lt. Greičiausiai informatyvius atsakymus visais mokesčių klausimais gausite paskambinę telefonu 1882 arba +370 5 255 3190. Telefonu suteikta konsultacija yra lygiavertė rašytinei, nes pokalbiai yra įrašomi bei saugomi 5 metus. 38
Dėkojame už dėmesį Platinti, skelbti, kopijuoti seminarų dalijamąją medžiagą komerciniais tikslais be raštiško Valstybinės mokesčių inspekcijos prie Lietuvos Respublikos finansų ministerijos sutikimo draudžiama 39