
moni Verslo finansai Algimantas Laurinaviius VU EF Finans
- Slides: 52
Įmonių / Verslo finansai Algimantas Laurinavičius VU EF Finansų katedra 1
Trukmė (duration) n Macaulay trukmės savybės: 3) Portelio Macaulay trukmė yra jį sudarančių obligacijų Macaulay trukmių svertinis vidurkis. n Pavyzdys Sakykime, portfelį sudaro dviejų tipų obligacijos: - A obligacijos: 50 EUR nominalios vertės 3 m. trukmės obligacijos, kurių metinė kupono norma – 5%, o pajamingumas – 4%; - B obligacijos: 100 EUR nominalios vertės 6 m. trukmės obligacijos, kurių metinė kupono norma – 5, 5%, o pajamingumas – 4, 5%. 2
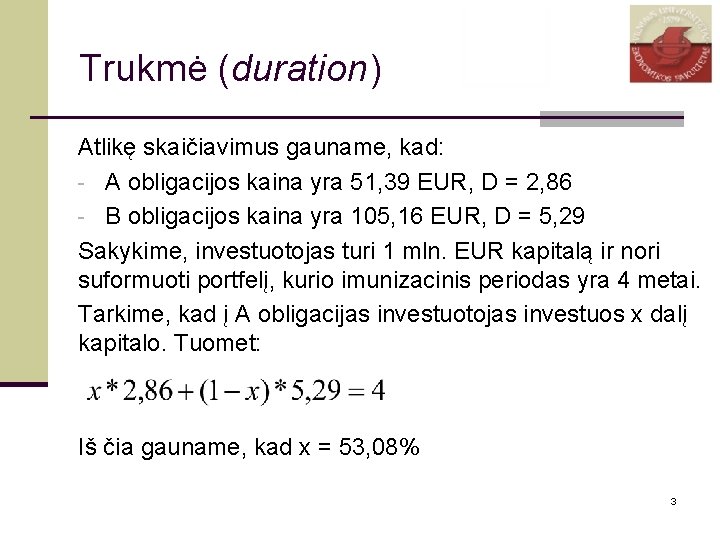
Trukmė (duration) Atlikę skaičiavimus gauname, kad: - A obligacijos kaina yra 51, 39 EUR, D = 2, 86 - B obligacijos kaina yra 105, 16 EUR, D = 5, 29 Sakykime, investuotojas turi 1 mln. EUR kapitalą ir nori suformuoti portfelį, kurio imunizacinis periodas yra 4 metai. Tarkime, kad į A obligacijas investuotojas investuos x dalį kapitalo. Tuomet: Iš čia gauname, kad x = 53, 08% 3
Trukmė (duration) Taigi į A obligacijas investuotojas investuos: 1 000 EUR * 53, 08% = 530 800 EUR, o į B obligacijas: 1 000 EUR - 530 800 EUR = 469 200 EUR. Todėl jis turės įsigyti 530 800 / 51, 39 EUR = 10 330 vnt. A obligacijų, ir 469 200 / 105, 16 EUR = 4 462 vnt. B obligacijų. Apskaičiuodami galėtume įsitikinti, jog tokio portfelio Macaulay trukmė yra 4 metai, o pajamingumas - 4, 31% (prisiminkime, kad A obligacijų pajamingumas buvo 4%, o B obligacijų - 4, 5%). 4
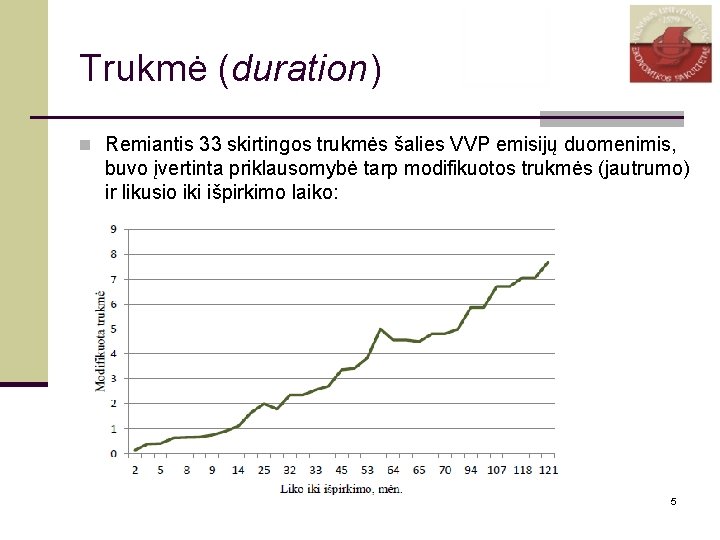
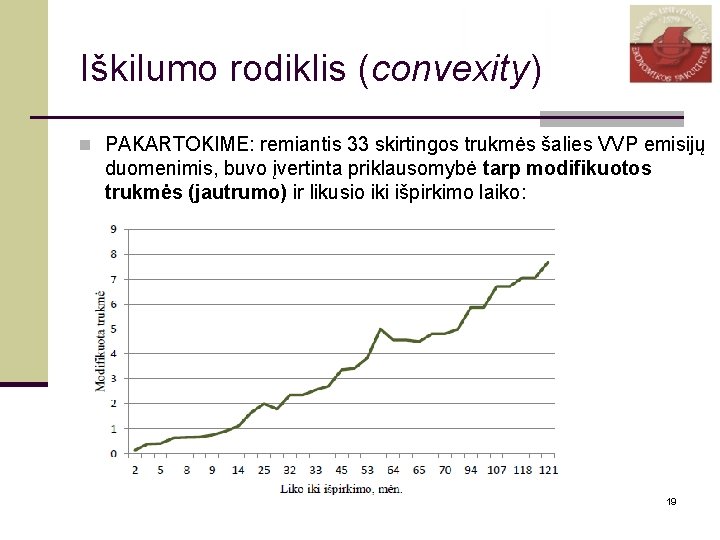
Trukmė (duration) n Remiantis 33 skirtingos trukmės šalies VVP emisijų duomenimis, buvo įvertinta priklausomybė tarp modifikuotos trukmės (jautrumo) ir likusio iki išpirkimo laiko: 5
Paskaitos planas n Obligacijos kaina n Macaulay trukmė (duration) n Iškilumo rodiklis (convexity) 6
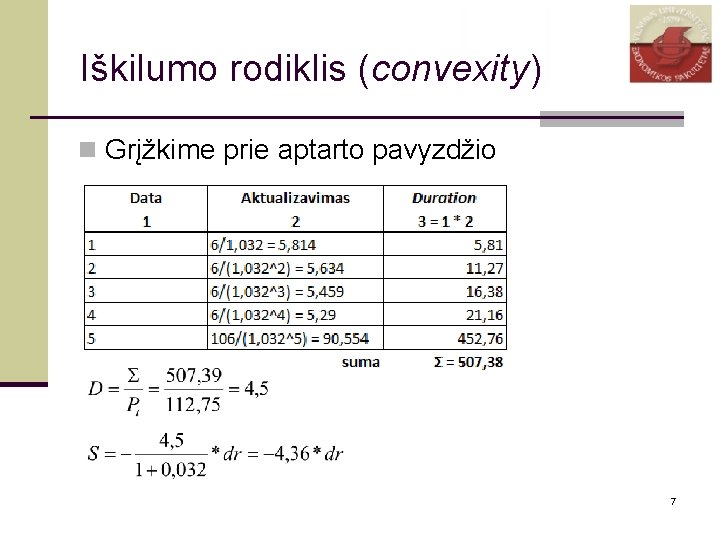
Iškilumo rodiklis (convexity) n Grįžkime prie aptarto pavyzdžio 7
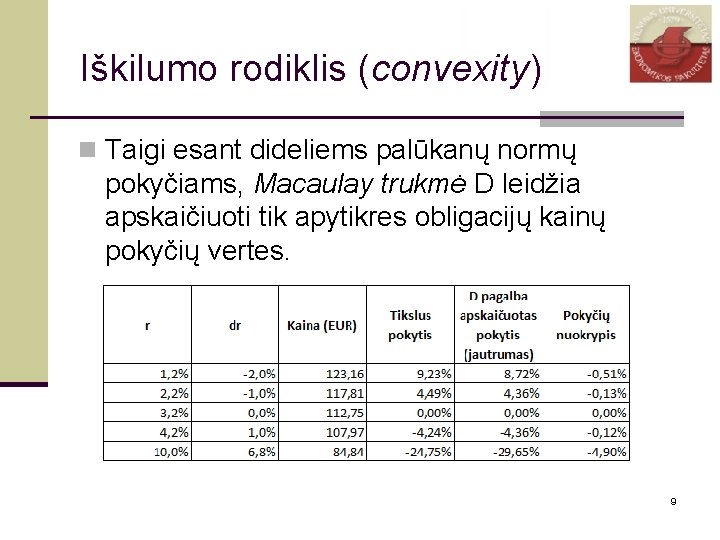
Iškilumo rodiklis (convexity) n Kas nutinka, kai palūkanų norma rinkoje (arba obligacijos pajamingumas) pakyla iki 10%? dr = 10% - 3, 2% = 6, 8% S = -4, 36 * 6, 8% = -29, 65% P = 112, 75 – (29, 65% * 112, 75) = 79, 32 EUR n Tuo tarpu tikroji obligacijos kaina gali būti surasta, atliekant būsimų srautų diskontavimą su 10% diskonto norma. Šiuo atveju matytume, kad P = 84, 84 EUR, ir tai sudaro (84, 84 112, 75) / 112, 75 = -24, 76% pokytį. 8
Iškilumo rodiklis (convexity) n Taigi esant dideliems palūkanų normų pokyčiams, Macaulay trukmė D leidžia apskaičiuoti tik apytikres obligacijų kainų pokyčių vertes. 9
Iškilumo rodiklis (convexity) n Keli pastebėjimai: - kai yra stiprus palūkanų padidėjimas, Macaulay trukmė pervertina obligacijos vertės sumažėjimą; - kai yra stiprus palūkanų sumažėjimas, Macaulay trukmė nepakankamai įvertina obligacijos vertės padidėjimą. n Kodėl taip yra? 10
Iškilumo rodiklis (convexity) n Kodėl taip yra? n Dėl jautrumo funkcijos geometrinės formos: ji yra tiesė (prisiminkime jos algebrinę išraišką) n Taip yra todėl, kad skaičiavome pirmos eilės išvestinę. n Išeitis: apskaičiuoti antros eilės išvestinę! n Tai ir bus iškilumo rodiklis (convexity) 11
Iškilumo rodiklis (convexity) 12
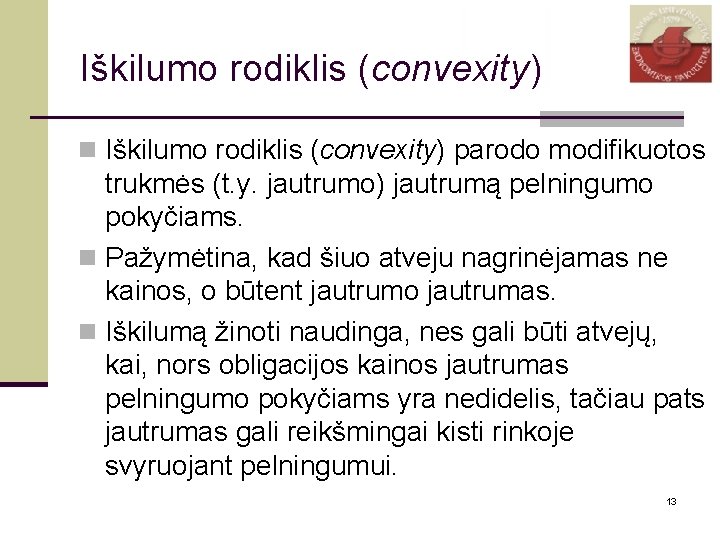
Iškilumo rodiklis (convexity) n Iškilumo rodiklis (convexity) parodo modifikuotos trukmės (t. y. jautrumo) jautrumą pelningumo pokyčiams. n Pažymėtina, kad šiuo atveju nagrinėjamas ne kainos, o būtent jautrumo jautrumas. n Iškilumą žinoti naudinga, nes gali būti atvejų, kai, nors obligacijos kainos jautrumas pelningumo pokyčiams yra nedidelis, tačiau pats jautrumas gali reikšmingai kisti rinkoje svyruojant pelningumui. 13
Iškilumo rodiklis (convexity) n Convexity savybės: n Portelio iškilumo rodiklis (convexity) yra jį sudarančių obligacijų iškilumo rodiklių (convexity) svertinis vidurkis. n Net jei dvi obligacijos turi tokią pačią Macaulay trukmę, jų iškilumo rodiklis gali skirtis (-> skirtinga reakcija į palūkanų normų pokyčius) 14
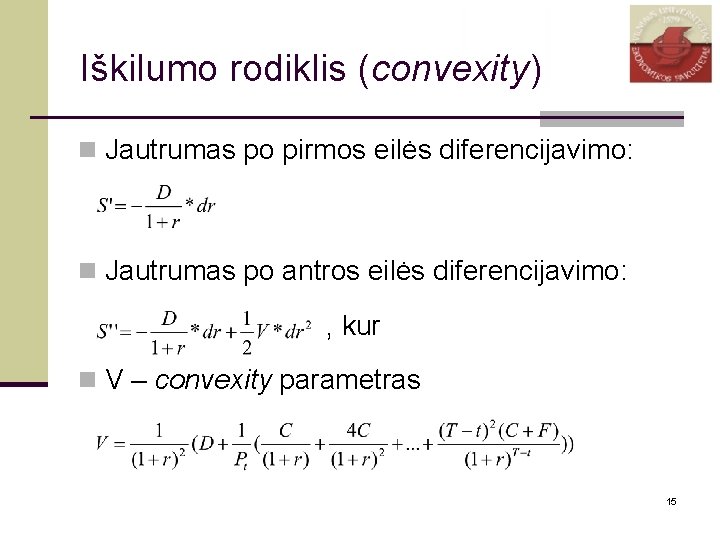
Iškilumo rodiklis (convexity) n Jautrumas po pirmos eilės diferencijavimo: n Jautrumas po antros eilės diferencijavimo: , kur n V – convexity parametras 15
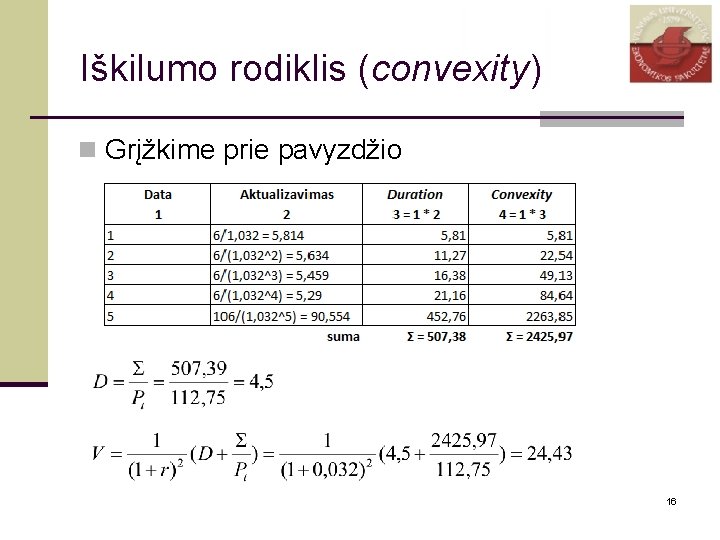
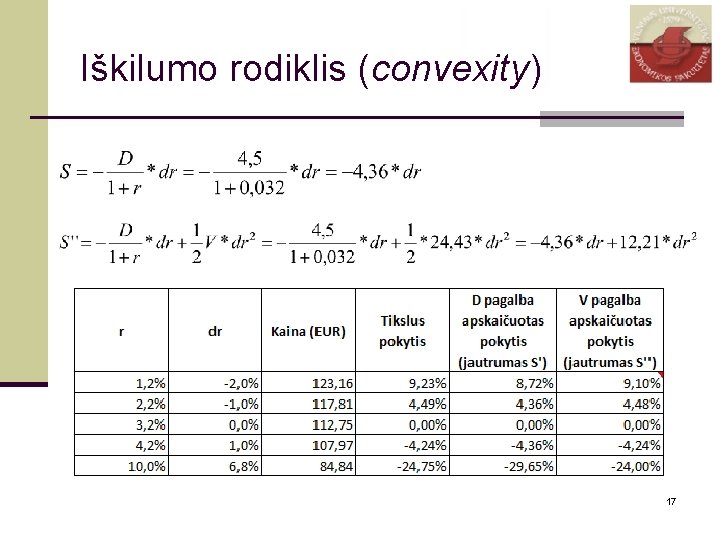
Iškilumo rodiklis (convexity) n Grįžkime prie pavyzdžio 16
Iškilumo rodiklis (convexity) 17
Iškilumo rodiklis (convexity) n Atkreipkite dėmesį, kaip tiksliai galima prognozuoti obligacijų kainų pokyčius (kintant palūkanų normai), naudojant convexity parametrą V. 18
Iškilumo rodiklis (convexity) n PAKARTOKIME: remiantis 33 skirtingos trukmės šalies VVP emisijų duomenimis, buvo įvertinta priklausomybė tarp modifikuotos trukmės (jautrumo) ir likusio iki išpirkimo laiko: 19
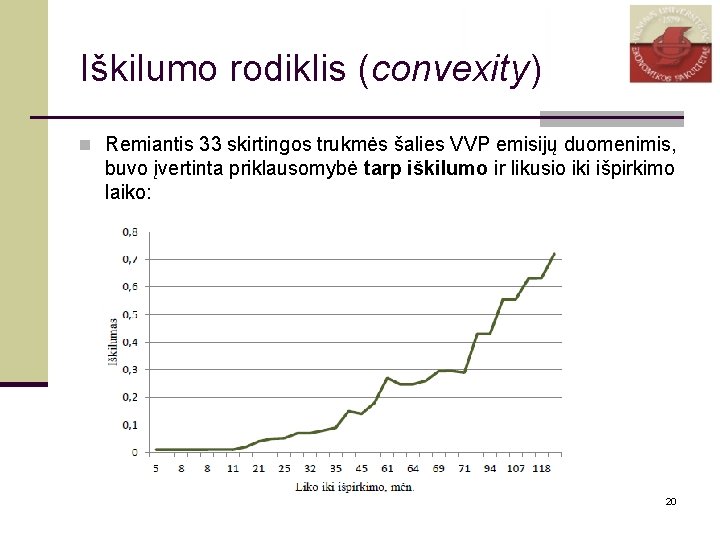
Iškilumo rodiklis (convexity) n Remiantis 33 skirtingos trukmės šalies VVP emisijų duomenimis, buvo įvertinta priklausomybė tarp iškilumo ir likusio iki išpirkimo laiko: 20
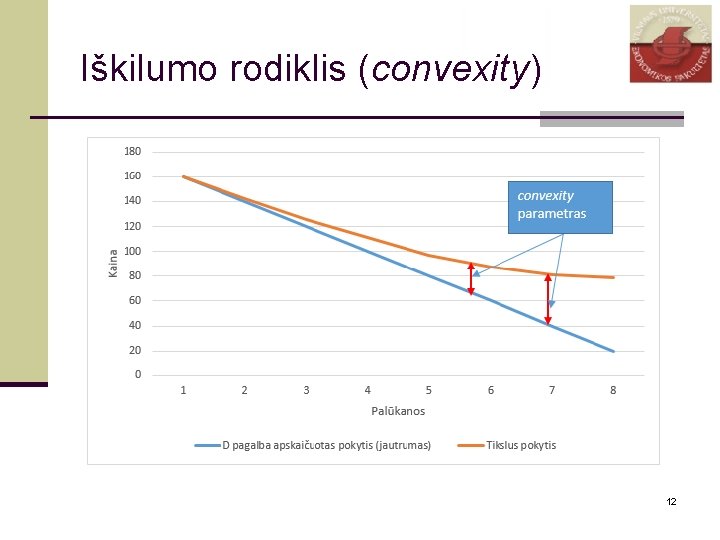
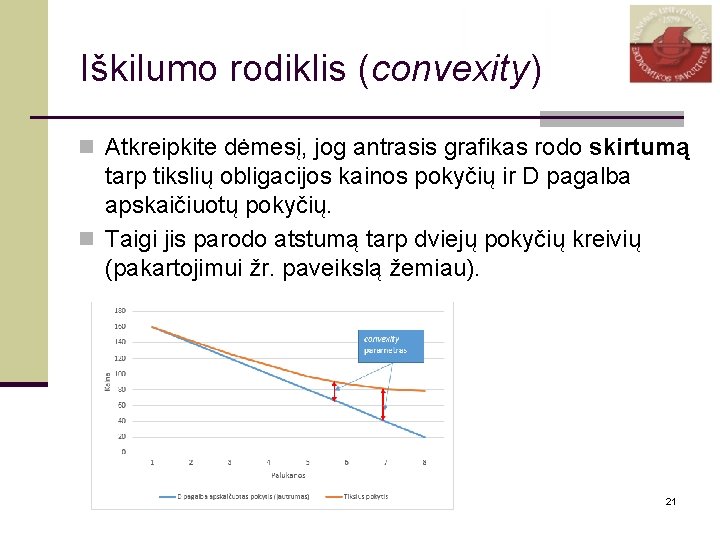
Iškilumo rodiklis (convexity) n Atkreipkite dėmesį, jog antrasis grafikas rodo skirtumą tarp tikslių obligacijos kainos pokyčių ir D pagalba apskaičiuotų pokyčių. n Taigi jis parodo atstumą tarp dviejų pokyčių kreivių (pakartojimui žr. paveikslą žemiau). 21
Uždaviniai (1) n Turime 50 EUR nominalios vertės obligaciją, kurios kupono norma - 7, 5%, trukmė – 8 m. Yra trys obligacijos išpirkimo alternatyvos: n n n H 1: Linijiniu būdu (obligacijos pajamingumas 7, 55%) H 2: Anuitetiniu būdu (obligacijos kaina 49, 713 EUR) H 3: Termino pabaigoje (obligacijos pajamingumas 7, 8%) n Klausimai: n Kiek kainuoja obligacija H 1 ir H 3 atveju? n Koks yra obligacijos pajamingumas H 2 atveju? n Kokia yra Macaulay trukmė ir koks jautrumo rodiklis visais trimis atvejais? 22
Uždaviniai (2) n Turime 100 EUR nominalios vertės obligaciją, kurios kupono norma – 6, 995%, o išpirkimo terminas sueis po 3 m. Obligacijos pajamingumas - 10%. n Klausimai: n n n Apskaičiuokite šios obligacijos Macaulay trukmę. Kokį kapitalą sukaups investuotojas, šiandien įsigijęs šią obligaciją ir ją išlaikydamas Macaulay trukmę? Kaip pasikeistų sukauptas kapitalas, jei obligacijos pajamingumas būtų ne 10%, bet 15%? Koks bus tikslus obligacijos kainos pasikeitimas, jos pajamingumui pasikeičiant -4 p. p. , -0, 4 p. p. , 0, 2 p. p. ir 4 p. p. ? O koks bus kainos pasikeitimas, apskaičiuotas naudojant Macaulay trukmės rodiklį? 23
Uždaviniai (2) n Klausimai: n Koks bus obligacijos iškilumo rodiklis? n Koks bus obligacijos kainos pasikeitimas, apskaičiuotas naudojant obligacijos iškilumo rodiklį, obligacijos pajamingumui pasikeičiant -4 p. p. , -0, 4 p. p. , 0, 2 p. p. ir 4 p. p. ? 24
n 11. Palūkanų normų teorija 25
Palūkanų normos n Kaip matėme kalbėdami apie obligacijas, obligacijų kainodara remiasi rinkos palūkanų norma (normomis) n Todėl dabar aptarsime palūkanų normas 26
Palūkanų normos n Kiek yra palūkanų normų? n Daug – labai daug n Palūkanų norma – skolinamų pinigų kaina. Todėl, kaip ir kiekvieną kainą, ją lemia atitinkamos prekės paklausa ir pasiūla, šiuo atveju – skolinamųjų lėšų paklausa ir pasiūla 27
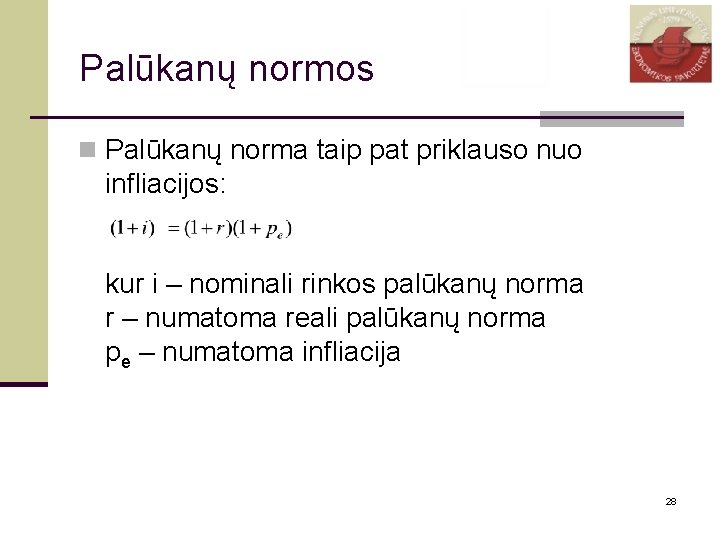
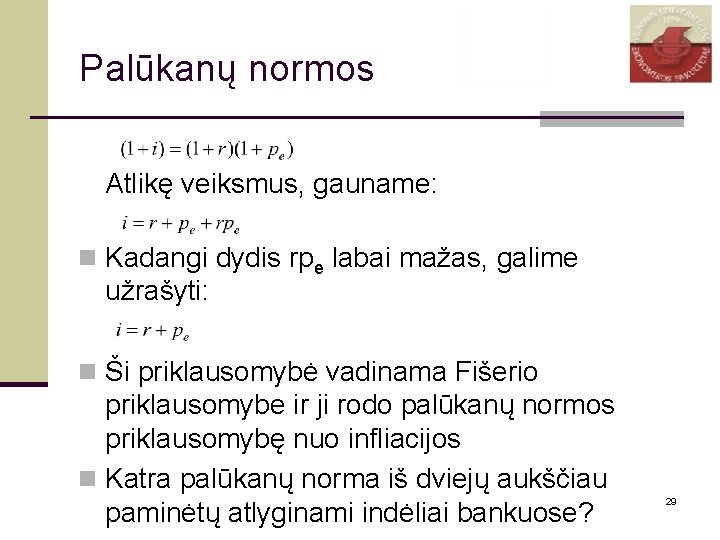
Palūkanų normos n Palūkanų norma taip pat priklauso nuo infliacijos: kur i – nominali rinkos palūkanų norma r – numatoma reali palūkanų norma pe – numatoma infliacija 28
Palūkanų normos Atlikę veiksmus, gauname: n Kadangi dydis rpe labai mažas, galime užrašyti: n Ši priklausomybė vadinama Fišerio priklausomybe ir ji rodo palūkanų normos priklausomybę nuo infliacijos n Katra palūkanų norma iš dviejų aukščiau paminėtų atlyginami indėliai bankuose? 29
Palūkanų normos n Palūkanų norma taip pat priklauso nuo ekonomikos ciklo: ciklui kylant, ji didėja, leidžiantis – mažėja n Kodėl? n Prisiminkite Fisher’io priklausomybę 30
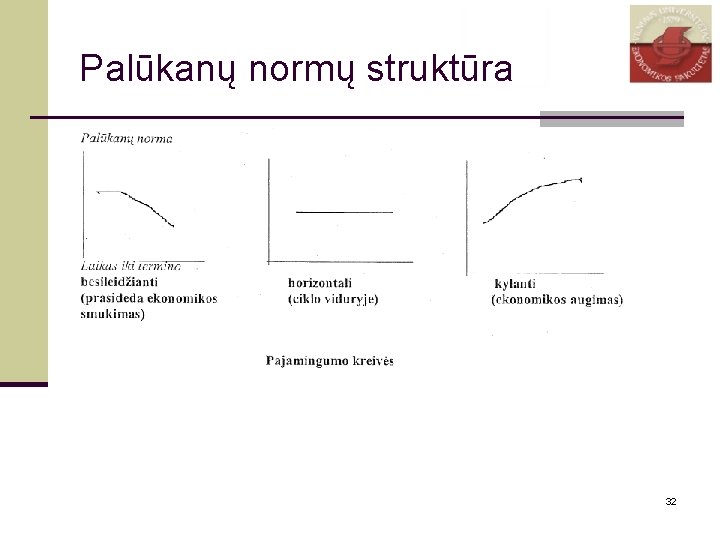
Palūkanų normų struktūra n Kaip susijusios trumpalaikės ir ilgalaikės palūkanų normos? n Pajamingumo kreivė (dar vadinama palūkanų normų laikotarpio struktūra) yra diagrama, kuri palygina vertybinių popierių, besiskiriančių tiktai termino ilgiu, rinkos pajamingumą (palūkanų normas) n Jei ši kreivė kyla aukštyn, rinkos dalyviai tikisi, kad palūkanų norma ateityje kils – vadinasi, rinkos dalyviai numato ekonomikos augimo laikotarpį 31
Palūkanų normų struktūra 32
Palūkanų normų struktūra n Pajamingumo kreivė yra diagrama, kuri palygina vertybinių popierių, besiskiriančių tiktai termino ilgiu, rinkos pajamingumą (palūkanų normas) n Jei pajamingumo kreivė leidžiasi žemyn, rinka numato palūkanų normų mažėjimą ateityje ir ekonomikos smukimo laikotarpį 33
Palūkanų normų struktūra n Pajamingumo kreivė yra diagrama, kuri palygina vertybinių popierių, besiskiriančių tiktai termino ilgiu, rinkos pajamingumą (palūkanų normas) n Ta pati informacija dar gali būti gaunama, stebint skirtumą (angl. spread) tarp ilgalaikių ir trumpalaikių palūkanų normų n Ką reiškia teigiamas skirtumas? Neigiamas? Didelis/mažas? 34
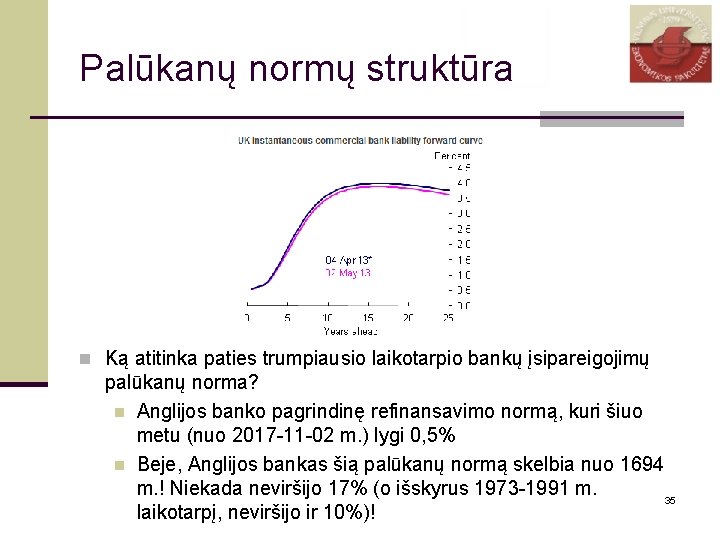
Palūkanų normų struktūra n Ką atitinka paties trumpiausio laikotarpio bankų įsipareigojimų palūkanų norma? n Anglijos banko pagrindinę refinansavimo normą, kuri šiuo metu (nuo 2017 -11 -02 m. ) lygi 0, 5% n Beje, Anglijos bankas šią palūkanų normą skelbia nuo 1694 m. ! Niekada neviršijo 17% (o išskyrus 1973 -1991 m. 35 laikotarpį, neviršijo ir 10%)!
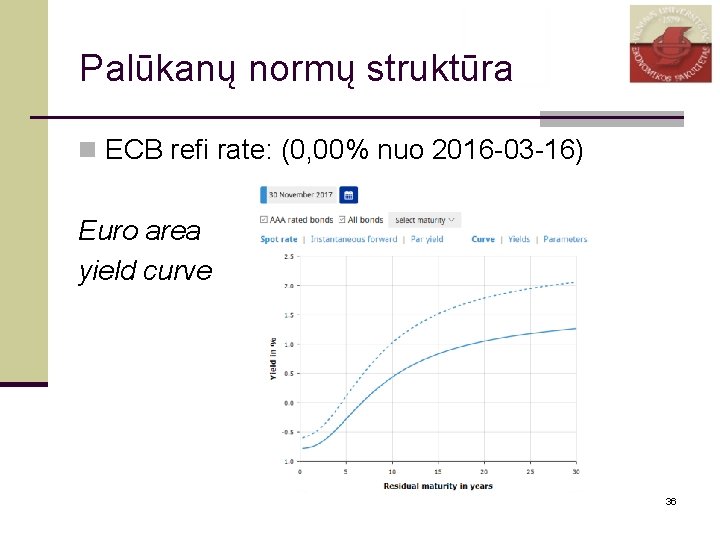
Palūkanų normų struktūra n ECB refi rate: (0, 00% nuo 2016 -03 -16) Euro area yield curve 36
Palūkanų normų struktūra n Pajamingumo kreivių forma gali būti aiškinama remiantis trimis teorijomis: Rinkos segmentavimo teorija n Bešališko tikėjimosi (numatymo) teorija n Likvidumo pirmenybės teorija n 37
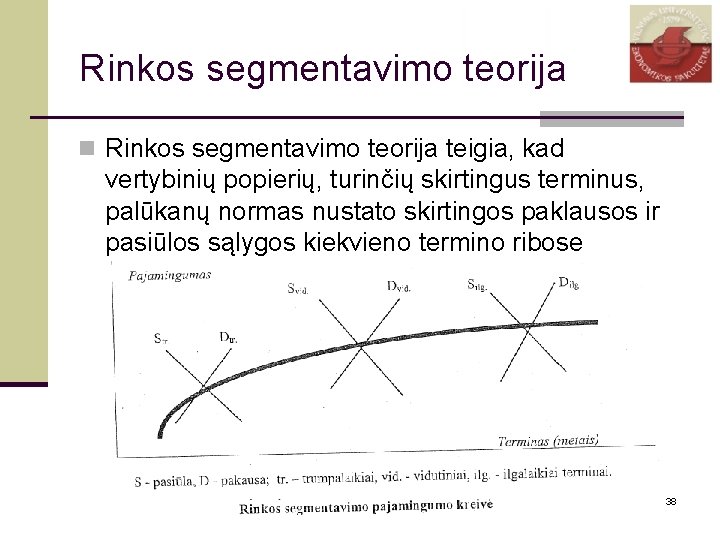
Rinkos segmentavimo teorija n Rinkos segmentavimo teorija teigia, kad vertybinių popierių, turinčių skirtingus terminus, palūkanų normas nustato skirtingos paklausos ir pasiūlos sąlygos kiekvieno termino ribose 38
Bešališko tikėjimosi teorija n Bešališko tikėjimosi teorija teigia, kad ilgalaikės palūkanų normos yra dabartinių ir numatomų (būsimų) trumpalaikių palūkanų normų vidurkis n Būsima palūkanų norma yra palūkanų norma, nustatoma šiandien būsimai paskolai, t. y. tokiai paskolai, kuri bus suteikta ateityje tam tikram laikotarpiui, pvz. , vienerių metų Vyriausybės vertybiniam popieriui, kuris bus išleistas po 1 m. 39
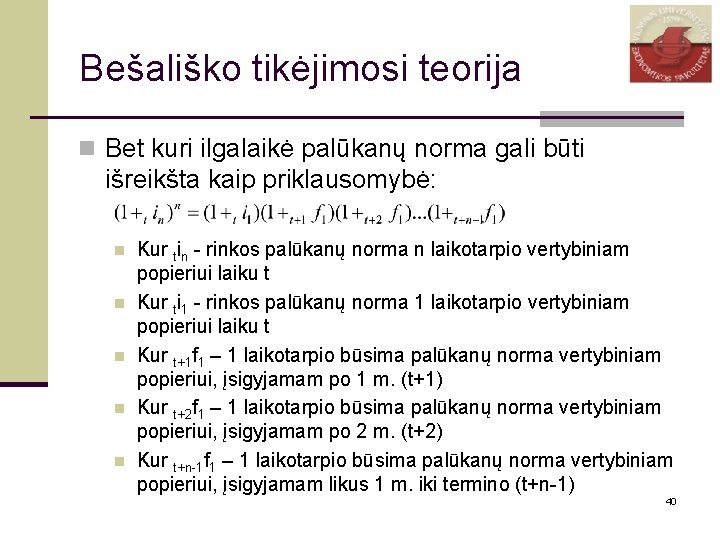
Bešališko tikėjimosi teorija n Bet kuri ilgalaikė palūkanų norma gali būti išreikšta kaip priklausomybė: n n n Kur tin - rinkos palūkanų norma n laikotarpio vertybiniam popieriui laiku t Kur ti 1 - rinkos palūkanų norma 1 laikotarpio vertybiniam popieriui laiku t Kur t+1 f 1 – 1 laikotarpio būsima palūkanų norma vertybiniam popieriui, įsigyjamam po 1 m. (t+1) Kur t+2 f 1 – 1 laikotarpio būsima palūkanų norma vertybiniam popieriui, įsigyjamam po 2 m. (t+2) Kur t+n-1 f 1 – 1 laikotarpio būsima palūkanų norma vertybiniam popieriui, įsigyjamam likus 1 m. iki termino (t+n-1) 40
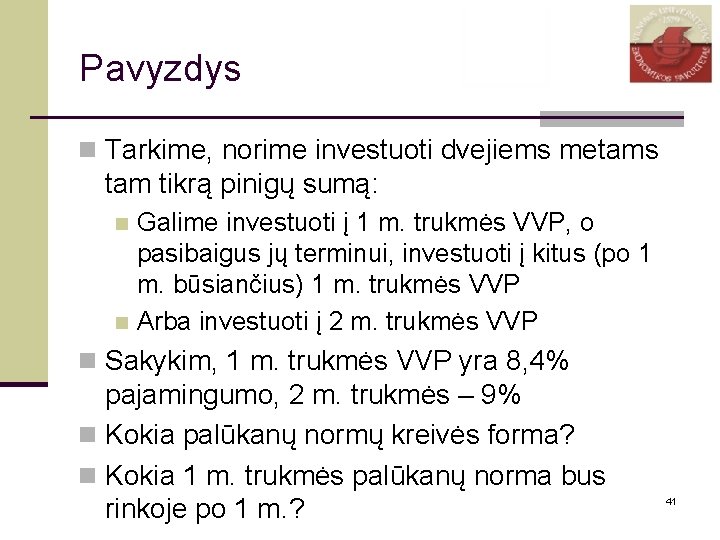
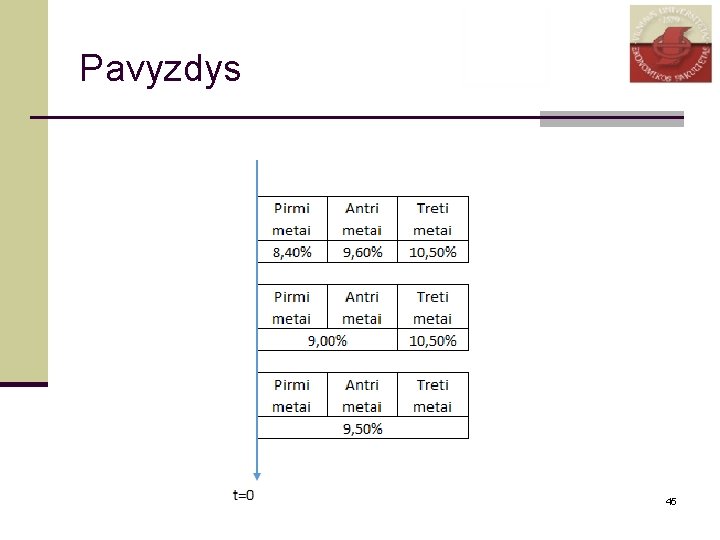
Pavyzdys n Tarkime, norime investuoti dvejiems metams tam tikrą pinigų sumą: Galime investuoti į 1 m. trukmės VVP, o pasibaigus jų terminui, investuoti į kitus (po 1 m. būsiančius) 1 m. trukmės VVP n Arba investuoti į 2 m. trukmės VVP n n Sakykim, 1 m. trukmės VVP yra 8, 4% pajamingumo, 2 m. trukmės – 9% n Kokia palūkanų normų kreivės forma? n Kokia 1 m. trukmės palūkanų norma bus rinkoje po 1 m. ? 41
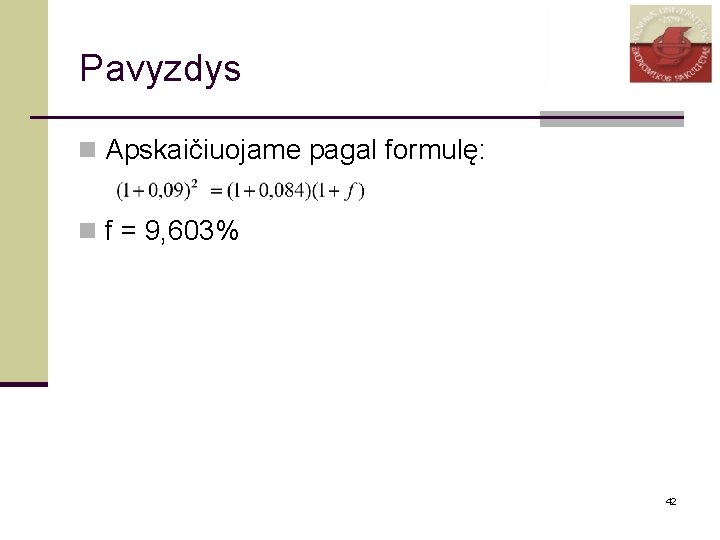
Pavyzdys n Apskaičiuojame pagal formulę: n f = 9, 603% 42
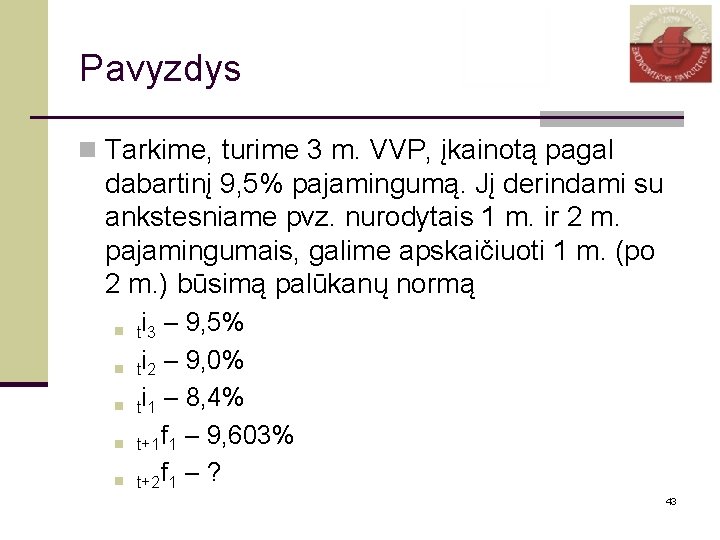
Pavyzdys n Tarkime, turime 3 m. VVP, įkainotą pagal dabartinį 9, 5% pajamingumą. Jį derindami su ankstesniame pvz. nurodytais 1 m. ir 2 m. pajamingumais, galime apskaičiuoti 1 m. (po 2 m. ) būsimą palūkanų normą n n n t i 3 – 9, 5% ti 2 – 9, 0% ti 1 – 8, 4% t+1 f 1 – 9, 603% t+2 f 1 – ? 43
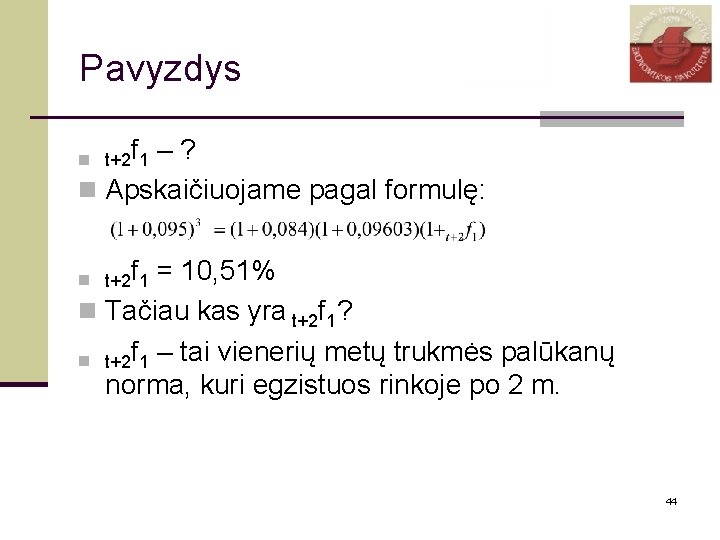
Pavyzdys f –? n Apskaičiuojame pagal formulę: n t+2 1 f = 10, 51% n Tačiau kas yra t+2 f 1? n t+2 f 1 – tai vienerių metų trukmės palūkanų norma, kuri egzistuos rinkoje po 2 m. n t+2 1 44
Pavyzdys 45
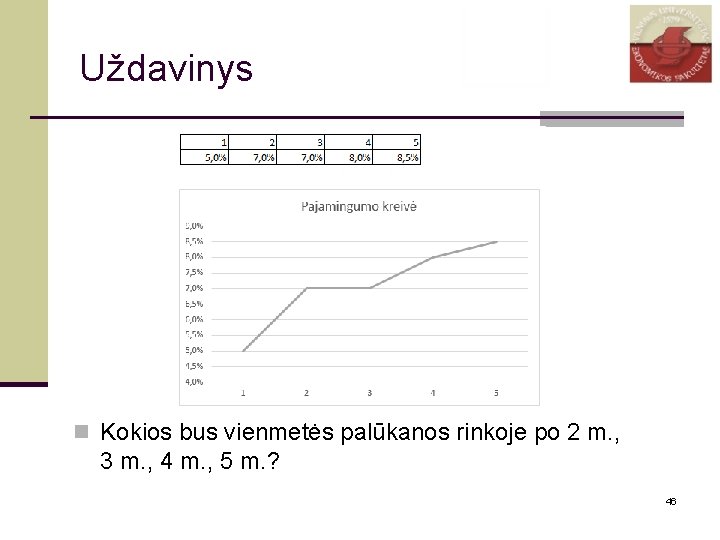
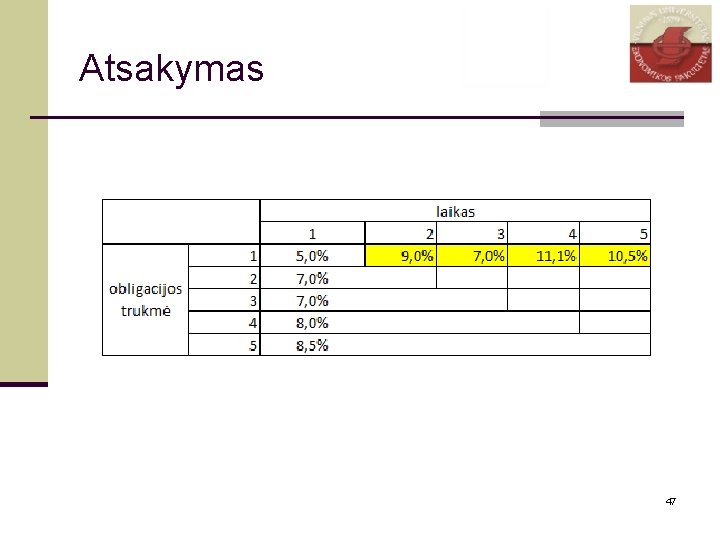
Uždavinys n Kokios bus vienmetės palūkanos rinkoje po 2 m. , 3 m. , 4 m. , 5 m. ? 46
Atsakymas 47
Bešališko tikėjimosi teorija n Neskaitant formulių alchemijos, iš kur dar mes galime žinoti, kokios palūkanų normos bus rinkoje po kelerių metų? n Iš pajamingumo kreivių! Kurios ir vadinamos – pasirodo, ne veltui – palūkanų normų laikotarpio struktūros kreivėmis n Ir apskaičiuojamos pagal tas pačias formules 48
Bešališko tikėjimosi teorija n Ir pabaigai: iš tiesų mes nežinome, ar rinkoje tokios palūkanų normos tikrai egzistuos – mes (kaip racionalūs rinkos dalyviai) paprasčiausiai tokių tikimės n Todėl teorija ir vadinama bešališko (racionalaus) tikėjimosi (angl. rational expectations) 49
Likvidumo pirmenybės teorija n Vis dėlto, jei numatomos pajamos iš eilės trumpalaikių vertybinių popierių lygios numatomoms pajamoms iš vieno ilgalaikio vertybinio popieriaus, investuotojai nebus visai abejingi, katruos vertybinius popierius pasirinkti: dažniausiai (vėlgi tie patys racionaliai mąstantys rinkos dalyviai) teiks pirmenybę trumpalaikiams vertybiniams popieriams (dėl papildomo likvidumo) 50
Likvidumo pirmenybės teorija n Tokiu būdu likvidumo pirmenybės teorija išplečia bešališko tikėjimosi teoriją, įtraukdama likvidumo priedą į ilgalaikės rinkos palūkanų normos dydį 51
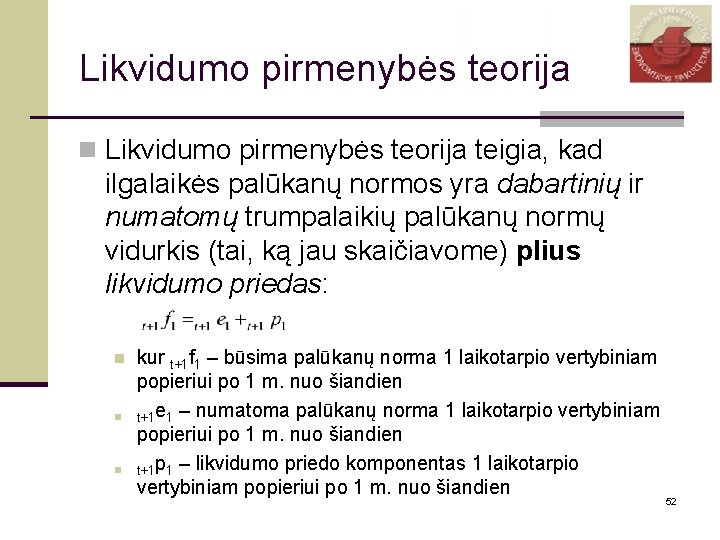
Likvidumo pirmenybės teorija n Likvidumo pirmenybės teorija teigia, kad ilgalaikės palūkanų normos yra dabartinių ir numatomų trumpalaikių palūkanų normų vidurkis (tai, ką jau skaičiavome) plius likvidumo priedas: n n n kur t+1 f 1 – būsima palūkanų norma 1 laikotarpio vertybiniam popieriui po 1 m. nuo šiandien t+1 e 1 – numatoma palūkanų norma 1 laikotarpio vertybiniam popieriui po 1 m. nuo šiandien t+1 p 1 – likvidumo priedo komponentas 1 laikotarpio vertybiniam popieriui po 1 m. nuo šiandien 52