11 th Lecture Anggaran Perusahaan Manufaktur Anggaran Perusahaan
- Slides: 14
11 th Lecture
Anggaran Perusahaan Manufaktur Anggaran Perusahaan Dagang Anggaran Perusahaan Jasa
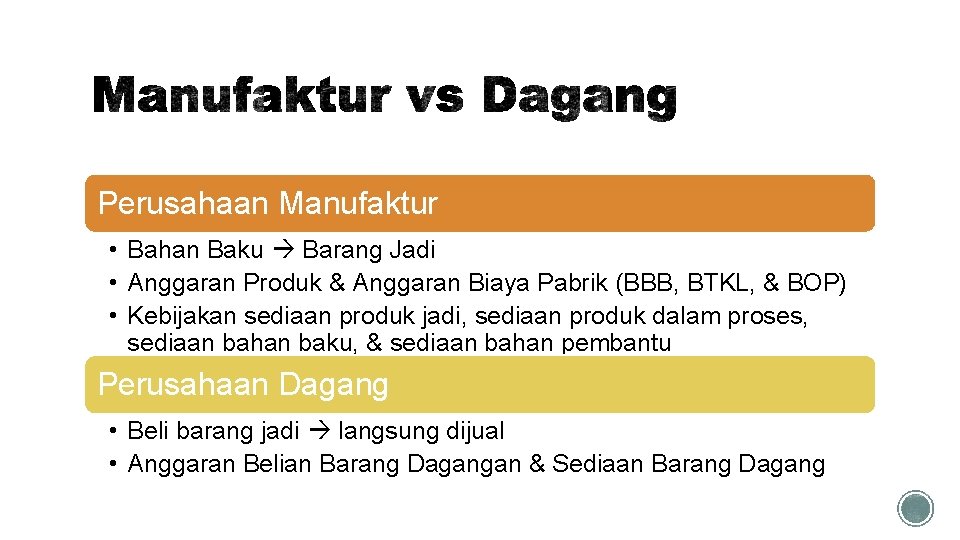
Perusahaan Manufaktur • Bahan Baku Barang Jadi • Anggaran Produk & Anggaran Biaya Pabrik (BBB, BTKL, & BOP) • Kebijakan sediaan produk jadi, sediaan produk dalam proses, sediaan bahan baku, & sediaan bahan pembantu Perusahaan Dagang • Beli barang jadi langsung dijual • Anggaran Belian Barang Dagangan & Sediaan Barang Dagang
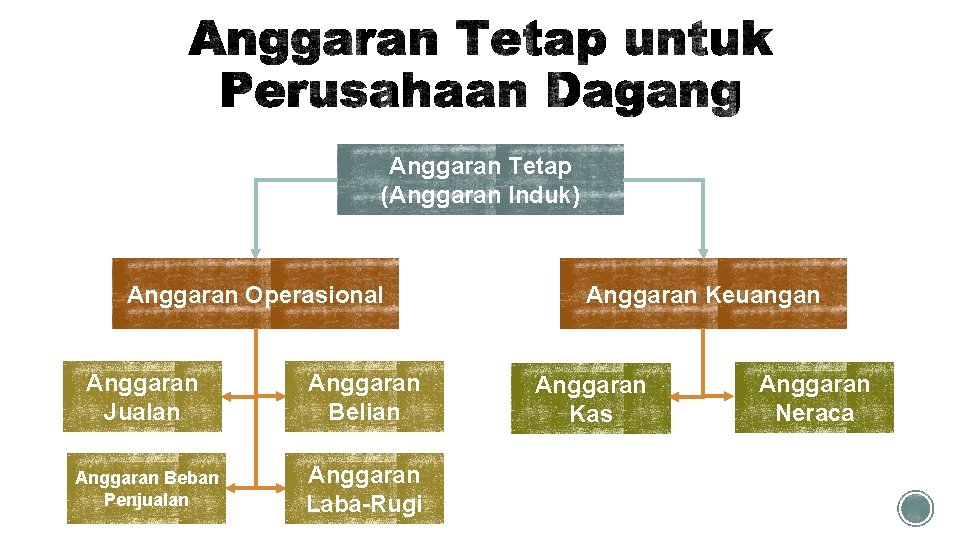
Anggaran Tetap (Anggaran Induk) Anggaran Operasional Anggaran Jualan Anggaran Belian Anggaran Beban Penjualan Anggaran Laba-Rugi Anggaran Keuangan Anggaran Kas Anggaran Neraca
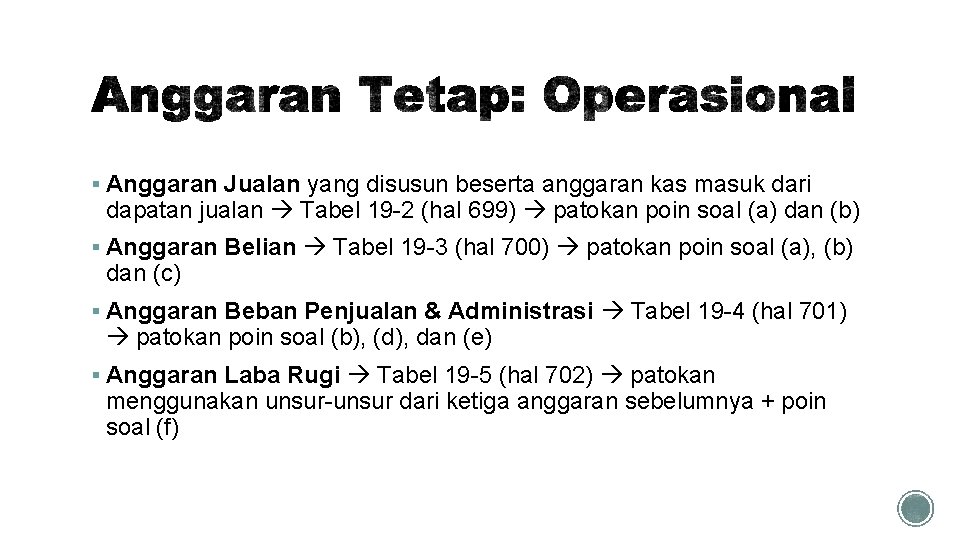
§ Anggaran Jualan yang disusun beserta anggaran kas masuk dari dapatan jualan Tabel 19 -2 (hal 699) patokan poin soal (a) dan (b) § Anggaran Belian Tabel 19 -3 (hal 700) patokan poin soal (a), (b) dan (c) § Anggaran Beban Penjualan & Administrasi Tabel 19 -4 (hal 701) patokan poin soal (b), (d), dan (e) § Anggaran Laba Rugi Tabel 19 -5 (hal 702) patokan menggunakan unsur-unsur dari ketiga anggaran sebelumnya + poin soal (f)
§ Anggaran Kas Metode Langsung Tabel 19 -6 (hal 703) § Anggaran Kas Metode Tak Langsung Tabel 19 -7 (hal 703) § Anggaran Neraca Tabel 19 -8 (hal 705)
§ Mengklasifikasikan biaya menjadi dua jenis: Fixed Cost & Variable Cost § Ilustrasi anggaran variabel laba-rugi Tabel 19 -9 halaman 707 (bentuk panjang) dan Tabel 19 -10 halaman 708 (bentuk pendek)
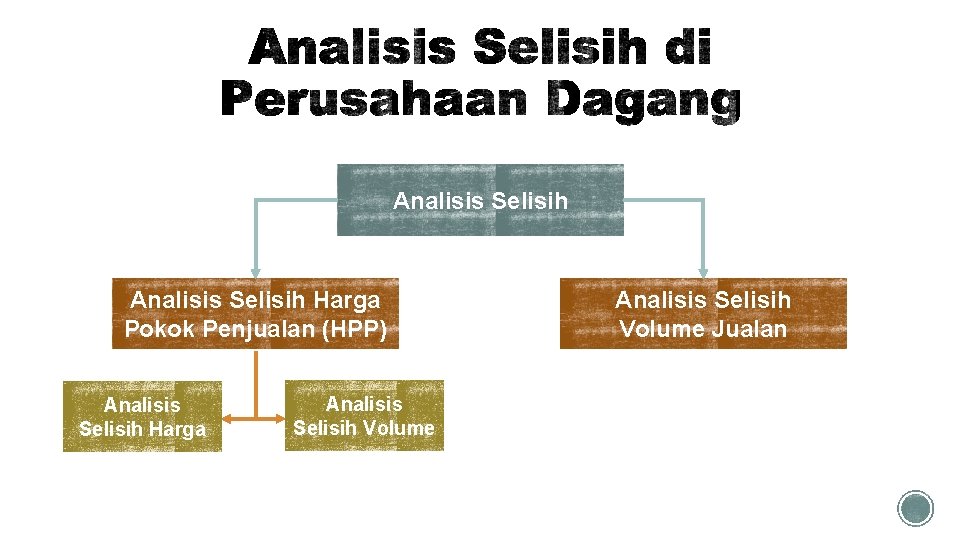
Analisis Selisih Harga Pokok Penjualan (HPP) Analisis Selisih Harga Analisis Selisih Volume Jualan
§ Penyusunan anggaran perusahaan dagang lebih sederhana daripada manufaktur § Alasan: tidak ada istilah bahan baku (sebagai gantinya barang dagangan), tenaga kerja langsung, overhead pabrik, produk jadi, dan produk dalam proses. § Anggaran Tetap dan Anggaran Variabel juga ada di dalam perusahaan dagang. Namun perusahaan dagang tidak menggunakan metode Full Costing ketika menggunakan Anggaran Tetap, karena tidak ada istilah ‘penghargapokokan produk per unit’. § HPP di perusahaan dagang merupakan Variable Cost murni, sedangkan HPP di perusahaan manufaktur merupakan Semi-Variable Cost (misalnya, ada unsur BOP dimana terdapat di dalamnya, contohnya, pos biaya depresiasi pabrik)
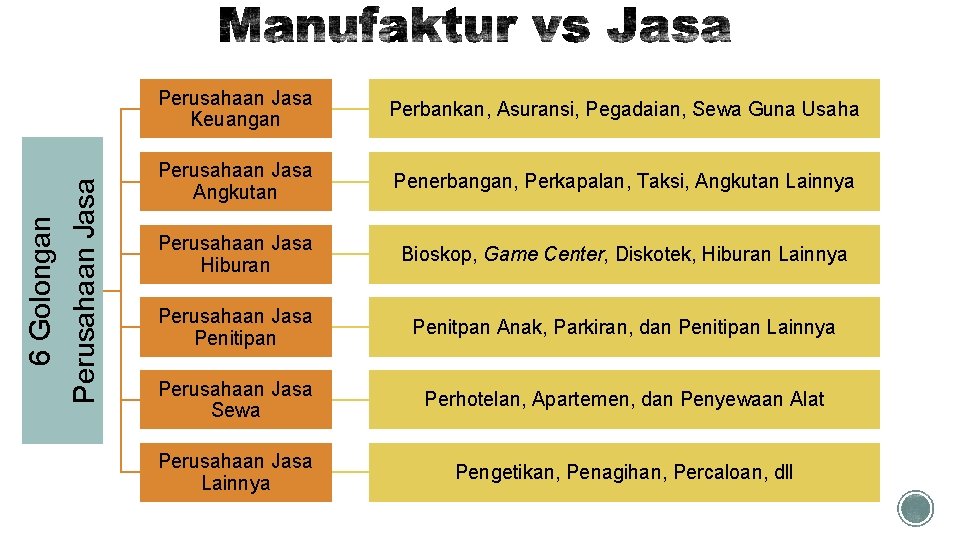
6 Golongan Perusahaan Jasa Keuangan Perbankan, Asuransi, Pegadaian, Sewa Guna Usaha Perusahaan Jasa Angkutan Penerbangan, Perkapalan, Taksi, Angkutan Lainnya Perusahaan Jasa Hiburan Bioskop, Game Center, Diskotek, Hiburan Lainnya Perusahaan Jasa Penitipan Penitpan Anak, Parkiran, dan Penitipan Lainnya Perusahaan Jasa Sewa Perhotelan, Apartemen, dan Penyewaan Alat Perusahaan Jasa Lainnya Pengetikan, Penagihan, Percaloan, dll
§ Bank pada dasarnya merupakan “pedagang uang” dikarenakan inti bisnisnya yaitu “Funding & Lending” § Bunga simpanan dianggap sebagai “Harga Beli Uang” & bunga kredit dari para pengutang dianggap sebagai “Harga Jual Uang” § Anggaran Jualan, yang disebut juga sebagai Anggaran Kunci, di perusahaan manufaktur = Anggaran Kredit di perusahaan perbankan § Salesman manufaktur sering bilang ‘susah’ cari order dari toko-toko, Account Officer sering bilang ‘susah’ cari debitor yang prime pengutang yang berkualitas § Bank menganut prinsip Cash Basis dipakai untuk pengakuan pendapatan, sedangkan prinsip Accrual Basis dipakai untuk pengakuan beban/biaya-biaya
§ Simpanan dari masyarakat harus dibedakan menjadi 3: a) Simpanan Giro (current account) dapat ditarik sewaktu-waktu menggunakan cek, bilyet, giro, dan semacamnya. Bank memberikan catatan rekening koran setiap akhir periode. b) Simpanan deposito (deposit account) penarikannya dapat dilakukan setelah jatuh tempo. Bank memberikan sertifikat deposito sejak awal masa simpanan. c) Simpanan tabungan (saving account) penarikan dapat dilakukan sewaktu; tergantung dari syarat & ketentuan berlaku masing-masing produk tabungan yang dipilih masyarakat
§ Simpanan kepada masyarakat harus dibedakan menjadi 3: a) Kredit Modal Kerja untuk operasional perusahaan misalnya membeli barang dagangan atau bahan baku. Sifatnya berjangka pendek (< 2 tahun) b) Kredit Investasi untuk keperluan membeli barang modal, misalnya relokasi pabrik, ekspansi pabrik, atau rehabilitasi mesin. Sifatnya berjangka panjang (> 1 tahun) c) Kredit Konsumsi untuk pemakaian pribadi misalnya kredit profesi atau kredit perumahan (KPR)
§ Anggaran Tetap & Variabel Perusahaan Jasa Perbankan + Analisis Selisih halaman 748 -753 § Anggaran Tetap untuk Perusahaan Jasa Taksi halaman 753 -755 § Anggaran Tetap untuk Perusahaan Jasa Bioskop halaman 755 -758 § Anggaran Variabel untuk Perusahaan Jasa Parkir halaman 758 -758