SAP Modu finansowy Konta syntetyczne a analityczne Konta
- Slides: 11
SAP Moduł finansowy
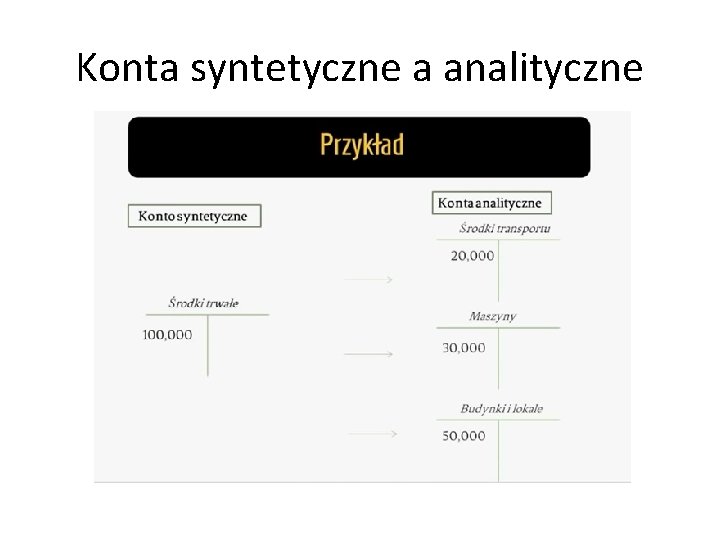
Konta syntetyczne a analityczne
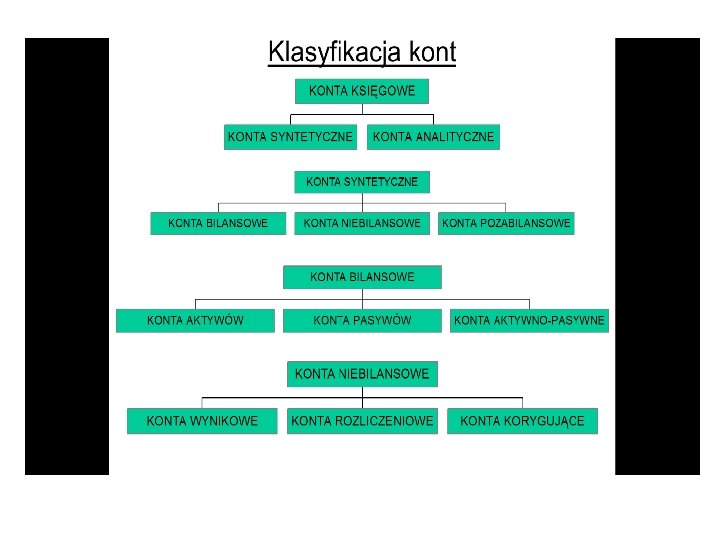
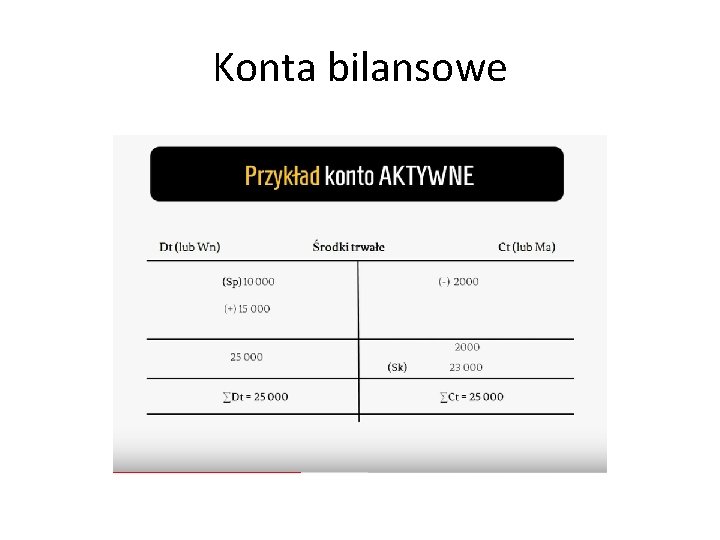
Konta bilansowe
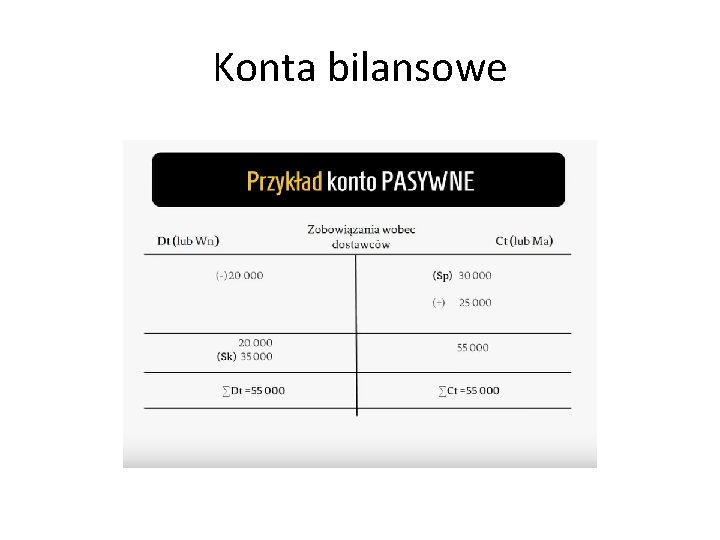
Konta bilansowe
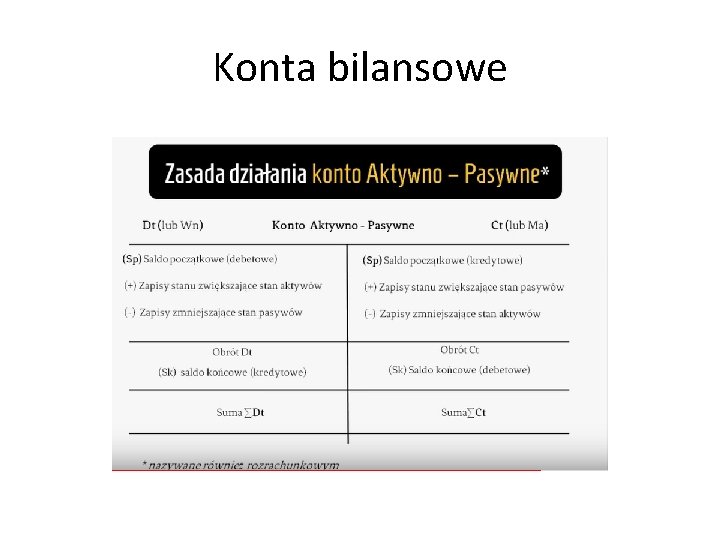
Konta bilansowe
Źródła: Konta księgowe: https: //www. youtube. com/watch? v=m. QVl 8 QAZS 7 c Konta bilansowe: https: //www. youtube. com/watch? v=e. DQD 9 y-x 9 ro Konta wynikowe: https: //www. youtube. com/watch? v=ba. GWH 0 icz 1 k Konta syntetyczne i analityczne: https: //www. youtube. com/watch? v=q. Hak 2 hj. St. IQ
• Księga główna jest to zbiór wszystkich kont syntetycznych wykorzystywanych przez dany podmiot do rejestracji zdarzeń gospodarczych. Konta te wyszczególnione są w zakładowym planie kont danego podmiotu. • Księgę główną posiada każdy podmiot zobowiązany do prowadzenia pełnej księgowości. Wykorzystywana jest ona do rejestracji zdarzeń gospodarczych na ogólnym poziomie, pozwalającym na stworzenie sprawozdania finansowego. • Lista kont składających się na księgę główną nazywana jest planem kont.
GRUPY KONT Grupy kont decydują o: • zakresach kont, jakie mogą być tworzone w danej grupie, • polach, które będą musiały lub mogły być zaznaczone lub wypełnione w definicji konta na poziomie jednostki gospodarczej.
GRUPY KONT Grupowanie według zespołów kont – przykład: Zespół 0 – Aktywa trwałe Zespół 1 – Środki pieniężne, rachunki bankowe oraz krótkoterminowe aktywa finansowe Zespół 2 – Rozrachunki i roszczenia Zespół 3 – Materiały i towary Zespół 4 – Koszty według rodzajów i ich rozliczenie Zespół 5 – Koszty według typów działalności i ich rozliczenie Zespół 6 – Produkty i rozliczenia międzyokresowe Zespół 7 – Przychody i koszty związane z ich osiąganiem Zespół 8 – Kapitały (fundusz) własne, fundusze specjalne, rezerwy i wynik finansowy
PLAN KONT Definicja: Obiekt, gromadzący w sobie konta księgi głównej. Jeden plan kont może być wykorzystywany przez wiele jednostek gospodarczych, a każda jednostka gospodarcza związana jest z jednym określonym planem kont.