Precios de transferencia Anlisis del marco legal a
- Slides: 16
“Precios de transferencia: Análisis del marco legal a la luz de la nueva reglamentación” Dr. Juan Ignacio Fraschini, LL. M. Cámara Mercantil de Productos del País Montevideo, 24 de setiembre de 2009
INTRODUCCIÓN • CONCEPTO – Términos y condiciones acordados en operaciones internacionales entre partes vinculadas • Comprende todo tipo de transacciones – Transferencia de bienes materiales e intangibles, definitiva o temporaria; servicios y financiamiento • FINALIDAD – Distribuir utilidades entre centros de roles y responsabilidades que participan de una determinada operación • La distribución debería reflejar activos, funciones y riesgos de cada unidad • UTILIZACIÓN – Razones extra-fiscales • Evaluar performance de subsidiarias y managers, atribuir recursos, manejar cash flow, minimizar riesgo cambiario, posicionarse en el mercado, etc. – Razones fiscales
HERRAMIENTA DE PLANIFICACIÓN FISCAL • ASIMETRÍAS FISCALES – Tasas de imposición; criterios de determinación base imponible; exenciones, exoneraciones y franquicias; convenios para evitar la doble imposición • PT PERMITE: – Minimizar carga fiscal en impuesto sobre la renta – Reducir tasas en impuestos aduaneros • PERSPECTIVA FISCO: – Limitación geográfica – Las MNE siempre procuran disminuir carga fiscal a través de PT – Se busca proteger materia imponible local vía regla atribución ganancias
EVOLUCIÓN NORMATIVA URUGUAYA • Antes Reforma Tributaria – – • Normas que limitan deducción de gastos Relacionamiento sucursal/matriz Norma de precio mayorista del IRIC ¿Aplicación Art. 6 CTU? Luego Reforma: – – 01/07/2007 Arts. 38 – 46 T. 4 TO 1996 26/01/2009 Decreto 56/009 24/08/2009 Decreto 392/009 ¿Resolución DGI?
ASPECTOS BÁSICOS DE LA LEY • • Consagra standard at arm`s length Establece el ámbito de aplicación • Operaciones de contribuyentes del IRAE con vinculadas • Operaciones de sujetos pasivos con entidades en jurisdicciones BONT o exclaves aduaneros (presunción absoluta de vinculación y apartamiento standard at arm`s length) • • Define vinculación de forma amplísima (dif. OCDE) Establece una metodología (similar OCDE) y adopta regla del “mejor método” (USA/Argentina) Disposiciones específicas en materia de commodities Carga de la prueba formal DGI (OJO!!!) Se prevén obligaciones formales y levantamiento secreto tributario (uso de comparables secretos) Posibilidad de SAFE HARBOURS No se establecen sanciones específicas
ASPECTOS BÁSICOS DEL DECRETO • Especifica operaciones controladas – Contribuyentes IRAE empresarial y servicios personales con entidades vinculadas no residentes – Todas las verificadas con jurisdicciones BONT o exclaves aduaneros (incluso ZF), en Uruguay o en el exterior • Lista taxativa de 33 jurisdicciones, ampliable por DGI • Tasa de imposición efectiva <10% • Se excluyen ventas y servicios a ZF, para ser utilizados en ZF • Define los métodos
ASPECTOS BÁSICOS DEL DECRETO • Define las condiciones de comparabilidad y los eventuales ajustes (deja fuera “estrategia de negocios”) – Arts. 6 y 7 • Parte testeada local o exterior, indistinto – Art. 5 • Establece el rango intercuartil – Art. 8 – Si precio < 1 er. cuartil, mediana -5% – Si precio > 3 er. cuartil, mediana +5% • APA’s – Art. 15 bis – Previo a transacciones comprendidas – Máximo 3 ejercicios • Delega DGI quien, qué y cuando (plazo no menor 8 meses desde cierre) para cumplimiento obligaciones formales – Arts. 14 y 15
COMMODITIES • Ley – Art. 42 prevé CUP preceptivo con comparables externos, salvo prueba en contrario – Art. 43 prevé sexto método cuando intervienen intermediarios que no cumplen determinadas condiciones, sin considerar las condiciones pactadas • Decreto – Exige vinculación en Art. 42 (Art. 9 Bis) – Determina ámbito de aplicación del Art. 43 (Art. 10) – Especifica prueba del intermediario y define rentas pasivas (Arts. 11 y 12) – Prevé posibilidad de un SAFE HARBOUR, opcional, por tres ejercicios (Art. 11 bis) – Prevé un Registro de Contratos de Compraventa de commodities (Art. 13 bis) – Precisa aplicación de la metodología (Art. 9 bis y 13)
VINCULADAS SIN INTERMEDIARIOS • CUP con comparables externos a la fecha del contrato si estuviera registrado – Caso contrario, anti-CUP (ilegal) • Aplicación método – IMPORT: mayor cotización del día si precio > • ¿si precio pactado es menor? – EXPORT: menor cotización del día si precio < • ¿si precio pactado es mayor? – Razonablemente ajustado por diferencias en fletes y seguros – ¿mercados transparentes?
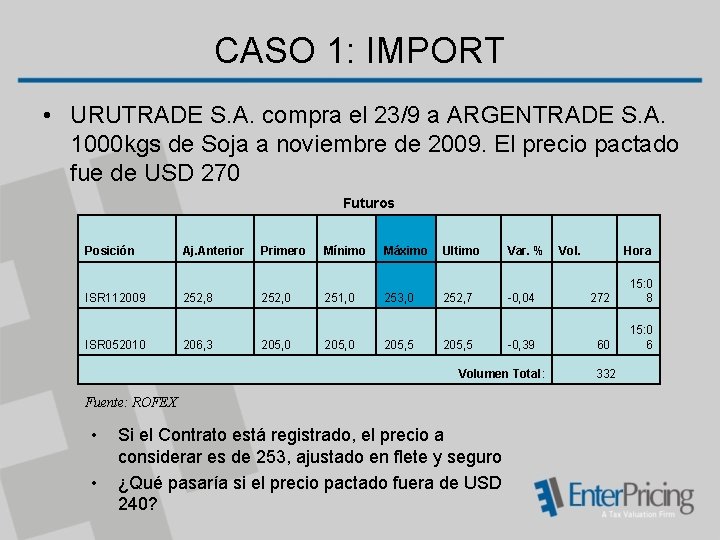
CASO 1: IMPORT • URUTRADE S. A. compra el 23/9 a ARGENTRADE S. A. 1000 kgs de Soja a noviembre de 2009. El precio pactado fue de USD 270 Futuros Posición ISR 112009 ISR 052010 Aj. Anterior 252, 8 206, 3 Primero 252, 0 205, 0 Mínimo 251, 0 205, 0 Máximo 253, 0 205, 5 Ultimo 252, 7 205, 5 Var. % -0, 04 -0, 39 Volumen Total: Fuente: ROFEX • • Si el Contrato está registrado, el precio a considerar es de 253, ajustado en flete y seguro ¿Qué pasaría si el precio pactado fuera de USD 240? Vol. Hora 272 15: 0 8 60 15: 0 6 332
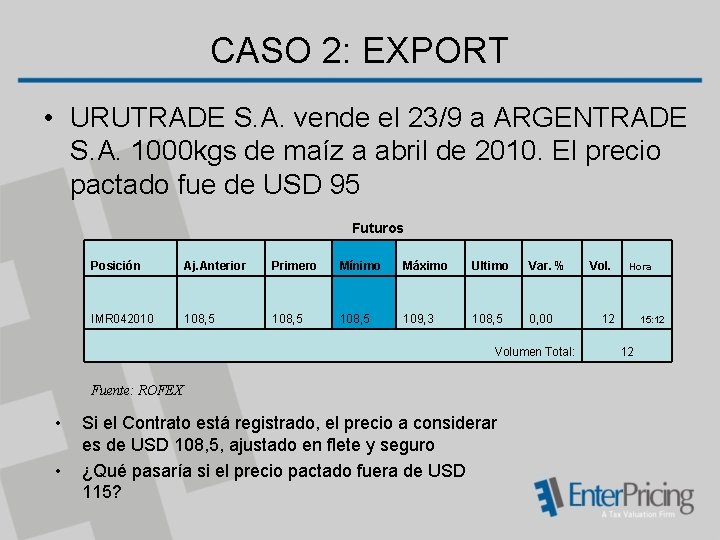
CASO 2: EXPORT • URUTRADE S. A. vende el 23/9 a ARGENTRADE S. A. 1000 kgs de maíz a abril de 2010. El precio pactado fue de USD 95 Futuros Posición Aj. Anterior Primero Mínimo Máximo Ultimo Var. % IMR 042010 108, 5 109, 3 108, 5 0, 00 Volumen Total: Fuente: ROFEX • • Si el Contrato está registrado, el precio a considerar es de USD 108, 5, ajustado en flete y seguro ¿Qué pasaría si el precio pactado fuera de USD 115? Vol. Hora 12 15: 12 12
REGISTRO DE CONTRATOS DE COMPRAVENTA • Sólo para commodities, opcional para el contribuyente • DGI puede celebrar acuerdos con entidades gremiales para instrumentar registro • Plazo de 5 días hábiles del mes siguiente a la celebración • Nulidad de inscripción si contratos presumiblemente modifican negocios y no reflejan realidad
VINCULADAS A TRAVÉS DE INTERMEDIARIOS (ANTI-CUP) • Ámbito de aplicación: – Objetivo: Decreto extiende a “todas las operaciones” (ilegal) – Subjetivo: • Si existe vinculación entre operador local e intermediario internacional – Por régimen general – Por incumplimiento condiciones Art. 43 – prueba diabólica » Verdadera sustancia en el exterior » Actividad principal no obtención rentas pasivas o trading con ROU u otros miembros grupo » Operaciones con vinculados al contribuyente no superior al 30% • Si existe vinculación entre operador local y destinatario efectivo de la mercadería, aún cuando intermediario cumpla condiciones Art. 43 – Claramente ilegal » ANTI-CUP aplica precisamente cuando intermediario incumple condiciones » Solo aplicaría operaciones de exportación y no de importación
VINCULADAS A TRAVÉS DE INTERMEDIARIOS (ANTI-CUP) • Método: – Precio del mercado transparente a la fecha de expedición del conocimiento de embarque • Salvo contratos registrados (ilegal) • Desconoce realidad de los negocios – IMPORT: mayor cotización del día si precio > • ¿Si precio pactado menor? • Ilegal: “sin considerar el precio al que hubiera sido pactado con el intermediario” – EXPORT: menor cotización del día si precio < • ¿Si precio pactado mayor? • Ilegal: ídem – Razonablemente ajustado por diferencias en fletes y seguros
VIGENCIA • Normas de PT contenidas Ley 18. 083 – – • Vigencia para ejercicios iniciados luego 1. 07. 2007 DGI puede fiscalizar cumplimiento standard at arm´s length Decreto – – Retroactivo al 1. 01. 2009 Excepto: • • Aplicación rango intercuartil Disposiciones que establecen obligaciones y cargas: ejercicios iniciados luego de 1. 01. 2009
¡Muchas gracias por su atención! ¿Desean formular alguna pregunta? Juan Ignacio Fraschini Socio +598 2 900 69 68 +598 2 908 92 72 jfraschini@enterpricing. com www. enterpricing. com. uy