NORMA 2 3 4 5 6 y 7
- Slides: 18
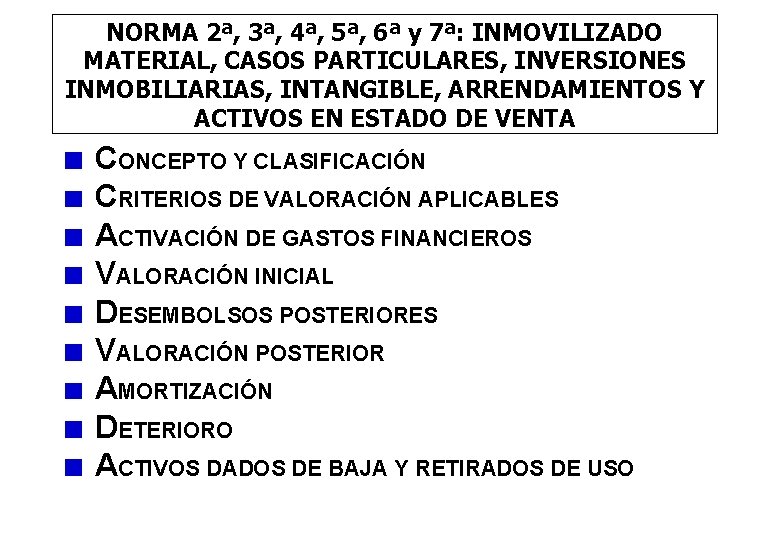
NORMA 2ª, 3ª, 4ª, 5ª, 6ª y 7ª: INMOVILIZADO MATERIAL, CASOS PARTICULARES, INVERSIONES INMOBILIARIAS, INTANGIBLE, ARRENDAMIENTOS Y ACTIVOS EN ESTADO DE VENTA CONCEPTO Y CLASIFICACIÓN CRITERIOS DE VALORACIÓN APLICABLES ACTIVACIÓN DE GASTOS FINANCIEROS VALORACIÓN INICIAL DESEMBOLSOS POSTERIORES VALORACIÓN POSTERIOR AMORTIZACIÓN DETERIORO ACTIVOS DADOS DE BAJA Y RETIRADOS DE USO
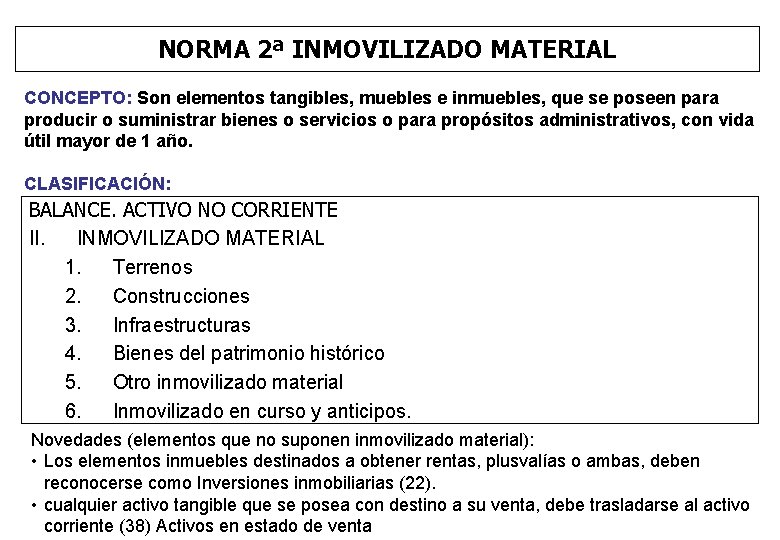
NORMA 2ª INMOVILIZADO MATERIAL CONCEPTO: Son elementos tangibles, muebles e inmuebles, que se poseen para producir o suministrar bienes o servicios o para propósitos administrativos, con vida útil mayor de 1 año. CLASIFICACIÓN: BALANCE. ACTIVO NO CORRIENTE II. INMOVILIZADO MATERIAL 1. Terrenos 2. Construcciones 3. Infraestructuras 4. Bienes del patrimonio histórico 5. Otro inmovilizado material 6. Inmovilizado en curso y anticipos. Novedades (elementos que no suponen inmovilizado material): • Los elementos inmuebles destinados a obtener rentas, plusvalías o ambas, deben reconocerse como Inversiones inmobiliarias (22). • cualquier activo tangible que se posea con destino a su venta, debe trasladarse al activo corriente (38) Activos en estado de venta
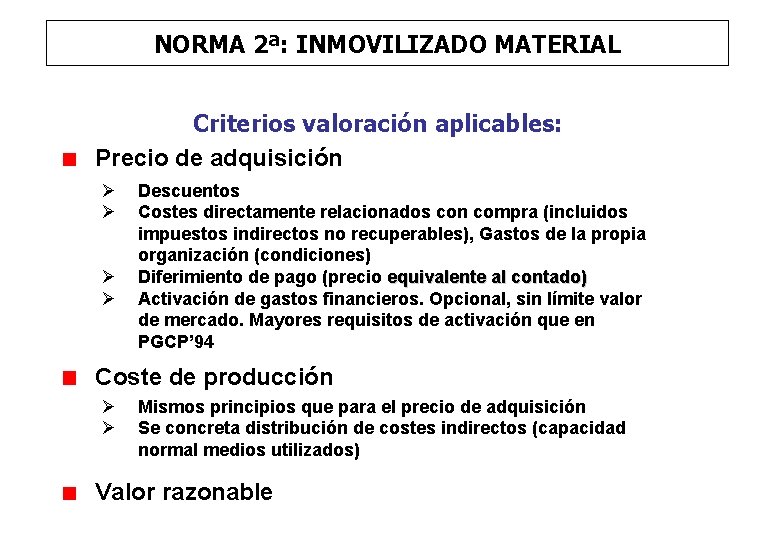
NORMA 2ª: INMOVILIZADO MATERIAL Criterios valoración aplicables: Precio de adquisición Ø Ø Descuentos Costes directamente relacionados con compra (incluidos impuestos indirectos no recuperables), Gastos de la propia organización (condiciones) Diferimiento de pago (precio equivalente al contado) Activación de gastos financieros. Opcional, sin límite valor de mercado. Mayores requisitos de activación que en PGCP’ 94 Coste de producción Ø Ø Mismos principios que para el precio de adquisición Se concreta distribución de costes indirectos (capacidad normal medios utilizados) Valor razonable
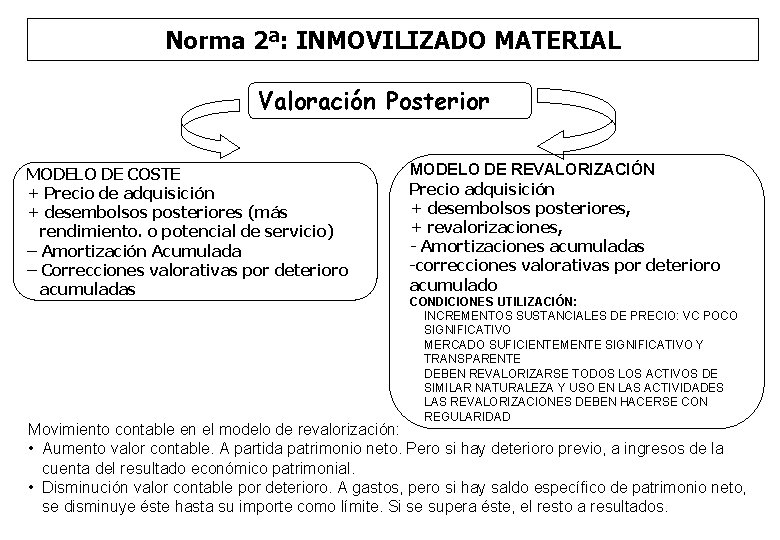
Norma 2ª: INMOVILIZADO MATERIAL Valoración Posterior MODELO DE COSTE + Precio de adquisición + desembolsos posteriores (más rendimiento. o potencial de servicio) – Amortización Acumulada – Correcciones valorativas por deterioro acumuladas MODELO DE REVALORIZACIÓN Precio adquisición + desembolsos posteriores, + revalorizaciones, - Amortizaciones acumuladas -correcciones valorativas por deterioro acumulado CONDICIONES UTILIZACIÓN: INCREMENTOS SUSTANCIALES DE PRECIO: VC POCO SIGNIFICATIVO MERCADO SUFICIENTEMENTE SIGNIFICATIVO Y TRANSPARENTE DEBEN REVALORIZARSE TODOS LOS ACTIVOS DE SIMILAR NATURALEZA Y USO EN LAS ACTIVIDADES LAS REVALORIZACIONES DEBEN HACERSE CON REGULARIDAD Movimiento contable en el modelo de revalorización: • Aumento valor contable. A partida patrimonio neto. Pero si hay deterioro previo, a ingresos de la cuenta del resultado económico patrimonial. • Disminución valor contable por deterioro. A gastos, pero si hay saldo específico de patrimonio neto, se disminuye éste hasta su importe como límite. Si se supera éste, el resto a resultados.
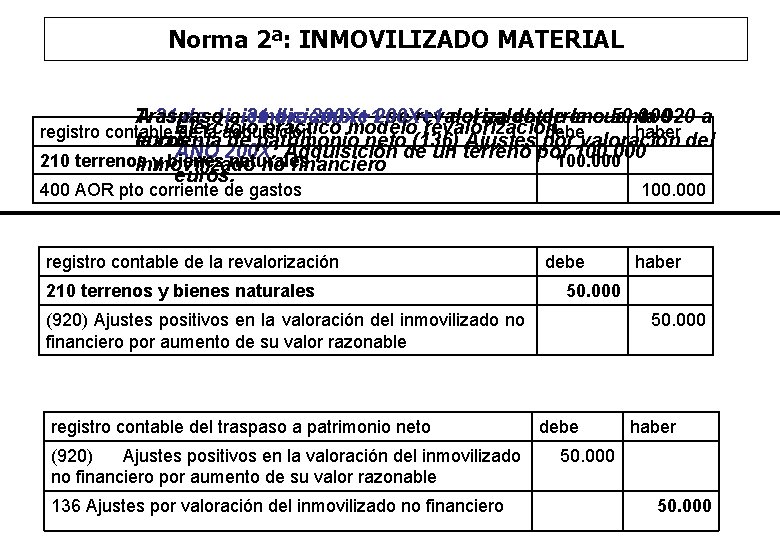
Norma 2ª: INMOVILIZADO MATERIAL Traspaso A 31 de diciembre a 31 diciembre 200 X+1 se revaloriza del saldo el terreno de la cuenta 50. 000920 a Ejercicio práctico modelo revalorización. registro contable de la adquisición debevaloración haber del euros. la cuenta de patrimonio neto (136) Ajustes por AÑO 200 X: Adquisición de un terreno por 100. 000 210 terrenos y bienes naturales 100. 000 inmovilizado no financiero euros. 400 AOR pto corriente de gastos registro contable de la revalorización 210 terrenos y bienes naturales debe haber 50. 000 (920) Ajustes positivos en la valoración del inmovilizado no financiero por aumento de su valor razonable registro contable del traspaso a patrimonio neto (920) Ajustes positivos en la valoración del inmovilizado no financiero por aumento de su valor razonable 136 Ajustes por valoración del inmovilizado no financiero 100. 000 debe haber 50. 000
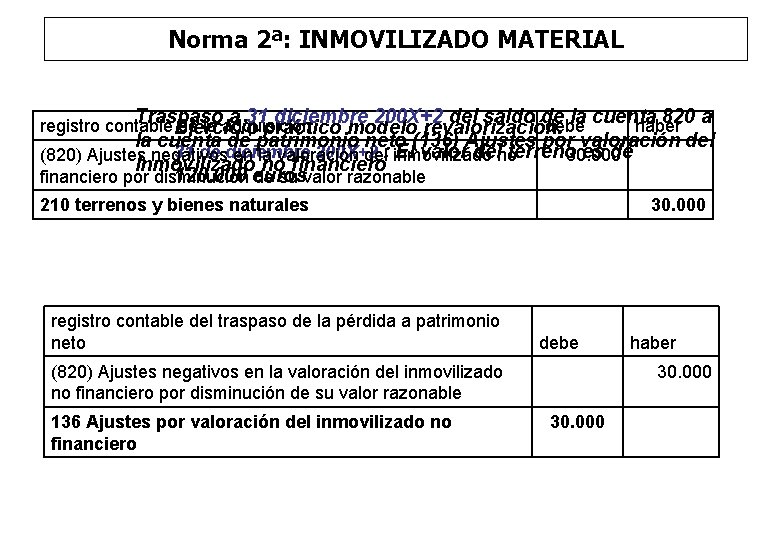
Norma 2ª: INMOVILIZADO MATERIAL Traspaso a 31 diciembre 200 X+2 del saldo de la cuenta 820 a registro contable de la adquisición debe haber Ejercicio práctico modelo revalorización. la cuenta de patrimonio neto (136) Ajustes por valoración del 31 de diciembre 200 X+2 : El valor del terreno es de (820) Ajustes negativos en la valoración del inmovilizado no 30. 000 inmovilizado no financiero 120. 000 euros financiero por disminución de su valor razonable 210 terrenos y bienes naturales registro contable del traspaso de la pérdida a patrimonio neto debe (820) Ajustes negativos en la valoración del inmovilizado no financiero por disminución de su valor razonable 136 Ajustes por valoración del inmovilizado no financiero 30. 000 haber 30. 000
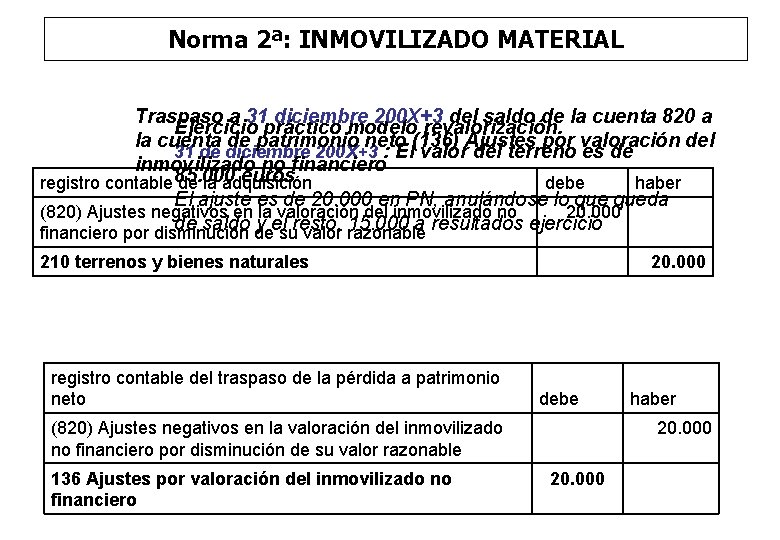
Norma 2ª: INMOVILIZADO MATERIAL Traspaso a 31 diciembre 200 X+3 del saldo de la cuenta 820 a Ejercicio práctico modelo revalorización. la cuenta de patrimonio neto (136) Ajustes por valoración del 31 de diciembre 200 X+3 : El valor del terreno es de inmovilizado no financiero 85. 000 euros registro contable de la adquisición debe haber El ajuste es de 20. 000 en PN, anulándose lo queda (820) Ajustes negativos en la valoración del inmovilizado no 20. 000 de saldo y el resto, 15. 000 a resultados ejercicio financiero por disminución de su valor razonable 210 terrenos y bienes naturales registro contable del traspaso de la pérdida a patrimonio neto debe (820) Ajustes negativos en la valoración del inmovilizado no financiero por disminución de su valor razonable 136 Ajustes por valoración del inmovilizado no financiero 20. 000 haber 20. 000
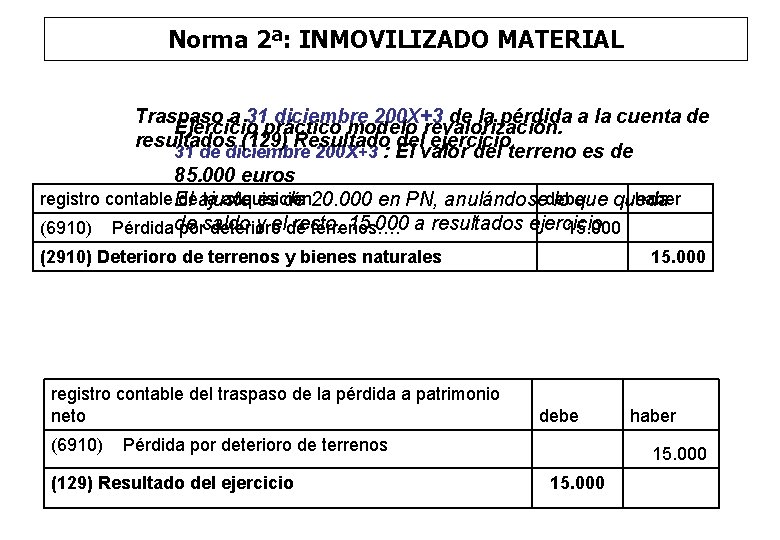
Norma 2ª: INMOVILIZADO MATERIAL Traspaso a 31 diciembre 200 X+3 de la pérdida a la cuenta de Ejercicio práctico modelo revalorización. resultados (129) Resultado del ejercicio 31 de diciembre 200 X+3 : El valor del terreno es de 85. 000 euros registro contable de la adquisición haber El ajuste es de 20. 000 en PN, anulándosedebe lo queda de saldo y el resto, 15. 000 a resultados ejercicio (6910) Pérdida por deterioro de terrenos…. 15. 000 (2910) Deterioro de terrenos y bienes naturales registro contable del traspaso de la pérdida a patrimonio neto (6910) debe Pérdida por deterioro de terrenos (129) Resultado del ejercicio 15. 000 haber 15. 000
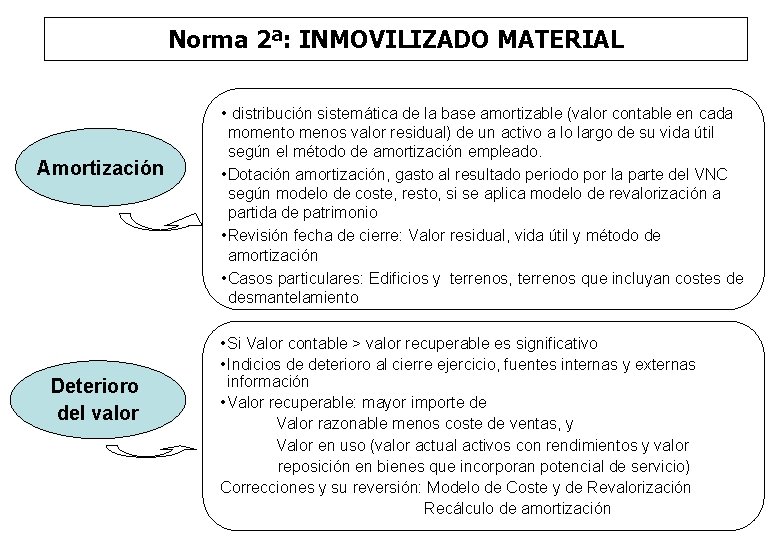
Norma 2ª: INMOVILIZADO MATERIAL Amortización Deterioro del valor • distribución sistemática de la base amortizable (valor contable en cada momento menos valor residual) de un activo a lo largo de su vida útil según el método de amortización empleado. • Dotación amortización, gasto al resultado periodo por la parte del VNC según modelo de coste, resto, si se aplica modelo de revalorización a partida de patrimonio • Revisión fecha de cierre: Valor residual, vida útil y método de amortización • Casos particulares: Edificios y terrenos, terrenos que incluyan costes de desmantelamiento • Si Valor contable > valor recuperable es significativo • Indicios de deterioro al cierre ejercicio, fuentes internas y externas información • Valor recuperable: mayor importe de Valor razonable menos coste de ventas, y Valor en uso (valor actual activos con rendimientos y valor reposición en bienes que incorporan potencial de servicio) Correcciones y su reversión: Modelo de Coste y de Revalorización Recálculo de amortización
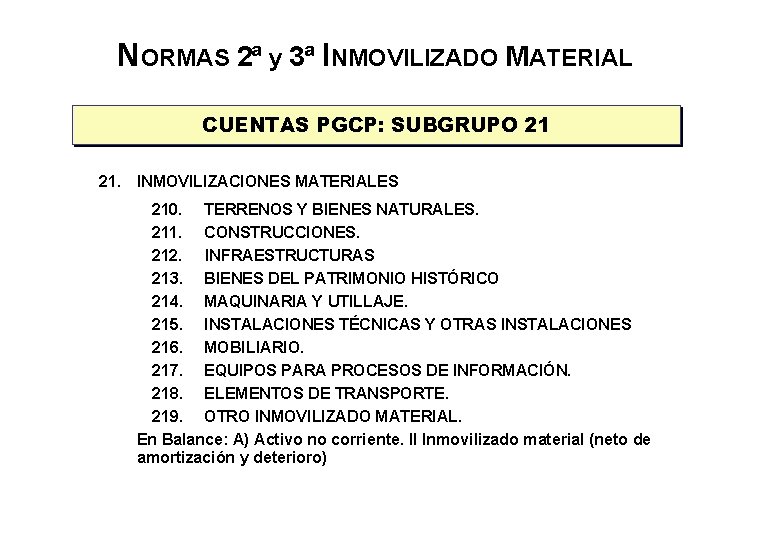
NORMAS 2ª y 3ª INMOVILIZADO MATERIAL CUENTAS PGCP: SUBGRUPO 21 21. INMOVILIZACIONES MATERIALES 210. TERRENOS Y BIENES NATURALES. 211. CONSTRUCCIONES. 212. INFRAESTRUCTURAS 213. BIENES DEL PATRIMONIO HISTÓRICO 214. MAQUINARIA Y UTILLAJE. 215. INSTALACIONES TÉCNICAS Y OTRAS INSTALACIONES 216. MOBILIARIO. 217. EQUIPOS PARA PROCESOS DE INFORMACIÓN. 218. ELEMENTOS DE TRANSPORTE. 219. OTRO INMOVILIZADO MATERIAL. En Balance: A) Activo no corriente. II Inmovilizado material (neto de amortización y deterioro)
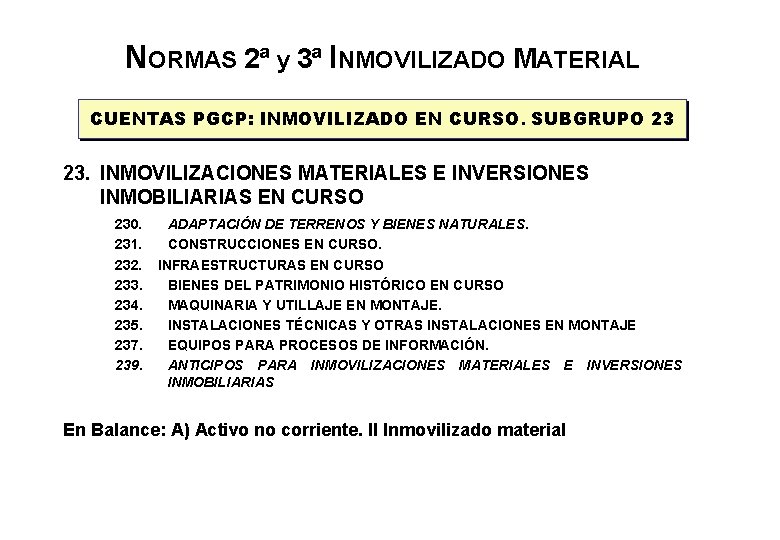
NORMAS 2ª y 3ª INMOVILIZADO MATERIAL CUENTAS PGCP: INMOVILIZADO EN CURSO. SUBGRUPO 23 23. INMOVILIZACIONES MATERIALES E INVERSIONES INMOBILIARIAS EN CURSO 230. 231. 232. 233. 234. 235. 237. 239. ADAPTACIÓN DE TERRENOS Y BIENES NATURALES. CONSTRUCCIONES EN CURSO. INFRAESTRUCTURAS EN CURSO BIENES DEL PATRIMONIO HISTÓRICO EN CURSO MAQUINARIA Y UTILLAJE EN MONTAJE. INSTALACIONES TÉCNICAS Y OTRAS INSTALACIONES EN MONTAJE EQUIPOS PARA PROCESOS DE INFORMACIÓN. ANTICIPOS PARA INMOVILIZACIONES MATERIALES E INVERSIONES INMOBILIARIAS En Balance: A) Activo no corriente. II Inmovilizado material
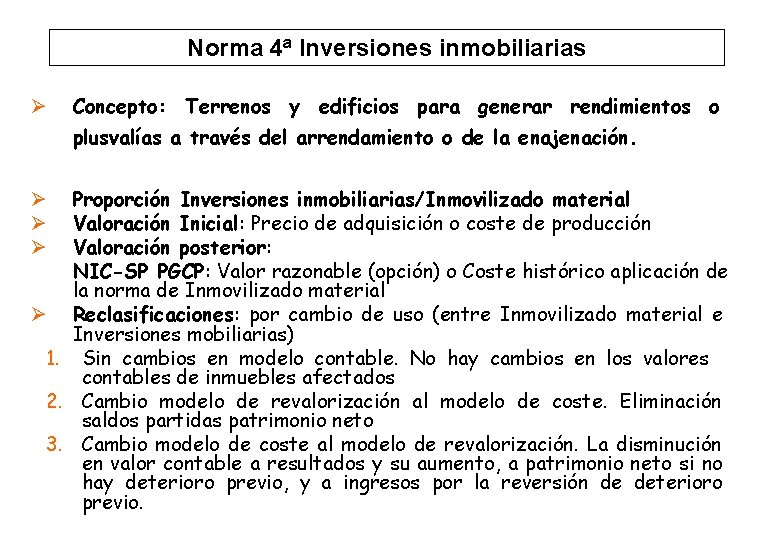
Norma 4ª Inversiones inmobiliarias Ø Concepto: Terrenos y edificios para generar rendimientos o plusvalías a través del arrendamiento o de la enajenación. Proporción Inversiones inmobiliarias/Inmovilizado material Valoración Inicial: Precio de adquisición o coste de producción Valoración posterior: NIC-SP PGCP: Valor razonable (opción) o Coste histórico aplicación de la norma de Inmovilizado material Ø Reclasificaciones: por cambio de uso (entre Inmovilizado material e Inversiones mobiliarias) 1. Sin cambios en modelo contable. No hay cambios en los valores contables de inmuebles afectados 2. Cambio modelo de revalorización al modelo de coste. Eliminación saldos partidas patrimonio neto 3. Cambio modelo de coste al modelo de revalorización. La disminución en valor contable a resultados y su aumento, a patrimonio neto si no hay deterioro previo, y a ingresos por la reversión de deterioro previo. Ø Ø Ø
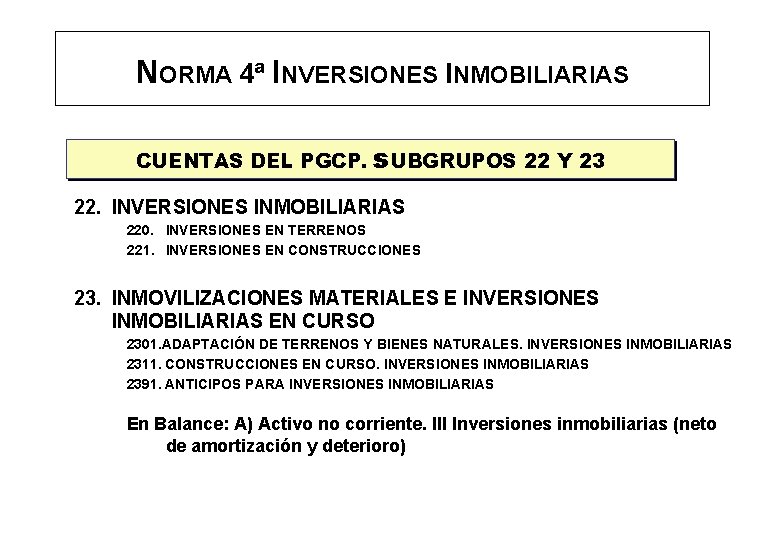
NORMA 4ª INVERSIONES INMOBILIARIAS CUENTAS DEL PGCP. s. UBGRUPOS 22 Y 23 22. INVERSIONES INMOBILIARIAS 220. INVERSIONES EN TERRENOS 221. INVERSIONES EN CONSTRUCCIONES 23. INMOVILIZACIONES MATERIALES E INVERSIONES INMOBILIARIAS EN CURSO 2301. ADAPTACIÓN DE TERRENOS Y BIENES NATURALES. INVERSIONES INMOBILIARIAS 2311. CONSTRUCCIONES EN CURSO. INVERSIONES INMOBILIARIAS 2391. ANTICIPOS PARA INVERSIONES INMOBILIARIAS En Balance: A) Activo no corriente. III Inversiones inmobiliarias (neto de amortización y deterioro)
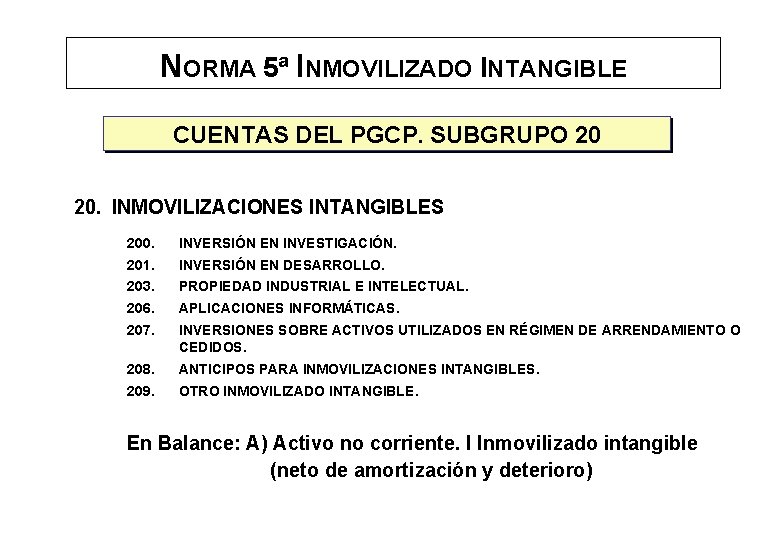
NORMA 5ª INMOVILIZADO INTANGIBLE CUENTAS DEL PGCP. SUBGRUPO 20 20. INMOVILIZACIONES INTANGIBLES 200. INVERSIÓN EN INVESTIGACIÓN. 201. INVERSIÓN EN DESARROLLO. 203. PROPIEDAD INDUSTRIAL E INTELECTUAL. 206. APLICACIONES INFORMÁTICAS. 207. INVERSIONES SOBRE ACTIVOS UTILIZADOS EN RÉGIMEN DE ARRENDAMIENTO O CEDIDOS. 208. ANTICIPOS PARA INMOVILIZACIONES INTANGIBLES. 209. OTRO INMOVILIZADO INTANGIBLE. En Balance: A) Activo no corriente. I Inmovilizado intangible (neto de amortización y deterioro)
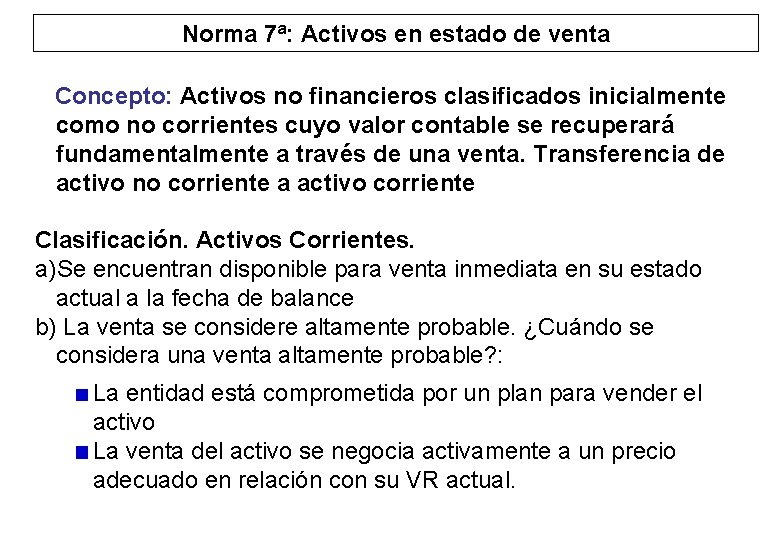
Norma 7ª: Activos en estado de venta Concepto: Activos no financieros clasificados inicialmente como no corrientes cuyo valor contable se recuperará fundamentalmente a través de una venta. Transferencia de activo no corriente a activo corriente Clasificación. Activos Corrientes. a)Se encuentran disponible para venta inmediata en su estado actual a la fecha de balance b) La venta se considere altamente probable. ¿Cuándo se considera una venta altamente probable? : La entidad está comprometida por un plan para vender el activo La venta del activo se negocia activamente a un precio adecuado en relación con su VR actual.
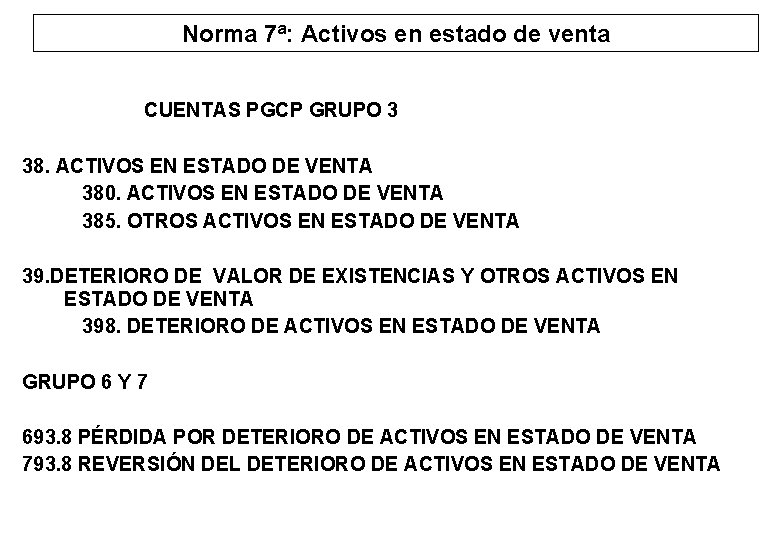
Norma 7ª: Activos en estado de venta CUENTAS PGCP GRUPO 3 38. ACTIVOS EN ESTADO DE VENTA 380. ACTIVOS EN ESTADO DE VENTA 385. OTROS ACTIVOS EN ESTADO DE VENTA 39. DETERIORO DE VALOR DE EXISTENCIAS Y OTROS ACTIVOS EN ESTADO DE VENTA 398. DETERIORO DE ACTIVOS EN ESTADO DE VENTA GRUPO 6 Y 7 693. 8 PÉRDIDA POR DETERIORO DE ACTIVOS EN ESTADO DE VENTA 793. 8 REVERSIÓN DEL DETERIORO DE ACTIVOS EN ESTADO DE VENTA
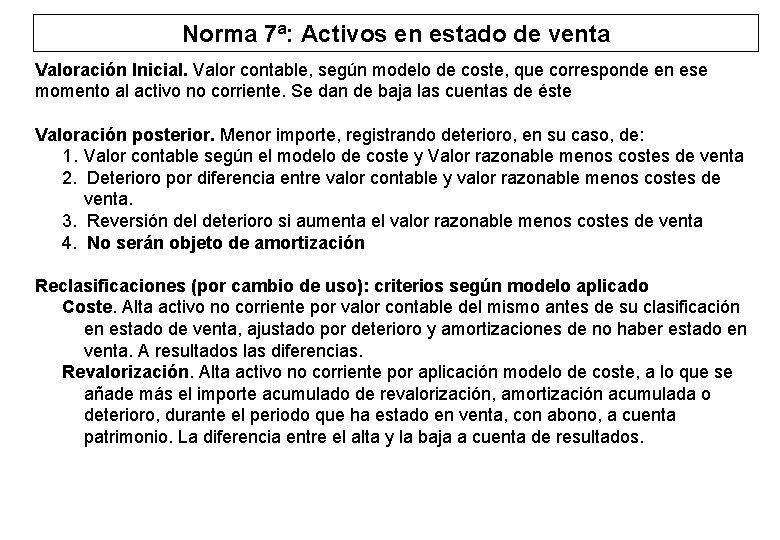
Norma 7ª: Activos en estado de venta Valoración Inicial. Valor contable, según modelo de coste, que corresponde en ese momento al activo no corriente. Se dan de baja las cuentas de éste Valoración posterior. Menor importe, registrando deterioro, en su caso, de: 1. Valor contable según el modelo de coste y Valor razonable menos costes de venta 2. Deterioro por diferencia entre valor contable y valor razonable menos costes de venta. 3. Reversión del deterioro si aumenta el valor razonable menos costes de venta 4. No serán objeto de amortización Reclasificaciones (por cambio de uso): criterios según modelo aplicado Coste. Alta activo no corriente por valor contable del mismo antes de su clasificación en estado de venta, ajustado por deterioro y amortizaciones de no haber estado en venta. A resultados las diferencias. Revalorización. Alta activo no corriente por aplicación modelo de coste, a lo que se añade más el importe acumulado de revalorización, amortización acumulada o deterioro, durante el periodo que ha estado en venta, con abono, a cuenta patrimonio. La diferencia entre el alta y la baja a cuenta de resultados.
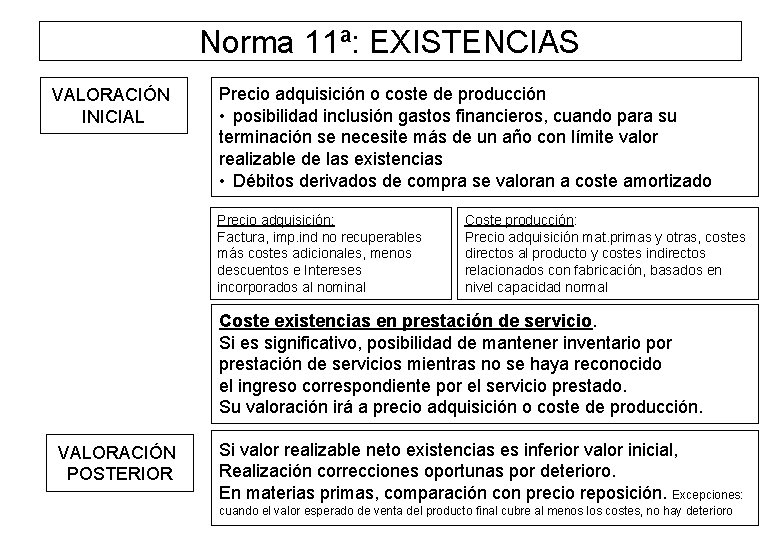
Norma 11ª: EXISTENCIAS VALORACIÓN INICIAL Precio adquisición o coste de producción • posibilidad inclusión gastos financieros, cuando para su terminación se necesite más de un año con límite valor realizable de las existencias • Débitos derivados de compra se valoran a coste amortizado Precio adquisición: Factura, imp. ind no recuperables más costes adicionales, menos descuentos e Intereses incorporados al nominal Coste producción: Precio adquisición mat. primas y otras, costes directos al producto y costes indirectos relacionados con fabricación, basados en nivel capacidad normal Coste existencias en prestación de servicio. Si es significativo, posibilidad de mantener inventario por prestación de servicios mientras no se haya reconocido el ingreso correspondiente por el servicio prestado. Su valoración irá a precio adquisición o coste de producción. VALORACIÓN POSTERIOR Si valor realizable neto existencias es inferior valor inicial, Realización correcciones oportunas por deterioro. En materias primas, comparación con precio reposición. Excepciones: cuando el valor esperado de venta del producto final cubre al menos los costes, no hay deterioro