KAS DAN INVESTASI JANGKA PENDEK SUTEGO SE Pengertian

- Slides: 16
KAS DAN INVESTASI JANGKA PENDEK SUTEGO, SE
Pengertian Dasar o Kas adalah ‘alat pertukaran yang dapat diterima untuk pelunasan utang dan dapat diterima sebagai suatu setoran ke bank dengan jumlah sebesar nominalnya, juga simpanan dalam bank atau tempat lain yang dapat diambil sewaktu-waktu
Komposisi Kas o Kas terdiri dari n n n n uang kertas, uang logam, Cek (pembayaran) yang belum disetorkan Simpanan dalam bentuk giro atau bilyet Traveller’s checks Cashier checks Bank draft Money order
Ketentuan Khusus o o o Cek mundur (post dated checks) tetap dicatat sebagai piutang sampai tanggal di mana cek tadi dapat diuangkan Surat-surat berharga, seperti saham dan obligasi, sebelum dijual, dilaporkan sebagai investasi jangka pendek Simpanan di bank-bank luar negeri dicatat secara terpisah (karena masalah kurs) Uang kas yang dibatasi penggunannya dicatat secara terpisah. Jika penggunaannya dalam waktu lebih dari setahun digolongkan ke aktiva tidak lancar Cek pembayaran yang belum diserahkan ke orang yang dibayar tetap digolongkan sebagai kas.
SISTEM PENGENDALIAN INTERNAL KAS o Kas mudah digelapkan oleh karenanya perlu pengawasan internal yang ketat n Penerimaan kas o o o Setiap penerimaan harus dicatat dan disetorkan ke bank (pada hari yang sama) Pemisahan fungsi antara pencatat dan pemegang kas Pengawasan terhadap pencatatan kas secara periodik (cash count dll)
SISTEM PENGENDALIAN INTERNAL KAS n Pengeluaran kas o o o Pembayaran menggunakan cek atau kas kecil Setiap pembayaran dicatat dan dilengkapi dengan bukti-bukti pendukung (sistem Voucher) Pemisahan fungsi antara pengumpul dokumen, pembuat cek dan penandatangan cek Otorisasi cek berlapis dan berganda Pengecekan mendadak
Kas Kecil o o Kas kecil adalah uang kas yang disediakan untuk membayar pengeluaran-pengeluaran sehari-hari yang relatif kecil dan tidak ekonomis bila dibayar dengan cek. Ada dua metode (dilihat dari saldo akhir) n n Sistem imprest fluktuasi
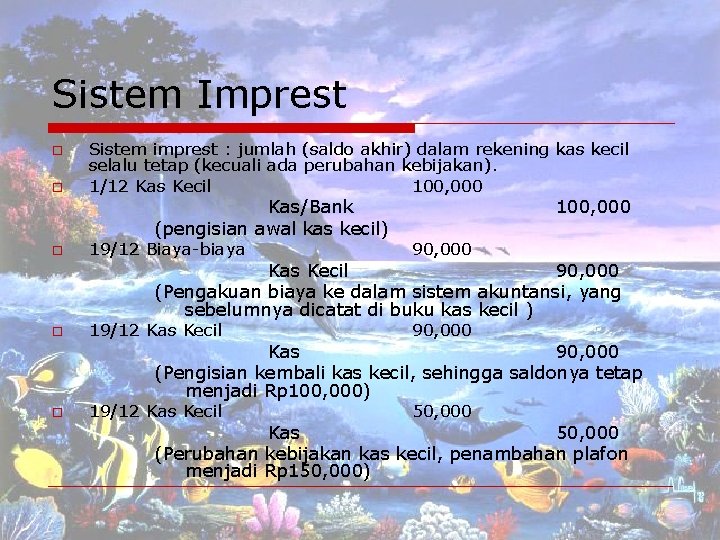
Sistem Imprest o o Sistem imprest : jumlah (saldo akhir) dalam rekening kas kecil selalu tetap (kecuali ada perubahan kebijakan). 1/12 Kas Kecil 100, 000 Kas/Bank (pengisian awal kas kecil) o 100, 000 19/12 Biaya-biaya 90, 000 19/12 Kas Kecil 50, 000 Kas Kecil 90, 000 (Pengakuan biaya ke dalam sistem akuntansi, yang sebelumnya dicatat di buku kas kecil ) o Kas 90, 000 (Pengisian kembali kas kecil, sehingga saldonya tetap menjadi Rp 100, 000) o Kas 50, 000 (Perubahan kebijakan kas kecil, penambahan plafon menjadi Rp 150, 000)
Sistem Fluktuasi o o Saldo akhir fluktuatif Pen-debitan biaya (langsung atau periodik) dilakukan bisa tidak bersamaan dengan pengisian kas kecil
Rekonsiliasi Laporan Bank o o Rekonsiliasi bank dibuat untuk menjelaskan atau mengecek perbedaan antara saldo kas di bank per buku dengan per bank. Metode n n Rekonsiliasi saldo akhir Rekonsiliasi saldo awal, penerimaan, pengeluaran, dan saldo akhir (4 kolom dan 8 kolom)
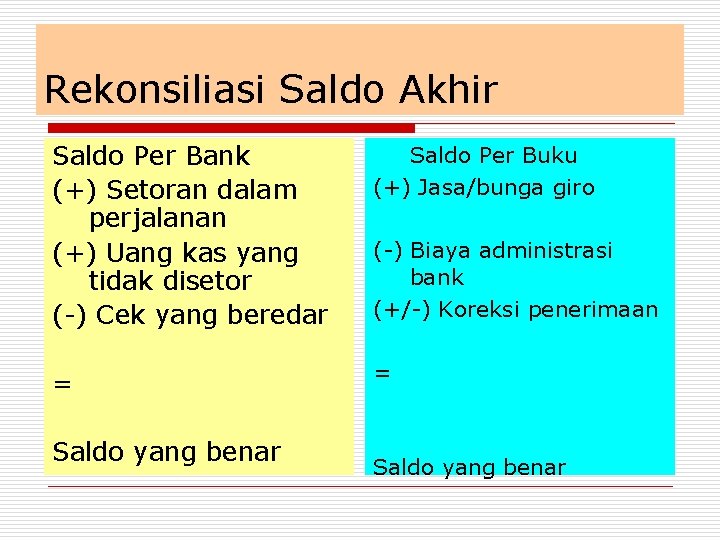
Rekonsiliasi Saldo Akhir Saldo Per Bank (+) Setoran dalam perjalanan (+) Uang kas yang tidak disetor (-) Cek yang beredar Saldo Per Buku (+) Jasa/bunga giro = = Saldo yang benar (-) Biaya administrasi bank (+/-) Koreksi penerimaan Saldo yang benar
Istilah-istilah o o Selisih kas Bank over draft
Surat-Surat Berharga! o o o Investasi kelebihan kas dalam jangka pendek Contoh : saham, obligasi Syarat-syarat: Harus dapat dijual kembali dengan harga yang berlaku pada tanggal penjualannya n Sesuai dengan PSAK 13 Investasi yang bertujuan untuk melindungi, mempermudah, atau mempertahankan bisnis dalam jangka panjang. n o
Penyajian dalam LK o Sesuai PSAK no 50 n n n o o Dimiliki hingga jatuh tempo (held to maturity) Diperdagangkan (trading) Tersedia untuk dijual (available for sale) “Diperdagangkan” – aktiva lancar “Dimiliki hingga jatuh tempo” dan “ Tersedia untuk dijual” bisa masuk aktiva lancar atau tidak lancar, sesuai keputusan manajemen
Pencatatan o o Pengakuan : Surat berharga didebit sesuai dengan harga perolehannya Harga perolehan adalah harga kurs (pembelian) ditambah komisi, provisi, materei dan biaya lain-lain yang timbul pada saat pembelian Bunga dicatat dalam Piutang Bunga pada Pendapatan Bunga Laba atau Rugi bisa muncul ketika ada beda antara harga penjualan lebih tinggi atau lebih rendah dari harga pembelian