
Liabilitas Jangka Pendek dan Kontinjensi PSAK 57 Materi
Liabilitas Jangka Pendek dan Kontinjensi (PSAK 57) Materi 01 -
Tujuan Pembelajaran 1. Jenis-jenis Utang Lancar 2. Kewajiban yang berhubungan dengan karyawan 3. Utang deviden 4. Utang Kontinjensi 5. Penyajian Utang Lancar di Neraca Materi 01 -2

Liabilitas Jangka Pendek dan Kontinjensi Liabilitas Jangka Pendek Definisi liabilitas jangka pendek Materi 01 -3 Kontinjensi Laba kontinjen Rugi kontinjen Penyajian dan Analisis Penyajian Liabilitas Jk. Pendek Penyajian kontinjensi Analisis Liabilitas Jk. Pendek
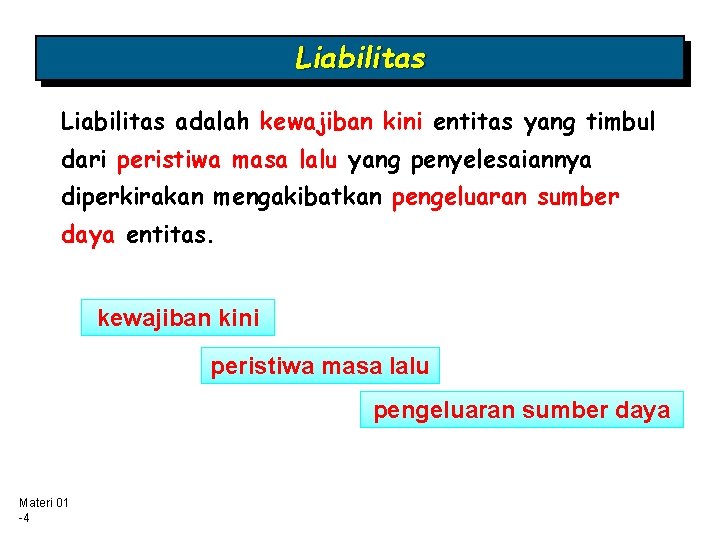
Liabilitas adalah kewajiban kini entitas yang timbul dari peristiwa masa lalu yang penyelesaiannya diperkirakan mengakibatkan pengeluaran sumber daya entitas. kewajiban kini peristiwa masa lalu pengeluaran sumber daya Materi 01 -4

Apa yang dimaksud liabilitas jk pendek? Klasifikasi liabilitas lancar, jika: 1. mengharapkan akan menyelesaikan liabilitas tersebut dalam siklus operasi normalnya; 2. memiliki liabilitas tersebut untuk tujuan diperdagangkan; 3. liabilitas tersebut jatuh tempo untuk diselesaikan dalam jangka waktu 12 bulan setelah periode pelaporan; atau 4. tidak memiliki hak tanpa syarat untuk menunda penyelesaian liabilitas selama sekurangnya 12 bulan setelah periode pelaporan. Entitas mengklasifikasi liabilitas yang tidak termasuk kategori tersebut sebagai liabilitas jangka panjang. Materi 01 -5

Liabilitas Jangka Pendek Liabilitas jangka pendek termasuk kategori instrumen keuangan liabilitas keuangan Instrumen keuangan diatur dalam: PSAK 50 : Penyajian Instrumen Keuangan PSAK 55: Pengakuan dan Pengukuran Instrumen Keuangan PSAK 60: Pengungkapan Instrumen Keuangan Liabilitas diukur dengan nilai wajar, nilai amortisasi atau harga perolehan. Biaya transaksi untuk yang diukur dengan nilai wajar dibebankan sebagi biaya periode berjalan, sedangkan untuk yang diukur selain dengan nilia wajar dikapitalisasi. Pengaruh kapitalisasi biaya transaksi akan mempengaruhi effective interest rate dan beban bunga yang diakui. Materi 01 -6
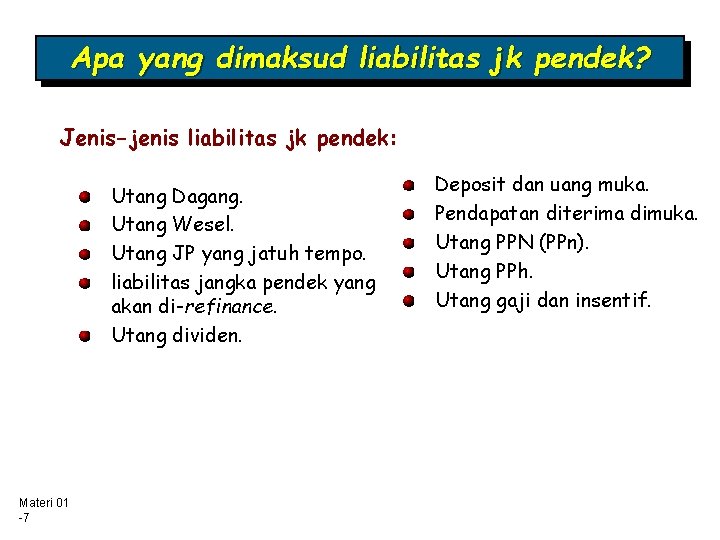
Apa yang dimaksud liabilitas jk pendek? Jenis-jenis liabilitas jk pendek: Utang Dagang. Utang Wesel. Utang JP yang jatuh tempo. liabilitas jangka pendek yang akan di-refinance. Utang dividen. Materi 01 -7 Deposit dan uang muka. Pendapatan diterima dimuka. Utang PPN (PPn). Utang PPh. Utang gaji dan insentif.
CURRENT LIABILITIES Typical Current Liabilities: 1. Accounts payable. 2. Notes payable. 3. Current maturities of longterm debt. 4. Short-term obligations expected to be refinanced. 5. Dividends payable. Materi 01 -8 6. Customer advances and deposits. 7. Unearned revenues. 8. Sales and value-added taxes payable. 9. Income taxes payable. 10. Employee-related liabilities.
Utang Dagang (trade accounts payable) Saldo yang dimiliki (menjadi hak) pihak lain untuk barang, suplais, dan jasa yang dibeli secara kredit. Timbul karena adanya perbedaan waktu antara saat diterimanya barang atau jasa dan pembayarannya. Termin penjualan (mis. , 2/10, n/30) menetapkan periode kredit. Contoh Materi 01 -9 PT. Kenanga tanggal 1 Nopember 2 X 13 membeli persediaan secara kredit sebesar Rp 20. 000. Syarat pembelian 2/10, n/30
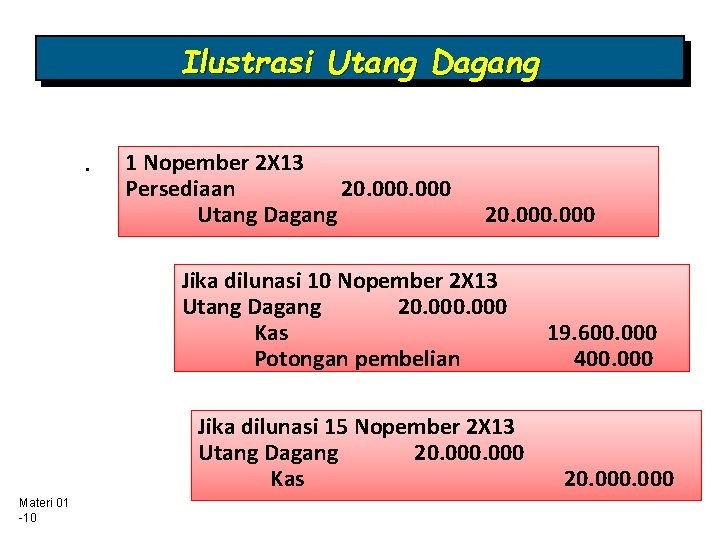
Ilustrasi Utang Dagang. 1 Nopember 2 X 13 Persediaan 20. 000 Utang Dagang 20. 000 Jika dilunasi 10 Nopember 2 X 13 Utang Dagang 20. 000 Kas Potongan pembelian Jika dilunasi 15 Nopember 2 X 13 Utang Dagang 20. 000 Kas Materi 01 -10 19. 600. 000 400. 000 20. 000
Utang Wesel Janji tertulis untuk membayar sejumlah uang pada tanggal tertentu di masa mendatang. Timbul dari pembelian, pendanaan, dan transaksi lain. Wesel digolongkan sebagai utang jangka pendek dan jangka panjang. Wesel ada yang berbunga dan tidak berbunga (interest-bearing or zero-interest-bearing). Materi 01 -11
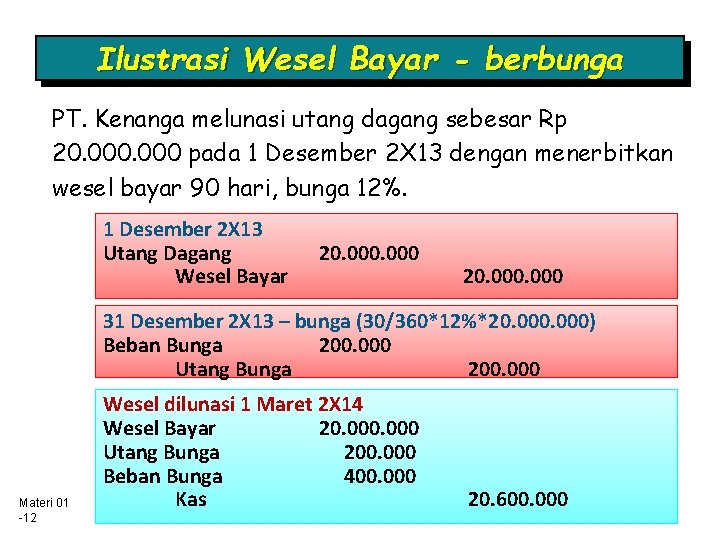
Ilustrasi Wesel Bayar - berbunga PT. Kenanga melunasi utang dagang sebesar Rp 20. 000 pada 1 Desember 2 X 13 dengan menerbitkan wesel bayar 90 hari, bunga 12%. 1 Desember 2 X 13 Utang Dagang Wesel Bayar 20. 000 31 Desember 2 X 13 – bunga (30/360*12%*20. 000) Beban Bunga 200. 000 Utang Bunga 200. 000 Materi 01 -12 Wesel dilunasi 1 Maret 2 X 14 Wesel Bayar 20. 000 Utang Bunga 200. 000 Beban Bunga 400. 000 Kas 20. 600. 000
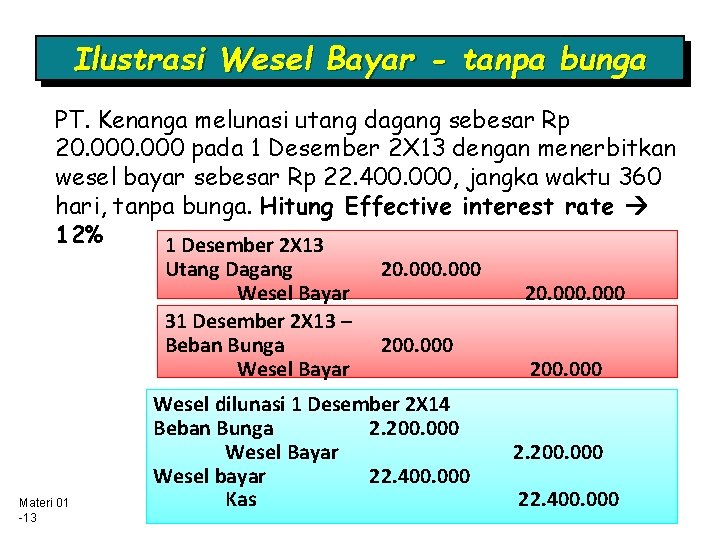
Ilustrasi Wesel Bayar - tanpa bunga PT. Kenanga melunasi utang dagang sebesar Rp 20. 000 pada 1 Desember 2 X 13 dengan menerbitkan wesel bayar sebesar Rp 22. 400. 000, jangka waktu 360 hari, tanpa bunga. Hitung Effective interest rate 12% 1 Desember 2 X 13 Utang Dagang Wesel Bayar 31 Desember 2 X 13 – Beban Bunga Wesel Bayar Materi 01 -13 20. 000 200. 000 Wesel dilunasi 1 Desember 2 X 14 Beban Bunga 2. 200. 000 Wesel Bayar Wesel bayar 22. 400. 000 Kas 20. 000 200. 000 22. 400. 000
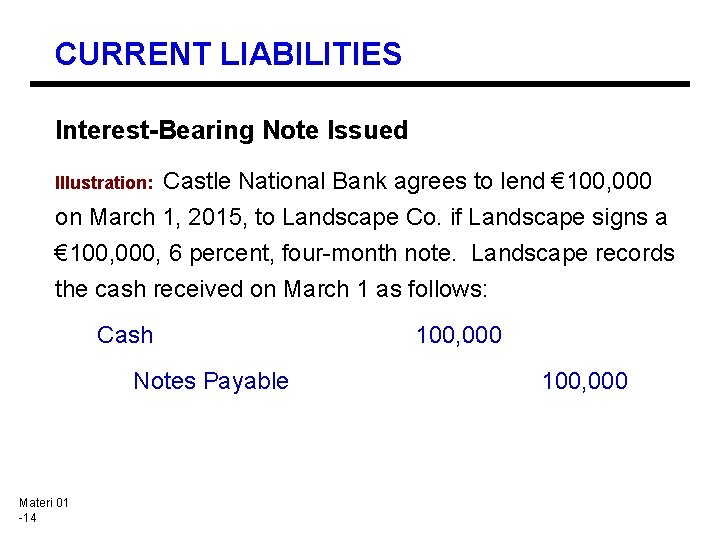
CURRENT LIABILITIES Interest-Bearing Note Issued Castle National Bank agrees to lend € 100, 000 on March 1, 2015, to Landscape Co. if Landscape signs a € 100, 000, 6 percent, four-month note. Landscape records the cash received on March 1 as follows: Illustration: Cash Notes Payable Materi 01 -14 100, 000
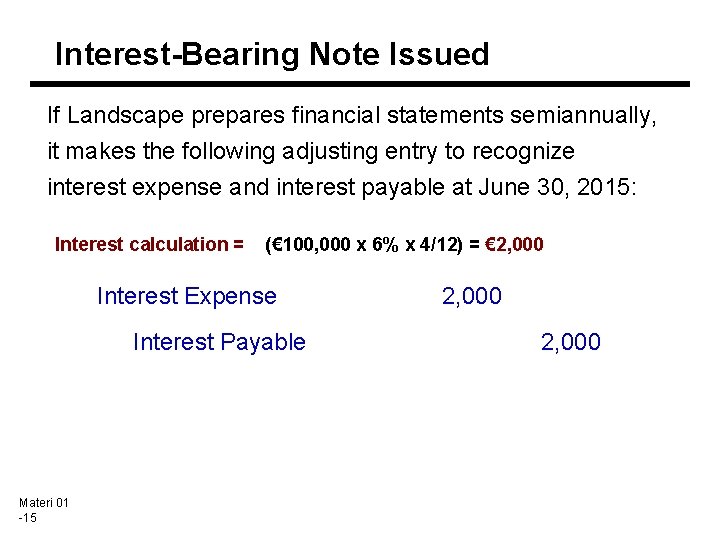
Interest-Bearing Note Issued If Landscape prepares financial statements semiannually, it makes the following adjusting entry to recognize interest expense and interest payable at June 30, 2015: Interest calculation = (€ 100, 000 x 6% x 4/12) = € 2, 000 Interest Expense Interest Payable Materi 01 -15 2, 000
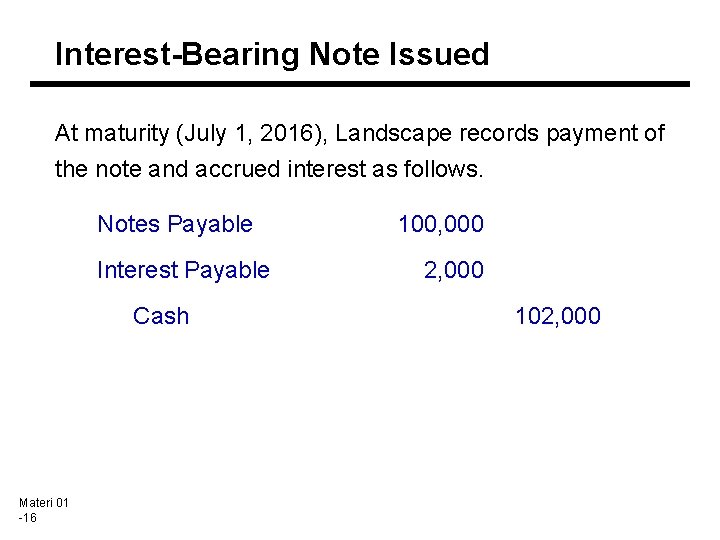
Interest-Bearing Note Issued At maturity (July 1, 2016), Landscape records payment of the note and accrued interest as follows. Notes Payable Interest Payable Cash Materi 01 -16 100, 000 2, 000 102, 000
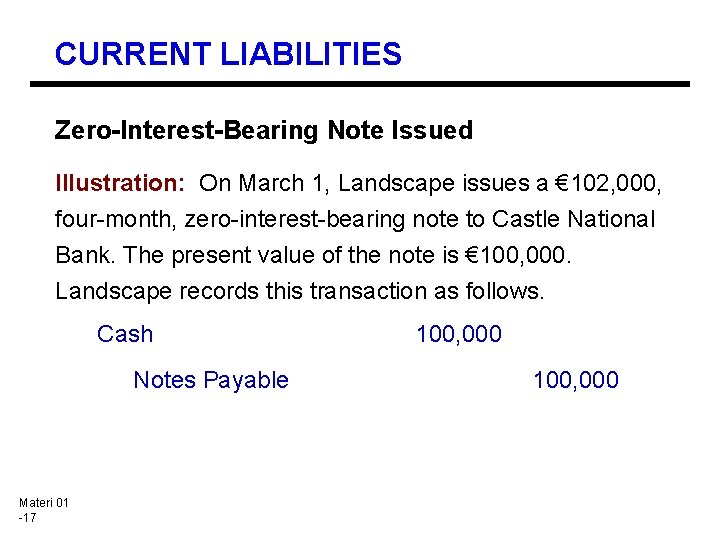
CURRENT LIABILITIES Zero-Interest-Bearing Note Issued Illustration: On March 1, Landscape issues a € 102, 000, four-month, zero-interest-bearing note to Castle National Bank. The present value of the note is € 100, 000. Landscape records this transaction as follows. Cash Notes Payable Materi 01 -17 100, 000
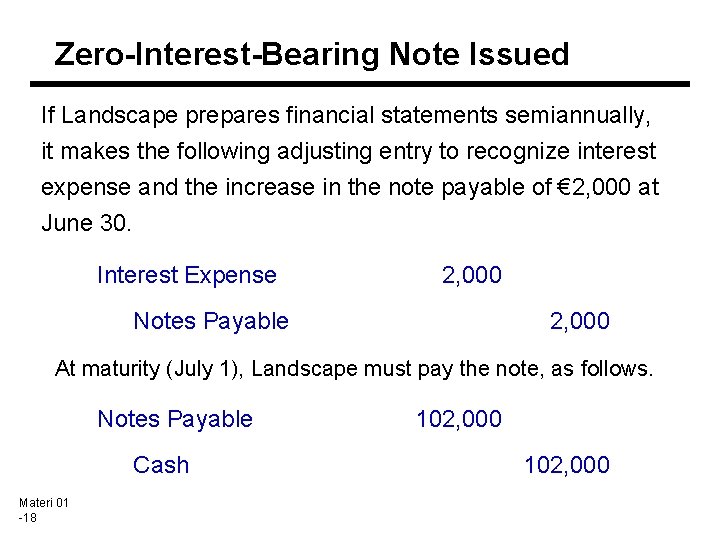
Zero-Interest-Bearing Note Issued If Landscape prepares financial statements semiannually, it makes the following adjusting entry to recognize interest expense and the increase in the note payable of € 2, 000 at June 30. Interest Expense 2, 000 Notes Payable 2, 000 At maturity (July 1), Landscape must pay the note, as follows. Notes Payable Cash Materi 01 -18 102, 000
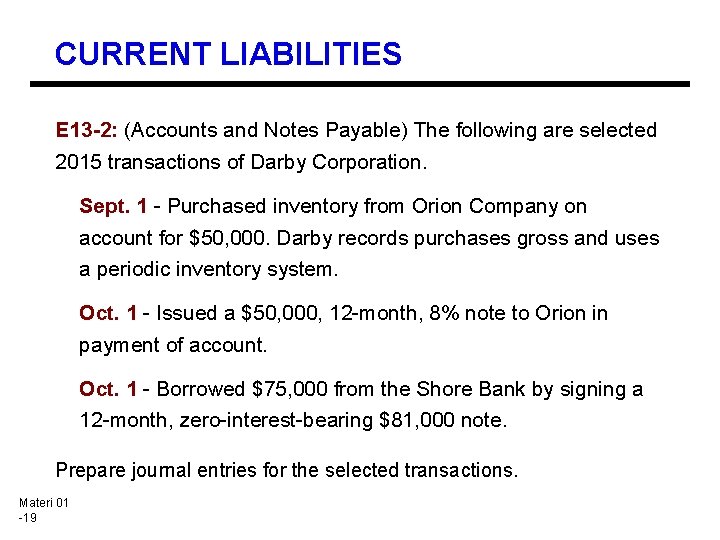
CURRENT LIABILITIES E 13 -2: (Accounts and Notes Payable) The following are selected 2015 transactions of Darby Corporation. Sept. 1 - Purchased inventory from Orion Company on account for $50, 000. Darby records purchases gross and uses a periodic inventory system. Oct. 1 - Issued a $50, 000, 12 -month, 8% note to Orion in payment of account. Oct. 1 - Borrowed $75, 000 from the Shore Bank by signing a 12 -month, zero-interest-bearing $81, 000 note. Prepare journal entries for the selected transactions. Materi 01 -19
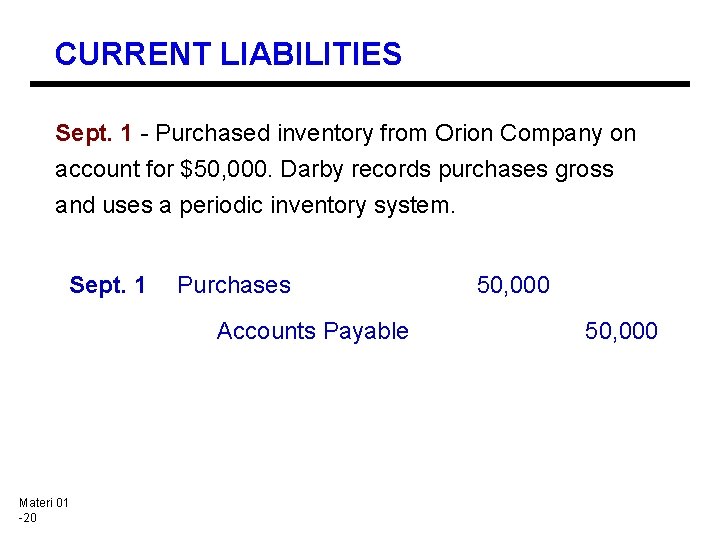
CURRENT LIABILITIES Sept. 1 - Purchased inventory from Orion Company on account for $50, 000. Darby records purchases gross and uses a periodic inventory system. Sept. 1 Purchases Accounts Payable Materi 01 -20 50, 000
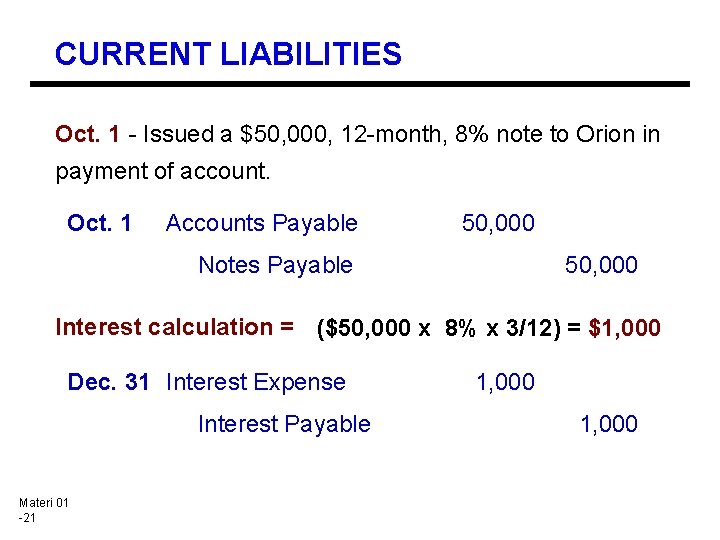
CURRENT LIABILITIES Oct. 1 - Issued a $50, 000, 12 -month, 8% note to Orion in payment of account. Oct. 1 Accounts Payable 50, 000 Notes Payable 50, 000 Interest calculation = ($50, 000 x 8% x 3/12) = $1, 000 Dec. 31 Interest Expense Interest Payable Materi 01 -21 1, 000
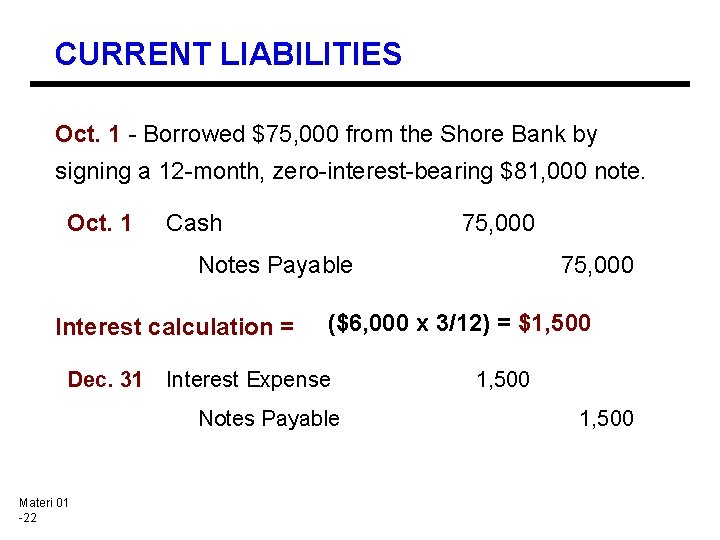
CURRENT LIABILITIES Oct. 1 - Borrowed $75, 000 from the Shore Bank by signing a 12 -month, zero-interest-bearing $81, 000 note. Oct. 1 Cash 75, 000 Notes Payable Interest calculation = Dec. 31 ($6, 000 x 3/12) = $1, 500 Interest Expense Notes Payable Materi 01 -22 75, 000 1, 500

Liabilitas Jangka Panjang yang akan Jatuh Tempo periode berikutnya (Current portion of longterm liability) Liabilitas jangka panjang yang akan dilunasi periode berikutnya diklasifikasikan menjadi liabilitas jangka pendek kecuali: q Dilunasi dengan akumulasi dana yang tidak diklasifikasikan sebagai aset lancar q Dibiayai kembali atau dilunasi dengan penerbitan liabilitas jangka panjang yang baru. q Dikonversi menjadi saham q Liabilitas jangka panjang walaupun akan jatuh tempo tetap diklasifikasikan sebagai liabilitas jangka pendek Entitas harus menunjukkan kemampuan untuk melengkapi proses pembiayaan ulang. q Hutang tersebut dibiayai ulang sebelum laporan keuangan diluncurkan, atau q Entitas menandatangani perjanjian pebiayaan ulang. Materi 01 -23

Utang Jangka Panjang Yang Jatuh Tempo Utang Jk. Panjang yang J. T. dalam 1 tahun • Pada tanggal 1 Januari 2 X 14, PT EFG menerima pinjaman jangka panjang dari Bank Buana sebesar Rp 60. 000. Disepakati bahwa jangka waktu pinjaman adalah 3 tahun, dengan tingkat bunga 12%, dan angsuran pembayaran dilakukan sebanyak 3 kali setiap tanggal 1 Januari, mulai tanggal 1 Januari 2 X 15. Pertanyaan: Buatlah jurnal untuk tanggal 1 Januari 2 X 14, 31 Desember 2 X 14. 1 Januari 2 X 15, 31 Desember 2 X 15. Materi 011 Januari 2 X 16, 31 Desember 2 X 16 -24
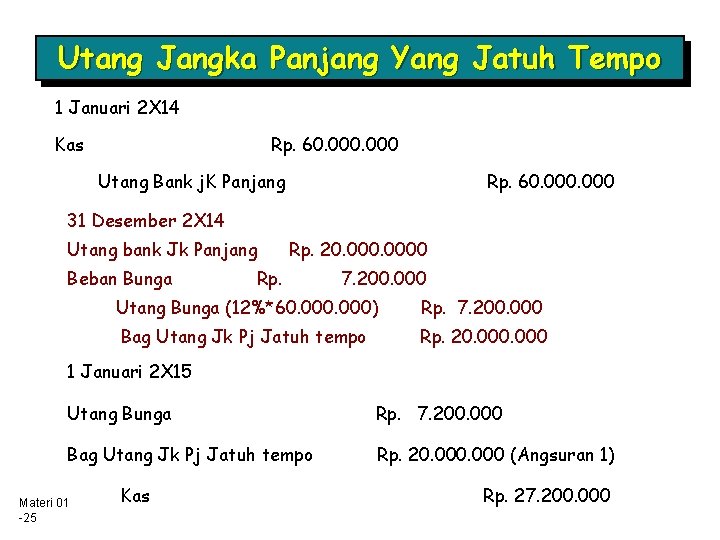
Utang Jangka Panjang Yang Jatuh Tempo 1 Januari 2 X 14 Kas Rp. 60. 000 Utang Bank j. K Panjang Rp. 60. 000 31 Desember 2 X 14 Utang bank Jk Panjang Beban Bunga Rp. 20. 0000 Rp. 7. 200. 000 Utang Bunga (12%*60. 000) Rp. 7. 200. 000 Bag Utang Jk Pj Jatuh tempo Rp. 20. 000 1 Januari 2 X 15 Utang Bunga Rp. 7. 200. 000 Bag Utang Jk Pj Jatuh tempo Rp. 20. 000 (Angsuran 1) Materi 01 -25 Kas Rp. 27. 200. 000
Utang Dividen Merupakan hak pemegang saham yang harus dibayarkan. q Utang dividen diakui pada saat pengumuman dividen dalam Rapat Umum Pemegang Saham q Utang dividen yang diakui hanyalah dividen tunai atau dividen yang diberikan dalam bentuk aset q Dividen saham tidak dicatat oleh penerima dan tidak ada pengakuan utang. Dividen saham akan dicatat dengan mereklasifikasikan saldo laba ke modal /agio saham Materi 01 -26
Utang Dividen • PT FGH pada tanggal 25 Desember 2 X 15 mengumumkan pembagian dividen kas sebesar Rp 5, 00 per lembar. Jumlah saham yang beredar pada saat itu adalah 20. 000 lembar. Dividen tersebut akan dibayar tanggal 15 Januari 2 X 16. • Buatlah jurnal untuk mencatat transaksi pada tanggal 25 Desember 2 X 15 dan 15 Januari 2 X 16. Materi 01 -27
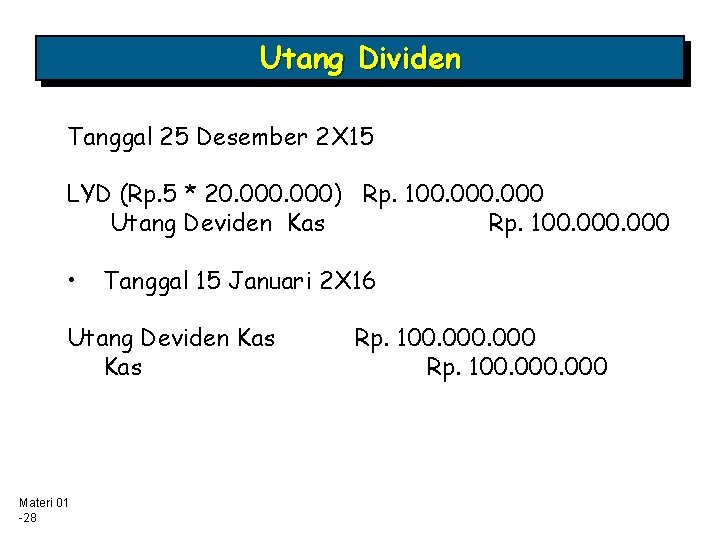
Utang Dividen Tanggal 25 Desember 2 X 15 LYD (Rp. 5 * 20. 000) Rp. 100. 000 Utang Deviden Kas Rp. 100. 000 • Tanggal 15 Januari 2 X 16 Utang Deviden Kas Materi 01 -28 Rp. 100. 000
Utang Deposit Uang Jaminan yang akan dikembalikan Adalah uang yang diterima oleh penjual dari pembeli sebagai jaminan pelaksanaan pembayaran harga barang yang dibeli dimasa yad. • Materi 01 -29 Apabila pengembalian uang jaminan dilaksanakan kurang dari satu tahun dari tanggal neraca, utang jaminan diklasifikasikan sebagai utang lancar.
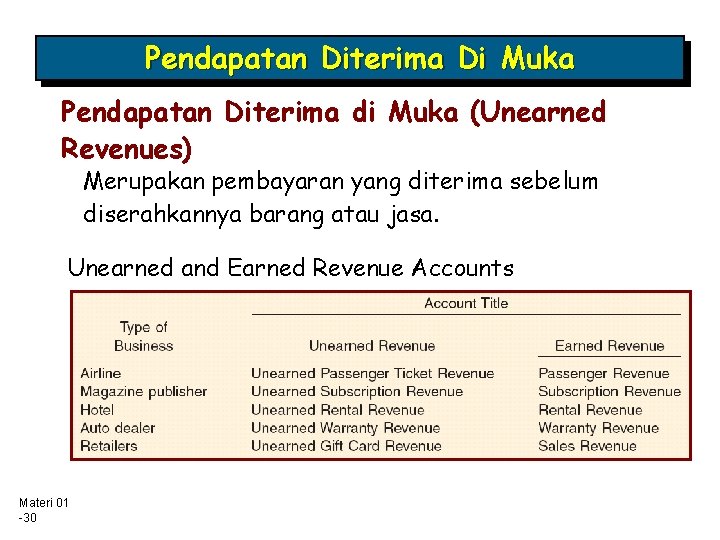
Pendapatan Diterima Di Muka Pendapatan Diterima di Muka (Unearned Revenues) Merupakan pembayaran yang diterima sebelum diserahkannya barang atau jasa. Unearned and Earned Revenue Accounts Materi 01 -30
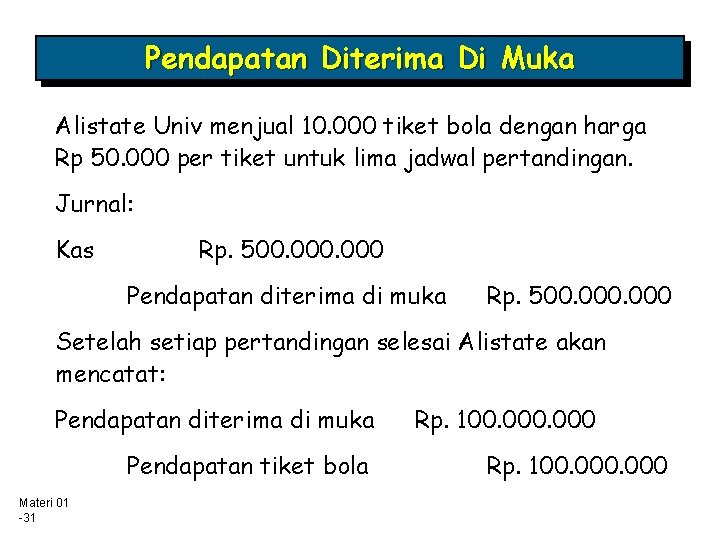
Pendapatan Diterima Di Muka Alistate Univ menjual 10. 000 tiket bola dengan harga Rp 50. 000 per tiket untuk lima jadwal pertandingan. Jurnal: Kas Rp. 500. 000 Pendapatan diterima di muka Rp. 500. 000 Setelah setiap pertandingan selesai Alistate akan mencatat: Pendapatan diterima di muka Pendapatan tiket bola Materi 01 -31 Rp. 100. 000
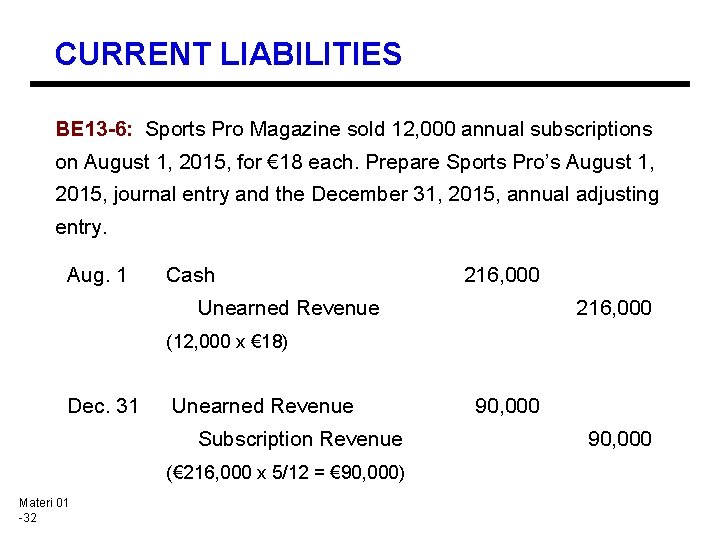
CURRENT LIABILITIES BE 13 -6: Sports Pro Magazine sold 12, 000 annual subscriptions on August 1, 2015, for € 18 each. Prepare Sports Pro’s August 1, 2015, journal entry and the December 31, 2015, annual adjusting entry. Aug. 1 Cash 216, 000 Unearned Revenue 216, 000 (12, 000 x € 18) Dec. 31 Unearned Revenue Subscription Revenue (€ 216, 000 x 5/12 = € 90, 000) Materi 01 -32 90, 000
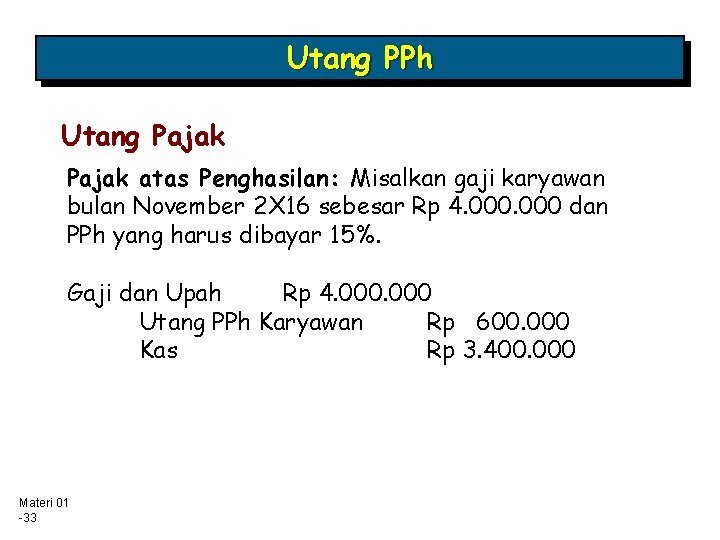
Utang PPh Utang Pajak atas Penghasilan: Misalkan gaji karyawan bulan November 2 X 16 sebesar Rp 4. 000 dan PPh yang harus dibayar 15%. Gaji dan Upah Rp 4. 000 Utang PPh Karyawan Rp 600. 000 Kas Rp 3. 400. 000 Materi 01 -33
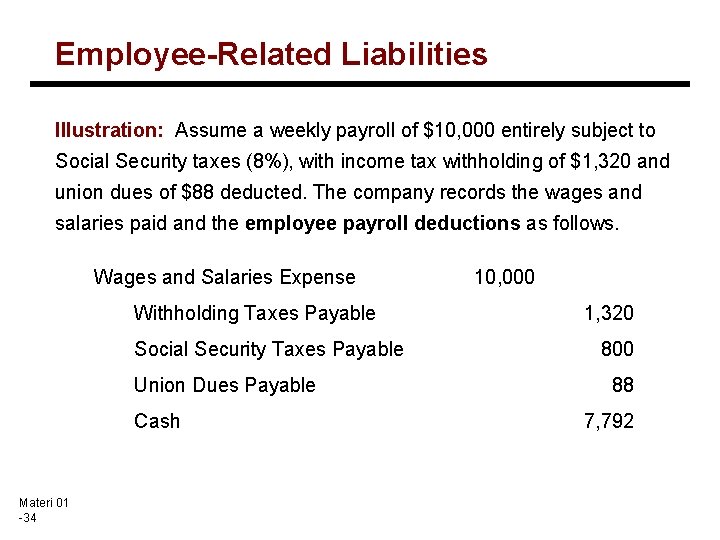
Employee-Related Liabilities Illustration: Assume a weekly payroll of $10, 000 entirely subject to Social Security taxes (8%), with income tax withholding of $1, 320 and union dues of $88 deducted. The company records the wages and salaries paid and the employee payroll deductions as follows. Wages and Salaries Expense Withholding Taxes Payable Social Security Taxes Payable Union Dues Payable Cash Materi 01 -34 10, 000 1, 320 800 88 7, 792
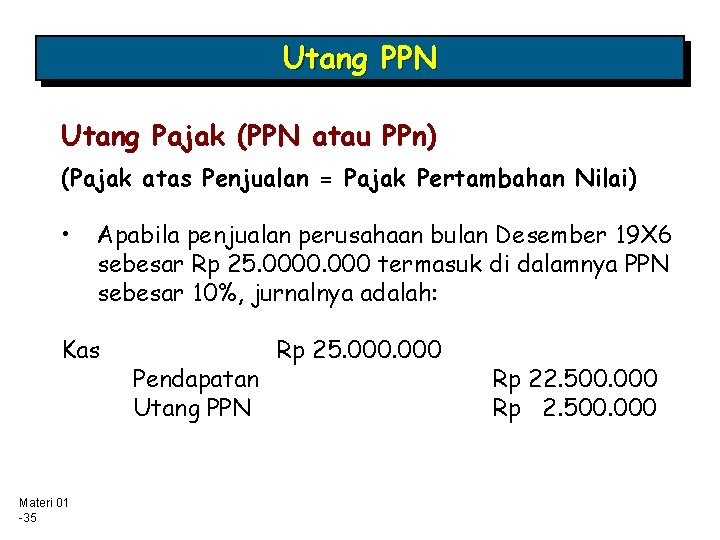
Utang PPN Utang Pajak (PPN atau PPn) (Pajak atas Penjualan = Pajak Pertambahan Nilai) • Apabila penjualan perusahaan bulan Desember 19 X 6 sebesar Rp 25. 0000. 000 termasuk di dalamnya PPN sebesar 10%, jurnalnya adalah: Kas Materi 01 -35 Pendapatan Utang PPN Rp 25. 000 Rp 22. 500. 000 Rp 2. 500. 000
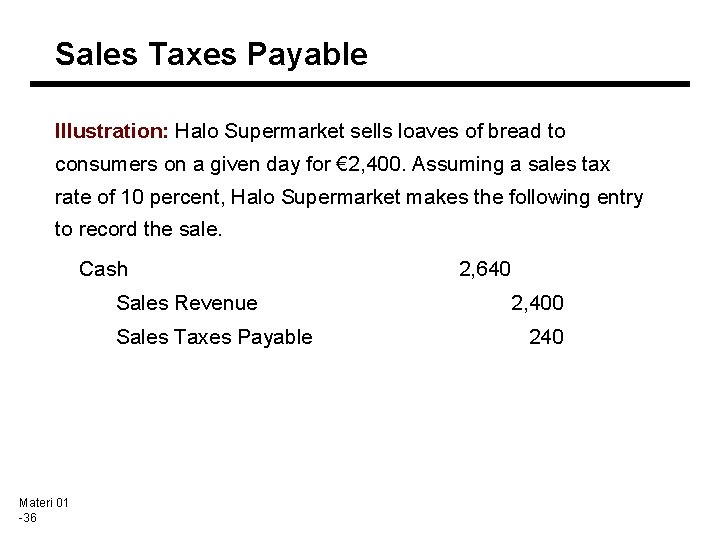
Sales Taxes Payable Illustration: Halo Supermarket sells loaves of bread to consumers on a given day for € 2, 400. Assuming a sales tax rate of 10 percent, Halo Supermarket makes the following entry to record the sale. Cash Sales Revenue Sales Taxes Payable Materi 01 -36 2, 640 2, 400 240
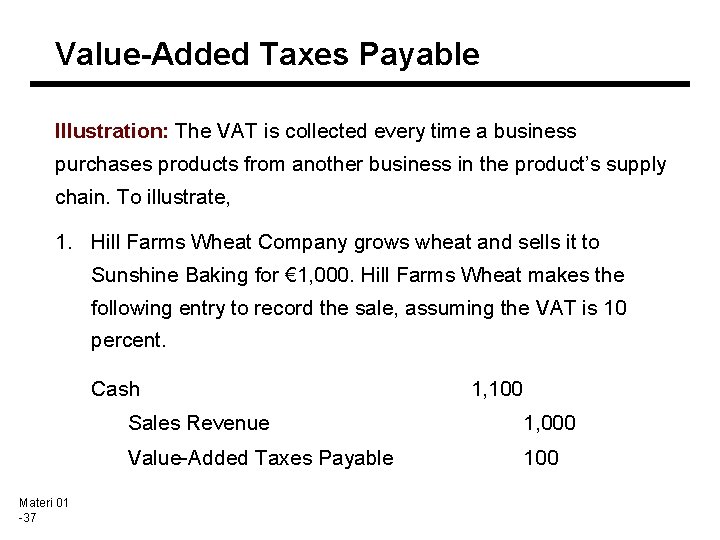
Value-Added Taxes Payable Illustration: The VAT is collected every time a business purchases products from another business in the product’s supply chain. To illustrate, 1. Hill Farms Wheat Company grows wheat and sells it to Sunshine Baking for € 1, 000. Hill Farms Wheat makes the following entry to record the sale, assuming the VAT is 10 percent. Cash Materi 01 -37 1, 100 Sales Revenue 1, 000 Value-Added Taxes Payable 100
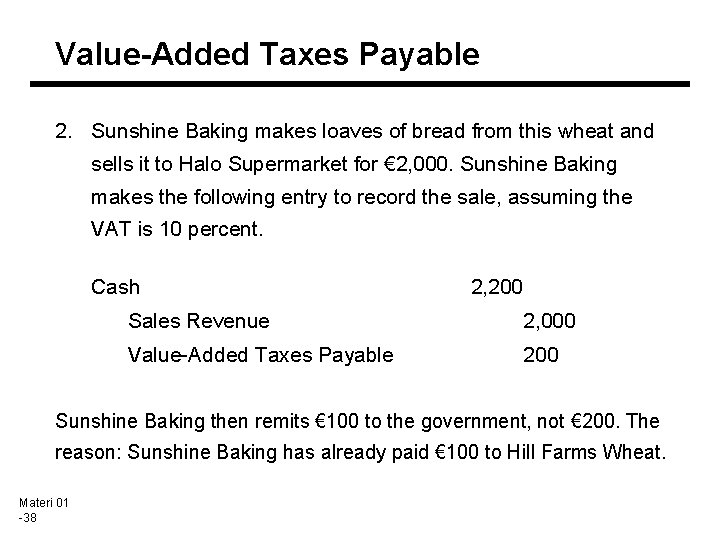
Value-Added Taxes Payable 2. Sunshine Baking makes loaves of bread from this wheat and sells it to Halo Supermarket for € 2, 000. Sunshine Baking makes the following entry to record the sale, assuming the VAT is 10 percent. Cash 2, 200 Sales Revenue 2, 000 Value-Added Taxes Payable 200 Sunshine Baking then remits € 100 to the government, not € 200. The reason: Sunshine Baking has already paid € 100 to Hill Farms Wheat. Materi 01 -38
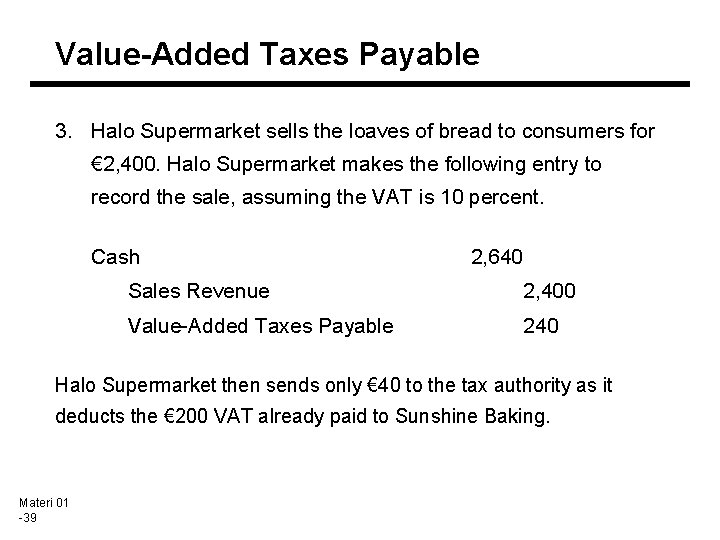
Value-Added Taxes Payable 3. Halo Supermarket sells the loaves of bread to consumers for € 2, 400. Halo Supermarket makes the following entry to record the sale, assuming the VAT is 10 percent. Cash 2, 640 Sales Revenue 2, 400 Value-Added Taxes Payable 240 Halo Supermarket then sends only € 40 to the tax authority as it deducts the € 200 VAT already paid to Sunshine Baking. Materi 01 -39
Utang Biaya (Biaya yang Masih Harus Dibayar) Biaya terutang (biaya yang masih harus dibayar) timbul karena ada biaya yang telah terjadi (dikeluarkan) tetapi oleh perusahaan belum dibayar. Biaya yang seringkali menimbulkan utang adalah yang berkaitan dengan waktu, termasuk di dalamnya diantaranya adalah utang gaji, utang bunga, utang sewa. Materi 01 -40
Utang Bonus merupakan pembayaran kepada karyawan diluar gaji reguler yang mereka terima. Bonus yang dibayarkan merupakan biaya operasi. Bonus yang belum dibayarkan harus dilaporkan sebagai utang lancar. Materi 01 -41
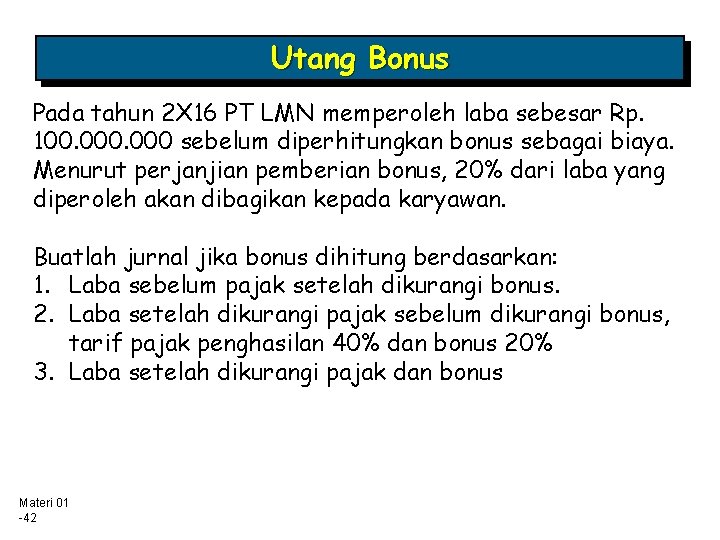
Utang Bonus Pada tahun 2 X 16 PT LMN memperoleh laba sebesar Rp. 100. 000 sebelum diperhitungkan bonus sebagai biaya. Menurut perjanjian pemberian bonus, 20% dari laba yang diperoleh akan dibagikan kepada karyawan. Buatlah jurnal jika bonus dihitung berdasarkan: 1. Laba sebelum pajak setelah dikurangi bonus. 2. Laba setelah dikurangi pajak sebelum dikurangi bonus, tarif pajak penghasilan 40% dan bonus 20% 3. Laba setelah dikurangi pajak dan bonus Materi 01 -42
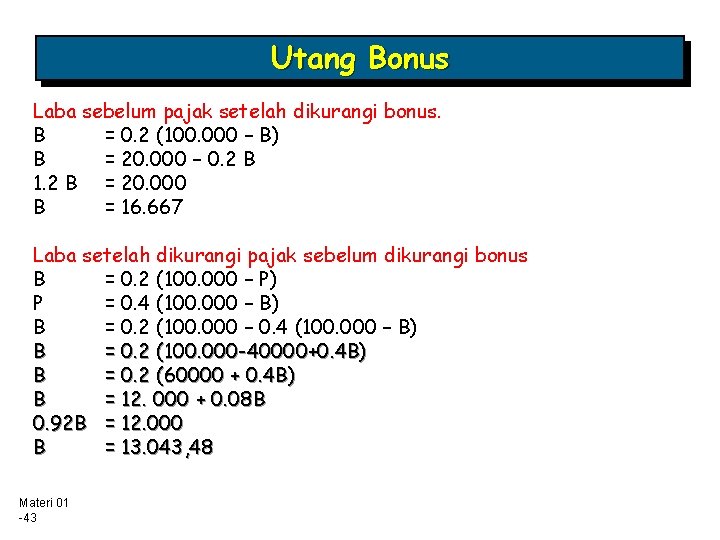
Utang Bonus Laba sebelum pajak setelah dikurangi bonus. B = 0. 2 (100. 000 – B) B = 20. 000 – 0. 2 B 1. 2 B = 20. 000 B = 16. 667 Laba setelah dikurangi pajak sebelum dikurangi bonus B = 0. 2 (100. 000 – P) P = 0. 4 (100. 000 – B) B = 0. 2 (100. 000 – 0. 4 (100. 000 – B) B = 0. 2 (100. 000 -40000+0. 4 B) B = 0. 2 (60000 + 0. 4 B) B = 12. 000 + 0. 08 B 0. 92 B = 12. 000 B = 13. 043, 48 Materi 01 -43
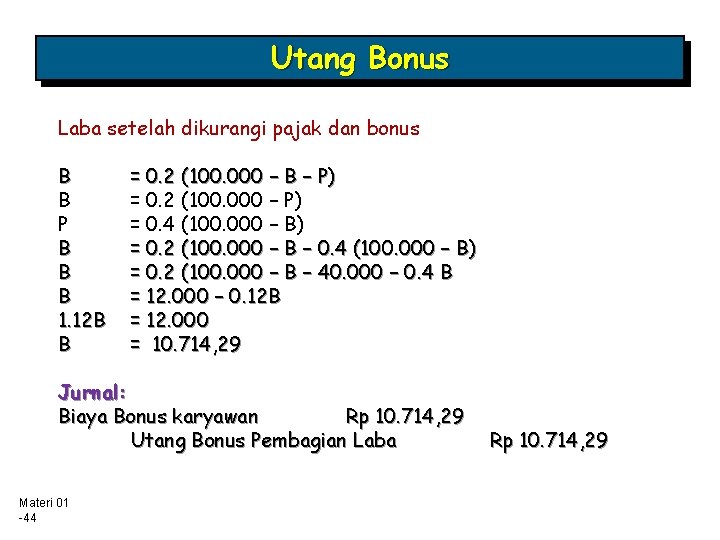
Utang Bonus Laba setelah dikurangi pajak dan bonus B B P B B B 1. 12 B B = 0. 2 (100. 000 – B – P) = 0. 2 (100. 000 – P) = 0. 4 (100. 000 – B) = 0. 2 (100. 000 – B – 40. 000 – 0. 4 B = 12. 000 – 0. 12 B = 12. 000 = 10. 714, 29 Jurnal: Biaya Bonus karyawan Rp 10. 714, 29 Utang Bonus Pembagian Laba Materi 01 -44 Rp 10. 714, 29
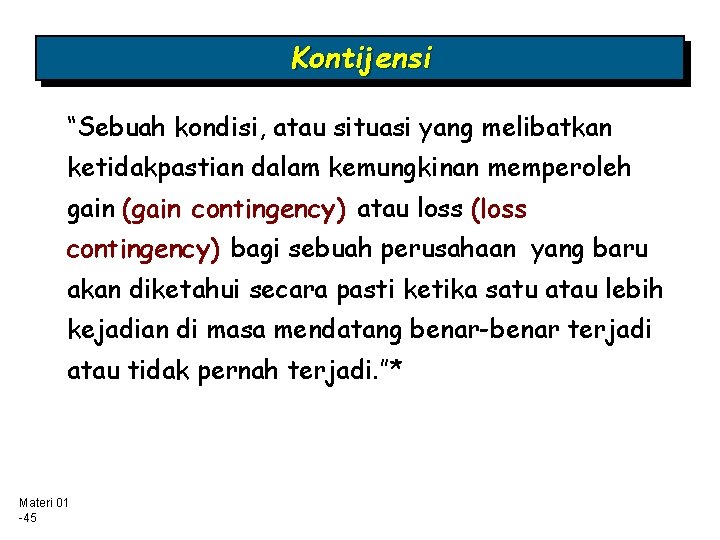
Kontijensi “Sebuah kondisi, atau situasi yang melibatkan ketidakpastian dalam kemungkinan memperoleh gain (gain contingency) atau loss (loss contingency) bagi sebuah perusahaan yang baru akan diketahui secara pasti ketika satu atau lebih kejadian di masa mendatang benar-benar terjadi atau tidak pernah terjadi. ”* Materi 01 -45

Kontijensi - Tujuan & Ruang Lingkup PSAK 57 l PSAK 57 (IAS 37) ini bertujuan untuk mengatur l pengakuan dan pengukuran provisi, liabilitas kontinjensi dan aset kontinjensi serta l l Materi 01 -46 untuk memastikan informasi memadai telah diungkapkan dalam Ca. LK Agar para pengguna dapat memahami sifat, waktu, dan jumlah yang terkait dengan informasi tersebut. Provision Contingent liabilities Contingent assets

Pengecualian PSAK diterapkan oleh semua entitas dalam akuntansinya, kecuali yang timbul dari: (a) kontrak eksekutori, kecuali jika kontrak tersebut bersifat memberatkan (onerous); (b) hal-hal yang telah dicakup dalam PSAK lain. Contoh: PSAK 34; 46; 30; 24; 28; 36 PSAK 34 : Kontrak Konstruksi PSAK 46 : Pajak Penangguhan PSAK 57 Par 5 PSAK 30 : Sewa PSAK 24 : Imbalan Kerja PSAK 28 : Asuransi Kerugian PSAK 36 : Asuransi Jiwa Pernyataan ini tidak berlaku untuk instrumen keuangan (termasuk garansi) yang termasuk dalam ruang lingkup PSAK 55: Instrumen Keuangan: Pengakuan dan Pengukuran. Materi 01 -47 Ref. PSAK 57
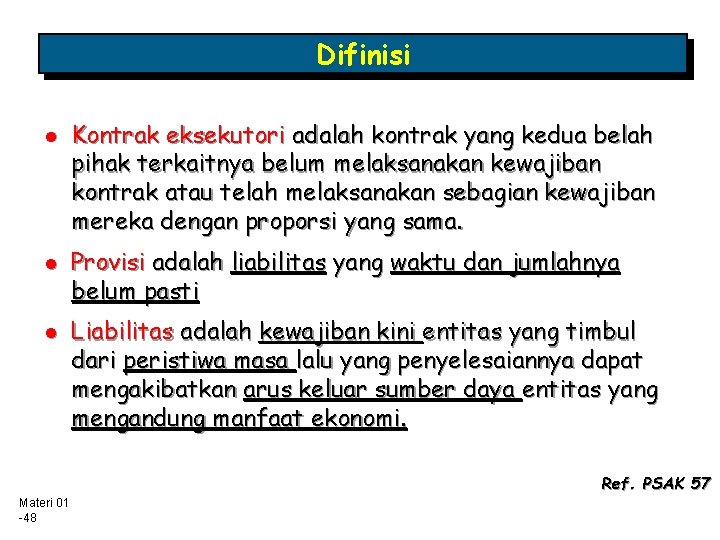
Difinisi l l l Kontrak eksekutori adalah kontrak yang kedua belah pihak terkaitnya belum melaksanakan kewajiban kontrak atau telah melaksanakan sebagian kewajiban mereka dengan proporsi yang sama. Provisi adalah liabilitas yang waktu dan jumlahnya belum pasti Liabilitas adalah kewajiban kini entitas yang timbul dari peristiwa masa lalu yang penyelesaiannya dapat mengakibatkan arus keluar sumber daya entitas yang mengandung manfaat ekonomi. Ref. PSAK 57 Materi 01 -48
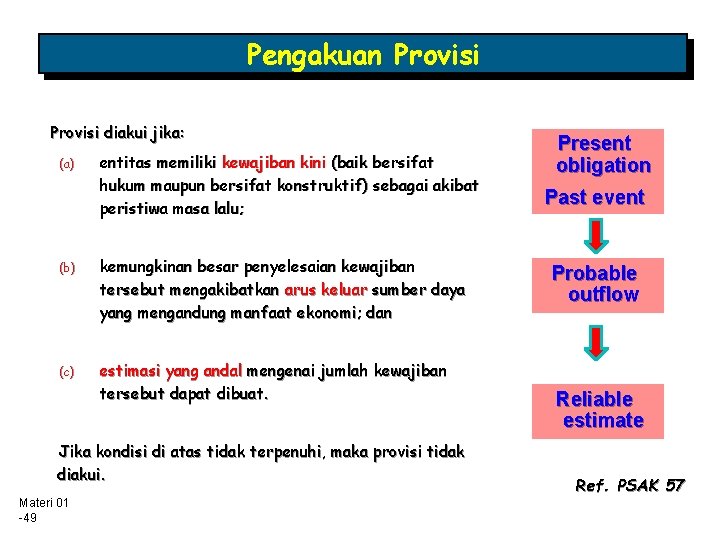
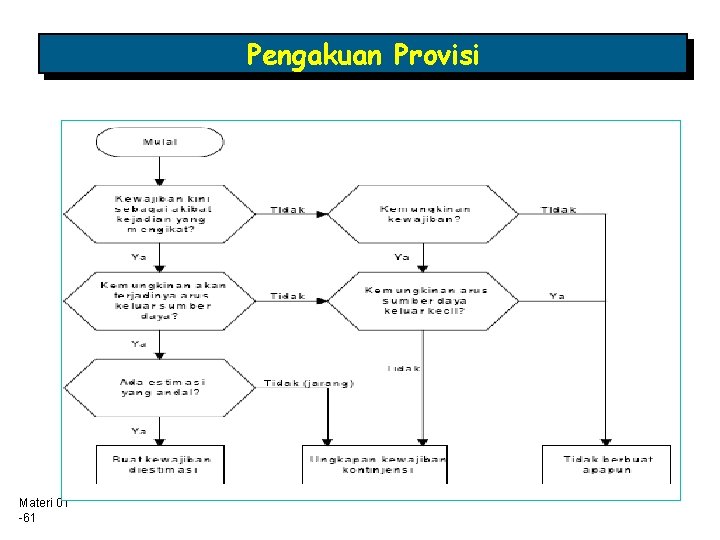
Pengakuan Provisi diakui jika: (a) entitas memiliki kewajiban kini (baik bersifat hukum maupun bersifat konstruktif) sebagai akibat peristiwa masa lalu; (b) kemungkinan besar penyelesaian kewajiban tersebut mengakibatkan arus keluar sumber daya yang mengandung manfaat ekonomi; dan (c) estimasi yang andal mengenai jumlah kewajiban tersebut dapat dibuat. Jika kondisi di atas tidak terpenuhi, maka provisi tidak diakui. Materi 01 -49 Present obligation Past event Probable outflow Reliable estimate Ref. PSAK 57
Provisi q Warranty (Garansi) q Perkara Hukum (Law Suit) q Onerous Contract (Kontrak Memberatkan) q Restrukturisasi Materi 01 -50

Contoh kasus: PT ABC menjual produk berupa CD player. Berdasarkan pengalaman masa lalu diperoleh fakta bahwa untuk rata-rata 1000 produk yang dijual dalam setahun : l Biaya untuk klaim garansi kerusakan berat adalah sebesar Rp. 10. 000 dengan probabilitas 10% l Biaya untuk klaim garansi kerusakan ringan adalah sebesar Rp. 20. 000 dengan probabilitas 30% l Probabilitas pelanggan tidak melakukan klaim adalah 60%. l Dari fakta di atas dapat dihitung estimasi biaya garansi sebesar 10% (10. 000) + 30% (20. 000) + 60% (0) = Rp. 7. 000. dan entitas dapat menjurnal : Warranty Expense 7. 000 Warranty Payable (Provisi) 7. 000 Materi 01 -51
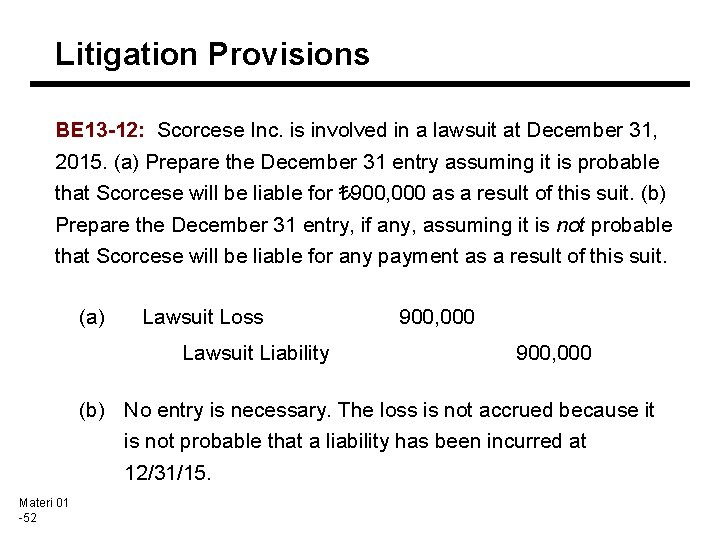
Litigation Provisions BE 13 -12: Scorcese Inc. is involved in a lawsuit at December 31, 2015. (a) Prepare the December 31 entry assuming it is probable that Scorcese will be liable for ₺ 900, 000 as a result of this suit. (b) Prepare the December 31 entry, if any, assuming it is not probable that Scorcese will be liable for any payment as a result of this suit. (a) Lawsuit Loss Lawsuit Liability 900, 000 (b) No entry is necessary. The loss is not accrued because it is not probable that a liability has been incurred at 12/31/15. Materi 01 -52
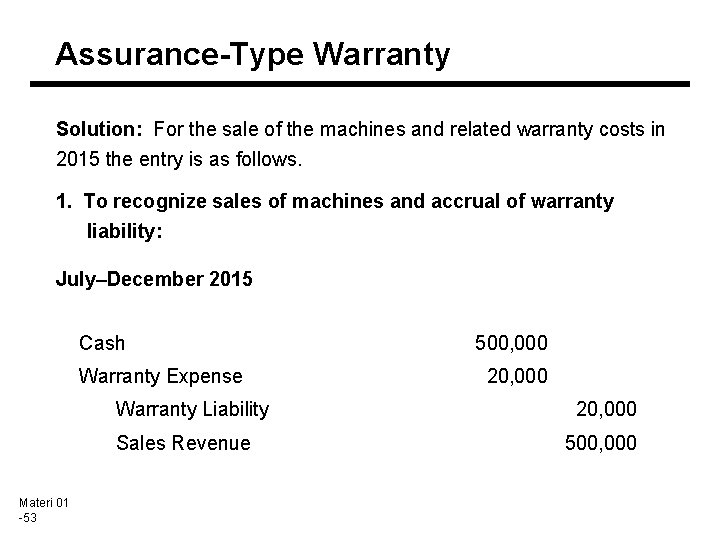
Assurance-Type Warranty Solution: For the sale of the machines and related warranty costs in 2015 the entry is as follows. 1. To recognize sales of machines and accrual of warranty liability: July–December 2015 Cash Warranty Expense Warranty Liability Sales Revenue Materi 01 -53 500, 000 20, 000 500, 000
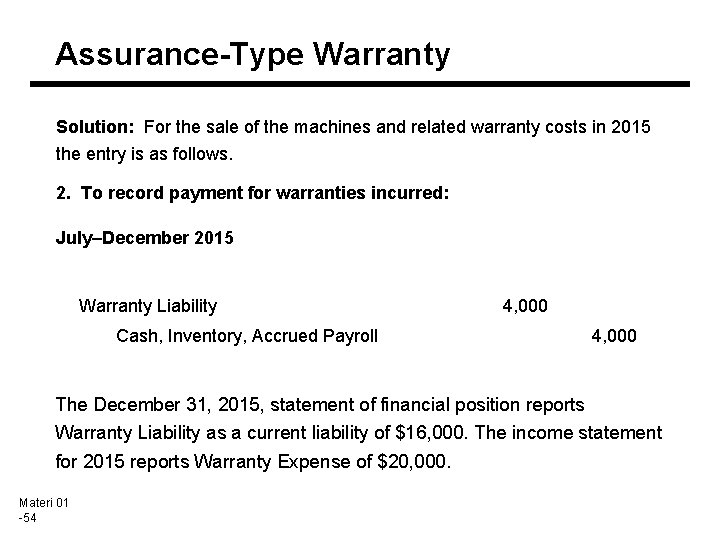
Assurance-Type Warranty Solution: For the sale of the machines and related warranty costs in 2015 the entry is as follows. 2. To record payment for warranties incurred: July–December 2015 Warranty Liability 4, 000 Cash, Inventory, Accrued Payroll 4, 000 The December 31, 2015, statement of financial position reports Warranty Liability as a current liability of $16, 000. The income statement for 2015 reports Warranty Expense of $20, 000. Materi 01 -54
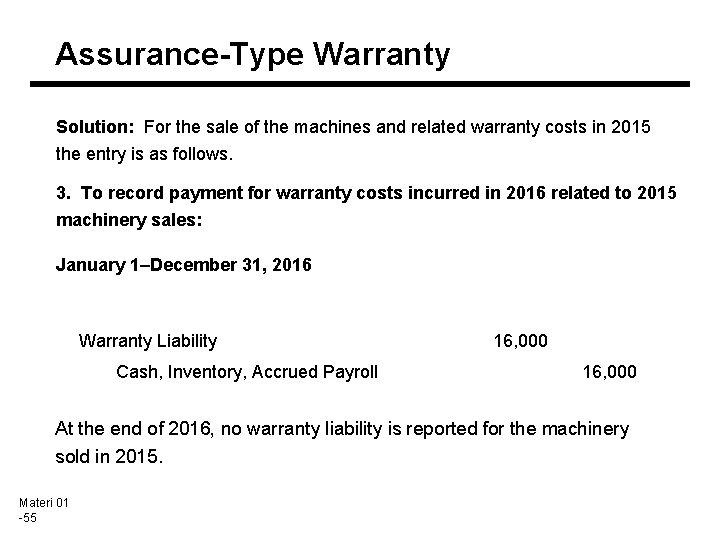
Assurance-Type Warranty Solution: For the sale of the machines and related warranty costs in 2015 the entry is as follows. 3. To record payment for warranty costs incurred in 2016 related to 2015 machinery sales: January 1–December 31, 2016 Warranty Liability Cash, Inventory, Accrued Payroll 16, 000 At the end of 2016, no warranty liability is reported for the machinery sold in 2015. Materi 01 -55

Pengakuan Provisi l Dalam kasus kewajiban kini tidak dapat ditentukan secara jelas: l l Present Obligation Contoh: Tuntutan Hukum Par 15 setelah mempertimbangkan semua bukti tersedia, terdapat kemungkinan lebih besar terjadi daripada tidak terjadi bahwa l kewajiban kini telah ada, l pada akhir periode pelaporan. More likely than not End of Reporting Period Ref. PSAK 57 Materi 01 -56

Pengakuan Provisi Pertimbangan bukti-bukti yang tersedia: (a) besar kemungkinannya bahwa kewajiban kini telah ada pada akhir periode pelaporan, entitas mengakui provisi (jika kriteria pengakuan terpenuhi); dan (b) jika besar kemungkinan bahwa kewajiban kini belum ada pada akhir periode pelaporan, entitas mengungkapkan kewajiban kontinjensi. (c) Pengungkapan tidak diperlukan jika kemungkinan arus keluar sumber daya kecil. Materi 01 -57 more likely than not provision Disclose a Contingent Liability Remote: No disclosure
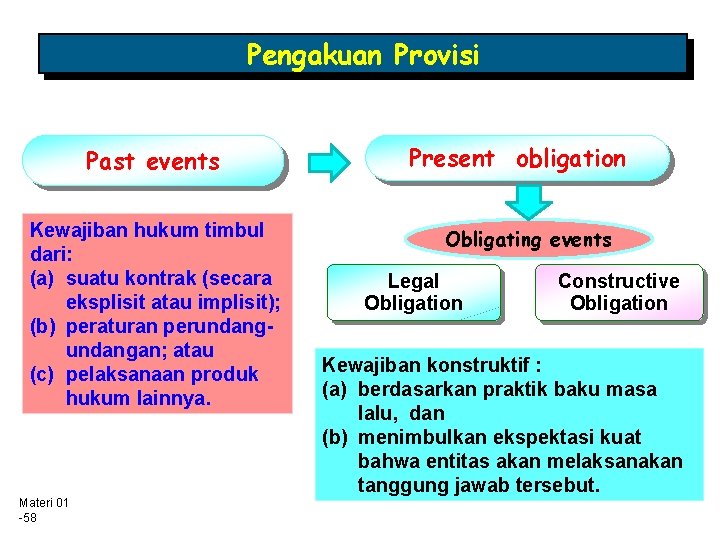
Pengakuan Provisi Past events Kewajiban hukum timbul dari: (a) suatu kontrak (secara eksplisit atau implisit); (b) peraturan perundangan; atau (c) pelaksanaan produk hukum lainnya. Materi 01 -58 Present obligation Obligating events Legal Obligation Constructive Obligation Kewajiban konstruktif : (a) berdasarkan praktik baku masa lalu, dan (b) menimbulkan ekspektasi kuat bahwa entitas akan melaksanakan tanggung jawab tersebut.
Pengakuan Provisi l Provisi diakui hanya bagi kewajiban yang timbul dari peristiwa masa lalu, yang terpisah dari tindakan entitas pada masa datang (yaitu penyelenggaraan entitas pada masa datang). “Independent of future actions” l Contoh: l l Materi 01 -59 denda atau biaya pemulihan pencemaran lingkungan, yang mengakibatkan arus keluar sumber daya untuk menyelesaikan kewajiban itu tanpa memandang tindakan entitas pada masa datang. PSAK 57 Par 19 biaya kegiatan purna-operasi (decommissioning) instalasi minyak atau instalasi nuklir sebatas jumlah yang harus ditanggung entitas untuk memperbaiki kerusakan yang telah ditimbulkan.

Pengakuan Provisi l l Contoh. . . l ketika terjadi kerusakan lingkungan, entitas tidak terikat untuk menanggulanginya. Akan tetapi, perbuatan yang mengakibatkan kerusakan tersebut akan menjadi peristiwa yang mengikat pada saat terbit peraturan perundang-undangan baru yang mengharuskan kerusakan itu untuk ditanggulangi atau pada saat entitas mengumumkan secara terbuka untuk menanggulangi kerusakan tersebut sehingga menimbulkan kewajiban konstruktif. Jika terdapat sejumlah kewajiban serupa (misalnya garansi atau jaminan produk, atau kontrak-kontrak serupa), l kemungkinan arus keluar sumber daya untuk menyelesaikan kewajiban tersebut ditentukan dengan mempertimbangkan keseluruhannya sebagai suatu kelompok kewajiban. PSAK 57 Par 21; 24 Ref. PSAK 57 Materi 01 -60
Pengakuan Provisi Materi 01 -61

Liabilitas Kontijensi Liabilitas Kontinjensi No Recognition Disclosed q Liabilitas kontijensi yang tidak memenuhi kriteria sebagai provisi diklasifikasikan sebagai liablitas kontijensi. q Liabilitas kontijensi tidak diakui dalam laporan keuangan dan hanya diungkapkan dalam catatan atas laporan keuangan q Keberadaan liabilitas kontijensi harus dievaluasi apakah berubah : q menjadi provisi karena menjadi probable dan dapat diukur dengan andal; atau q Menjadi kemungkinan kecil sehingga tidak perlu diungkapkan Ref. PSAK 57 Materi 01 -62
LIABILITAS KONTINJEN l l Materi 01 -63 kewajiban yang mungkin terjadi (possible), sebagai akibat dari peristiwa masa lalu, dan keberadaannya akan dikonfirmasikan dengan terjadinya atau tidak terjadinya satu atau lebih peristiwa di masa depan yang belum pasti dan di luar kendali entitas. Liabilitas kontinjensi yang bersifat signifikan dapat diprediksi (walaupun bukan berupa estimasi yang handal) dicantumkan dalam catatan atas laporan keuangan, sedangkan yang tidak diabaikan.

Contingent Assets Entitas tidak diperkenankan mengakui aset kontinjensi. (PSAK 57 par 31) No Recognition Disclosed Aset kontinjensi adalah aset potensial yang timbul dari peristiwa masa lalu dan keberadaannya menjadi pasti dengan terjadi atau tidak terjadinya satu peristiwa atau lebih pada masa depan yang tidak sepenuhnya berada dalam kendali entitas. Ref. PSAK 57 Materi 01 -64
Pengukuran Estimasi terbaik 1. l Risiko dan Ketidakpastian 2. l Jumlah yang diakui sebagai provisi adalah hasil estimasi terbaik pengeluaran yang diperlukan untuk menyelesaikan kewajiban kini pada akhir periode pelaporan. (par 42) Nilai Kini 3. l Materi 01 -65 Jumlah yang diakui sebagai provisi adalah hasil estimasi terbaik pengeluaran yang diperlukan untuk menyelesaikan kewajiban kini pada akhir periode pelaporan. (par 36) Jika dampak nilai waktu uang cukup material, maka jumlah provisi adalah nilai kini dari perkiraan pengeluaran yang diperlukan untuk menyelesaikan kewajiban. (par 45)
Pengukuran Peristiwa Masa Depan 4. l Rencana Pelepasan Aset 5. l Materi 01 -66 Peristiwa masa depan yang dapat mempengaruhi jumlah yang diperlukan untuk menyelesaikan suatu kewajiban harus tercermin dalam jumlah provisi jika ada bukti obyektif bahwa peristiwa itu akan terjadi. (PSAK 57 par 48) Keuntungan sehubungan dengan rencana pelepasan aset tidak boleh dipertimbangkan dalam menghitung suatu provisi (PSAK 57 par 51)
Penggantian l Jika sebagian atau seluruh pengeluaran untuk menyelesaikan provisi diganti oleh pihak ketiga, l l penggantian itu diakui hanya pada saat timbul keyakinan bahwa penggantian pasti diterima pada saat entitas menyelesaikan kewajibannya. Penggantian tersebut diakui sebagai aset yang terpisah. Jumlah yang diakui sebagai penggantian tidak boleh melebihi nilai provisi. Dalam laporan laba rugi komprehensif, beban yang berkaitan dengan provisi dapat disajikan secara neto setelah dikurangi jumlah yang diakui sebagai penggantiannya. Ref. PSAK 57 Materi 01 -67

Perubahan dan Penggunaan Provisi l l l Materi 01 -68 Provisi ditelaah pada setiap akhir periode pelaporan estimasi terbaik yang paling kini. Jika arus keluar sumber daya kemungkinan besar tidak terjadi, maka provisi tersebut dibatalkan. (PSAK 57 par 59) Jika kewajiban diestimasi didiskonto, maka nilai tercatatnya akan meningkat pada setiap periode untuk mencerminkan berlalunya waktu. Peningkatan ini diakui sebagai biaya pinjaman (PSAK 57 par 60) unwinding of the discount Provisi hanya dapat digunakan untuk pengeluaran yang berhubungan langsung dengan tujuan pembentukan provisi tersebut. (PSAK 57 par 61) Ref. PSAK 57
Kontrak memberatkan l Jika entitas terikat dalam suatu kontrak memberatkan, maka kewajiban kini menurut kontrak tersebut diukur dan diakui sebagai provisi. (PSAK 57 par 66) Kontrak memberatkan adalah kontrak yang biaya tidak terhindarkan untuk memenuhi kewajiban kontraknya melebihi manfaat ekonomis yang akan diterima dari kontrak tersebut. Materi 01 -69
Restrukturisasi adalah program yang direncanakan dikendalikan oleh manajemen dan secara material mengubah: (a) lingkup kegiatan usaha suatu entitas; atau (b) cara mengelola usaha tersebut. l Contoh: (a) penjualan atau penghentian suatu lini usaha; (b) penutupan lokasi usaha dalam suatu negara atau kawasan ke negara atau kawasan lain; (c) perubahan dalam struktur manajemen, misalnya menghilangkan satu lapis manajemen; dan (d) reorganisasi mendasar yang memiliki dampak signifi kan pada karakteristik dan fokus operasi entitas. l Materi 01 -70
Restrukturisasi l Kewajiban konstruktif untuk melakukan restrukturisasi muncul hanya jika entitas memiliki rencana formal yang rinci dan menciptakan ekpektasi yang valid pada pihak yang terkena dampak restrukturisasi (rinci, lihat PSAK 57 par 72) l Provisi restrukturisasi hanya mencakup pengeluaran langsung yang timbul dari restrukturisasi, yaitu yang memenuhi kedua persyaratan berikut ini: Materi 01 -71 (a) benar-benar harus dikeluarkan dalam rangka restrukturisasi; dan (b) tidak terkait dengan aktivitas yang masih berlangsung pada entitas.
Pengungkapan Untuk setiap jenis provisi, entitas harus mengungkapkan: (a) nilai tercatat pada awal dan akhir periode; (b) provisi tambahan yang dibuat dalam periode bersangkutan, termasuk peningkatan jumlah pada provisi yang ada; (c) jumlah yang digunakan, yaitu jumlah yang terjadi dan dibebankan pada provisi selama periode bersangkutan; (d) jumlah yang belum digunakan yang dibatalkan selama periode bersangkutan; dan (e) peningkatan, selama periode yang bersangkutan, dalam nilai kini yang timbul karena berlalunya waktu dan dampak dari setiap perubahan tingkat diskonto. Materi 01 -72
Pengungkapan Entitas juga harus mengungkapkan pula: (a) uraian singkat mengenai karakteristik kewajiban dan perkiraan saat arus keluar sumber daya terjadi; (b) indikasi mengenai ketidakpastian saat atau jumlah arus keluar tersebut jika diperlukan dalam rangka menyediakan informasi yang memadai, entitas harus mengungkap kan asumsi utama yang mendasari prakiraan peristiwa masa depan (c) jumlah estimasi penggantian yang akan diterima dengan menyebutkan jumlah aset yang telah diakui untuk estimasi penggantian tersebut. Materi 01 -73
Contoh l PT. Intan menjual produknya dengan memberikan jaminan atau garansi produk kepada para pembeli produknya. Berdasarkan kontrak penjualan, produsen menjamin akan memperbaiki atau mengganti produk yang dalam jangka waktu dua tahun sejak tanggal penjualannya jika terjadi kerusakan. Berdasarkan pengalaman masa lalu, terdapat kemungkinan besar bahwa akan terjadi klaim atas jaminan yang diberikan. Kewajiban kini yang timbul sebagai akibat peristiwa masa lalu yang mengikat. Penjualan produk dengan jaminan, yang selanjutnya menimbulkan kewajiban hukum. Keluarnya sumber daya yang mengandung manfaat ekonomis dalam rangka penyelesaian kewajiban. Terdapat kemungkinan besar terjadi pengeluaran sumber daya karena jaminan yang diberikan (paragraf 24). Simpulan. Entitas harus mengakui kewajiban provisi sebesar estimasi terbaik biaya perbaikan dan/atau penggantian yang mungkin perlu dikeluarkan dalam Ref. rangka menjamin produk yang dijual sebelum akhir periode pelaporan (par. PSAK 14 57 Materi 01 24). dan -74

Contoh l PT. Mulia bergerak pada industri minyak melakukan pencemaran lingkungan, tetapi perusahaan melakukan pembersihan atas pencemaran tersebut hanya sebatas diwajibkan oleh peraturan. Salah satu negara tempat entitas tersebut beroperasi tidak memiliki peraturan yang mengatur tentang pembersihan atas pencemaran lingkungan, dan entitas tersebut telah melakukan pencemaran di negara tersebut selama beberapa tahun. Pada tanggal 31 Desember 2 X 0 dapat dipastikan bahwa RUU yang mewajibkan pembersihan tanah yang dicemarkan akan diberlakukan segera setelah akhir tahun. 1. Peristiwa yang mengikat adalah pencemaran tanah karena dapat dipastikan peraturan perundang-undangan yang akan diberlakukan mengharuskan pembersihan atas pencemaran lingkungan. 2. Terdapat kemungkinan besar bahwa hal ini (keluarnya sumber daya) akan terjadi. 3. Perusahaan harus mengakui kewajiban diestimasi sebesar estimasi terbaik biaya pembersihan. Ref. PSAK 57 Materi 01 -75

Contoh l PT. Matahara perusahaan ritel yan mempunyai kebijakan mengembalikan uang pembelian dari pelanggan yang tidak puas, meskipun tidak ada kewajiban hukum yang mengharuskan entitas untuk mengembalikan uang konsumen. 1. Peristiwa mengikat adalah peristiwa penjualan produk, yang menimbulkan kewajiban konstruktif karena tindakan entitas telah menciptakan ekspektasi yang valid bagi pembeli bahwa entitas akan mengembalikan uang mereka. 2. Terdapat kemungkinan besar keluarnya sumber daya, yaitu sebagian barang akan dikembalikan dan perusahaan mengembalikan uang pelanggan (par 24) 3. Perusahaan harus mengakui kewajiban diestimasi sebesar estimasi terbaik dari biaya pengembalian (lihat paragraf 10 (defi nisi kewajiban konstruktif ), 14, 17 dan 24. Ref. PSAK 57 Materi 01 -76

Contoh l l l Pemerintah mengumumkan perubahan dalam peraturan Pajak Penghasilan. Akibatnya, perusahaan yang bergerak di sektor jasa keuangan harus melakukan pelatihan ulang terhadap sejumlah besar pegawai penjualan dan administrasi agar dapat terus memenuhi peraturan yang berlaku di bidang jasa keuangan. Pada akhir periode pelaporan, pelatihan ulang terhadap karyawan belum dilakukan. 1. Belum timbul kewajiban karena peristiwa yang mengikat (yaitu pelatihan ulang) belum terjadi. 2. Provisi tidak diakui (par 14 dan 17 -19). Materi 01 -77
Soal Latihan PT. Mawar melakukan beberapa transaksi berikut ini pada bulan Nopember 2 X 13. q. Membeli peralatan kantor pada 2 Nopember Rp 30. 000 secara kredit (2/15, n/30). Dilunasi pada 15 Nopember 2 X 13. q Menerbitkan wesel bayar 12 bulan tanpa bunga pada 30 Nopember 2 X 13 sebesar Rp 62. 000, untuk melunasi utang dagang sebesar Rp 50. 000. q Menerbitkan wesel bayar sebesar Rp. 50. 000 dengan bunga 6% jangka waktu 3 bulan pada 30 Nopember 2 X 13 untuk membeli persediaan. Materi 01 -78
Soal Utang Bonus • PT D&D memutuskan untuk memberikan bonus pada karyawannya. Laba yang diperoleh perusahaan tahun 2014 sebelum dikurangi bonus dan pajak adalah Rp 280. 000. Bonus yang akan diberikan adalah 20% dan besarnya pajak 40%. Buatlah jurnal jika bonus dihitung berdasarkan: 1. Laba sebelum pajak setelah dikurangi bonus. 2. Laba setelah dikurangi pajak sebelum dikurangi bonus 3. Laba setelah dikurangi pajak dan bonus Materi 01 -79
Referensi q q Materi 01 -80 Dwi Martani, Departemen Akuntansi FE UI Intermediate Accounting Kieso, Weygandt, Walfield, IFRS edition, John Wiley International Financial Reporting Standards – Certificate Learning Material The Institute of Chartered Accountants, England Wales Standar Akuntansi Keuangan Dewan Standar Akuntansi Keuangan, IAI
Materi 01 -81
- Slides: 81