GGY 211 LETME FNANSMANI 3 03 Do Dr
- Slides: 11
GGY 211 İŞLETME FİNANSMANI (3 -0)3 Doç. Dr. Erol DEMİR Ankara Üniversitesi UBF Gayrimenkul Geliştirme ve Yönetimi Bölümü
GİDER - YATIRIM Øİşletme yöneticileri, harcama yapabilmek için finansmana ihtiyaç duyarlar. Eğer harcamanın faydası harcamanın yapıldığı faaliyet dönemi (genellikle 1 yıl) içinde elde edilecekse, yapılan harcamaya GİDER denir. ØEğer harcamanın faydası gelecek dönem/dönemlerde elde edilecekse yapılan harcamaya YATIRIM denir.
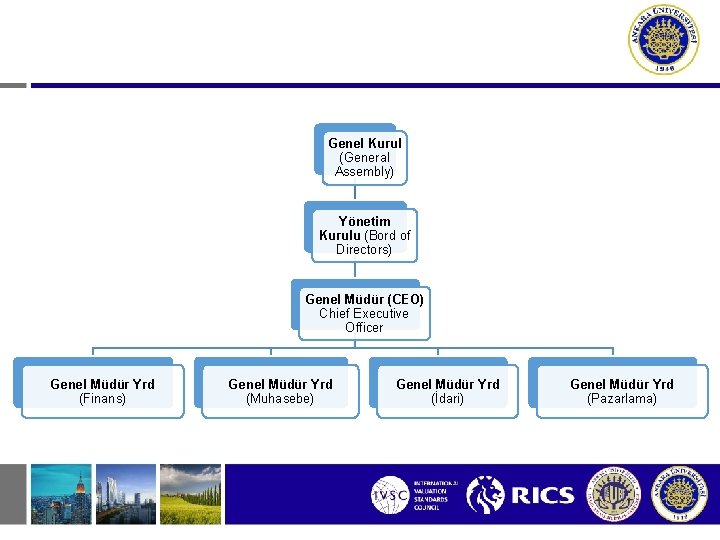
Genel Kurul (General Assembly) Yönetim Kurulu (Bord of Directors) Genel Müdür (CEO) Chief Executive Officer Genel Müdür Yrd (Finans) Genel Müdür Yrd (Muhasebe) Genel Müdür Yrd (İdari) Genel Müdür Yrd (Pazarlama)
Finansal Yöneticilere Neden İhtiyaç Duyulur? Ø Ekonomideki dalgalı kur sisteminin yaygınlaşması, Ø Faiz oranlarındaki dalgalanmalar, Ø İşletme büyüklükleri, Ø Finansal işlemlerden (repo, tahvil, hisse senedi vb. ) elde edilen karlar, Ø Küresel rekabet, Ø Forex piyasaların çeşitliliği ve büyümesi, Ø Mal/hizmet üretimindeki çeşitlilikler, Ø Üretim-taşıma-ulaşım-teknoloji gibi alanlarda yaşanan gelişmeler…
Enflasyonun Finansal Yönetim Üzerindeki Etkileri 1. Yabancı kaynak ihtiyacı artar, 2. Ekonomik göstergelerin (faiz, kur vb. ) tahmini zorlaşacağından planlamada sıkıntılar yaşanır, 3. Faiz ve kurdaki dalgalanmalar nedeniyle risk artar, 4. Uzun vadeli yatırımlardan kaçınılır, 5. Enflasyondan dolayı hızla artan satış fiyatları ile tarihi maliyetlerle muhasebeleştirilen ticari mal/ürün/hizmet maliyetleri arasındaki fark büyümekte, bu nedenle fiktif karlar oluşmaktadır.
Muhasebe kuralları Çizgiler ilkeler kadar önemli olmasa da muhasebecilerin finansal tablolarda onları nasıl kullandığını bilmek durumundasınız. ØTek çizgiler, o sütunda yer alan rakamlarla ilgili bir toplama/çıkarma işlemini, ØÇift çizgi ise en sonda kullanılır. ØFinansal tablolardaki tüm değerler para birimi ile ifade edilmesine rağmen ilk satır ve son satırda para birimi (TL) gösterilir.
Temel Muhasebe Eşitliği Ø BİLANÇO Ø Temel muhasebe eşitliğinin biraz düzenlenmiş şeklidir. Varlıklar (Bugün sahip olunan) (Varlıklar) = Borçlar (Bugün borçlu olunan) (Yükümlülükler) + Değer (Sermayedar için bugünkü değer) (Özkaynaklar)
Varlıkların raporlama amacıyla gruplandırılması • Varlıklar bilanço gösterimi için özelliklerine göre gruplandırılır. • en likit varlıklar…………nakit ve menkul kıymetler • kullanılacak varlıklar……tesis ve makineler • satılacak varlıklar………. stoklar
Bilanço Çeşitleri Ø Şekil bakımından ü Hesap tipi bilanço ü Rapor tipi bilanço Ø Finansal tablolar analizi bakımından ü Karşılaştırmalı bilanço ü Analitik bilanço Ø Kapsam bakımından ü İşletme bilançosu ü Konsolide bilanço Ø İşletme veya vergi hukuku bakımından ü Ticari bilanço ü Mali bilanço
Hesap tipi bilanço: T şeklinde düzenlenmiş bilançolardır. T’nin sol tarafında aktifler sağ tarafında pasifler yer almaktadır. Rapor tipi bilanço: Hesapların sıralanması, pasif hesaplar aktif hesapların altında sırasıyla yer almaktadır. Karşılaştırmalı bilançolar: İşletmenin herhangi bir döneme ait bilançosunda yer alan tutarlar diğer dönemlerle karşılaştırmalı olarak yer almaktadır. Analitik bilançolar: Analitik bilançolarda hesap tutarları yanında hesap tutarlarının değişik açılardan oransal ifadeleri de yer alır. Analitik bilançolar aynı zamanda bilançoların analiz edilmeye uygun bir şekilde hazırlanmış olması durumunu da ifade eder.
Finansal Tablolar ve Finansal Tablolar Analizi İşletme bilançosu: Bir işletmenin belli bir tarihteki finansal durumunu gösterir. Konsolide bilanço: Ana şirkete (holding, şirketler topluluğu) bağlı bulunan işletmelerin belli bir tarihteki finansal durumlarını toplulaştırmış olarak gösteren bilançoya denir. Ticari bilanço: Ticari yaşamın gereklerine ve genel kabul görmüş muhasebe ilkelerine uygun olarak hazırlanan bilançolardır. Bu bilançoların hazırlanmasında vergi yasaları ve ilgili yasal düzenlemeler belirleyici değildir. Mali bilanço: Vergi yasalarındaki emredici kurallara uygun olarak hazırlanmış bilançolardır.