FT EN POLOGNE ECHEC OU REUSSITE COLIDRE 10
- Slides: 23
FT EN POLOGNE : ECHEC OU REUSSITE ? COLIDRE 10 Avril 2013 Roland Dubois
Plan § LA POLOGNE Données chiffrées, historique § L’INVESTISSEMENT Le montage financier, les évolutions § LES PHASES Les premiers plans d’action La pression du régulateur L’évolution du marché mobile L’évolution des bases clients L’équation de TPSA La réduction des effectifs La maîtrise des coûts Le litige DPTG § LES RESULTATS § CONCLUSIONS 2000, 2003, 2007, 2009, 2012 2
La Pologne en chiffres • Superficie : 311 730 Km 2, (0, 57 fois la France) • Population : 38, 3 M habitants, (13 M hors de Pologne) • Croissance démographique : -0, 04 %, (fécondité : 1, 39) • Espérance de vie : 75, 8 ans • Taux d’alphabétisation : 98 % • Catholiques à 88 % 3
La Pologne en chiffres § PIB : 370 G Euros, PIB/habitant : 15 300 Euros § Taux de croissance : 2, 7 % en 2012, (positif en 2008 et 2009) § Taux de chômage : 9, 7 %, Taux d’inflation : 3, 9 % § Solde public : -5, 1 % du PIB, Dette publique : 56, 3 % du PIB § Membre de la CEE, n’appartient pas à la zone Euro § Principaux clients : – Allemagne – Royaume Uni – Rep. Tchèque – France – Italie – Russie 4
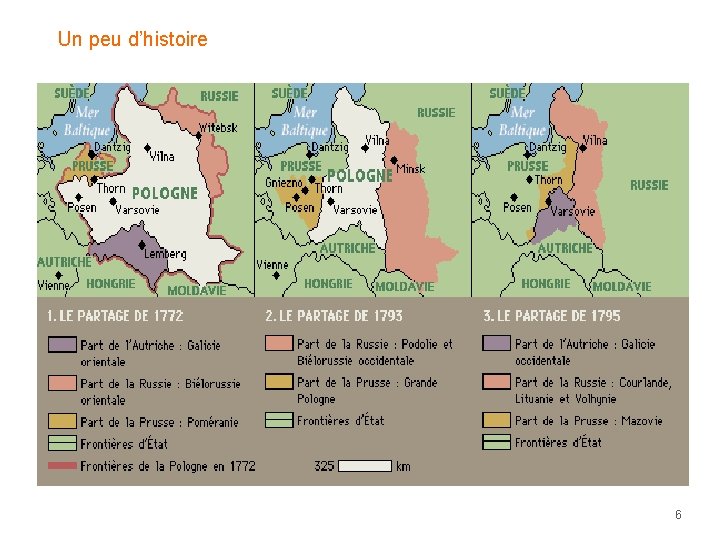
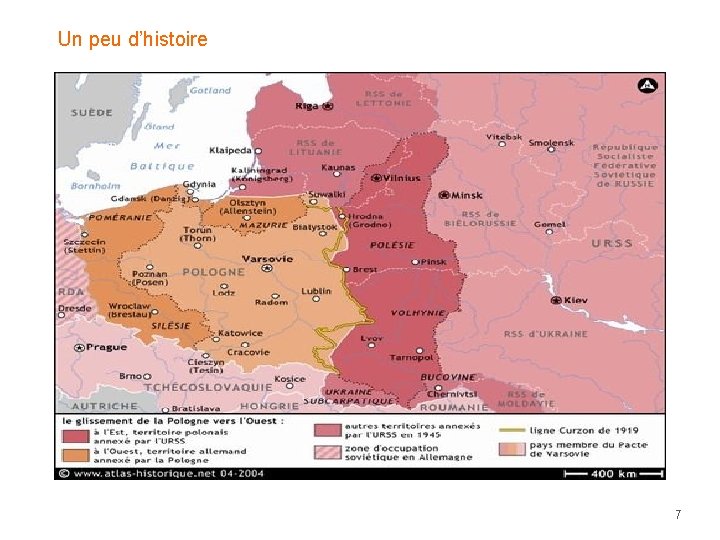
Un peu d’histoire § Monarchie jusqu’à la fin du 18ème siècle, héréditaire puis élective § Liberum Veto, de 1652 à 1791 § Première constitution en 1791 § Partages du pays et disparition de la nation entre 1795 et 1919 § Deuxième république de 1919 à 1939 § République populaire de 1952 à 1989 § République démocratique depuis 1989 5
Un peu d’histoire 6
Un peu d’histoire 7
Des relations privilégiées avec la France ? § Histoire Henri III, Marie et Stanislas Leszczynski, Marie Waleska, le Grand Duché de Varsovie § Culture méditerranéens des slaves (rejet farouche des Russes) § Langues étrangères tropisme évolutif du Français vers l’Anglais § Attirance économique naturelle vers les Etats-Unis 8
Les Télécoms polonais en 2000 § Telekomunikacja Polska créé en 1991, issu de Polska Poczta, Telegraf i Telefon (1947) § Polska Telefonia Komórkowa démarre en 1991 une activité mobile § Privatisation et introduction aux bourses de Varsovie et Londres en 1998 En 2000 : ü 10, 2 millions d’abonnés Fixe (4, 4 M en 1993) ü 73 000 salariés ü Concurrence dans le mobile (1, 4 million d’abonnés) 9
Le montage financier § En 2000, le consortium FT/ Kulczyk holding acquiert 35 % de TPSA, (25 et 10 %). Options d’augmentation de la participation § En 2001 le consortium acquiert 12, 5 % complémentaires de TPSA, (put et call) § En 2004 FT rachète ses titres à Kulczyk holding § Le coût total est environ de 5, 5 G Euros § FT détient la majorité des sièges au Conseil de Surveillance de TPSA 10
Les évolutions de périmètre § PTK Centertel obtient la troisième licence mobile en 1999, est acheté par TPSA (66% en 1996 et 34% en 2005), et rebrandé Orange en 2006 § Share buy backs de 700 MPln en 2007 et 2008 § Cession de la part du Trésor Public en 2010 § Introduction d’une offre TV, (IPTV et satellite en 2007) 11
Les premiers plans d’action § Plan commercial et marketing (2003 -2004) Création d’un réseau de 100 boutiques «Telepunkt» , Création d’un CRM et de 5 centres de service clients Appui sur le catalogue des offres FT § Plan TOP (T. Breton 2003) 11 M de clients fixe en 2004 § Plan « Delta LP » (2004) 12
La pression du régulateur § Forte compétition dans le mobile 4 licences opérationnelles + MVNOs § Evolution des MTRs (moyenne = 0, 20) 0, 4 Pln en 2007, 0, 17 en 2009, 0, 15 en 2012, 0, 09 en 2013 § « Arrangement» de 2009 Suspension de la séparation fonctionnelle Tarif wholesale gelé pour 3 ans Investissement dans 1, 2 M de lignes broadband 13
L’évolution du marché mobile PTK Centertel, JV entre FT et Ameritech lance le NMT 450 1991 Taux de pénétration des SIM : 109 % en 2007 PTK obtient la troisième licence GSM Play obtient la quatrième licence Deux guerres des prix 1999 118 % en 2009 2005 Pression sur l’ARPU mobile (MTR et compétiteurs) 70, 2 Pln en 2003 35, 8 Pln en 2007 30, 2 Pln en 2012 PLAY - 2008 PTC - 2012 14
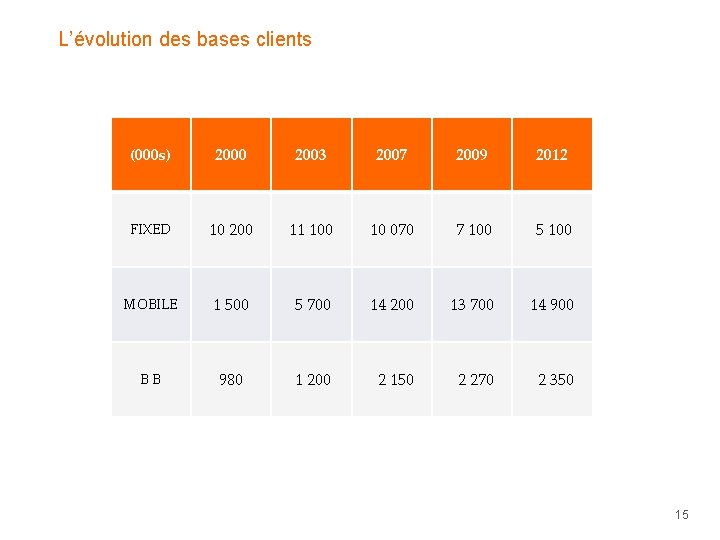
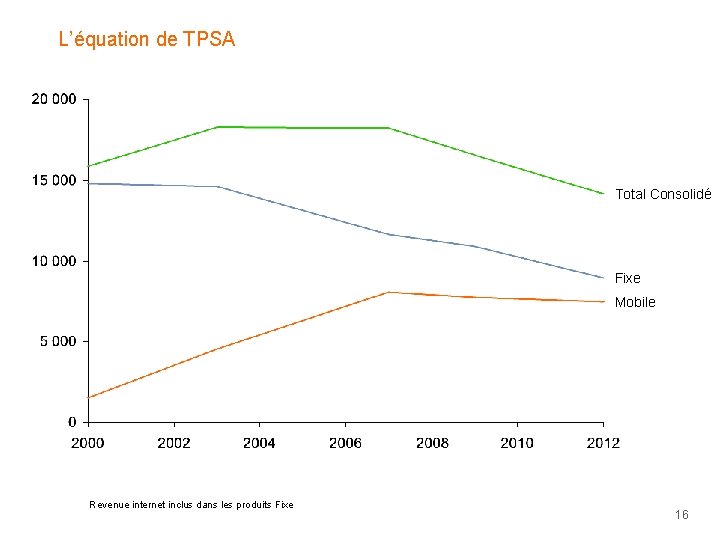
L’évolution des bases clients (000 s) 2000 2003 2007 2009 2012 FIXED 10 200 11 100 10 070 7 100 5 100 MOBILE 1 500 5 700 14 200 13 700 14 900 BB 980 1 200 2 150 2 270 2 350 15
L’équation de TPSA Total Consolidé Fixe Mobile Revenue internet inclus dans les produits Fixe 16
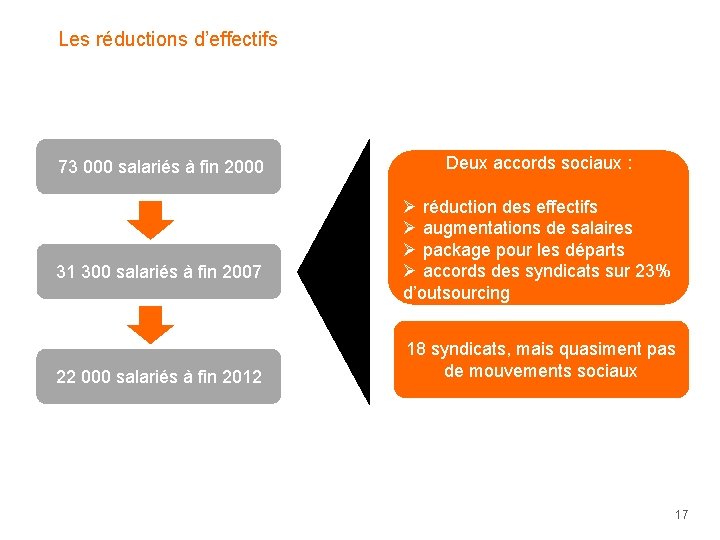
Les réductions d’effectifs 73 000 salariés à fin 2000 31 300 salariés à fin 2007 22 000 salariés à fin 2012 Deux accords sociaux : Ø réduction des effectifs Ø augmentations de salaires Ø package pour les départs Ø accords des syndicats sur 23% d’outsourcing 18 syndicats, mais quasiment pas de mouvements sociaux 17
La maîtrise des coûts § Succession de plans de réductions des coûts: Plan TOP en 2004 Direction rattachée à la DAF crée en 2006 Plan de 2009 Plan de 2010 Plan de 2013 § Aide de grands cabinets § Focalisation sur les sous-traitants, contrôle à priori des frais généraux, mesures traditionnelles § Comité d’investissement hebdomadaire, présidé par le CFO § Cession du patrimoine immobilier, nouveau siège social 18
Le litige DPTG § Issu d’un contrat signé en 1994 avec une société danoise pour l’établissement d’un axe Nord-sud § Désaccord sur le Revenue Recognition, (litige originel de l’ordre de 15 M Euros) § Cour arbitrale de Vienne, changements d’experts, de président § Décision d’arbitrage de 296 M Euros en 2010, pour la phase 1 19
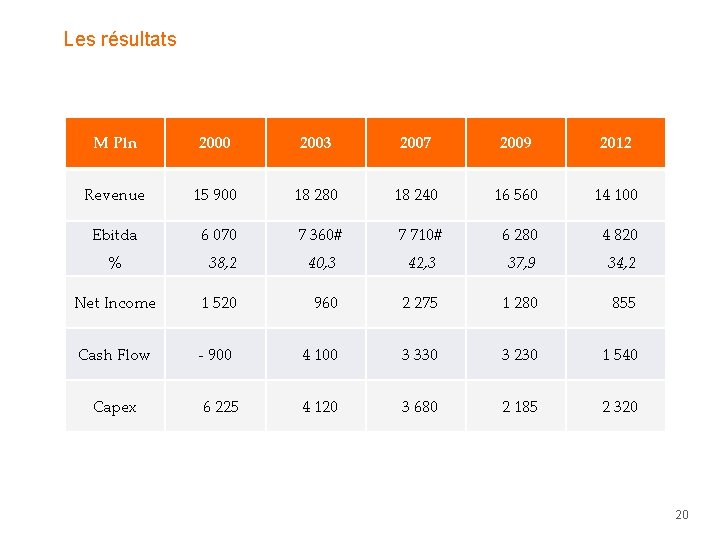
Les résultats M Pln 2000 2003 2007 2009 2012 Revenue 15 900 18 280 18 240 16 560 14 100 Ebitda 6 070 7 360# 7 710# 6 280 4 820 % 38, 2 40, 3 42, 3 37, 9 34, 2 Net Income 1 520 960 2 275 1 280 855 Cash Flow - 900 4 100 3 330 3 230 1 540 6 225 4 120 3 680 2 185 2 320 Capex 20
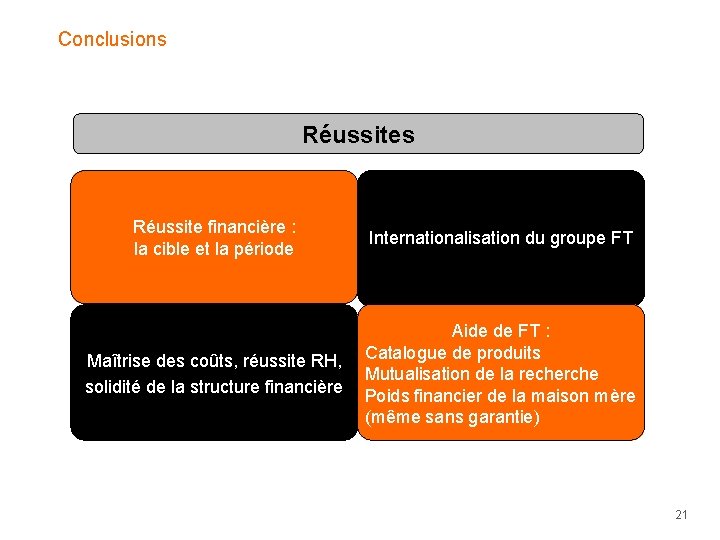
Conclusions Réussites Réussite financière : la cible et la période Internationalisation du groupe FT Aide de FT : Maîtrise des coûts, réussite RH, Catalogue de produits Mutualisation de la recherche solidité de la structure financière Poids financier de la maison mère (même sans garantie) 21
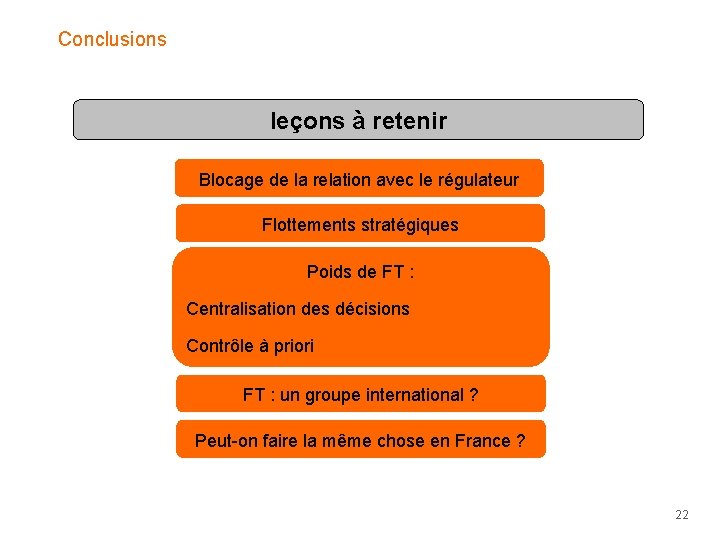
Conclusions leçons à retenir Blocage de la relation avec le régulateur Flottements stratégiques Poids de FT : Centralisation des décisions Contrôle à priori FT : un groupe international ? Peut-on faire la même chose en France ? 22
merci de votre attention