CHNG 2 TT 3 1 NI DUNG NGHIN
- Slides: 14
CHƯƠNG 2 (TT- 3) 1
NỘI DUNG NGHIÊN CỨU 2. 1 Những vấn đề chung về kế toán bán hàng 2. 2 Kế toán bán hàng trong nước 2. 3 Kế toán bán hàng xuất khẩu
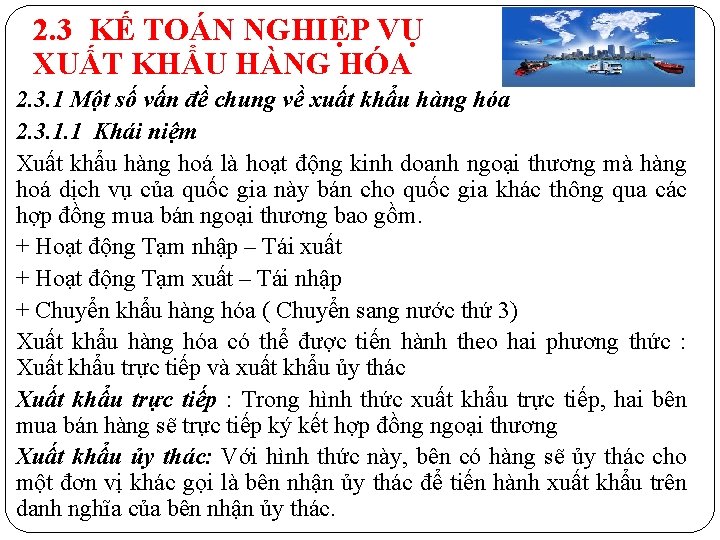
2. 3 KẾ TOÁN NGHIỆP VỤ XUẤT KHẨU HÀNG HÓA 2. 3. 1 Một số vấn đề chung về xuất khẩu hàng hóa 2. 3. 1. 1 Khái niệm Xuất khẩu hàng hoá là hoạt động kinh doanh ngoại thương mà hàng hoá dịch vụ của quốc gia này bán cho quốc gia khác thông qua các hợp đồng mua bán ngoại thương bao gồm. + Hoạt động Tạm nhập – Tái xuất + Hoạt động Tạm xuất – Tái nhập + Chuyển khẩu hàng hóa ( Chuyển sang nước thứ 3) Xuất khẩu hàng hóa có thể được tiến hành theo hai phương thức : Xuất khẩu trực tiếp và xuất khẩu ủy thác Xuất khẩu trực tiếp : Trong hình thức xuất khẩu trực tiếp, hai bên mua bán hàng sẽ trực tiếp ký kết hợp đồng ngoại thương Xuất khẩu ủy thác: Với hình thức này, bên có hàng sẽ ủy thác cho một đơn vị khác gọi là bên nhận ủy thác để tiến hành xuất khẩu trên 3 danh nghĩa của bên nhận ủy thác.
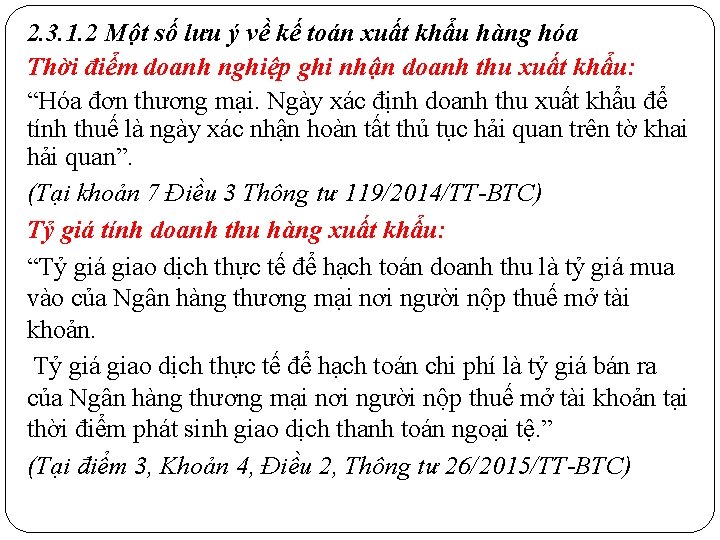
2. 3. 1. 2 Một số lưu ý về kế toán xuất khẩu hàng hóa Thời điểm doanh nghiệp ghi nhận doanh thu xuất khẩu: “Hóa đơn thương mại. Ngày xác định doanh thu xuất khẩu để tính thuế là ngày xác nhận hoàn tất thủ tục hải quan trên tờ khai hải quan”. (Tại khoản 7 Điều 3 Thông tư 119/2014/TT-BTC) Tỷ giá tính doanh thu hàng xuất khẩu: “Tỷ giá giao dịch thực tế để hạch toán doanh thu là tỷ giá mua vào của Ngân hàng thương mại nơi người nộp thuế mở tài khoản. Tỷ giá giao dịch thực tế để hạch toán chi phí là tỷ giá bán ra của Ngân hàng thương mại nơi người nộp thuế mở tài khoản tại thời điểm phát sinh giao dịch thanh toán ngoại tệ. ” (Tại điểm 3, Khoản 4, Điều 2, Thông tư 26/2015/TT-BTC)
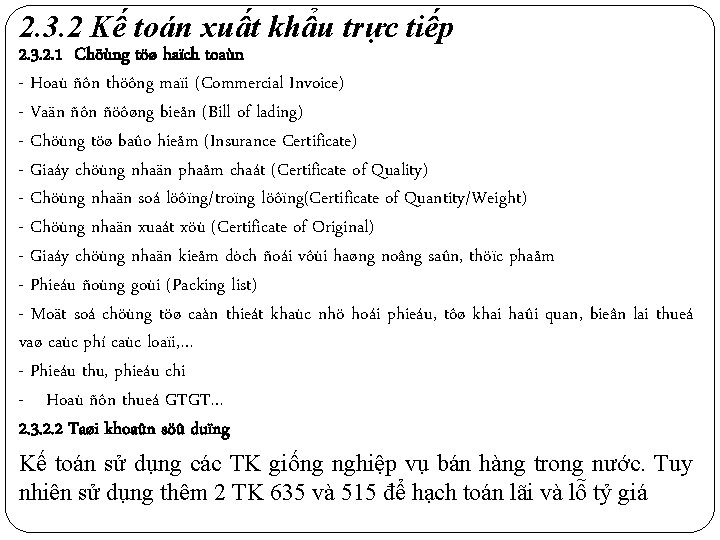
2. 3. 2 Kế toán xuất khẩu trực tiếp 2. 3. 2. 1 Chöùng töø haïch toaùn - Hoaù ñôn thöông maïi (Commercial Invoice) - Vaän ñôn ñöôøng bieån (Bill of lading) - Chöùng töø baûo hieåm (Insurance Certificate) - Giaáy chöùng nhaän phaåm chaát (Certificate of Quality) - Chöùng nhaän soá löôïng/troïng löôïng(Certificate of Quantity/Weight) - Chöùng nhaän xuaát xöù (Certificate of Original) - Giaáy chöùng nhaän kieåm dòch ñoái vôùi haøng noâng saûn, thöïc phaåm - Phieáu ñoùng goùi (Packing list) - Moät soá chöùng töø caàn thieát khaùc nhö hoái phieáu, tôø khai haûi quan, bieân lai thueá vaø caùc phí caùc loaïi, … - Phieáu thu, phieáu chi - Hoaù ñôn thueá GTGT… 2. 3. 2. 2 Taøi khoaûn söû duïng Kế toán sử dụng các TK giống nghiệp vụ bán hàng trong nước. Tuy nhiên sử dụng thêm 2 TK 635 và 515 để hạch toán lãi và lỗ tỷ giá 5
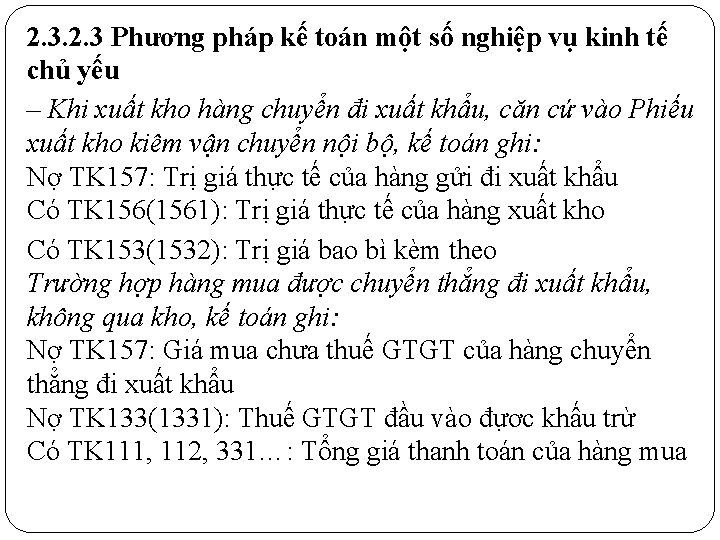
2. 3 Phương pháp kế toán một số nghiệp vụ kinh tế chủ yếu – Khi xuất kho hàng chuyển đi xuất khẩu, căn cứ vào Phiếu xuất kho kiêm vận chuyển nội bộ, kế toán ghi: Nợ TK 157: Trị giá thực tế của hàng gửi đi xuất khẩu Có TK 156(1561): Trị giá thực tế của hàng xuất kho Có TK 153(1532): Trị giá bao bì kèm theo Trường hợp hàng mua được chuyển thẳng đi xuất khẩu, không qua kho, kế toán ghi: Nợ TK 157: Giá mua chưa thuế GTGT của hàng chuyển thẳng đi xuất khẩu Nợ TK 133(1331): Thuế GTGT đầu vào đựơc khấu trừ Có TK 111, 112, 331…: Tổng giá thanh toán của hàng mua
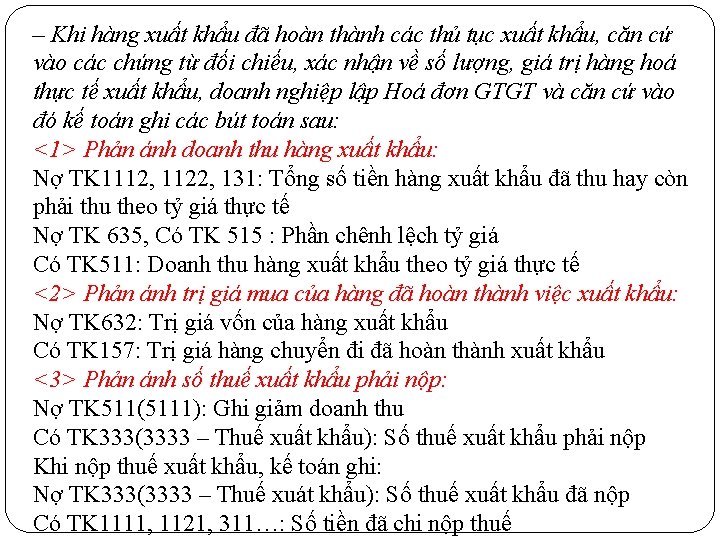
– Khi hàng xuất khẩu đã hoàn thành các thủ tục xuất khẩu, căn cứ vào các chứng từ đối chiếu, xác nhận về số lượng, giá trị hàng hoá thực tế xuất khẩu, doanh nghiệp lập Hoá đơn GTGT và căn cứ vào đó kế toán ghi các bút toán sau: <1> Phản ánh doanh thu hàng xuất khẩu: Nợ TK 1112, 1122, 131: Tổng số tiền hàng xuất khẩu đã thu hay còn phải thu theo tỷ giá thực tế Nợ TK 635, Có TK 515 : Phần chênh lệch tỷ giá Có TK 511: Doanh thu hàng xuất khẩu theo tỷ giá thực tế <2> Phản ánh trị giá mua của hàng đã hoàn thành việc xuất khẩu: Nợ TK 632: Trị giá vốn của hàng xuất khẩu Có TK 157: Trị giá hàng chuyển đi đã hoàn thành xuất khẩu <3> Phản ánh số thuế xuất khẩu phải nộp: Nợ TK 511(5111): Ghi giảm doanh thu Có TK 333(3333 – Thuế xuất khẩu): Số thuế xuất khẩu phải nộp Khi nộp thuế xuất khẩu, kế toán ghi: Nợ TK 333(3333 – Thuế xuát khẩu): Số thuế xuất khẩu đã nộp Có TK 1111, 1121, 311…: Số tiền đã chi nộp thuế
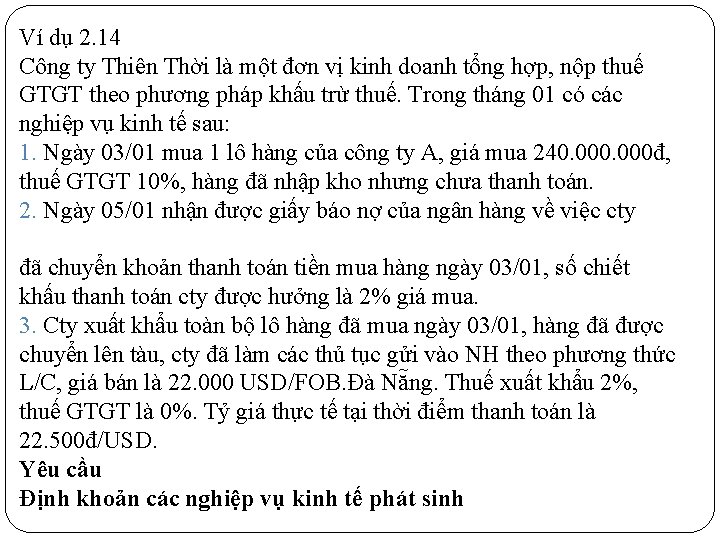
Ví dụ 2. 14 Công ty Thiên Thời là một đơn vị kinh doanh tổng hợp, nộp thuế GTGT theo phương pháp khấu trừ thuế. Trong tháng 01 có các nghiệp vụ kinh tế sau: 1. Ngày 03/01 mua 1 lô hàng của công ty A, giá mua 240. 000đ, thuế GTGT 10%, hàng đã nhập kho nhưng chưa thanh toán. 2. Ngày 05/01 nhận được giấy báo nợ của ngân hàng về việc cty – Chương 4: Kế toán KD hàng hoá 22/08/2014 đã chuyển khoản thanh toán tiền mua hàng ngày 03/01, số chiết khấu thanh toán cty được hưởng là 2% giá mua. 3. Cty xuất khẩu toàn bộ lô hàng đã mua ngày 03/01, hàng đã được chuyển lên tàu, cty đã làm các thủ tục gửi vào NH theo phương thức L/C, giá bán là 22. 000 USD/FOB. Đà Nẵng. Thuế xuất khẩu 2%, thuế GTGT là 0%. Tỷ giá thực tế tại thời điểm thanh toán là 22. 500đ/USD. Yêu cầu Định khoản các nghiệp vụ kinh tế phát sinh 8
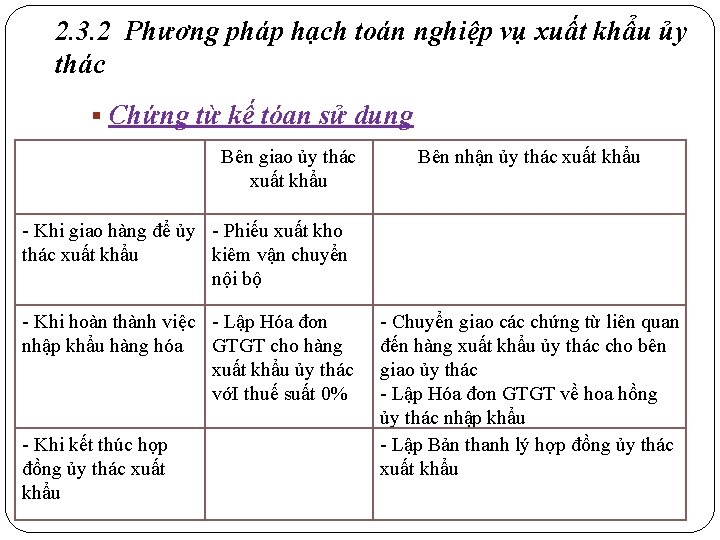
2. 3. 2 Phương pháp hạch toán nghiệp vụ xuất khẩu ủy thác § Chứng từ kế tóan sử dụng Bên giao ủy thác xuất khẩu Bên nhận ủy thác xuất khẩu - Khi giao hàng để ủy - Phiếu xuất kho thác xuất khẩu kiêm vận chuyển nội bộ - Khi hoàn thành việc - Lập Hóa đơn nhập khẩu hàng hóa GTGT cho hàng xuất khẩu ủy thác vớI thuế suất 0% - Chuyển giao các chứng từ liên quan đến hàng xuất khẩu ủy thác cho bên giao ủy thác - Lập Hóa đơn GTGT về hoa hồng ủy thác nhập khẩu - Lập Bản thanh lý hợp đồng ủy thác xuất khẩu - Khi kết thúc hợp đồng ủy thác xuất khẩu 9
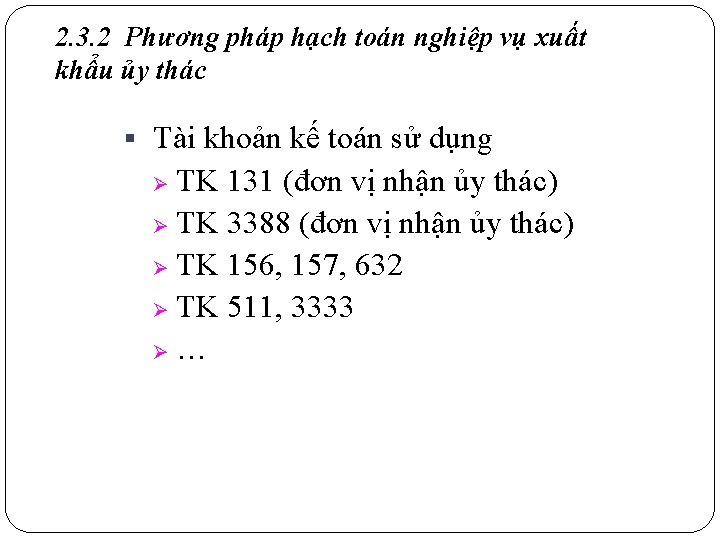
2. 3. 2 Phương pháp hạch toán nghiệp vụ xuất khẩu ủy thác § Tài khoản kế toán sử dụng TK 131 (đơn vị nhận ủy thác) TK 3388 (đơn vị nhận ủy thác) TK 156, 157, 632 TK 511, 3333 … 10
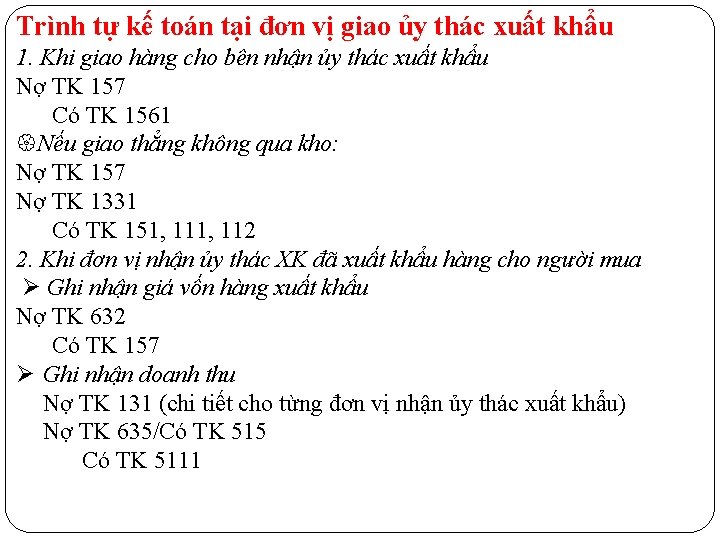
Trình tự kế toán tại đơn vị giao ủy thác xuất khẩu 1. Khi giao hàng cho bên nhận ủy thác xuất khẩu Nợ TK 157 Có TK 1561 Nếu giao thẳng không qua kho: Nợ TK 157 Nợ TK 1331 Có TK 151, 112 2. Khi đơn vị nhận ủy thác XK đã xuất khẩu hàng cho người mua Ghi nhận giá vốn hàng xuất khẩu Nợ TK 632 Có TK 157 Ghi nhận doanh thu Nợ TK 131 (chi tiết cho từng đơn vị nhận ủy thác xuất khẩu) Nợ TK 635/Có TK 515 Có TK 5111
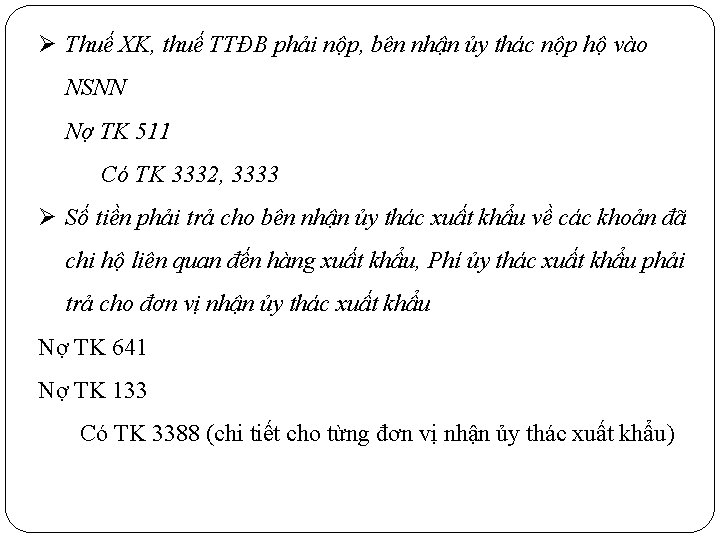
Thuế XK, thuế TTĐB phải nộp, bên nhận ủy thác nộp hộ vào NSNN Nợ TK 511 Có TK 3332, 3333 Số tiền phải trả cho bên nhận ủy thác xuất khẩu về các khoản đã chi hộ liên quan đến hàng xuất khẩu, Phí ủy thác xuất khẩu phải trả cho đơn vị nhận ủy thác xuất khẩu Nợ TK 641 Nợ TK 133 Có TK 3388 (chi tiết cho từng đơn vị nhận ủy thác xuất khẩu)
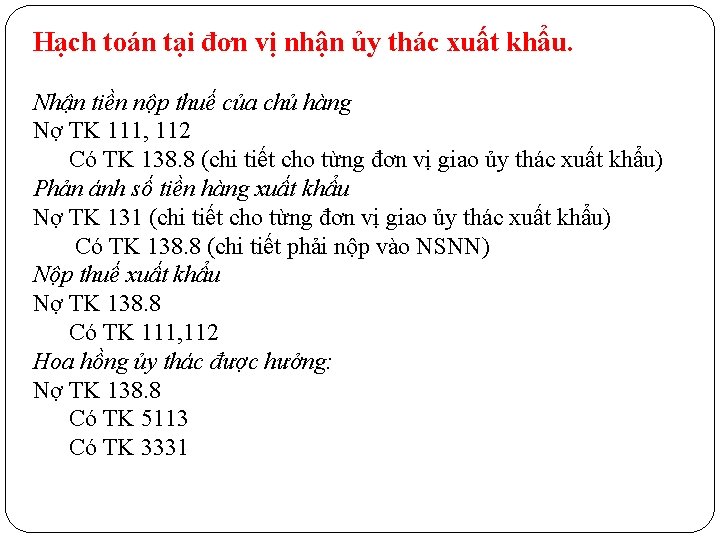
Hạch toán tại đơn vị nhận ủy thác xuất khẩu. Nhận tiền nộp thuế của chủ hàng Nợ TK 111, 112 Có TK 138. 8 (chi tiết cho từng đơn vị giao ủy thác xuất khẩu) Phản ánh số tiền hàng xuất khẩu Nợ TK 131 (chi tiết cho từng đơn vị giao ủy thác xuất khẩu) Có TK 138. 8 (chi tiết phải nộp vào NSNN) Nộp thuế xuất khẩu Nợ TK 138. 8 Có TK 111, 112 Hoa hồng ủy thác được hưởng: Nợ TK 138. 8 Có TK 5113 Có TK 3331
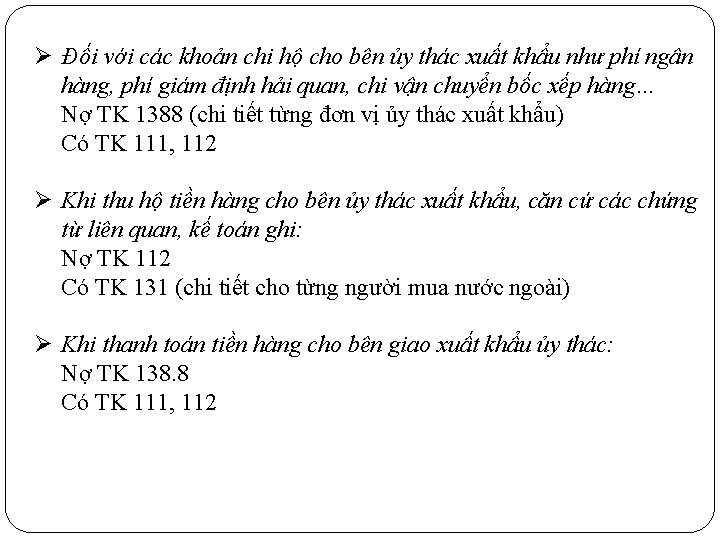
Đối với các khoản chi hộ cho bên ủy thác xuất khẩu như phí ngân hàng, phí giám định hải quan, chi vận chuyển bốc xếp hàng… Nợ TK 1388 (chi tiết từng đơn vị ủy thác xuất khẩu) Có TK 111, 112 Khi thu hộ tiền hàng cho bên ủy thác xuất khẩu, căn cứ các chứng từ liên quan, kế toán ghi: Nợ TK 112 Có TK 131 (chi tiết cho từng người mua nước ngoài) Khi thanh toán tiền hàng cho bên giao xuất khẩu ủy thác: Nợ TK 138. 8 Có TK 111, 112