Aspectos a considerar antes de su clculo Inversin
- Slides: 17
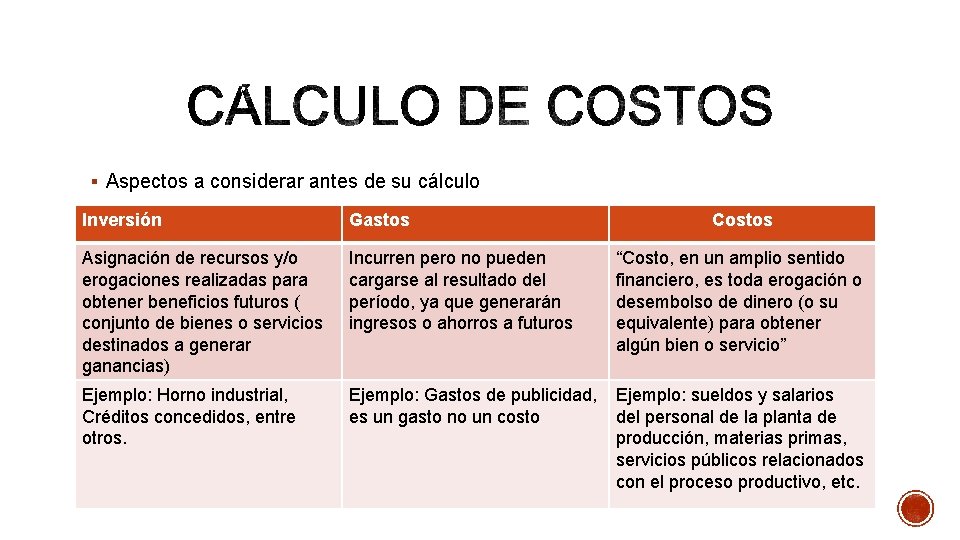
§ Aspectos a considerar antes de su cálculo Inversión Gastos Costos Asignación de recursos y/o erogaciones realizadas para obtener beneficios futuros ( conjunto de bienes o servicios destinados a generar ganancias) Incurren pero no pueden cargarse al resultado del período, ya que generarán ingresos o ahorros a futuros “Costo, en un amplio sentido financiero, es toda erogación o desembolso de dinero (o su equivalente) para obtener algún bien o servicio” Ejemplo: Horno industrial, Créditos concedidos, entre otros. Ejemplo: Gastos de publicidad, es un gasto no un costo Ejemplo: sueldos y salarios del personal de la planta de producción, materias primas, servicios públicos relacionados con el proceso productivo, etc.
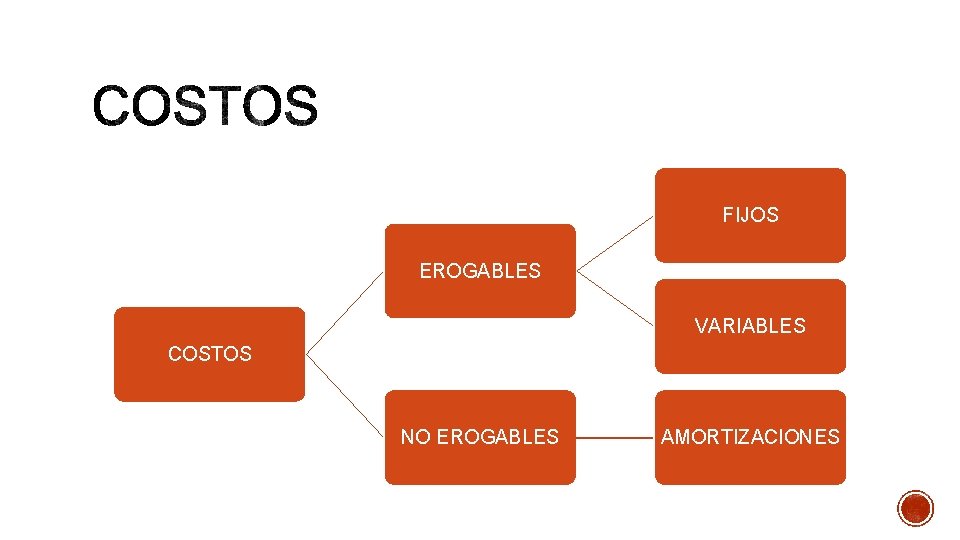
FIJOS EROGABLES VARIABLES COSTOS NO EROGABLES AMORTIZACIONES
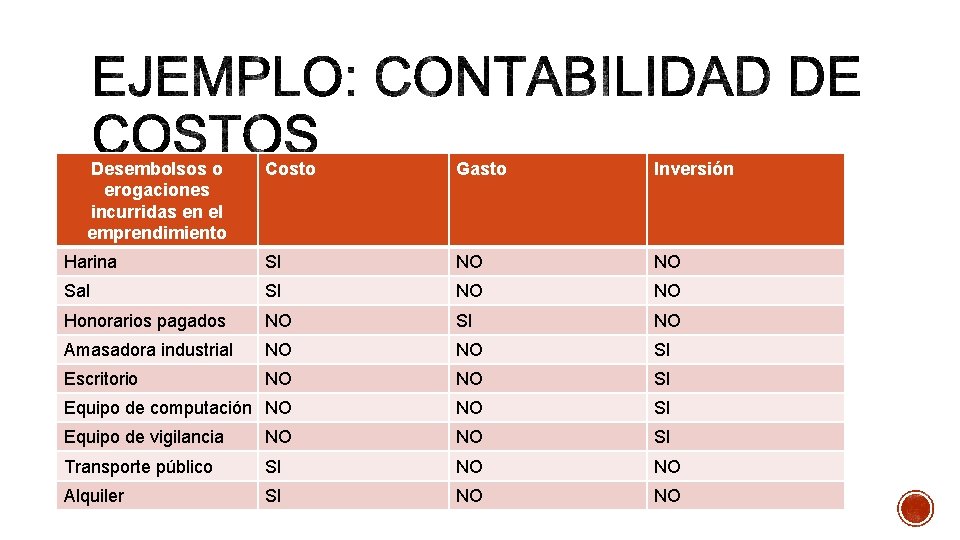
Desembolsos o erogaciones incurridas en el emprendimiento Costo Gasto Inversión Harina SI NO NO Sal SI NO NO Honorarios pagados NO SI NO Amasadora industrial NO NO SI Escritorio NO NO SI Equipo de computación NO NO SI Equipo de vigilancia NO NO SI Transporte público SI NO NO Alquiler SI NO NO
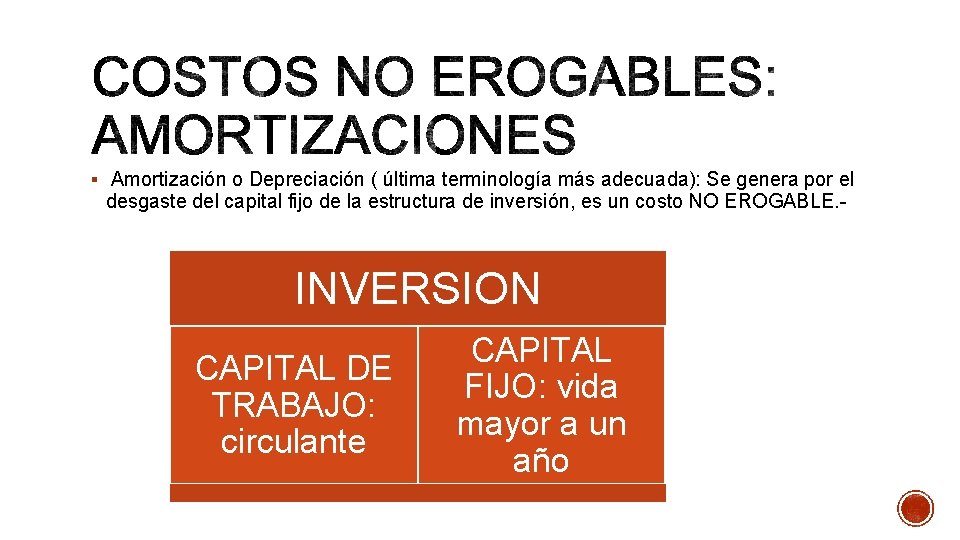
§ Amortización o Depreciación ( última terminología más adecuada): Se genera por el desgaste del capital fijo de la estructura de inversión, es un costo NO EROGABLE. - INVERSION CAPITAL DE TRABAJO: circulante CAPITAL FIJO: vida mayor a un año
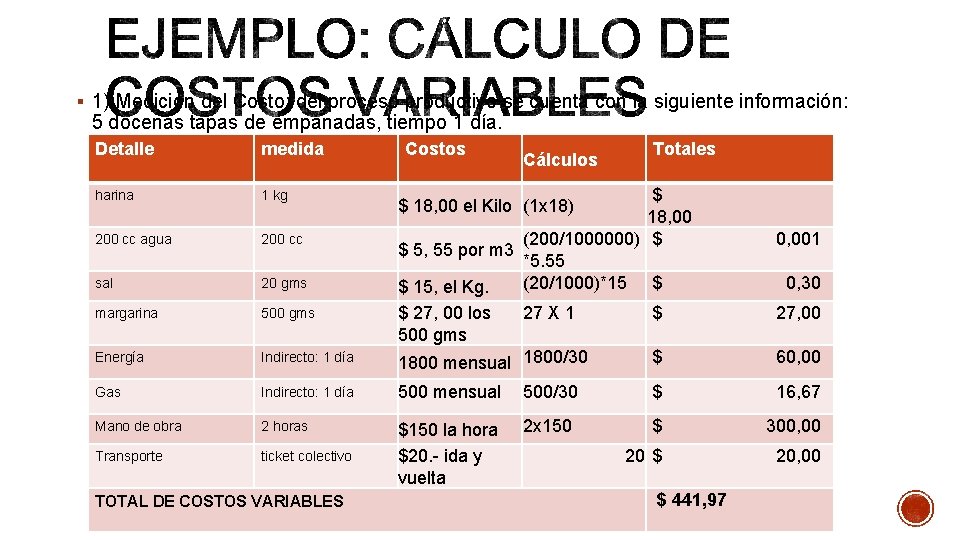
§ 1) Medición del Costo: del proceso productivo se cuenta con la siguiente información: 5 docenas tapas de empanadas, tiempo 1 día. Detalle medida harina 1 kg 200 cc agua 200 cc sal 20 gms margarina 500 gms Energía Indirecto: 1 día Gas Indirecto: 1 día 500 mensual 500/30 $ 16, 67 Mano de obra 2 horas 2 x 150 $ 300, 00 Transporte ticket colectivo $150 la hora $20. - ida y vuelta 20 $ 20, 00 TOTAL DE COSTOS VARIABLES Costos Cálculos Totales $ 18, 00 (200/1000000) $ $ 5, 55 por m 3 *5. 55 (20/1000)*15 $ $ 15, el Kg. $ 27, 00 los 27 X 1 $ 500 gms $ 1800 mensual 1800/30 $ 18, 00 el Kilo (1 x 18) $ 441, 97 0, 001 0, 30 27, 00 60, 00
§ ¿Cuanto quieres ganar o cuánto crees que tu producto vale? § Para ello debes tener el conocimiento de: § Precio de tus competidores § Concepto del precio justo § Precios recomendado por el mercado § Margen de utilidad deseado § Porcentajes usualmente aplicados. § Por ejemplo: Textiles pueden cargar desde un 150% hasta 300% dependiendo de la calidad del producto, Gastronomía desde un 50% en adelante, dependiendo de los costos relevantes.
§ Si producir 5 docenas de masas para empanadas en total cuesta $ 441, 97 y deseo cargarle al costo un 50%, entonces el precio de venta de las 5 docenas de masas de empanadas sería de $ 662, 95 § Pero me gustaría saber el Costo variable unitario y el precio unitario de cada docena de masa de empanada: § Costo variable= 441, 97/5 = $ 88, 30 § Precio unitario = 662, 95 / 5 = $ 132, 59 § Podría venderlo hoy a esos precios? Qué podemos observar en esos cálculos? § Solución: bajar el porcentaje de utilidad marginal? , buscar otros proveedores? , prorrateo de energía y gas, serían variables? Sería fijos?
§ Tiempos ociosos § Capital de trabajo ocioso § Capitales fijos ociosos § Rentabilidades bajas § Falta de organización § Competencia § Precio Justo § Otros
§ Exceso de ingresos con respecto a los costos variables; los cuales contribuyen a cubrir los costos fijos y a obtener utilidad. § Índice de Contribución: es el porcentaje en el cual los ingresos exceden los costos variables. Equivale a expresar el margen de contribución en porcentaje. § Margen de Contribución = Ventas - Costos Variables § En el ejemplo: M. C. = 662, 95 – 441, 97 = $220, 98
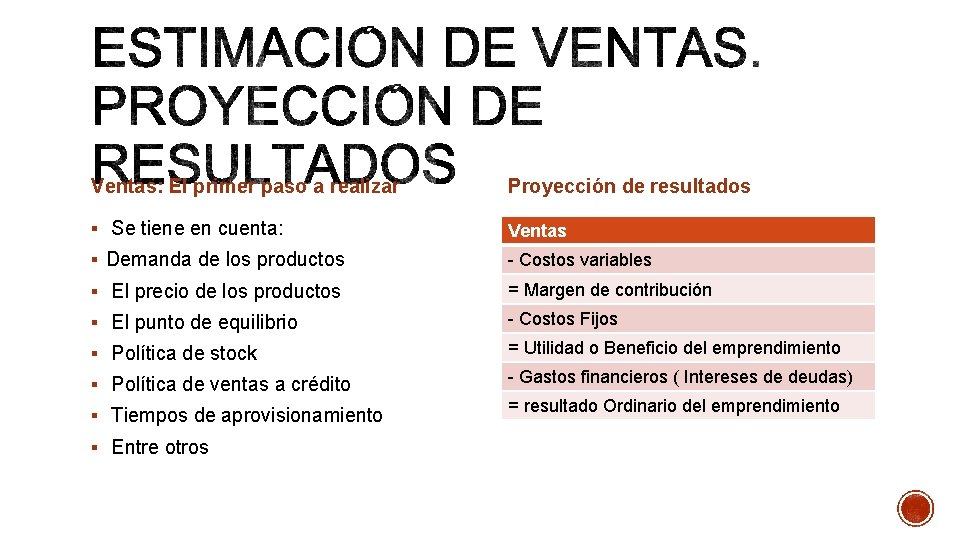
Ventas: El primer paso a realizar Proyección de resultados § Se tiene en cuenta: Ventas § Demanda de los productos - Costos variables § El precio de los productos = Margen de contribución § El punto de equilibrio - Costos Fijos § Política de stock = Utilidad o Beneficio del emprendimiento § Política de ventas a crédito - Gastos financieros ( Intereses de deudas) § Tiempos de aprovisionamiento = resultado Ordinario del emprendimiento § Entre otros
§ Relación entre Costos, beneficios y volumen de actividad. § Se sabe, que lo normal, lógico y corriente, sea que cada operación de venta deje una 'utilidad'. (Margen de contribución) § Volumen de actividad? La cantidad de productos que puedo producir y colocar en el mercado en base a la demanda del mismo. “El punto de equilibrio es una herramienta financiera que permite determinar el momento en el cual las ventas cubrirán exactamente los costos y los gastos operacionales básicos. Estos últimos, los conocemos como Costos Fijos (Gastos necesarios e ineludibles que tiene la empresa y que son indispensables para su funcionamiento u operatividad)” operatividad
§ “Costos Fijos: los habíamos mencionado como necesarios e ineludibles: renta del local, sueldos administrativos, servicios públicos, amortizaciones, etc. Se mantienen más o menos constantes y generalmente no cambian en proporción directa con las ventas o unidades producidas”. § “Costos Variables: son aquellos que cambian en proporción directa con los volúmenes de producción y ventas, por ejemplo: materias primas, mano de obra a destajo, comisiones, etc. ”
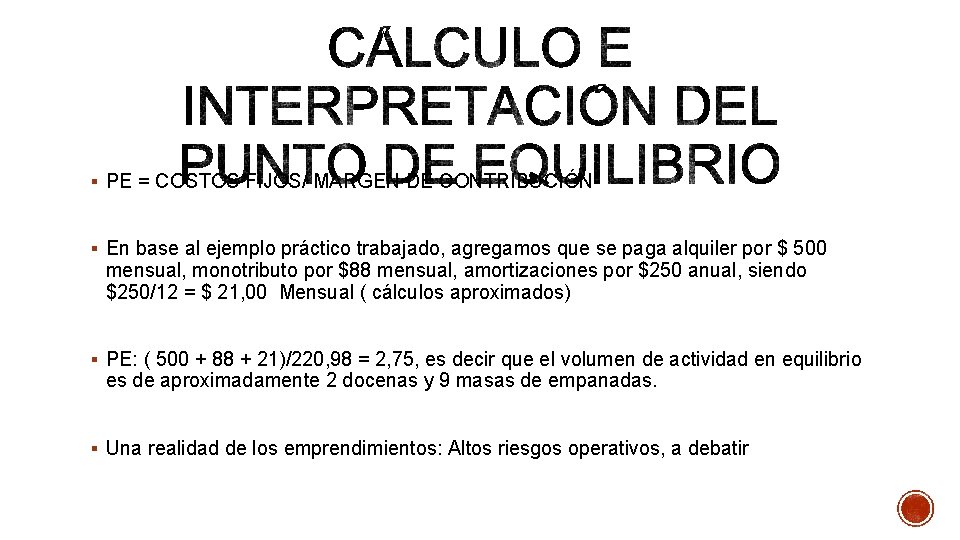
§ PE = COSTOS FIJOS/ MARGEN DE CONTRIBUCIÓN § En base al ejemplo práctico trabajado, agregamos que se paga alquiler por $ 500 mensual, monotributo por $88 mensual, amortizaciones por $250 anual, siendo $250/12 = $ 21, 00 Mensual ( cálculos aproximados) § PE: ( 500 + 88 + 21)/220, 98 = 2, 75, es decir que el volumen de actividad en equilibrio es de aproximadamente 2 docenas y 9 masas de empanadas. § Una realidad de los emprendimientos: Altos riesgos operativos, a debatir
§ En un proceso de planificación debe fijarse: Objetivos § Estrategias § Plan de acción § Presupuestos: Ventas, Compras; Producción, Resultados, Flujo de Fondos y § Balance.
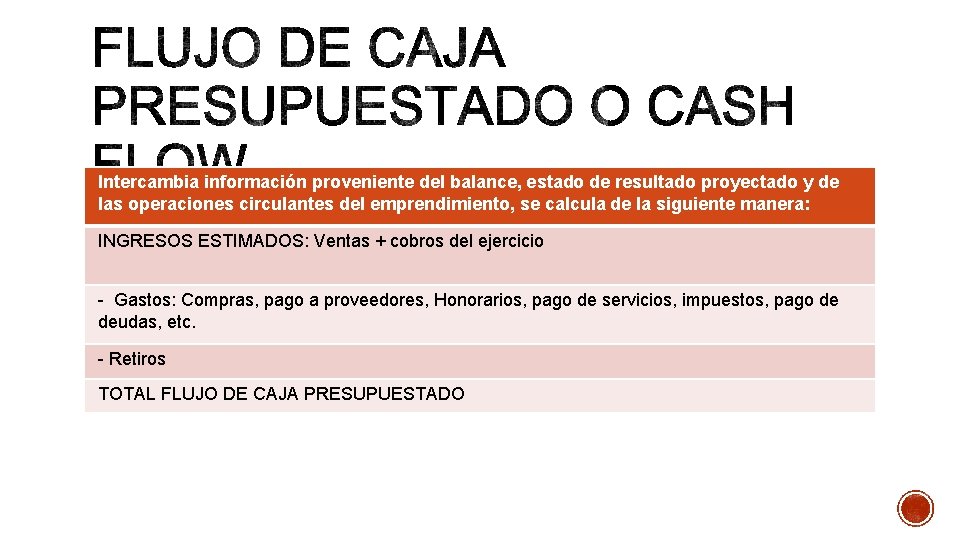
Intercambia información proveniente del balance, estado de resultado proyectado y de las operaciones circulantes del emprendimiento, se calcula de la siguiente manera: INGRESOS ESTIMADOS: Ventas + cobros del ejercicio - Gastos: Compras, pago a proveedores, Honorarios, pago de servicios, impuestos, pago de deudas, etc. - Retiros TOTAL FLUJO DE CAJA PRESUPUESTADO