Agriculture Fisheries and Food Authority Tea Directorate PRESENTATION
- Slides: 28
Agriculture, Fisheries and Food Authority Tea Directorate PRESENTATION ON KENYA TEA INDUSTRY
PRESENTATION OUTLINE INTRODUCTION THE PROBLEM STATEMENT REVIEW OF STATISTICS DISCUSSION POINTS
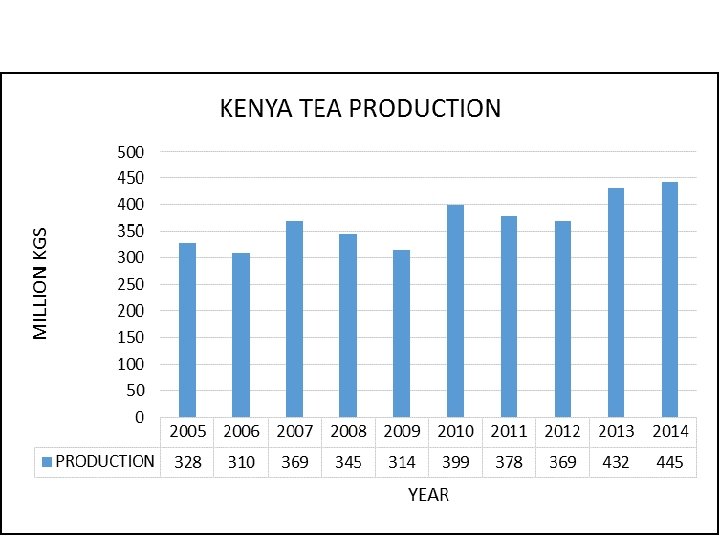
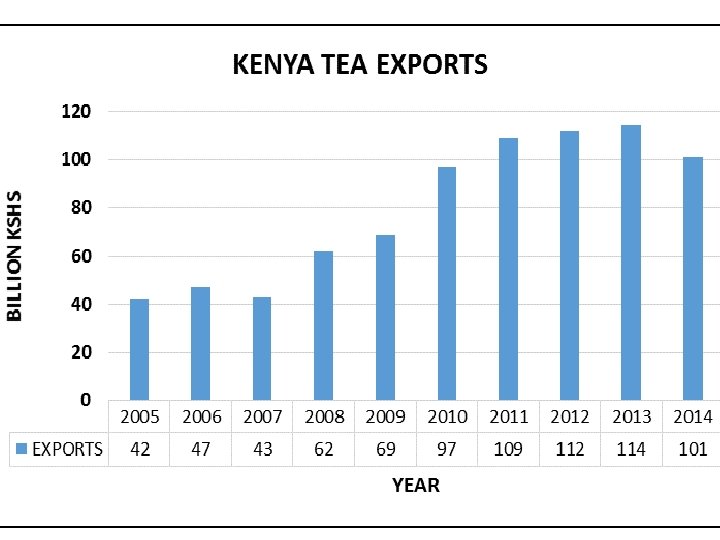
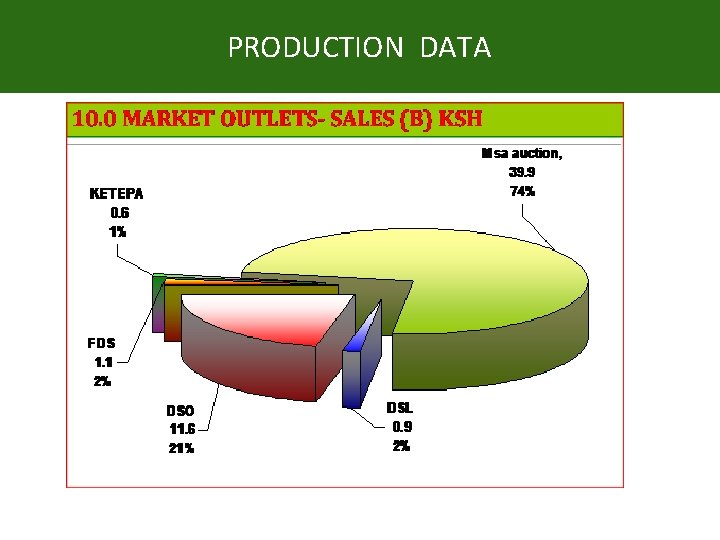
INTRODUCTION Tea Industry Contributes immensely to socio-economic development of the country : • It is the leading foreign exchange earner-26% of the total foreign exchange earnings. • 7% of the GDP. • livelihood support to over 5 million Kenyans. • Contributes to Rural development and employment in 18 Counties. • 95% of Kenya tea is exported to over 60 market destinations. • In 2014, the tea industry earned the country Ksh. 101 Billion in export earnings and Ksh. 22 Billion in local sales. • Tea Industry is a strategic subsector in the overall economy of Kenya.
ROLES OF THE TEA DIRECTORATE Guided by Crops Act 2013, the Directorate conducts: § Regulation and compliance § Industry planning and development § Advocacy § Market and product Research § Trade Promotion § Organizational capacity and service delivery enhancement
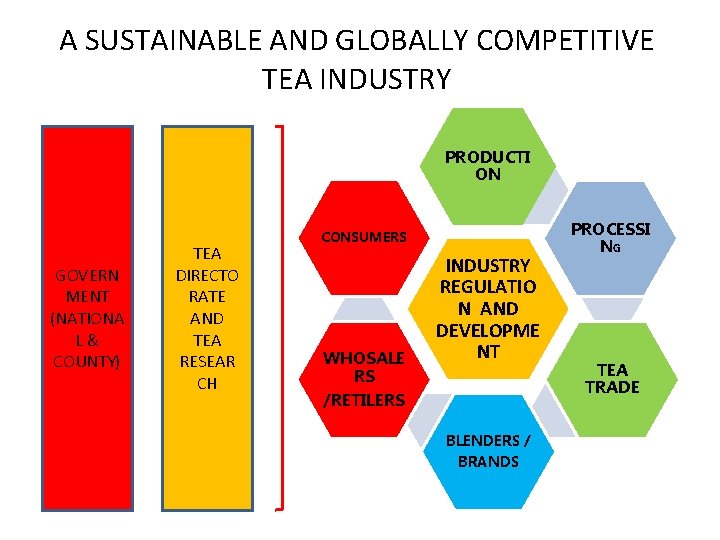
A SUSTAINABLE AND GLOBALLY COMPETITIVE TEA INDUSTRY PRODUCTI ON GOVERN MENT (NATIONA L& COUNTY) TEA DIRECTO RATE AND TEA RESEAR CH CONSUMERS WHOSALE RS INDUSTRY REGULATIO N AND DEVELOPME NT /RETILERS BLENDERS / BRANDS PROCESSI NG TEA TRADE
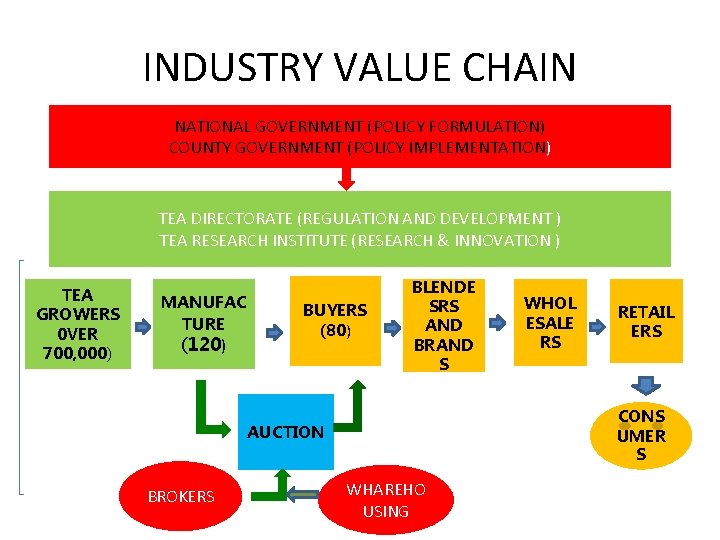
INDUSTRY VALUE CHAIN NATIONAL GOVERNMENT (POLICY FORMULATION) COUNTY GOVERNMENT (POLICY IMPLEMENTATION) TEA DIRECTORATE (REGULATION AND DEVELOPMENT ) TEA RESEARCH INSTITUTE (RESEARCH & INNOVATION ) TEA GROWERS 0 VER 700, 000) MANUFAC TURE (120) BUYERS (80) BLENDE SRS AND BRAND S RETAIL ERS CONS UMER S AUCTION BROKERS WHOL ESALE RS WHAREHO USING
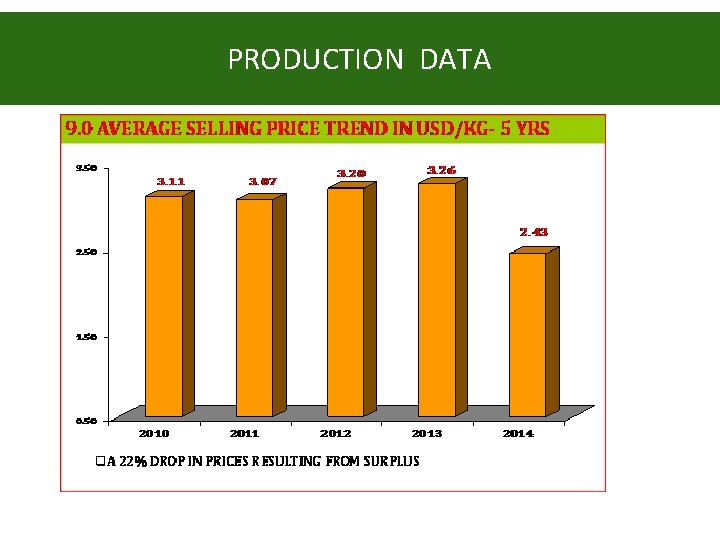
PROBELEM STATEMENT Year 2013 /2014 witnessed a drastic turn of fortunes with tea prices at the Mombasa auction, the main outlet for the smallholder farmers, dropping significantly by 30% Consequently, (KTDA) failed to declare the initial lump sum payment to farmers, popularly referred to as “Mini-bonus, causing a national outcry by tea growers.
PROBLEM STATEMENT Government raised concern about the situation and decided to look into ways to mitigate against the negative impact of the low prices so as to ensure that the tea sector remains sustainable and competitive The President gives a directive in June 2014, on the establishment of a Price Stabilization Fund to cushion farmers in times of low prices
PROBLEM STATEMENT Overall objectives of this assignment is to implement the Presidential Directive by recommending the most appropriate price stabilization scheme for the tea growers in Kenya
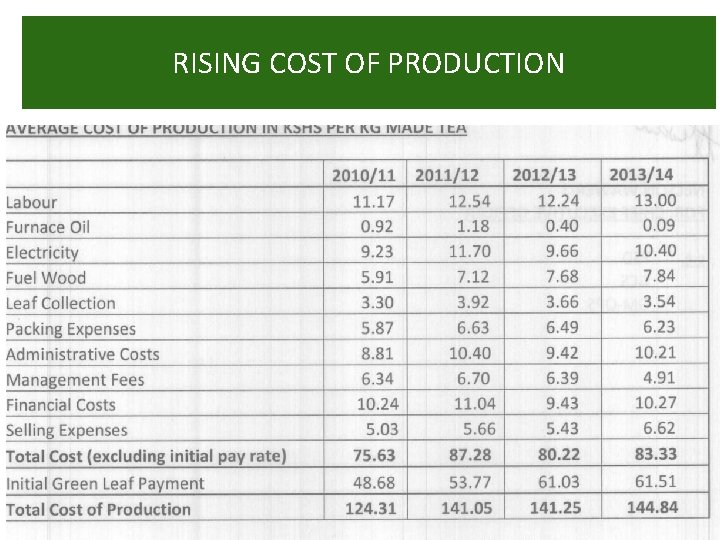
RISING COST OF PRODUCTION
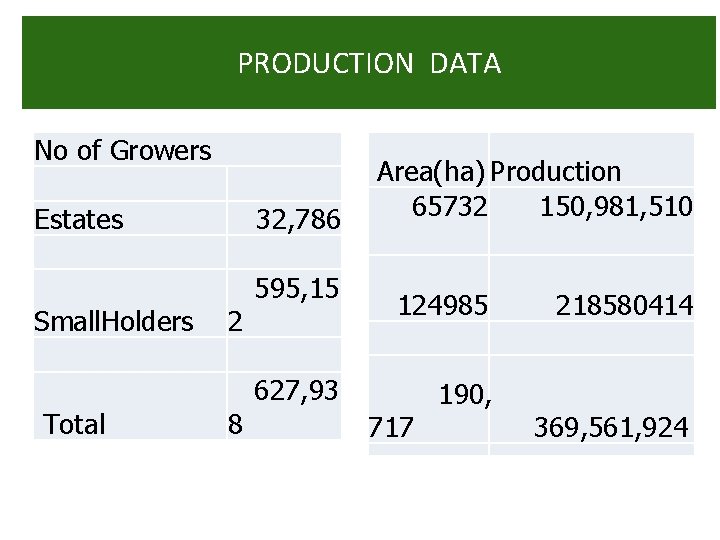
PRODUCTION DATA No of Growers Area(ha) Production 65732 150, 981, 510 Estates 32, 786 595, 15 124985 218580414 Small. Holders 2 627, 93 190, Total 8 717 369, 561, 924
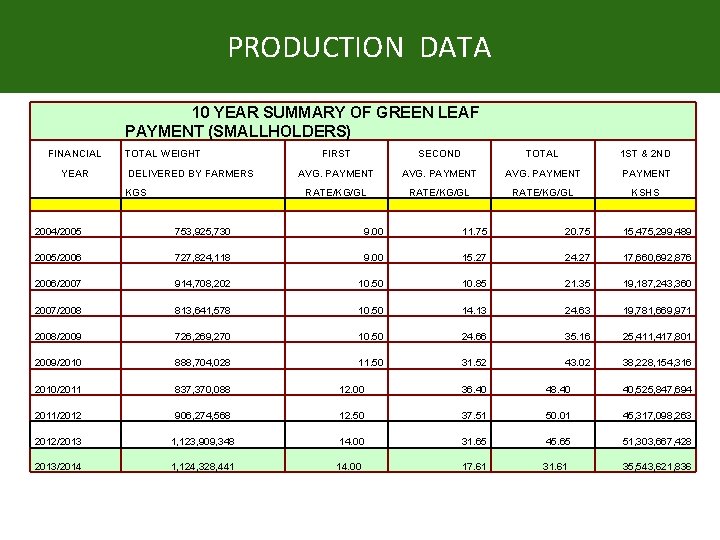
PRODUCTION DATA 10 YEAR SUMMARY OF GREEN LEAF PAYMENT (SMALLHOLDERS) FINANCIAL YEAR TOTAL WEIGHT DELIVERED BY FARMERS KGS FIRST SECOND TOTAL 1 ST & 2 ND AVG. PAYMENT RATE/KG/GL KSHS 2004/2005 753, 925, 730 9. 00 2005/2006 727, 824, 118 9. 00 2006/2007 914, 708, 202 2007/2008 11. 75 20. 75 15, 475, 299, 489 15. 27 24. 27 17, 660, 692, 876 10. 50 10. 85 21. 35 19, 187, 243, 360 813, 641, 578 10. 50 14. 13 24. 63 19, 781, 669, 971 2008/2009 726, 269, 270 10. 50 24. 66 35. 16 25, 411, 417, 801 2009/2010 888, 704, 028 11. 50 31. 52 43. 02 38, 228, 154, 316 2010/2011 837, 370, 088 12. 00 36. 40 48. 40 40, 525, 847, 694 2011/2012 906, 274, 568 12. 50 37. 51 50. 01 45, 317, 098, 263 2012/2013 1, 123, 909, 348 14. 00 31. 65 45. 65 51, 303, 667, 428 2013/2014 1, 124, 328, 441 14. 00 17. 61 31. 61 35, 543, 621, 836
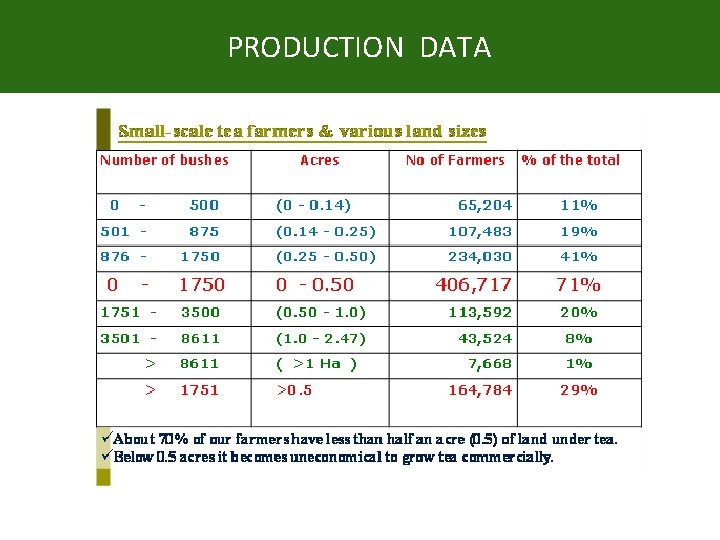
PRODUCTION DATA
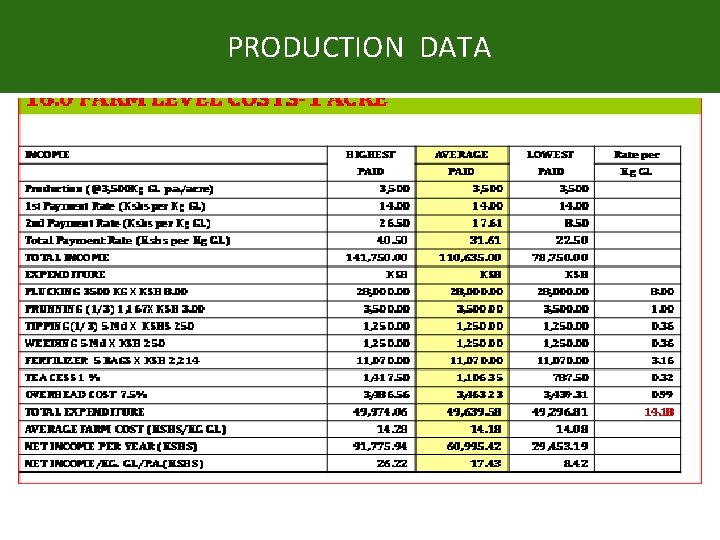
PRODUCTION DATA
PRODUCTION DATA
PRODUCTION DATA
PRODUCTION DATA
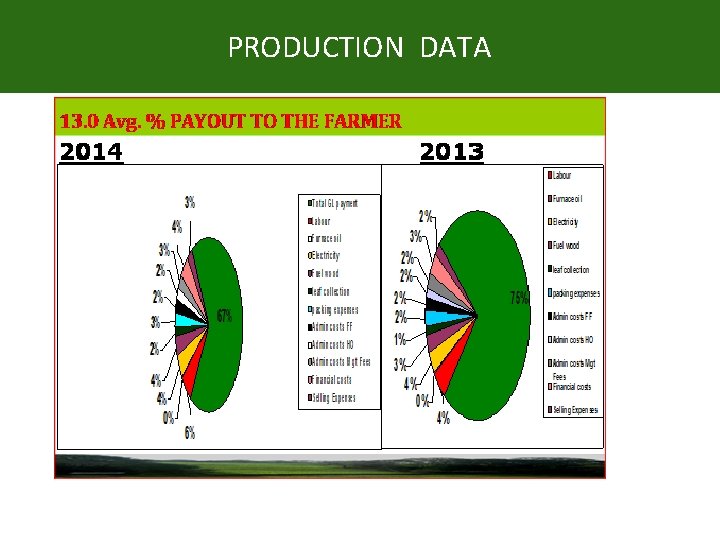
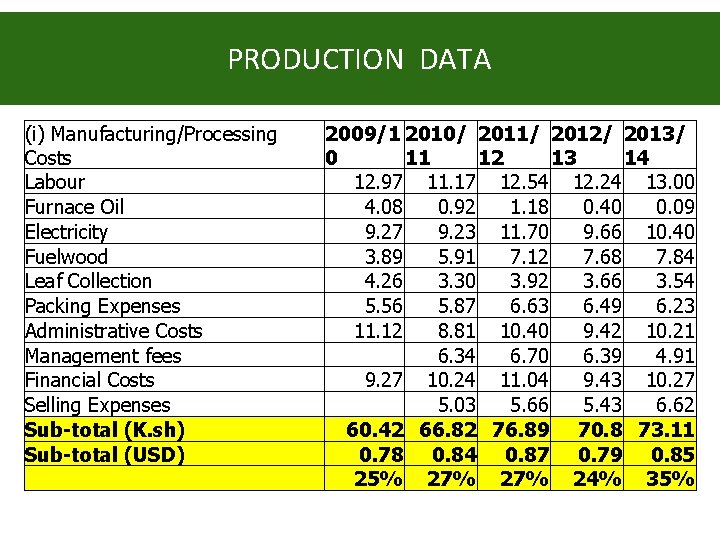
PRODUCTION DATA (i) Manufacturing/Processing Costs Labour Furnace Oil Electricity Fuelwood Leaf Collection Packing Expenses Administrative Costs Management fees Financial Costs Selling Expenses Sub-total (K. sh) Sub-total (USD) 2009/1 2010/ 2011/ 2012/ 2013/ 0 11 12 13 14 12. 97 11. 17 12. 54 12. 24 13. 00 4. 08 0. 92 1. 18 0. 40 0. 09 9. 27 9. 23 11. 70 9. 66 10. 40 3. 89 5. 91 7. 12 7. 68 7. 84 4. 26 3. 30 3. 92 3. 66 3. 54 5. 56 5. 87 6. 63 6. 49 6. 23 11. 12 8. 81 10. 40 9. 42 10. 21 6. 34 6. 70 6. 39 4. 91 9. 27 10. 24 11. 04 9. 43 10. 27 5. 03 5. 66 5. 43 6. 62 60. 42 66. 82 76. 89 70. 8 73. 11 0. 78 0. 84 0. 87 0. 79 0. 85 25% 27% 24% 35%
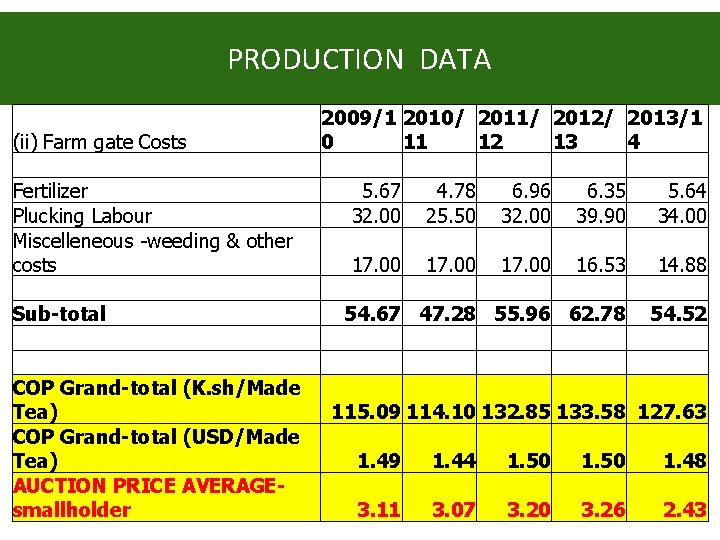
PRODUCTION DATA 2009/1 2010/ 2011/ 2012/ 2013/1 0 11 12 13 4 5. 67 4. 78 6. 96 6. 35 5. 64 32. 00 25. 50 32. 00 39. 90 34. 00 (ii) Farm gate Costs Fertilizer Plucking Labour Miscelleneous -weeding & other costs 17. 00 16. 53 14. 88 Sub-total 54. 67 47. 28 55. 96 62. 78 54. 52 COP Grand-total (K. sh/Made Tea) 115. 09 114. 10 132. 85 133. 58 127. 63 COP Grand-total (USD/Made Tea) 1. 49 1. 44 1. 50 1. 48 AUCTION PRICE AVERAGEsmallholder 3. 11 3. 07 3. 20 3. 26 2. 43
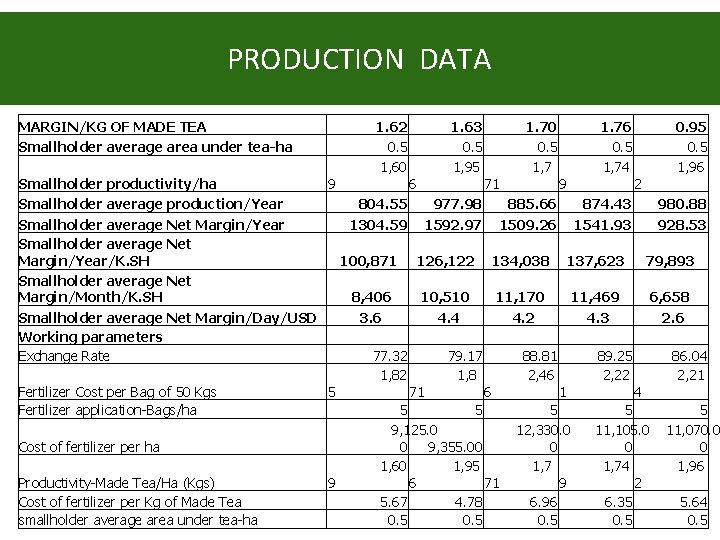
PRODUCTION DATA MARGIN/KG OF MADE TEA Smallholder average area under tea-ha Smallholder productivity/ha Smallholder average production/Year Smallholder average Net Margin/Year/K. SH Smallholder average Net Margin/Month/K. SH Smallholder average Net Margin/Day/USD Working parameters Exchange Rate Fertilizer Cost per Bag of 50 Kgs Fertilizer application-Bags/ha Cost of fertilizer per ha Productivity-Made Tea/Ha (Kgs) Cost of fertilizer per Kg of Made Tea smallholder average area under tea-ha 1. 62 1. 63 1. 70 1. 76 0. 95 0. 5 0. 5 1, 60 1, 95 1, 74 1, 96 9 6 71 9 2 804. 55 977. 98 885. 66 874. 43 980. 88 1304. 59 1592. 97 1509. 26 1541. 93 928. 53 100, 871 126, 122 134, 038 137, 623 79, 893 8, 406 10, 510 11, 170 11, 469 6, 658 3. 6 4. 4 4. 2 4. 3 2. 6 77. 32 79. 17 88. 81 89. 25 86. 04 1, 82 1, 8 2, 46 2, 22 2, 21 5 71 6 1 4 5 5 5 9, 125. 0 12, 330. 0 11, 105. 0 11, 070. 0 0 9, 355. 00 0 1, 60 1, 95 1, 74 1, 96 9 6 71 9 2 5. 67 4. 78 6. 96 6. 35 5. 64 0. 5 0. 5
DISCUSSION POINTS FAO COMPOSITE PRICES INDICATE A PRICE DROP OF 12% WHILE KENYA AUCTION PRICES DROPPED BY 30% IN 2013/14 THE NATIONAL TREASURY DOES NOT SUPPORT A PRICE STABILISATION FUND, CITING THE EXPERIENCE OF THE COFFEE STABEX FUND (2000), AMONG OTHERS KTDA COMMENTS ARE THAT WITH REDUCED GROWER EARNINGS , ITS NOT FAIR TO BURDEN THE TEA GROWER WITH ADDITIONAL CONTRIBUTIONS TO THE FUND
OPTIONS FOR DELIBERATIONS A PRICE STABILISATION FUND SUPPORTED BY GOVERNMENT, INDUSTRY OR A MIX OF BOTH USE MARKET BASED RISK APPROCHES , FORWARDS , OPTIONS , FUTURES ETC USE OF SUBSIDIES INPUT SUBSIDIES ETC
OPTIONS FOR DELIBERATIONS USE OF CROP INSURANCE APPROCHES VALUE CHAIN INNOVATIONS A MIX OF THE ABOVE OPTIONS BASED ON SHORTTERMAND MEDIUM TERM SOLUTIONS
THANK YOU