Riigi osaluspoliitika Raigo Uukkivi Rahandusministeerium Riigi rihingute ja
- Slides: 18
Riigi osaluspoliitika Raigo Uukkivi Rahandusministeerium Riigi äriühingute ja sihtasutuste nõukogude liikmete koolitus
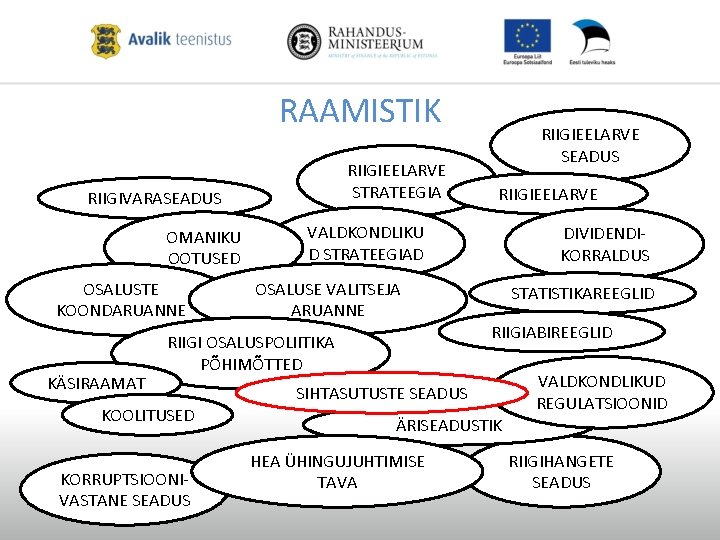
RAAMISTIK RIIGIEELARVE STRATEEGIA RIIGIVARASEADUS OMANIKU OOTUSED OSALUSTE KOONDARUANNE KÄSIRAAMAT KORRUPTSIOONIVASTANE SEADUS RIIGIEELARVE VALDKONDLIKU D STRATEEGIAD OSALUSE VALITSEJA ARUANNE RIIGI OSALUSPOLIITIKA PÕHIMÕTTED KOOLITUSED RIIGIEELARVE SEADUS DIVIDENDIKORRALDUS STATISTIKAREEGLID RIIGIABIREEGLID SIHTASUTUSTE SEADUS ÄRISEADUSTIK HEA ÜHINGUJUHTIMISE TAVA VALDKONDLIKUD REGULATSIOONID RIIGIHANGETE SEADUS
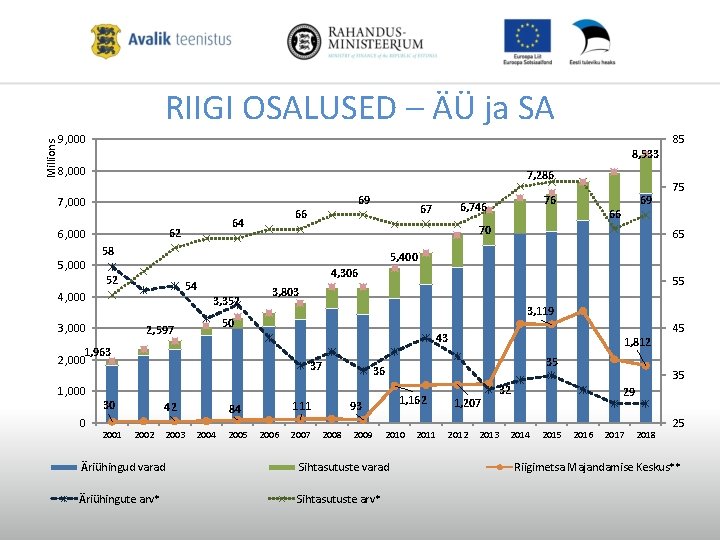
Millions RIIGI OSALUSED – ÄÜ ja SA 9, 000 85 8, 533 8, 000 7, 286 7, 000 66 64 62 6, 000 69 65 4, 306 54 4, 000 3, 352 3, 119 43 1, 963 2, 000 37 30 42 2003 55 3, 803 50 2, 597 2001 66 75 5, 400 52 0 69 70 5, 000 1, 000 6, 746 67 58 3, 000 76 2004 2005 2006 2007 2008 35 36 1, 162 93 111 84 1, 812 2009 2010 Äriühingud varad Sihtasutuste varad Äriühingute arv* Sihtasutuste arv* 2011 1, 207 2012 35 32 2013 45 29 2014 2015 2016 2017 2018 25 Riigimetsa Majandamise Keskus**
MIKS RIIK OSALEB SIHTASUTUSTES • Sihtasutuste portfell jaguneb põhitegevuste alusel nelja tegevusvaldkonna vahel: - Toetuste andmine (nt KIK, Innove) - Teenuste pakkumine sarnaselt äriühingutele (nt PERH, Taru Ülikooli Kliinikum) - Kultuuriteenuste pakkumine oma vara baasil (teatrid ja muuseumid) - Eesti arengu analüüsimine jt erisihiga SA-d (nt Rahvusvah. Kaitseuuringute Keskus, Kutsekoda)
OSALUSPOLIITIKA ALUSED • Riigivara valitsemine eesmärgipäraselt, otstarbekalt, säästlikult ja heaperemehelikult • Sihtasutuse asutamisel määratletakse osalemise eesmärk = põhikirjalised eesmärgid • Asutaja ootuste formaadi tekitamine? * • Järjepidev sihtasutuse tegevuse jätkamise põhjendatuse ja institutsionaalsete vormide otstarbekuse hindamine (äriühing, sihtasutus, tulundusasutus, riigiasutus)
ASUTAJA OOTUTE KESKNE ROLL • Ootuste selge kommunikeerimine asutajaõiguste teostajalt nõukogule – lähtub riigi strateegiatest/arengukavadest Nõukogul siin suurem roll seni, võrreldes äriühingutega, kuna omanikuootused seni puuduvad. • Strateegiliste ja finantseesmärkide määratlemine, sh avaliku huvi eesmärgid • Regulaarne üle vaatamine ja täpsustamine, kuid vajalik stabiilsus • Nõukogu sisend/tagasiside – nõukogu aruanne
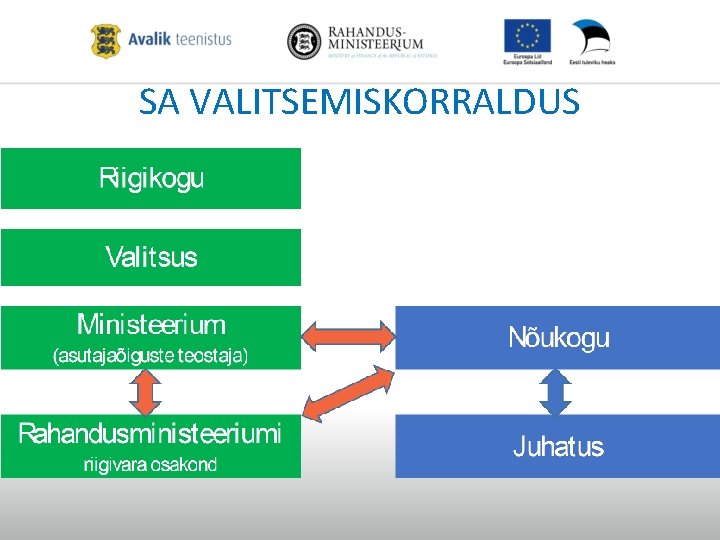
VALITSEMISKORRALDUS JA OTSUSTUSTASANDID • Sihtasutuste asutajaõiguste teostajad - 9 ministeeriumi ja VPK: KUM - 33; HTM - 8, MKM - 8, SOM - 7, KAM - 2, KEM - 2, MEM - 2, RAM 2, SIM – 1, Vabariigi Presidendi Kantselei -2 • Rahandusministeerium – koordineeriv roll, sh poliitika kujundamine, nõustamine ja järelevalve, koondaruandlus • Huvide konflikt riigi rollide vahel – aktuaalsus võrreldes äriühingutega väiksem • Vabariigi Valitsus Asutaja/minister - asutamine/ühinemine - nõukogud - tütarühingud/-sihtasutused - põhikiri - sihtkapitali suurendamine - halduslepingud/eelarveeraldised - lõpetamine/jagunemine
SA VALITSEMISKORRALDUS
OOTUSED NÕUKOGULE #1 • VASTUTUS ORGANISATSIOONI EDUKUSE EEST - nõukogu liige peab tegutsema temalt oodatava hoolsusega ning tema ametikohale esitatavate nõuete kohaselt, lähtudes juriidilise isiku eesmärkidest ja huvidest ning vajadusest tagada riigi kui omaniku/asutaja huvide tõhus kaitse • TEGEVUSE PLANEERIMINE – Tegevuseesmärkide seadmine ja eelarve kinnitamine – nii aastased kui ka pikaajalisem arengukava/strateegia lähtuvalt riigi osalemise eesmärgist ja kooskõlas vastava valdkonna riiklike arengukavadega • Eelarve tasakaalunõue – Tegevusefektiivsus – tegevuseesmärkide saavutamine peab olema võimalikult kuluefektiivne: • Rõhk omatulude osakaalu suurendamisele • Investeeringute tasuvuse ja riskide analüüs • Otsida võimalusi tegevuste optimeerimiseks: - Riik tsentraliseerib toetuste jaotamist - Tegevuspõhine eelarvestamine ja kulude jaotamine
OOTUSED NÕUKOGULE #2 • JUHTIMISE KORRALDAMINE – Juhtkonna moodustamine/juhatuse liikmete määramine – kompetentsus ja võimekus – Eesmärkide seadmine ja nende saavutamise hindamine – ühine arusaam sellest, mida saavutada soovitakse – Tasustamine, sh tulemustasu – konkurentsivõimeline põhitasu ja objektiivsetest kriteeriumidest lähtuv tulemustasu • JÄRELEVALVE TEOSTAMINE – õiged asjad õigesti – Majandustulemuste monitooring – jooksev ajakohane informeeritus (min. kvartaalne aruandlus + aastaaruanne) – Sisekontrolli süsteemi toimimise monitooring – riskide hindamine, maandamine, reeglite/protseduuride järgimine (siseaudiitor ja auditikomitee) – Igapäevasest majandustegevusest väljuvate tehingute jaoks nõusoleku andmine
RIIGISPETSIIFILISED ERISUSED juhatus tasustamine • Tasu maksmine ainult juhatuse liikme lepingu alusel • Tulemustasu maksimaalselt neljakordne eelmise majandusaasta keskmine kuutasu aastas (NB! Kuutasu on lepingupõhine, ei hõlma tulemustasu!) • Lahkumishüvitis maksimaalselt kehtiva kolme kuu tasu ulatuses ja ainult ennetähtaegsel tagasikutsumisel nõukogu algatusel ilma põhjuseta
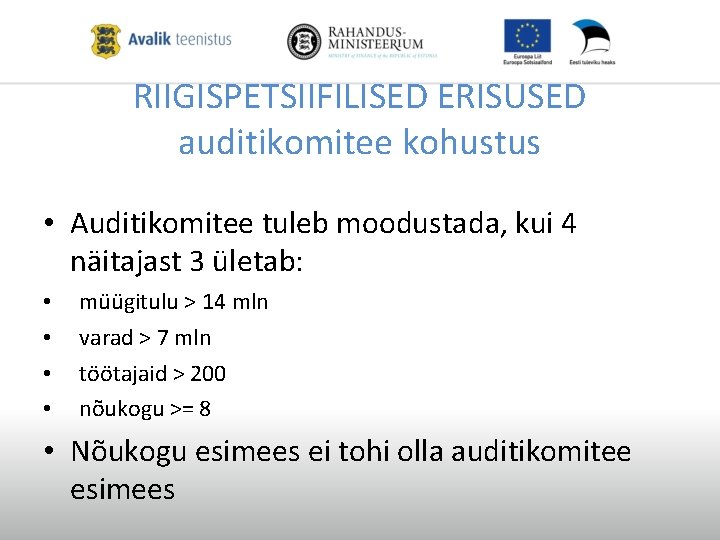
RIIGISPETSIIFILISED ERISUSED auditikomitee kohustus • Auditikomitee tuleb moodustada, kui 4 näitajast 3 ületab: • • müügitulu > 14 mln varad > 7 mln töötajaid > 200 nõukogu >= 8 • Nõukogu esimees ei tohi olla auditikomitee esimees
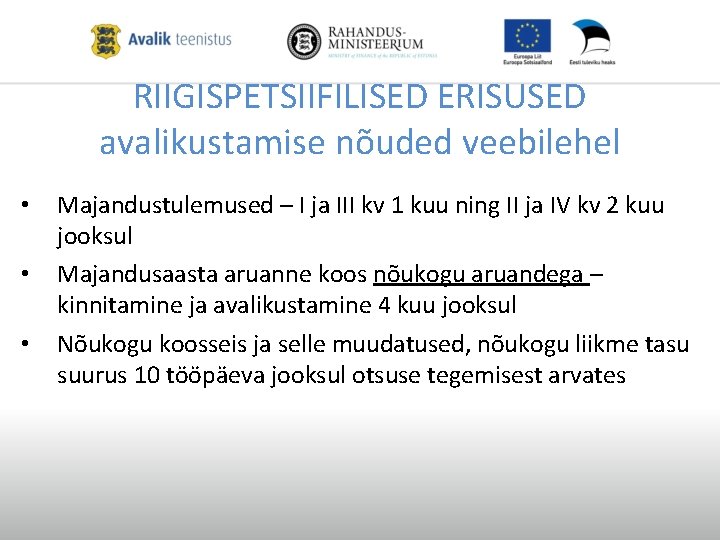
RIIGISPETSIIFILISED ERISUSED avalikustamise nõuded veebilehel • • • Majandustulemused – I ja III kv 1 kuu ning II ja IV kv 2 kuu jooksul Majandusaasta aruanne koos nõukogu aruandega – kinnitamine ja avalikustamine 4 kuu jooksul Nõukogu koosseis ja selle muudatused, nõukogu liikme tasu suurus 10 tööpäeva jooksul otsuse tegemisest arvates
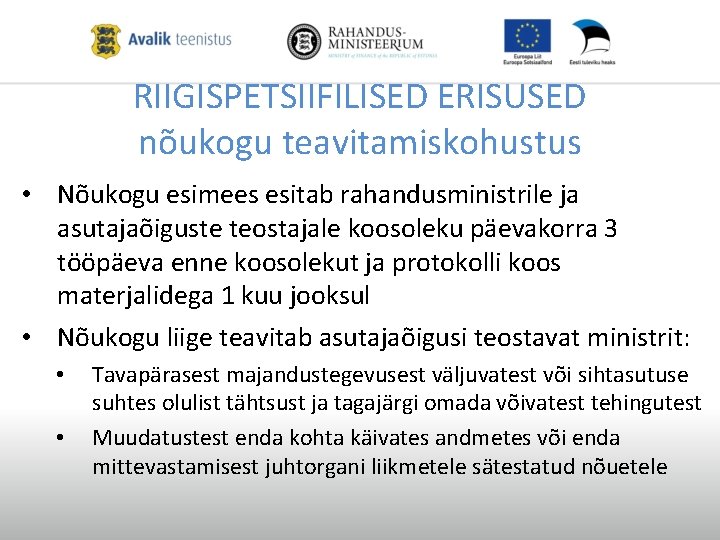
RIIGISPETSIIFILISED ERISUSED nõukogu teavitamiskohustus • Nõukogu esimees esitab rahandusministrile ja asutajaõiguste teostajale koosoleku päevakorra 3 tööpäeva enne koosolekut ja protokolli koos materjalidega 1 kuu jooksul • Nõukogu liige teavitab asutajaõigusi teostavat ministrit: • • Tavapärasest majandustegevusest väljuvatest või sihtasutuse suhtes olulist tähtsust ja tagajärgi omada võivatest tehingutest Muudatustest enda kohta käivates andmetes või enda mittevastamisest juhtorgani liikmetele sätestatud nõuetele
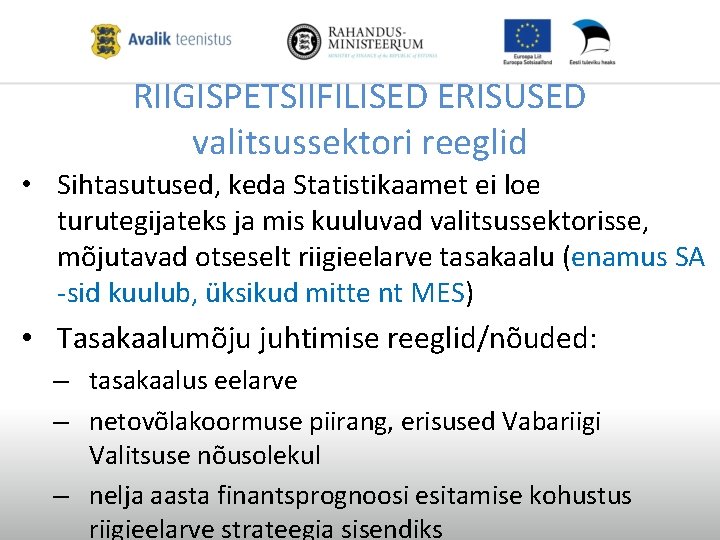
RIIGISPETSIIFILISED ERISUSED valitsussektori reeglid • Sihtasutused, keda Statistikaamet ei loe turutegijateks ja mis kuuluvad valitsussektorisse, mõjutavad otseselt riigieelarve tasakaalu (enamus SA -sid kuulub, üksikud mitte nt MES) • Tasakaalumõju juhtimise reeglid/nõuded: – tasakaalus eelarve – netovõlakoormuse piirang, erisused Vabariigi Valitsuse nõusolekul – nelja aasta finantsprognoosi esitamise kohustus riigieelarve strateegia sisendiks
RIIGISPETSIIFILISED ERISUSED finantsjuhtimisele • Riigi ainuasutatud SAd peavad raha hoidma ja arveldama Riigikassas • Ei tohi anda laenu kui pole põhitegevus ega ise tegeleda vabade vahendite investeerimisega • Laenu võtmisel peavad otsuse poolt hääletama kõik nõukogu liikmed
RAHANDUSMINISTEERIUMI FOOKUS • Asutamise / osalemise põhjendatus • Kooskõla riiklike arengukavade ja riigieelarvega • Tegevuseesmärkide kuluefektiivne saavutamine: • • omatulude osakaalu suurendamine konsolideerimisvõimaluste otsimine investeeringute tasuvuse analüüs kahjumite vältimine
Tänan!