Kszletek 1 Elads anyaga Fogalmak Csoportosts megjelens a
- Slides: 27
Készletek 1
Előadás anyaga Fogalmak, Csoportosítás, megjelenés a mérlegben, Értékelés n n Bekerülési érték, Mérlegérték (értékvesztés, visszaírás) Könyvviteli elszámolás n n Lehetőségei Növekedések – csökkenések, 2
Készletek fogalma Készletek az olyan anyagi eszközök, amelyek a gazdálkodó tevékenységét rövid távon, közvetlenül vagy közvetetten szolgálják. 3
A készletek mérlegtételei B I. 1. Anyagok 2. Befejezetlen termelés és félkész termékek 3. Növendék-, hízó- és egyéb állatok 4. Késztermékek 5. Áruk 6. Készletekre adott előlegek 4
Készletek csoportosítása Vásárolt készletek n n n anyagok Áruk Készletekre adott előlegek Saját termelésű készletek n n befejezetlen termelés félkész termékek késztermékek növendék-, hízó- és egyéb állatok 5
Vásárolt készletek Anyagok: n n azok az eszközök, amelyeket az értékesítendő termékek előállítása vagy a szolgáltatások nyújtása során fognak használni, illetve használatba vételükig azok az anyagi eszközök, amelyek a vállalkozási tevékenységet legfeljebb egy évig szolgálják. Áruk: n azok az eszközök, amelyeket értékesítési céllal szereztek be, és azok a beszerzés és az értékesítés között változatlan formában maradnak. 6
Saját termelésű készletek Befejezetlen termelés: n jelenleg is megmunkálás alatt állnak, de egy teljes megmunkálási folyamaton nem mentek még keresztül. Félkész termék: n legalább egy teljes megmunkálási folyamaton keresztülment, de további megmunkálást igényel. Késztermékek: n valamennyi megmunkálási folyamaton átmentek, raktárra vehetők. 7
Készletekre adott előlegek n az anyag-, az áruszállítónak ilyen címen kifizetett összeg. ÁFÁ-t nem tartalmaz Értékelése a követelések szabályai szerint történik 8
Készletek bekerülési értéke Beszerzési ár Előállítási költség Speciális esetek: n n n Térítés nélkül átvett készlet Ajándékként, többletként átvett Apport átvétel 9
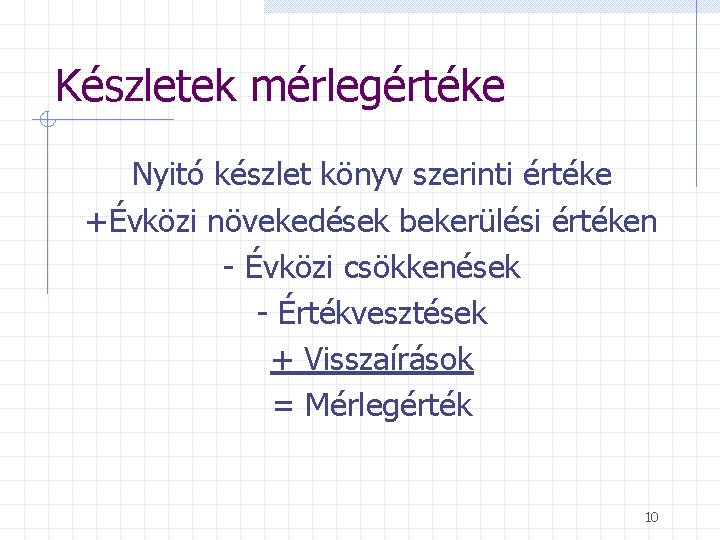
Készletek mérlegértéke Nyitó készlet könyv szerinti értéke +Évközi növekedések bekerülési értéken - Évközi csökkenések - Értékvesztések + Visszaírások = Mérlegérték 10
A készletek nyilvántartása A készletek könyvviteli elszámolása attól függ, hogy milyen · · · készletnyilvántartást vezet év közben, költségelszámolási technikát alkalmaz, típusú eredménykimutatást kíván készíteni a vállalkozás. 11
Készletek nyilvántartása lehet: n n n folyamatos mennyiségi és értékbeli nyilvántartás folyamatos mennyiségi nyilvántartás évközben nincs sem mennyiségi, sem értékbeli nyilvántartás 12
Készletek nyilvántartása - 1 Évközben folyamatos mennyiségi és értéknyilvántartást vezet: n alkalmazható értékelési eljárások: w tényleges bekerülési értéken FIFO módszerrel w átlagos beszerzési áron w elszámoló áron n nem kötelező a leltározás, a leltár elkészíthető a mennyiségi nyilvántartásból. 13
Készletek nyilvántartása - 2 A vállalkozás folyamatos mennyiségi nyilvántartást vezet, de értékbeli nyilvántartás nem: n n n az időszaki készletnövekedéseket azonnal költségként, ráfordításként kell elszámolni. a zárókészlet mennyiségét a nyilvántartásokból is lehet számszerűsíteni, tehát itt sem kötelező leltározás a zárókészlet értéke FIFO módszerrel határozható meg, az utolsó beszerzési árak visszakeresésével 14
Készletek nyilvántartása - 3 A vállalkozás értékbeli és mennyiségi nyilvántartást nem vezet: - az időszaki készletnövekedéseket azonnal költségként, ráfordításként kell elszámolni. - az év végi záró állományt kötelezően tételes mennyiségi leltárfelvétellel kell meghatározni - a zárókészlet értéke FIFO módszerrel határozható meg, az utolsó beszerzési árak visszakeresésével 15
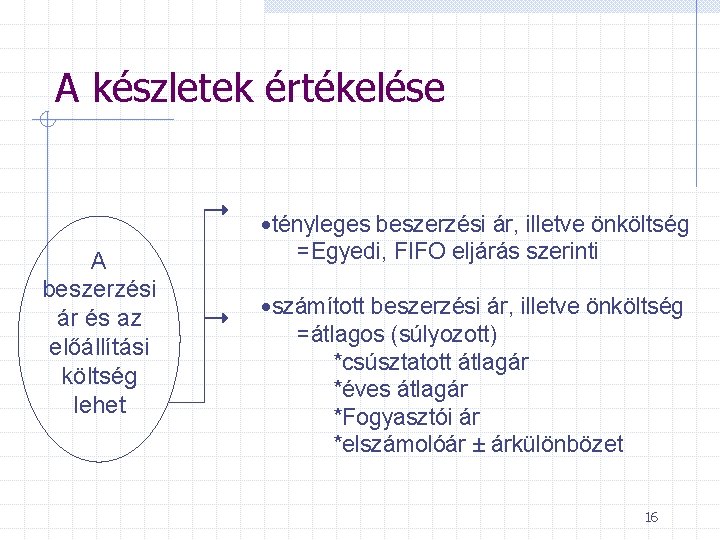
A készletek értékelése A beszerzési ár és az előállítási költség lehet ·tényleges beszerzési ár, illetve önköltség =Egyedi, FIFO eljárás szerinti ·számított beszerzési ár, illetve önköltség =átlagos (súlyozott) *csúsztatott átlagár *éves átlagár *Fogyasztói ár *elszámolóár ± árkülönbözet 16
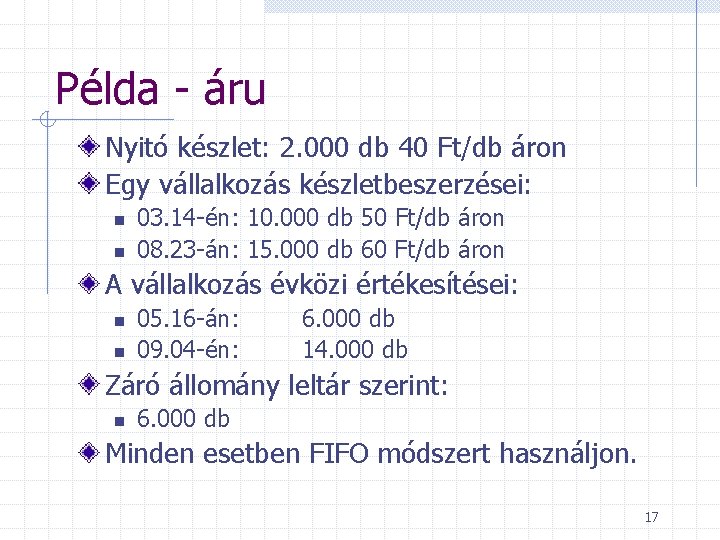
Példa - áru Nyitó készlet: 2. 000 db 40 Ft/db áron Egy vállalkozás készletbeszerzései: n n 03. 14 -én: 10. 000 db 50 Ft/db áron 08. 23 -án: 15. 000 db 60 Ft/db áron A vállalkozás évközi értékesítései: n n 05. 16 -án: 09. 04 -én: 6. 000 db 14. 000 db Záró állomány leltár szerint: n 6. 000 db Minden esetben FIFO módszert használjon. 17
Oldjuk meg az előző feladatot: Csúsztatott átlagárral Éves átlagárral! 18
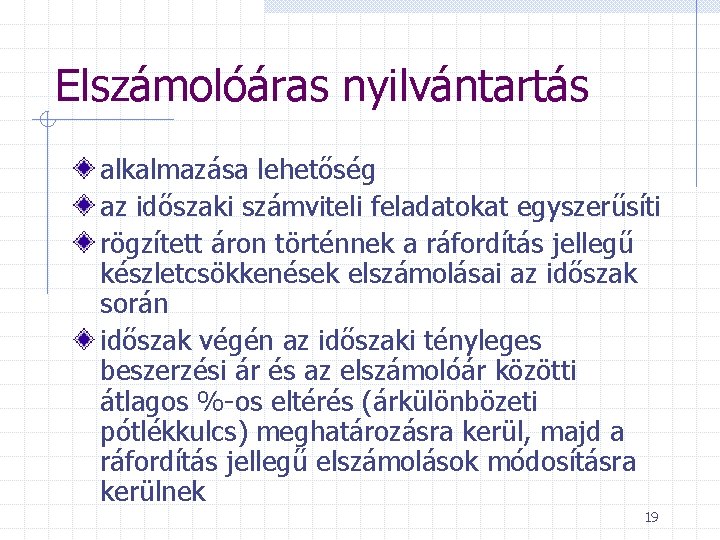
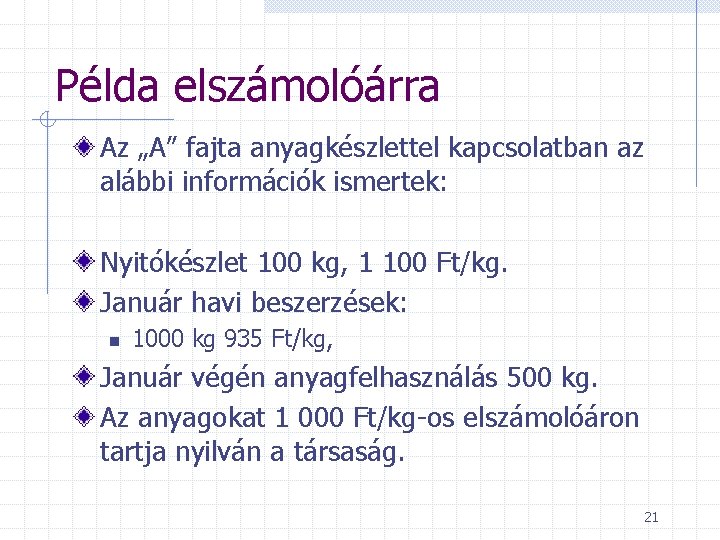
Elszámolóáras nyilvántartás alkalmazása lehetőség az időszaki számviteli feladatokat egyszerűsíti rögzített áron történnek a ráfordítás jellegű készletcsökkenések elszámolásai az időszak során időszak végén az időszaki tényleges beszerzési ár és az elszámolóár közötti átlagos %-os eltérés (árkülönbözeti pótlékkulcs) meghatározásra kerül, majd a ráfordítás jellegű elszámolások módosításra kerülnek 19
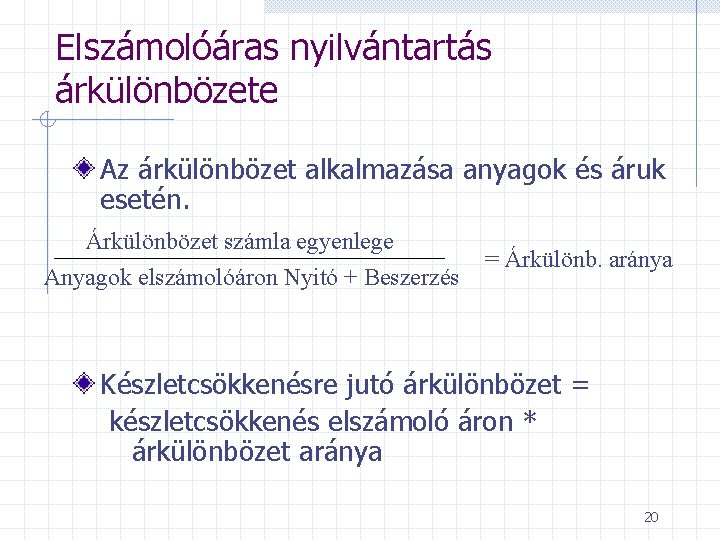
Elszámolóáras nyilvántartás árkülönbözete Az árkülönbözet alkalmazása anyagok és áruk esetén. Árkülönbözet számla egyenlege Anyagok elszámolóáron Nyitó + Beszerzés = Árkülönb. aránya Készletcsökkenésre jutó árkülönbözet = készletcsökkenés elszámoló áron * árkülönbözet aránya 20
Példa elszámolóárra Az „A” fajta anyagkészlettel kapcsolatban az alábbi információk ismertek: Nyitókészlet 100 kg, 1 100 Ft/kg. Január havi beszerzések: n 1000 kg 935 Ft/kg, Január végén anyagfelhasználás 500 kg. Az anyagokat 1 000 Ft/kg-os elszámolóáron tartja nyilván a társaság. 21
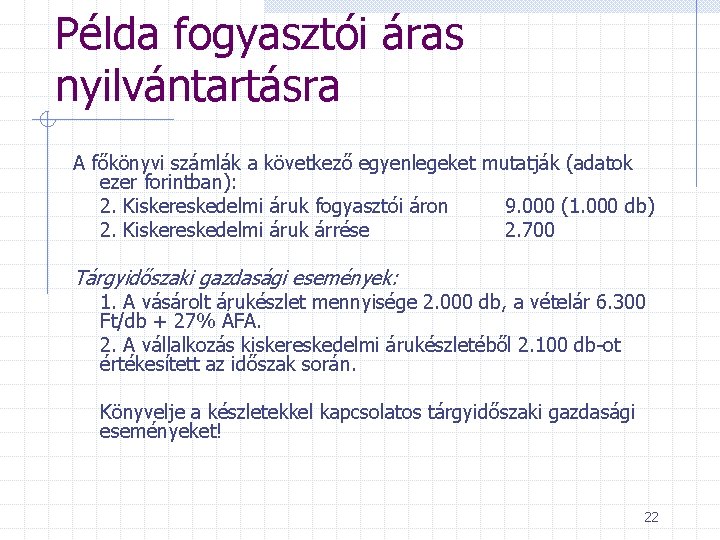
Példa fogyasztói áras nyilvántartásra A főkönyvi számlák a következő egyenlegeket mutatják (adatok ezer forintban): 2. Kiskereskedelmi áruk fogyasztói áron 9. 000 (1. 000 db) 2. Kiskereskedelmi áruk árrése 2. 700 Tárgyidőszaki gazdasági események: 1. A vásárolt árukészlet mennyisége 2. 000 db, a vételár 6. 300 Ft/db + 27% ÁFA. 2. A vállalkozás kiskereskedelmi árukészletéből 2. 100 db-ot értékesített az időszak során. Könyvelje a készletekkel kapcsolatos tárgyidőszaki gazdasági eseményeket! 22
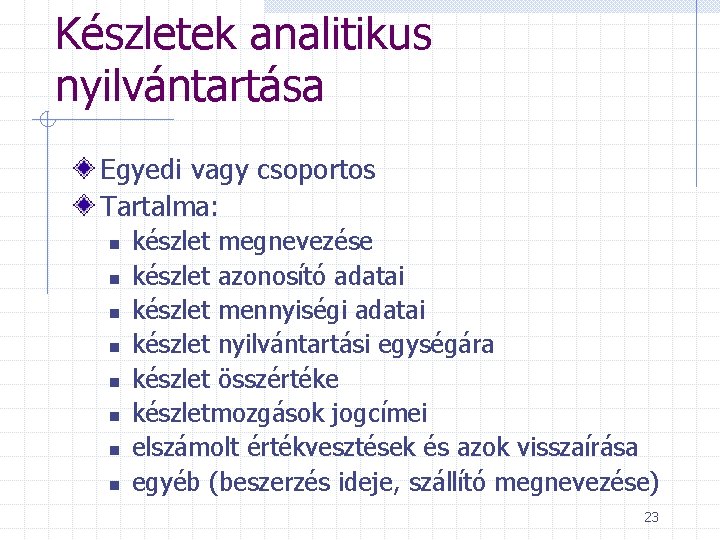
Készletek analitikus nyilvántartása Egyedi vagy csoportos Tartalma: n n n n készlet megnevezése készlet azonosító adatai készlet mennyiségi adatai készlet nyilvántartási egységára készlet összértéke készletmozgások jogcímei elszámolt értékvesztések és azok visszaírása egyéb (beszerzés ideje, szállító megnevezése) 23
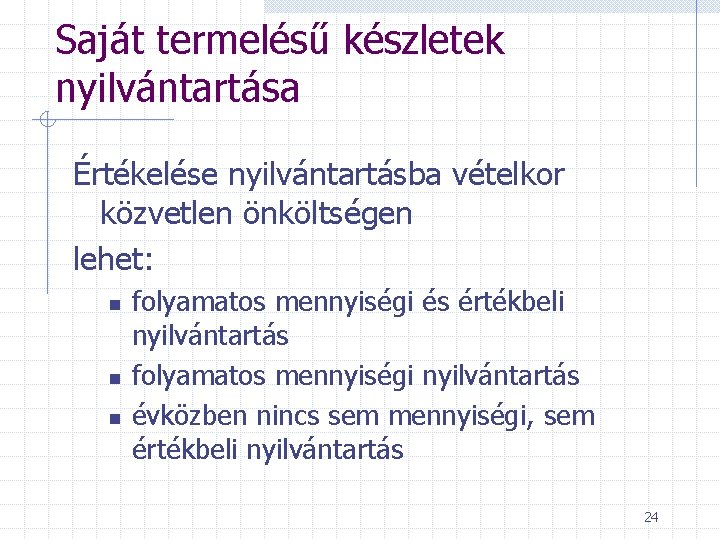
Saját termelésű készletek nyilvántartása Értékelése nyilvántartásba vételkor közvetlen önköltségen lehet: n n n folyamatos mennyiségi és értékbeli nyilvántartás folyamatos mennyiségi nyilvántartás évközben nincs sem mennyiségi, sem értékbeli nyilvántartás 24
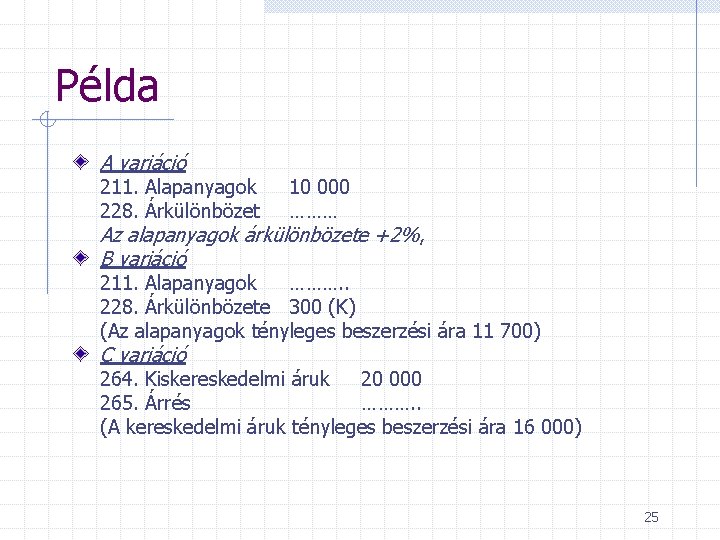
Példa A variáció 211. Alapanyagok 228. Árkülönbözet 10 000 ……… Az alapanyagok árkülönbözete +2%, B variáció 211. Alapanyagok ………. . 228. Árkülönbözete 300 (K) (Az alapanyagok tényleges beszerzési ára 11 700) C variáció 264. Kiskereskedelmi áruk 20 000 265. Árrés ………. . (A kereskedelmi áruk tényleges beszerzési ára 16 000) 25
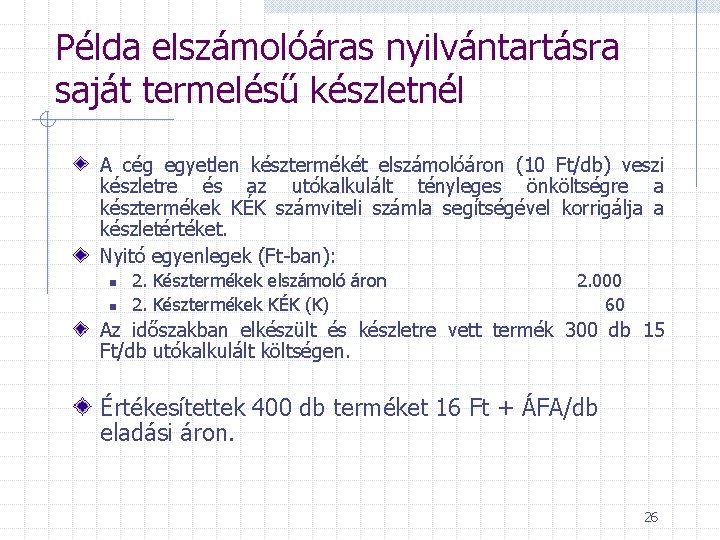
Példa elszámolóáras nyilvántartásra saját termelésű készletnél A cég egyetlen késztermékét elszámolóáron (10 Ft/db) veszi készletre és az utókalkulált tényleges önköltségre a késztermékek KÉK számviteli számla segítségével korrigálja a készletértéket. Nyitó egyenlegek (Ft-ban): n n 2. Késztermékek elszámoló áron 2. Késztermékek KÉK (K) 2. 000 60 Az időszakban elkészült és készletre vett termék 300 db 15 Ft/db utókalkulált költségen. Értékesítettek 400 db terméket 16 Ft + ÁFA/db eladási áron. 26
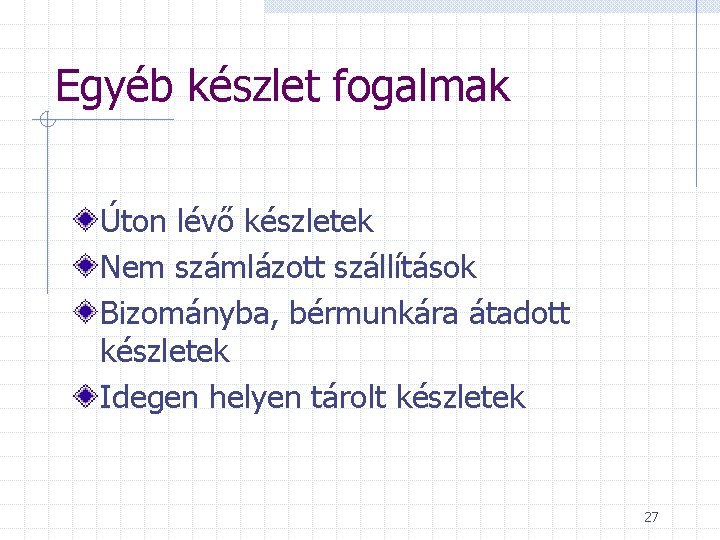
Egyéb készlet fogalmak Úton lévő készletek Nem számlázott szállítások Bizományba, bérmunkára átadott készletek Idegen helyen tárolt készletek 27