FINANTAREA AFACERII AUTOFINANTAREA Metode de autofinantare 1 Metoda
- Slides: 12
FINANTAREA AFACERII AUTOFINANTAREA
Metode de autofinantare 1. Metoda excedentului brut de exploatare 2. Metoda rezultatului net contabil
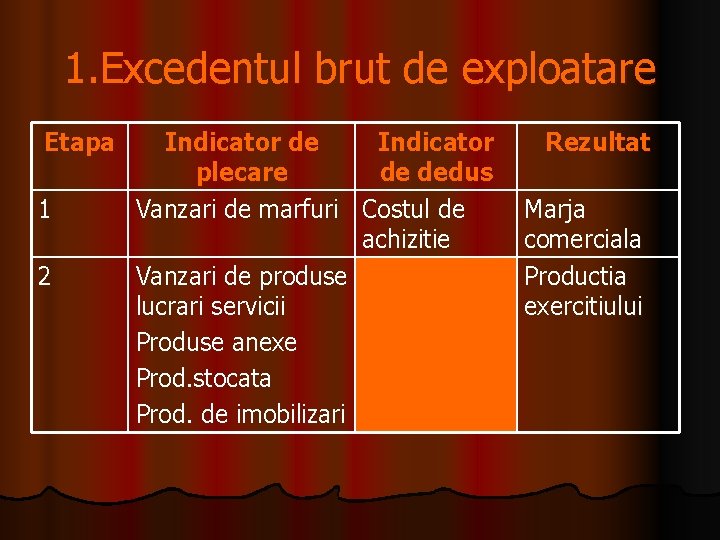
1. Excedentul brut de exploatare Etapa 1 2 Indicator de Indicator plecare de dedus Vanzari de marfuri Costul de achizitie Vanzari de produse lucrari servicii Produse anexe Prod. stocata Prod. de imobilizari Rezultat Marja comerciala Productia exercitiului
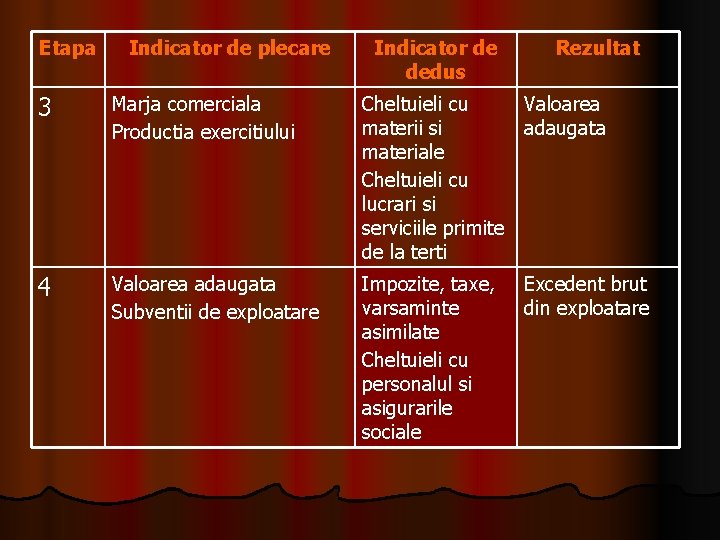
Etapa Indicator de plecare Indicator de dedus Rezultat 3 Marja comerciala Productia exercitiului Cheltuieli cu Valoarea materii si adaugata materiale Cheltuieli cu lucrari si serviciile primite de la terti 4 Valoarea adaugata Subventii de exploatare Impozite, taxe, varsaminte asimilate Cheltuieli cu personalul si asigurarile sociale Excedent brut din exploatare
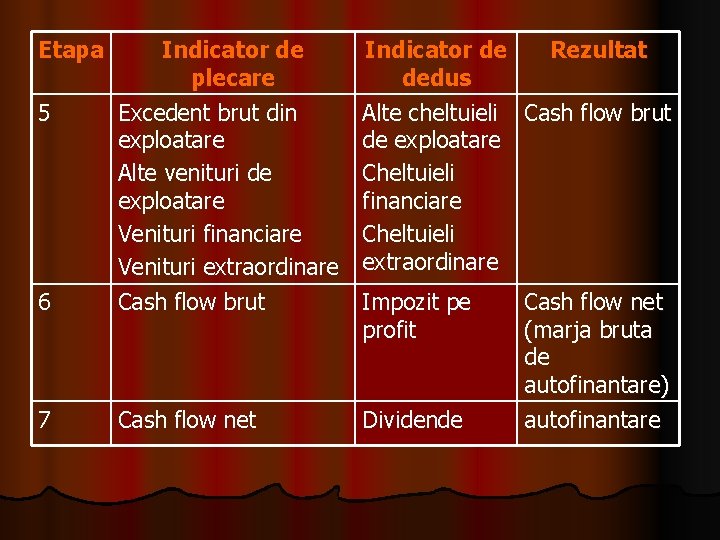
Etapa Indicator de Rezultat dedus Alte cheltuieli Cash flow brut de exploatare Cheltuieli financiare Cheltuieli extraordinare 6 Indicator de plecare Excedent brut din exploatare Alte venituri de exploatare Venituri financiare Venituri extraordinare Cash flow brut 7 Cash flow net Dividende 5 Impozit pe profit Cash flow net (marja bruta de autofinantare) autofinantare
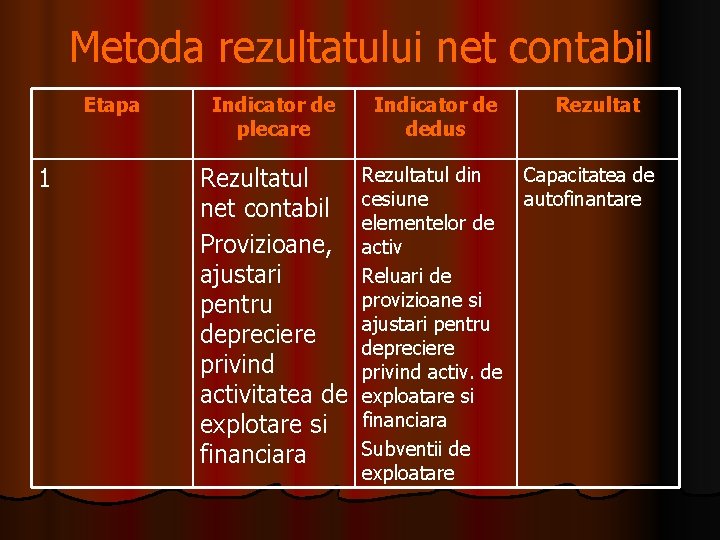
Metoda rezultatului net contabil Etapa 1 Indicator de plecare Indicator de dedus Rezultatul net contabil Provizioane, ajustari pentru depreciere privind activitatea de explotare si financiara Rezultatul din cesiune elementelor de activ Reluari de provizioane si ajustari pentru depreciere privind activ. de exploatare si financiara Subventii de exploatare Rezultat Capacitatea de autofinantare
Aportul la capitalul propriu l Poate fi modificat prin vointa comuna a asociatilor l Poate fi majorat pe parcursul existentei agentului economic prin: - noi aporturi in numerar si natura; - operatiuni interne; - conversia datoriilor in actiuni
Motivele majorarii capitalului social pot fi: l Societatea este prospera d. p. d. v. financiar l Sociatatea se afla intr-un impas financiar. In ambele situatii se doreste atragerea de lichiditati, dar fara a apela la credite bancare, atragand astfel noi asociati
A. Majorarea capitalului social prin noi aporturi in numerar si natura l Obtinerea unor bunuri corporale sau disponibilitati banesti l Societatea este scutita de un effort financiar imediat sau care ii depaseste posibilitatile financiare
Scop: Ø Atragerea de noi resurse in vederea finantarii operatiilor de investitii Ø Consolidarea situatiei financiare Se realizeaza prin: Ø Emisiunea de noi actiuni pentru aport in numerar si aport in natura, la aceiasi valoare nominala cu a vechilor actiuni, dar la un pret de emisiune cuprins intre valoarea nominalasi valoarea matematica contabila Ø Majorarea valorii nominale (cu acordul actionarilor)
Atentie l Emisiunea noilor actiuni la un pret mai mic decat valoarea matematica contabila determina o depreciere a vechilor actiuni Din acest motiv vechii actionari trebuie protejati prin distribuirea unor drepturi de subscriere (DS) – titluri de valoare care intra in paritate cu vechile actiuni. Fiecare potential cumparator trebuie sa indemnizeze cu valoarea DS-ului un numar de actiuni vechi egal cu raportul de paritate pentru a obtine o actiune noua.