EXPANSION MONETARIA E INFLACION MODELO DE P CAGAN
- Slides: 13
EXPANSION MONETARIA E INFLACION MODELO DE P. CAGAN. 11/30/2020 R. F. -MACRO 1
INTRODUCCION • SE ANALIZA EL COMPORTAMIENTO DINAMICO DE LA TASA DE INFLACION, EL STOCK REAL DE DINERO, Y LA TASA NOMINAL DE INTERES. • LA POLITICA MONETARIA SE EXPRESA POR UN CAMBIO DE UNA VEZ Y PARA SIEMPRE EN LA TASA DE EXPANSION DE LA OFERTA POR DINERO. • EL MODELO SE PROPONE ORIGINALMENTE EN LA DECADA DEL 50 PARA ANALIZAR LA INFORMACION EMPIRICA DISPONIBLE DE LAS HIPERINFLACIONES EUROPEAS DE LA DECADA DEL 20. 11/30/2020 R. F. -MACRO 2
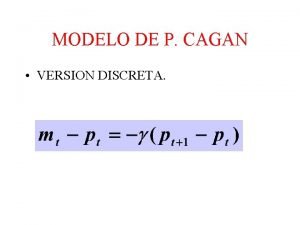
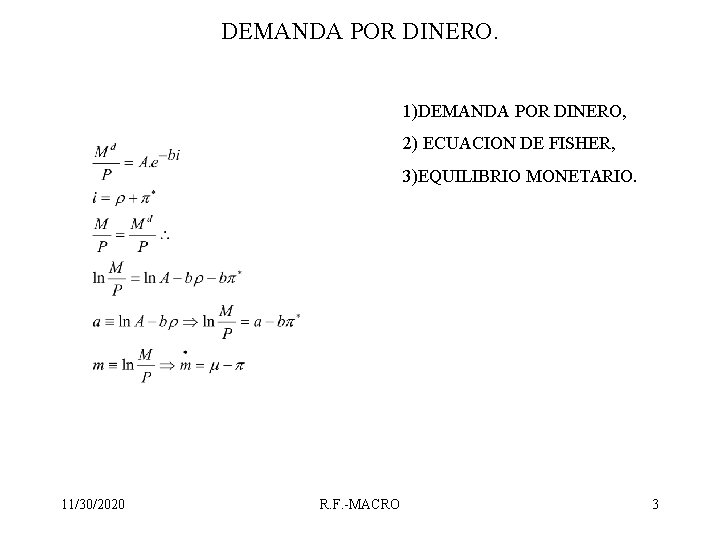
DEMANDA POR DINERO. 1)DEMANDA POR DINERO, 2) ECUACION DE FISHER, 3)EQUILIBRIO MONETARIO. 11/30/2020 R. F. -MACRO 3
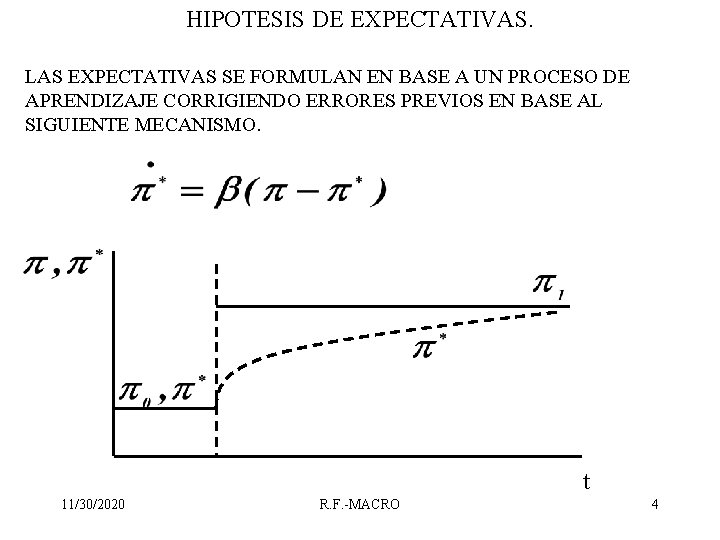
HIPOTESIS DE EXPECTATIVAS. LAS EXPECTATIVAS SE FORMULAN EN BASE A UN PROCESO DE APRENDIZAJE CORRIGIENDO ERRORES PREVIOS EN BASE AL SIGUIENTE MECANISMO. t 11/30/2020 R. F. -MACRO 4
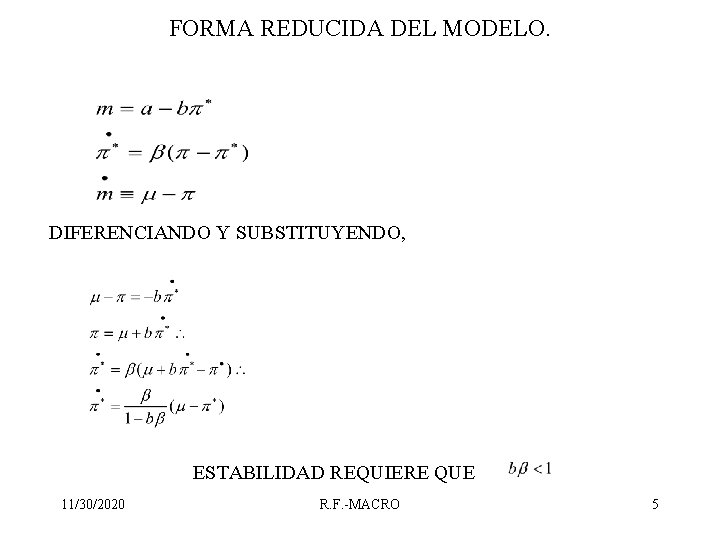
FORMA REDUCIDA DEL MODELO. DIFERENCIANDO Y SUBSTITUYENDO, ESTABILIDAD REQUIERE QUE 11/30/2020 R. F. -MACRO 5
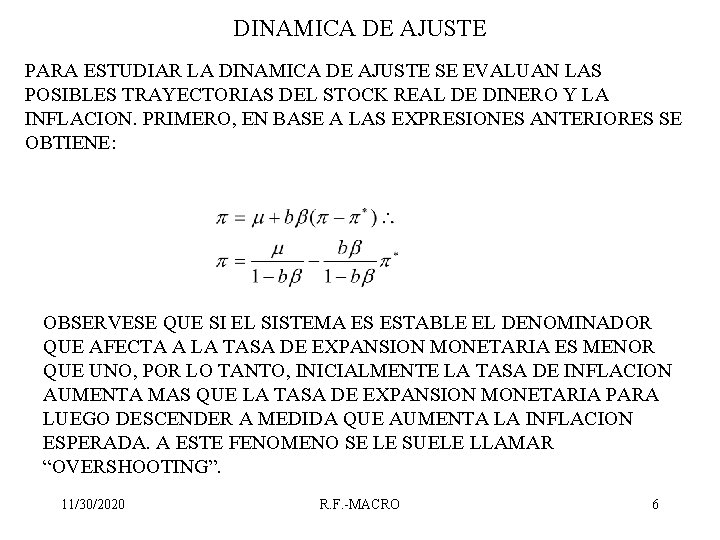
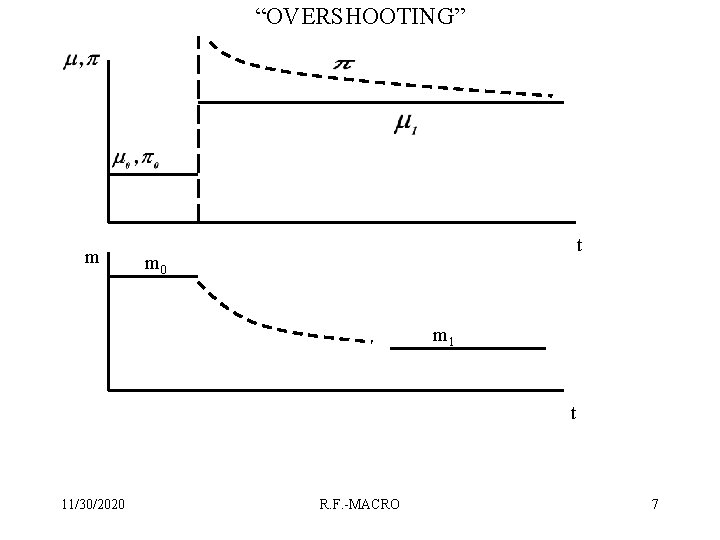
DINAMICA DE AJUSTE PARA ESTUDIAR LA DINAMICA DE AJUSTE SE EVALUAN LAS POSIBLES TRAYECTORIAS DEL STOCK REAL DE DINERO Y LA INFLACION. PRIMERO, EN BASE A LAS EXPRESIONES ANTERIORES SE OBTIENE: OBSERVESE QUE SI EL SISTEMA ES ESTABLE EL DENOMINADOR QUE AFECTA A LA TASA DE EXPANSION MONETARIA ES MENOR QUE UNO, POR LO TANTO, INICIALMENTE LA TASA DE INFLACION AUMENTA MAS QUE LA TASA DE EXPANSION MONETARIA PARA LUEGO DESCENDER A MEDIDA QUE AUMENTA LA INFLACION ESPERADA. A ESTE FENOMENO SE LE SUELE LLAMAR “OVERSHOOTING”. 11/30/2020 R. F. -MACRO 6
“OVERSHOOTING” m t m 0 m 1 t 11/30/2020 R. F. -MACRO 7
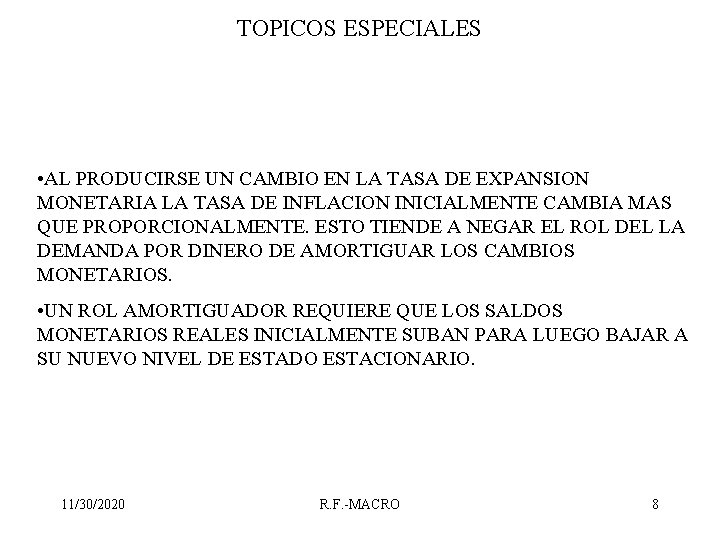
TOPICOS ESPECIALES • AL PRODUCIRSE UN CAMBIO EN LA TASA DE EXPANSION MONETARIA LA TASA DE INFLACION INICIALMENTE CAMBIA MAS QUE PROPORCIONALMENTE. ESTO TIENDE A NEGAR EL ROL DEL LA DEMANDA POR DINERO DE AMORTIGUAR LOS CAMBIOS MONETARIOS. • UN ROL AMORTIGUADOR REQUIERE QUE LOS SALDOS MONETARIOS REALES INICIALMENTE SUBAN PARA LUEGO BAJAR A SU NUEVO NIVEL DE ESTADO ESTACIONARIO. 11/30/2020 R. F. -MACRO 8
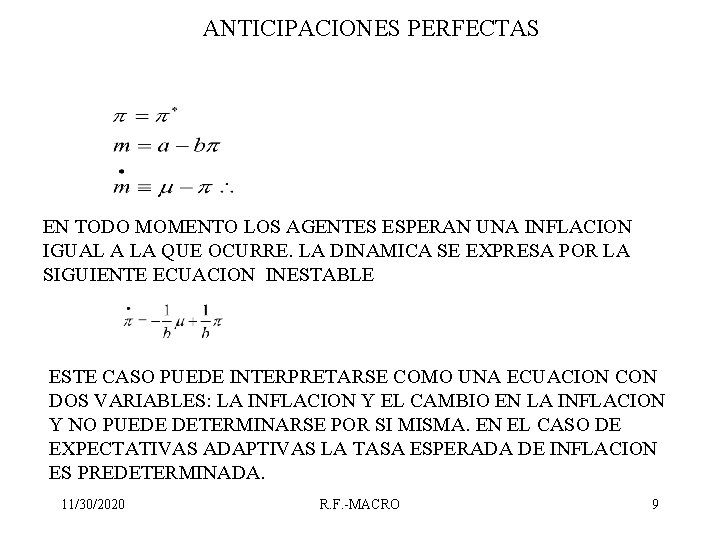
ANTICIPACIONES PERFECTAS EN TODO MOMENTO LOS AGENTES ESPERAN UNA INFLACION IGUAL A LA QUE OCURRE. LA DINAMICA SE EXPRESA POR LA SIGUIENTE ECUACION INESTABLE ESTE CASO PUEDE INTERPRETARSE COMO UNA ECUACION CON DOS VARIABLES: LA INFLACION Y EL CAMBIO EN LA INFLACION Y NO PUEDE DETERMINARSE POR SI MISMA. EN EL CASO DE EXPECTATIVAS ADAPTIVAS LA TASA ESPERADA DE INFLACION ES PREDETERMINADA. 11/30/2020 R. F. -MACRO 9
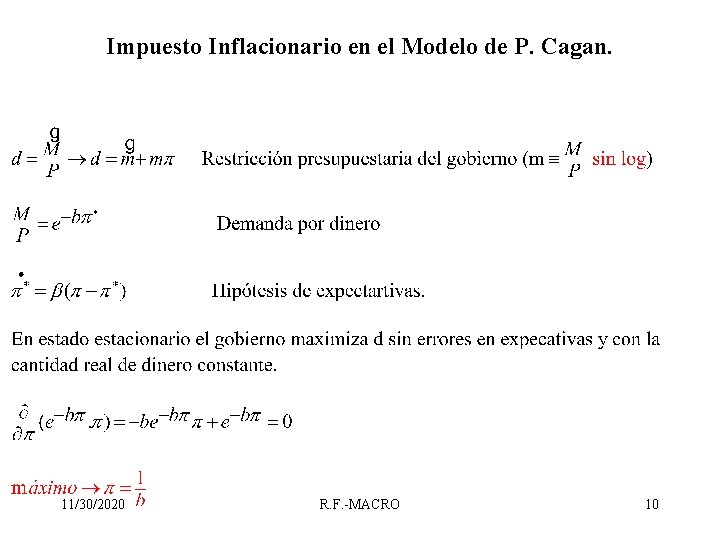
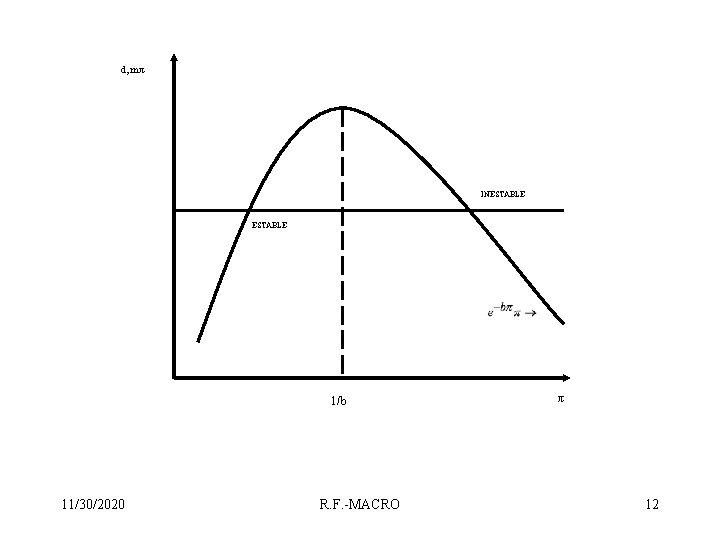
Impuesto Inflacionario en el Modelo de P. Cagan. 11/30/2020 R. F. -MACRO 10
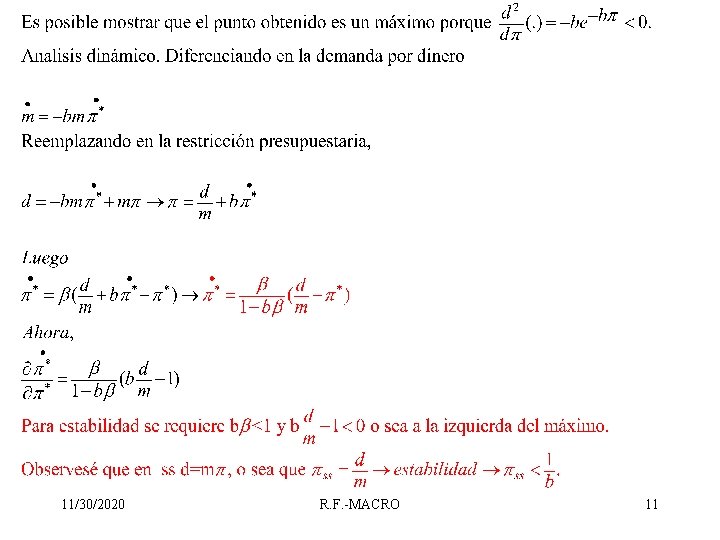
11/30/2020 R. F. -MACRO 11
d, mπ INESTABLE 1/b 11/30/2020 R. F. -MACRO π 12
SINTESIS • EN EL MODELO DE P. CAGAN LA DEMANDA POR DINERO SE EXPRESA EN FORMA LINEAL LOGARITMICA QUE PERMITE UNA ADECUADA SIMPLIFICACION. • FUNCIONA ADECUADAMENTE EN LA EXPLICACION DE HIPERINFLACIONES. • ESTE MODELO INTRODUCE LA HIPOTESIS DE EXPECTATIVAS ADAPTIVAS QUE DA LUGAR A UN OVERSHOOTING EN EL AJUSTE DE LOS SALDOS MONETARIOS REALES. • TANTO LA HIPOTESIS DE EXPECTATIVAS COMO SU DINAMICA FUERON LOS PUNTOS DE PARTIDA DE DESARROLLOS POSTERIORES TANTO EN EL AREA DE EXPECTATIVAS COMO EN OTROS PROBLEMAS DE DINAMICA MACROECONOMICA. • EL IMPUESTO INFLACCIONARIO TIENE UN MAXIMO EN 1/b, Y SON ESTABLES LAS SOLUCIONES A LA IZQUIERDA DEL MAXIMO. 11/30/2020 R. F. -MACRO 13