Arvonlisverotuksen perusasioita Arvonlisvero on vlillinen vero joka sisltyy
- Slides: 12
Arvonlisäverotuksen perusasioita
Arvonlisävero • on välillinen vero, joka sisältyy tuotteesta maksettavaan hintaan. • on yrityksen näkökulmasta läpikulkuerä, joka vaikuttaa yrityksen rahavirtoihin. • ei ole yritykselle tuloa tai menoa. • jää lopullisen kuluttajan kustannukseksi -> kulutusvero.
Arvonlisäverovelvollisuus • Kaikki, jotka liiketoiminnan muodossa harjoittavat tavaroiden tai palveluiden myyntiä (=pääsääntö). • Yrittäjän riski • Verotuksen ulkopuolella tiettyjä lainsäädännössä erikseen mainittuja toimialoja, kuten kiinteistöjen ja osakehuoneistojen myynti ja vuokraus, terveyden- ja sairaanhoitopalvelut sekä sosiaalipalvelut. 3
Arvonlisäverovelvollisuus • Verovelvolliseksi ilmoittaudutaan ns. perustamisilmoituksella (Y-lomake), jolloin yritys saa Y-tunnuksen. • Jos yrityksen liikevaihto kalenterivuodessa on enintään 10 000 €, ei tarvitse ilmoittautua alvvelvolliseksi (arvio tehtävä etukäteen). 4
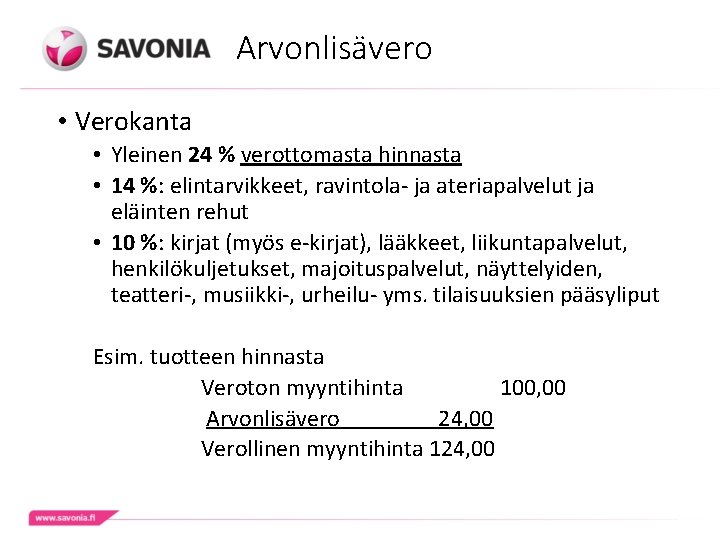
Arvonlisävero • Verokanta • Yleinen 24 % verottomasta hinnasta • 14 %: elintarvikkeet, ravintola- ja ateriapalvelut ja eläinten rehut • 10 %: kirjat (myös e-kirjat), lääkkeet, liikuntapalvelut, henkilökuljetukset, majoituspalvelut, näyttelyiden, teatteri-, musiikki-, urheilu- yms. tilaisuuksien pääsyliput Esim. tuotteen hinnasta Veroton myyntihinta 100, 00 Arvonlisävero 24, 00 Verollinen myyntihinta 124, 00
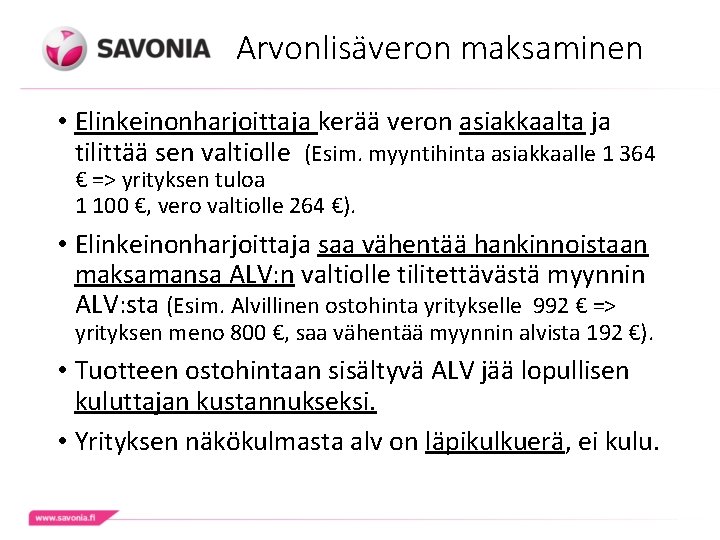
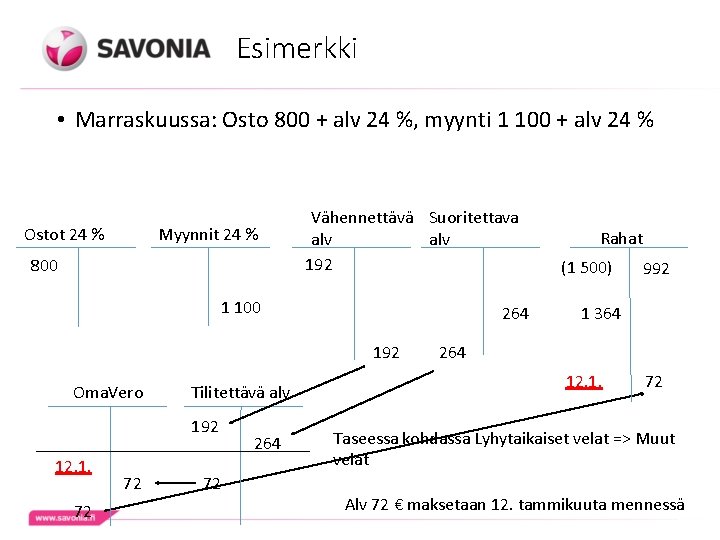
Arvonlisäveron maksaminen • Elinkeinonharjoittaja kerää veron asiakkaalta ja tilittää sen valtiolle (Esim. myyntihinta asiakkaalle 1 364 € => yrityksen tuloa 1 100 €, vero valtiolle 264 €). • Elinkeinonharjoittaja saa vähentää hankinnoistaan maksamansa ALV: n valtiolle tilitettävästä myynnin ALV: sta (Esim. Alvillinen ostohinta yritykselle 992 € => yrityksen meno 800 €, saa vähentää myynnin alvista 192 €). • Tuotteen ostohintaan sisältyvä ALV jää lopullisen kuluttajan kustannukseksi. • Yrityksen näkökulmasta alv on läpikulkuerä, ei kulu.
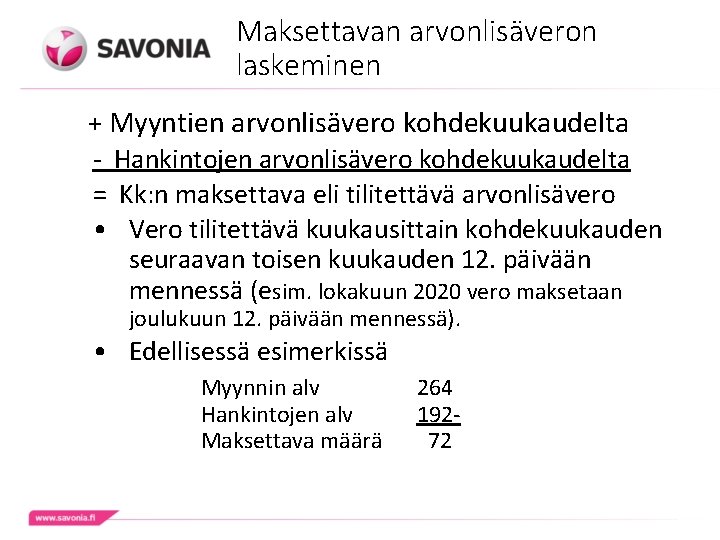
Maksettavan arvonlisäveron laskeminen + Myyntien arvonlisävero kohdekuukaudelta - Hankintojen arvonlisävero kohdekuukaudelta = Kk: n maksettava eli tilitettävä arvonlisävero • Vero tilitettävä kuukausittain kohdekuukauden seuraavan toisen kuukauden 12. päivään mennessä (esim. lokakuun 2020 vero maksetaan joulukuun 12. päivään mennessä). • Edellisessä esimerkissä Myynnin alv Hankintojen alv Maksettava määrä 264 192 72
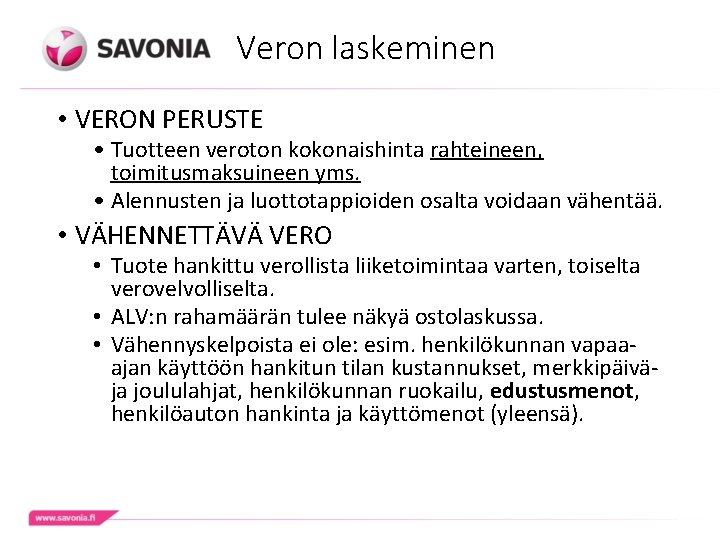
Veron laskeminen • VERON PERUSTE • Tuotteen veroton kokonaishinta rahteineen, toimitusmaksuineen yms. • Alennusten ja luottotappioiden osalta voidaan vähentää. • VÄHENNETTÄVÄ VERO • Tuote hankittu verollista liiketoimintaa varten, toiselta verovelvolliselta. • ALV: n rahamäärän tulee näkyä ostolaskussa. • Vähennyskelpoista ei ole: esim. henkilökunnan vapaaajan käyttöön hankitun tilan kustannukset, merkkipäivä- ja joululahjat, henkilökunnan ruokailu, edustusmenot, henkilöauton hankinta ja käyttömenot (yleensä).
Veroilmoitus oma-aloitteisista veroista • Verovelvollisen on tehtävä jokaiselta kuukaudelta oma-aloitteisesti ilmoitus tilitettävän arvonlisäveron määrästä. • Ilmoitus- ja maksujakso voi olla myös neljännesvuosittain tai kalenterivuosittain. • Vastaavasti ilmoitetaan myös tilitettävät työnantajamaksut (ennakonpidätys ja sv-maksu).
Arvonlisäveron käsittely kirjanpidossa • Eri verokantojen ostot ja myynnit sekä ALVvähennyskelvottomat menot omille tileilleen. • Meno- ja tulotileille kirjataan veroton määrä. Jos ALV: a ei saa vähentää, kirjataan sekin menotilille. • Kuukauden aikana myynneistä kertyvä arvonlisäverovelka kirjataan ”Suoritettava alv” -tilille. • Hankinnoista kertyvä arvonlisäverosaaminen kirjataan vastaavasti ”Vähennettävä alv” -tilille. • Kuukauden lopussa Suoritettava alv - ja Vähennettävä alv tilit päätetään ”Tilitettävä alv” -tilille. • ”Tilitettävä alv” siirretään Oma-aloitteisten verojen verovelka -tilille.
Esimerkki • Marraskuussa: Osto 800 + alv 24 %, myynti 1 100 + alv 24 % Ostot 24 % Myynnit 24 % 800 Vähennettävä Suoritettava alv 192 1 100 264 192 Oma. Vero Tilitettävä alv 192 12. 1. 72 72 72 264 Rahat (1 500) 992 1 364 264 12. 1. 72 Taseessa kohdassa Lyhytaikaiset velat => Muut velat Alv 72 € maksetaan 12. tammikuuta mennessä
Verohallinnon ohjeita • Arvonlisäverotus • Laskun sisältövaatimukset 12