Rentefiksering Primr 100 000 Sekundr HOA 0 Ln

- Slides: 8
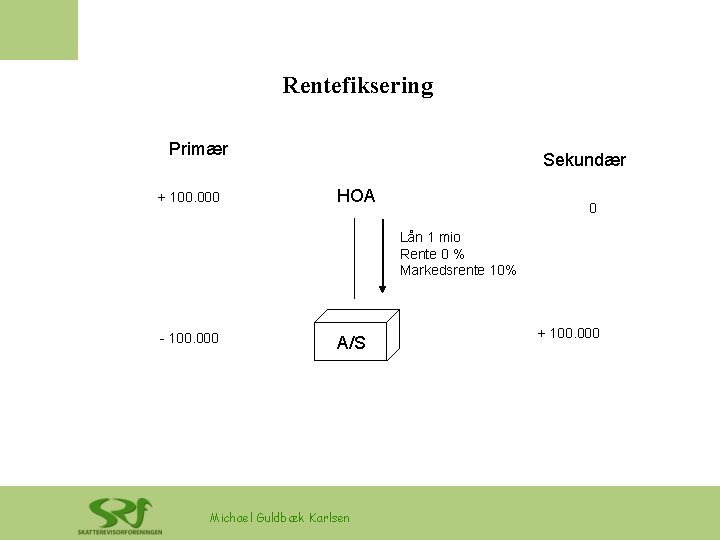
Rentefiksering Primær + 100. 000 Sekundær HOA 0 Lån 1 mio Rente 0 % Markedsrente 10% - 100. 000 A/S Michael Guldbæk Karlsen + 100. 000
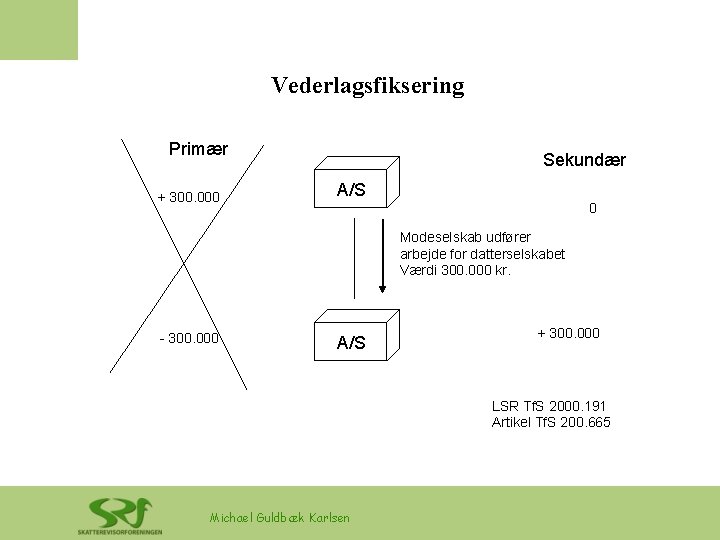
Vederlagsfiksering Primær + 300. 000 Sekundær A/S 0 Modeselskab udfører arbejde for datterselskabet Værdi 300. 000 kr. - 300. 000 A/S + 300. 000 LSR Tf. S 2000. 191 Artikel Tf. S 200. 665 Michael Guldbæk Karlsen
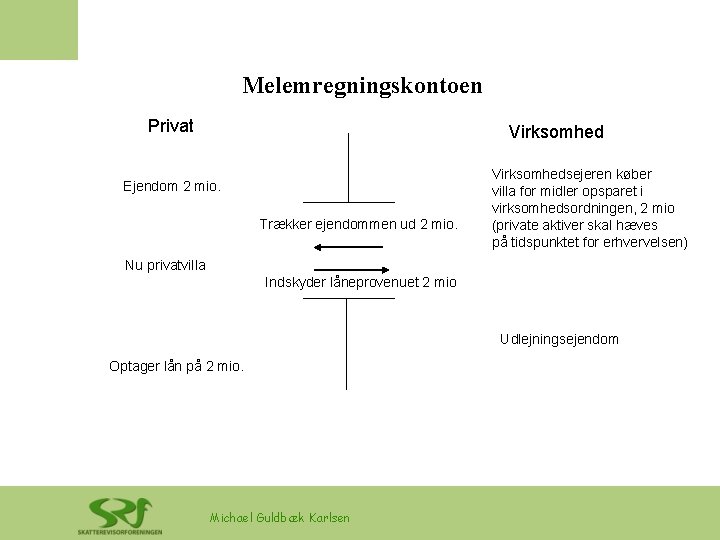
Melemregningskontoen Privat Virksomhed Ejendom 2 mio. Trækker ejendommen ud 2 mio. Virksomhedsejeren køber villa for midler opsparet i virksomhedsordningen, 2 mio (private aktiver skal hæves på tidspunktet for erhvervelsen) Nu privatvilla Indskyder låneprovenuet 2 mio Udlejningsejendom Optager lån på 2 mio. Michael Guldbæk Karlsen
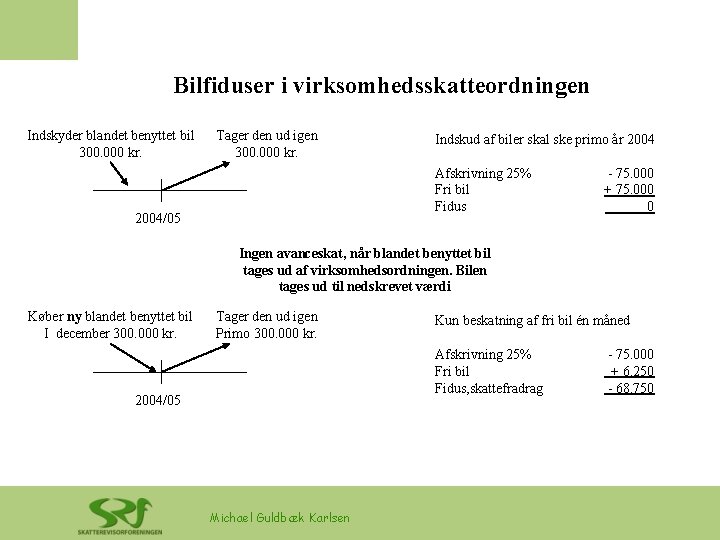
Bilfiduser i virksomhedsskatteordningen Indskyder blandet benyttet bil 300. 000 kr. Tager den ud igen 300. 000 kr. Indskud af biler skal ske primo år 2004 Afskrivning 25% Fri bil Fidus 2004/05 - 75. 000 + 75. 000 0 Ingen avanceskat, når blandet benyttet bil tages ud af virksomhedsordningen. Bilen tages ud til nedskrevet værdi Køber ny blandet benyttet bil I december 300. 000 kr. Tager den ud igen Primo 300. 000 kr. Kun beskatning af fri bil én måned Afskrivning 25% Fri bil Fidus, skattefradrag 2004/05 Michael Guldbæk Karlsen - 75. 000 + 6. 250 - 68. 750
Fidusen rammes af nyt lovforslag Udsendt i teknisk høring I afskrivningsloven indsættes § 4 stk. 2, hvorefter der sker beskatning af genvundne afskrivninger, når bilen overføres fra virksomhedsordningen til privat. som salgssum anvendes handelsprisen. Dette rejser i hvert fald to problemstillinger: • Mange sager fremover vedrørende værdiansættelsen af bilen. Det kan muligvis forventes at skatteyderne får medhold i at bilen er faldet betragteligt de første måneder. (Måske ligefrem op mod 25%) • Hvad er retsstillingen såfremt bilen ikke overføres til privat, men skatteyderen blot undlader at anvende virksomhedsordningen i 2005. Ifølge lovforslaget skal virkningen træde i kraft fra og med indkomståret 2005. Michael Guldbæk Karlsen
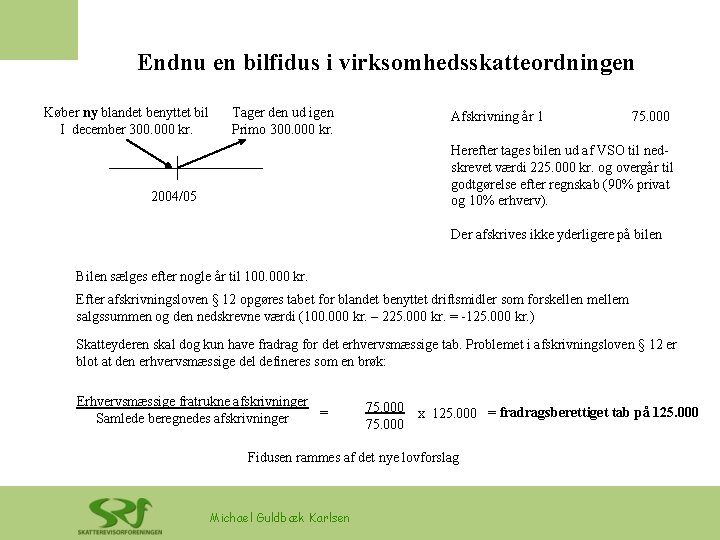
Endnu en bilfidus i virksomhedsskatteordningen Køber ny blandet benyttet bil I december 300. 000 kr. Tager den ud igen Primo 300. 000 kr. Afskrivning år 1 75. 000 Herefter tages bilen ud af VSO til nedskrevet værdi 225. 000 kr. og overgår til godtgørelse efter regnskab (90% privat og 10% erhverv). 2004/05 Der afskrives ikke yderligere på bilen Bilen sælges efter nogle år til 100. 000 kr. Efter afskrivningsloven § 12 opgøres tabet for blandet benyttet driftsmidler som forskellen mellem salgssummen og den nedskrevne værdi (100. 000 kr. – 225. 000 kr. = -125. 000 kr. ) Skatteyderen skal dog kun have fradrag for det erhvervsmæssige tab. Problemet i afskrivningsloven § 12 er blot at den erhvervsmæssige del defineres som en brøk: Erhvervsmæssige fratrukne afskrivninger = Samlede beregnedes afskrivninger 75. 000 x 125. 000 = fradragsberettiget tab på 125. 000 75. 000 Fidusen rammes af det nye lovforslag Michael Guldbæk Karlsen
Ligningsfidus i virksomhedsskatteordningen Ægtefæller Manden driver en stor erhvervsvirksomhed og anvender virksomhedsskatteordningen Hustruen driver kunst/tøj/designbutik (formentlig med underskud) og anvender også virksomhedsskatteordningen. Flyder midler fra mandens virksomhedsordning til hustruens ? Hvis ja er det en hævning i mandens virksomhed og et indskud i hustruens Michael Guldbæk Karlsen
Virksomhedsordningen og SSL § 37 D Vi har kun set toppen af isbjerget I fremtiden bliver det meget vanskeligt at fange skatteyder i fejldisponeringer i virksomhedsskatteordningen, f. eks. placering af private aktiver i ordningen. Disse disponeringer kan nu fortrydes af skatteyder efter skattestyrelsesloven § 37 D Tidligere forsøgte skatteyderne uden held at omgøre dispositionerne efter SSL § 37 C, idet posteringer i virksomhedsordningen ikke er privatretlige dispositioner SSL § 37 D skal administreres lempeligt. Kompetencen til at tillade omvalg efter SSL § 37 D er den skatteansættende myndighed med klageadgang til Ligningsrådet. Michael Guldbæk Karlsen