Financiando el crecimiento de la empresa asturiana en
- Slides: 23
Financiando el crecimiento de la empresa asturiana en 2016 Juan Carlos Abad Delegado de Financiación Empresas
Necesidades de financiación * Uno de los grandes retos que afronta la economía española para los próximos años es el de afianzar el crecimiento * Necesitamos que nuestras empresas ganen tamaño para mejorar su productividad, su innovación y su acceso a la financiación * El salto cualitativo es la gran tarea pendiente de las pymes * El acceso a la financiación y la lucha contra la morosidad siguen siendo los principales obstáculos que encuentran en la actual fase de recuperación * Desde 2015 crece el crédito para nuevas operaciones de empresas * Sin embargo, el 97% de la financiación ajena son préstamos bancarios * Solo el 4, 6% del total de empresas exportan Pág. . 1
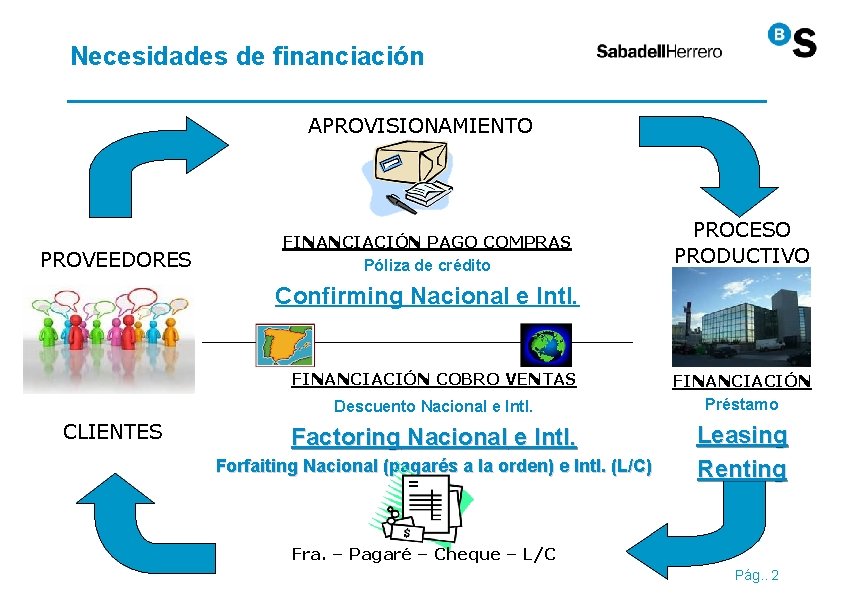
Necesidades de financiación APROVISIONAMIENTO PROVEEDORES FINANCIACIÓN PAGO COMPRAS Póliza de crédito PROCESO PRODUCTIVO Confirming Nacional e Intl. FINANCIACIÓN COBRO VENTAS Descuento Nacional e Intl. CLIENTES Factoring Nacional e Intl. Forfaiting Nacional (pagarés a la orden) e Intl. (L/C) FINANCIACIÓN Préstamo Leasing Renting Fra. – Pagaré – Cheque – L/C Pág. . 2
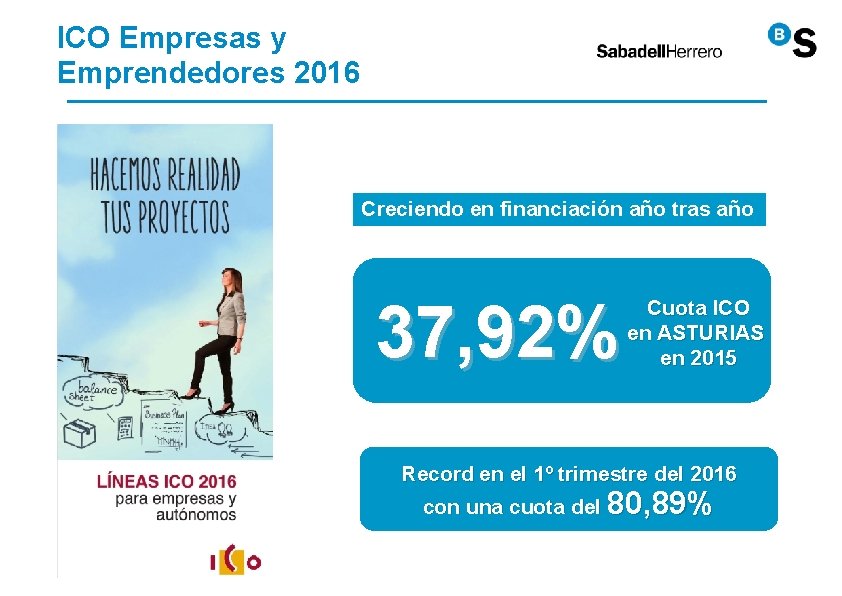
ICO Empresas y Emprendedores 2016 Creciendo en financiación año tras año 37, 92% Cuota ICO en ASTURIAS en 2015 Record en el 1º trimestre del 2016 con una cuota del 80, 89%
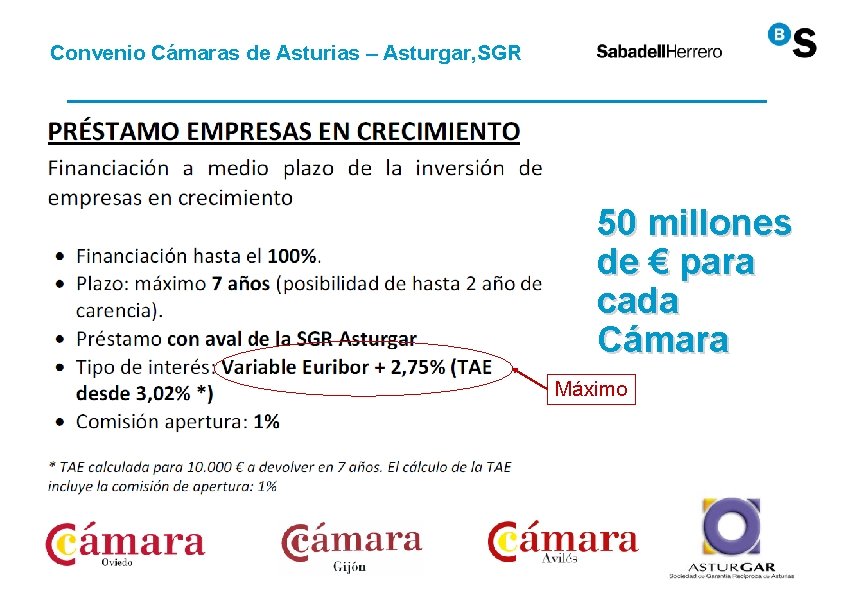
Convenio Cámaras de Asturias – Asturgar, SGR 50 millones de € para cada Cámara Máximo
Financiación del Circulante
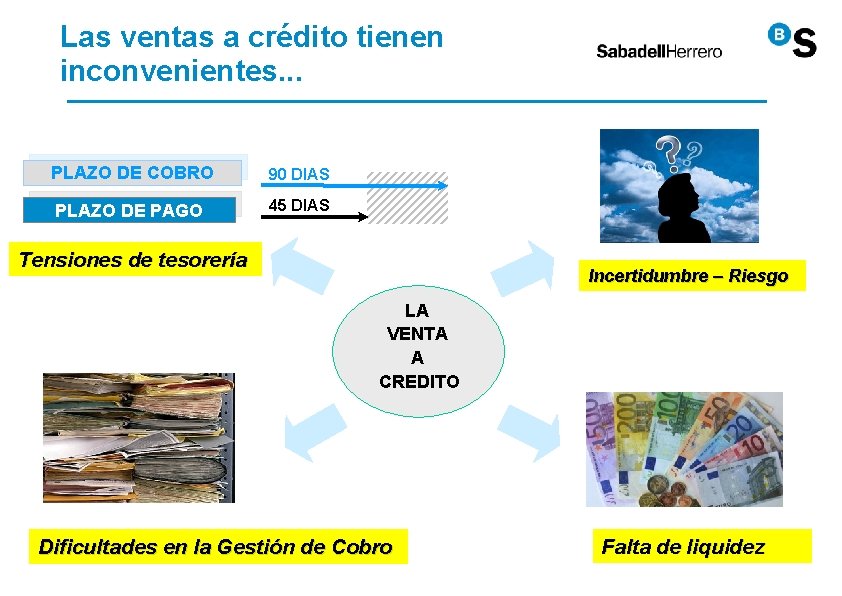
Las ventas a crédito tienen inconvenientes. . . PLAZO DE COBRO 90 DIAS PLAZO DE PAGO 45 DIAS Tensiones de tesorería Incertidumbre – Riesgo LA VENTA A CREDITO Dificultades en la Gestión de Cobro Falta de liquidez
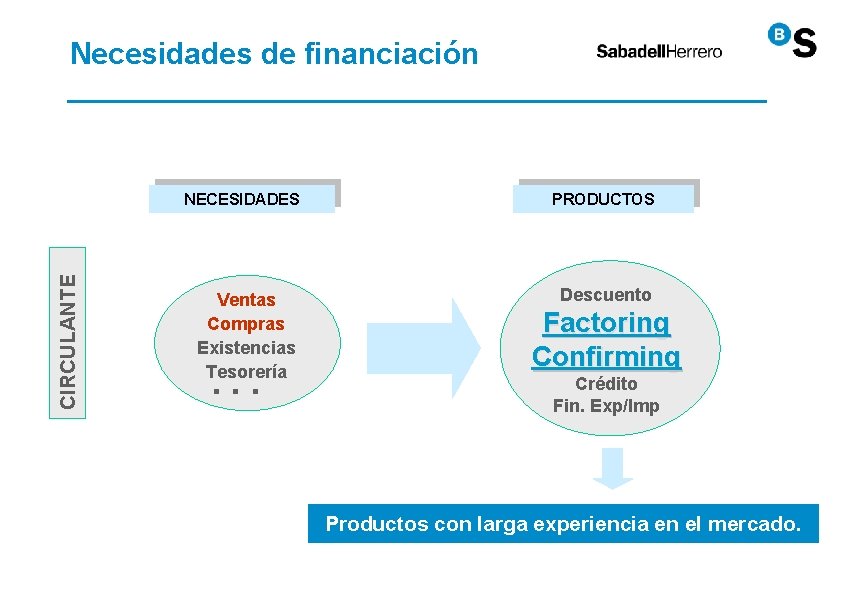
CIRCULANTE Necesidades de financiación NECESIDADES PRODUCTOS Ventas Compras Existencias Tesorería Descuento . . . Factoring Confirming Crédito Fin. Exp/Imp Productos con larga experiencia en el mercado.
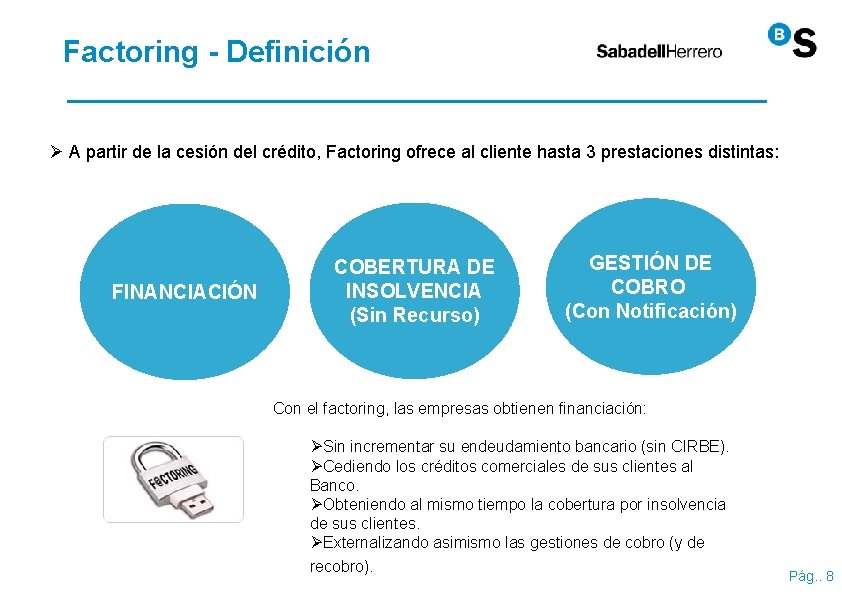
Factoring - Definición Ø A partir de la cesión del crédito, Factoring ofrece al cliente hasta 3 prestaciones distintas: FINANCIACIÓN COBERTURA DE INSOLVENCIA (Sin Recurso) GESTIÓN DE COBRO (Con Notificación) Con el factoring, las empresas obtienen financiación: ØSin incrementar su endeudamiento bancario (sin CIRBE). ØCediendo los créditos comerciales de sus clientes al Banco. ØObteniendo al mismo tiempo la cobertura por insolvencia de sus clientes. ØExternalizando asimismo las gestiones de cobro (y de recobro). Pág. . 8
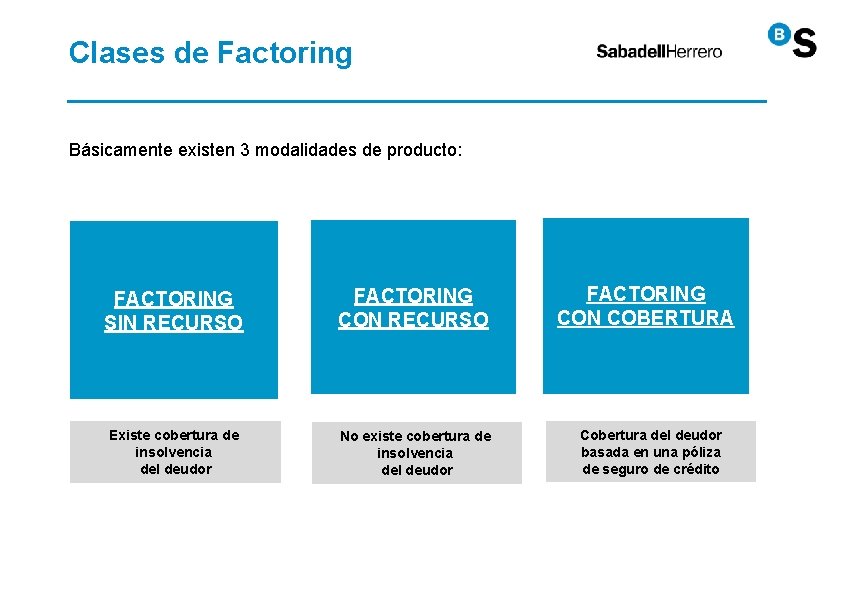
Clases de Factoring Básicamente existen 3 modalidades de producto: FACTORING SIN RECURSO FACTORING CON RECURSO Existe cobertura de insolvencia del deudor No existe cobertura de insolvencia del deudor FACTORING CON COBERTURA Cobertura del deudor basada en una póliza de seguro de crédito
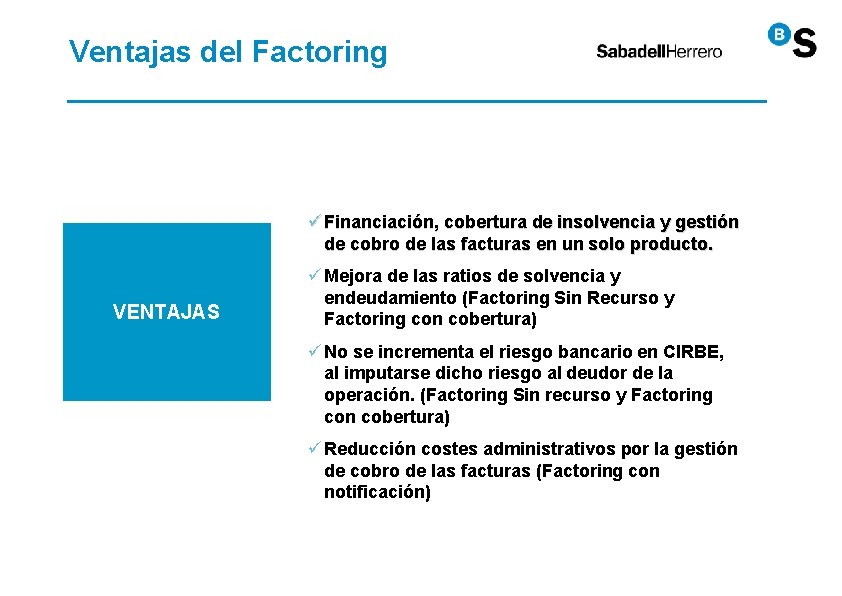
Ventajas del Factoring ü Financiación, cobertura de insolvencia y gestión de cobro de las facturas en un solo producto. VENTAJAS ü Mejora de las ratios de solvencia y endeudamiento (Factoring Sin Recurso y Factoring con cobertura) ü No se incrementa el riesgo bancario en CIRBE, al imputarse dicho riesgo al deudor de la operación. (Factoring Sin recurso y Factoring con cobertura) ü Reducción costes administrativos por la gestión de cobro de las facturas (Factoring con notificación)
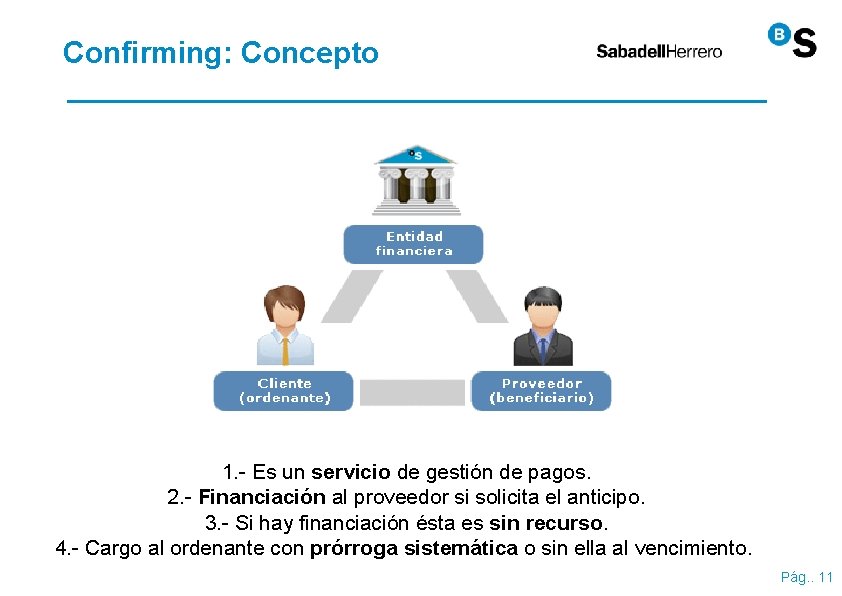
Confirming: Concepto 1. - Es un servicio de gestión de pagos. 2. - Financiación al proveedor si solicita el anticipo. 3. - Si hay financiación ésta es sin recurso. 4. - Cargo al ordenante con prórroga sistemática o sin ella al vencimiento. Pág. . 11
Ventajas para el ordenante VENTAJAS PARA ORDENANTE ü Mejor posicionamiento ante los proveedores, que apreciarán la fuente de financiación sin recurso, sin consumo de sus propias líneas de financiación y con el impacto positivo en su balance que comporta esta forma de pago. ü Posible replanteamiento de condiciones de pago a proveedores (plazos, descuentos por pronto pago, etc. ). ü Esta operativa puede generar ingresos extraordinarios (posible bonificación de parte del margen comercial generado por los anticipos de proveedores). ü Servicio gratuito para todos los pagos anticipados (la comisión de gestión de pagos se cobra únicamente en los pagos a vencimiento). ü Al externalizar parte de su proceso de administración de pagos, el ordenante simplifica el circuito y en consecuencia ahorra costes. ü Gestión integrada de pagos nacionales y de importación, en euros y en divisas. ü Consulta on line de todos los pagos gestionados: www. confirmiline. com Pág. . 12
Ventajas para el proveedor ü Financiación sin recurso, opcional, inmediata y sin clasificación previa. ü Si solicita el anticipo de los pagos, se financia sin consumir sus líneas bancarias, manteniendo intacta su capacidad de endeudamiento y su CIRBE. ü Con el anticipo de los pagos, automáticamente mejoran las ratios de su balance, al convertir su cuenta de clientes en tesorería. ü Puntualidad rigurosa de los cobros (anticipados o a vencimiento). ü Canales de solicitud de anticipo: Teléfono, Fax, Internet, SMS, oficinas BS, etc. ü Sin firma de contratos ni acreditación previa si solicita la financiación por teléfono o Internet. ü Consulta on line de todos los pagos gestionados: www. confirmiline. com VENTAJAS PARA PROVEEDOR Pág. . 13
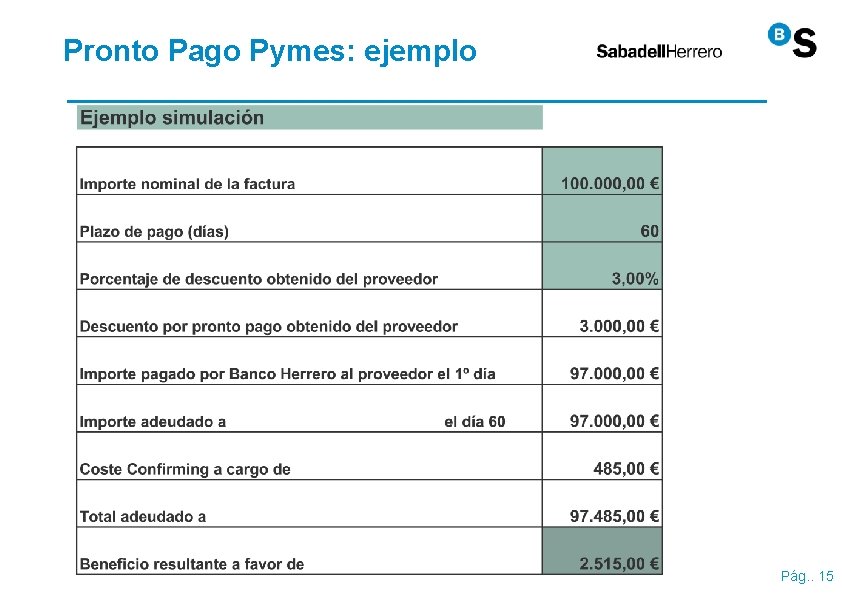
Pronto Pago Pymes PRONTO PAGO PYMES ü Pagos al contado, sin descuento comisiones a cargo del proveedor. ü Ante proveedores que están dispuestos a aplicar descuentos por pronto pago de sus facturas, el ordenante de los pagos consigue mediante esta modalidad que su proveedor cobre a la vista sin tener que soportar el adeudo correspondiente hasta la fecha de vencimiento original de la factura. ü Modalidad de BS Confirming en la cual los costes del anticipo al proveedor son soportados por el ordenante de los pagos (que en contrapartida puede beneficiarse del descuento de pronto pago acordado con los proveedores). ü El diferencial existente entre el descuento por pronto pago (anualizado) y el coste de la financiación aplicado por el Banco, es por tanto beneficio a favor del ordenante de los pagos. de intereses ni Pág. . 14
Pronto Pago Pymes: ejemplo Simulación Pronto Pago Pág. . 15
Financiación inversiones a medio y largo plazo
BS Leasing Definición El leasing es una operación de arrendamiento financiero, mediante la cual el Banco financia al cliente la adquisición de bienes de activo fijo destinados a una actividad industrial. Se basa en la realización de un contrato por el que el Banco cede el uso de un bien elegido por el cliente, concediendo una opción de compra sobre el bien al final del plazo de alquiler. MOBILIARIO INMOBILIARIO Pág. . 17
BS Leasing Características • El cliente no paga IVA en el momento de la compra (lo paga en cada cuota) Mayor financiación con menor CIRBE • Tipo fijo o variable, con posibilidad de establecer cuotas estacionales. • Financiación hasta el 100%. • Amortización fiscal acelerada. • Compatible con las Líneas de Financiación Subvencionadas. • Libre elección del proveedor y libre elección de empresa de mantenimientos. Pág. . 18
BS Leasing Modalidades Leasing Inmobiliario Supone una inversión en la compra de inmuebles: Locales comerciales, naves industriales, despachos… siempre destinados a uso industrial y / o comercial. Plazos: 10 a 15 años En caso de instrumentar la financiación por leasing, existe la posibilidad de exención de ITP e IVA + AJDs en la compra-venta en 2ª transmisión. Leasing Mobiliario Plazos usuales: 2 a 7 años. • Leasing agrícola: Vehículos e instalaciones. Vacas (Plazo 3 años). • Leasing hotelero: Posibilidad de cuotas estacionales. • Leasing náutico: Asesoramiento personalizado a través de AFINAN. • Leasing Franquicias: Especialidad en el sector franquicias. Pág. . 19
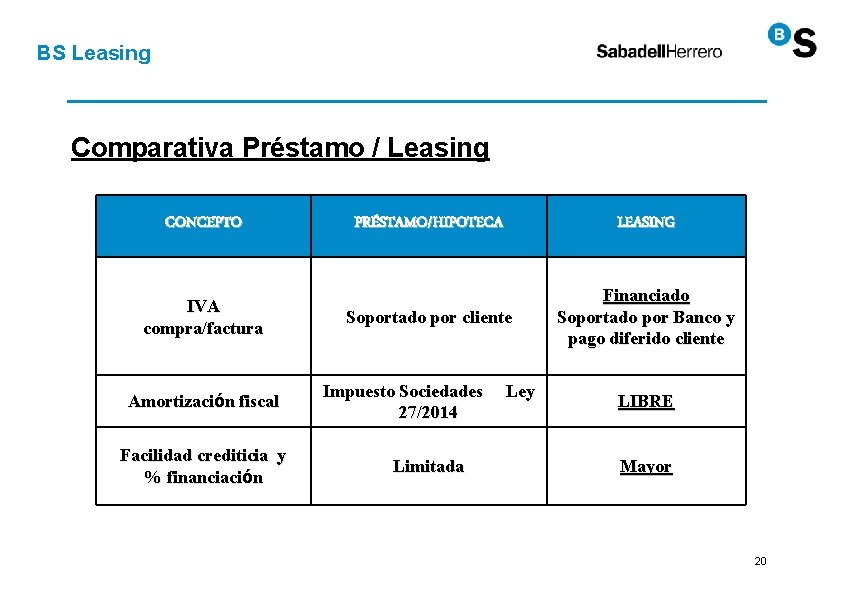
BS Leasing Comparativa Préstamo / Leasing CONCEPTO IVA compra/factura Amortización fiscal Facilidad crediticia y % financiación PRÉSTAMO/HIPOTECA LEASING Soportado por cliente Financiado Soportado por Banco y pago diferido cliente Impuesto Sociedades 27/2014 Limitada Ley LIBRE Mayor 20
BS Renting Definición y características Definición El Renting es una modalidad de alquiler, a medio y largo plazo, de un determinado bien, que sustituye el concepto de propiedad por el de uso Con sólo una cuota fija mensual (sin comisiones de apertura, ni estudio), puede incluir todos los servicios necesarios para el uso del bien (mantenimiento, seguro, instalación…). Características • Las cuotas se consideran gasto directo por lo que son deducibles. • No figura en la CIRBE • Comprende 100% inversión, con posibilidad de entrega inicial. • Posibilidad ejercer opción compra. • Gasto totalmente planificado y controlado. Pág. . 21
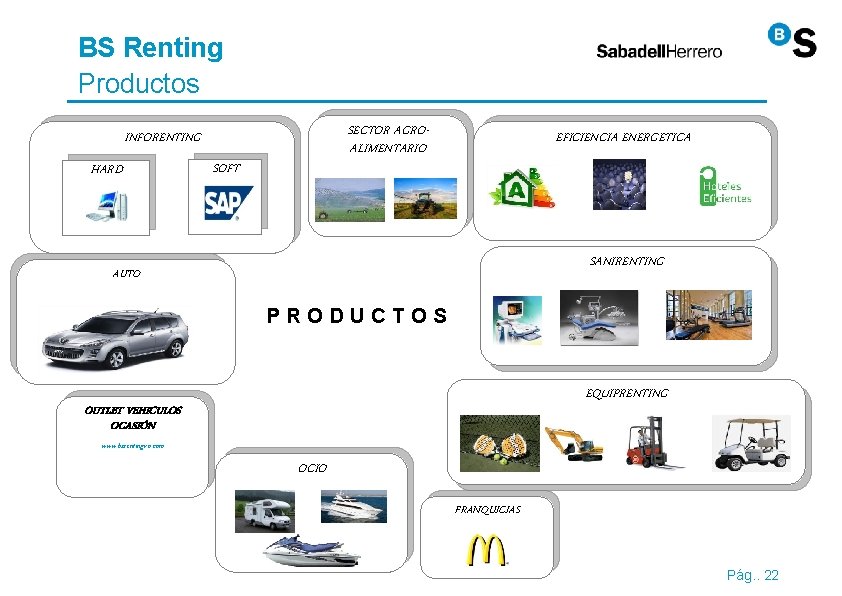
BS Renting Productos SECTOR AGROALIMENTARIO INFORENTING HARD SOFT EFICIENCIA ENERGETICA SANIRENTING AUTO PRODUCTOS EQUIPRENTING OUTLET VEHICULOS OCASIÓN www. bsrentingvo. com OCIO FRANQUICIAS Pág. . 22