
Ztovn s dodavateli a odbrateli Tda 3 ztovac
Zúčtování s dodavateli a odběrateli Třída 3 – zúčtovací vztahy
Definice • Pohledávka = mně někdo něco dluží • Závazek = já někomu něco dlužím
Vznik a zánik • Pohledávka – Vznik: vystavením faktury – 311/6 XX – Zánik: zaplacením faktury vystavené (hotově, do banky) – 211, 221/311 • Závazek – Vznik: přijetím faktury – XXX/321 – Zánik: zaplacením faktury přijaté (hotově, z banky, z úvěru) – 321/211, 221, 231, 461
Inventarizace pohledávek a závazků • Způsob – dokladová • Doložit zůstatek: • Vypsáním neuhrazených faktur z knihy FAP a FAV • Saldokontem podepsaným dodavatelem/odběratelem – souhlas se zůstatkem
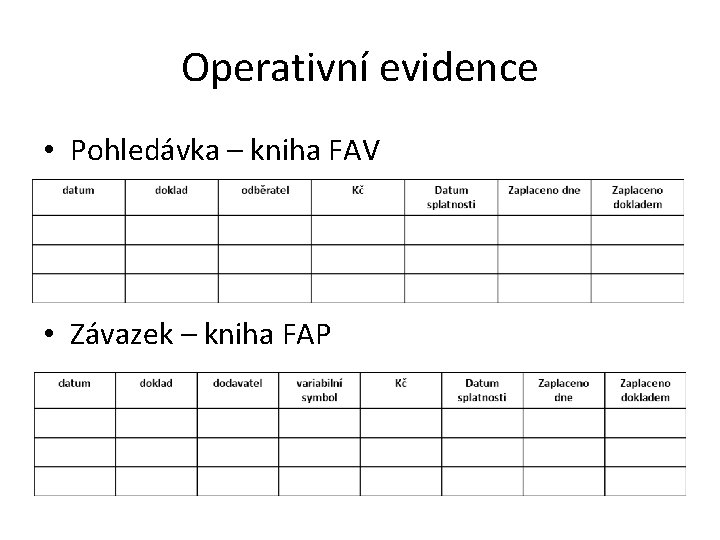
Operativní evidence • Pohledávka – kniha FAV • Závazek – kniha FAP
Vyřeš příklad • UČEBNICE – OPAKOVACÍ ÚLOHA
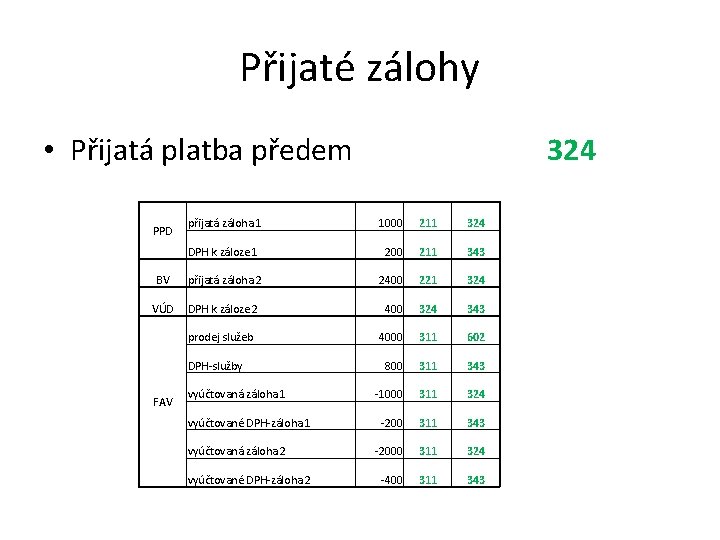
Přijaté zálohy • Přijatá platba předem 324 přijatá záloha 1 1000 211 324 DPH k záloze 1 200 211 343 BV přijatá záloha 2 2400 221 324 VÚD DPH k záloze 2 400 324 343 prodej služeb 4000 311 602 800 311 343 -1000 311 324 -200 311 343 -2000 311 324 -400 311 343 PPD DPH-služby FAV vyúčtovaná záloha 1 vyúčtované DPH-záloha 1 vyúčtovaná záloha 2 vyúčtované DPH-záloha 2
Vyřeš příklad • UČEBNICE – ÚLOHA 5. 1. – ÚLOHA 5. 2. – ÚKOL 2
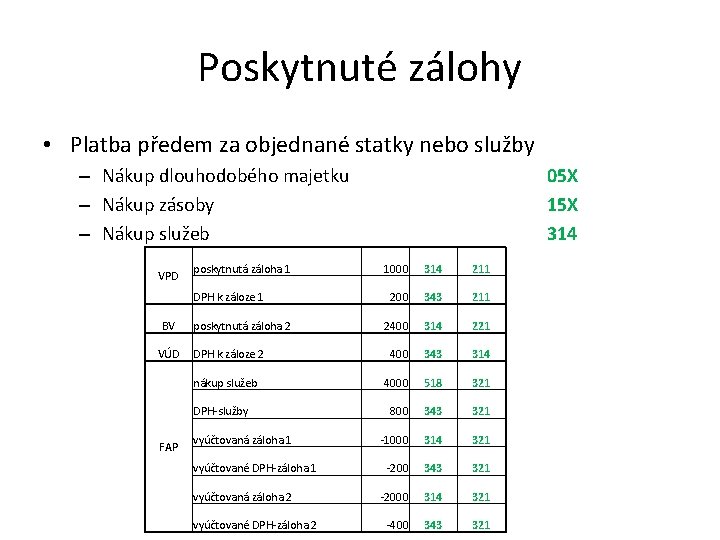
Poskytnuté zálohy • Platba předem za objednané statky nebo služby – Nákup dlouhodobého majetku – Nákup zásoby – Nákup služeb VPD poskytnutá záloha 1 DPH k záloze 1 BV VÚD poskytnutá záloha 2 DPH k záloze 2 nákup služeb DPH-služby FAP vyúčtovaná záloha 1 vyúčtované DPH-záloha 1 vyúčtovaná záloha 2 vyúčtované DPH-záloha 2 05 X 15 X 314 1000 314 211 200 343 211 2400 314 221 400 343 314 4000 518 321 800 343 321 -1000 314 321 -200 343 321 -2000 314 321 -400 343 321
Vyřeš příklad • UČEBNICE – ÚLOHA 5. 3. – ÚLOHA 5. 4. – ÚKOL 2
Pohledávky a závazky v cizí měně • Zůstatek přepočítat na Kč kurzem – Aktuálním – pevným • Účtovat kurzovní rozdíly – Ke dni zaplacení – U neuhrazených faktur ke dni 31. 12 – Účtování: 563/3 XX, 3 XX/663
Vyřeš příklad • UČEBNICE – ÚLOHA 5. 5. – ÚLOHA 5. 6.
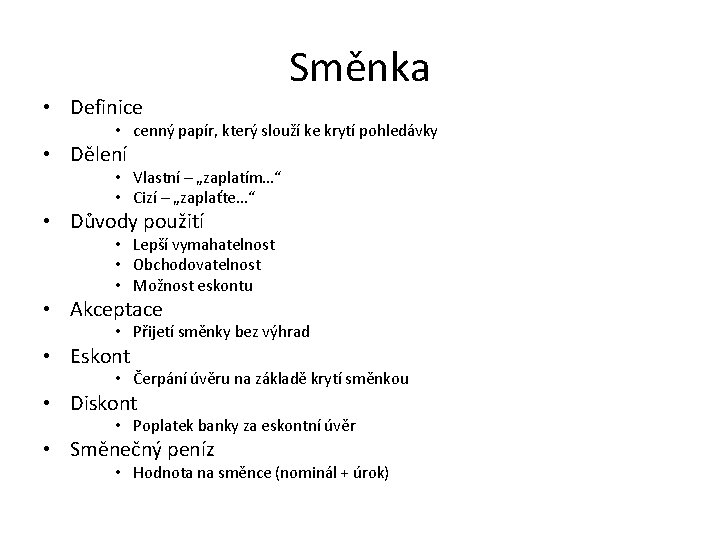
Směnka • Definice • cenný papír, který slouží ke krytí pohledávky • Dělení • Vlastní – „zaplatím…“ • Cizí – „zaplaťte…“ • Důvody použití • Lepší vymahatelnost • Obchodovatelnost • Možnost eskontu • Akceptace • Přijetí směnky bez výhrad • Eskont • Čerpání úvěru na základě krytí směnkou • Diskont • Poplatek banky za eskontní úvěr • Směnečný peníz • Hodnota na směnce (nominál + úrok)
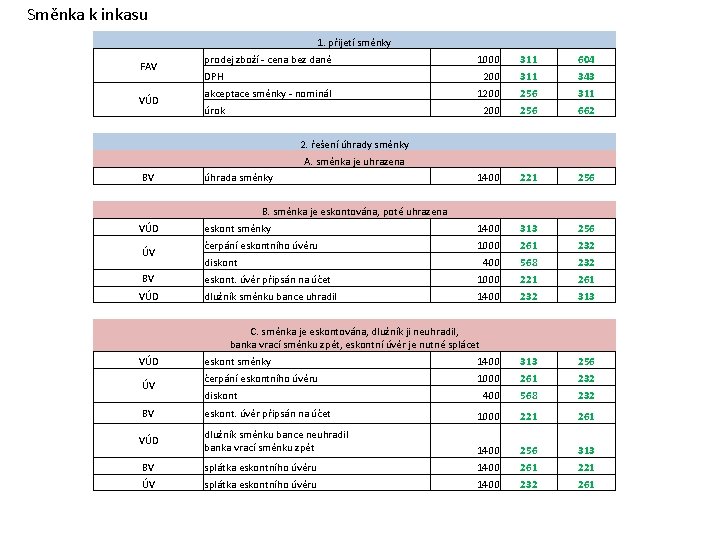
Směnka k inkasu 1. přijetí směnky FAV VÚD prodej zboží - cena bez daně 1000 311 604 200 311 343 1200 256 311 200 256 662 1400 221 256 eskont směnky 1400 313 256 čerpání eskontního úvěru 1000 261 232 400 568 232 DPH akceptace směnky - nominál úrok 2. řešení úhrady směnky A. směnka je uhrazena BV úhrada směnky B. směnka je eskontována, poté uhrazena VÚD ÚV diskont BV eskont. úvěr připsán na účet 1000 221 261 VÚD dlužník směnku bance uhradil 1400 232 313 C. směnka je eskontována, dlužník ji neuhradil, banka vrací směnku zpět, eskontní úvěr je nutné splácet VÚD eskont směnky 1400 313 256 čerpání eskontního úvěru 1000 261 232 400 568 232 eskont. úvěr připsán na účet 1000 221 261 dlužník směnku bance neuhradil banka vrací směnku zpět 1400 256 313 BV splátka eskontního úvěru 1400 261 221 ÚV splátka eskontního úvěru 1400 232 261 ÚV BV VÚD diskont
Vyřeš příklad • UČEBNICE – ÚLOHA 5. 7. – ÚLOHA 5. 8.
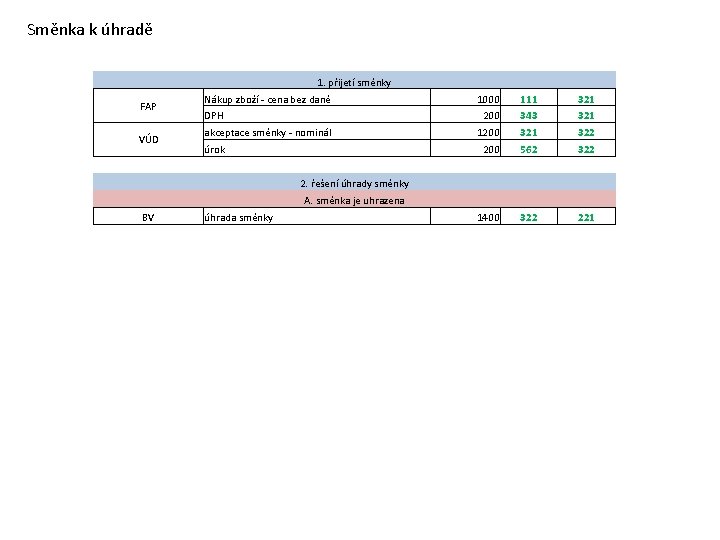
Směnka k úhradě 1. přijetí směnky FAP VÚD Nákup zboží - cena bez daně DPH akceptace směnky - nominál úrok 1000 111 321 200 343 321 1200 321 322 200 562 322 1400 322 221 2. řešení úhrady směnky A. směnka je uhrazena BV úhrada směnky
Vyřeš příklad • UČEBNICE – ÚLOHA 5. 9.
Nedobytné pohledávky • Jedná se pohledávky, které nebudou uhrazeny (proběhlo soudní řízení) – Dlužník – Zemřel – Je v konkurzním řízení – Zanikl • Řešení = odpis pohledávky • 546/311
Pohledávky po splatnosti • Jedná se o pohledávky, které jsou neuhrazeny minimálně 6 měsíců po splatnosti • Řešení = tvorba opravné položky – Zákonné OP (OP je tvořena v zákonem stanovené výši, tj. v % a po zákonem stanovené době od termínu splatnosti, popř. nutnosti soudního vymáhání) – Tvorba OP – Zrušení OP – při zaplacení FAV – Ostatní OP (nad rámec zákona) – Tvorba OP – Zrušení OP – při zaplacení FAV 558/391 391/558 559/391 391/559
Vyřeš příklad • UČEBNICE – ÚLOHA 5. 16.
Vyřeš příklad • SBÍRKA PŘÍKLADŮ – ÚLOHA 5. 1. – ÚLOHA 5. 2. – ÚLOHA 5. 3. • SBÍRKA ŘEŠENÝCH PŘÍKLADŮ – PŘÍKLAD 4. 1. – PŘÍKLAD 4. 2. – PŘÍKLAD 4. 3. • MATURITNÍ OKRUHY Z ÚČETNICTVÍ – PŘÍKLAD 10 – PŘÍKLAD 11
- Slides: 21