
Zawodowy sceptycyzm i osd w badaniu sprawozda finansowych
Zawodowy sceptycyzm i osąd w badaniu sprawozdań finansowych z perspektywy systemu kontroli jakości Andrzej Konopacki III Konferencja Szkoleniowa KKN Józefów, 20 V 2013 1
Wprowadzenie - KSRF 1 Prowadząc badanie … biegły … powinien kierować się postanowieniami standardu … oraz osądem zawodowym wypływającym z jego wiedzy, doświadczenia i intuicji. Biegły … planuje i przeprowadza badanie tak, aby ryzyko badania ograniczyć do akceptowalnego niskiego poziomu, który według jego zawodowego osądu jest właściwy i wystarczający do wyrażenia opinii. Ocena, które uchybienia są znaczące (istotne), zależy od zawodowego osądu biegłego … Treść, postać dokumentacji … i liczba zgromadzonych dokumentów roboczych zależy od zawodowego osądu biegłego … 2
Wprowadzenie cd. 1. 2. 3. 4. Fundament rewizji finansowej Dlaczego fundamenty? Subiektywność Audyt to sztuka, nie nauka Zawodowy sceptycyzm i osąd krytyczne dla jakości badania 3
Plan sesji 1. 2. 3. 4. 5. Przypomnienie o zawodowym sceptycyzmie W skrócie o zawodowym osądzie Sceptycyzm i osąd z perspektywy kontroli jakości Pytania kontrolne i studium przypadku Podsumowanie 4
Szczególne obszary sceptycyzmu 1. Akceptacja /kontynuacja zlecenia 2. Ocena ryzyka (podatność na błąd lub oszustwo, krytyczne nastawienie, niespójność informacji) 3. Plan badania (procedury oceny wiarygodności danych) 4. Oszacowania księgowe (zasadność założeń, zmian metod, zniekształcenia) 5. Kontynuacja działalności (plany na przyszłość) 6. Transakcje ze stronami powiązanymi (wcześniej niezidentyfikowane? nieujawnione? ) 7. Znaczące i nietypowe transakcje (uzasadnienie, wyjaśnienia, umowy) 8. Zgodność działania z przepisami 5
Sceptycyzm – co wspiera? 1. Bardzo dobre zrozumienie standardów, wyszkolenie i doświadczenie 2. Dobra znajomość działalności jednostki, jej specyfiki i środowiska 3. Bardzo staranne rozważenie ryzyka i testów, które będą odpowiednie dla zidentyfikowanego ryzyka 4. Dokumentacja, dokumentacja. . Zawodowy sceptycyzm = alternatywny punkt widzenia 6
Zawodowy osąd – zagadnienia 1. 2. 3. 4. 5. 6. 7. Istotność Ryzyko badania Procedury, harmonogram i zakres badania Osądy kierownictwa jednostki Wymagana liczba i jakość dowodów badania Spełnienie ogólnego celu badania Wnioskowanie 7
Zawodowy osąd – 5 krótkich wskazówek 1. Problem 2. Realia 3. Analiza 4. Wnioski 5. Dokumentacja Ad acta P R A W D A/a 8
Zawodowy osąd – wskazówki cd. P: Czy jasno, precyzyjnie sformułowany? Czy są problemy powiązane, które powinny być uwzględnione? R: Czy wszystkie dowody zgromadzone? Sprawdzone? Inne źródła informacji? Zasadność i poprawność założeń osądów kierownictwa jednostki? A: Czy rozważono postanowienia standardów /przepisów? Inne dostępne lub podobne regulacje? Czy rozważano rozwiązania alternatywne, włączając ocenę za i przeciw? Czy biegły posiada wystarczającą wiedzę, doświadczenie, wyszkolenie? Czy jest obiektywny? D: cały proces i dokumenty stanowiące jego podstawę 9
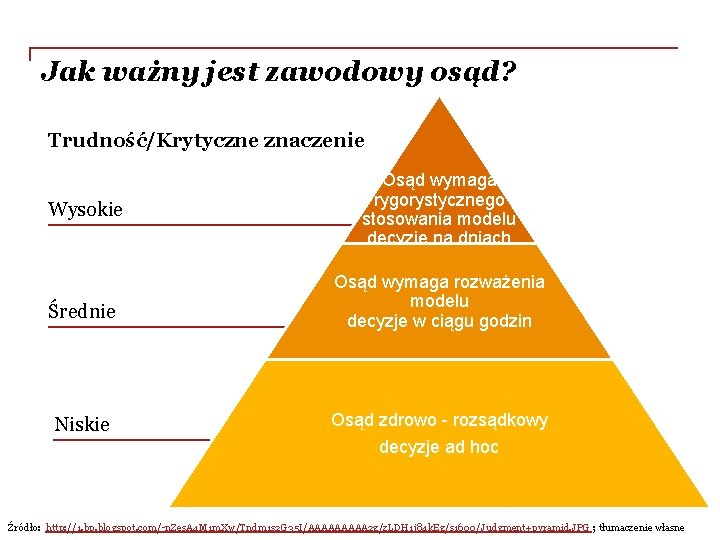
Jak ważny jest zawodowy osąd? Trudność/Krytyczne znaczenie Wysokie Osąd wymaga rygorystycznego stosowania modelu decyzje na dniach Średnie Osąd wymaga rozważenia modelu decyzje w ciągu godzin Niskie Osąd zdrowo - rozsądkowy decyzje ad hoc Źródło: http: //1. bp. blogspot. com/-n. Zes. A 4 M 1 m. Xw/Tndm 1 s 2 G 35 I/AAAAA 2 g/z. LDH 1 j 84 k. Eg/s 1600/Judgment+pyramid. JPG ; tłumaczenie własne
Perspektywa przeglądu jakości – cd. Najważniejsze osądy, oszacowania i założenia, przyjęte przez kierownictwo w procesie sporządzania sprawozdania finansowego, wymagają zwiększonego sceptycyzmu zawodowego. Brak dowodów sceptycyzmu, może prowadzić do obaw o obiektywizm biegłego oraz jakość badania. Udokumentowanie zawodowego sceptycyzmu i osądów powinno być zawsze przedmiotem przeglądu jakości, szczególnie w obszarach krytycznych dla sprawozdania finansowego. 11
Perspektywa przeglądu jakości Zawodowy sceptycyzm i osąd krytyczne dla jakości badania Przegląd udokumentowania zawodowego sceptycyzmu i osądów krytyczny dla przeglądu jakości badania 12
Zawodowy osąd – pytania kontrolne 1. Czy zawodowy sceptycyzm można się zarazić? 2. Co jest ważniejsze: zawodowy sceptycyzm, czy osąd? A. Zawodowy sceptycyzm B. Zawodowy osąd C. Trudno powiedzieć 3. Naruszenie zasad etyki może podważać osąd biegłego? Prawda, czy fałsz? Prawda 13
Zawodowy osąd – pytania kontrolne cd. 4. Kryteria oceny jakości osądu to: A. Adekwatność w świetle faktów i okoliczności znanych biegłemu na dzień podpisania opinii? B. Prawidłowość zastosowania zasad rachunkowości i/lub rewizji finansowej? C. A+B łącznie? 5. Dwaj biegli mogą w tej samej kwestii mieć różne osądy zawodowe? Prawda, czy fałsz? Prawda 14
Studium przypadku • • • Zapoznanie z opisem przypadku (10 min. ) Dyskusja w grupach nad rozwiązaniem (15 min. ) Przedstawienie rozwiązania z uzasadnieniem (15 min. ) 15
Podsumowanie 1. Czy sceptycyzm zachowany? 2. Czy poziom odpowiedni? 3. W czym się przejawiał? 4. Jak udokumentowany? 1. Czy osądy są właściwe? 2. Czy wystarczająco uzasadnione? 3. Czy odpowiednie do trudności i znaczenia dla badania? 4. Czy właściwie udokumentowane? Audyt to sztuka raczej niż nauka 16
Dziękuję Ciąg dalszy nastąpi… 17
- Slides: 17