
Zalihe robe Raunovodstvo zaliha ima dva osnovna meusobno
Zalihe robe Računovodstvo zaliha ima dva osnovna međusobno povezana cilja: 1. merenje zaliha kao sredstva 2. merenje troškova prodatih roba Početne zalihe + Nabavke = Troškovi prodatih roba + Krajnje zalihe Značaj pravilnog vrednovanja zaliha je u priznavanju poštenog i fer iznosa troškova prodatih roba, bruto marže, neto dobitka (bilans uspeha) i obrtne imovine, ukupne aktive, sopstvenog kapitala (bilans stanja)
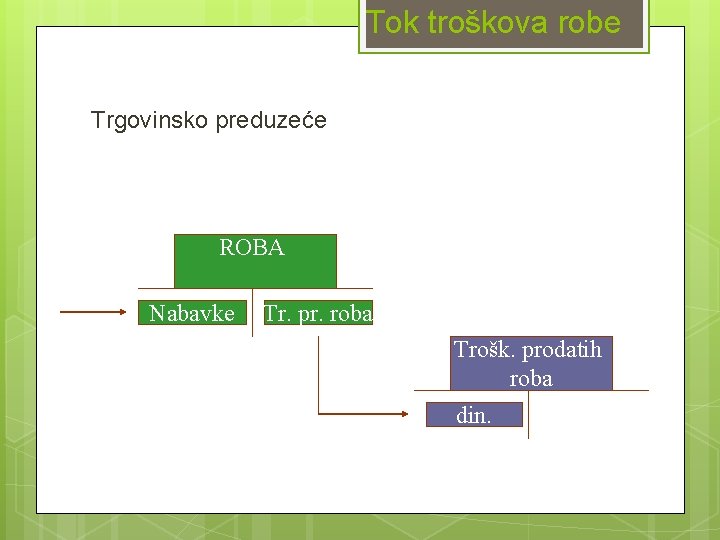
Tok troškova robe Trgovinsko preduzeće ROBA Nabavke Tr. pr. roba Trošk. prodatih roba din.
Sistemi praćenja zaliha 1. SISTEM STALNOG PRACENJA ZALIHA 2. SISTEM PERIODICNOG PRACENJA ZALIHA Sistem stalnog, kontinuelnog praćenja zaliha - sve trgovinske transakcije (nabavka i prodaja) evidentiraju se u momentu kada se i javljaju stalno su raspoložive ažurne informacije o stanju zaliha robe - većina preduzeća danas koriste ovaj sistem praćenja zaliha -
Sistem periodičnog praćenja zaliha Evidencija zaliha se periodično prilagođava na bazi fizičkog brojanja (inventarisanja) zaliha, a troškovi prodatih roba se izračunavaju: početne zalihe + nabavke - krajnje zalihe (utvrđene popisom) - smanjuju se troškovi knjigovodstvene evidencije, ali otežava upravljačku kontrolu, sastavljanje kratkoročnih izveštaja, uočavanje gubitaka u robi, krađa… - koriste ga manja preduzeća, kod kojih nema značajnijih zahteva u pogledu finansijskog izveštavanja.
Sistem stalnog u odnosu na sistem periodičnog praćenja zaliha : skuplji je i kompleksniji ne eliminiše potrebu za fizičkim invetarisanjem, jer se knjigovodstveni podaci moraju verifikovati najmanje jednom godišnje obezbeđuje ažurne informacije o stanju zaliha i troškova prodatih roba, pa omogućava sastavljanje kratkoročnih finansijskih izveštaja uključuje analitičko knjigovodstvo zaliha i obezbeđuje veću kontrolu nad zalihama zahteva savremeniju tehnologiju obrade podataka (npr. u supermarketima optički čitači)
Količina robe na zalihama Identifikovanje količine robe na zalihama putem inventarisanja, neophodno je: A) u uslovima sistema stalnog praćenja zaliha - Da bi se proverila tačnost računovodstvene evidencije - Zbog neevidentiranih smanjenja zaliha (lom, kvar, krađe) B) u uslovima periodičnog sistema - Da bi se utvrdile preostale (krajnje) zalihe - Da bi se utvrdili troškovi prodatih roba
Količina robe na zalihama Inventarisanje uključuje brojenje ili merenje svih vrsta roba na zalihama. Sprovodi se: Na kraju računovodstvenog perioda Kada se obustavlja rad.
Količina robe na zalihama Vlasništvo nad robom A) Roba u tranzitu (kupljena roba koja još nije primljena ili prodata roba koja još nije isporučena): zakonsko pravo, što je određeno uslovima prodaje
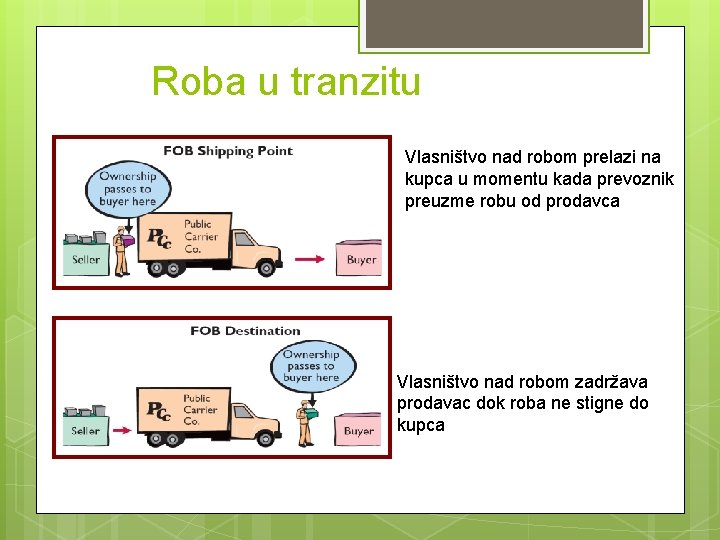
Roba u tranzitu Vlasništvo nad robom prelazi na kupca u momentu kada prevoznik preuzme robu od prodavca Vlasništvo nad robom zadržava prodavac dok roba ne stigne do kupca
Vlasništvo nad robom B) Roba u komisionu ili na konsignaciji Iako je fizički u posedu komisionara zakonski ne dolazi do prenosa vlasništva sa komitenta.
Vrednovanje zaliha Metod: Pojedinačne identifikacije FIFO Prosečne cene LIFO Pretpostavke toka prodaje
Metod specifične (pojedinačne) identifikacije Jedina tačno prati stvarni (fizički) tok prodaje. One jedinice robe koje su ostale na zalihama vrednuju se upravo po svojoj nabavnoj ceni. Retko se primenjuje. - kada je svaka jedinica robe jedinstvena (umetničke slike, nakit, …) - kod robe veće vrednosti i manje količine - kod homogene robe njena primena nije pogodna (otvorena je mogućnost manipulisanja visinom rezultata) Većina preduzeća pretpostavlja redosled prodaje robe.
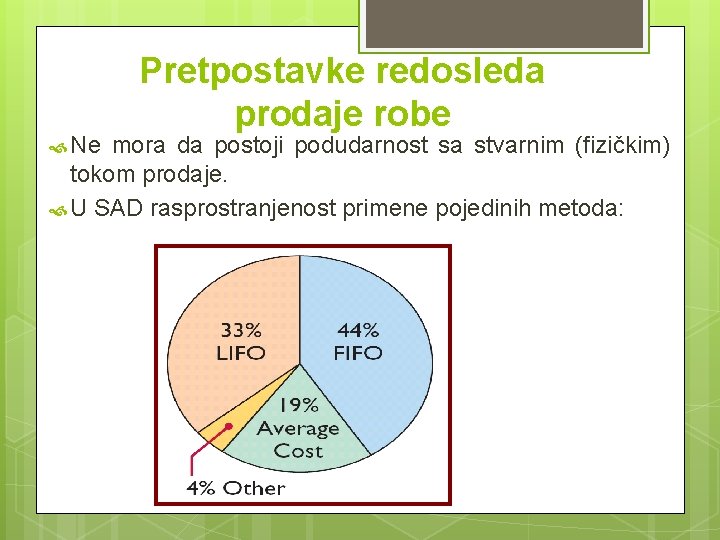
Ne Pretpostavke redosleda prodaje robe mora da postoji podudarnost sa stvarnim (fizičkim) tokom prodaje. U SAD rasprostranjenost primene pojedinih metoda:
FIFO Pretpostavke redosleda prodaje robe - najranije nabavljena roba prva se prodaje - ova pretpostavka najčešće odgovara realnom toku prodaje - odražava dobru poslovnu praksu LIFO - poslednja nabavljena roba se prva prodaje - retko odgovara realnom toku prodaje - poreski motivi Metod prosečne cene - prosečnom ponderisanom cenom mere se krajnje zalihe - pretpostavka prodaje robe po slučajnom rasporedu
U uslovima rasta cena FIFO metod daje: - najniže troškove prodatih roba - najveći rezultat - najveću vrednost krajnjih zaliha LIFO metod daje: - najviše troškove prodatih roba - najnižu vrednost krajnjih zaliha - najniži rezultat Veličine dobijene primenom metode prosečne cene su između onih dobijenih FIFO i LIFO metodom Nijedna metoda ne omogućava da istovremeno na najbolji način bude predstavljena vrednost zaliha robe, kao i iznos troškova prodatih roba.
Profit zaliha (inventory holding gain) Zalihe se mere po istorijskim troškovima nabavke, a ne po tekućim troškovima zamene, pa nije dozvoljeno priznavanje dobitaka na držanju zaliha. Ipak prenoseći najstarije troškove u bilans uspeha, FIFO metoda automatski uključuje u rezultat perioda dobitke na držanju jedinica zaliha koje su prodate. Profit izračunat primenom FIFO metode može se dekomponovati na: a) deo koji predstavlja razliku između prihoda od prodaje i tekućih troškova zamene prodatih zaliha i b) deo koji predstavlja profit zaliha (dobitak na držanju zaliha koje su sada prodate). Sa analitičkog aspekta, ovo dekomponovanje profita je važno, jer se profit zaliha smatra manje postojanim (održivim) delom profita (low quality earnings).
Prednosti LIFO metode LIFO sučeljava tekuće prihode sa najskorijim troškovima U uslovima rasta cena, LIFO obezbeđuje najnižu oporezivu dobit Manja poreska plaćanja znače i unapređenje cash flow za preduzeće Uz primenu LIFO metoda smanjuje se potreba za smanjivanjem vrednosti zaliha na niže usled obezvređenja
Nedostaci LIFO metode LIFO ne odgovara fizičkom toku robe, osim u specijalnim slučajevima LIFO snižava ostvareni periodični dobitak Uz LIFO metodu, vrednost krajnjih zaliha je potcenjena Likvidacija starih zaliha rezultira distorzijama pri iskazivanju periodičnog rezultata, i visokim poreskim plaćanjima LIFO može dovesti do neracionalnih odluka o nabavci (upravo zbog problema likvidacije starih zaliha)
LIFO rezerva Zalihe robe u uslovima rasta cene i primene LIFO metode uobičajeno “sadrže” jedinice robe iz ranijih partija nabavki i stoga je njihova vrednost u bilansu stanja mnogo niža nego što bi bila da se primenjuje FIFO metoda. U cilju uporedivosti izveštaja i performansi preduzeća, koje koriste FIFO i LIFO metodu, uobičajeno se računovodstvenim standardima traži objavljivanje LIFO rezervi. LIFO rezerva je višak tekućih troškova zamene iznad LIFO vrednosti zaliha. Umesto tekućih troškova zamene često se koristi vrednost zaliha po FIFO metodi, posebno kada je reč o zalihama sa bržim obrtom.
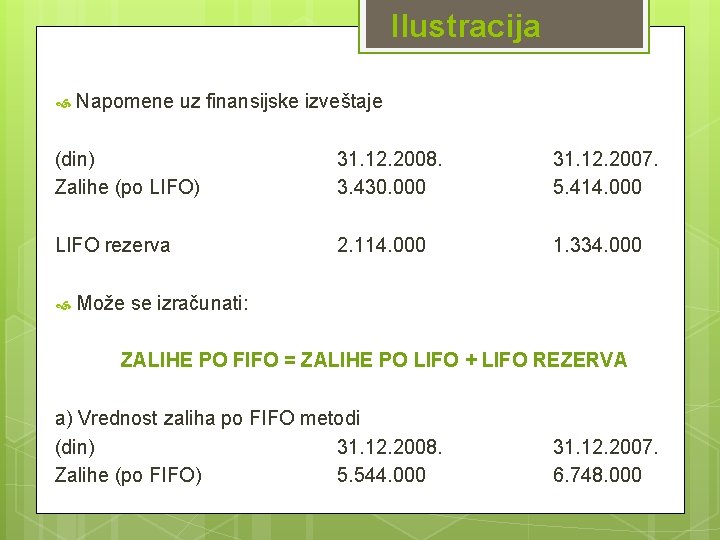
Ilustracija Napomene uz finansijske izveštaje (din) Zalihe (po LIFO) 31. 12. 2008. 3. 430. 000 31. 12. 2007. 5. 414. 000 LIFO rezerva 2. 114. 000 1. 334. 000 Može se izračunati: ZALIHE PO FIFO = ZALIHE PO LIFO + LIFO REZERVA a) Vrednost zaliha po FIFO metodi (din) 31. 12. 2008. Zalihe (po FIFO) 5. 544. 000 31. 12. 2007. 6. 748. 000
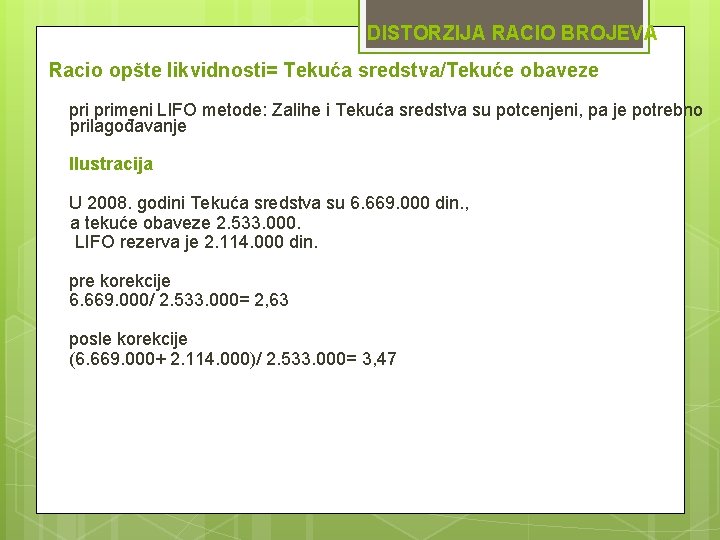
DISTORZIJA RACIO BROJEVA Racio opšte likvidnosti= Tekuća sredstva/Tekuće obaveze primeni LIFO metode: Zalihe i Tekuća sredstva su potcenjeni, pa je potrebno prilagođavanje Ilustracija U 2008. godini Tekuća sredstva su 6. 669. 000 din. , a tekuće obaveze 2. 533. 000. LIFO rezerva je 2. 114. 000 din. pre korekcije 6. 669. 000/ 2. 533. 000= 2, 63 posle korekcije (6. 669. 000+ 2. 114. 000)/ 2. 533. 000= 3, 47
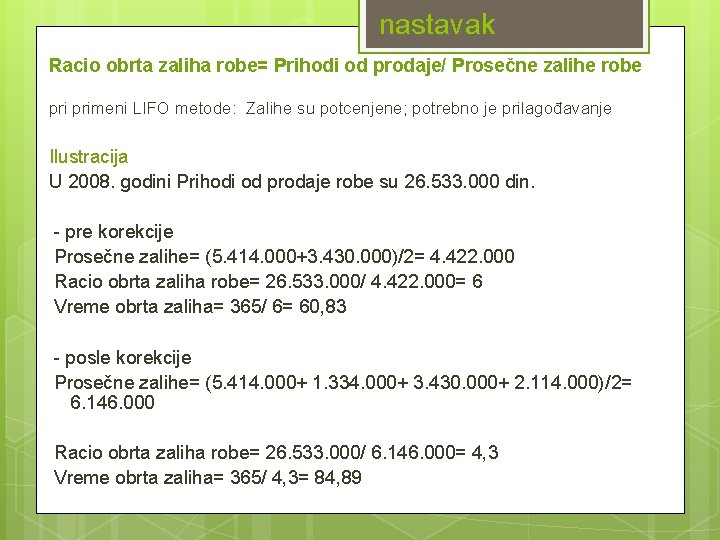
nastavak Racio obrta zaliha robe= Prihodi od prodaje/ Prosečne zalihe robe primeni LIFO metode: Zalihe su potcenjene; potrebno je prilagođavanje Ilustracija U 2008. godini Prihodi od prodaje robe su 26. 533. 000 din. - pre korekcije Prosečne zalihe= (5. 414. 000+3. 430. 000)/2= 4. 422. 000 Racio obrta zaliha robe= 26. 533. 000/ 4. 422. 000= 6 Vreme obrta zaliha= 365/ 6= 60, 83 - posle korekcije Prosečne zalihe= (5. 414. 000+ 1. 334. 000+ 3. 430. 000+ 2. 114. 000)/2= 6. 146. 000 Racio obrta zaliha robe= 26. 533. 000/ 6. 146. 000= 4, 3 Vreme obrta zaliha= 365/ 4, 3= 84, 89
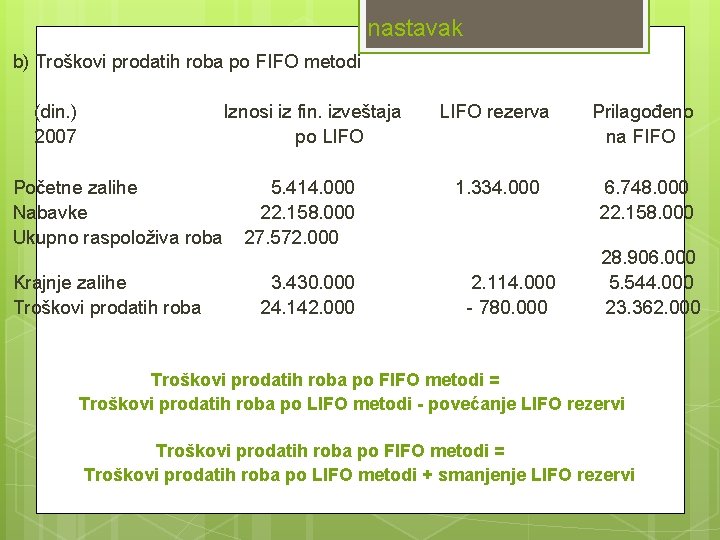
nastavak b) Troškovi prodatih roba po FIFO metodi (din. ) 2007 Iznosi iz fin. izveštaja po LIFO Početne zalihe Nabavke Ukupno raspoloživa roba Krajnje zalihe Troškovi prodatih roba 5. 414. 000 22. 158. 000 27. 572. 000 3. 430. 000 24. 142. 000 LIFO rezerva Prilagođeno na FIFO 1. 334. 000 6. 748. 000 22. 158. 000 2. 114. 000 - 780. 000 28. 906. 000 5. 544. 000 23. 362. 000 Troškovi prodatih roba po FIFO metodi = Troškovi prodatih roba po LIFO metodi - povećanje LIFO rezervi Troškovi prodatih roba po FIFO metodi = Troškovi prodatih roba po LIFO metodi + smanjenje LIFO rezervi
Napomene Broj jedinica u krajnjim zalihama je isti po svim metodama, ali vrednost dodeljena krajnjim zalihama neće biti ista Kod metode prosečne cene i LIFO metode dobijamo različite rezultate u zavisnosti da li se koristi sistem stalnog ili periodičnog praćenja zaliha
Konzistentnost primene izabrane metode Izabrani metod trebalo bi da se konzistentno primenjuje, čime se obezbeđuje uporedivost Iako je konzistentnost poželjna, moguće je da se promeni metod.
Niža vrednost od nabavne ili neto prodajne Definisanje Procena neto prodajne vrednosti Razlozi za smanjenje neto prodajne vrednosti ispod knjigovodstvene vrednosti zaliha Mogućnosti povećanja vrednosti zaliha koje su prethodno smanjene na neto prodajnu vrednost
- Slides: 26