
Yritysverotus Kertaus Johdanto OTK OTM Ilkka Lahti Verovelvollisuus
- Slides: 38
Yritysverotus – Kertaus / Johdanto OTK / OTM Ilkka Lahti
Verovelvollisuus • Suomessa asunut henkilö • kotimainen yhteisö (mm. oy, osuuskunta, ry, säätiö) 2
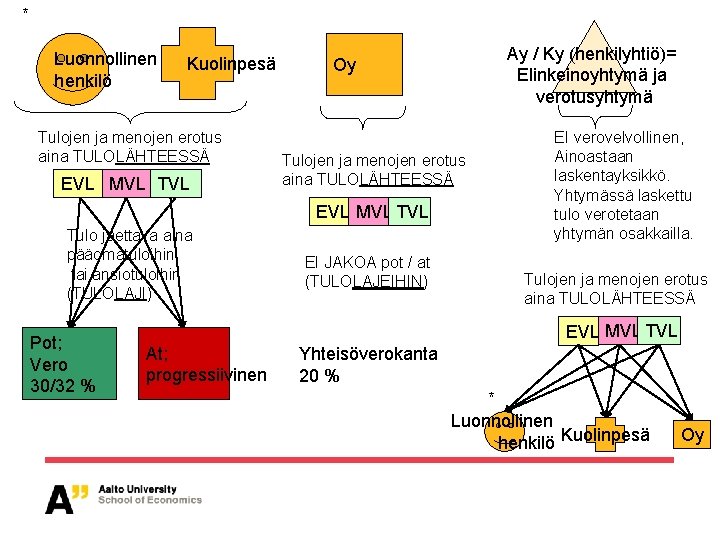
Laskentayksiköt • Yhtymät (elinkeinoyhtymä (mm. ay, ky), verotusyhtymä) eivät ole verovelvollisia. • Yhtymät ovat laskentayksikköjä, joiden puhdas tulo jaetaan yhtymän osakkaille verotettavaksi. 3
Tulot • laaja tulokäsite • pelkkä varallisuuden (pääoman) siirto ei ole tuloa • tuloverotus ja perintö- tai lahjaverotus ovat toisensa poissulkevia
Luonnollisten henkilöiden tulolajit • • eriytetty tuloverojärjestelmä kaksi tulolajia: ansiotulot ja pääomatulot ansiotulojen progressiivinen verotus laki määrittelee ensin pääomatulot ja muu tulo on ansiotuloa – Yritystoiminnan osalta kaavamainen ratkaisu • Yritystoimintaan sidotun pääoman laskennallinen tuotto on pääomatuloa. – Laskennassa 0, 10, 20 tai 8 prosenttia 5
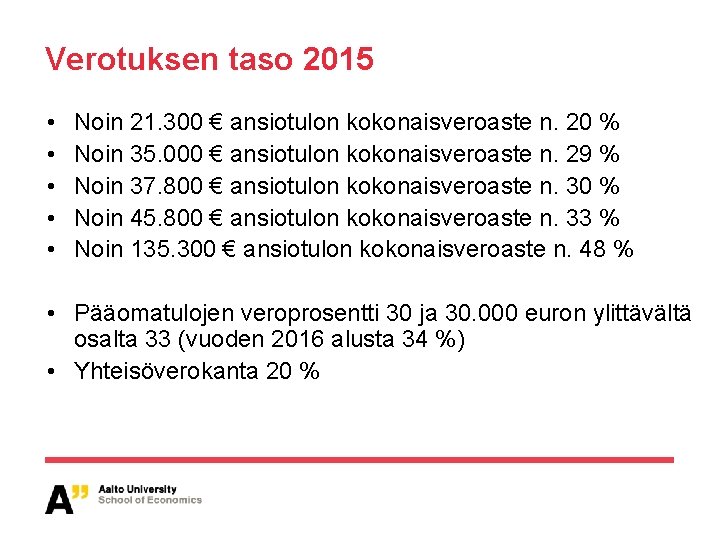
Verotuksen taso 2015 • • • Noin 21. 300 € ansiotulon kokonaisveroaste n. 20 % Noin 35. 000 € ansiotulon kokonaisveroaste n. 29 % Noin 37. 800 € ansiotulon kokonaisveroaste n. 30 % Noin 45. 800 € ansiotulon kokonaisveroaste n. 33 % Noin 135. 300 € ansiotulon kokonaisveroaste n. 48 % • Pääomatulojen veroprosentti 30 ja 30. 000 euron ylittävältä osalta 33 (vuoden 2016 alusta 34 %) • Yhteisöverokanta 20 % 6
Luonnollisten henkilöiden vähennykset • Laskennallisena vähennyksenä kunnallisverotuksen ansiotulovähennys, työtulovähennys • Tulonhankkimisvähennys vähintään 620 € tai todelliset kulut – Tulon hankkimisesta tai säilyttämisestä johtuva meno >< yksityismeno! • Muita vähennyksiä kodin ja työpaikan väliset matkat (750 € … 7 000 €)
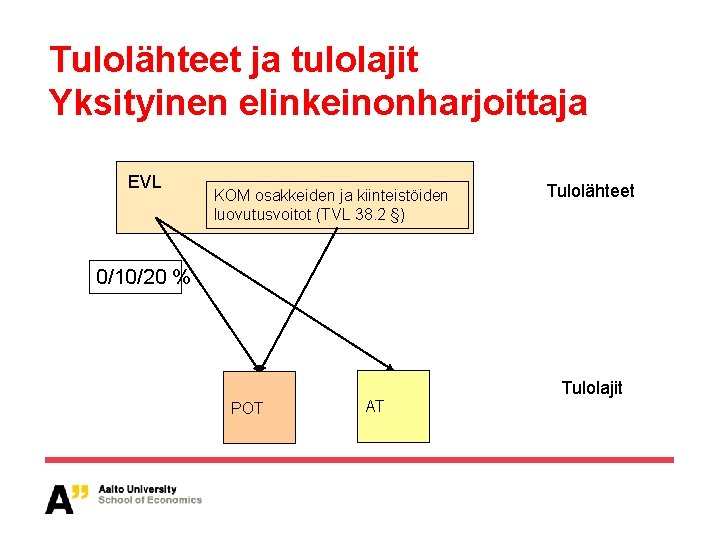
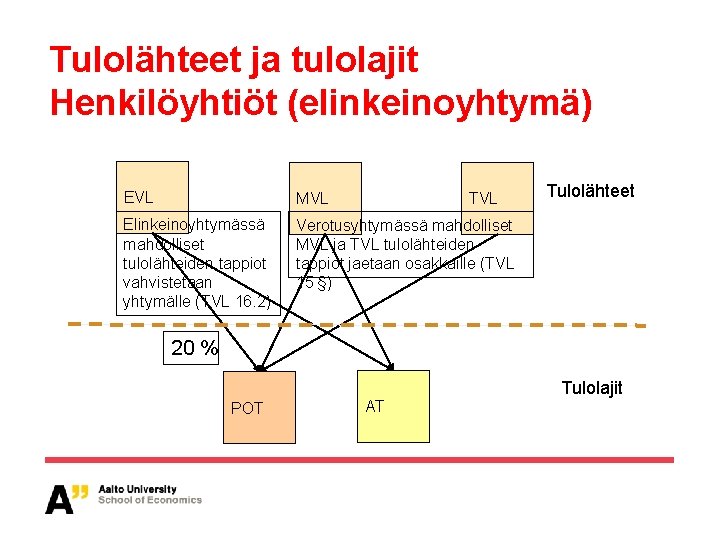
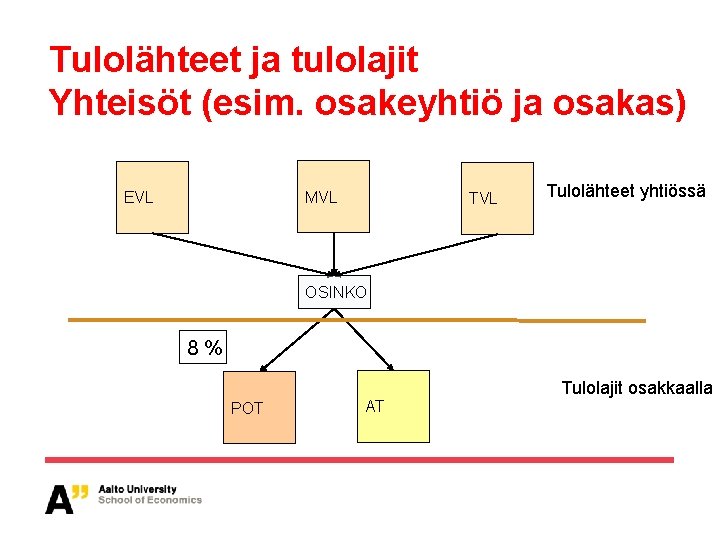
Tulolähteet ja tulolajit • Verotettavan tulon laskenta tapahtuu tulolähteittäin. – EVL – MVL – TVL • Luonnollisella henkilöllä jako pääoma- ja ansiotuloihin (tulolajeihin) – yhden tulolähteen tappiota ei voi vähentää toisen tulolähteen tulosta • poikkeus: – yksityinen elinkeinonharjoittaja voi vaatia, että elinkeinontoiminnan tappio vähennetään tappion syntymisvuoden pääomatuloista
Tulolähteet ja tulolajit Yksityinen elinkeinonharjoittaja EVL KOM osakkeiden ja kiinteistöiden luovutusvoitot (TVL 38. 2 §) Tulolähteet 0/10/20 % 9 POT AT Tulolajit
Tulolähteet ja tulolajit Henkilöyhtiöt (elinkeinoyhtymä) EVL MVL Elinkeinoyhtymässä mahdolliset tulolähteiden tappiot vahvistetaan yhtymälle (TVL 16. 2) Verotusyhtymässä mahdolliset MVL ja TVL tulolähteiden tappiot jaetaan osakkaille (TVL 15 §) TVL Tulolähteet 20 % 10 POT AT Tulolajit
Tulolähteet ja tulolajit Yhteisöt (esim. osakeyhtiö ja osakas) MVL EVL Tulolähteet yhtiössä OSINKO 8 % 11 POT AT Tulolajit osakkaalla
Yritystulo • Yritystulon pääomatulo-osuus erotetaan yritystoimintaa sidotun varallisuuden perusteella – Laki varojen arvostamisesta verotuksessa (nettovarallisuus) • Yritystuloa kolmessa eri muodossa – yksityinen liikkeen- ja ammatinharjoittaja (toiminta omissa nimissä ilman yhtiötä / toiminimi) – henkilöyhtiöt (ay, ky) – yhteisö (oy, osuuskunta)
* Luonnollinen henkilö Kuolinpesä Tulojen ja menojen erotus aina TULOLÄHTEESSÄ EVL MVL TVL Tulo jaettava aina pääomatuloihin tai ansiotuloihin (TULOLAJI) Pot; Vero 30/32 % Ay / Ky (henkilyhtiö)= Elinkeinoyhtymä ja verotusyhtymä Oy EI JAKOA pot / at (TULOLAJEIHIN) EI verovelvollinen, Ainoastaan laskentayksikkö. Yhtymässä laskettu tulo verotetaan yhtymän osakkailla. Tulojen ja menojen erotus aina TULOLÄHTEESSÄ EVL MVL TVL At; progressiivinen Yhteisöverokanta 20 % * Luonnollinen henkilö Kuolinpesä 13 Oy
Palkkaa vai yritystuloa? • Maksajalla on velvollisuus todeta – jos palkkaa = ennakonpidätys ja ta: n sotu – jos yritystuloa ja enpe-rekisterissä = ei ennakonpidätystä – riippumaton siitä missä yritysmuodossa toimintaa harjoitetaan 14
Palkkaa vai yritystuloa… • Työsuhteen tunnusmerkistöä – työnantajan oikeus johtoon ja valvontaan – ta: n suorittama vastike: sairaus- ja loma-ajan palkka, muut edut – ta järjestänyt vakuutukset, välineet ja tarvikkeet, puuttuu yrittäjäriski – toiminta on itsenäistä toiminnallisesti ja taloudellisesti – vastuut, velvoitteet itse kannettava ns. ”yrittäjäriski” – aikaisempi palkkatyösuhde ta: han – mahdollisesti palkattua henkilökuntaa
Palkkaa vai yritystuloa? • Sairaalan tiloissa suoritettu potilaiden hoito, kun kyseessä ei ollut lääkäreiden itsensä hankkimat potilaat (KHO 1988/514) • Samoin palkkaa vaikka tilojen ja laitteiden käytöstä peritty lääkäriltä korvaus (KHO 1989/3702, 1977/3286, 1976/1990, 1974/1545) • Omissakin tiloissa hoidetut sairaalan välittämistä potilaista maksetut korvaukset palkkaa (KHO 1982/5421) • Lääkäreitä pidetty yrittäjinä kun toimineet laitoksen tiloissa / välineillä, joista maksettu vuokraa, hankkineet itse asiakkaansa ja vastanneet itse maksamattomista potilasmaksuista (KHO 1981/1231 ja 5071 a) • Asia tulkinnanvarainen, jolloin ennakkokannanoton hakeminen varmistaa verokohtelun.
Omana kysymyksenä työvoiman vuokraus • Työnantaja luovuttaa palveluksessaan olevan työntekijän korvausta vastaan suorittamaan toisen teettämää tämän elinkeinotoimintaan liittyvää työtä. • Vuokralleantaja maksaa palkan ja huolehtii työnantajavelvoitteen vaikka työn johto vuokralleottajalla • Edellyttää aitoa yritystoimintaa – Ei yhdenmiehenyhtiössä yrittäjän työpanoksen vuokraamista
Yritysmuotojen verotus • Toiminimen perustaminen helppoa ja nopeaa – Veroilmoitus toimitetaan omalla lomakkeella, mutta verotus henkilöllä • Avoin yhtiö /kommandiittiyhtiö perustetaan erikseen – Veroilmoitus omalla lomakkeella – Yhtiön voitto jaetaan verotettavaksi vastuunalaisille yhtiömiehille, at/pot –jako • Osakeyhtiön perustaminen vaatii pääoman – Yhtiön ja osakkaiden varallisuuspiiri erillisiä – Yhtiön veroilmoitus omalla lomakkeella – Osakeyhtiötä verotetaan itsenäisesti yhteisöverokannalla
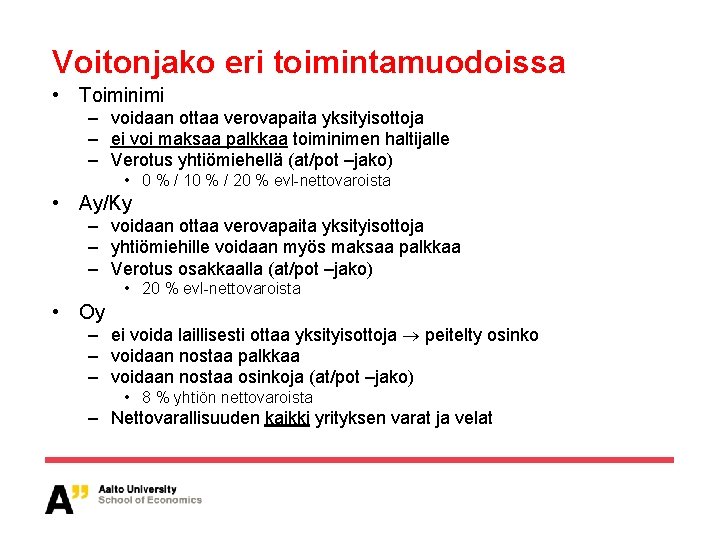
Voitonjako eri toimintamuodoissa • Toiminimi – voidaan ottaa verovapaita yksityisottoja – ei voi maksaa palkkaa toiminimen haltijalle – Verotus yhtiömiehellä (at/pot –jako) • 0 % / 10 % / 20 % evl-nettovaroista • Ay/Ky – voidaan ottaa verovapaita yksityisottoja – yhtiömiehille voidaan myös maksaa palkkaa – Verotus osakkaalla (at/pot –jako) • 20 % evl-nettovaroista • Oy – ei voida laillisesti ottaa yksityisottoja peitelty osinko – voidaan nostaa palkkaa – voidaan nostaa osinkoja (at/pot –jako) • 8 % yhtiön nettovaroista – Nettovarallisuuden kaikki yrityksen varat ja velat
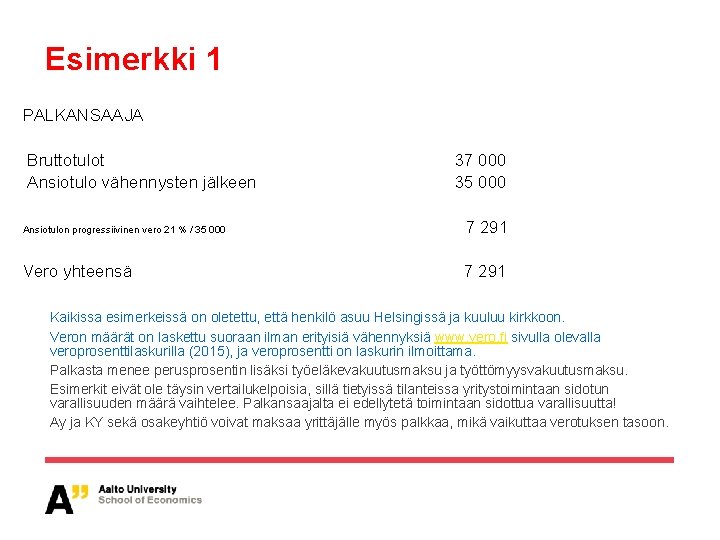
Esimerkki 1 PALKANSAAJA Bruttotulot Ansiotulo vähennysten jälkeen Ansiotulon progressiivinen vero 21 % / 35 000 Vero yhteensä 37 000 35 000 7 291 Kaikissa esimerkeissä on oletettu, että henkilö asuu Helsingissä ja kuuluu kirkkoon. Veron määrät on laskettu suoraan ilman erityisiä vähennyksiä www. vero. fi sivulla olevalla veroprosenttilaskurilla (2015), ja veroprosentti on laskurin ilmoittama. Palkasta menee perusprosentin lisäksi työeläkevakuutusmaksu ja työttömyysvakuutusmaksu. Esimerkit eivät ole täysin vertailukelpoisia, sillä tietyissä tilanteissa yritystoimintaan sidotun varallisuuden määrä vaihtelee. Palkansaajalta ei edellytetä toimintaan sidottua varallisuutta! Ay ja KY sekä osakeyhtiö voivat maksaa yrittäjälle myös palkkaa, mikä vaikuttaa verotuksen tasoon.
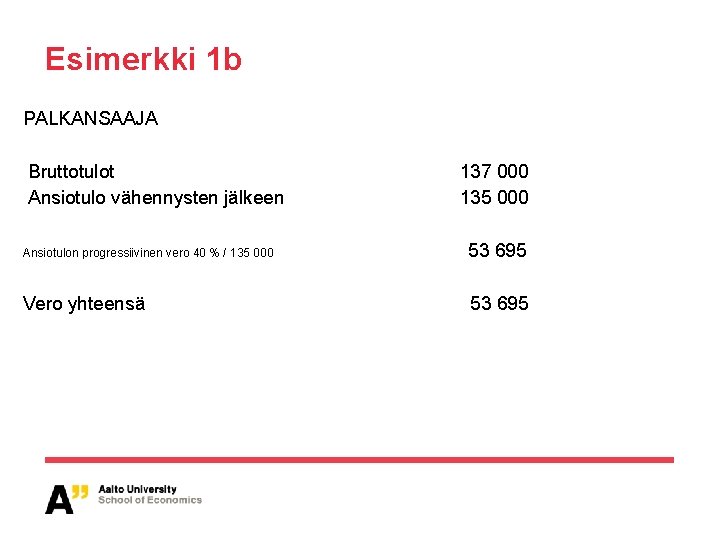
Esimerkki 1 b PALKANSAAJA Bruttotulot Ansiotulo vähennysten jälkeen 137 000 135 000 Ansiotulon progressiivinen vero 40 % / 135 000 53 695 Vero yhteensä 53 695
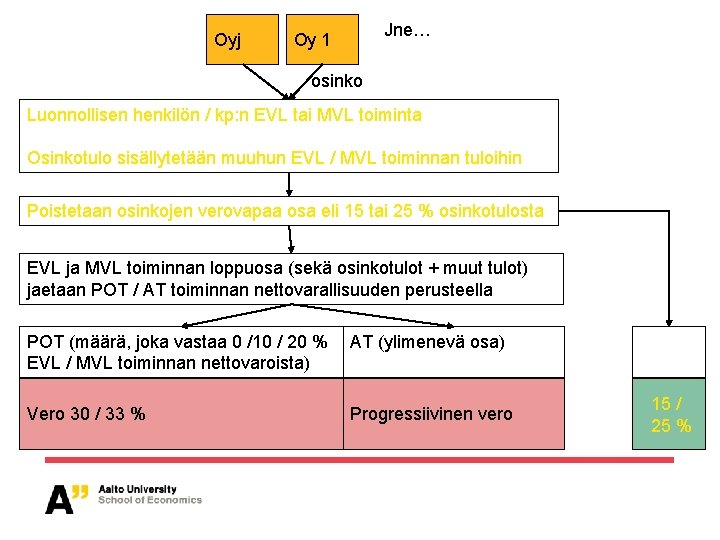
Oyj Jne… Oy 1 osinko Luonnollisen henkilön / kp: n EVL tai MVL toiminta Osinkotulo sisällytetään muuhun EVL / MVL toiminnan tuloihin Poistetaan osinkojen verovapaa osa eli 15 tai 25 % osinkotulosta EVL ja MVL toiminnan loppuosa (sekä osinkotulot + muut tulot) jaetaan POT / AT toiminnan nettovarallisuuden perusteella POT (määrä, joka vastaa 0 /10 / 20 % AT (ylimenevä osa) EVL / MVL toiminnan nettovaroista) Vero 30 / 33 % Progressiivinen vero 15 / 25 % 22
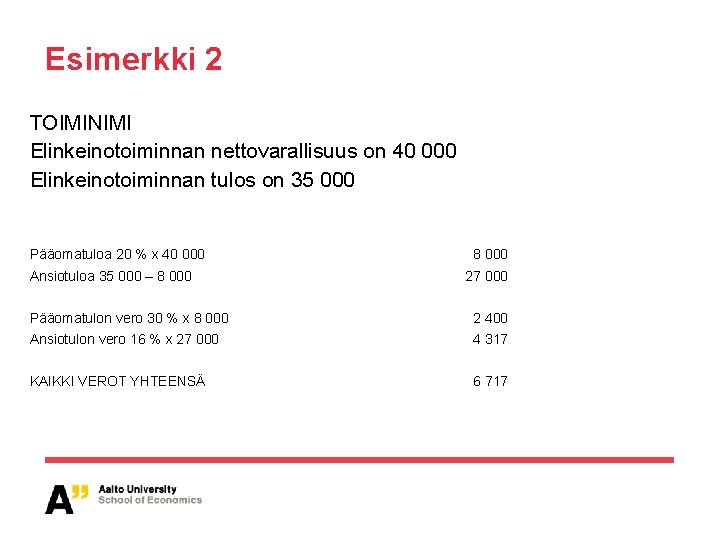
Esimerkki 2 TOIMINIMI Elinkeinotoiminnan nettovarallisuus on 40 000 Elinkeinotoiminnan tulos on 35 000 Pääomatuloa 20 % x 40 000 8 000 Ansiotuloa 35 000 – 8 000 27 000 Pääomatulon vero 30 % x 8 000 2 400 Ansiotulon vero 16 % x 27 000 4 317 KAIKKI VEROT YHTEENSÄ 6 717
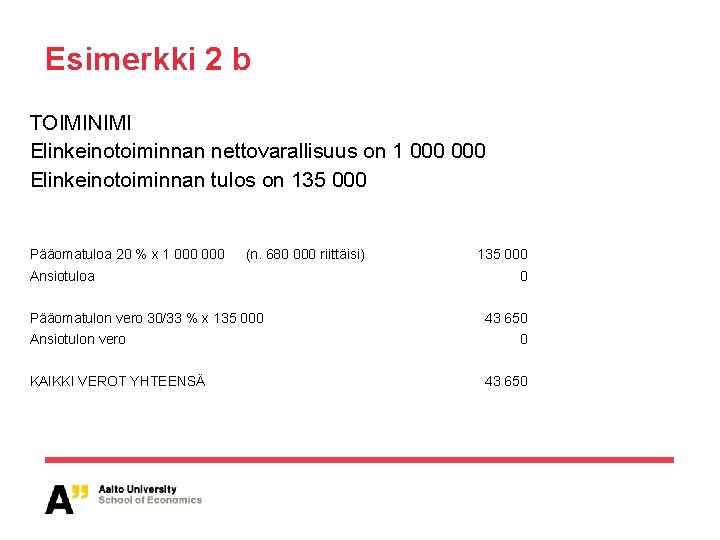
Esimerkki 2 b TOIMINIMI Elinkeinotoiminnan nettovarallisuus on 1 000 Elinkeinotoiminnan tulos on 135 000 Pääomatuloa 20 % x 1 000 (n. 680 000 riittäisi) 135 000 Ansiotuloa 0 Pääomatulon vero 30/33 % x 135 000 43 650 Ansiotulon vero KAIKKI VEROT YHTEENSÄ 0 43 650
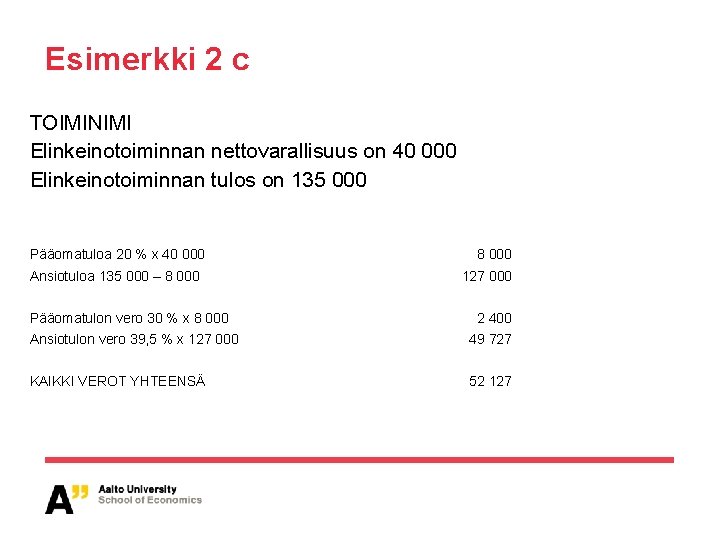
Esimerkki 2 c TOIMINIMI Elinkeinotoiminnan nettovarallisuus on 40 000 Elinkeinotoiminnan tulos on 135 000 Pääomatuloa 20 % x 40 000 8 000 Ansiotuloa 135 000 – 8 000 127 000 Pääomatulon vero 30 % x 8 000 2 400 Ansiotulon vero 39, 5 % x 127 000 49 727 KAIKKI VEROT YHTEENSÄ 52 127
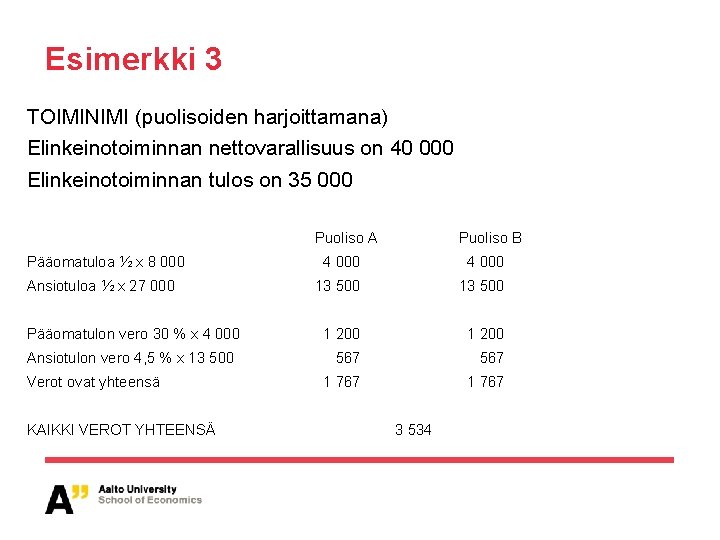
Esimerkki 3 TOIMINIMI (puolisoiden harjoittamana) Elinkeinotoiminnan nettovarallisuus on 40 000 Elinkeinotoiminnan tulos on 35 000 Puoliso A Puoliso B Pääomatuloa ½ x 8 000 4 000 Ansiotuloa ½ x 27 000 13 500 Pääomatulon vero 30 % x 4 000 1 200 Ansiotulon vero 4, 5 % x 13 500 567 Verot ovat yhteensä 1 767 KAIKKI VEROT YHTEENSÄ 3 534
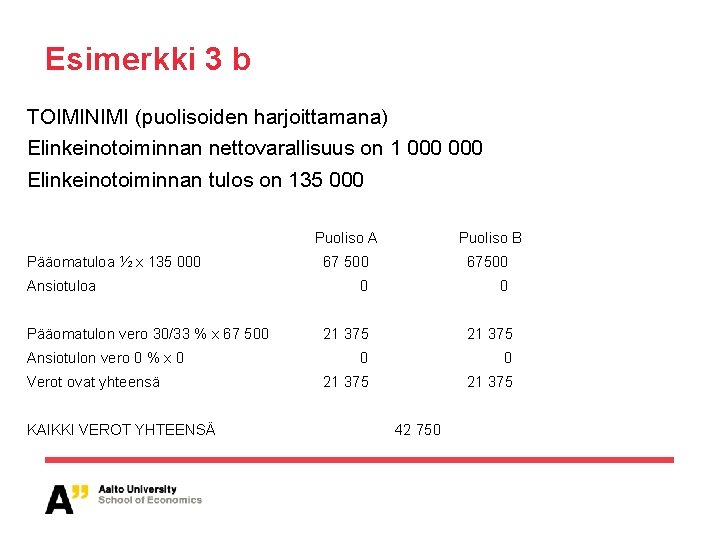
Esimerkki 3 b TOIMINIMI (puolisoiden harjoittamana) Elinkeinotoiminnan nettovarallisuus on 1 000 Elinkeinotoiminnan tulos on 135 000 Puoliso A Puoliso B Pääomatuloa ½ x 135 000 67 500 67500 Ansiotuloa 0 0 Pääomatulon vero 30/33 % x 67 500 21 375 Ansiotulon vero 0 % x 0 0 Verot ovat yhteensä 21 375 KAIKKI VEROT YHTEENSÄ 42 750
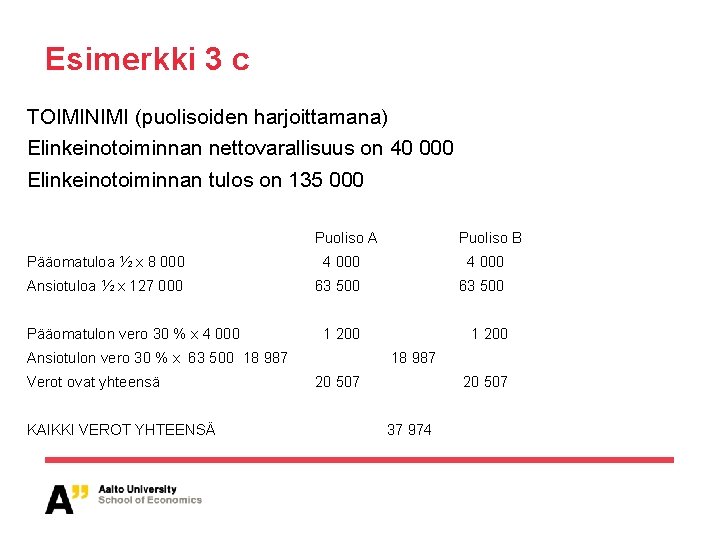
Esimerkki 3 c TOIMINIMI (puolisoiden harjoittamana) Elinkeinotoiminnan nettovarallisuus on 40 000 Elinkeinotoiminnan tulos on 135 000 Puoliso A Puoliso B Pääomatuloa ½ x 8 000 4 000 Ansiotuloa ½ x 127 000 63 500 Pääomatulon vero 30 % x 4 000 1 200 Ansiotulon vero 30 % x 63 500 18 987 Verot ovat yhteensä KAIKKI VEROT YHTEENSÄ 18 987 20 507 37 974
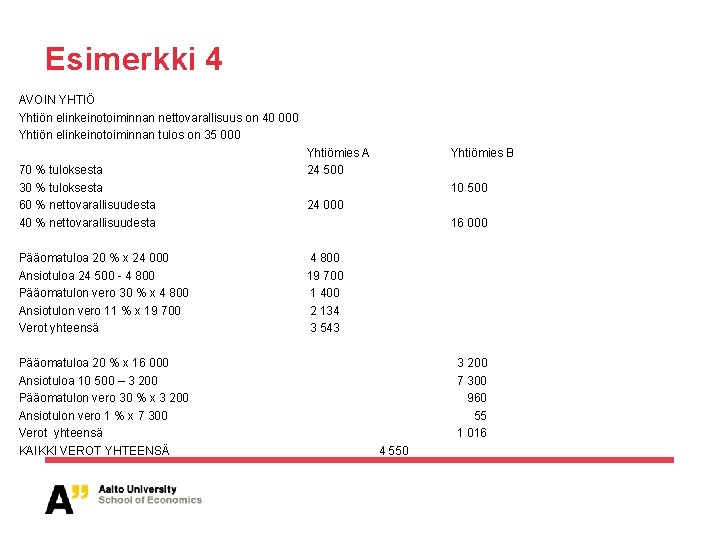
Esimerkki 4 AVOIN YHTIÖ Yhtiön elinkeinotoiminnan nettovarallisuus on 40 000 Yhtiön elinkeinotoiminnan tulos on 35 000 Yhtiömies A 24 500 70 % tuloksesta 30 % tuloksesta 60 % nettovarallisuudesta 40 % nettovarallisuudesta Pääomatuloa 20 % x 24 000 Ansiotuloa 24 500 - 4 800 Pääomatulon vero 30 % x 4 800 Ansiotulon vero 11 % x 19 700 Verot yhteensä Pääomatuloa 20 % x 16 000 Ansiotuloa 10 500 – 3 200 Pääomatulon vero 30 % x 3 200 Ansiotulon vero 1 % x 7 300 Verot yhteensä KAIKKI VEROT YHTEENSÄ Yhtiömies B 10 500 24 000 16 000 4 800 19 700 1 400 2 134 3 543 3 200 7 300 960 55 1 016 4 550
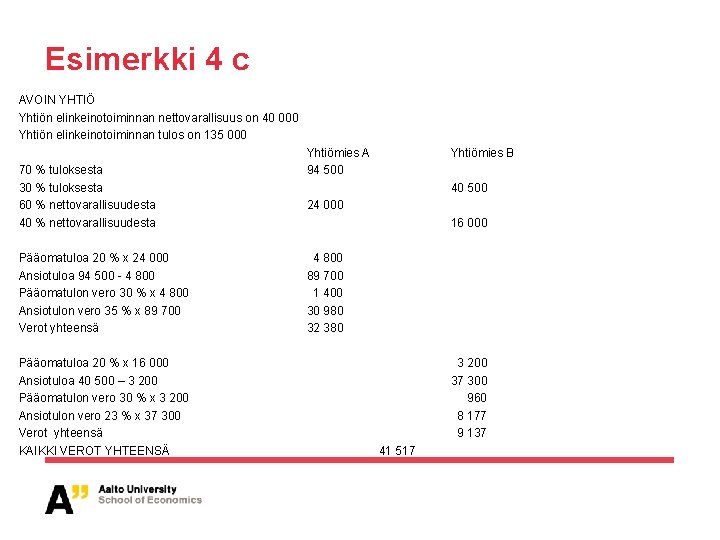
Esimerkki 4 c AVOIN YHTIÖ Yhtiön elinkeinotoiminnan nettovarallisuus on 40 000 Yhtiön elinkeinotoiminnan tulos on 135 000 Yhtiömies A 94 500 70 % tuloksesta 30 % tuloksesta 60 % nettovarallisuudesta 40 % nettovarallisuudesta Pääomatuloa 20 % x 24 000 Ansiotuloa 94 500 - 4 800 Pääomatulon vero 30 % x 4 800 Ansiotulon vero 35 % x 89 700 Verot yhteensä Pääomatuloa 20 % x 16 000 Ansiotuloa 40 500 – 3 200 Pääomatulon vero 30 % x 3 200 Ansiotulon vero 23 % x 37 300 Verot yhteensä KAIKKI VEROT YHTEENSÄ Yhtiömies B 40 500 24 000 16 000 4 800 89 700 1 400 30 980 32 380 3 200 37 300 960 8 177 9 137 41 517
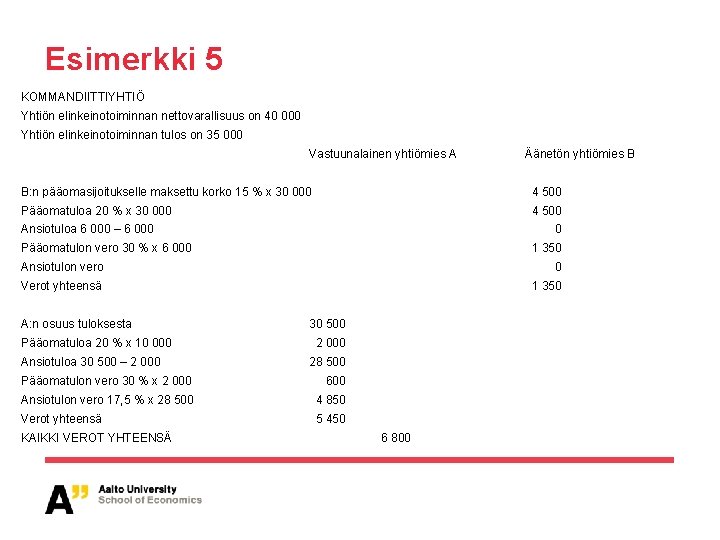
Esimerkki 5 KOMMANDIITTIYHTIÖ Yhtiön elinkeinotoiminnan nettovarallisuus on 40 000 Yhtiön elinkeinotoiminnan tulos on 35 000 Vastuunalainen yhtiömies A Äänetön yhtiömies B B: n pääomasijoitukselle maksettu korko 15 % x 30 000 4 500 Pääomatuloa 20 % x 30 000 4 500 Ansiotuloa 6 000 – 6 000 Pääomatulon vero 30 % x 6 000 0 1 350 Ansiotulon vero 0 Verot yhteensä 1 350 A: n osuus tuloksesta 30 500 Pääomatuloa 20 % x 10 000 2 000 Ansiotuloa 30 500 – 2 000 28 500 Pääomatulon vero 30 % x 2 000 600 Ansiotulon vero 17, 5 % x 28 500 4 850 Verot yhteensä 5 450 KAIKKI VEROT YHTEENSÄ 6 800 31
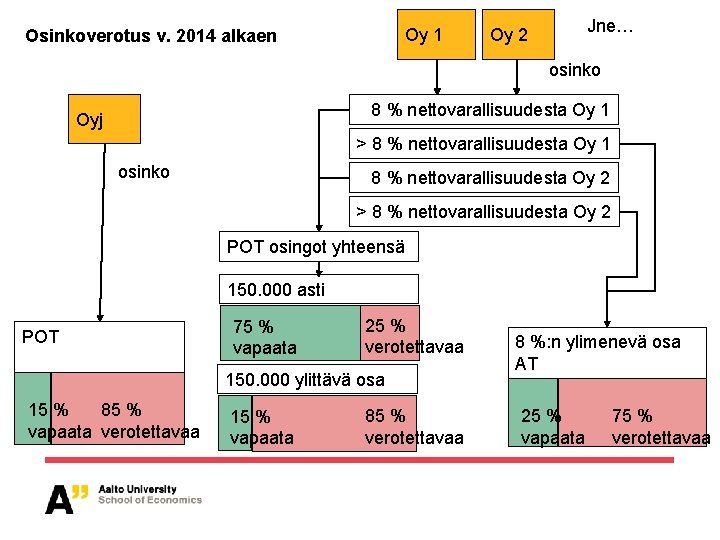
Oy 1 Osinkoverotus v. 2014 alkaen Jne… Oy 2 osinko 8 % nettovarallisuudesta Oy 1 Oyj > 8 % nettovarallisuudesta Oy 1 osinko 8 % nettovarallisuudesta Oy 2 > 8 % nettovarallisuudesta Oy 2 POT osingot yhteensä 150. 000 asti POT 75 % vapaata 25 % verotettavaa 150. 000 ylittävä osa 15 % 85 % vapaata verotettavaa 15 % vapaata 85 % verotettavaa 8 %: n ylimenevä osa AT 25 % vapaata 75 % verotettavaa
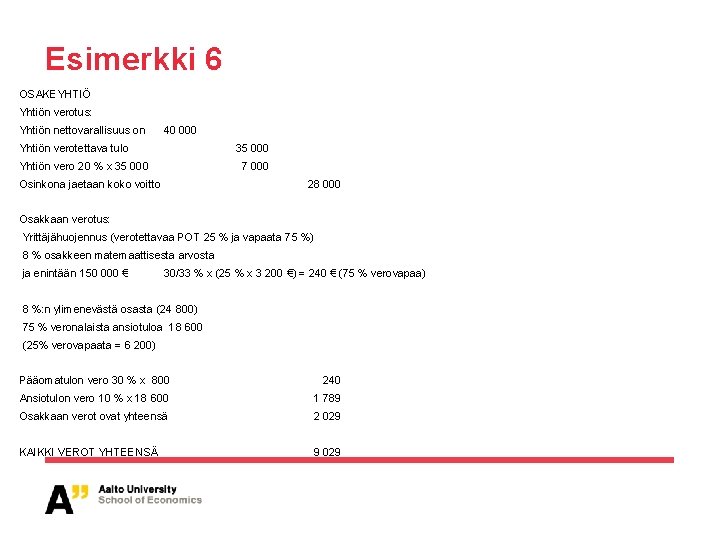
Esimerkki 6 OSAKEYHTIÖ Yhtiön verotus: Yhtiön nettovarallisuus on 40 000 Yhtiön verotettava tulo 35 000 Yhtiön vero 20 % x 35 000 7 000 Osinkona jaetaan koko voitto 28 000 Osakkaan verotus: Yrittäjähuojennus (verotettavaa POT 25 % ja vapaata 75 %) 8 % osakkeen matemaattisesta arvosta ja enintään 150 000 € 30/33 % x (25 % x 3 200 €) = 240 € (75 % verovapaa) 8 %: n ylimenevästä osasta (24 800) 75 % veronalaista ansiotuloa 18 600 (25% verovapaata = 6 200) Pääomatulon vero 30 % x 800 240 Ansiotulon vero 10 % x 18 600 1 789 Osakkaan verot ovat yhteensä 2 029 KAIKKI VEROT YHTEENSÄ 9 029
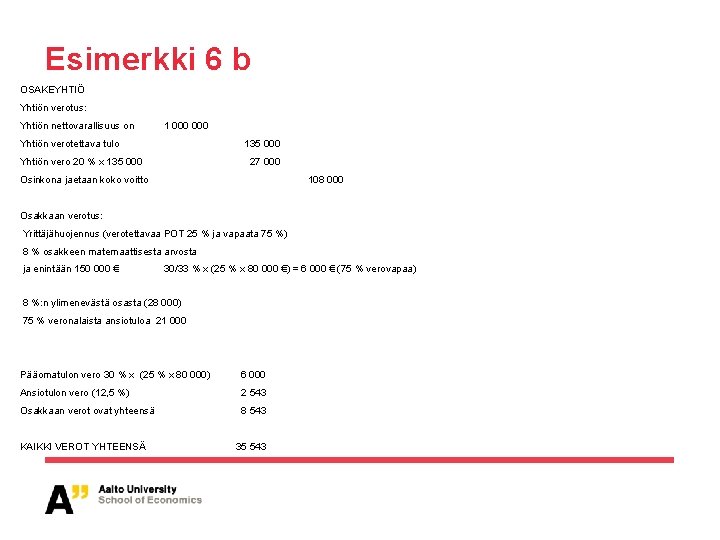
Esimerkki 6 b OSAKEYHTIÖ Yhtiön verotus: Yhtiön nettovarallisuus on 1 000 Yhtiön verotettava tulo 135 000 Yhtiön vero 20 % x 135 000 27 000 Osinkona jaetaan koko voitto 108 000 Osakkaan verotus: Yrittäjähuojennus (verotettavaa POT 25 % ja vapaata 75 %) 8 % osakkeen matemaattisesta arvosta ja enintään 150 000 € 30/33 % x (25 % x 80 000 €) = 6 000 € (75 % verovapaa) 8 %: n ylimenevästä osasta (28 000) 75 % veronalaista ansiotuloa 21 000 Pääomatulon vero 30 % x (25 % x 80 000) 6 000 Ansiotulon vero (12, 5 %) 2 543 Osakkaan verot ovat yhteensä 8 543 KAIKKI VEROT YHTEENSÄ 35 543 34
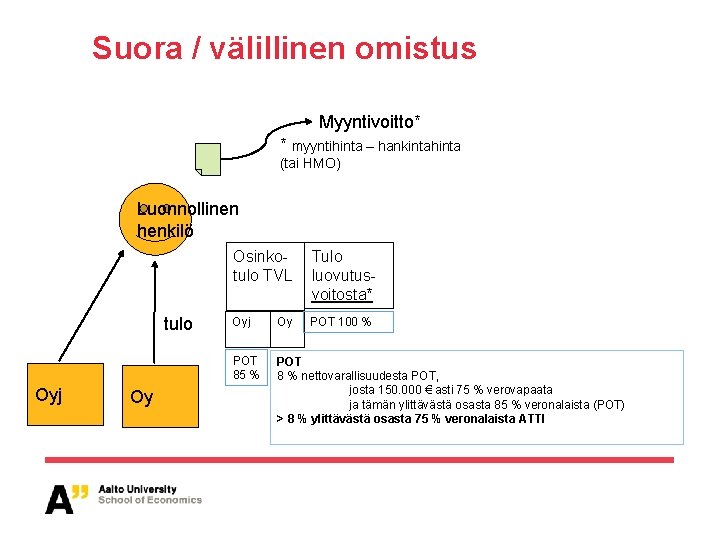
Suora / välillinen omistus Myyntivoitto* * myyntihinta – hankintahinta (tai HMO) Luonnollinen henkilö tulo Oyj Oy Osinkotulo TVL Tulo luovutusvoitosta* Oyj Oy POT 100 % POT 85 % POT 8 % nettovarallisuudesta POT, josta 150. 000 € asti 75 % verovapaata ja tämän ylittävästä osasta 85 % veronalaista (POT) > 8 % ylittävästä osasta 75 % veronalaista ATTI
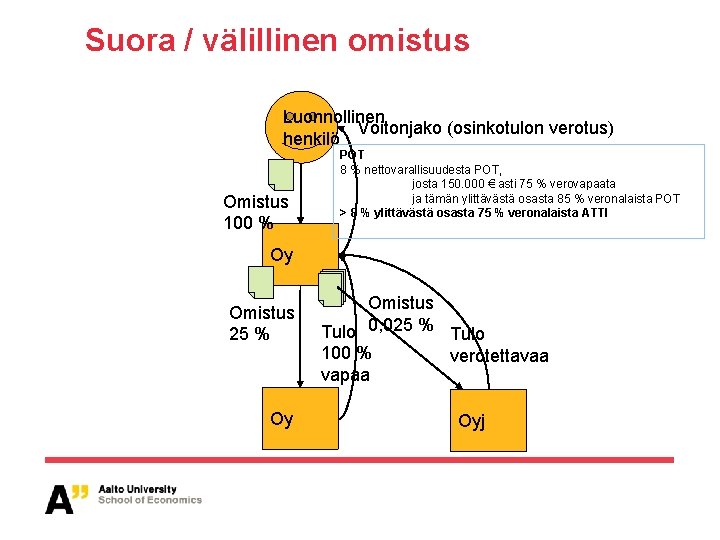
Suora / välillinen omistus Luonnollinen Voitonjako (osinkotulon verotus) henkilö Omistus 100 % POT 8 % nettovarallisuudesta POT, josta 150. 000 € asti 75 % verovapaata ja tämän ylittävästä osasta 85 % veronalaista POT > 8 % ylittävästä osasta 75 % veronalaista ATTI Oy Omistus 25 % Oy Omistus Tulo 0, 025 % Tulo 100 % verotettavaa vapaa Oyj
Oy: n ja osakkaan varallisuus • Oy: llä ja osakkaalla oma varallisuus • Yhtiön varoja käytettävä yhtiöjärjestyksen mukaisesti ja yhtiön voitto jaetaan verotuksessa avoimena osinkona • Peitelty osinko (75 % ansiotuloa): 1. Rahanarvoinen etu osakasaseman perusteella olennaisesti poikkeavalla hinnoittelulla 2. Omien osakkeiden lunastus osingosta menevän veron välttämiseksi
Muuta huomioitavaa • Tulon veronalaisuuden ja kulun vähennyskelpoisuuden lisäksi huomioitava – Arvopaperikauppa vain tietyissä tilanteissa elinkeinotoimintaa = vaikutusta tulolähteeseen ja tätä kautta myös kulujen vähennysoikeuteen – Huoneistojen vuokraus pääsääntöisesti TVL toimintaa / tuloa – Nettovarallisuuden laskennassa eroavaisuuksia = vaikutusta pääomatulon määrään • Osakeyhtiöllä nettovaroihin luetaan KAIKKI osakeyhtiön varat • Muissa yhtiöissä vain elinkeinotoiminnan käytössä ollut varallisuus – Yritysmuodon muutos pääsääntöisesti veroneutraali • Tmi > ay / ky > Oy, AY / Ky > tmi (ei kuitenkaan oy > ky / ay)