
Yksityishenkiln velkajrjestelyn ja yrityssaneerauksen ppiirteet MarjaLeena Niemi vs
- Slides: 49
Yksityishenkilön velkajärjestelyn ja yrityssaneerauksen pääpiirteet Marja-Leena Niemi vs. lainkäytön assistentti marja-leena. niemi@ulapland. fi 23 – 24. 2. 2010
Insolvenssioikeus /Kevät 2010 n n n Luennot: tämä ja 18 -19. 3. Tuula Linna Yksi pakollinen luentosarja Valinnaisesta 1 lp / päivä Lakikirjatentti 9 -12. 30 – 15 Tentit 8. 4. ja 2. 8.
Yksityishenkilön velkajärjestely luennon sisältö pääosin: n n n Lainsäädännön tilannetta Velkaongelmien nykytilaa Velkajärjestelyn prosessia Takaus- ja vakuusvastuun järjestelystä Elinkeinonharjoittajan vj: a
Maksukyvyttömyyttä; konkurssioikeutta, ulosotto-oikeutta, yrityssaneerausta, yksityishenkilön velkajärjestelyä
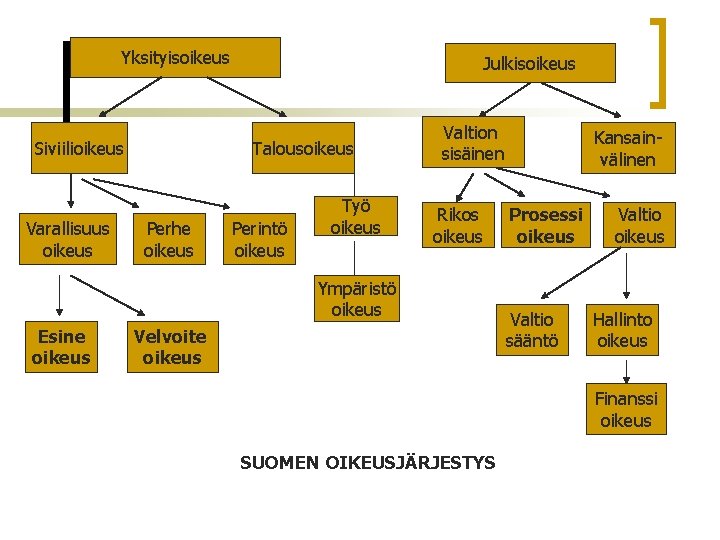
Yksityisoikeus Siviilioikeus Varallisuus oikeus Julkisoikeus Talousoikeus Perhe oikeus Perintö oikeus Työ oikeus Valtion sisäinen Rikos oikeus Ympäristö oikeus Esine oikeus Velvoite oikeus Kansainvälinen Prosessi oikeus Valtio sääntö Valtio oikeus Hallinto oikeus Finanssi oikeus SUOMEN OIKEUSJÄRJESTYS
Insolvenssioikeuden periaatteet n n n Tavoiteperiaate, lainsäätäjän tavoitteet ennustettavuus, kustannustehokkuus, rehabilitaatio Arvoperiaate, oikeudenmukaisuus, velkojien yhdenvertaisuus, velallisen suoja Menettelyperiaatteet, kuulemisen ja joutuisuuden periaatteet mm.
Velkaongelmien nykytilaa n n Velkaongelmien uusi luonne Kulutusperusteinen yhteiskunta-ajatus Järjestelmät eivät vastaa tarpeeseen Palvelujen kohtaanto-ongelma
Kotitalouksien velkaongelmat n n Velkaantumisaste on kasvanut Ilman säästöjä ”puskuri” on heikko Erityisen velkaantuneista lapsiperheet Kulutusluotoilla paikataan maksuvaikeuksia
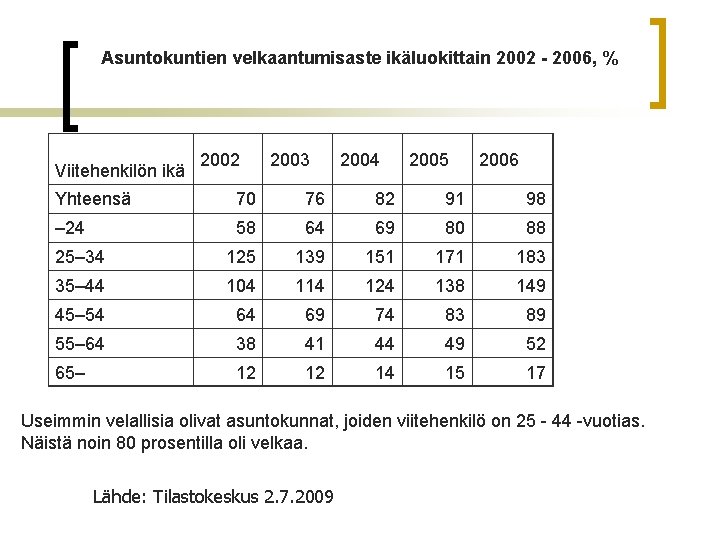
Asuntokuntien velkaantumisaste ikäluokittain 2002 - 2006, % Viitehenkilön ikä 2002 2003 2004 2005 2006 Yhteensä 70 76 82 91 98 – 24 58 64 69 80 88 25– 34 125 139 151 171 183 35– 44 104 114 124 138 149 45– 54 64 69 74 83 89 55– 64 38 41 44 49 52 65– 12 12 14 15 17 Useimmin velallisia olivat asuntokunnat, joiden viitehenkilö on 25 - 44 -vuotias. Näistä noin 80 prosentilla oli velkaa. Lähde: Tilastokeskus 2. 7. 2009
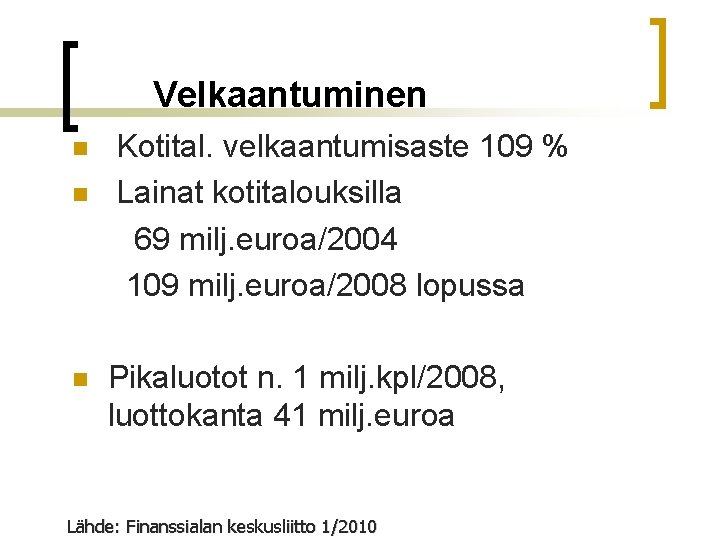
Velkaantuminen Kotital. velkaantumisaste 109 % n Lainat kotitalouksilla 69 milj. euroa/2004 109 milj. euroa/2008 lopussa n n Pikaluotot n. 1 milj. kpl/2008, luottokanta 41 milj. euroa Lähde: Finanssialan keskusliitto 1/2010
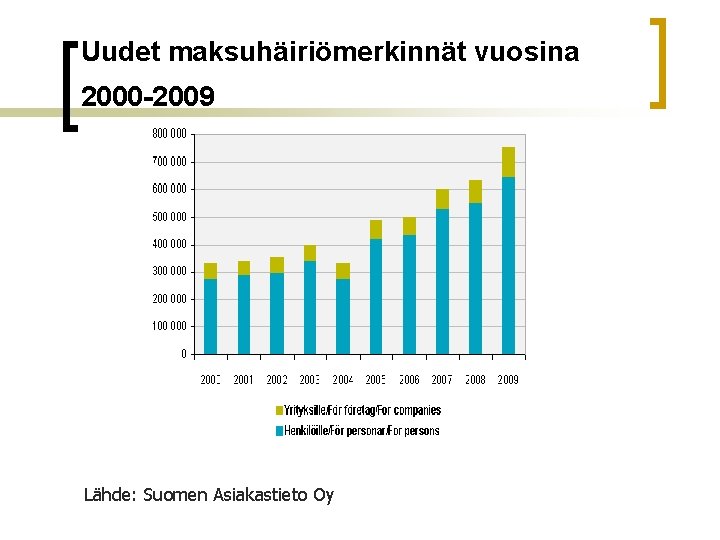
Uudet maksuhäiriömerkinnät vuosina 2000 -2009 Lähde: Suomen Asiakastieto Oy
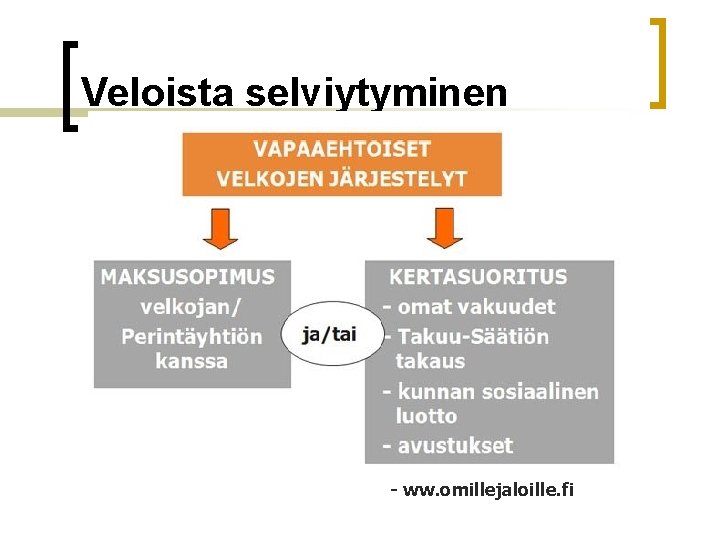
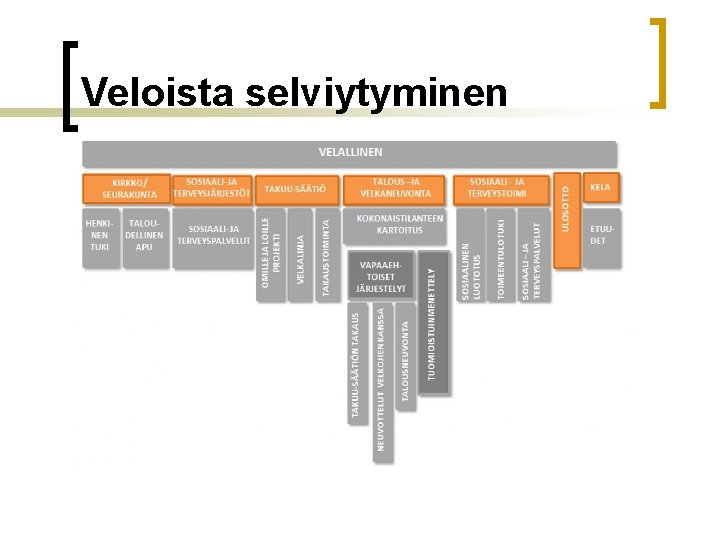
Veloista selviytyminen - ww. omillejaloille. fi
Veloista selviytyminen
”Moderni” insolvenssioikeus n n Laki yksityishenkilön velkajärjestelystä 25. 1. 1993/57 ( VJL) Laki talous- ja velkaneuvonnasta 4. 8. 2000/713 n Laki yrityksen saneerauksesta 25. 1. 1993/47 (Yr. San. L) n Sosiaalisen riskin suojaamiseen
Velkajärjestelyn taustaideologiat n n Hyvinvointivaltiollisista lähtökohdista, osana sosiaalista suojaverkkoa Turvata velkojille mahdollisimman suuri osa velasta Vähentää tarpeettomien asioiden määrää Edistää markkinoiden toimintaa
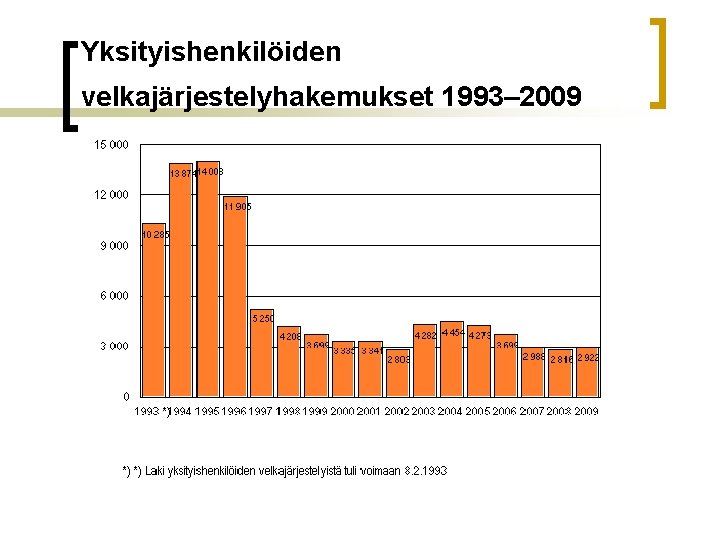
Yksityishenkilöiden velkajärjestelyhakemukset 1993– 2009
Velkajärjestelyt tuomioistuimissa n n n Velallisista 85 % on iältään 35 -64 v Keskimäärin 12 velkasuhdetta, enimmillään 81 Velkaa keskimäärin 47. 000 euroa N. 40 %: ssa pääosa veloista kulutusluottoja Velkojaan maksavien maksukertymä 10 % veloista, kaikkien velallisten 1 % Asianajajat ja lakimiehet valmistelevat yli 4/5 osaa maksuohjelmaehdotuksista/ selvittäjinä Vesa Muttilaisen oikeuspoliittinen tutkimus v. 2007
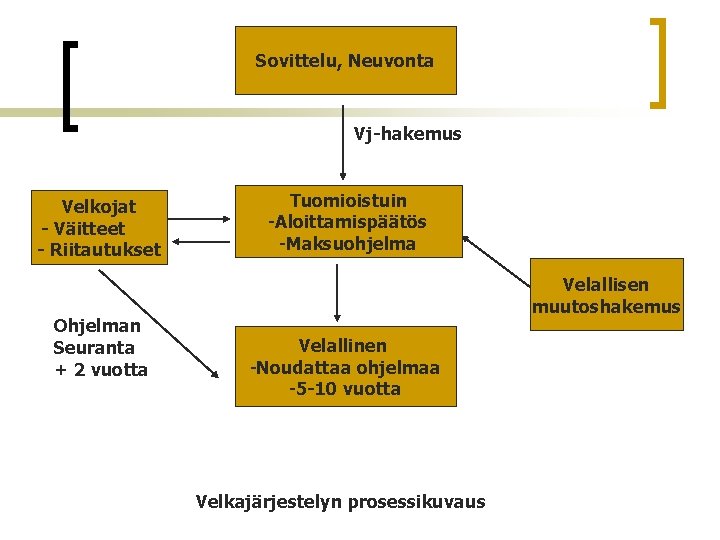
Sovittelu, Neuvonta Vj-hakemus Velkojat - Väitteet - Riitautukset Ohjelman Seuranta + 2 vuotta Tuomioistuin -Aloittamispäätös -Maksuohjelma Velallisen muutoshakemus Velallinen -Noudattaa ohjelmaa -5 -10 vuotta Velkajärjestelyn prosessikuvaus
Tuomioistuinprosessi pääpiirteittäin VJL 8 luku n n VJL: n säännökset menettelystä tuomioistuimissa ovat ensisijaisia Käsittelyssä noudatetaan OK 8 luvun säännöksiä hakemuslainkäytöstä Tarvittaessa riita-asioiden oikeudenkäyntijärjestystä OK 8: 3 Riitaisessa OK 8: 4 käsittelyjärjestys
Velkaneuvonnan tehtäviä laki talous- ja velkaneuvonnasta 4. 8. 2000/713 n n n n Taloudellisen tilanteen selvittäminen Sovintoesitykset velkojille Velkajärjestelyhakemusten tekeminen Maksuohjelmien laatiminen kär. oikeuteen Selvittäjän tekemien maksuohjelmien tarkastaminen Kirjalliset lausumat ja valitukset Lisäsuoritusvelvollisuuden tarkistaminen Maksuohjelman muutoshakemukset
Velkajärjestelyn edellytykset, VJL 3: 9 Maksukyvyttömyys; eli velallinen on muuten kuin tilapäisesti kykenemätön maksamaan velkojaan niiden erääntyessä n velallisen varallisuuden rahaksi muuttaminen n tulot ja ansaintamahdollisuudet n välttämättömät elinkustannukset n elatusvelvollisuus
Sosiaalinen suorituseste VJL 9: 1 Maksukyvyttömyys johtuu pääasiallisesti sairaudesta, työkyvyttömyydestä, työttömyydestä tai muusta olosuhteiden muutoksesta johtuva maksukyvyn olennainen heikkeneminen, joka ei ole aiheutunut velallisen omasta syystä
Kvalifioitu maksukyvyttömyys VJL 9: 2 Muuten painavat perusteet ottaen huomioon velallisen velkojen ja niihin liittyvien velvoitteiden määrä suhteessa hänen maksukykyynsä (ylivoimainen velkataakka)
VJ: n estyminen väliaikaisesta syystä VJL 3: 9 a n Ei-tilapäisyys - aikaperspektiivi n Väliaikaisen luonteisia ovat lomautukset, opiskelu ja hoitovapaa n Syyn väliaikaisuutta ja maksuvaran määrää arvioitaessa on otettava huomioon erityisesti velallisen ansaintamahdollisuudet.
Velkajärjestelyn esteet, 3: 10 1. 2. Rikosperusteella määrätty rangaistus (määrä, laatu ym. seikat) Epäilynä tai syytettynä rikoksesta 3. Velkojien etuja loukkaava menettely elinkeinotoiminnassa 4. Velkajärjestelyn väärinkäyttö
Velkajärjestelyn esteet 3: 10 5. Väärien tietojen antaminen luotto- hakemuksessa, ulosoton pakoilu, salailu 6. Keinotteluluonteinen elinkeinotoiminta 7. Ilmeisen kevytmielinen velkaantuminen
Velkajärjestelyn esteet, 3: 10 8. Velallisen menettely täytäntöönpanossa 9. Noudattamisen epävarmuus 10. Aikaisemmin myönnetty velkajärjestely
VJ: n myöntäminen esteestä huolimatta 3: 10 a n Tuomioistuimen kokonaisharkinta n Velkaantumisesta kulunut aika n Velallisen toimet velkojen maksamiseksi n Muut velallisen olosuhteet ja vj: n merkitys velallisen ja velkojan kannalta
Velkajärjestelyn aloittaminen VJL 8: 54 n n Määräpäivä maksuohjelmalle Määräpäivä velan määrän ilmoittamiselle Selvittäjän määrääminen, jos aihetta Ilmoitus velalliselle, ulosottoviranomaiselle, velkojille, takaajille ja vakuuden antajille
Menettelyn aloittamisen oikeusvaikutukset VJL 4 luku n n n Velkajärjestelyn aloittamisesta alkaa rauhoitusaika; velkojen maksua, perintää ja täytäntöönpanoa koskevat kiellot Viivästyskoron kertyminen lakkaa Velkojiin kohdistuu perintäkielto Maksu- ja vakuudenasettamiskielto Oikeusvaikutukset ovat voimassa, kunnes maksuohjelma vahvistetaan
Velallisen tulot, elinkustannukset ja maksuvara n Tulojen ja välttämättömien elinkustannusten välinen erotus on velallisen maksuvara n Elinkustannukset toimeentulolain mukaan
Maksuvara n n Bruttotuloista vähennetetään: ennakonpidätys, eläke- ja työttömyysvakuutusmaksut ja ay-jäsenmaksu= Nettotulo Välttämättömät menot: vastike/vuokra ja vesimaksu sähkö, kotivakuutus, kiinteistön käyttö- ja ylläpitokulut tavanomaista suuremmat työmatkakulut elatusapu päivähoitomaksut tavanomaista suuremmat terveydenhoitokulut, välttämättömät elinkustannukset (492 e yksin asuvalla)
Velallisen omaisuus Velallinen saa velkajärjestelyssä pitää omaisuuden, joka kuuluu hänen perusturvaansa 1. Omistusasunto 2. Kohtuullinen asuntoirtaimisto 3. Henkilökohtaiset tavarat 4. Työvälineet
Vakuusvelka – tavallinen velka n n n A-velka, velallisen asunto vakuutena B-velka, velallisen muu omaisuus vakuutena C- velat ovat ns. tavallista velkaa Vakuusvelka on esinevakuus- oikeudella turvattua velkaa Viimesijainen velka
Selvittäjä VJL 9 luku n Selvittäjä määrätään yleensä aina aloittamispäätöksessä n Maksuohjelmaehdotuksen laatiminen sekä tiedonantojen hoitaminen, mahdollisesti esteiden tutkiminen ja velallisen omaisuuden myyminen
Selvittäjän kelpoisuudesta määrätään VJL 9: 65 n Asian vaatimaa kykyä, taitoa ja kokemusta n Ei edellytetä mitään nimenomaista tutkintoa tai ammattia n Velalliseen nähden riippumaton ja velkojia kohtaan tasapuolinen
Velkajärjestelyn keinot VJL 5: 25 n n n Velan maksuajan muuttaminen Lyhennyksiä ensin pääomaan Luottokustannusten alentaminen Velan pääoman alentaminen Maksuvelvollisuuden poistaminen kokonaan
Maksuohjelman säännökset VJL 5 ja 6 luku n Oikeussuhteiden ehdot määräytyvät maksuohjelman mukaisesti n Ulosmittaus raukeaa Määrittää myytävän omaisuuden Kesto >5, 5, 10, <10 v n n
Maksuohjelman muuttaminen VJL 6: 44 ¡ ¡ Velallisen maksukyvyn olennainen heikentyminen tai muu olosuhteiden olennainen muuttuminen Velkajärjestelyn kannalta olennaisen seikan ilmeneminen Tuntemattoman velan ilmeneminen Takaisinsaantioikeudenkäynnin lopputulos tai epäselvän velan suuruuden vahvistaminen
Maksuohjelman raukeaminen VJL 6: 42 n Olennaisen laiminlyönnin perusteella n Esiin tulee seikka, joka olisi estänyt ohjelman vahvistamisen n Velkaantunut lisää muutoin kuin välttämättömän toimeentulon vuoksi n Myötävaikutusvelvollisuuden laiminlyönti
Vierasvelkapanttaus ja vj. n n Oikeus pantista kun päävelka on erääntynyt Vierasvelkavakuudellinen velka on tavallista- ei vakuusvelkaa Regressisaatavan asema Täytetakaus asuntolainan lisävakuutena
Takaus- ja vakuusvastuun järjestely VJL 10 luku n n Vain omistusasunnon ja perusturvaan kuuluvan omaisuuden suojaamiseksi Voidaan vahvistaa takausvelkaa koskeva maksuohjelma Koko pääoma ja korot 5 vuoden tai velan luottoajan kuluessa Ei vaaranna muiden sitoumusten täyttämistä
Velallisen kuolema VJL 6: 43 a n n n Velkajärjestely ei enää raukea Velat perunkirjoituksessa maksuohjelman ehtojen mukaisesti (sen suuruisina, kuin niitä on maksuohjelman mukaan vielä maksamatta) Velkojilla oikeus lisäsuorituksiin, jos maksuohjelman mukaan Omistusasunnon säilytysohjelma, omaiset jatkavat ohjelman suorituksia Omaisuuden myynti, vakuusvelat maksetaan
Ulosoton määräajan ja velan vanhenemisen vaikutus VJL: iin n Maksutuomion väh. 15 vuoden määräaika voi kulua umpeen maksuohjelman aikana Vapautuva maksuvara muille velkojille Velallisella on oikeus hakea koko maksuohjelman raukeamista maksuohjelman kestoaikana
Lisäsuoritusvelvollisuus VJL 5: 35 a n n Tulojen tai varallisuuden kasvaessa Velallisen oma-aloitteinen velvollisuus Kalenterivuoden aikana 892 e – puolet ylittävästä velkojille Kertasuorituksesta 10. 000 euron ylittävä osa velkojille
Vapaaehtoinen velkajärjestely n n n Velallisen ja velkojien keskenään tekemä maksuohjelma Noudattaa velkajärjestelylain periaatteita Laina-ajan pidentäminen, koron alentaminen, maksuaikataulun muuttaminen, pääoman alentaminen
Elinkeinonharjoittajan velkajärjestely, VJL 7 luku n Vain erityisin edellytyksin n Elinkeinotoiminnasta aiheutuneita velkoja ei ole lainkaan tai niitä on vain vähän, elinkeinotoiminta ei estä velkajärjestelyä n Eivät saa olla erääntyneitä velkoja
Muutoksenhaku n Käräjäoikeuden velkajärjestelyasioissa tekemiin ratkaisuihin haetaan muutosta valittamalla hovioikeuteen n Hovioikeus voi päättää asian käsittelyn ns. seulontamenettelyssä n KKO: hon valituslupa
"Altera pars iustitiae est aequitas” Oikeuden toinen puoli on kohtuullisuus Kiitos!