
Yksityisen elinkeinonharjoittajan tuloverotus Verohallinto Sislt 2 Verotettava tulo
- Slides: 15
Yksityisen elinkeinonharjoittajan tuloverotus Verohallinto
Sisältö § § § 2 Verotettava tulo lasketaan tulolähteittäin Tulolähteen merkitys verotuksessa Verotus perustuu kirjanpitoon Elinkeinotoiminnan tuloksen ja jaettavan yritystulon laskenta Nettovarallisuuden laskeminen Yritystulon jakaminen pääoma- ja ansiotuloksi Yritystulon verotus Yritystulon jakaminen puolisoiden kesken Pääomatulojen ja ansiotulojen verotus Verojen ennakkoperintä verovuoden aikana Yksityisotot ja yksityissijoitukset Autokulujen vähentäminen
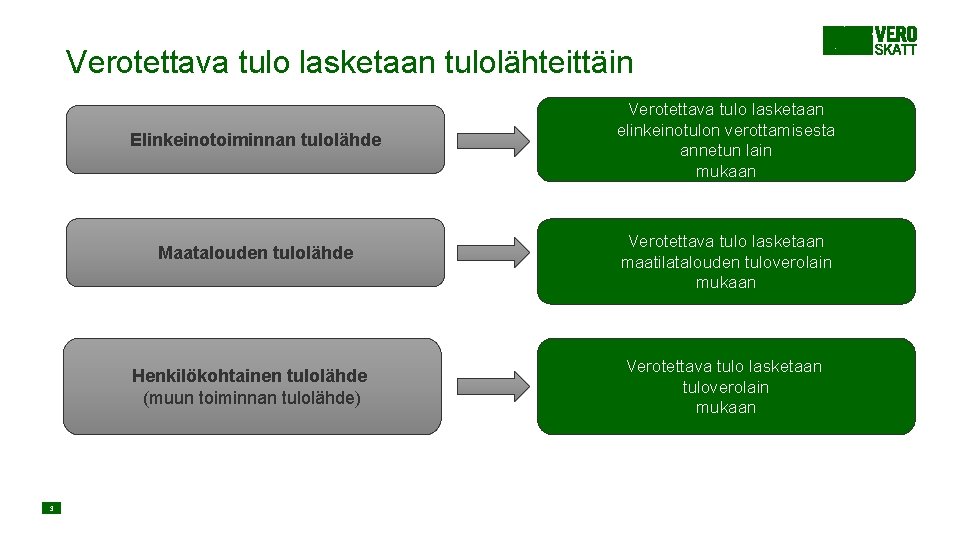
Verotettava tulo lasketaan tulolähteittäin Elinkeinotoiminnan tulolähde Maatalouden tulolähde Henkilökohtainen tulolähde (muun toiminnan tulolähde) 3 Verotettava tulo lasketaan elinkeinotulon verottamisesta annetun lain mukaan Verotettava tulo lasketaan maatilatalouden tuloverolain mukaan Verotettava tulo lasketaan tuloverolain mukaan
Tulolähteiden merkitys verotuksessa § Tulot ja menot on kohdistettava oikeaan tulolähteeseen, kun verotettavaa tuloa lasketaan. § Yhden tulolähteen menoja ei voi vähentää toisen tulolähteen tuloista. § Myös tappiot vahvistetaan tulolähteittäin. § Kullekin tulolähteelle on oma veroilmoitus, jolla tulolähteen verotettavat tulot ja niistä vähennettävät kulut ilmoitetaan. 4
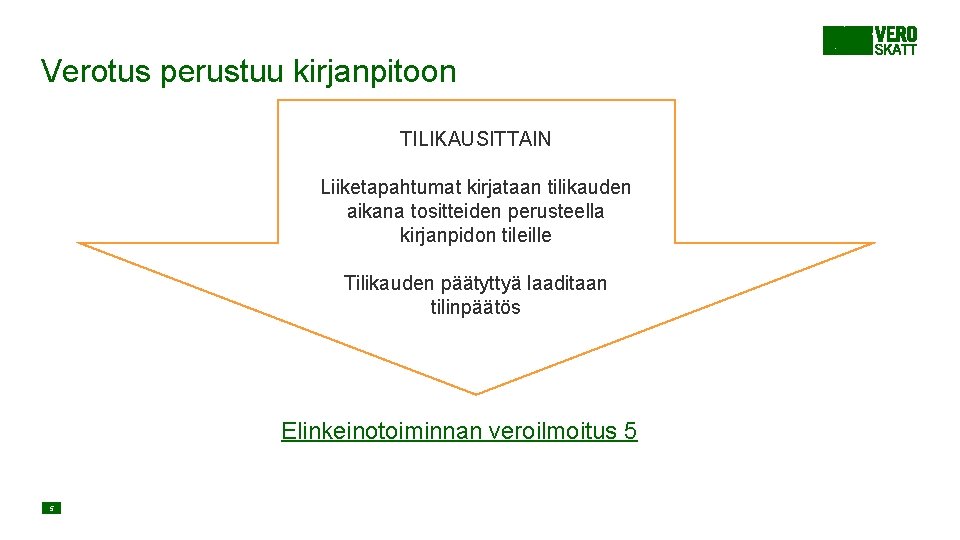
Verotus perustuu kirjanpitoon TILIKAUSITTAIN Liiketapahtumat kirjataan tilikauden aikana tositteiden perusteella kirjanpidon tileille Tilikauden päätyttyä laaditaan tilinpäätös Elinkeinotoiminnan veroilmoitus 5 5
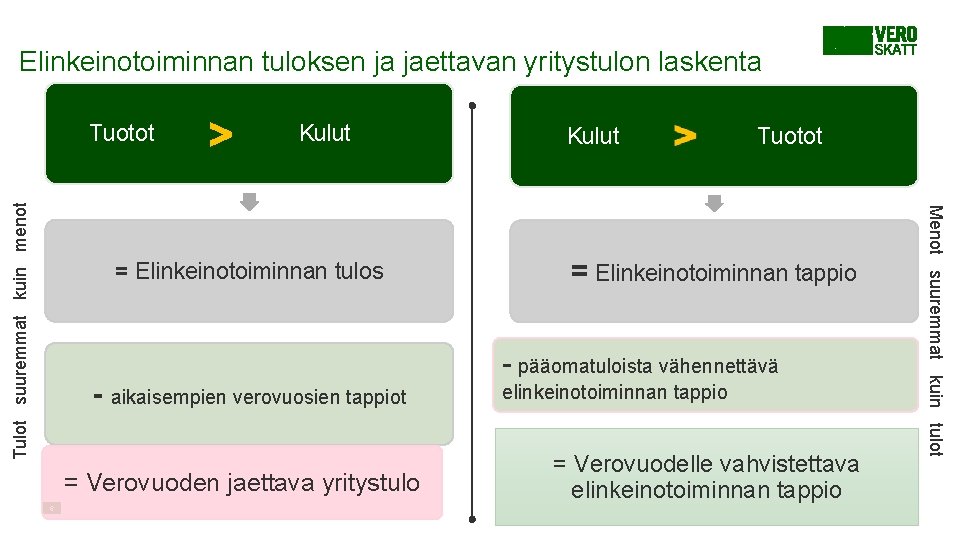
Elinkeinotoiminnan tuloksen ja jaettavan yritystulon laskenta > Kulut = Elinkeinotoiminnan tulos - aikaisempien verovuosien tappiot = Verovuoden jaettava yritystulo 6 Kulut Tuotot = Elinkeinotoiminnan tappio - pääomatuloista vähennettävä elinkeinotoiminnan tappio = Verovuodelle vahvistettava elinkeinotoiminnan tappio Menot suuremmat kuin tulot Tulot suuremmat kuin menot Tuotot
Nettovarallisuuden laskeminen § Elinkeinotoiminnan nettovarallisuus lasketaan vähentämällä elinkeinotoiminnan varoista elinkeinotoiminnan velat. – Liikkeen- ja ammatinharjoittajan yksityistalouteen kuuluvia varoja ja velkoja ei oteta huomioon. – Myöskään elinkeinotoimintaan liittyvällä pankkitilillä olevia varoja ei huomioida. § Nettovarallisuuteen lisätään 30 % maksetuista palkoista. 7
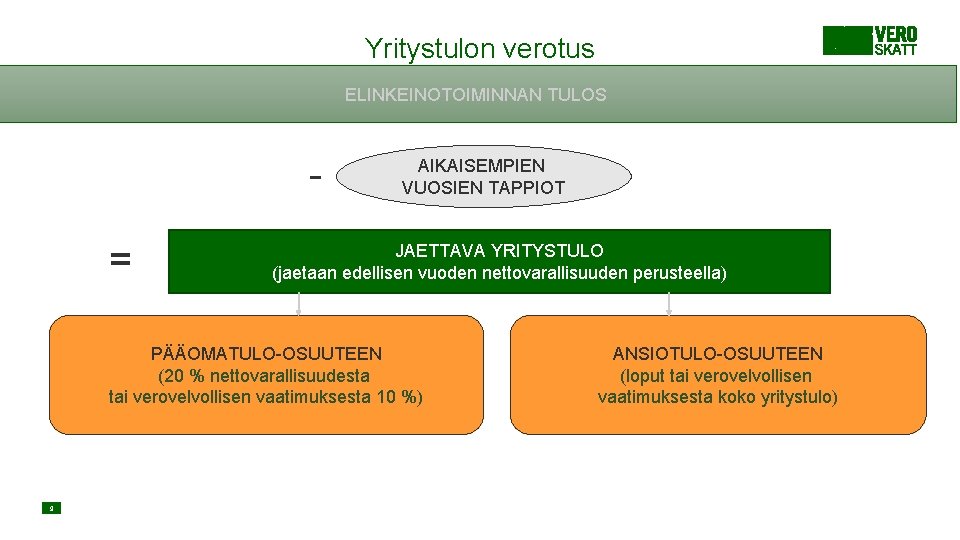
Yritystulon jakaminen pääoma- ja ansiotuloksi § Pääomatuloa on määrä, joka vastaa edellisen vuoden nettovarallisuudelle laskettua 20 %: n tuottoa. § Verovelvollinen voi kuitenkin vaatia, että pääomatuloksi lasketaan 10 %: n tuotto tai että yritystulo verotetaan kokonaan ansiotulona. § Poikkeava tilikauden pituus (yli tai alle 12 kk) vaikuttaa pääomatulo-osuuden määrään. 8
Yritystulon verotus ELINKEINOTOIMINNAN TULOS = AIKAISEMPIEN VUOSIEN TAPPIOT JAETTAVA YRITYSTULO (jaetaan edellisen vuoden nettovarallisuuden perusteella) PÄÄOMATULO-OSUUTEEN (20 % nettovarallisuudesta tai verovelvollisen vaatimuksesta 10 %) 9 ANSIOTULO-OSUUTEEN (loput tai verovelvollisen vaatimuksesta koko yritystulo)
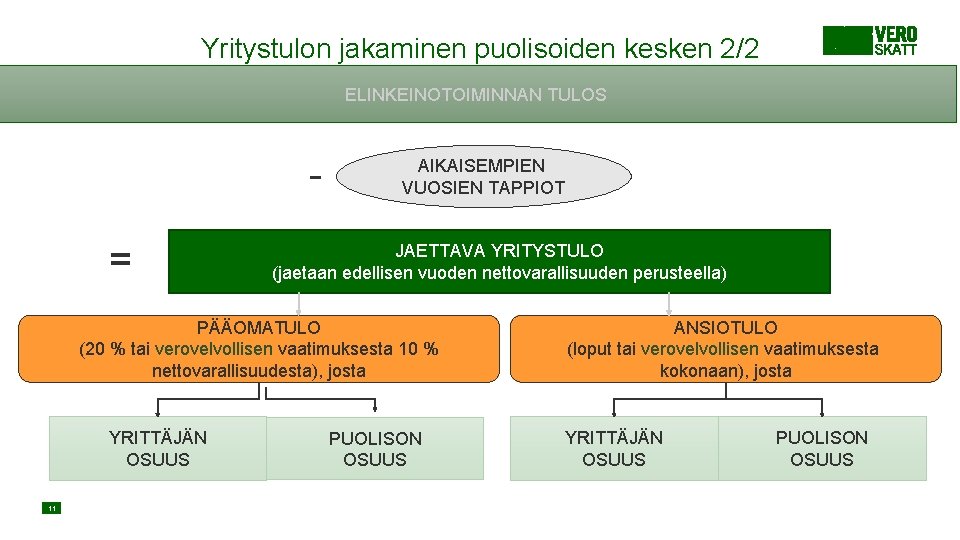
Yritystulon jakaminen puolisoiden kesken 1/2 § Kun liikkeen- tai ammatinharjoittaja harjoittaa elinkeinotoimintaa yhdessä aviopuolisonsa kanssa tai puoliso osallistuu toisen puolison elinkeinotoimintaan, yritystulo jaetaan verotuksessa puolisoiden kesken. § Yritystulon ansiotulo-osuus jaetaan puolisoiden kesken heidän työpanostensa mukaisessa suhteessa. § Pääomatulo-osuus jaetaan puolisoiden kesken niiden osuuksien mukaan, jotka heillä on toimintaan kuuluvaan nettovarallisuuteen. Puolisoiden osuudet oletetaan yhtä suuriksi, jos he eivät esitä asiasta muuta selvitystä.
Yritystulon jakaminen puolisoiden kesken 2/2 ELINKEINOTOIMINNAN TULOS = AIKAISEMPIEN VUOSIEN TAPPIOT JAETTAVA YRITYSTULO (jaetaan edellisen vuoden nettovarallisuuden perusteella) PÄÄOMATULO (20 % tai verovelvollisen vaatimuksesta 10 % nettovarallisuudesta), josta YRITTÄJÄN OSUUS 11 PUOLISON OSUUS ANSIOTULO (loput tai verovelvollisen vaatimuksesta kokonaan), josta YRITTÄJÄN OSUUS PUOLISON OSUUS
Pääomatulojen ja ansiotulojen verotus § Yritystulon pääomatulo-osuus lisätään liikkeen- tai ammatinharjoittajan muihin pääomatuloihin. § Yritystulon ansiotulo-osuus puolestaan lisätään liikkeen- tai ammatinharjoittajan muihin ansiotuloihin. § Verotettavasta ansiotulosta maksetaan valtion tulovero progressiivisen tuloveroasteikon mukaan ja kunnallisvero sekä mahdollinen kirkollisvero. 12
Verojen ennakkoperintä verovuoden aikana § Liikkeen- tai ammatinharjoittajan elinkeinotoiminnan tuloista tehdään ennakonpidätys yleensä ennakonkantona. § Ennakonkannossa Verohallinto määrää liikkeen- tai ammatinharjoittajalle etukäteen maksettavan veron: ennakkoveron eli ennakot. § Ennakoiden määrä perustuu elinkeinotoiminnan verotettavaan tulokseen. § Ennakoiden on vastattava mahdollisimman tarkoin verovuoden lopullista veroa. 13
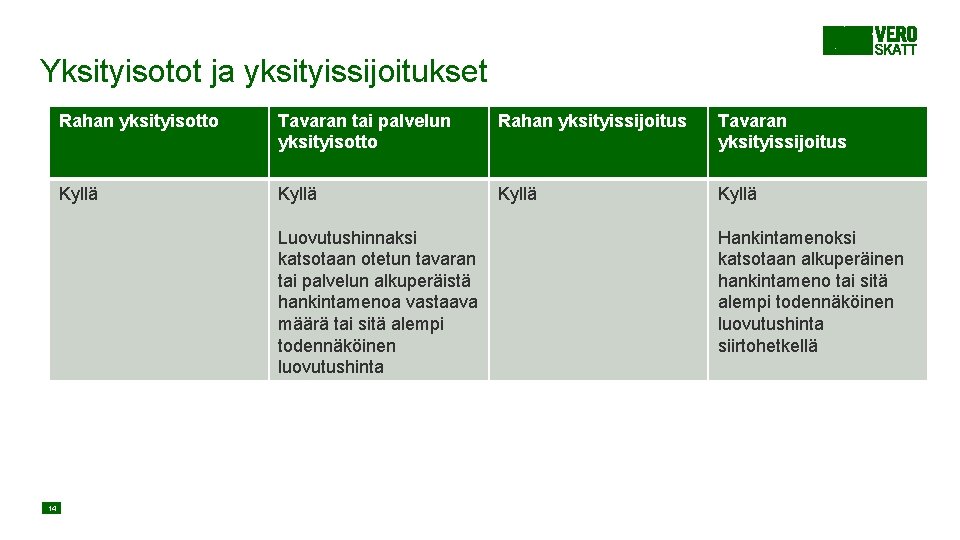
Yksityisotot ja yksityissijoitukset Rahan yksityisotto Tavaran tai palvelun yksityisotto Rahan yksityissijoitus Tavaran yksityissijoitus Kyllä Luovutushinnaksi katsotaan otetun tavaran tai palvelun alkuperäistä hankintamenoa vastaava määrä tai sitä alempi todennäköinen luovutushinta 14 Hankintamenoksi katsotaan alkuperäinen hankintameno tai sitä alempi todennäköinen luovutushinta siirtohetkellä
Autokulujen vähentäminen § Liikkeen- ja ammatinharjoittaja voi vähentää elinkeinotoiminnan harjoittamiseen liittyvät autokulut elinkeinotoiminnan kuluina. § Autokulujen vähentämistapa riippuu siitä, kuuluuko auto elinkeinotoiminnan tulolähteeseen vai onko se henkilökohtaiseen tulolähteeseen kuuluva yksityisauto. § Kummassakin tapauksessa autolla ajetuista matkoista on pidettävä ajopäiväkirjaa, johon merkitään elinkeinotoiminnan ja yksityisajojen määrät sekä kokonaiskilometrit. 15