
WWW SEGBM NET Portail des tudiants dconomie Chapitre
(*) WWW. SEGBM. NET Portail des étudiants d'économie
Chapitre 6 Comptabilité des emballages (*) WWW. SEGBM. NET Portail des étudiants d'économie
I-DEFINITION Les emballages sont des objets destinés à contenir des produits ou marchandises livrés à la clientèle. On distingue 3 types d’emballages : • emballages récupérables • emballages perdus • emballages à usage mixte 1 -Emballages récupérables : Ce sont des emballages qui 1 -Emballages récupérables : peuvent être utilisés plusieurs fois de suite. Parmi ces emballage on distingue entre : - Emballages récupérables identifiables - Ce sont des objets discernables unité par unité (facile à distinguer) dans lesquels sont livrés les produits ou les marchandises et que les fournisseurs doivent récupérer ultérieurement, ce type d’emballage est traité comme des (*) WWW. SEGBM. NET Portail des étudiants d'économie immobilisations : les contenaires , les barils, les tonneaux….
- Leurs achats sont comptabilisés au compte 2333 : Emballages récupérables identifiables - Emballages récupérables non identifiables : Ce sont des emballages non reconnaissables unité par unité (bouteilles en verre, bouteilles de gaz …) Leurs achats sont comptabilisés au compté : 61232 emballages récupérables non identifiables 2 -Les emballages perdus - Des emballages non récupérables, de faible valeur (sacs en plastique, papier d’emballage …) ou sont indissociables de la marchandises qu’ils contiennent (boite de conserve). - Leur prix est intégré dans le prix de vente des M/ses vendues. - Peuvent être stockés et entrent dans le cycle d’exploitation de l’entreprise, - leur acquisition est une charge à enregistrer dans le compte : (*) WWW. SEGBM. NET Portail des étudiants d'économie 61231 emballages perdus
II- Prêt des emballages commerciaux récupérables Les emballages prêtés ne donnent lieu à aucune écriture comptable, la sortie d’emballage est enregistrée sur un livre d’ordre. Cependant si l’emballage prêté n’est pas restitué (rendu) dans les délais prévus, il faut régulariser : a- s’il s’agit d’emballages récupérables identifiables, le non retour est assimilé à une cession d’immobilisation (sortie d’immobilisation) b- s’il s’agit d’emballages récupérables non identifiables, c’est une vente de produits accessoires. Débit 3421: Client Crédit 7178: autres ventes de produits (*) WWW. SEGBM. NET Portail des étudiants d'économie accessoires
III-la consignation des emballages récupérables -Consigner un emballage c’est le prêter à un client en contre partie d’une somme d’argent déposée comme garantie. -Cette somme ne sera remboursée au client qu’après la restitution de l’emballage prêté dans un délai normal et en bon état. Donc, on peut dire que la consignation des emballages donne naissance à une dette du fournisseur vis à vis du client. N. B. : La consignation est généralement exprimée (*) WWW. SEGBM. NET Portail des étudiants d'économie sans TVA
JIHAD, la facture 120 A dont les éléments suivants : - marchandises HT 25 000 dhs, TVA 20%, remise 6%, 160 caisses consignées à 15 dh l’unité. TAF : Présenter le décompte facture. Remarque : la consignation donne naissance à : Dette du frs à l’égard du client : remboursement au prix de consignation Débit : 3421 Clients Crédit : 4425 clients dettes pour emballage et matériels consignés Créance du client sur son fournisseur Débit : 3413 frs- créances pour emballage et matériel à rendre (*) WWW. SEGBM. NET Portail des étudiants d'économie Crédit : 4411 fournisseurs
IV- LA RESTITUTION DES EMBALLAGES CONSIGNES Au moment de la reprise des emballages consignés par le fournisseur, deux cas de figures peuvent se présenter : • prix de reprise=prix de consignation • prix de reprise< prix de consignation a- Prix de reprise = Prix de consignation Lorsqu’un client rend, dans un délai normal et en bon état, les emballages consignés au fournisseur, ce dernier lui rembourse, en principe, le montant de la consignation càd annulation de la dette relative à la consignation chez les écritures du fournisseur. (*) WWW. SEGBM. NET Portail des étudiants d'économie
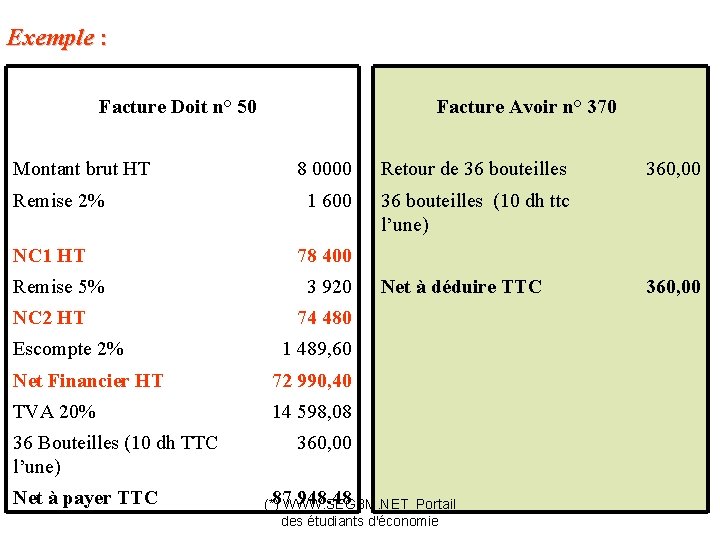
Exemple : Facture Doit n° 50 Montant brut HT Remise 2% NC 1 HT Remise 5% NC 2 HT Escompte 2% Facture Avoir n° 370 8 0000 Retour de 36 bouteilles 1 600 36 bouteilles (10 dh ttc l’une) 78 400 3 920 1 489, 60 72 990, 40 TVA 20% 14 598, 08 Net à payer TTC Net à déduire TTC 74 480 Net Financier HT 36 Bouteilles (10 dh TTC l’une) 360, 00 87 948. 48 (*) WWW. SEGBM. NET Portail des étudiants d'économie 360, 00
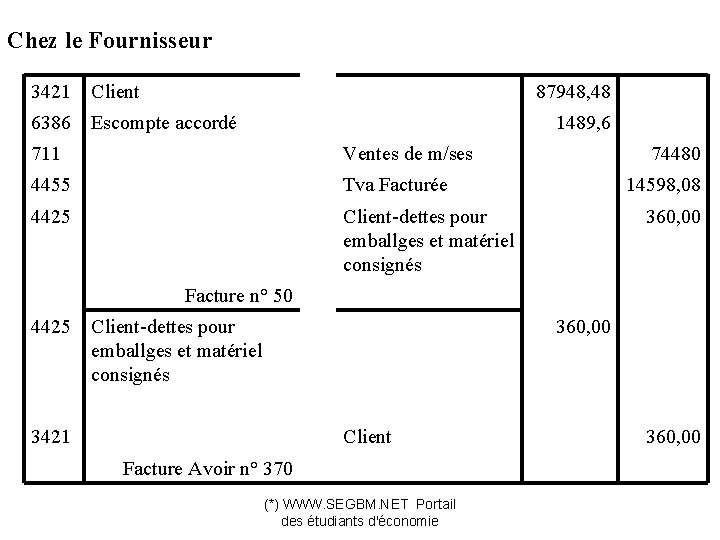
Chez le Fournisseur 3421 Client 87948, 48 6386 Escompte accordé 1489, 6 711 Ventes de m/ses 4455 Tva Facturée 4425 Client-dettes pour emballges et matériel consignés 74480 14598, 08 360, 00 Facture n° 50 4425 Client-dettes pour emballges et matériel consignés 3421 360, 00 Client Facture Avoir n° 370 (*) WWW. SEGBM. NET Portail des étudiants d'économie 360, 00
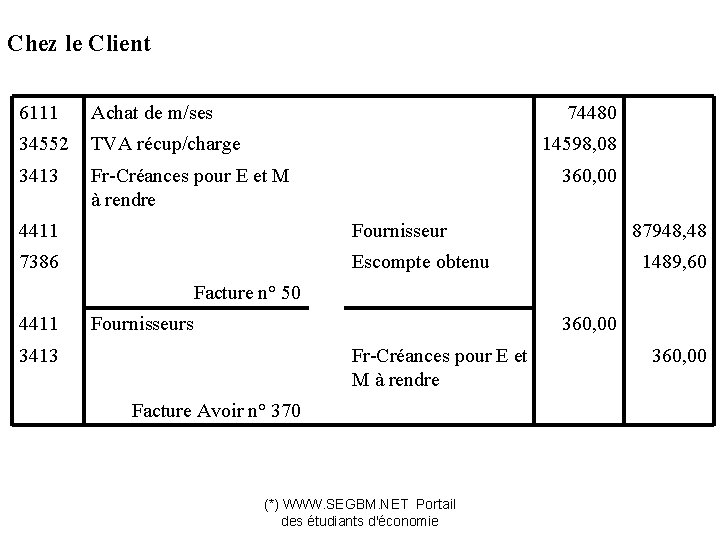
Chez le Client 6111 Achat de m/ses 74480 34552 TVA récup/charge 3413 Fr-Créances pour E et M à rendre 14598, 08 360, 00 4411 Fournisseur 7386 Escompte obtenu 87948, 48 1489, 60 Facture n° 50 4411 Fournisseurs 360, 00 3413 Fr-Créances pour E et M à rendre Facture Avoir n° 370 (*) WWW. SEGBM. NET Portail des étudiants d'économie 360, 00
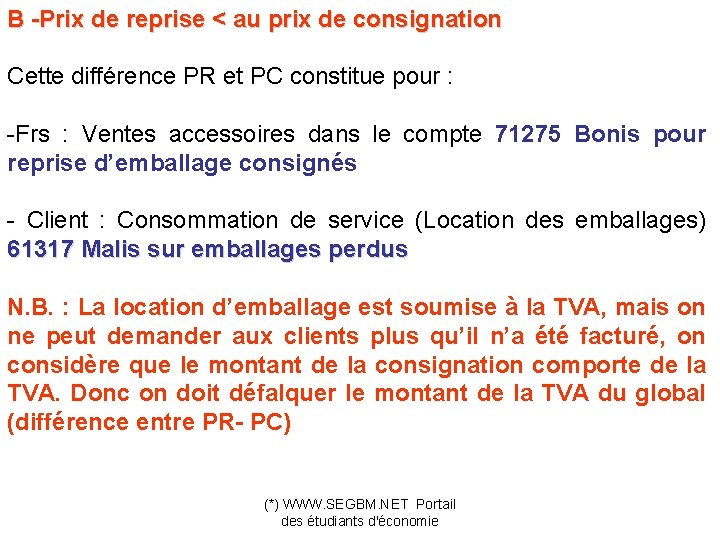
B -Prix de reprise < au prix de consignation Cette différence PR et PC constitue pour : -Frs : Ventes accessoires dans le compte 71275 Bonis pour reprise d’emballage consignés - Client : Consommation de service (Location des emballages) 61317 Malis sur emballages perdus N. B. : La location d’emballage est soumise à la TVA, mais on ne peut demander aux clients plus qu’il n’a été facturé, on considère que le montant de la consignation comporte de la TVA. Donc on doit défalquer le montant de la TVA du global (différence entre PR- PC) (*) WWW. SEGBM. NET Portail des étudiants d'économie

* Chez le frs : au crédit : Bonis/ emballages consignés (HT) Etat- TVA facturée * Chez le Client : au débit : Malis/emballages perdus (HT) Etat-TVA récupérable/charges Exemple (même exemple) Le client restitue les 36 bouteilles qui lui sont reprises à 300 DH TTC Reprise de 36 bouteilles à 300 DH TTC Bonis TTC = 360 – 300 = 60 dh TTC Bonis HT = 60 /1. 2 = 50 dh TVA/Bonis = 60 – 50 = 10 dh* Montant à rembourser au client = 300 dh (*) WWW. SEGBM. NET Portail des étudiants d'économie
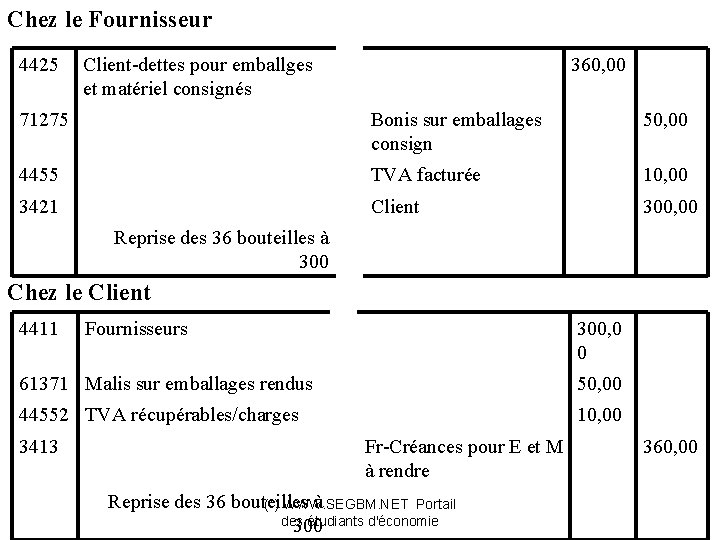
Chez le Fournisseur 4425 Client-dettes pour emballges et matériel consignés 360, 00 71275 Bonis sur emballages consign 50, 00 4455 TVA facturée 10, 00 3421 Client 300, 00 Reprise des 36 bouteilles à 300 Chez le Client 4411 Fournisseurs 300, 0 0 61371 Malis sur emballages rendus 50, 00 44552 TVA récupérables/charges 10, 00 3413 Fr-Créances pour E et M à rendre Reprise des 36 bouteilles à (*) WWW. SEGBM. NET Portail des étudiants d'économie 300 360, 00
V-Le non retour des emballages consignés Les emballages consignés peuvent ne pas être retournés par le client dans les délais prévus et ce pour plusieurs raisons: conservation volontaire, oubli, destruction…. Dans ce cas, le fournisseur considère que les emballages sont vendus et adresse une facture «Doit» à son client. Donc la consignation se transforme en vente d’emballage. Exemple : Même exemple: Le client ne restitue que 30 bouteilles qui lui sont reprises à 240 DH. Les 6 bouteilles restantes sont conservées par le client (3 détruits et 3 conservées). (*) WWW. SEGBM. NET Portail des étudiants d'économie
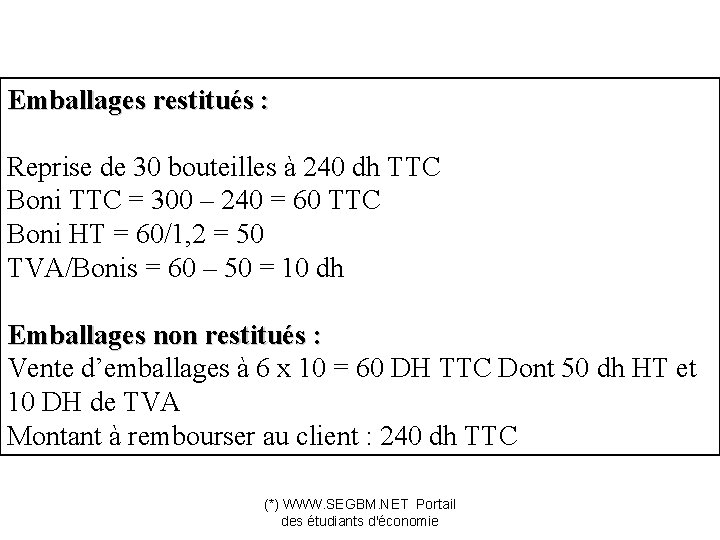
Emballages restitués : Reprise de 30 bouteilles à 240 dh TTC Boni TTC = 300 – 240 = 60 TTC Boni HT = 60/1, 2 = 50 TVA/Bonis = 60 – 50 = 10 dh Emballages non restitués : Vente d’emballages à 6 x 10 = 60 DH TTC Dont 50 dh HT et 10 DH de TVA Montant à rembourser au client : 240 dh TTC (*) WWW. SEGBM. NET Portail des étudiants d'économie
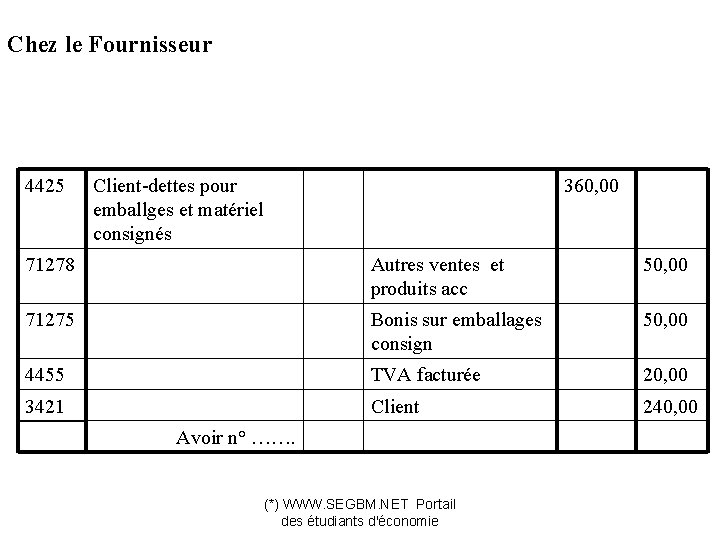
Chez le Fournisseur 4425 Client-dettes pour emballges et matériel consignés 360, 00 71278 Autres ventes et produits acc 50, 00 71275 Bonis sur emballages consign 50, 00 4455 TVA facturée 20, 00 3421 Client 240, 00 Avoir n° ……. (*) WWW. SEGBM. NET Portail des étudiants d'économie
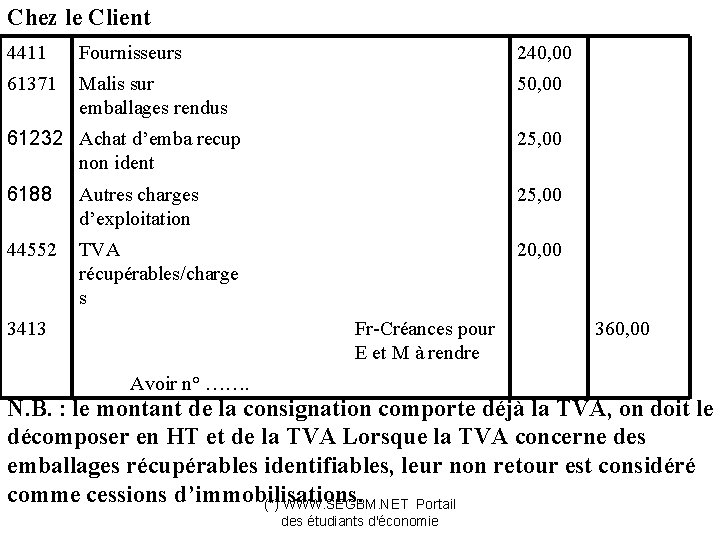
Chez le Client 4411 Fournisseurs 240, 00 61371 Malis sur emballages rendus 50, 00 61232 Achat d’emba recup non ident 25, 00 6188 Autres charges d’exploitation 25, 00 44552 TVA récupérables/charge s 20, 00 3413 Fr-Créances pour E et M à rendre Avoir n° ……. 360, 00 N. B. : le montant de la consignation comporte déjà la TVA, on doit le décomposer en HT et de la TVA Lorsque la TVA concerne des emballages récupérables identifiables, leur non retour est considéré comme cessions d’immobilisations. (*) WWW. SEGBM. NET Portail des étudiants d'économie
- Slides: 18